
Marktgröße und Marktanteil im Bereich Baumaschinenfinanzierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 104.30 Milliarden US-Dollar |
| Marktgröße (2031) | 134.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.20 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse zur Baumaschinenfinanzierung von Mordor Intelligence
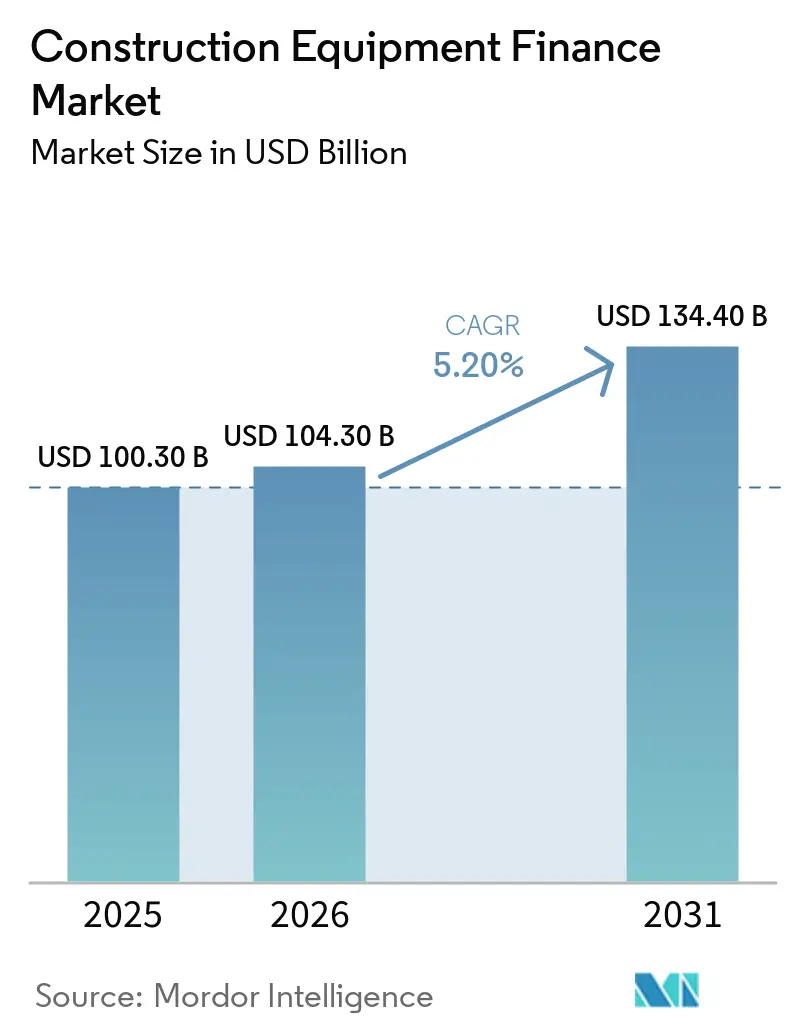
Die Marktgröße für Baumaschinenfinanzierung wurde im Jahr 2025 auf 100,3 Milliarden USD geschätzt und soll von 104,3 Milliarden USD im Jahr 2026 auf 134,4 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,2 % während des Prognosezeitraums (2026–2031). Öffentliche Infrastrukturverpflichtungen stützen einen anhaltenden Bedarf an finanzierter Maschinerie, da Projekte große Maschinenparks benötigen, bevor sie Cashflow generieren. In den Vereinigten Staaten wuchs die Investition in Baumaschinen im vierten Quartal 2025 annualisiert um 3,2 % und stieg im März 2026 um 15 % im Jahresvergleich, was die Gerätenachfrage bis mindestens zum dritten Quartal 2026 stützt. Hohe Maschinenpreise und der Bedarf der Auftragnehmer, die Liquidität zu erhalten, halten die Finanzierung im Mittelpunkt der Beschaffungsentscheidungen. Kreditgeber passen ihre Produkte auch an projektbasierte Cashflows, Gerätenutzungsdaten und die steigende Nachfrage nach flexiblem Gerätezugang an. Der Wettbewerb hängt zunehmend von der Händlerreichweite, dem Restwertmanagement und der Fähigkeit ab, Finanzierung mit Geräte- und Serviceunterstützung zu kombinieren.
Wichtigste Erkenntnisse des Berichts
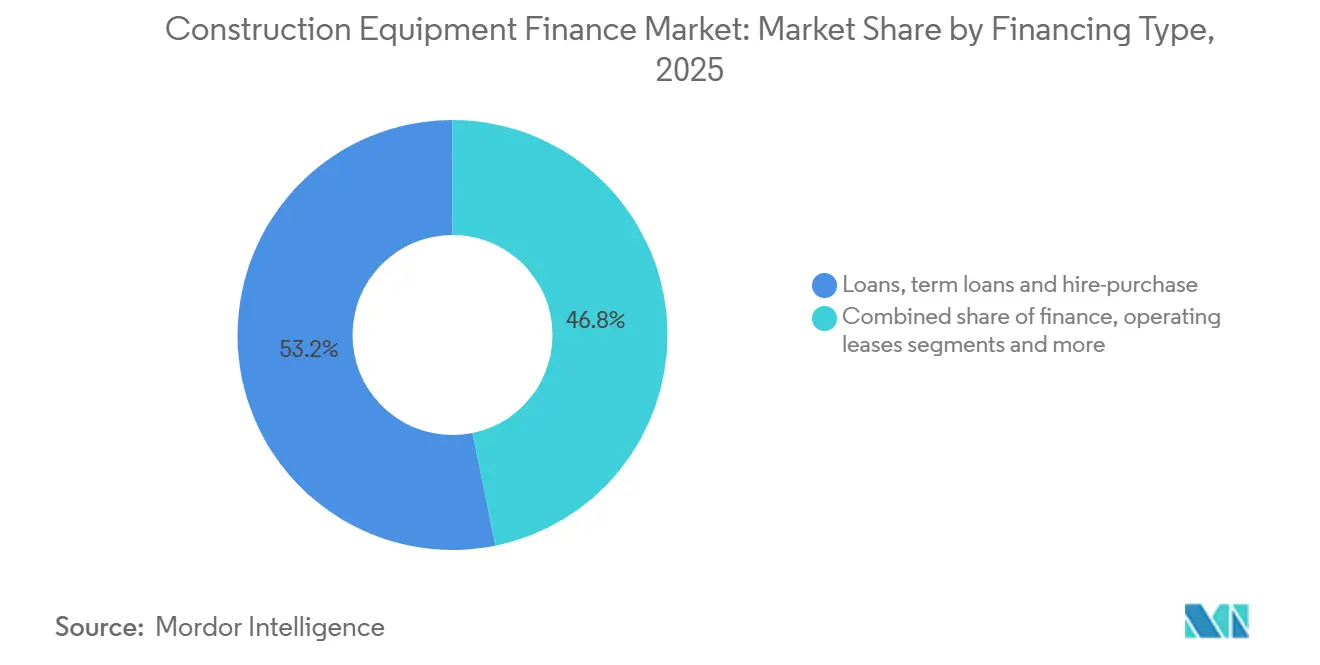
- Nach Finanzierungsart hielten Darlehen, Termindarlehen und Mietkauf im Jahr 2025 einen Marktanteil von 53,2 % am Markt für Baumaschinenfinanzierung, während Operating-Leasing die höchste prognostizierte CAGR von 6,9 % bis 2031 verzeichnete.
- Nach Gerätetyp hielt Erdbewegungsgerät im Jahr 2025 einen Marktanteil von 39,1 % am Markt für Baumaschinenfinanzierung, während Materialhandhabungs- und Hebegeräte die höchste prognostizierte CAGR von 6,1 % bis 2031 verzeichneten.
- Nach Anwendung entfielen auf Infrastruktur und Tiefbau im Jahr 2025 31,8 % des Marktanteils am Markt für Baumaschinenfinanzierung, während Industrie-, Energie- und Prozessanlagen die höchste prognostizierte CAGR von 6,5 % bis 2031 verzeichneten.
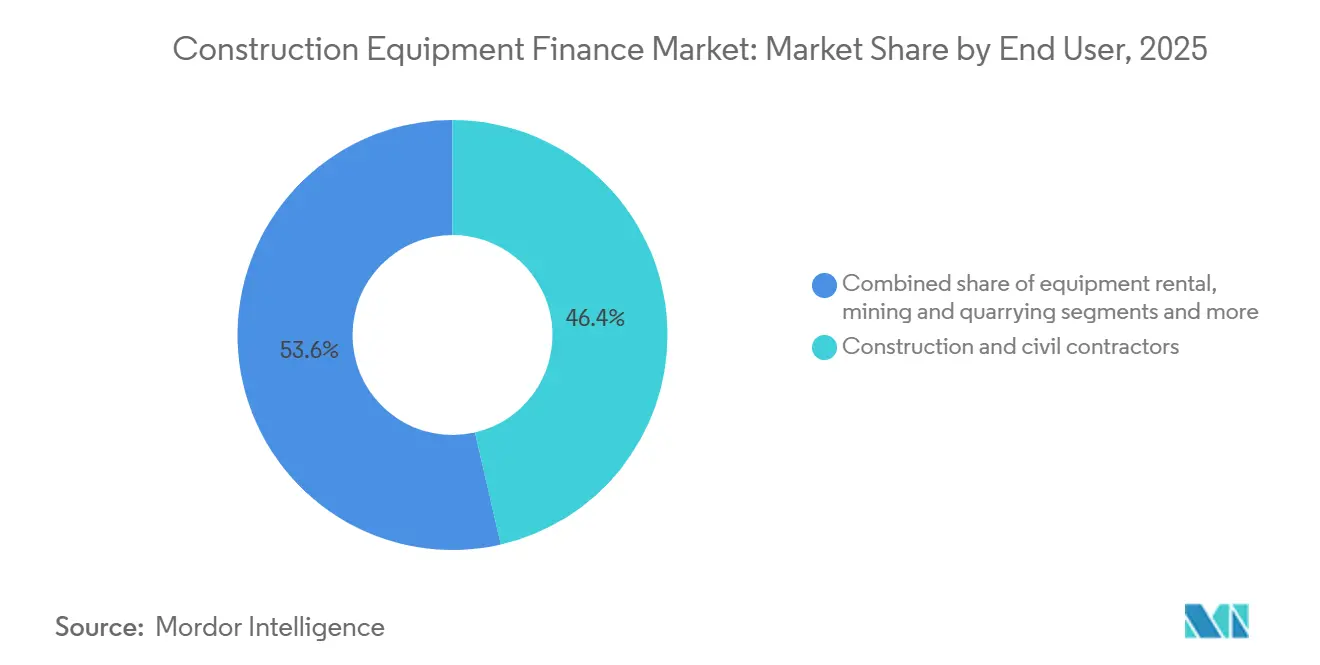
- Nach Endnutzer hielten Bau- und Tiefbauunternehmen im Jahr 2025 einen Marktanteil von 46,4 % am Markt für Baumaschinenfinanzierung, während Geräteverleihunternehmen die höchste prognostizierte CAGR von 6,6 % bis 2031 verzeichneten.
- Nach Finanzierungsanbieter hielten Banken und bankeigene Gerätefinanzierungseinheiten im Jahr 2025 einen Marktanteil von 47,5 % am Markt für Baumaschinenfinanzierung, während andere bilanzielle Anbieter die höchste prognostizierte CAGR von 7,2 % bis 2031 verzeichneten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Baumaschinenfinanzierung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastruktur- und Bauinvestitionen | +1.8% | Global, mit Schwerpunkt in Asien-Pazifik, Nordamerika und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Hohe Gerätekosten und Liquiditätssicherung | +1.2% | Global, insbesondere Südamerika, Südostasien und Afrika | Mittelfristig (2–4 Jahre) |
| Asset-leichter und flexibler Gerätezugang | +1.0% | Nordamerika und Europa, mit Dynamik in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| OEM-Captive-, Händler- und eingebettete Finanzierung | +0.8% | Global, mit Tiefe in Nordamerika, Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Digitale und telematikgestützte Finanzierung | +0.6% | Nordamerika und Europa, gefolgt von Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Geräteaustausch, Flottenmodernisierung und Elektrifizierung | +0.5% | Nordamerika, Europa und Asien-Pazifik, mit wachsender Relevanz im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastruktur- und Bauinvestitionen als Treiber der Gerätebeschaffung
Öffentliche Infrastrukturverpflichtungen bleiben eine wichtige Nachfragequelle für den Markt für Baumaschinenfinanzierung. Große öffentliche Projekte erfordern Maschinenkäufe oder -leasingverträge, bevor Auftragnehmer Projekteinnahmen erhalten. Die Equipment Leasing and Finance Association erklärte, dass die Investitionen in Baumaschinen im vierten Quartal 2025 annualisiert um 3,2 % gewachsen sind. Sie berichtete auch von einem Anstieg von 15 % im Jahresvergleich im März 2026, mit einer Dynamik, die mindestens bis zum dritten Quartal 2026 erwartet wird. Marokko hat Infrastrukturausgaben in Höhe von 11,9 % des BIP von 2024 für Konnektivitäts- und Tourismusinvestitionen bis 2030 vorgezogen[1]Internationaler Währungsfonds, „Makroökonomische Auswirkungen der Beschleunigung öffentlicher Infrastruktur: Fallstudie Marokko”, Internationaler Währungsfonds, elibrary.imf.org. Solche Programme schaffen wiederkehrende Finanzierungsmöglichkeiten und können längere Rückzahlungsfristen unterstützen, wenn Geräte auf Projekten eingesetzt werden, die durch staatliches Kapital gedeckt sind.
Hohe Gerätebeschaffungskosten und Liquiditätssicherung der Auftragnehmer
Höhere Gerätekosten machen Barkäufe für viele Auftragnehmer weniger praktikabel und unterstützen die Nutzung des Marktes für Baumaschinenfinanzierung. Die Equipment Leasing and Finance Association stellte fest, dass 85 % der Endnutzer im Baubereich im Jahr 2025 Gerätefinanzierung als ihren primären Beschaffungsweg nutzten. Dies war der höchste Anteil unter den in der Umfrage erfassten Endnutzersektoren. Die Optimierung des Cashflows war der führende Grund für die Finanzierung, der von 62 % der Endnutzer genannt wurde. Schutz vor Obsoleszenz und Steuervorteile folgten mit 55 % bzw. 51 %[2]Equipment Leasing and Finance Association, „Faktenblatt: Gerätefinanzierung in der Bauindustrie”, Equipment Leasing and Finance Association, elfaonline.org. Größere finanzierte Ticketgrößen können den Umsatz pro Transaktion steigern, auch wenn die Anzahl der Transaktionen langsam wächst.
Verlagerung hin zu asset-leichtem, flexiblem und projektausgerichtetem Gerätezugang
Die Verlagerung vom Geräteeigentum hin zu nutzungsbasiertem Zugang verändert die Produktnachfrage im Markt für Baumaschinenfinanzierung. BNP Paribas Leasing Solutions berichtete in seiner Umfrage vom Dezember 2025, dass 31 % der europäischen Bauführungskräfte Leasing als ihr wichtigstes Finanzierungsmodell für Investitionsausgaben nutzten. Operating-Leasing ermöglicht es Auftragnehmern, Geräte nach einem Projekt zurückzugeben oder auszutauschen, wenn sich die Anforderungen ändern. Diese Flexibilität ist wertvoll, wenn Auslastung und Projektzeitpläne ungewiss sind. Sie verlagert auch das Restwertrisiko vom Kunden auf den Finanzierungsanbieter. Anbieter mit Vermarktungsfähigkeiten und Kenntnissen des Sekundärmarkts sind daher besser positioniert, um diese Strukturen in großem Maßstab anzubieten.
Ausbau der OEM-Captive-, Händler- und eingebetteten Gerätefinanzierung
OEM-Captive-Finanzierungsanbieter erweitern ihre Rolle von der Promotionsfinanzierung zur Lebenszyklusfinanzierung im Markt für Baumaschinenfinanzierung. Caterpillar Financial berichtete in seiner SEC-Einreichung für das erste Quartal 2026 über Darlehen und Finanzierungsleasing mit einer durchschnittlichen ursprünglichen Laufzeit von 51 Monaten. Das Unternehmen erneuerte im August 2025 auch eine revolvierende Kreditfazilität in Höhe von 3,5 Milliarden USD, die die globale Gerätevergabe unterstützt. Händlerbasierte Finanzierung ermöglicht es Kunden, Maschinen, Service und Finanzierung am Point of Sale zu arrangieren. Dies kann bequemer sein als ein separater Bankprozess. Unabhängige Anbieter reagieren darauf, indem sie Lieferantenbeziehungen suchen, die ihnen Zugang zu Händlernetzwerken und gerätespezifischen Informationen verschaffen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Finanzierungskosten und Kreditrisiko der Auftragnehmer | -0.7% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Restwert- und Liquiditätsrisiko bei Gebrauchtgeräten | -0.4% | Global, mit erhöhtem Risiko in Südamerika, Südostasien und Afrika | Mittelfristig (2–4 Jahre) |
| Geräteobsoleszenz und technologische Unsicherheit | -0.3% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Fragmentierte Gerätedaten und Telematikbeschränkungen | -0.2% | Aufstrebendes Asien-Pazifik und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Finanzierungskosten und Kreditrisiko der Auftragnehmer
Erhöhte Finanzierungskosten können die Abschlussquote im Markt für Baumaschinenfinanzierung verringern, selbst wenn die Gerätenachfrage stabil bleibt. Der CapEx Finance Index vom Juni 2026 berichtete von einem Wachstum des neuen Geschäftsvolumens von 11,3 % seit Jahresbeginn[3]Equipment Leasing and Finance Association, „ELFA CapEx Finance Index: Juni 2026”, Equipment Leasing and Finance Association, elfaonline.org. Der Verband identifizierte auch die Kapitalkosten als das primäre Branchenrisiko im zweiten Halbjahr 2026. Kleinere Auftragnehmer sind besonders exponiert, da ihre Einnahmen von der Projektzeitplanung abhängen und ihre Eigenkapitalpuffer begrenzt sein können. Zinssensible Kreditnehmer können unter Druck geraten, wenn die Projektmargen sinken. Kreditqualitätsanforderungen können daher die Vergabe bei kleineren Unternehmen einschränken, obwohl diese Kundengruppe eine erhebliche Gerätenachfrage erzeugt.
Restwert- und Sekundärmarktliquiditätsrisiko bei Gebrauchtgeräten
Restwertungewissheit kann die Rentabilität von Leasing- und Darlehensportfolios im Markt für Baumaschinenfinanzierung verringern. Das Risiko ist bei Operating-Leasing am höchsten, da der Leasinggeber das Gerät nach Vertragsende behält. Eine wesentliche Differenz zwischen angenommenem und realisiertem Restwert kann die erwartete Marge einer Transaktion zunichtemachen. Das Risiko steigt, wenn die Sekundärmarktliquidität nachlässt oder die Gebrauchtgerätepreise schnell fallen. Technologische Veränderungen können ältere Maschinen auch weniger attraktiv machen und künftige Wiederverkaufswerte schwerer prognostizierbar machen. Fragmentierte Telematikdaten in Schwellenmärkten schränken die zuverlässige Geräteüberwachung weiter ein und können Kreditentscheidungen unsicherer machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Finanzierungsart: Eigentumsstrukturen erfüllen weiterhin unterschiedliche Auftragnehmerbedürfnisse
Darlehen, Termindarlehen und Mietkauf repräsentierten im Jahr 2025 53,2 % des Marktanteils am Markt für Baumaschinenfinanzierung. Diese Produkte sind Kreditgebern vertraut und ermöglichen eine klare Eigentumsübertragung an Auftragnehmer. Größere Auftragnehmer nutzen sie häufig, um Geräte in ihrer Bilanz zu erfassen. Besicherte Darlehen und Kreditlinien zusammen machten laut der Equipment Leasing and Finance Association 30 % der Gerätebeschaffungsfinanzierungsmethoden aus. Finanzierungsleasing und Kapitalleasing bieten einen weiteren Weg für Organisationen, die eine Bilanzerfassung bei gleichzeitig definierten Vermögensbedingungen wünschen. Staatliche Stellen und große Infrastrukturauftragnehmer nutzen diese Strukturen, wenn Beschaffungsrichtlinien und Bilanzierungsbehandlung vorhersehbare Verpflichtungen erfordern.
Operating-Leasing wird voraussichtlich bis 2031 mit einer CAGR von 6,9 % wachsen, der höchsten Rate unter den Finanzierungsarten. Die Marktgröße für Baumaschinenfinanzierung in diesem Format profitiert von Auftragnehmern, die am Ende eines Projekts Rückgabemöglichkeiten suchen. Leasing war das dominante Investitionsausgabenmodell für 31 % der von BNP Paribas Leasing Solutions befragten europäischen Bauführungskräfte. Operating-Leasing erfordert eine starke Restwertbewertung und Vermarktungsfähigkeit. Revolvierende Fazilitäten und Flottenfazilitäten spielen eine engere, aber wachsende Rolle bei großen Mietflotten. Diese Fazilitäten bieten flexible Kreditverfügbarkeit, die Veränderungen in der Gerätenachfrage und Projektpipelines verfolgen kann. Die Produktmischung ermöglicht es Kreditnehmern, Eigentums-, Nutzungs- und Rückzahlungsstrukturen auszuwählen, die ihren betrieblichen Anforderungen entsprechen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Gerätetyp: Erdbewegung hält die größte Position, während die Nachfrage nach Hebegeräten steigt
Erdbewegungsgeräte machten im Jahr 2025 39,1 % des Marktanteils am Markt für Baumaschinenfinanzierung aus. Bagger, Planiergeräte, Grader und Lader werden für den Straßenbau, die Standortvorbereitung, Schienenarbeiten und die Stadtentwicklung benötigt. Ihre breite Nutzung unterstützt sowohl die Vergabeaktivität als auch das Vertrauen der Kreditgeber in die Sicherheiten. Baumaschinen belegten in einer Umfrage unter Finanzfachleuten aus dem Jahr 2026 zum zwölften Mal in Folge den ersten Platz beim Finanzierungsinteresse. Erdbewegungsanlagen verfügen in der Regel über etablierte Wiederverkaufskanäle, was Underwriting-Entscheidungen unterstützt. Ihre Rolle über verschiedene Projekttypen hinweg begrenzt auch die Abhängigkeit von einer einzigen Bauanwendung.
Materialhandhabungs- und Hebegeräte werden voraussichtlich bis 2031 mit einer CAGR von 6,1 % wachsen. Die Marktgröße für Baumaschinenfinanzierung in dieser Kategorie wird durch vertikalen Stadtbau, Logistikanlagen und Offshore-Windprojekte gestützt. Turmdrehkrane decken den Bedarf höherer Gebäude und beengter Standorte. Automatisierte Hebesysteme unterstützen den Gerätebedarf in E-Commerce-Fulfillment-Centern. Schwere Meereshebegeräte werden für die Installation von Offshore-Windanlagen benötigt. Straßenbau- und Verdichtungsgeräte folgen den Zyklen der Verkehrsinfrastruktur, während Betongeräte stärker der Bautätigkeit ausgesetzt sind. Spezialgeräte, einschließlich Tunnelbohrmaschinen und Hebevorrichtungen, erfordern in der Regel maßgeschneiderte Finanzierung aufgrund hoher Ticketwerte und projektspezifischer Nutzung.
Nach Anwendung: Infrastruktur bildet die Basis für die Gerätenachfrage
Infrastruktur und Tiefbau machten im Jahr 2025 31,8 % des Marktanteils am Markt für Baumaschinenfinanzierung aus. Staatliche Haushalte machen diese Anwendung zu einer wichtigen Quelle langfristiger Maschinennachfrage. Transportprojekte erfordern umfangreiche Erdbewegung, Pflasterung, Hebe- und Materialhandhabungsgeräte. Öffentliche Programme können auch vorhersehbarere Projektzeitpläne unterstützen als private Bauzyklen. Dies gibt Kreditgebern eine klarere Grundlage für die Bewertung der Flottenauslastung und der Rückzahlungskapazität. Tiefbauprojekte verankern weiterhin die Finanzierungsnachfrage für Straßen, Eisenbahnen, Häfen und städtische Infrastruktur.
Industrie-, Energie- und Prozessanlagen werden voraussichtlich bis 2031 mit einer CAGR von 6,5 % wachsen. Energieinfrastruktur und der Bau von Rechenzentren erhöhen die Nachfrage nach spezialisierten Bauflotten. Hochbau bleibt eine wichtige ergänzende Anwendung, ist jedoch empfindlicher gegenüber Wohn- und Gewerbezyklen. Die Finanzierung im Bergbau und Steinbruchbereich folgt den Rohstoffpreisen und den Investitionsentscheidungen der Bergbauunternehmen. Diese Projekte nutzen häufig längere Laufzeiten und größere Finanzierungsbeträge, da die Geräte über längere Zeiträume betrieben werden. Gemischte und mehrfach anwendbare Flotten werden zunehmend über revolvierende Fazilitäten oder Rahmenleasing finanziert. Eine einzige Fazilität kann mehrere Maschinenkategorien über gleichzeitige Projekte hinweg abdecken und den Verwaltungsaufwand für Kreditnehmer und Kreditgeber reduzieren.
Nach Endnutzer: Auftragnehmer führen, während Vermietungsunternehmen an Dynamik gewinnen
Bau- und Tiefbauunternehmen hielten im Jahr 2025 einen Marktanteil von 46,4 % am Markt für Baumaschinenfinanzierung. Ihr Finanzierungsbedarf hängt von Projekteinnahmen, Flottenauslastung und Bilanzkapazität ab. Die Gruppe umfasst sowohl große Auftragnehmer als auch regionale kleine und mittlere Unternehmen. Diese Vielfalt schafft Nachfrage nach Darlehen, langfristigen Leasingverträgen und projektspezifischen Gerätearrangements. Auftragnehmer können eigene Flotten für wiederkehrende Arbeiten finanzieren und Maschinen für temporäre Bedürfnisse leasen. Ihre zentrale Rolle macht die Kreditperformance der Auftragnehmer für den gesamten Markt für Baumaschinenfinanzierung wichtig.
Geräteverleihunternehmen werden voraussichtlich bis 2031 mit einer CAGR von 6,6 % wachsen. Ihre Expansion spiegelt eine breitere Bewegung hin zum Gerätezugang ohne dauerhaftes Eigentum wider. Vermietungsanbieter sind Finanzkunden, da sie Flotten erwerben und erneuern. Sie konkurrieren auch mit Bank- und Captive-Finanzierungskanälen für kleinere Auftragnehmer, die sich für Miete statt Kauf entscheiden. Bergbau- und Steinbruchunternehmen benötigen längere Laufzeiten und höhere Ticketstrukturen, da Maschinen kapitalintensiv sind und eine lange Betriebslebensdauer haben. Staatliche und kommunale Nutzer verwenden Leasingfinanzierung, um die Haushaltsflexibilität zu erhalten. Industrie- und andere Eigentümer-Betreiber suchen zunehmend nach Finanzierung, die mit Elektrifizierungs- und Emissionsanforderungen verknüpft ist.
Nach Finanzierungsanbieter: Banken behalten ihre Größe, während andere Anbieter ihre Rolle ausbauen
Banken und bankeigene Gerätefinanzierungseinheiten machten im Jahr 2025 47,5 % des Marktes für Baumaschinenfinanzierung aus. Ihre Position spiegelt niedrigere Finanzierungskosten, etablierte Kreditprozesse und langjährige Auftragnehmerbeziehungen wider. Bank of America Global Leasing berichtete im Jahr 2025 von einem neuen Geschäftsvolumen von 17,4 Milliarden USD. Wells Fargo Equipment Finance berichtete von 12,1 Milliarden USD, während BMO Financial Group mehr als 5 Milliarden USD berichtete. Diese Zahlen zeigen das Ausmaß der führenden bankverbundenen Anbieter. Banken bleiben wichtig, wo Kunden eine breite Kreditkapazität und vertraute Finanzierungsbeziehungen schätzen.
Andere bilanzielle Anbieter werden voraussichtlich bis 2031 mit einer CAGR von 7,2 % wachsen. Die Marktgröße für Baumaschinenfinanzierung für diese Anbieter spiegelt das Interesse an langfristigen, vermögensgedeckten Erträgen wider. Diese Gruppe umfasst Versicherungsgesellschaften, Pensionsfonds und Staatsfonds. OEM-Captive-Anbieter nutzen Point-of-Sale-Zugang, Sonderkonditionen und Restwert-Know-how, um mit Banken zu konkurrieren. Unabhängige Leasinggeber, Nichtbanken-Finanzinstitute und Spezialfinanzierungsunternehmen bedienen Gebrauchtgeräte und Kreditnehmer, die nicht den Bankkreditkriterien entsprechen. Der CapEx Finance Index vom Juli 2026 berichtete von einem saisonbereinigten neuen Gerätedealvolumen von 14,3 Milliarden USD, dem höchsten monatlichen Volumen in seiner Geschichte. Die Vielfalt der Anbieter gibt Kreditnehmern mehr Auswahlmöglichkeiten, macht aber Vertriebszugang und Risikoexpertise zu wichtigeren Wettbewerbsfaktoren.
Geografische Analyse
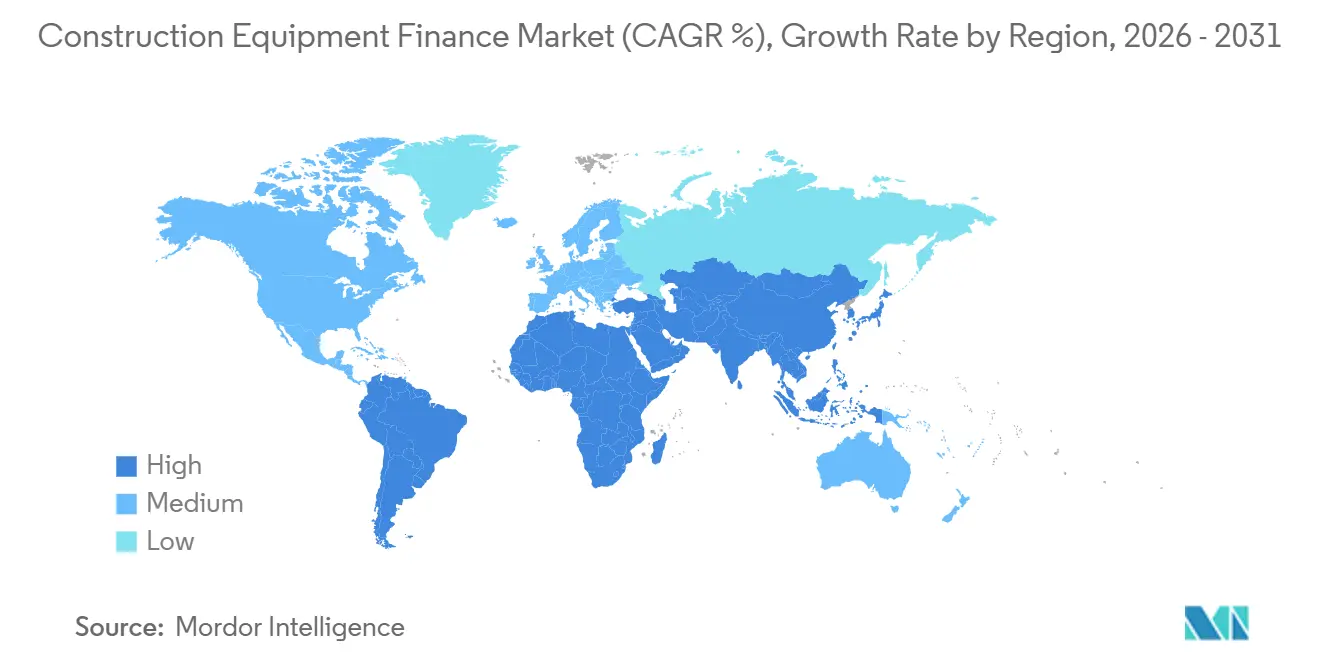
Asien-Pazifik hielt im Jahr 2025 39,6 % des globalen Marktanteils am Markt für Baumaschinenfinanzierung. China und Indien bleiben die wichtigsten Nachfragezentren der Region, da beide große Infrastrukturprogramme unterstützen. Chinas staatlich gesteuerter Investitionszyklus schafft konzentrierte Gerätefinanzierungsvergabemöglichkeiten. Indiens Nationale Infrastrukturpipeline unterstützt die Beschaffung für Straßen, Eisenbahnen und Stadtentwicklung. ICBC Financial Leasing unterstützt die Finanzierung von Ingenieursmaschinen, Hafengeräten und Eisenbahninfrastrukturanlagen. Südostasiatische Länder, darunter Indonesien, Vietnam, Malaysia und Thailand, sind aufstrebende Zentren für Gerätefinanzierungsaktivitäten. Japan verzeichnete eine stabilere Nachfrage aus städtischer Erneuerung und Katastrophenschutzprojekten. Die Japan Bank for International Cooperation stellte im Jahr 2025 14,3 Millionen USD innerhalb einer syndizierten Fazilität von 23,8 Millionen USD für PT. SMFL Leasing Indonesia für Baumaschinenleasing bereit.
Nordamerika und Europa machen ein erhebliches Volumen an Baumaschinenfinanzierung aus, da die Finanzierungsdurchdringung und der Flottenersatzbedarf hoch sind. Die Vereinigten Staaten verfügen über eine ausgereifte Kreditinfrastruktur und eine große installierte Maschinenbasis. Baumaschinen blieben die drittgrößte Gerätekategorie nach neuem Geschäftsvolumen. In Europa unterstützen etablierte Leasingrahmen den nutzungsbasierten Zugang zu Maschinen. Groupe BPCE gründete BPCE Equipment Solutions nach der Übernahme von Société Générale Equipment Finance im ersten Quartal 2025[4]Groupe BPCE, „Die Gründung von BPCE Equipment Solutions macht BPCE zum europäischen Marktführer und einem bedeutenden globalen Akteur im Geräteleasing-Markt”, Groupe BPCE, newsroom-en.groupebpce.fr. Südamerika bleibt kleiner, mit einer Nachfrage, die mit Rohstoffinvestitionen und Infrastrukturimpulsen verknüpft ist, während Währungsrisiken und Kreditverfügbarkeit den Zugang einschränken können.
Der Nahe Osten und Afrika verzeichneten die schnellste prognostizierte regionale CAGR von 6,8 % bis 2031. Saudi-Arabien und die Vereinigten Arabischen Emirate unterstützen die Gerätenachfrage durch große Bauprogramme und Infrastrukturinvestitionen. Diese Programme schaffen Nachfrage nach Spezialgeräten und damit verbundenen Finanzierungsstrukturen. Die Region verfügt auch über einen eigenständigen Scharia-konformen Finanzierungskanal, einschließlich Ijarah-basiertem Leasing. Dieser Kanal prägt das Produktdesign und die Kreditgeberberechtigung für die Gerätebeschaffung. Al Rajhi Bank bietet ein Gerätefinanzierungsprogramm für Geschäftskunden in Saudi-Arabien an. Der Marktanteil für Baumaschinenfinanzierung in dieser Region liegt unter dem der Asien-Pazifik-Region, aber die Projektpipeline unterstützt ein höheres Wachstum. Regionale Anbieter müssen konventionelle und Scharia-konforme Produkte kombinieren, um unterschiedliche Kundenbedürfnisse zu erfüllen.

Wettbewerbslandschaft
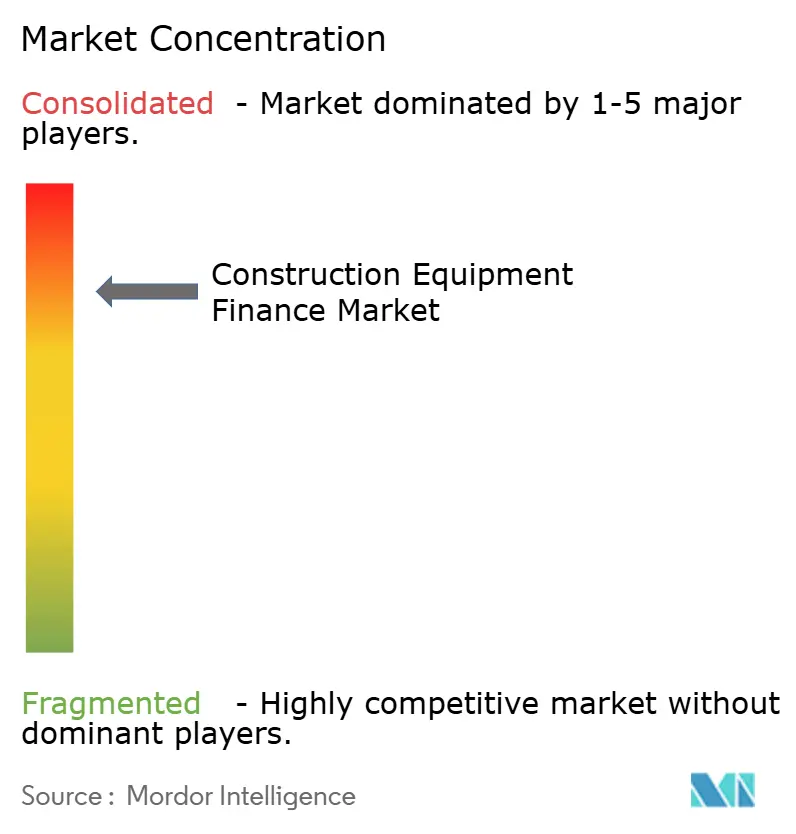
Der Markt für Baumaschinenfinanzierung ist unter führenden globalen Institutionen sowie regionalen Banken, Nichtbanken-Finanzinstituten und Spezialleasing-Unternehmen konsolidiert. Banken behalten die größte Anbieterposition aufgrund ihrer Finanzierungskapazität und etablierten Auftragnehmerbeziehungen. OEM-Captive-Finanzierungsarme haben einen Vorteil beim Operating-Leasing, da sie Geräteverkauf, Service, Wiederverkauf und Finanzierung verbinden können. Sie können auch ihr Anlagenwissen nutzen, um das Restwertrisiko zu steuern. Regionale Anbieter bleiben relevant, da sie kleinere Auftragnehmer und lokalisierte Kreditbedürfnisse bedienen. Diese Struktur lässt Raum für sowohl großvolumige Anbieter als auch Spezialfinanzierer.
Groupe BPCE gründete BPCE Equipment Solutions nach der Übernahme von Société Générale Equipment Finance im ersten Quartal 2025. Das kombinierte Unternehmen verfügte über ein professionelles Gerätedarlehensportfolio von nahezu 15 Milliarden EUR. Die Transaktion stärkte seine Position im europäischen Geräteleasing. DLL Group formalisierte im Juni 2026 eine strategische Partnerschaft mit dem Komitee für europäische Baumaschinen. Die Partnerschaft gibt DLL direkten Kontakt zu Bau-OEMs, Händlern und Distributoren in Europa. Die erneuerte Kreditfazilität von Caterpillar Financial in Höhe von 3,5 Milliarden USD demonstriert auch die Bilanzunterstützung, die großen Captive-Anbietern zur Verfügung steht.
Digitale Vergabe und Telematik werden zu wichtigen Differenzierungspunkten im Markt für Baumaschinenfinanzierung. Gerätedaten können die Überwachung von Auslastung und Betriebsbedingungen unterstützen. Dies kann das Underwriting verbessern, wenn Finanzierungsbedingungen widerspiegeln, wie Maschinen genutzt werden. Die relevantesten Möglichkeiten umfassen Finanzierung für elektrische und emissionsarme Geräte, flexible Rückzahlung für kleinere Auftragnehmer und Gebrauchtgerätefinanzierung. Volvo Financial Services und Volvo Penta führten im April 2026 eine 7-jährige gebündelte Leasingstruktur für elektrische Geländefahrzeuge ein. DFDS wurde der erste Kunde und leaste 6 elektrische RoRo-Zugmaschinen zur Lieferung in den Niederlanden im zweiten Quartal 2026. Diese Strukturen können die anfänglichen Kostenbarrieren senken und den Anbietern gleichzeitig eine Rolle bei der Steuerung von Technologie- und Wiederverkaufsrisiken geben.
Marktführer im Bereich Baumaschinenfinanzierung
Caterpillar Financial Services (Cat Financial)
Deere & Company / John Deere Financial
Komatsu Financial
Wells Fargo Equipment Finance
BNP Paribas Leasing Solutions
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Der CapEx Finance Index der ELFA für Juli 2026 verzeichnete saisonbereinigte neue Gerätedealvolumina von 14,3 Milliarden USD, das höchste monatliche Volumen in der Geschichte der ELFA.
- Juni 2026: DLL Group formalisierte eine strategische Partnerschaft mit dem Komitee für europäische Baumaschinen und stärkte damit sein Engagement bei Herstellern und Händlern in ganz Europa.
- April 2026: Volvo Penta und Volvo Financial Services kündigten eine 7-jährige gebündelte Leasingstruktur für elektrische Geländefahrzeuge an. DFDS wurde der erste Kunde und leaste 6 MOL RME225 elektrische RoRo-Zugmaschinen zur Lieferung in den Niederlanden im zweiten Quartal 2026.
- März 2026: Mitsubishi HC Capital Inc. schloss eine Kapital- und Geschäftsallianz mit DENZAI K.K., um die Finanzierung für große Krane auszubauen und Anlagenbetriebsmodelle zu entwickeln.


Berichtsumfang des globalen Marktes für Baumaschinenfinanzierung
Der Markt für Baumaschinenfinanzierung umfasst Darlehen, Leasingverträge, Mietkaufvereinbarungen und andere Finanzierungslösungen, die es Auftragnehmern, Bauunternehmen und Gerätebetreibern ermöglichen, neue oder gebrauchte Maschinen wie Bagger, Lader, Krane und Erdbewegungsgeräte zu erwerben. Er hilft Kunden, den anfänglichen Kapitalbedarf zu reduzieren, die Liquidität zu erhalten und Gerätezahlungen an die Projekt-Cashflows anzupassen, während Finanzierungsanbieter Erträge durch Zinsen, Leasingzahlungen und gerätebezogene Dienstleistungen erzielen.
Der globale Markt für Baumaschinenfinanzierung ist segmentiert nach Finanzierungsart (Darlehen, Finanzierungsleasing und mehr), Gerätetyp (Erdbewegung, Materialhandhabung und mehr), Anwendung (Hochbau, Infrastruktur und mehr), Endnutzer (Auftragnehmer, Vermietungsunternehmen und mehr), Finanzierungsanbieter (Banken, OEM-Captive und mehr) und Geografie. Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Darlehen, Termindarlehen und Mietkauf |
| Finanzierungsleasing / Kapitalleasing |
| Operating-Leasing |
| Revolvierende Fazilitäten und Flottenfazilitäten |
| Erdbewegungsgeräte |
| Materialhandhabungs- und Hebegeräte |
| Straßenbau- und Verdichtungsgeräte |
| Betongeräte |
| Sonstige Spezialgeräte |
| Hochbau |
| Infrastruktur und Tiefbau |
| Bergbau und Steinbruch |
| Industrie-, Energie- und Prozessanlagen |
| Gemischte / mehrfach anwendbare Flotten |
| Bau- und Tiefbauunternehmen |
| Geräteverleihunternehmen |
| Bergbau- und Steinbruchunternehmen |
| Staatliche und kommunale Einrichtungen |
| Industrie-, Energie- und sonstige Eigentümer-Betreiber |
| Banken und bankeigene Gerätefinanzierungseinheiten |
| OEM-Captive-Finanzierungsgesellschaften |
| Unabhängige Leasinggeber, Nichtbanken-Finanzinstitute und Spezialfinanzierungsunternehmen |
| Sonstige bilanzielle Anbieter |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Finanzierungsart | Darlehen, Termindarlehen und Mietkauf | |
| Finanzierungsleasing / Kapitalleasing | ||
| Operating-Leasing | ||
| Revolvierende Fazilitäten und Flottenfazilitäten | ||
| Nach Gerätetyp | Erdbewegungsgeräte | |
| Materialhandhabungs- und Hebegeräte | ||
| Straßenbau- und Verdichtungsgeräte | ||
| Betongeräte | ||
| Sonstige Spezialgeräte | ||
| Nach Anwendung | Hochbau | |
| Infrastruktur und Tiefbau | ||
| Bergbau und Steinbruch | ||
| Industrie-, Energie- und Prozessanlagen | ||
| Gemischte / mehrfach anwendbare Flotten | ||
| Nach Endnutzer | Bau- und Tiefbauunternehmen | |
| Geräteverleihunternehmen | ||
| Bergbau- und Steinbruchunternehmen | ||
| Staatliche und kommunale Einrichtungen | ||
| Industrie-, Energie- und sonstige Eigentümer-Betreiber | ||
| Nach Finanzierungsanbieter | Banken und bankeigene Gerätefinanzierungseinheiten | |
| OEM-Captive-Finanzierungsgesellschaften | ||
| Unabhängige Leasinggeber, Nichtbanken-Finanzinstitute und Spezialfinanzierungsunternehmen | ||
| Sonstige bilanzielle Anbieter | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für die Baumaschinenfinanzierung?
Der Sektor wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,2 % wachsen und bis 2031 134,4 Milliarden USD erreichen.
Welche Finanzierungsstruktur wächst am schnellsten?
Operating-Leasing wird voraussichtlich bis 2031 mit einer CAGR von 6,9 % wachsen, da Auftragnehmer mehr Geräteflexibilität suchen.
Welche Gerätekategorie zieht die meiste Finanzierung an?
Erdbewegungsgeräte hielten im Jahr 2025 39,1 % des Finanzierungswertes, da sie für alle wichtigen Projekttypen benötigt werden.
Warum nutzen Auftragnehmer Gerätefinanzierung?
Die Optimierung des Cashflows war der führende Grund, der von 62 % der Endnutzer genannt wurde, während 85 % im Jahr 2025 Finanzierung als ihren Hauptbeschaffungsweg nutzten.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Der Nahe Osten und Afrika wird voraussichtlich mit einer CAGR von 6,8 % wachsen, unterstützt durch große Infrastruktur- und Bauprogramme.
Welche Anbieter führen die Gerätefinanzierung an?
Banken und bankeigene Einheiten hielten im Jahr 2025 47,5 % des Wertes, während andere bilanzielle Anbieter mit einer CAGR von 7,2 % am schnellsten wachsen sollen.
Seite zuletzt aktualisiert am:



