
Taille et part du marché du financement des équipements de construction
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
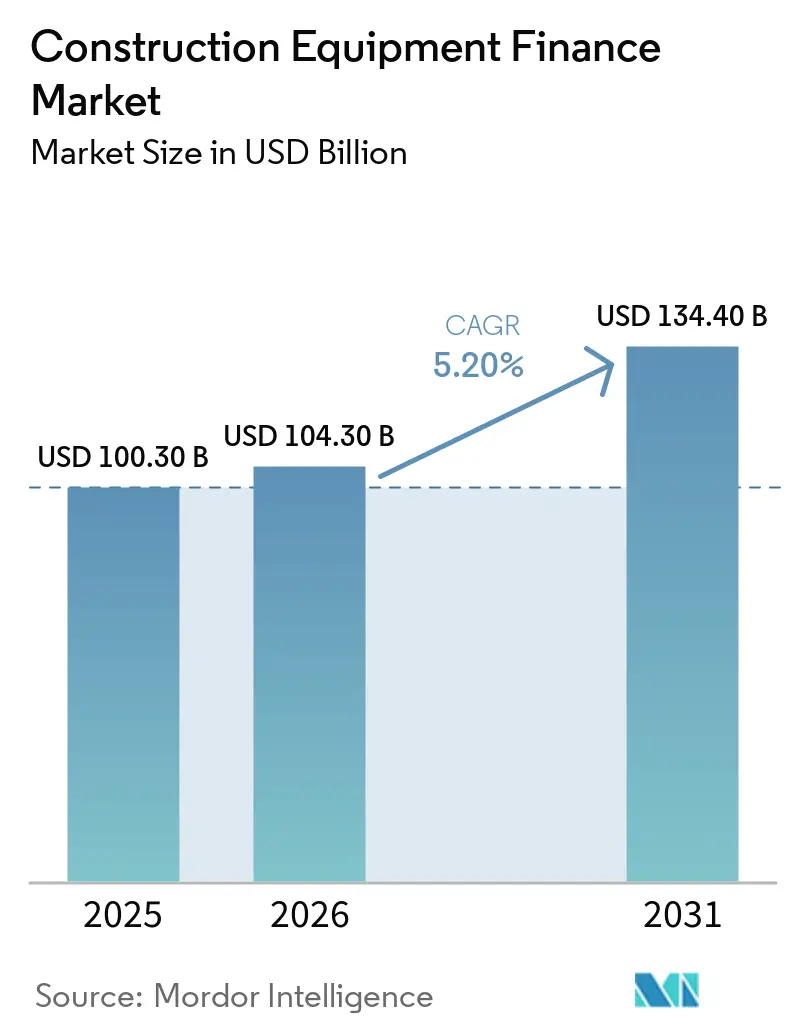
| Taille du Marché (2026) | 104.30 Milliards de dollars |
| Taille du Marché (2031) | 134.40 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.20 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du financement des équipements de construction par Mordor Intelligence
La taille du marché du financement des équipements de construction était évaluée à 100,3 milliards USD en 2025 et devrait croître de 104,3 milliards USD en 2026 pour atteindre 134,4 milliards USD d'ici 2031, à un CAGR de 5,2 % au cours de la période de prévision (2026-2031). Les engagements en matière d'infrastructures publiques soutiennent un besoin durable de machines financées, car les projets nécessitent de grandes flottes avant de générer des flux de trésorerie. Aux États-Unis, l'investissement dans les machines de construction a progressé à un taux annualisé de 3,2 % au quatrième trimestre 2025 et a augmenté de 15 % en glissement annuel en mars 2026, ce qui soutient la demande d'équipements au moins jusqu'au troisième trimestre 2026. Les prix élevés des machines et le besoin des entrepreneurs de préserver leur liquidité maintiennent le financement au cœur des décisions d'approvisionnement. Les prêteurs adaptent également leurs produits aux flux de trésorerie liés aux projets, aux données d'utilisation des équipements et à la demande croissante d'accès flexible aux équipements. La concurrence dépend de plus en plus de la portée des concessionnaires, de la gestion des valeurs résiduelles et de la capacité à combiner le financement avec le soutien en matière d'équipements et de services.
Points clés du rapport
- Par type de financement, les prêts, prêts à terme et contrats de location-vente détenaient 53,2 % de la part du marché du financement des équipements de construction en 2025, tandis que les contrats de location simple enregistraient le CAGR projeté le plus élevé à 6,9 % jusqu'en 2031.
- Par type d'équipement, les équipements de terrassement détenaient 39,1 % de la part du marché du financement des équipements de construction en 2025, tandis que les équipements de manutention et de levage enregistraient le CAGR projeté le plus élevé à 6,1 % jusqu'en 2031.
- Par application, les infrastructures et le génie civil représentaient 31,8 % de la part du marché du financement des équipements de construction en 2025, tandis que les installations industrielles, énergétiques et de traitement enregistraient le CAGR projeté le plus élevé à 6,5 % jusqu'en 2031.
- Par utilisateur final, les entrepreneurs en construction et génie civil détenaient 46,4 % de la part du marché du financement des équipements de construction en 2025, tandis que les sociétés de location d'équipements enregistraient le CAGR projeté le plus élevé à 6,6 % jusqu'en 2031.
- Par fournisseur de financement, les banques et les unités de financement d'équipements appartenant à des banques détenaient 47,5 % de la part du marché du financement des équipements de construction en 2025, tandis que les autres fournisseurs au bilan enregistraient le CAGR projeté le plus élevé à 7,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du financement des équipements de construction
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement dans les infrastructures et la construction | +1.8% | Mondial, avec une concentration en Asie-Pacifique, en Amérique du Nord et au Moyen-Orient | Long terme (≥ 4 ans) |
| Coûts élevés des équipements et préservation de la liquidité | +1.2% | Mondial, particulièrement en Amérique du Sud, en Asie du Sud-Est et en Afrique | Moyen terme (2-4 ans) |
| Accès flexible aux équipements sans actifs lourds | +1.0% | Amérique du Nord et Europe, avec une dynamique en Asie-Pacifique | Moyen terme (2-4 ans) |
| Finance OEM-captive, concessionnaire et intégrée | +0.8% | Mondial, avec une profondeur en Amérique du Nord, en Europe et au Japon | Court terme (≤ 2 ans) |
| Finance numérique et télématique | +0.6% | Amérique du Nord et Europe, suivies de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Remplacement des équipements, modernisation des flottes et électrification | +0.5% | Amérique du Nord, Europe et Asie-Pacifique, avec une pertinence croissante au Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'investissement dans les infrastructures et la construction stimule l'acquisition d'équipements
Les engagements en matière d'infrastructures publiques restent une source majeure de demande pour le marché du financement des équipements de construction. Les grands projets publics nécessitent des achats ou des locations de machines avant que les entrepreneurs ne perçoivent les revenus du projet. L'Equipment Leasing and Finance Association a déclaré que l'investissement dans les machines de construction a progressé de 3,2 % en rythme annualisé au quatrième trimestre 2025. Elle a également signalé une augmentation de 15 % en glissement annuel en mars 2026, avec une dynamique attendue au moins jusqu'au troisième trimestre 2026. Le Maroc a anticipé des dépenses d'infrastructure équivalant à 11,9 % du PIB 2024 pour les investissements en matière de connectivité et de tourisme jusqu'en 2030[1]Fonds monétaire international, « Impact macroéconomique de l'accélération des infrastructures publiques : étude de cas du Maroc », Fonds monétaire international, elibrary.imf.org. De tels programmes créent des opportunités de financement récurrentes et peuvent soutenir des durées de remboursement plus longues lorsque les équipements sont utilisés sur des projets adossés à des capitaux souverains.
Coûts élevés d'acquisition des équipements et préservation de la liquidité des entrepreneurs
Des coûts d'équipements plus élevés rendent les achats au comptant moins pratiques pour de nombreux entrepreneurs et soutiennent le recours au marché du financement des équipements de construction. L'Equipment Leasing and Finance Association a constaté que 85 % des utilisateurs finaux dans la construction ont eu recours au financement d'équipements comme principal mode d'approvisionnement en 2025. Il s'agissait de la proportion la plus élevée parmi les secteurs d'utilisateurs finaux suivis dans l'enquête. L'optimisation des flux de trésorerie était la principale raison du financement, citée par 62 % des utilisateurs finaux. La protection contre l'obsolescence et les avantages fiscaux suivaient respectivement à 55 % et 51 %[2]Equipment Leasing and Finance Association, « Fiche d'information : le financement des équipements dans le secteur de la construction », Equipment Leasing and Finance Association, elfaonline.org. Des montants de transactions financées plus importants peuvent augmenter le chiffre d'affaires par transaction même lorsque le nombre de transactions croît lentement.
Évolution vers un accès aux équipements sans actifs lourds, flexible et aligné sur les projets
Le passage de la propriété des équipements à un accès basé sur l'utilisation modifie la demande de produits sur le marché du financement des équipements de construction. BNP Paribas Leasing Solutions a indiqué que 31 % des dirigeants européens de la construction utilisaient le crédit-bail comme principal modèle de financement des dépenses d'investissement dans son enquête de décembre 2025. Les contrats de location simple permettent aux entrepreneurs de restituer les équipements après un projet ou de les remplacer lorsque les besoins changent. Cette flexibilité est précieuse lorsque l'utilisation et les calendriers de projet sont incertains. Elle transfère également l'exposition à la valeur résiduelle du client vers le fournisseur de financement. Les fournisseurs disposant de capacités de revente et d'une connaissance du marché secondaire sont donc mieux positionnés pour proposer ces structures à grande échelle.
Expansion du financement OEM-captif, des concessionnaires et du financement intégré des équipements
Les fournisseurs de financement OEM-captifs étendent leur rôle du financement promotionnel au financement du cycle de vie sur le marché du financement des équipements de construction. Caterpillar Financial a déclaré des prêts et des contrats de crédit-bail avec une durée initiale moyenne de 51 mois dans son dépôt SEC du premier trimestre 2026. La société a également renouvelé une facilité de crédit renouvelable de 3,5 milliards USD en août 2025, soutenant l'origination mondiale d'équipements. Le financement par les concessionnaires permet aux clients d'organiser les machines, le service et le financement au point de vente. Cela peut être plus pratique qu'un processus bancaire séparé. Les fournisseurs indépendants répondent en cherchant des relations avec des fournisseurs qui leur donnent accès aux réseaux de concessionnaires et aux informations spécifiques aux équipements.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de financement élevés et risque de crédit des entrepreneurs | -0.7% | Mondial, particulièrement en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Risque de valeur résiduelle et de liquidité des équipements d'occasion | -0.4% | Mondial, avec un risque amplifié en Amérique du Sud, en Asie du Sud-Est et en Afrique | Moyen terme (2-4 ans) |
| Obsolescence des équipements et incertitude technologique | -0.3% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Données d'actifs fragmentées et contraintes télématiques | -0.2% | Asie-Pacifique émergente et Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de financement élevés et risque de crédit des entrepreneurs
Des coûts de financement élevés peuvent réduire la conversion des transactions sur le marché du financement des équipements de construction même lorsque la demande d'équipements reste ferme. L'indice CapEx Finance de juin 2026 a signalé une croissance du volume de nouvelles affaires depuis le début de l'année de 11,3 %[3]Equipment Leasing and Finance Association, « Indice ELFA CapEx Finance : juin 2026 », Equipment Leasing and Finance Association, elfaonline.org. L'association a également identifié le coût des fonds comme le principal risque sectoriel au cours du second semestre 2026. Les petits entrepreneurs sont particulièrement exposés car leurs revenus dépendent du calendrier des projets et leurs réserves de fonds propres peuvent être limitées. Les emprunteurs sensibles aux taux peuvent subir des pressions lorsque les marges des projets se réduisent. Les exigences en matière de qualité de crédit peuvent donc limiter les originations parmi les petites entreprises, même si ce groupe de clients génère une demande d'équipements substantielle.
Risque de valeur résiduelle des équipements d'occasion et de liquidité du marché secondaire
L'incertitude sur la valeur résiduelle peut réduire la rentabilité des portefeuilles de crédit-bail et de prêts sur le marché du financement des équipements de construction. Le risque est le plus élevé pour les contrats de location simple car le bailleur conserve l'équipement à la fin du contrat. Un écart significatif entre la valeur résiduelle supposée et la valeur résiduelle réalisée peut supprimer la marge attendue sur une transaction. Le risque augmente lorsque la liquidité du marché secondaire s'affaiblit ou que les valeurs des équipements d'occasion chutent rapidement. Les changements technologiques peuvent également rendre les machines plus anciennes moins attractives et rendre les valeurs de revente futures plus difficiles à prévoir. La fragmentation des données télématiques dans les marchés émergents limite davantage la surveillance fiable des actifs et peut rendre les décisions de crédit moins certaines.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de financement : les structures de propriété continuent de répondre aux différents besoins des entrepreneurs
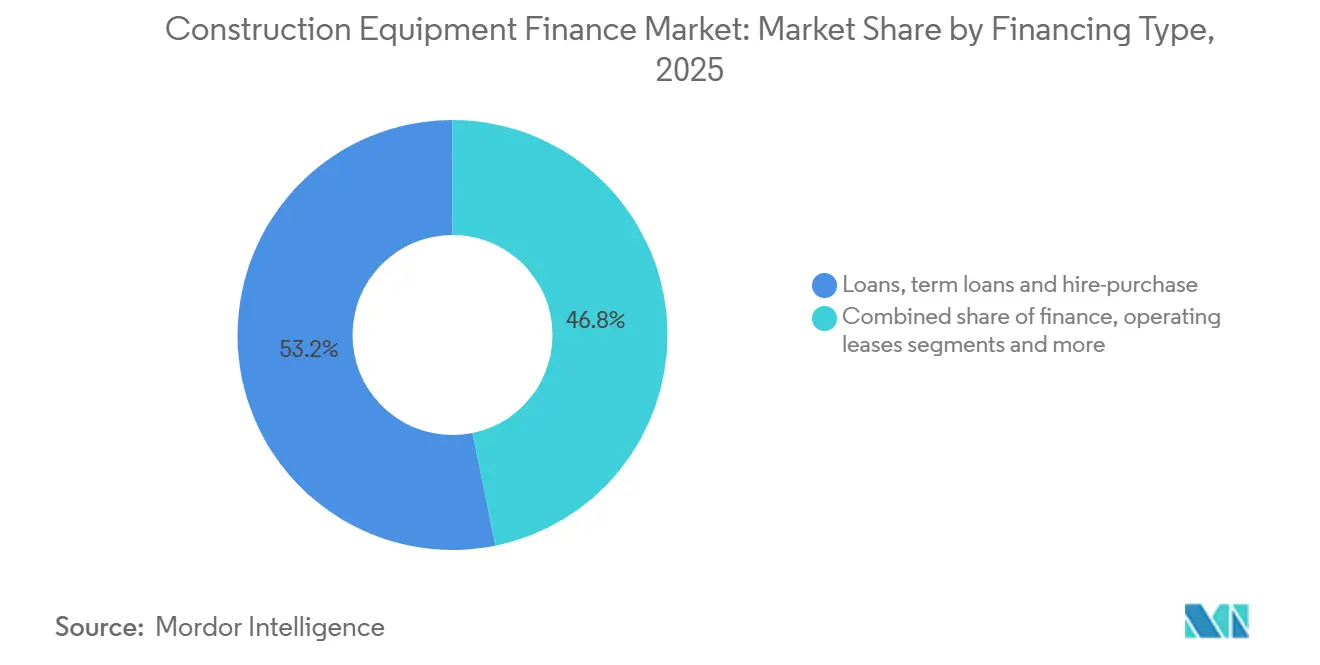
Les prêts, prêts à terme et contrats de location-vente représentaient 53,2 % de la part du marché du financement des équipements de construction en 2025. Ces produits restent familiers aux prêteurs et assurent un transfert de propriété clair aux entrepreneurs. Les grands entrepreneurs les utilisent souvent pour inscrire les équipements à leur bilan. Les prêts garantis et les lignes de crédit représentaient ensemble 30 % des méthodes de financement de l'acquisition d'équipements, selon l'Equipment Leasing and Finance Association. Les contrats de crédit-bail et les contrats de location-financement offrent une autre voie aux organisations qui souhaitent une reconnaissance au bilan tout en maintenant des conditions d'actifs définies. Les organismes gouvernementaux et les grands entrepreneurs en infrastructure utilisent ces structures lorsque la politique d'approvisionnement et le traitement comptable exigent des engagements prévisibles.
Les contrats de location simple devraient se développer à un CAGR de 6,9 % jusqu'en 2031, le taux le plus élevé parmi les types de financement. La taille du marché du financement des équipements de construction pour ce format bénéficie des entrepreneurs qui cherchent des options de retour à la fin d'un projet. Le crédit-bail était le modèle de dépenses d'investissement dominant pour 31 % des dirigeants européens de la construction interrogés par BNP Paribas Leasing Solutions. Les contrats de location simple nécessitent une évaluation solide de la valeur résiduelle et une capacité de revente. Les facilités renouvelables et de flotte jouent un rôle plus restreint mais croissant parmi les grandes flottes de location. Ces facilités offrent une disponibilité de crédit flexible qui peut suivre les évolutions de la demande d'équipements et des pipelines de projets. La gamme de produits permet aux emprunteurs de sélectionner des structures de propriété, d'utilisation et de remboursement adaptées à leurs besoins opérationnels.


Par type d'équipement : le terrassement occupe la position la plus importante tandis que la demande en levage augmente
Les équipements de terrassement représentaient 39,1 % de la part du marché du financement des équipements de construction en 2025. Les excavatrices, bulldozers, niveleuses et chargeuses sont nécessaires pour la construction routière, la préparation des sites, les travaux ferroviaires et le développement urbain. Leur utilisation étendue soutient à la fois l'activité d'origination et la confiance des prêteurs dans les garanties. Les équipements de construction se sont classés premiers en termes d'appétit de financement pour la 12e année consécutive dans une enquête 2026 auprès de professionnels de la finance. Les actifs de terrassement ont tendance à disposer de canaux de revente établis, ce qui contribue à soutenir les décisions de souscription. Leur rôle dans tous les types de projets limite également la dépendance à une seule application de construction.
Les équipements de manutention et de levage devraient croître à un CAGR de 6,1 % jusqu'en 2031. La taille du marché du financement des équipements de construction pour cette catégorie est soutenue par la construction urbaine verticale, les installations logistiques et les projets d'éoliennes offshore. Les grues à tour répondent aux besoins des bâtiments plus hauts et des sites contraints. Les systèmes de levage automatisés soutiennent les besoins en équipements des centres de distribution du commerce électronique. Les équipements de levage marin lourd sont nécessaires pour l'installation d'éoliennes offshore. Les équipements de construction routière et de compactage suivent les cycles des infrastructures de transport, tandis que les équipements à béton sont plus exposés à l'activité de construction. Les équipements spécialisés, notamment les tunneliers et les engins de levage, nécessitent généralement un financement sur mesure en raison des montants élevés des transactions et de l'utilisation spécifique aux projets.
Par application : les infrastructures constituent la base de la demande en équipements
Les infrastructures et le génie civil représentaient 31,8 % de la part du marché du financement des équipements de construction en 2025. Les budgets gouvernementaux font de cette application une source importante de demande de machines à longue durée. Les projets de transport nécessitent des équipements étendus de terrassement, de pavage, de levage et de manutention. Les programmes publics peuvent également soutenir des calendriers de projets plus prévisibles que les cycles de construction privés. Cela donne aux prêteurs une base plus claire pour évaluer l'utilisation des flottes et la capacité de remboursement. Les projets civils continuent d'ancrer la demande de financement pour les routes, les voies ferrées, les ports et les infrastructures urbaines.
Les installations industrielles, énergétiques et de traitement devraient croître à un CAGR de 6,5 % jusqu'en 2031. Les infrastructures énergétiques et la construction de centres de données ajoutent une demande pour des flottes de construction spécialisées. La construction de bâtiments reste une application complémentaire importante, mais elle est plus sensible aux cycles résidentiels et commerciaux. Le financement des mines et carrières suit les prix des matières premières et les décisions de dépenses d'investissement des sociétés minières. Ces projets utilisent souvent des durées plus longues et des montants de financement plus importants car les équipements fonctionnent pendant de longues périodes. Les flottes mixtes et multi-applications sont de plus en plus financées par des facilités renouvelables ou des contrats de location-cadre. Une seule facilité peut couvrir plusieurs catégories de machines sur des projets simultanés et réduire l'administration pour l'emprunteur et le prêteur.
Par utilisateur final : les entrepreneurs sont en tête tandis que les sociétés de location prennent de l'élan
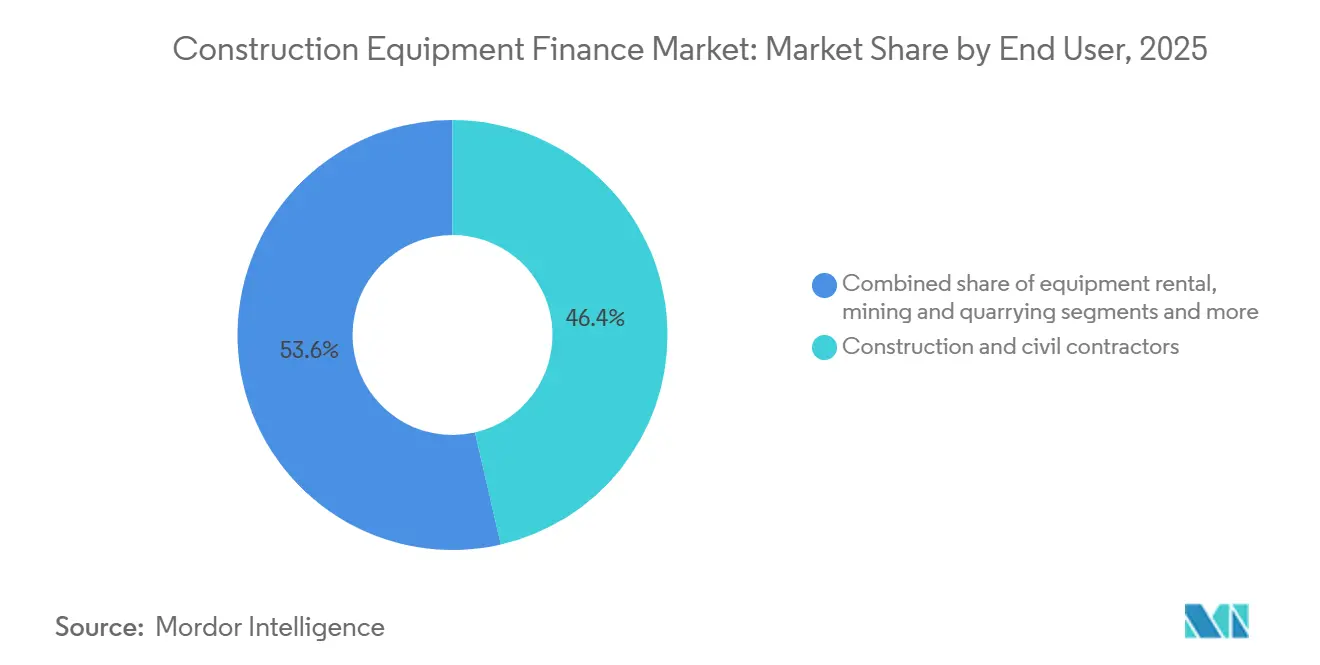
Les entrepreneurs en construction et génie civil détenaient 46,4 % de la part du marché du financement des équipements de construction en 2025. Leurs besoins de financement dépendent des revenus des projets, de l'utilisation des flottes et de la capacité du bilan. Le groupe comprend de grands entrepreneurs ainsi que des petites et moyennes entreprises régionales. Cette diversité crée une demande de prêts, de contrats de location à long terme et d'arrangements d'équipements spécifiques aux projets. Les entrepreneurs peuvent financer des flottes en propriété pour les travaux récurrents et louer des machines pour des besoins temporaires. Leur rôle central rend la performance de crédit des entrepreneurs importante pour l'ensemble du marché du financement des équipements de construction.
Les sociétés de location d'équipements devraient croître à un CAGR de 6,6 % jusqu'en 2031. Leur expansion reflète une tendance plus large vers l'accès aux équipements sans propriété permanente. Les fournisseurs de location sont des clients de financement car ils acquièrent et renouvellent des flottes. Ils concurrencent également les canaux de financement bancaires et captifs pour les petits entrepreneurs qui choisissent de louer plutôt que d'acheter. Les sociétés minières et d'extraction nécessitent des durées plus longues et des structures à montants plus élevés car les machines sont capitalistiques et ont une longue durée de vie opérationnelle. Les entités gouvernementales et municipales utilisent le crédit-bail pour préserver la flexibilité budgétaire. Les propriétaires-exploitants industriels et autres cherchent de plus en plus un financement lié à l'électrification et aux exigences en matière d'émissions.
Par fournisseur de financement : les banques maintiennent leur position dominante tandis que d'autres fournisseurs étendent leur rôle
Les banques et les unités de financement d'équipements appartenant à des banques représentaient 47,5 % du marché du financement des équipements de construction en 2025. Leur position reflète des coûts de financement plus faibles, des processus de crédit établis et des relations durables avec les entrepreneurs. Bank of America Global Leasing a déclaré 17,4 milliards USD de volume de nouvelles affaires en 2025. Wells Fargo Equipment Finance a déclaré 12,1 milliards USD, tandis que BMO Financial Group a déclaré plus de 5 milliards USD. Ces chiffres montrent l'ampleur des principaux fournisseurs affiliés à des banques. Les banques restent importantes là où les clients valorisent une large capacité de crédit et des relations de financement familières.
Les autres fournisseurs au bilan devraient se développer à un CAGR de 7,2 % jusqu'en 2031. La taille du marché du financement des équipements de construction pour ces fournisseurs reflète l'intérêt pour les revenus à long terme adossés à des actifs. Ce groupe comprend les compagnies d'assurance, les fonds de pension et les fonds souverains. Les fournisseurs OEM-captifs utilisent l'accès au point de vente, les taux promotionnels et la connaissance des valeurs résiduelles pour concurrencer les banques. Les bailleurs indépendants, les sociétés financières non bancaires et les sociétés de financement spécialisées servent les équipements d'occasion et les emprunteurs qui ne correspondent pas aux critères de crédit bancaires. L'indice CapEx Finance de juillet 2026 a signalé 14,3 milliards USD de volume de transactions d'équipements neufs ajusté des variations saisonnières, le volume mensuel le plus élevé de son histoire. La diversité des fournisseurs offre aux emprunteurs plus de choix, mais rend l'accès à la distribution et l'expertise en gestion des risques plus importants comme facteurs de compétitivité.
Analyse géographique
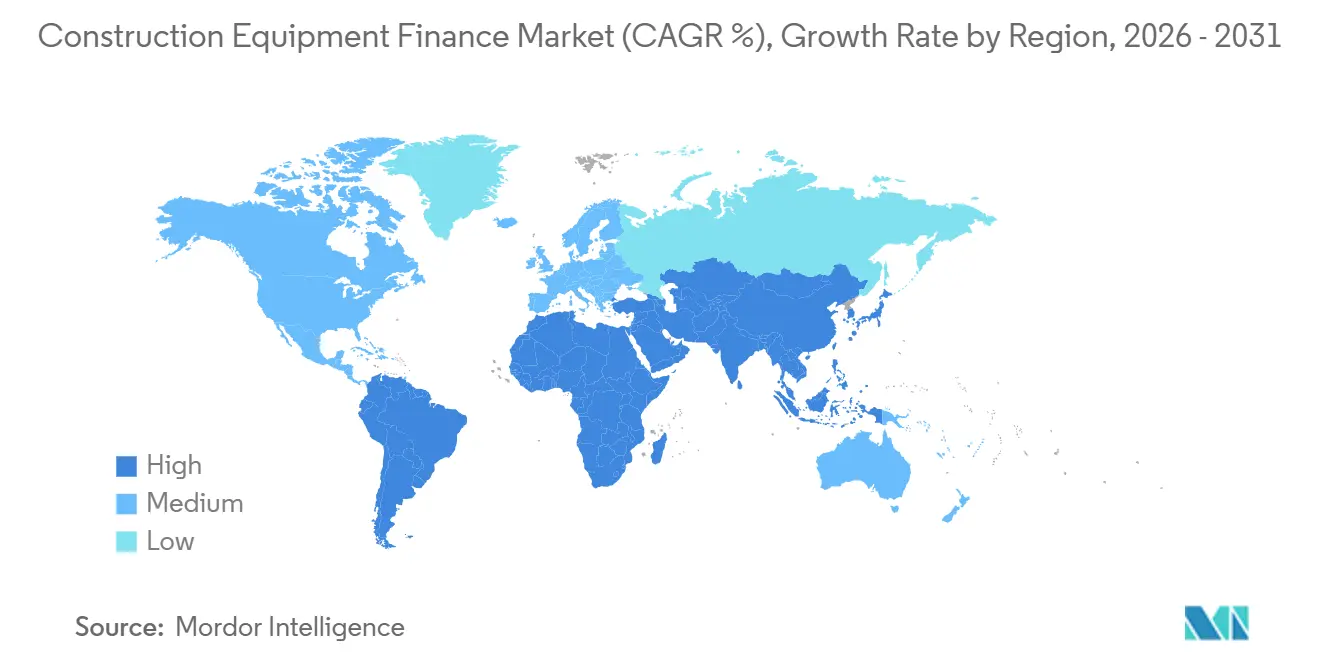
L'Asie-Pacifique détenait 39,6 % de la part du marché mondial du financement des équipements de construction en 2025. La Chine et l'Inde restent les principaux centres de demande de la région car les deux pays soutiennent de grands programmes d'infrastructure. Le cycle d'investissement piloté par l'État en Chine crée des opportunités d'origination de financement d'équipements concentrées. Le Programme national d'infrastructure de l'Inde soutient les achats pour les routes, les voies ferrées et le développement urbain. ICBC Financial Leasing soutient le financement des machines de génie civil, des équipements portuaires et des actifs d'infrastructure ferroviaire. Les pays d'Asie du Sud-Est, notamment l'Indonésie, le Vietnam, la Malaisie et la Thaïlande, sont des centres émergents pour l'activité de financement d'équipements. Le Japon a enregistré une demande plus stable liée aux projets de renouvellement urbain et de résilience aux catastrophes. La Banque japonaise pour la coopération internationale a fourni 14,3 millions USD dans le cadre d'une facilité syndiquée de 23,8 millions USD à PT. SMFL Leasing Indonesia en 2025 pour la location d'équipements de construction.
L'Amérique du Nord et l'Europe représentent un volume substantiel de financement des équipements de construction car la pénétration du financement et les besoins de remplacement des flottes sont élevés. Les États-Unis disposent d'une infrastructure de crédit mature et d'une grande base de machines installées. Les équipements de construction sont restés la troisième catégorie d'équipements la plus importante par volume de nouvelles affaires. En Europe, des cadres de crédit-bail établis soutiennent l'accès aux machines basé sur l'utilisation. Groupe BPCE a créé BPCE Equipment Solutions après l'acquisition de Société Générale Equipment Finance au premier trimestre 2025[4]Groupe BPCE, « La création de BPCE Equipment Solutions fait de BPCE le leader européen et un acteur mondial majeur sur le marché du crédit-bail d'équipements », Groupe BPCE, newsroom-en.groupebpce.fr. L'Amérique du Sud reste plus modeste, avec une demande liée à l'investissement dans les matières premières et aux relances d'infrastructure, tandis que le risque de change et la disponibilité du crédit peuvent contraindre l'accès.
Le Moyen-Orient et l'Afrique ont enregistré le CAGR régional projeté le plus rapide à 6,8 % jusqu'en 2031. L'Arabie saoudite et les Émirats arabes unis soutiennent la demande d'équipements grâce à de grands programmes de construction et d'investissement dans les infrastructures. Ces programmes créent une demande d'équipements spécialisés et de structures de financement associées. La région dispose également d'un canal de financement conforme à la charia distinct, notamment le crédit-bail de type Ijarah. Ce canal façonne la conception des produits et l'éligibilité des prêteurs pour l'approvisionnement en équipements. Al Rajhi Bank propose un programme de financement d'équipements pour les clients professionnels en Arabie saoudite. La part du marché du financement des équipements de construction dans cette région reste inférieure à celle de la région Asie-Pacifique, mais le pipeline de projets soutient une croissance plus élevée. Les fournisseurs régionaux doivent combiner des produits conventionnels et conformes à la charia pour répondre aux différents besoins des clients.

Paysage concurrentiel
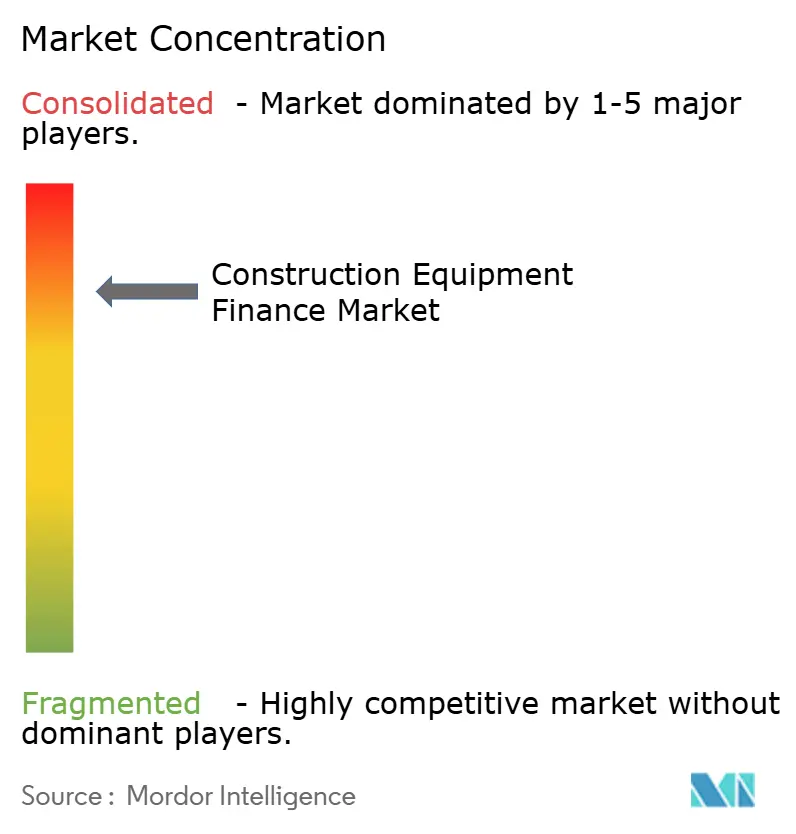
Le marché du financement des équipements de construction est consolidé parmi les grandes institutions mondiales et les banques régionales, les sociétés financières non bancaires et les bailleurs spécialisés. Les banques conservent la position de fournisseur la plus importante en raison de leur capacité de financement et de leurs relations établies avec les entrepreneurs. Les filiales de financement OEM-captives ont un avantage dans les contrats de location simple car elles peuvent connecter les ventes d'équipements, le service, la revente et le financement. Elles peuvent également utiliser la connaissance des actifs pour gérer l'exposition à la valeur résiduelle. Les fournisseurs régionaux restent pertinents car ils servent les petits entrepreneurs et les besoins de crédit localisés. Cette structure laisse de la place à la fois pour les fournisseurs à grande échelle et les prêteurs spécialisés.
Groupe BPCE a créé BPCE Equipment Solutions après son acquisition de Société Générale Equipment Finance au premier trimestre 2025. L'activité combinée disposait d'un portefeuille de prêts sur équipements professionnels de près de 15 milliards EUR. La transaction a renforcé sa position dans le crédit-bail d'équipements en Europe. DLL Group a formalisé un partenariat stratégique avec le Comité pour les équipements de construction européens en juin 2026. Le partenariat donne à DLL un engagement direct avec les fabricants, concessionnaires et distributeurs de construction en Europe. La facilité de crédit renouvelée de 3,5 milliards USD de Caterpillar Financial démontre également le soutien au bilan disponible pour les grands fournisseurs captifs.
L'origination numérique et la télématique deviennent des points de différenciation importants sur le marché du financement des équipements de construction. Les données sur les équipements peuvent soutenir le suivi de l'utilisation et des conditions d'exploitation. Cela peut améliorer la souscription lorsque les conditions de financement reflètent la façon dont les machines sont utilisées. Les opportunités les plus pertinentes comprennent le financement des équipements électriques et à faibles émissions, le remboursement flexible pour les petits entrepreneurs et le financement des équipements d'occasion. Volvo Financial Services et Volvo Penta ont introduit une structure de location groupée sur 7 ans pour les véhicules électriques hors route en avril 2026. DFDS est devenu le premier client, louant 6 tracteurs électriques RoRo pour livraison aux Pays-Bas au cours du deuxième trimestre 2026. Ces structures peuvent réduire les obstacles aux coûts initiaux tout en donnant aux fournisseurs un rôle dans la gestion des risques technologiques et de revente.
Leaders du secteur du financement des équipements de construction
Caterpillar Financial Services (Cat Financial)
Deere & Company / John Deere Financial
Komatsu Financial
Wells Fargo Equipment Finance
BNP Paribas Leasing Solutions
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : l'indice CapEx Finance de l'ELFA pour juillet 2026 a enregistré des volumes de transactions d'équipements neufs ajustés des variations saisonnières de 14,3 milliards USD, le volume mensuel le plus élevé de l'histoire de l'ELFA.
- Juin 2026 : DLL Group a formalisé un partenariat stratégique avec le Comité pour les équipements de construction européens, renforçant son engagement auprès des fabricants et des concessionnaires à travers l'Europe.
- Avril 2026 : Volvo Penta et Volvo Financial Services ont annoncé une structure de location groupée sur 7 ans pour les véhicules électriques hors route. DFDS est devenu le premier client, louant 6 tracteurs électriques RoRo MOL RME225 pour livraison aux Pays-Bas au cours du deuxième trimestre 2026.
- Mars 2026 : Mitsubishi HC Capital Inc. a conclu une alliance capitalistique et commerciale avec DENZAI K.K. pour développer le financement des grandes grues et développer des modèles d'exploitation des actifs.


Périmètre du rapport mondial sur le marché du financement des équipements de construction
Le marché du financement des équipements de construction couvre les prêts, les contrats de crédit-bail, les contrats de location-vente et d'autres solutions de financement qui permettent aux entrepreneurs, aux entreprises de construction et aux opérateurs d'équipements d'acquérir des machines neuves ou d'occasion telles que des excavatrices, des chargeuses, des grues et des équipements de terrassement. Il aide les clients à réduire les besoins en capital initial, à préserver la liquidité et à aligner les paiements d'équipements sur les flux de trésorerie des projets, tandis que les fournisseurs de financement génèrent des rendements grâce aux intérêts, aux paiements de crédit-bail et aux services liés aux équipements.
Le marché mondial du financement des équipements de construction est segmenté par type de financement (prêts, contrats de crédit-bail et autres), type d'équipement (terrassement, manutention et autres), application (bâtiment, infrastructure et autres), utilisateur final (entrepreneurs, sociétés de location et autres), fournisseur de financement (banques, OEM-captif et autres) et géographie. Les prévisions du marché sont fournies en termes de valeur (USD).
| Prêts, prêts à terme et contrats de location-vente |
| Contrats de crédit-bail / contrats de location-financement |
| Contrats de location simple |
| Facilités renouvelables et de flotte |
| Équipements de terrassement |
| Équipements de manutention et de levage |
| Équipements de construction routière et de compactage |
| Équipements à béton |
| Autres équipements spécialisés |
| Construction de bâtiments |
| Infrastructures et génie civil |
| Mines et carrières |
| Installations industrielles, énergétiques et de traitement |
| Flottes mixtes et multi-applications |
| Entrepreneurs en construction et génie civil |
| Sociétés de location d'équipements |
| Sociétés minières et d'extraction |
| Entités gouvernementales et municipales |
| Propriétaires-exploitants industriels, énergétiques et autres |
| Banques et unités de financement d'équipements appartenant à des banques |
| Sociétés de financement OEM-captives |
| Bailleurs indépendants, sociétés financières non bancaires et sociétés de financement spécialisées |
| Autres fournisseurs au bilan |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de financement | Prêts, prêts à terme et contrats de location-vente | |
| Contrats de crédit-bail / contrats de location-financement | ||
| Contrats de location simple | ||
| Facilités renouvelables et de flotte | ||
| Par type d'équipement | Équipements de terrassement | |
| Équipements de manutention et de levage | ||
| Équipements de construction routière et de compactage | ||
| Équipements à béton | ||
| Autres équipements spécialisés | ||
| Par application | Construction de bâtiments | |
| Infrastructures et génie civil | ||
| Mines et carrières | ||
| Installations industrielles, énergétiques et de traitement | ||
| Flottes mixtes et multi-applications | ||
| Par utilisateur final | Entrepreneurs en construction et génie civil | |
| Sociétés de location d'équipements | ||
| Sociétés minières et d'extraction | ||
| Entités gouvernementales et municipales | ||
| Propriétaires-exploitants industriels, énergétiques et autres | ||
| Par fournisseur de financement | Banques et unités de financement d'équipements appartenant à des banques | |
| Sociétés de financement OEM-captives | ||
| Bailleurs indépendants, sociétés financières non bancaires et sociétés de financement spécialisées | ||
| Autres fournisseurs au bilan | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le financement des équipements de construction ?
Le secteur devrait croître à un CAGR de 5,2 % de 2026 à 2031, pour atteindre 134,4 milliards USD d'ici 2031.
Quelle structure de financement connaît la croissance la plus rapide ?
Les contrats de location simple devraient se développer à un CAGR de 6,9 % jusqu'en 2031, les entrepreneurs recherchant une plus grande flexibilité en matière d'équipements.
Quelle catégorie d'équipements attire le plus de financement ?
Les équipements de terrassement détenaient 39,1 % de la valeur de financement 2025 car ils sont nécessaires pour tous les grands types de projets.
Pourquoi les entrepreneurs ont-ils recours au financement d'équipements ?
L'optimisation des flux de trésorerie était la principale raison, citée par 62 % des utilisateurs finaux, tandis que 85 % ont eu recours au financement comme principal mode d'approvisionnement en 2025.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,8 %, soutenus par de grands programmes d'infrastructure et de construction.
Quels fournisseurs sont en tête du financement des équipements ?
Les banques et les unités appartenant à des banques détenaient 47,5 % de la valeur 2025, tandis que les autres fournisseurs au bilan devraient connaître la croissance la plus rapide à un CAGR de 7,2 %.
Dernière mise à jour de la page le:



