
Tamanho e Participação do Mercado de Resina Composta
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 28.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 38.81 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Resina Composta por Mordor Intelligence
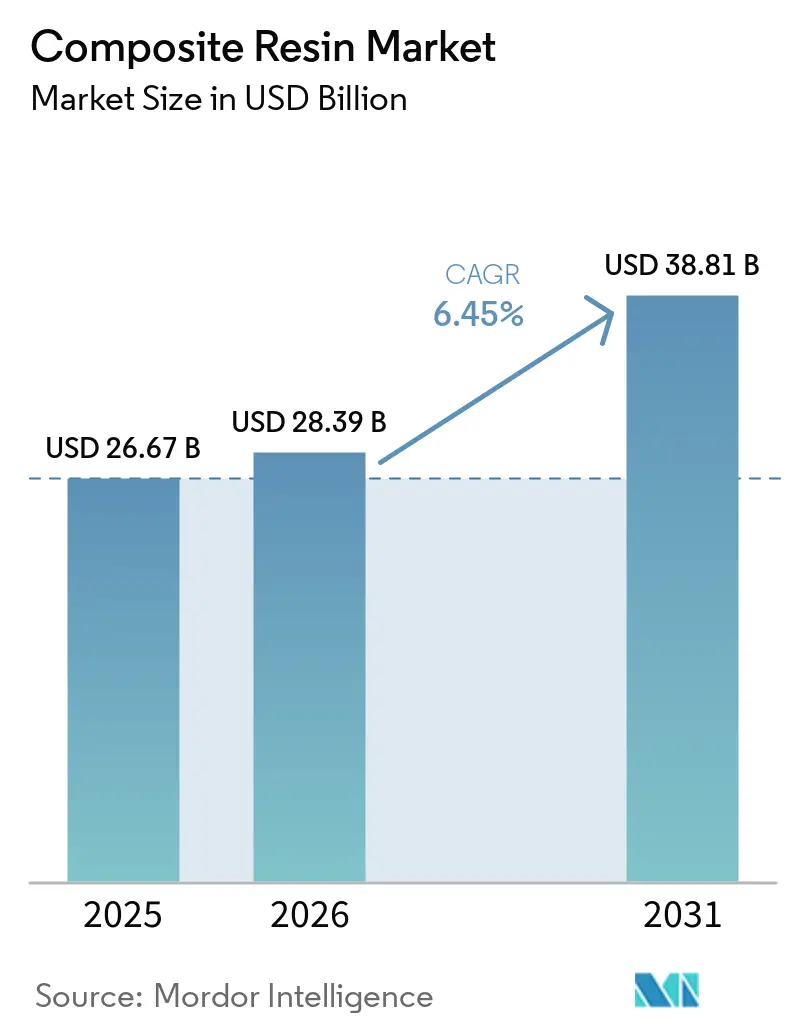
O tamanho do Mercado de Resina Composta foi avaliado em 26,67 bilhões de USD em 2025 e estima-se que cresça de 28,39 bilhões de USD em 2026 para atingir 38,81 bilhões de USD até 2031, a um CAGR de 6,45% durante o período de previsão (2026-2031). A demanda é sustentada pela eletrificação de veículos, pela construção de energia eólica e pela substituição do aço por materiais reforçados com fibras resistentes à corrosão. Essas necessidades abrangem transporte, energia, construção civil e tubulações industriais, o que oferece aos fornecedores diversas rotas de demanda. O mercado de resina composta também depende de fornecedores que atendam a especificações técnicas exigentes e longos ciclos de qualificação de clientes. Esses fatores favorecem produtores estabelecidos com amplos portfólios de formulação e capacidades de suporte técnico. Ao mesmo tempo, as químicas recicláveis e de base biológica estão se tornando mais importantes à medida que os clientes abordam os requisitos de fim de vida útil.
Principais Conclusões do Relatório
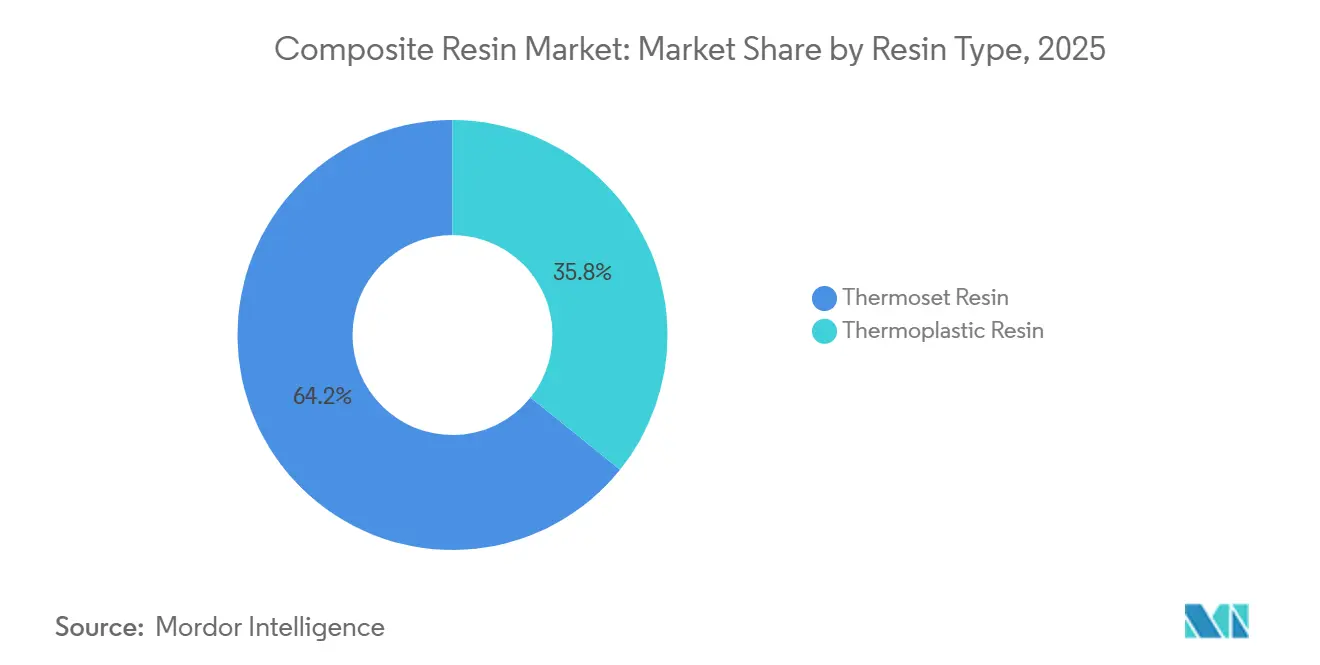
- Por tipo de resina, a resina termofixo deteve 64,23% da participação do mercado de resina composta em 2025, enquanto a resina termoplástica deve avançar a um CAGR de 7,23% até 2031.
- Por processo de fabricação, a laminação deteve 34,54% da participação do mercado de resina composta em 2025, enquanto a moldagem por transferência de resina deve avançar a um CAGR de 7,45% até 2031.
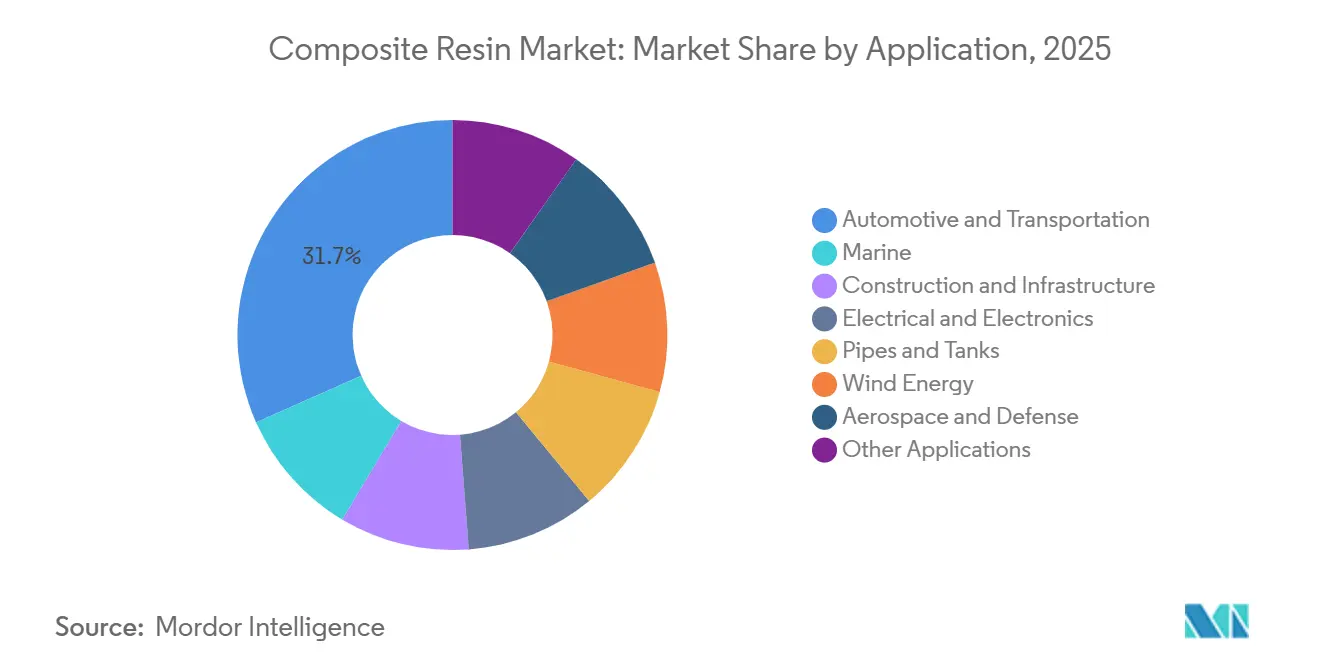
- Por aplicação, automotivo e transporte deteve 31,67% da participação do mercado de resina composta em 2025, enquanto a energia eólica deve avançar a um CAGR de 7,68% até 2031.
- Por geografia, a Ásia-Pacífico deteve 42,79% da participação do mercado de resina composta em 2025 e deve avançar a um CAGR de 7,37% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Resina Composta
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Redução de Peso e Eficiência de Combustível | +1.5% | Global, concentrado nos corredores automotivos da América do Norte, Europa e APAC | Curto prazo (≤ 2 anos) |
| Expansão da Capacidade de Energia Eólica | +1.2% | APAC (China, Índia), América do Norte, Europa (offshore) | Médio prazo (2-4 anos) |
| Eletrificação de Plataformas Automotivas e de Transporte | +1.0% | América do Norte, China e Europa sob os mandatos de veículos do Pacto Verde Europeu | Médio prazo (2-4 anos) |
| Demanda de Infraestrutura por Materiais Resistentes à Corrosão | +0.8% | APAC, Oriente Médio e África, América do Sul | Longo prazo (≥ 4 anos) |
| Processamento Automatizado de Compósitos de Alta Produtividade | +0.5% | América do Norte, Europa, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Redução de Peso e Eficiência de Combustível
A redução de massa continua sendo uma razão central para os fabricantes de veículos utilizarem materiais compósitos tanto em plataformas de combustão quanto em plataformas elétricas a bateria. As resinas compostas podem suportar economias de peso estrutural de 30% a 40% em comparação com aplicações equivalentes em aço. Os veículos elétricos a bateria requerem de 15% a 25% mais conteúdo de resina em peso do que veículos de motor a combustão comparáveis. Invólucros de bateria, alojamentos de eletrônica de potência e componentes estruturais leves criam essa necessidade adicional. Esses componentes também requerem desempenho dielétrico e resistência a chamas. O mercado de resina composta se beneficia porque os graus de resina devem ser qualificados para programas de veículos específicos, e a qualificação pode levar de 18 a 36 meses.
Eletrificação de Plataformas Automotivas e de Transporte
A eletrificação aumenta a importância do desempenho de resinas especiais em aplicações de transporte. As vendas globais de veículos elétricos superaram 17 milhões de unidades em 2024[1]Agência Internacional de Energia, "Perspectiva Global de Veículos Elétricos 2025," Agência Internacional de Energia, iea.org. As aplicações adjacentes à bateria requerem estabilidade térmica acima de 180 °C, baixa contaminação iônica e classificações de chama Underwriters Laboratories (UL) 94 V-0. A SABIC introduziu o NORYL GTX LMX310 em fevereiro de 2025 para tampas de serviço de veículos elétricos pintáveis em linha. A empresa declarou que o material apresentava 85% menos absorção de umidade de equilíbrio do que os compostos de poliamida existentes. Os fabricantes de veículos continuam a usar termofixos em estruturas primárias enquanto adotam compósitos termoplásticos para peças internas e semiestruturais, ampliando os requisitos em todo o mercado de resina composta.
Expansão da Capacidade de Energia Eólica
As pás de turbinas eólicas criam uma demanda estreitamente ligada à política de energia renovável e aos pipelines de projetos. As instalações globais de energia eólica atingiram 165 GW em 2025, um nível recorde, de acordo com o Conselho Global de Energia Eólica. A capacidade eólica global acumulada ultrapassou 1.299 GW durante o mesmo ano. A Índia adicionou 6,34 GW de capacidade onshore em 2025, um aumento de 85% em relação ao ano anterior. Pás com mais de 100 metros de comprimento necessitam de materiais com resistência à fadiga e liberação de calor controlada durante a infusão. Isso sustenta a demanda por sistemas de epóxi qualificados e sistemas de éster vinílico no mercado de resina composta.
Processamento Automatizado de Compósitos de Alta Produtividade
A automação está expandindo o papel da moldagem por transferência de resina e da laminação na produção escalável. O Centro de Materiais Compósitos da Universidade de Delaware relatou em agosto de 2026 que o aprendizado de máquina e a simulação de moldagem por injeção de líquido podem reduzir a variação do fluxo de resina na moldagem por transferência de resina[2]Centro de Materiais Compósitos da Universidade de Delaware, "Perdue Avança na Moldagem por Transferência de Resina por Meio de Aprendizado de Máquina e Simulação," Universidade de Delaware, udel.edu. Um melhor controle pode reduzir defeitos estruturais e perdas de rendimento em peças com geometrias complexas. A moldagem por transferência de resina de alta pressão pode reduzir os tempos de ciclo para menos de 5 minutos em algumas aplicações automotivas. Isso altera os requisitos de resina em direção a cura mais rápida, liberação de calor controlada e janelas de gelificação previsíveis. Os fornecedores no mercado de resina composta podem fortalecer os relacionamentos com os clientes quando apoiam essas mudanças de processo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Fabricação e Qualificação de Compósitos | -0.9% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Reciclagem Difícil de Matrizes Termofixas Reticuladas | -0.6% | Europa (pressão regulatória), América do Norte, APAC | Longo prazo (≥ 4 anos) |
| Infraestrutura Limitada de Reparo, Inspeção e Fim de Vida Útil | -0.4% | América do Sul, Oriente Médio e África e mercados emergentes da APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Fabricação e Qualificação de Compósitos
Qualificar um sistema de resina desde a formulação até a implantação na produção pode levar de 18 a 36 meses. Os testes aeroespaciais, automotivos e de energia eólica podem adicionar de 500.000 a 5 milhões de USD para cada grau de resina e programa de cliente. Esse ônus é especialmente difícil para fornecedores de médio porte que precisam financiar vários programas de clientes ao mesmo tempo. As matérias-primas de epóxi, poliéster e éster vinílico também estão expostas aos ciclos de petróleo bruto e nafta. O bisfenol-A, o anidrido maleico e a epicloridrina transmitem essa volatilidade para as margens dos produtores. As resinas compostas podem custar de 3 a 5 vezes mais do que os termoplásticos de engenharia convencionais em aplicações de densidade equivalente, o que limita a adoção em aplicações sensíveis ao preço.
Reciclagem Difícil de Matrizes Termofixas Reticuladas
Os termofixos reticulados não podem ser reciclados por meio do processamento convencional por fusão. A trituração mecânica reduz o comprimento das fibras e a integridade da matriz, deixando um material que frequentemente é direcionado para aplicações de menor valor como carga ou construção. Um estudo revisado por pares de 2026 descobriu que a degradação baseada em Fenton pode decompor matrizes termofixas em condições brandas, mantendo 90% da resistência à tração das fibras. As proibições europeias de aterro para pás de turbinas eólicas aumentam os custos de fim de vida útil para as especificações atuais de pás. O mercado de resina composta, portanto, tem uma abertura comercial para formulações termofixas recicláveis que possam atender tanto aos requisitos de desempenho quanto aos de fim de vida útil.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina: A Resina Termofixo Lidera a Demanda, Enquanto a Resina Termoplástica Impulsiona o Crescimento
A resina termofixo deteve 64,23% da participação do mercado de resina composta em 2025. Sua posição foi sustentada pela qualificação estabelecida em pás eólicas, painéis aeroespaciais e tubulações industriais. As matrizes reticuladas continuam sendo a escolha comercialmente comprovada para muitas aplicações estruturais primárias. Os termofixos proporcionam estabilidade térmica e resistência química para condições de serviço exigentes. Eles também envolvem processamento e gerenciamento de fim de vida útil mais difíceis do que os sistemas termoplásticos. Apesar dessas limitações, a substituição nos usos estruturais principais permanece difícil porque os clientes dependem de desempenho testado e cadeias de fornecimento qualificadas.
A resina termoplástica deve avançar a um CAGR de 7,23% até 2031. Ciclos mais curtos de moldagem por injeção e moldagem por compressão apoiam sua adoção em subestruturas automotivas, alojamentos de eletrônicos e equipamentos esportivos. Sua reprocessabilidade também está alinhada com os requisitos de fim de vida útil na Europa e na América do Norte. Os fabricantes de equipamentos originais estão acelerando a qualificação à medida que esses requisitos entram nas especificações de materiais. A Arkema apresentou uma prancha de velocidade reciclável na JEC World 2026 usando resina Elium e fibra de carbono reciclada. O protótipo demonstrou reciclabilidade química por meio de despolimerização e mostrou como os sistemas termoplásticos líquidos poderiam servir a peças estruturais infundidas.


Por Processo de Fabricação: A Laminação Escala, Enquanto a Moldagem por Transferência de Resina Acelera
A laminação deteve 34,54% da participação do mercado de resina composta em 2025. Cascos de embarcações e naceles eólicas estão entre as aplicações que utilizam essa abordagem. O método é compatível com as famílias de resinas de poliéster, éster vinílico e epóxi. Essa ampla compatibilidade química apoia seu uso contínuo em ambientes de produção estabelecidos. A laminação também permanece relevante onde os produtores precisam de economia prática de ferramental em vez de tempos de ciclo curtos.
A moldagem por transferência de resina deve avançar a um CAGR de 7,45% até 2031. As variantes de molde fechado de alta pressão podem melhorar a qualidade da superfície e reduzir os tempos de ciclo em peças automotivas e insertos de raiz de pás eólicas. A pesquisa da Universidade de Delaware sobre controle preditivo do fluxo de resina aborda defeitos em componentes complexos. O enrolamento de filamento suporta vasos de pressão e tubos, enquanto a pultrusão é usada para perfis estruturais contínuos. A moldagem por compressão serve a componentes estruturais planos com necessidades de produção definidas. A moldagem por injeção é usada em aplicações automotivas de ciclo mais curto com sistemas de resina projetados para janelas de gelificação mais estreitas.
Por Aplicação: Automotivo e Transporte Lidera a Demanda, Enquanto a Energia Eólica Impulsiona o Crescimento
Automotivo e transporte deteve 31,67% da participação do mercado de resina composta em 2025. Sua liderança veio de uma ampla base de componentes em veículos de passeio, caminhões comerciais e ferroviário. Painéis de carroceria, para-choques, reforços estruturais, invólucros de bateria, compósitos internos e módulos de chassi requerem sistemas de resina. Essa amplitude de aplicação sustenta a demanda mesmo quando os fabricantes de veículos enfrentam pressão de custos. O setor de resina composta fornece diferentes graus de material porque cada componente tem seus próprios requisitos mecânicos, térmicos, elétricos e de processamento. Os materiais qualificados são importantes em zonas estruturais de alta tensão e aplicações relacionadas a baterias.
A energia eólica deve avançar a um CAGR de 7,68% até 2031. O tamanho do mercado de resina composta para a aplicação é sustentado pela expansão das adições de capacidade e por projetos de turbinas maiores. As instalações eólicas atingiram 165 GW globalmente em 2025, de acordo com o Conselho Global de Energia Eólica. Cada megawatt de capacidade eólica instalada utiliza de 8 a 12 toneladas métricas de materiais compósitos em pás, naceles e spinners. O setor aeroespacial e de defesa está se recuperando por meio de maior conteúdo compósito em aeronaves de corredor único de próxima geração. Os produtores navais utilizam resinas de éster vinílico para resistência a bolhas osmóticas, enquanto tubos e tanques utilizam sistemas de epóxi e poliéster enrolados por filamento para contenção química.

Análise Geográfica
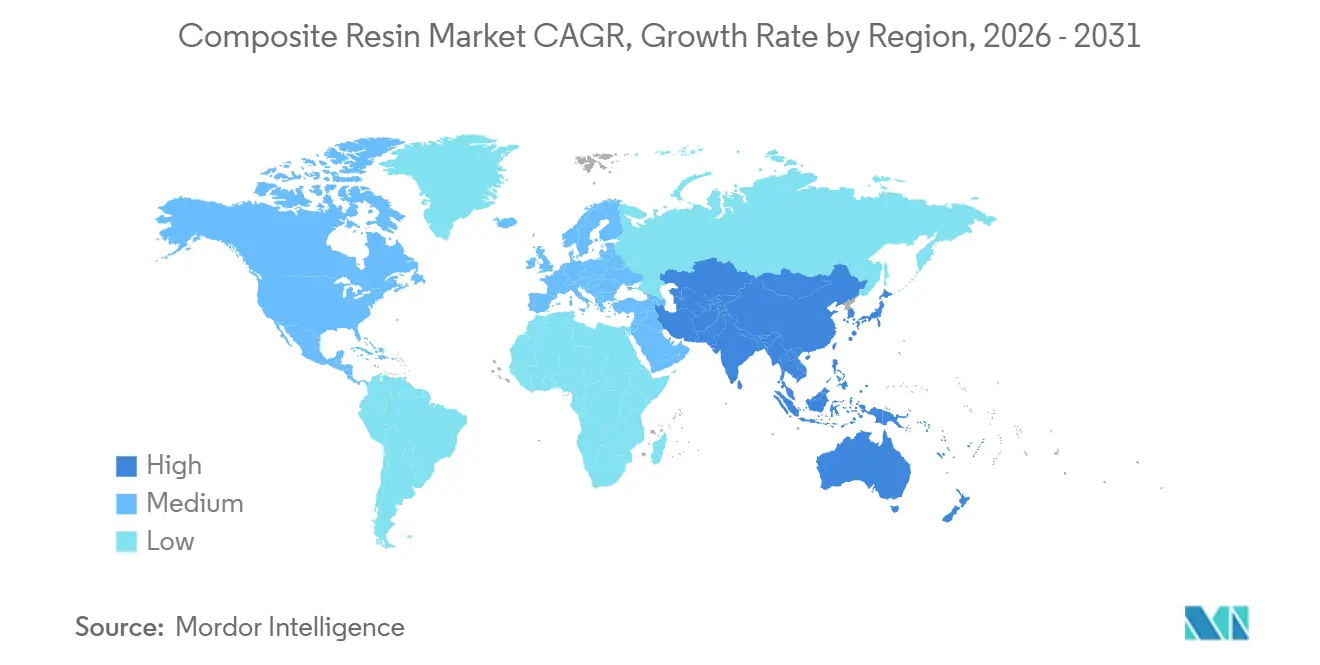
A Ásia-Pacífico deteve 42,79% da participação do mercado de resina composta em 2025 e deve avançar a um CAGR de 7,37% até 2031. A base integrada de produção de resinas e fabricação de compósitos da China sustenta essa posição. Os clusters de fabricação em Shandong, Jiangsu e Guangdong combinam o fornecimento de matérias-primas petroquímicas com a fabricação a jusante. A Índia adicionou 6,34 GW de capacidade eólica onshore em 2025, um aumento de 85% em relação ao ano anterior. Isso sustenta a demanda por resinas epóxi e éster vinílico de grau para pás no Tamil Nadu, Gujarat e Rajastão. O Japão e a Coreia do Sul continuam sendo importantes para pré-impregnados de fibra de carbono e formulações especiais.
A América do Norte impulsiona a demanda por meio de programas aeroespaciais, desenvolvimento eólico e redesenho de veículos. Os projetos eólicos no Texas e no Centro-Oeste sustentam os requisitos de compósitos de grau para pás. A produção automotiva no corredor dos Grandes Lagos também sustenta a demanda por subconjuntos compósitos. A Lei de Redução da Inflação continua a apoiar o investimento doméstico em fabricação de energia limpa. O mercado de resina composta da Europa é moldado por metas de energia renovável e regulamentação química. Os requisitos do REACH estão direcionando o desenvolvimento para formulações de baixo teor de estireno e sem estireno em usos de poliéster insaturado e éster vinílico.
Alemanha, Reino Unido, França, Itália e os países nórdicos continuam sendo importantes locais de fabricação de usuários finais europeus. Um estudo de Inventário do Ciclo de Vida de 2025, encomendado por membros do Grupo Setorial UP/VE da Cefic, relatou valores de potencial de aquecimento global para resinas de poliéster insaturado e éster vinílico que eram de 2% a 8% menores do que os valores anteriores. O estudo relatou um potencial de aquecimento global 16% menor para resinas à base de politereftalato de etileno reciclado (rPET). A América do Sul e o Oriente Médio e África continuam sendo áreas de receita menores com fatores de demanda específicos. A base de fibra de vidro e o setor eólico do Brasil sustentam o consumo regional. A Scott Bader estabeleceu a Scott Bader Brasil em Serra, Espírito Santo, em junho de 2024, para produzir gelcoats Crystic e produtos de ferramental localmente.

Cenário Competitivo
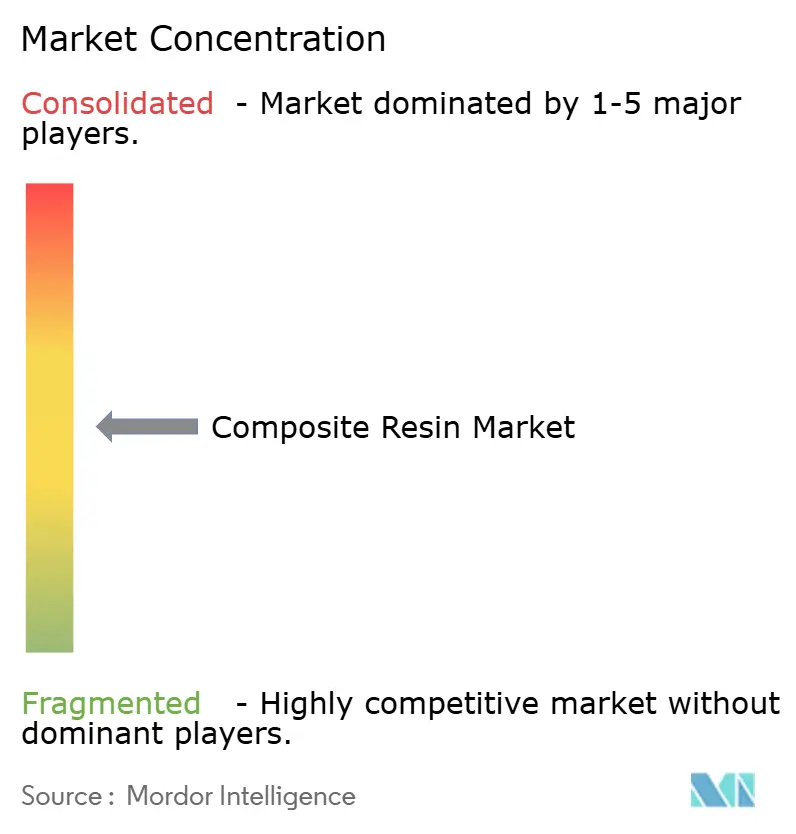
O mercado de resina composta é moderadamente concentrado, com os cinco principais participantes incluindo Huntsman International LLC, Hexion Inc., BASF, Dow e Polynt S.p.A. BASF, Dow, Huntsman International LLC e Evonik Industries AG competem por meio de amplitude de formulação, serviço técnico e integração de matérias-primas. Polynt S.p.A., KUKDO CHEMICAL CO., LTD. e Scott Bader Company Limited competem por meio de conhecimento de aplicações e proximidade de fornecimento regional. A sustentabilidade e a especialização em aplicações estão moldando o posicionamento dos fornecedores. Os fornecedores que podem atender às qualificações automotivas, aeroespaciais, eólicas e industriais têm uma vantagem porque os processos de aprovação dos clientes são longos. O mercado de resina composta também recompensa os produtores que podem apoiar o desenvolvimento de processos dos clientes e a consistência da produção.
A Huntsman International LLC publicou a patente europeia EP4547728A4 em julho de 2026 para composições de resina epóxi curáveis com altas temperaturas de transição vítrea para ligação estrutural aeroespacial e automotiva. O desenvolvimento sustenta sua posição em sistemas termofixos premium com requisitos térmicos exigentes. A Toray Performance Materials Corporation introduziu o Stratex 2300r em junho de 2026, um compósito de fibra de carbono usando politereftalato de etileno reciclado pós-consumo. A empresa declarou que o produto mantinha paridade de desempenho mecânico 1:1 com compósitos unidirecionais de politereftalato de etileno virgem. Esses movimentos mostram por que as credenciais de conteúdo reciclado estão se tornando parte dos critérios de qualificação dos clientes. Eles também mostram a importância da propriedade intelectual em aplicações que requerem longos ciclos de requalificação.
As oportunidades de crescimento incluem termofixos de base biológica para usos eólicos e navais, sistemas termoplásticos recicláveis para infusão estrutural e alternativas de baixa emissão ao estireno. Os vitrimeros estão sendo desenvolvidos como sistemas termofixos que podem ser reprocessados mantendo o desempenho reticulado. Esses materiais ainda não estão em escala comercial, mas os fabricantes de equipamentos originais eólicos e os fornecedores de nível 1 automotivos estão demonstrando interesse em qualificação. A fabricação digital é um diferenciador secundário para os formuladores que ajudam os clientes a melhorar o controle da moldagem por transferência de resina e o gerenciamento de cura. A propriedade do portfólio também mudou quando a INEOS desinvestiu seu negócio de compósitos para a KPS Capital Partners em outubro de 2024. A transação cobriu operações de resina de poliéster insaturado, resina de éster vinílico e gelcoat em 17 locais de produção, com receita anual superior a 840 milhões de USD, e teve um valor de 1,78 bilhões de USD.
Líderes do Setor de Resina Composta
-
Huntsman International LLC
-
Hexion Inc.
-
BASF
-
Dow
-
Polynt S.p.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Janeiro de 2026: Pesquisadores da Empa desenvolveram um aditivo à base de fósforo que converte resina epóxi convencional em um material retardante de chama e termomecanicamente reciclável. O desenvolvimento apoia a transição para sistemas de epóxi recicláveis e de alto desempenho na fabricação de compósitos.
- Novembro de 2025: A Exel Composites anunciou um acordo de compra com a INEOS para mais de 100 toneladas métricas do sistema de resina de base biológica ENVIREZ, apoiando sua transição para longe de resinas derivadas de hidrocarbonetos. O acordo expandiu o uso de sistemas de resina de base biológica na produção de compósitos e apoia a demanda por resinas compostas mais sustentáveis.


Escopo do Relatório Global do Mercado de Resina Composta
As resinas compostas são matrizes poliméricas usadas para ligar e suportar fibras de reforço em materiais compósitos, proporcionando integridade estrutural e transferindo cargas entre os elementos de reforço. Elas permitem a produção de componentes compósitos leves, duráveis e específicos para cada aplicação, com propriedades mecânicas, térmicas e químicas personalizadas.
O Mercado de Resina Composta é segmentado por tipo de resina, processo de fabricação, aplicação e geografia. Por tipo de resina, o mercado é segmentado em resina termofixo e resina termoplástica. Por processo de fabricação, o mercado é segmentado em laminação, enrolamento de filamento, moldagem por injeção, pultrusão, moldagem por compressão, moldagem por transferência de resina e outros processos de fabricação. Por aplicação, o mercado é segmentado em automotivo e transporte, construção e infraestrutura, elétrico e eletrônico, tubos e tanques, energia eólica, naval, aeroespacial e defesa e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para resinas compostas em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram feitos com base no valor (USD).
| Resina Termofixo |
| Resina Termoplástica |
| Laminação |
| Enrolamento de Filamento |
| Moldagem por Injeção |
| Pultrusão |
| Moldagem por Compressão |
| Moldagem por Transferência de Resina |
| Outros Processos de Fabricação |
| Automotivo e Transporte |
| Construção e Infraestrutura |
| Elétrico e Eletrônico |
| Tubos e Tanques |
| Energia Eólica |
| Naval |
| Aeroespacial e Defesa |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Resina | Resina Termofixo | |
| Resina Termoplástica | ||
| Por Processo de Fabricação | Laminação | |
| Enrolamento de Filamento | ||
| Moldagem por Injeção | ||
| Pultrusão | ||
| Moldagem por Compressão | ||
| Moldagem por Transferência de Resina | ||
| Outros Processos de Fabricação | ||
| Por Aplicação | Automotivo e Transporte | |
| Construção e Infraestrutura | ||
| Elétrico e Eletrônico | ||
| Tubos e Tanques | ||
| Energia Eólica | ||
| Naval | ||
| Aeroespacial e Defesa | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de resina composta?
O mercado de resina composta está em 28,39 bilhões de USD em 2026 e deve atingir 38,81 bilhões de USD até 2031.
Qual tipo de resina liderou a demanda do mercado em 2025?
A resina termofixo liderou com 64,23% de participação em 2025, sustentada por seu uso estabelecido em aplicações eólicas, aeroespaciais e de tubulações industriais.
Qual aplicação deve crescer mais rapidamente até 2031?
A energia eólica deve avançar a um CAGR de 7,68% até 2031, sustentada pela expansão da capacidade eólica e por pás de turbinas maiores.
Por que os veículos elétricos são importantes para os fornecedores de resinas?
Invólucros de bateria, alojamentos de eletrônica de potência e componentes estruturais requerem materiais com estabilidade térmica, desempenho dielétrico e resistência a chamas.
Página atualizada pela última vez em:



