
コンポジットレジン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
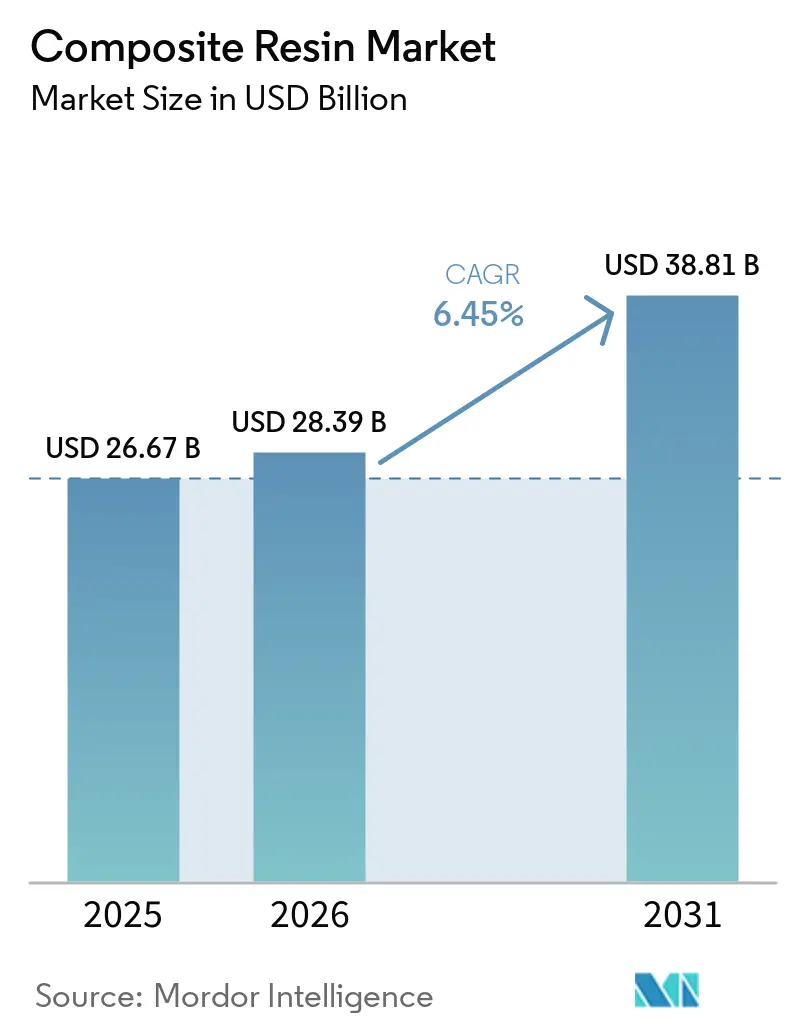
| 市場規模 (2026) | 28.39 十億米ドル |
| 市場規模 (2031) | 38.81 十億米ドル |
| Growth Rate (2026 - 2031) | 6.45 % |
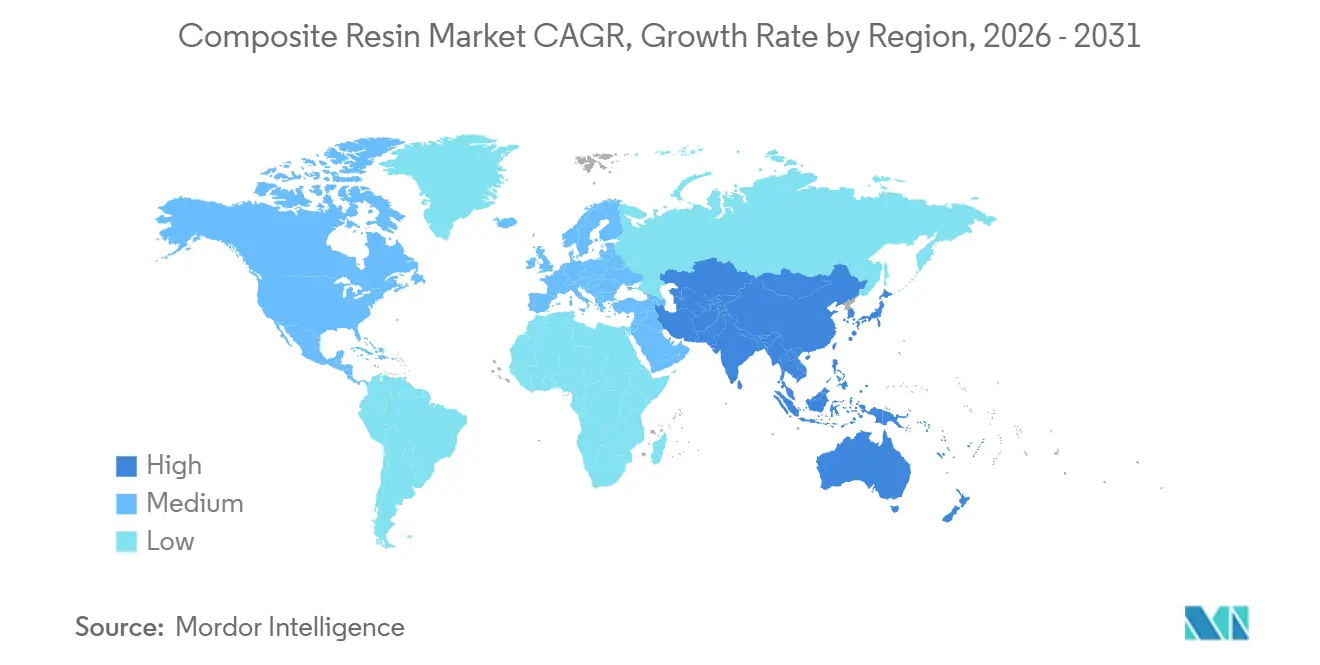
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
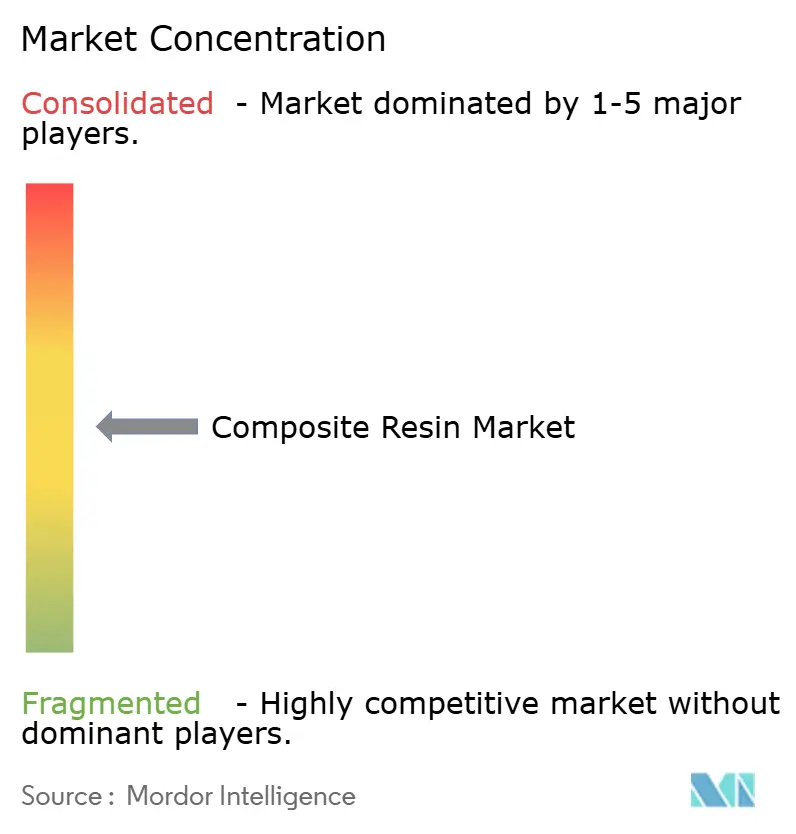
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンポジットレジン市場分析
コンポジットレジン市場規模は2025年に26.67 ビリオン 米ドルと評価され、2026年の28.39 ビリオン 米ドルから2031年には38.81 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.45%です。需要は、車両の電動化、風力エネルギー建設、および耐腐食性繊維強化材料による鉄鋼の代替によって支えられています。これらのニーズは輸送、エネルギー、土木建設、産業用配管にまたがり、サプライヤーに複数の需要経路をもたらしています。コンポジットレジン市場はまた、サプライヤーが厳しい技術仕様と長い顧客認定サイクルを満たすことにも依存しています。これらは、幅広い配合ポートフォリオと技術サポート能力を持つ確立されたメーカーに有利に働きます。同時に、顧客が製品ライフサイクル終了時の要件に対応するにつれ、リサイクル可能なバイオベースの化学物質がより重要になっています。
主要レポートのポイント
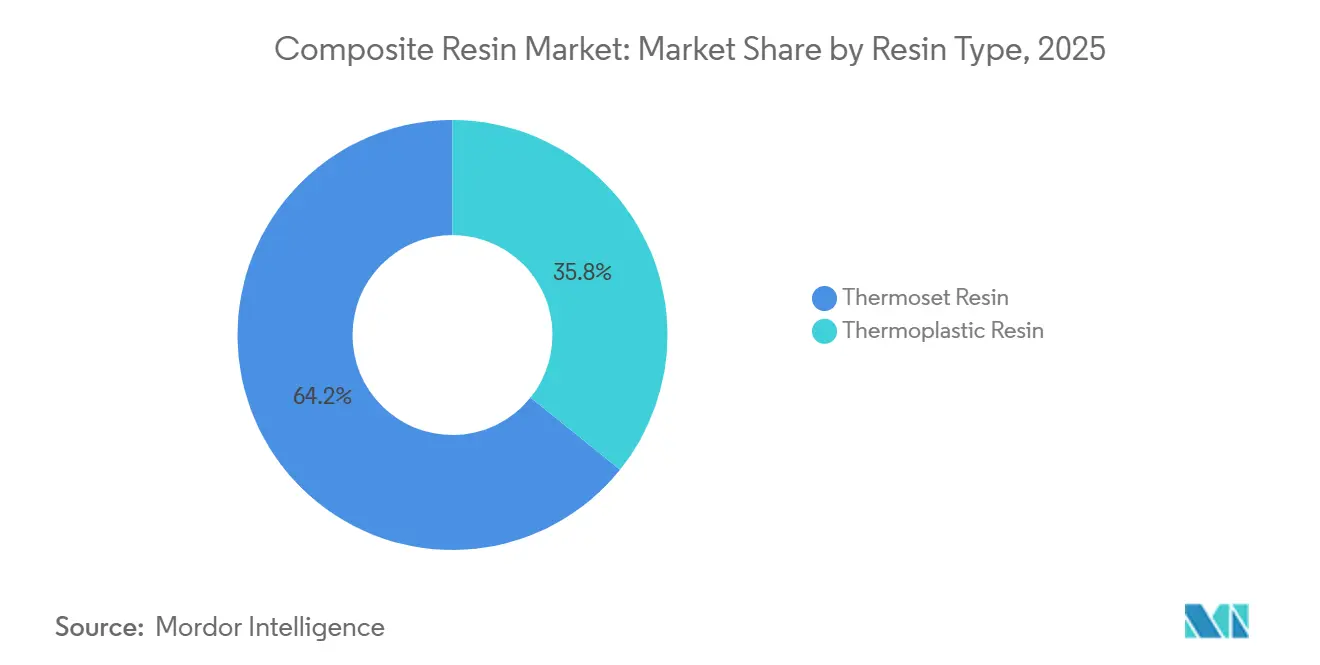
- 樹脂タイプ別では、熱硬化性樹脂が2025年のコンポジットレジン市場シェアの64.23%を占め、熱可塑性樹脂は2031年までに7.23%のCAGRで成長すると予測されています。
- 製造プロセス別では、レイアップが2025年のコンポジットレジン市場シェアの34.54%を占め、樹脂トランスファー成形は2031年までに7.45%のCAGRで成長すると予測されています。
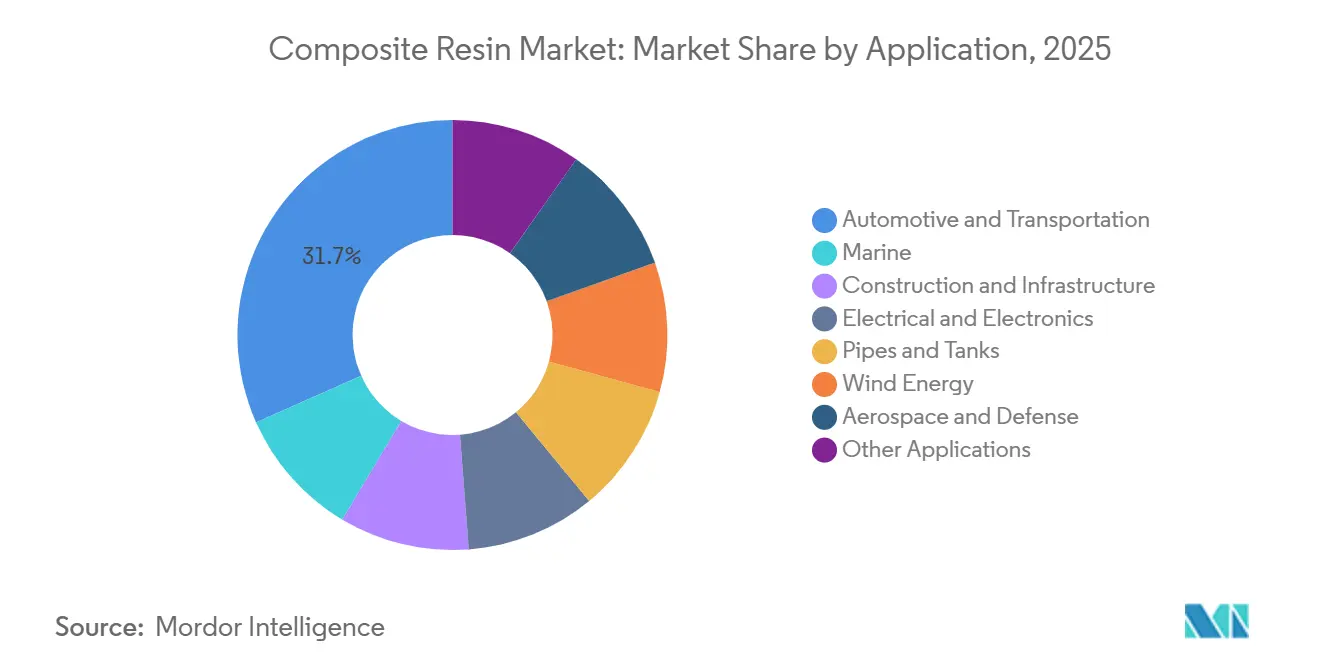
- 用途別では、自動車・輸送が2025年のコンポジットレジン市場シェアの31.67%を占め、風力エネルギーは2031年までに7.68%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年のコンポジットレジン市場シェアの42.79%を占め、2031年までに7.37%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルコンポジットレジン市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軽量化と燃費効率要件 | +1.5% | グローバル、北米・欧州・アジア太平洋の自動車産業集積地に集中 | 短期(2年以内) |
| 風力エネルギー設備容量の拡大 | +1.2% | アジア太平洋(中国、インド)、北米、欧州(洋上) | 中期(2〜4年) |
| 自動車・輸送プラットフォームの電動化 | +1.0% | 北米、中国、EUグリーンディール車両規制下の欧州 | 中期(2〜4年) |
| 耐腐食性材料に対するインフラ需要 | +0.8% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 自動化された高スループットコンポジット加工 | +0.5% | 北米、欧州、日本、韓国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
軽量化と燃費効率要件
質量削減は、燃焼エンジンおよびバッテリー電気プラットフォームの両方においてコンポジット材料を使用する車両メーカーにとって中心的な理由であり続けています。コンポジットレジンは、同等の鉄鋼用途と比較して30%〜40%の構造的重量削減を支援できます。バッテリー電気自動車は、同等の燃焼エンジン車両と比較して重量比で15%〜25%多くの樹脂含有量を必要とします。バッテリーエンクロージャー、パワーエレクトロニクスハウジング、および軽量構造部品がこの追加需要を生み出しています。これらの部品には誘電性能と難燃性も必要です。コンポジットレジン市場は、樹脂グレードが特定の車両プログラムに対して認定される必要があり、認定には18〜36ヶ月かかる場合があるため、恩恵を受けています。
自動車・輸送プラットフォームの電化
電動化は、輸送用途における特殊樹脂性能の重要性を高めています。2024年のグローバル電気自動車販売台数は1,700万台を超えました[1]国際エネルギー機関、「グローバルEVアウトルック2025」、国際エネルギー機関、iea.org。バッテリー隣接用途には、180°C以上の熱安定性、低イオン汚染、およびアンダーライターズラボラトリーズ(UL)94 V-0難燃性評価が必要です。SABICは2025年2月に、インライン塗装可能な電気自動車サービスフラップ向けにNORYL GTX LMX310を発売しました。同社は、この材料が従来のポリアミド化合物と比較して平衡吸湿率が85%低いと述べました。車両メーカーは一次構造に熱硬化性樹脂を引き続き使用しながら、内装および半構造部品に熱可塑性コンポジットを採用しており、コンポジットレジン市場全体の要件を拡大しています。
風力エネルギー設備容量の拡大
風力タービンブレードは、再生可能エネルギー政策とプロジェクトパイプラインに密接に関連した需要を生み出しています。グローバル風力エネルギー協会によると、2025年のグローバル風力発電設備容量は165GWに達し、記録的な水準となりました。同年の累積グローバル風力発電容量は1,299GWを超えました。インドは2025年に6.34GWの陸上設備容量を追加し、前年比85%増となりました。100メートルを超えるブレードには、疲労耐性と注入時の制御された発熱を持つ材料が必要です。これにより、コンポジットレジン市場における認定エポキシシステムおよびビニルエステルシステムへの需要が支えられています。
自動化された高スループットコンポジット加工
自動化により、スケーラブルな生産における樹脂トランスファー成形とレイアップの役割が拡大しています。デラウェア大学コンポジット材料センターは2026年8月に、機械学習と液体射出成形シミュレーションが樹脂トランスファー成形における樹脂流動変動を低減できると報告しました[2]デラウェア大学コンポジット材料センター、「パデューが機械学習とシミュレーションを通じて樹脂トランスファー成形を進化させる」、デラウェア大学、udel.edu。より優れた制御により、複雑な形状を持つ部品の構造的欠陥と歩留まり損失を低減できます。高圧樹脂トランスファー成形は、一部の自動車用途においてサイクルタイムを5分未満に短縮できます。これにより、樹脂要件はより速い硬化、制御された発熱、および予測可能なゲルウィンドウへと変化します。コンポジットレジン市場のサプライヤーは、これらのプロセス変更をサポートすることで顧客との関係を強化できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コンポジット製造および認定の高コスト | -0.9% | グローバル、特に北米と欧州で顕著 | 短期(2年以内) |
| 架橋熱硬化性マトリックスのリサイクル困難性 | -0.6% | 欧州(規制圧)、北米、アジア太平洋 | 長期(4年以上) |
| 修理・検査・製品ライフサイクル終了インフラの不足 | -0.4% | 南米、中東・アフリカ、新興アジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コンポジット製造および認定の高コスト
配合から生産展開まで樹脂システムを認定するには18〜36ヶ月かかる場合があります。航空宇宙、自動車、風力エネルギーの試験では、各樹脂グレードおよび顧客プログラムごとに500,000 ミリオン 米ドルから5 ミリオン 米ドルの費用が追加される場合があります。この負担は、複数の顧客プログラムに同時に資金を提供しなければならない中堅サプライヤーにとって特に困難です。エポキシ、ポリエステル、ビニルエステルの原料も原油およびナフサのサイクルにさらされています。ビスフェノールA、無水マレイン酸、エピクロロヒドリンはこの変動性をメーカーのマージンに伝達します。コンポジットレジンは、同等密度の用途において従来のエンジニアリング熱可塑性樹脂より3〜5倍高コストになる場合があり、価格に敏感な用途での採用を制限しています。
架橋熱硬化性マトリックスのリサイクル困難性
架橋熱硬化性樹脂は従来の溶融加工によってリサイクルすることができません。機械的粉砕は繊維長とマトリックスの完全性を低下させ、多くの場合、低付加価値のフィラーや建設用途に向けられる材料が残ります。2026年の査読済み研究では、フェントン系分解が繊維引張強度の90%を維持しながら穏やかな条件下で熱硬化性マトリックスを分解できることが明らかになりました。欧州の風力タービンブレードの埋め立て禁止は、現在のブレード仕様の製品ライフサイクル終了コストを増加させます。したがって、コンポジットレジン市場には、性能とライフサイクル終了要件の両方を満たすことができるリサイクル可能な熱硬化性配合物に対する商業的な機会があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:熱硬化性樹脂が需要をリード、熱可塑性樹脂が成長を牽引
熱硬化性樹脂は2025年のコンポジットレジン市場シェアの64.23%を占めました。その地位は、風力ブレード、航空宇宙パネル、産業用配管における確立された認定によって支えられました。架橋マトリックスは、くの一次構造用途において商業的に実証された選択肢であり続けています。熱硬化性樹脂は、厳しいサービス条件に対して熱安定性と耐薬品性を提供します。また、熱可塑性システムよりも加工とライフサイクル終了管理が困難です。これらの制限にもかかわらず、コア構造用途での代替は困難であり続けています。なぜなら、顧客は試験済みの性能と認定されたサプライチェーンに依存しているからです。
熱可塑性樹脂は2031年までに7.23%のCAGRで成長すると予測されています。より短い射出成形および圧縮成形サイクルが、自動車サブストラクチャー、電子機器ハウジング、スポーツ用品への採用を支援しています。その再加工性は、欧州および北米のライフサイクル終了要件とも一致しています。これらの要件が材料仕様に組み込まれるにつれ、完成品メーカーは認定を加速しています。Arkemaは2026年のJEC Worldで、Elium樹脂とリサイクル炭素繊維を使用したリサイクル可能なスピードボードを発表しました。このプロトタイプは解重合による化学的リサイクル可能性を実証し、液体熱可塑性システムが注入造部品に対応できることを示しました。


製造プロセス別:レイアップが拡大、樹脂トランスファー成形が加速
レイアップは2025年のコンポジットレジン市場シェアの34.54%を占めました。船舶の船体や風力ナセルはこのアプローチを使用する用途の一つです。この方法はポリエステル、ビニルエステル、エポキシ樹脂ファミリーと互換性があります。この幅広い化学的互換性が、確立された生産環境での継続的な使用を支援しています。レイアップはまた、短いサイクルタイムよりも実用的な工具経済性を必要とするメーカーにも引き続き関連しています。
樹脂トランスファー成形は2031年までに7.45%のCAGRで成長すると予測されています。高圧密閉型バリアントは、自動車部品や風力ブレードルートインサートの表面品質を向上さ、サイクルタイムを短縮できます。予測的樹脂流動制御に関するデラウェア大学の研究は、複雑な部品の欠陥に対処しています。フィラメントワインディングは圧力容器と配管を支援し、引抜成形は連続構造プロファイルに使用されます。圧縮成形は定義された生産ニーズを持つ平坦な構造部品に対応します。射出成形は、より厳しいゲル化ウィンドウ向けに設計された樹脂システムを使用した、より短いサイクルの自動車用途に使用されます。
用途別:自動車・輸送が需要をリード、風力エネルギーが成長を牽引
自動車・輸送は2025年のコンポジットレジン市場シェアの31.67%を占めました。そのリーダーシップは、乗用車、商用トラック、鉄道にわたる幅広い部品ベースから生まれました。ボディパネル、バンパー、構造補強材、バッテリーエンクロージャー、内装コンポジット、シャーシモジュールはすべて樹脂システムを必要とします。この用途の幅広さは、車両メーカーがコスト圧力に直面している場合でも需要を支援します。コンポジットレジン産業は、各部品が独自の機械的、熱的電気的、加工要件を持つため、異なる材料グレードを供給しています。認定材料は、高応力構造ゾーンおよびバッテリー関連用途において重要です。
風力エネルギーは2031年までに7.68%のCAGRで成長すると予測されています。この用途のコンポジットレジン市場規模は、拡大する設備容量の追加とより大型のタービン設計によって支えられています。グローバル風力エネルギー協会によると、2025年の風力発電設備容量はグローバルで165GWに達しました。設置された風力発電容量1メガワットあたり、ブレード、ナセル、スピナーにわたって8〜12メトリックトンのコンポジット材料が使用されます。航空宇宙・防衛は、次世代単通路航空機における高いコンポジット含有量を通じて回復しています。船舶メーカーは浸透性ブリスター耐性のためにビニルエステル樹脂を使用し、配管・タンクは化学物質封じ込めのためにフィラメントワインディングエポキシおよびポリエステルシステムを使用しています。
注記: 全個別セグメントのセグメントシェアはレポト購入時に入手可能
地域分析
アジア太平洋は2025年のコンポジットレジン市場シェアの42.79%を占め、2031年までに7.37%のCAGRで成長すると予測されています。中国の統合された樹脂生産とコンポジット製造基盤がこの地位を支えています。山東省、江蘇省、広東省の製造クラスターは、石油化学原料供給と下流加工を組み合わせています。インドは2025年に6.34GWの陸上風力設備容量を追加し、前年比85%増となりました。これにより、タミル・ナードゥ州、グジャラート州、ラジャスタン州におけるブレードグレードのエポキシおよびビニルエステル樹脂への需要が支えられています。日本と韓国は炭素繊維プリプレグと特殊配合物において引続き重要です。
北米は航空宇宙プログラム、風力開発、車両再設計を通じて需要を牽引しています。テキサス州および中西部の風力プロジェクトはブレードグレードのコンポジット要件を支援しています。五大湖回廊の自動車生産もコンポジットサブアセンブリへの需要を支援しています。インフレ削減法は国内クリーンエネルギー製造投資を引き続き支援しています。欧州のコンポジットレジン市場は再生可能エネルギー目標と化学規制によって形成されています。REACH要件は、不飽和ポリエステルおよびビニルエステル用途において低スチレンおよびスチレンフリー配合物の開発を促進しています。
ドイツ、英国、フランス、イタリア、北欧諸国は引き続き重要な欧州のエンドユーザー製造拠点です。Cefic UP/VEセクターグループのメンバーが委託した2025年のライフサイクルインベントリー研究では、不飽和ポリエステルおよびビニルエステル樹脂の地球温暖化ポテンシャル値が以前の数値より2%〜8%低いことが報告されました。この研究では、リサイクルポリエチレンテレフタレート(rPET)ベーの樹脂の地球温暖化ポテンシャルが16%低いことが報告されました。南米と中東・アフリカは特定の需要ドライバーを持つより小さな収益エリアであり続けています。ブラジルのガラス繊維基盤と風力セクターが地域消費を支援しています。Scott Baderは2024年6月に、Crysticゲルコートと工具製品を現地生産するため、エスピリトサント州セラにScott Bader Brasilを設立しました。

競合環境
コンポジットレジン市場は中程度に集中しており、上位5社にはHuntsman International LLC、Hexion Inc.、BASF、Dow、Polynt S.p.A.が含まれます。BASF、Dow、Huntsman International LLC、Evonik Industries AGは配合の幅広さ、技術サービス、原材料統合を通じて競争しています。Polynt S.p.A.、KUKDO CHEMICAL CO., LTD.、Scott Bader Company Limitedは用途知識と地域供給の近接性を通じて競争しています。持続可能性と用途の専門化がサプライヤーのポジショニングを形成しています。顧客承認プロセスが長いため、自動車、航空宇宙、風力、産業認定を満たすことができるサプライヤーが優位に立ちます。コンポジットレジン市場はまた、顧客のプロセス開発と生産の一貫性をサポートできるメーカーにも報いています。
Huntsman International LLCは2026年7月に、航空宇宙および自動車構造接着用の高ガラス転移温度を持つ硬化性エポキシ樹脂組成物に関する欧州特許EP4547728A4を発表しました。この開発は、厳しい熱要件を持つプレミアム熱硬化性システムにおけるその地位を支援しています。Toray Performance Materials Corporationは2026年6月に、消費後リサイクルポリエチレンテレフタレートを使用した炭素繊維コンポジットであるStratex 2300rを発売しました。同社は、この製品がバージンポリエチレンテレフタレート一方向コンポジットと1対1の機械的性能同等性を維持したと述べました。これらの動きは、リサイクルコンテンツの認証が顧客認基準の一部になりつつある理由を示しています。また、長い再認定サイクルを必要とする用途における知的財産の重要性も示しています。
成長機会には、風力および船舶用途向けのバイオベース熱硬化性樹脂、構造注入向けのリサイクル可能な熱可塑性システム、スチレンの低排出代替品が含まれます。ビトリマーは、架橋性能を維持しながら再加工できる熱硬化性システムとして開発されています。これらの材料はまだ商業的に拡大されていませんが、風力完成品メーカーおよび自動車ティア1サプライヤーが認定への関心を示しています。デジタル製造は、顧客の樹脂トランスファー成形制御と硬化管理の改善を支援する配合業者にとって二次的な差別化要因です。INEOSが2024年10月にそのコンポジット事業をKPS Capital Partnersに売却した際にポートフォリオの所有権も変わりました。この取引は17の生産拠点にわたる不飽和ポリエステル樹脂、ビニルエステル樹脂、ゲルコート事業を対象とし、年間収益は840 ミリオン 米ドルを超え、取引価値は1.78 ビリオン 米ドルでした。
コンポジットレジン産業リーダー
Huntsman International LLC
Hexion Inc.
BASF
Dow
Polynt S.p.A.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年1月:Empaの研究者が、従来のエポキシ樹脂を難燃性かつ熱機械的にリサイクル可能な材料に変換するリン系添加剤を開発しました。この開発は、コンポジット製造におけるリサイクル可能で高性能なエポキシシステムへの移行を支援しています。
- 2025年11月:Exel Compositesは、炭化水素由来の樹脂からの移行を支援するため、INEOSとENVIREZバイオベース樹脂システム100メトリックトン以上の購入契約を発表しました。この契約はコンポジット生産におけるバイオベース樹脂システムの使用を拡大し、より持続可能なコンポジットレジンへの需要を支援しています。


グローバルコンポジットレジン市場レポートの範囲
コンポジットレジンは、コンポジット材料において強化繊維を結合・支持するために使用されるポリマーマトリックスであり、構造的完全性を提供し、補強要素間で荷重を伝達します。これにより、調整された機械的、熱的、化学的特性を持つ軽量で耐久性があり、用途に特化したコンポジット部品の製造が可能になります。
コンポジットレジン市場は、樹脂タイプ、製造プロセス、用途、地域別にセグメント化されています。樹脂タイプ別では、市場は熱硬化性樹脂と熱可塑性樹脂にセグメント化されています。製造プロセス別では、市場はレイアップ、フィラメントワインディング、射出成形、引抜成形、圧縮成形、樹脂トランスファー成形、その他の製造プロセスにセグメント化されています。用途別では、市場は自動車・輸送、建設・インフラ、電気・電子、配管・タンク、風力エネルギー、船舶、航空宇宙・防衛、その他の用途にセグメントされています。レポートはまた、主要地域の15カ国のコンポジットレジンの市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| 熱硬化性樹脂 |
| 熱可塑性樹脂 |
| レイアップ |
| フィラメントワインディング |
| 射出成形 |
| 引抜成形 |
| 圧縮成形 |
| 樹脂トランスファー成形 |
| その他の製造プロセス |
| 自動車・輸送 |
| 建設・インフラ |
| 電気・電子 |
| 配管・タンク |
| 風力エネルギー |
| 船舶 |
| 航空宇宙・防衛 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 樹脂タイプ別 | 熱硬化性樹脂 | |
| 熱可塑性樹脂 | ||
| 製造プロセス別 | レイアップ | |
| フィラメントワインディング | ||
| 射出成形 | ||
| 引抜成形 | ||
| 圧縮成形 | ||
| 樹脂トランスファー成形 | ||
| その他の製造プロセス | ||
| 用途別 | 自動車・輸送 | |
| 建設・インフラ | ||
| 電気・電子 | ||
| 配管・タンク | ||
| 風力エネルギー | ||
| 船舶 | ||
| 航空宇宙・防衛 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
コンポジットレジン市場の規模はどのくらいですか?
コンポジットレジン市場は2026年に28.39 ビリオン 米ドルであり、2031年までに38.81 ビリオン 米ドルに達すると予測されています。
2025年に市場需要をリードした樹脂タイプはどれですか?
熱硬化性樹脂が2025年に64.23%のシェアでリードし、風力、航空宇宙、産業用配管用途での確立された使用によって支えられました。
2031年まで最も速く成長すると予測されている用途はどれですか?
風力エネルギーは2031年までに7.68%のCAGRで成長すると予測されており、拡大する風力設備容量とより大型のタービンブレードによって支えられています。
電気自動車が樹脂サプライヤーにとって重要な理由は何ですか?
バッテリーエンクロージャー、パワーエレクトロニクスハウジング、構造部品には、熱安定性、誘電性能、難燃性を持つ材料が必要です。
最終更新日:



