
Taille et Part du Marché des Résines Composites
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 28.39 Milliards de dollars |
| Taille du Marché (2031) | 38.81 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Résines Composites par Mordor Intelligence
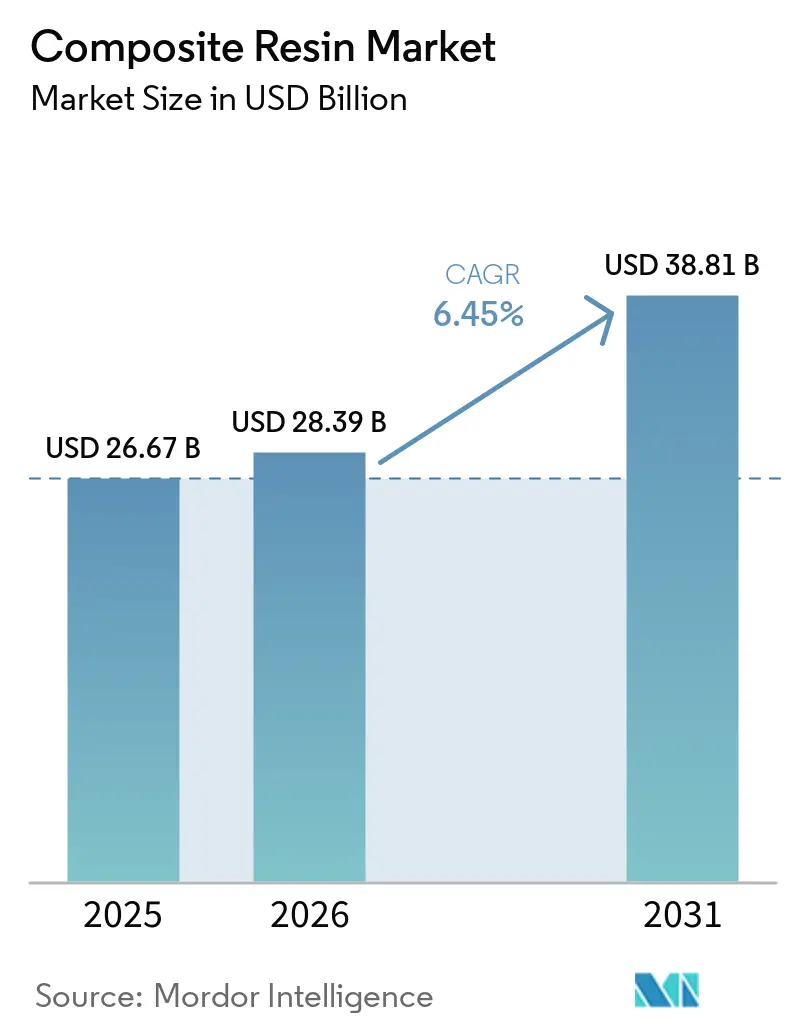
La taille du marché des résines composites était évaluée à 26,67 milliards USD en 2025 et devrait croître de 28,39 milliards USD en 2026 pour atteindre 38,81 milliards USD d'ici 2031, à un CAGR de 6,45 % durant la période de prévision (2026-2031). La demande est soutenue par l'électrification des véhicules, la construction d'installations éoliennes et le remplacement de l'acier par des matériaux composites renforcés de fibres résistants à la corrosion. Ces besoins couvrent les secteurs du transport, de l'énergie, de la construction civile et de la tuyauterie industrielle, offrant aux fournisseurs plusieurs vecteurs de demande. Le marché des résines composites dépend également de la capacité des fournisseurs à répondre à des spécifications techniques exigeantes et à des cycles de qualification client prolongés. Ces facteurs favorisent les producteurs établis disposant de larges portefeuilles de formulations et de capacités de support technique. Parallèlement, les chimies recyclables et biosourcées gagnent en importance à mesure que les clients s'attaquent aux exigences de fin de vie.
Principaux Enseignements du Rapport
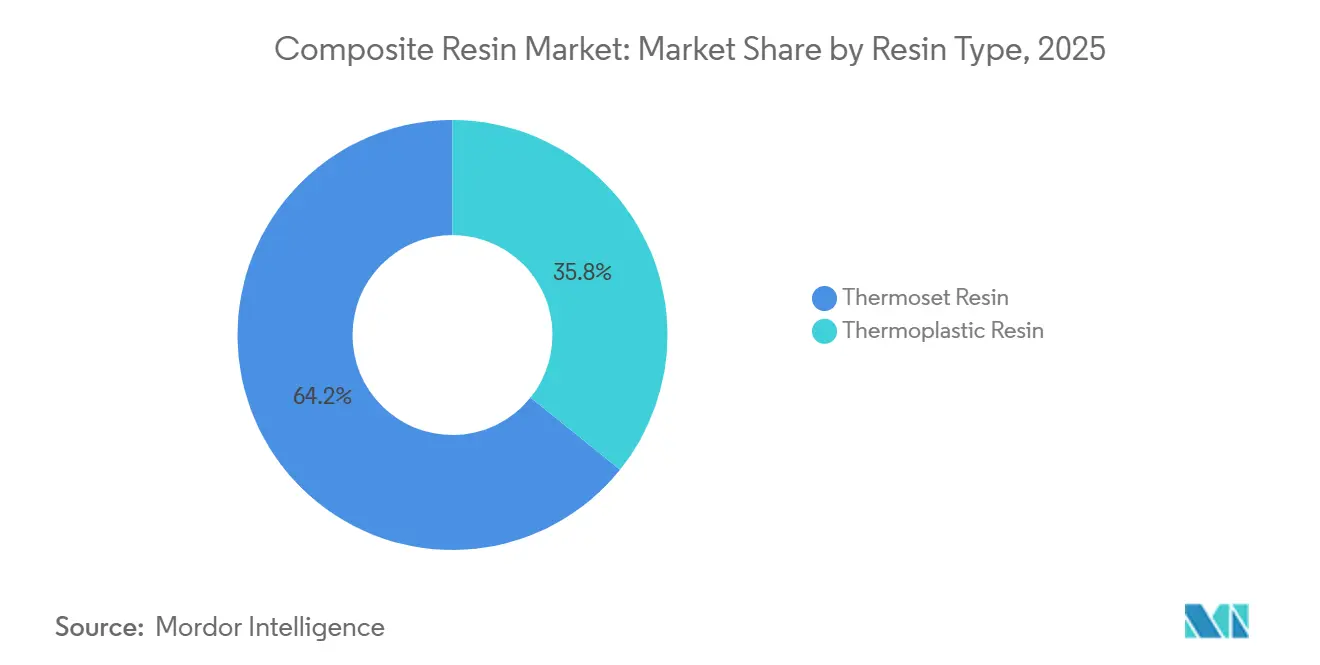
- Par type de résine, la résine thermodurcissable détenait 64,23 % de la part du marché des résines composites en 2025, tandis que la résine thermoplastique devrait progresser à un CAGR de 7,23 % jusqu'en 2031.
- Par procédé de fabrication, la stratification détenait 34,54 % de la part du marché des résines composites en 2025, tandis que le moulage par transfert de résine devrait progresser à un CAGR de 7,45 % jusqu'en 2031.
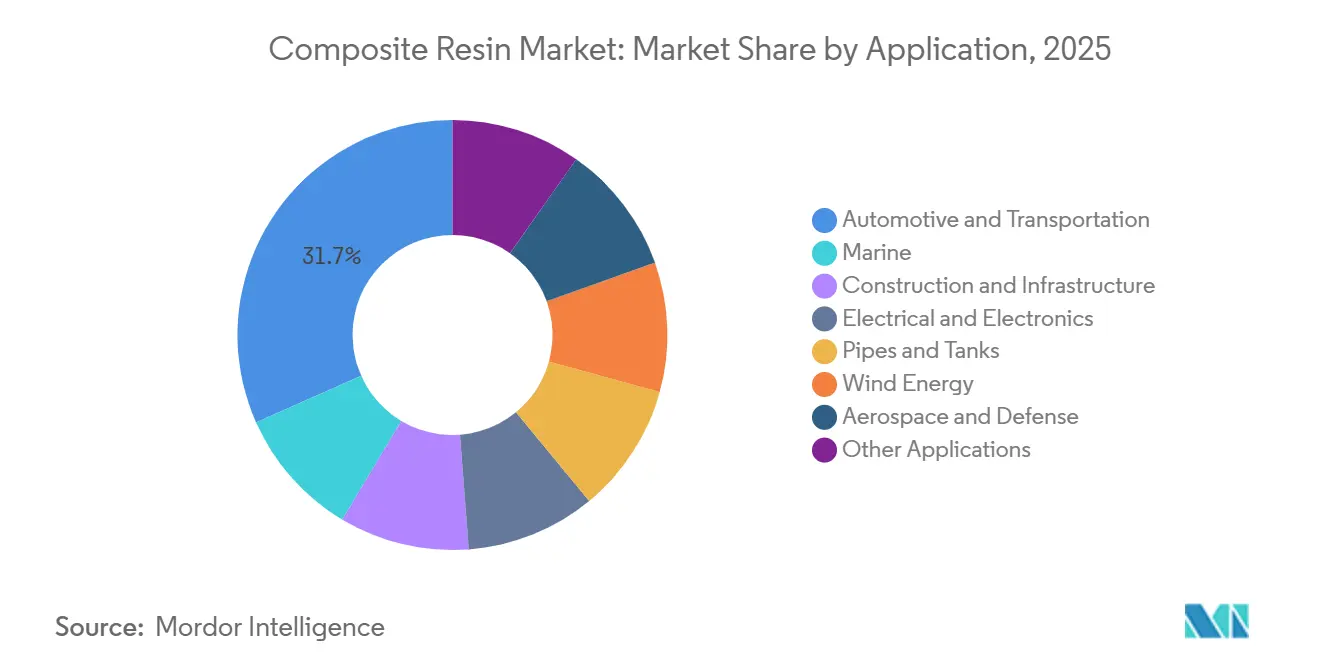
- Par application, l'automobile et le transport détenaient 31,67 % de la part du marché des résines composites en 2025, tandis que l'énergie éolienne devrait progresser à un CAGR de 7,68 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 42,79 % de la part du marché des résines composites en 2025 et devrait progresser à un CAGR de 7,37 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Résines Composites
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Exigences d'Allègement et d'Efficacité Énergétique | +1.5% | Mondial, concentré dans les corridors automobiles d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion des Capacités Éoliennes | +1.2% | Asie-Pacifique (Chine, Inde), Amérique du Nord, Europe (offshore) | Moyen terme (2-4 ans) |
| Électrification des Plateformes Automobiles et de Transport | +1.0% | Amérique du Nord, Chine et Europe dans le cadre des mandats de véhicules du Pacte vert européen | Moyen terme (2-4 ans) |
| Demande d'Infrastructure pour les Matériaux Résistants à la Corrosion | +0.8% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Traitement Composite Automatisé à Haut Débit | +0.5% | Amérique du Nord, Europe, Japon, Corée du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences d'Allègement et d'Efficacité Énergétique
La réduction de masse reste une raison centrale pour laquelle les constructeurs automobiles utilisent des matériaux composites, aussi bien sur les plateformes à combustion que sur les plateformes électriques à batterie. Les résines composites peuvent permettre des économies de poids structurel de 30 % à 40 % par rapport aux applications équivalentes en acier. Les véhicules électriques à batterie nécessitent 15 % à 25 % de contenu en résine supplémentaire en poids par rapport aux véhicules à moteur à combustion comparables. Les boîtiers de batterie, les boîtiers d'électronique de puissance et les composants structurels légers créent ce besoin supplémentaire. Ces composants exigent également des performances diélectriques et une résistance aux flammes. Le marché des résines composites en bénéficie car les grades de résine doivent être qualifiés pour des programmes de véhicules spécifiques, et la qualification peut prendre de 18 à 36 mois.
Électrification des Plateformes Automobiles et de Transport
L'électrification accroît l'importance des performances des résines spéciales dans les applications de transport. Les ventes mondiales de véhicules électriques ont dépassé 17 millions d'unités en 2024[1]Agence internationale de l'énergie, "Perspectives mondiales des véhicules électriques 2025," Agence internationale de l'énergie, iea.org. Les applications adjacentes aux batteries nécessitent une stabilité thermique supérieure à 180 °C, une faible contamination ionique et des indices de résistance aux flammes UL 94 V-0. SABIC a introduit le NORYL GTX LMX310 en février 2025 pour les trappes de service de véhicules électriques peintes en ligne. L'entreprise a déclaré que le matériau présentait une absorption d'humidité à l'équilibre inférieure de 85 % à celle des composés polyamides existants. Les constructeurs automobiles continuent d'utiliser les thermodurcissables dans les structures primaires tout en adoptant les composites thermoplastiques pour les pièces intérieures et semi-structurelles, élargissant ainsi les exigences sur l'ensemble du marché des résines composites.
Expansion des Capacités Éoliennes
Les pales d'éoliennes créent une demande étroitement liée aux politiques d'énergie renouvelable et aux pipelines de projets. Les installations éoliennes mondiales ont atteint 165 GW en 2025, un niveau record, selon le Conseil mondial de l'énergie éolienne. La capacité éolienne mondiale cumulée a dépassé 1 299 GW au cours de la même année. L'Inde a ajouté 6,34 GW de capacité terrestre en 2025, soit une hausse de 85 % en glissement annuel. Les pales de plus de 100 mètres nécessitent des matériaux présentant une résistance à la fatigue et une libération de chaleur contrôlée lors de l'infusion. Cela soutient la demande de systèmes époxy qualifiés et de systèmes ester vinylique sur le marché des résines composites.
Traitement Composite Automatisé à Haut Débit
L'automatisation élargit le rôle du moulage par transfert de résine et de la stratification dans la production à grande échelle. Le Centre des matériaux composites de l'Université du Delaware a rapporté en août 2026 que l'apprentissage automatique et la simulation de moulage par injection de liquide peuvent réduire la variation du flux de résine dans le moulage par transfert de résine[2]Centre des matériaux composites de l'Université du Delaware, "Perdue fait progresser le moulage par transfert de résine grâce à l'apprentissage automatique et à la simulation," Université du Delaware, udel.edu. Un meilleur contrôle peut réduire les défauts structurels et les pertes de rendement dans les pièces à géométries complexes. Le moulage par transfert de résine à haute pression peut réduire les temps de cycle à moins de 5 minutes dans certaines applications automobiles. Cela fait évoluer les exigences en matière de résine vers une polymérisation plus rapide, une libération de chaleur contrôlée et des fenêtres de gélification prévisibles. Les fournisseurs sur le marché des résines composites peuvent renforcer leurs relations avec les clients lorsqu'ils soutiennent ces changements de procédés.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés de Fabrication et de Qualification des Composites | -0.9% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Recyclage Difficile des Matrices Thermodurcissables Réticulées | -0.6% | Europe (pression réglementaire), Amérique du Nord, Asie-Pacifique | Long terme (≥ 4 ans) |
| Infrastructure Limitée de Réparation, d'Inspection et de Fin de Vie | -0.4% | Amérique du Sud, Moyen-Orient et Afrique, et marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés de Fabrication et de Qualification des Composites
La qualification d'un système de résine, de la formulation jusqu'au déploiement en production, peut prendre de 18 à 36 mois. Les tests dans les secteurs aérospatial, automobile et éolien peuvent ajouter entre 500 000 USD et 5 millions USD pour chaque grade de résine et programme client. Cette charge est particulièrement difficile à supporter pour les fournisseurs de niveau intermédiaire qui doivent financer plusieurs programmes clients simultanément. Les matières premières époxy, polyester et ester vinylique sont également exposées aux cycles du pétrole brut et de la naphta. Le bisphénol A, l'anhydride maléique et l'épichlorhydrine transmettent cette volatilité dans les marges des producteurs. Les résines composites peuvent coûter 3 à 5 fois plus cher que les thermoplastiques techniques conventionnels dans des applications à densité équivalente, ce qui limite leur adoption dans les applications sensibles aux prix.
Recyclage Difficile des Matrices Thermodurcissables Réticulées
Les thermodurcissables réticulés ne peuvent pas être recyclés par les procédés de fusion conventionnels. Le broyage mécanique réduit la longueur des fibres et l'intégrité de la matrice, laissant un matériau souvent orienté vers des applications de charge ou de construction à moindre valeur ajoutée. Une étude évaluée par des pairs en 2026 a révélé que la dégradation à base de Fenton peut décomposer les matrices thermodurcissables dans des conditions douces tout en conservant 90 % de la résistance à la traction des fibres. Les interdictions européennes de mise en décharge des pales d'éoliennes augmentent les coûts de fin de vie pour les spécifications actuelles des pales. Le marché des résines composites dispose donc d'une opportunité commerciale pour les formulations thermodurcissables recyclables capables de répondre à la fois aux exigences de performance et de fin de vie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Résine : La Résine Thermodurcissable Domine la Demande, Tandis que la Résine Thermoplastique Stimule la Croissance
La résine thermodurcissable détenait 64,23 % de la part du marché des résines composites en 2025. Sa position était soutenue par une qualification établie dans les pales éoliennes, les panneaux aérospatiaux et la tuyauterie industrielle. Les matrices réticulées restent le choix commercialement éprouvé pour de nombreuses applications structurelles primaires. Les thermodurcissables offrent une stabilité thermique et une résistance chimique pour des conditions de service exigeantes. Ils impliquent également un traitement et une gestion de fin de vie plus difficiles que les systèmes thermoplastiques. Malgré ces limites, le remplacement dans les utilisations structurelles principales reste difficile car les clients s'appuient sur des performances testées et des chaînes d'approvisionnement qualifiées.
La résine thermoplastique devrait progresser à un CAGR de 7,23 % jusqu'en 2031. Des cycles de moulage par injection et de moulage par compression plus courts soutiennent son adoption dans les sous-structures automobiles, les boîtiers électroniques et les équipements sportifs. Sa retraitabilité est également alignée sur les exigences de fin de vie en Europe et en Amérique du Nord. Les équipementiers accélèrent la qualification à mesure que ces exigences entrent dans les spécifications des matériaux. Arkema a présenté une planche de vitesse recyclable au JEC World 2026 utilisant la résine Elium et des fibres de carbone recyclées. Le prototype a démontré la recyclabilité chimique par dépolymérisation et a montré comment les systèmes thermoplastiques liquides pourraient servir les pièces structurelles infusées.


Par Procédé de Fabrication : La Stratification Progresse, Tandis que le Moulage par Transfert de Résine s'Accélère
La stratification détenait 34,54 % de la part du marché des résines composites en 2025. Les coques de bateaux et les nacelles éoliennes font partie des applications qui utilisent cette approche. La méthode est compatible avec les familles de résines polyester, ester vinylique et époxy. Cette large compatibilité chimique soutient son utilisation continue dans les environnements de production établis. La stratification reste également pertinente là où les producteurs ont besoin d'une économie d'outillage pratique plutôt que de temps de cycle courts.
Le moulage par transfert de résine devrait progresser à un CAGR de 7,45 % jusqu'en 2031. Les variantes à moule fermé haute pression peuvent améliorer la qualité de surface et réduire les temps de cycle dans les pièces automobiles et les inserts de pied de pale éolienne. Les recherches de l'Université du Delaware sur le contrôle prédictif du flux de résine traitent les défauts dans les composants complexes. L'enroulement filamentaire soutient les réservoirs sous pression et les tuyaux, tandis que la pultrusion est utilisée pour les profilés structurels continus. Le moulage par compression sert les composants structurels plats avec des besoins de production définis. Le moulage par injection est utilisé dans les applications automobiles à cycle court avec des systèmes de résine conçus pour des fenêtres de gélification plus étroites.
Par Application : L'Automobile et le Transport Dominent la Demande, Tandis que l'Énergie Éolienne Stimule la Croissance
L'automobile et le transport détenaient 31,67 % de la part du marché des résines composites en 2025. Leur leadership provenait d'une large base de composants couvrant les véhicules particuliers, les camions commerciaux et le ferroviaire. Les panneaux de carrosserie, les pare-chocs, les renforts structurels, les boîtiers de batterie, les composites intérieurs et les modules de châssis nécessitent tous des systèmes de résine. Cette diversité d'applications soutient la demande même lorsque les constructeurs automobiles font face à des pressions sur les coûts. Le secteur des résines composites fournit différents grades de matériaux car chaque composant a ses propres exigences mécaniques, thermiques, électriques et de traitement. Les matériaux qualifiés sont importants dans les zones structurelles à haute contrainte et les applications liées aux batteries.
L'énergie éolienne devrait progresser à un CAGR de 7,68 % jusqu'en 2031. La taille du marché des résines composites pour cette application est soutenue par l'expansion des ajouts de capacité et des conceptions de turbines plus grandes. Les installations éoliennes ont atteint 165 GW à l'échelle mondiale en 2025, selon le Conseil mondial de l'énergie éolienne. Chaque mégawatt de capacité éolienne installée utilise 8 à 12 tonnes métriques de matériaux composites pour les pales, les nacelles et les cônes. L'aérospatiale et la défense se redressent grâce à une teneur en composites plus élevée dans les aéronefs monocouloir de nouvelle génération. Les producteurs du secteur maritime utilisent des résines ester vinylique pour la résistance aux cloques osmotiques, tandis que les tuyaux et réservoirs utilisent des systèmes époxy et polyester enroulés par filament pour le confinement chimique.

Analyse Géographique
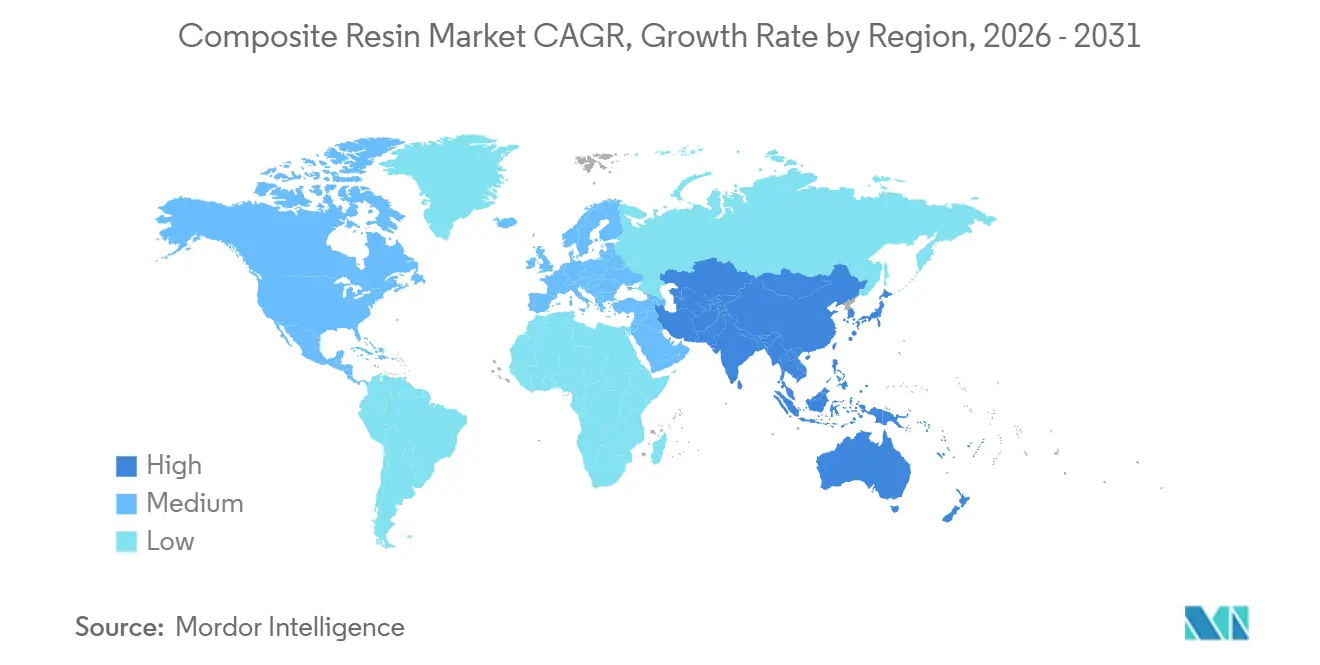
L'Asie-Pacifique détenait 42,79 % de la part du marché des résines composites en 2025 et devrait progresser à un CAGR de 7,37 % jusqu'en 2031. La base intégrée de production de résines et de fabrication de composites de la Chine soutient cette position. Les clusters industriels du Shandong, du Jiangsu et du Guangdong combinent l'approvisionnement en matières premières pétrochimiques avec la fabrication en aval. L'Inde a ajouté 6,34 GW de capacité éolienne terrestre en 2025, soit une augmentation de 85 % par rapport à l'année précédente. Cela soutient la demande de résines époxy et ester vinylique de qualité pale dans le Tamil Nadu, le Gujarat et le Rajasthan. Le Japon et la Corée du Sud restent importants pour les préimprégnés en fibres de carbone et les formulations spéciales.
L'Amérique du Nord stimule la demande à travers les programmes aérospatiaux, le développement éolien et la reconception des véhicules. Les projets éoliens au Texas et dans le Midwest soutiennent les exigences en composites de qualité pale. La production automobile dans le corridor des Grands Lacs soutient également la demande de sous-ensembles composites. La loi sur la réduction de l'inflation continue de soutenir les investissements dans la fabrication nationale d'énergie propre. Le marché européen des résines composites est façonné par les objectifs d'énergie renouvelable et la réglementation chimique. Les exigences REACH orientent le développement vers des formulations à faible teneur en styrène et sans styrène dans les utilisations de polyester insaturé et d'ester vinylique.
L'Allemagne, le Royaume-Uni, la France, l'Italie et les pays nordiques restent d'importants sites de fabrication d'utilisateurs finaux européens. Une étude d'inventaire du cycle de vie de 2025 commandée par des membres du groupe sectoriel UP/VE de Cefic a rapporté des valeurs de potentiel de réchauffement climatique pour les résines polyester insaturé et ester vinylique inférieures de 2 % à 8 % aux chiffres précédents. L'étude a rapporté un potentiel de réchauffement climatique inférieur de 16 % pour les résines à base de polyéthylène téréphtalate recyclé (rPET). L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des zones de revenus plus modestes avec des moteurs de demande spécifiques. La base de fibre de verre et le secteur éolien du Brésil soutiennent la consommation régionale. Scott Bader a établi Scott Bader Brasil à Serra, Espírito Santo, en juin 2024 pour produire localement des gelcoats Crystic et des produits d'outillage.

Paysage Concurrentiel
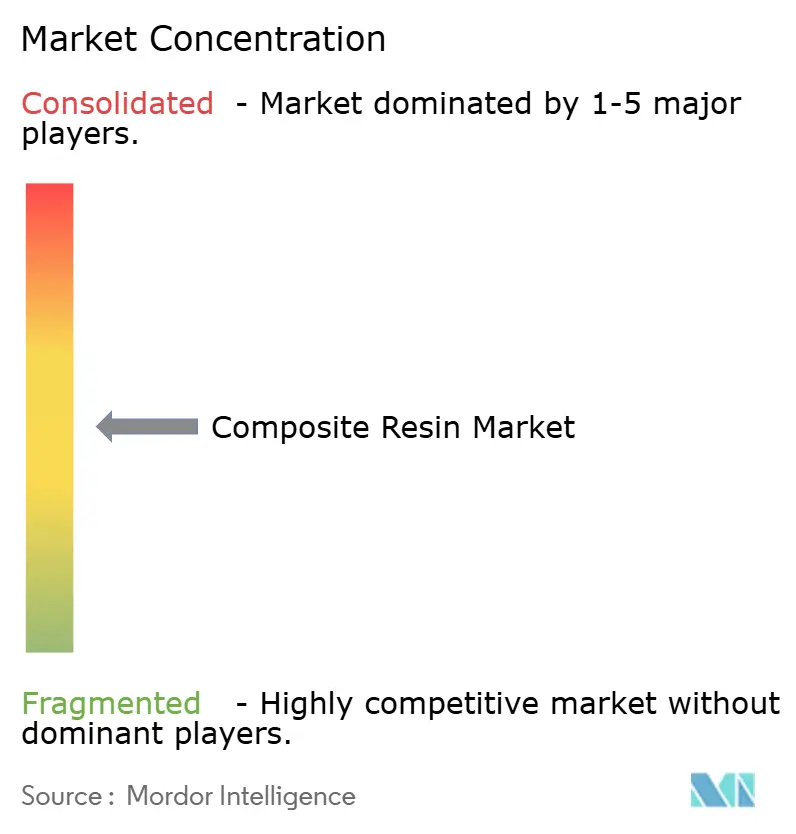
Le marché des résines composites est modérément concentré, les cinq premiers acteurs étant Huntsman International LLC, Hexion Inc., BASF, Dow et Polynt S.p.A. BASF, Dow, Huntsman International LLC et Evonik Industries AG se font concurrence par l'étendue de leurs formulations, le service technique et l'intégration des matières premières. Polynt S.p.A., KUKDO CHEMICAL CO., LTD. et Scott Bader Company Limited se font concurrence par la connaissance des applications et la proximité de l'approvisionnement régional. La durabilité et la spécialisation des applications façonnent le positionnement des fournisseurs. Les fournisseurs capables de satisfaire aux qualifications automobiles, aérospatiales, éoliennes et industrielles ont un avantage car les processus d'approbation des clients sont longs. Le marché des résines composites récompense également les producteurs capables de soutenir le développement des procédés clients et la cohérence de la production.
Huntsman International LLC a publié le brevet européen EP4547728A4 en juillet 2026 pour des compositions de résine époxy durcissables à hautes températures de transition vitreuse pour le collage structurel aérospatial et automobile. Ce développement renforce sa position dans les systèmes thermodurcissables haut de gamme aux exigences thermiques exigeantes. Toray Performance Materials Corporation a introduit Stratex 2300r en juin 2026, un composite en fibres de carbone utilisant du polyéthylène téréphtalate recyclé post-consommation. L'entreprise a déclaré que le produit maintenait une parité de performance mécanique 1:1 avec les composites unidirectionnels en polyéthylène téréphtalate vierge. Ces initiatives montrent pourquoi les références en matière de contenu recyclé deviennent un critère de qualification client. Elles montrent également l'importance de la propriété intellectuelle dans les applications qui nécessitent de longs cycles de requalification.
Les opportunités de croissance comprennent les thermodurcissables biosourcés pour les utilisations éoliennes et maritimes, les systèmes thermoplastiques recyclables pour l'infusion structurelle, et les alternatives à faibles émissions au styrène. Les vitrières sont développées en tant que systèmes thermodurcissables pouvant être retraités tout en maintenant des performances réticulées. Ces matériaux ne sont pas encore commercialisés à grande échelle, mais les équipementiers éoliens et les fournisseurs automobiles de rang 1 manifestent un intérêt pour la qualification. La fabrication numérique est un facteur de différenciation secondaire pour les formulateurs qui aident les clients à améliorer le contrôle du moulage par transfert de résine et la gestion de la polymérisation. La propriété du portefeuille a également changé lorsque INEOS a cédé son activité composites à KPS Capital Partners en octobre 2024. La transaction couvrait les opérations de résine polyester insaturé, de résine ester vinylique et de gelcoat sur 17 sites de production, avec un chiffre d'affaires annuel dépassant 840 millions USD, et avait une valeur de 1,78 milliard USD.
Leaders du Secteur des Résines Composites
Huntsman International LLC
Hexion Inc.
BASF
Dow
Polynt S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Janvier 2026 : Des chercheurs de l'Empa ont développé un additif à base de phosphore qui convertit la résine époxy conventionnelle en un matériau ignifuge et thermomécaniquement recyclable. Ce développement soutient la transition vers des systèmes époxy recyclables et haute performance dans la fabrication de composites.
- Novembre 2025 : Exel Composites a annoncé un accord d'achat avec INEOS portant sur plus de 100 tonnes métriques du système de résine biosourcée ENVIREZ, soutenant sa transition hors des résines dérivées d'hydrocarbures. L'accord a élargi l'utilisation des systèmes de résine biosourcée dans la production de composites et soutient la demande de résines composites plus durables.


Périmètre du Rapport Mondial sur le Marché des Résines Composites
Les résines composites sont des matrices polymères utilisées pour lier et soutenir les fibres de renforcement dans les matériaux composites, assurant l'intégrité structurelle et le transfert des charges entre les éléments de renforcement. Elles permettent la production de composants composites légers, durables et adaptés aux applications, avec des propriétés mécaniques, thermiques et chimiques sur mesure.
Le marché des résines composites est segmenté par type de résine, procédé de fabrication, application et géographie. Par type de résine, le marché est segmenté en résine thermodurcissable et résine thermoplastique. Par procédé de fabrication, le marché est segmenté en stratification, enroulement filamentaire, moulage par injection, pultrusion, moulage par compression, moulage par transfert de résine et autres procédés de fabrication. Par application, le marché est segmenté en automobile et transport, construction et infrastructure, électricité et électronique, tuyaux et réservoirs, énergie éolienne, maritime, aérospatiale et défense, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les résines composites dans 15 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Résine Thermodurcissable |
| Résine Thermoplastique |
| Stratification |
| Enroulement Filamentaire |
| Moulage par Injection |
| Pultrusion |
| Moulage par Compression |
| Moulage par Transfert de Résine |
| Autres Procédés de Fabrication |
| Automobile et Transport |
| Construction et Infrastructure |
| Électricité et Électronique |
| Tuyaux et Réservoirs |
| Énergie Éolienne |
| Maritime |
| Aérospatiale et Défense |
| Autres Applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Résine | Résine Thermodurcissable | |
| Résine Thermoplastique | ||
| Par Procédé de Fabrication | Stratification | |
| Enroulement Filamentaire | ||
| Moulage par Injection | ||
| Pultrusion | ||
| Moulage par Compression | ||
| Moulage par Transfert de Résine | ||
| Autres Procédés de Fabrication | ||
| Par Application | Automobile et Transport | |
| Construction et Infrastructure | ||
| Électricité et Électronique | ||
| Tuyaux et Réservoirs | ||
| Énergie Éolienne | ||
| Maritime | ||
| Aérospatiale et Défense | ||
| Autres Applications | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des résines composites ?
Le marché des résines composites s'élève à 28,39 milliards USD en 2026 et devrait atteindre 38,81 milliards USD d'ici 2031.
Quel type de résine a dominé la demande du marché en 2025 ?
La résine thermodurcissable a dominé avec une part de 64,23 % en 2025, soutenue par son utilisation établie dans les applications éoliennes, aérospatiales et de tuyauterie industrielle.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'énergie éolienne devrait progresser à un CAGR de 7,68 % jusqu'en 2031, soutenue par l'expansion des capacités éoliennes et des pales de turbines plus grandes.
Pourquoi les véhicules électriques sont-ils importants pour les fournisseurs de résines ?
Les boîtiers de batterie, les boîtiers d'électronique de puissance et les composants structurels nécessitent des matériaux présentant une stabilité thermique, des performances diélectriques et une résistance aux flammes.
Dernière mise à jour de la page le:



