
Tamaño y Participación del Mercado de Resina Compuesta
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 28.39 Mil millones de dólares |
| Tamaño del Mercado (2031) | 38.81 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Resina Compuesta por Mordor Intelligence
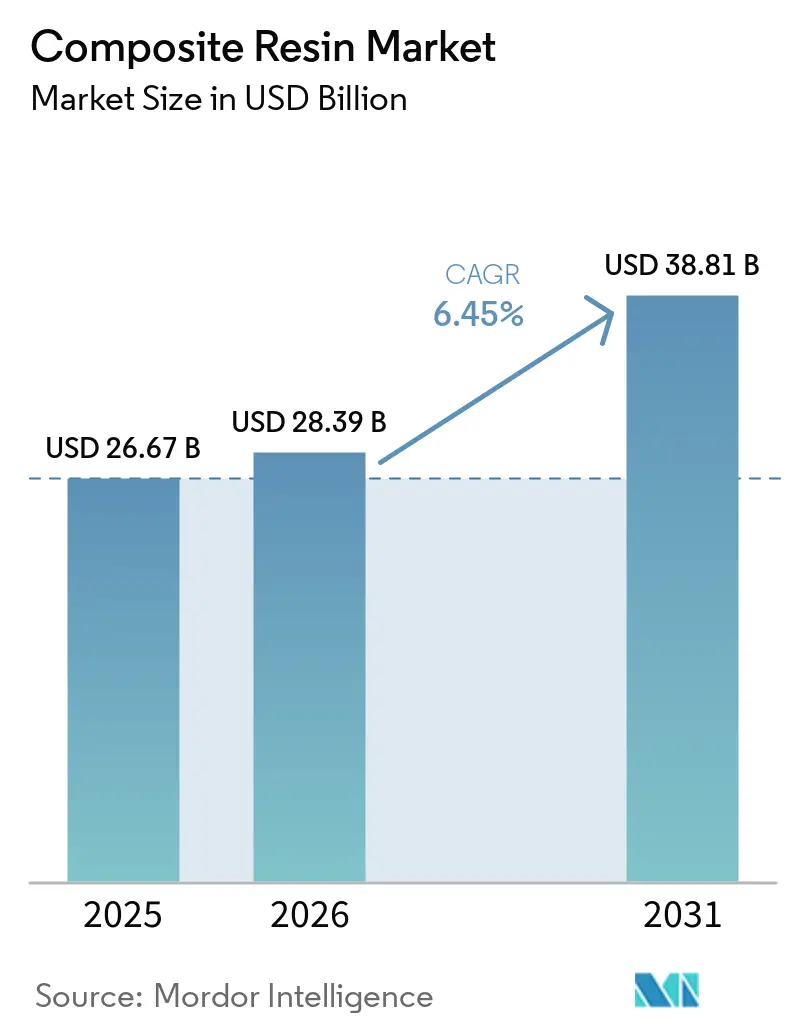
El tamaño del Mercado de Resina Compuesta se valoró en 26,67 mil millones de USD en 2025 y se estima que crecerá desde 28,39 mil millones de USD en 2026 hasta alcanzar los 38,81 mil millones de USD en 2031, a una CAGR del 6,45% durante el período de pronóstico (2026-2031). La demanda está respaldada por la electrificación de vehículos, la construcción de energía eólica y la sustitución del acero por materiales reforzados con fibra resistentes a la corrosión. Estas necesidades abarcan el transporte, la energía, la construcción civil y la tubería industrial, lo que ofrece a los proveedores diversas vías de demanda. El mercado de resina compuesta también depende de que los proveedores cumplan con exigentes especificaciones técnicas y largos ciclos de calificación de clientes. Esto favorece a los productores establecidos con amplias carteras de formulación y capacidades de soporte técnico. Al mismo tiempo, las químicas reciclables y de base biológica están adquiriendo mayor importancia a medida que los clientes abordan los requisitos de fin de vida útil.
Conclusiones Clave del Informe
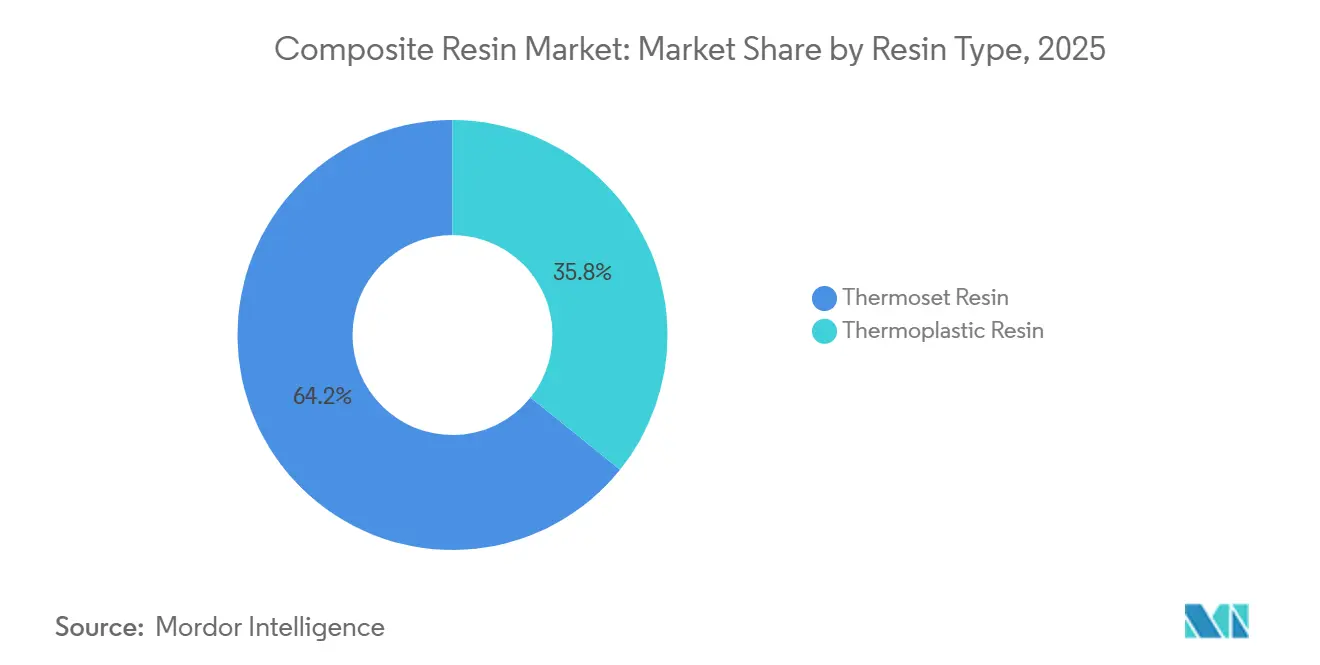
- Por tipo de resina, la resina termoestable representó el 64,23% de la participación del mercado de resina compuesta en 2025, mientras que se proyecta que la resina termoplástica avance a una CAGR del 7,23% hasta 2031.
- Por proceso de fabricación, el laminado representó el 34,54% de la participación del mercado de resina compuesta en 2025, mientras que se proyecta que el moldeo por transferencia de resina avance a una CAGR del 7,45% hasta 2031.
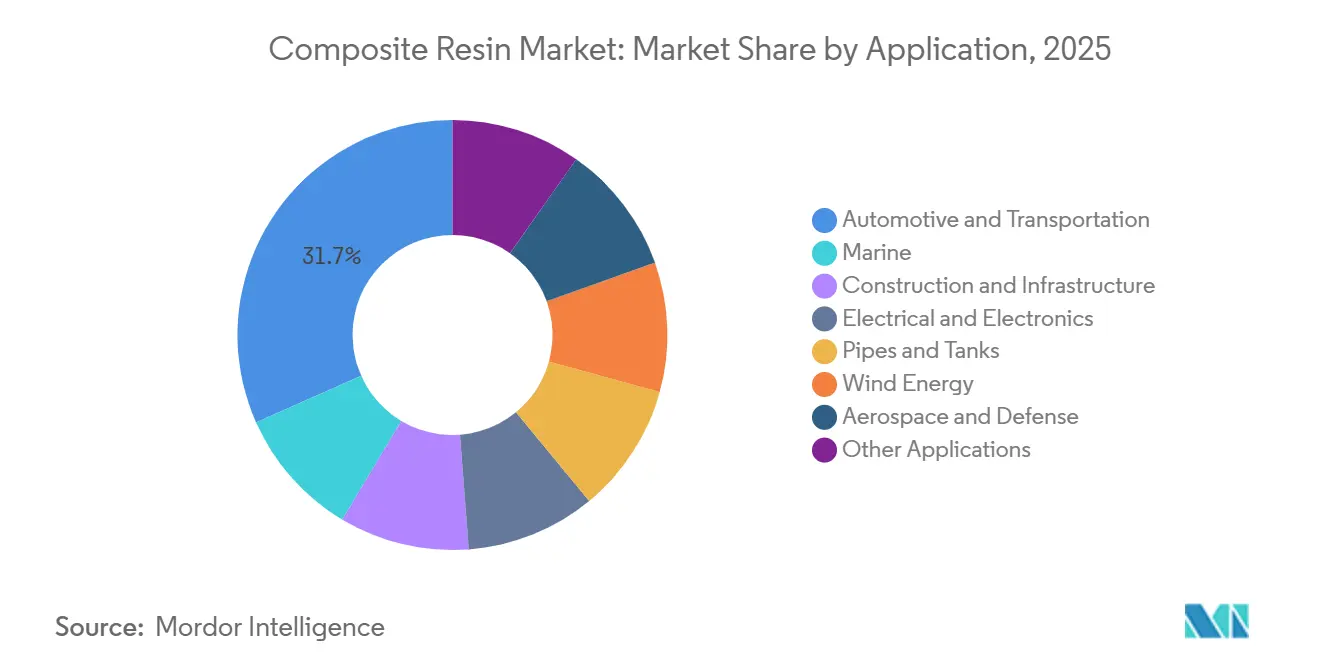
- Por aplicación, automotriz y transporte representó el 31,67% de la participación del mercado de resina compuesta en 2025, mientras que se proyecta que la energía eólica avance a una CAGR del 7,68% hasta 2031.
- Por geografía, Asia-Pacífico representó el 42,79% de la participación del mercado de resina compuesta en 2025 y se proyecta que avance a una CAGR del 7,37% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Resina Compuesta
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Reducción de Peso y Eficiencia de Combustible | +1.5% | Global, concentrado en los corredores automotrices de América del Norte, Europa y APAC | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad de Energía Eólica | +1.2% | APAC (China, India), América del Norte, Europa (costa afuera) | Mediano plazo (2-4 años) |
| Electrificación de Plataformas Automotrices y de Transporte | +1.0% | América del Norte, China y Europa bajo los mandatos de vehículos del Pacto Verde Europeo | Mediano plazo (2-4 años) |
| Demanda de Infraestructura de Materiales Resistentes a la Corrosión | +0.8% | APAC, Oriente Medio y África, América del Sur | Largo plazo (≥ 4 años) |
| Procesamiento Compuesto Automatizado de Alto Rendimiento | +0.5% | América del Norte, Europa, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Reducción de Peso y Eficiencia de Combustible
La reducción de masa sigue siendo una razón central para que los fabricantes de vehículos utilicen materiales compuestos tanto en plataformas de combustión como en plataformas eléctricas de batería. Las resinas compuestas pueden respaldar ahorros de peso estructural del 30% al 40% en comparación con aplicaciones equivalentes de acero. Los vehículos eléctricos de batería requieren entre un 15% y un 25% más de contenido de resina en peso que los vehículos de motor de combustión comparables. Las carcasas de baterías, las carcasas de electrónica de potencia y los componentes estructurales ligeros generan esta necesidad adicional. Estos componentes también requieren rendimiento dieléctrico y resistencia a las llamas. El mercado de resina compuesta se beneficia porque los grados de resina deben calificarse para programas de vehículos específicos, y la calificación puede tardar entre 18 y 36 meses.
Electrificación de Plataformas Automotrices y de Transporte
La electrificación aumenta la importancia del rendimiento de las resinas especiales en las aplicaciones de transporte. Las ventas globales de vehículos eléctricos superaron los 17 millones de unidades en 2024[1]Agencia Internacional de Energía, "Perspectiva Global de Vehículos Eléctricos 2025," Agencia Internacional de Energía, iea.org. Las aplicaciones adyacentes a la batería requieren estabilidad térmica superior a 180 °C, baja contaminación iónica y clasificaciones de llama UL 94 V-0 de Underwriters Laboratories. SABIC introdujo NORYL GTX LMX310 en febrero de 2025 para tapas de servicio de vehículos eléctricos pintables en línea. La empresa declaró que el material tenía una absorción de humedad de equilibrio un 85% menor que los compuestos de poliamida existentes. Los fabricantes de vehículos continúan utilizando termoestables en estructuras primarias mientras adoptan compuestos termoplásticos para piezas interiores y semiestructurales, ampliando los requisitos en todo el mercado de resina compuesta.
Expansión de la Capacidad de Energía Eólica
Las palas de turbinas eólicas generan una demanda estrechamente vinculada a la política de energías renovables y a las carteras de proyectos. Las instalaciones eólicas globales alcanzaron los 165 GW en 2025, un nivel récord, según el Consejo Global de Energía Eólica. La capacidad eólica global acumulada superó los 1.299 GW durante el mismo año. India añadió 6,34 GW de capacidad terrestre en 2025, un aumento del 85% interanual. Las palas de más de 100 metros necesitan materiales con resistencia a la fatiga y liberación de calor controlada durante la infusión. Esto respalda la demanda de sistemas de epoxi y sistemas de éster vinílico calificados en el mercado de resina compuesta.
Procesamiento Compuesto Automatizado de Alto Rendimiento
La automatización está expandiendo el papel del moldeo por transferencia de resina y el laminado en la producción escalable. El Centro de Materiales Compuestos de la Universidad de Delaware informó en agosto de 2026 que el aprendizaje automático y la simulación de moldeo por inyección de líquidos pueden reducir la variación del flujo de resina en el moldeo por transferencia de resina[2]Centro de Materiales Compuestos de la Universidad de Delaware, "Perdue Avanza en el Moldeo por Transferencia de Resina Mediante Aprendizaje Automático y Simulación," Universidad de Delaware, udel.edu. Un mejor control puede reducir los defectos estructurales y las pérdidas de rendimiento en piezas con geometrías complejas. El moldeo por transferencia de resina de alta presión puede reducir los tiempos de ciclo por debajo de 5 minutos en algunas aplicaciones automotrices. Esto cambia los requisitos de resina hacia un curado más rápido, liberación de calor controlada y ventanas de gelificación predecibles. Los proveedores en el mercado de resina compuesta pueden fortalecer las relaciones con los clientes cuando apoyan estos cambios de proceso.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Fabricación y Calificación de Compuestos | -0.9% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Difícil Reciclaje de Matrices Termoestables Reticuladas | -0.6% | Europa (presión regulatoria), América del Norte, APAC | Largo plazo (≥ 4 años) |
| Infraestructura Limitada de Reparación, Inspección y Fin de Vida Útil | -0.4% | América del Sur, Oriente Medio y África y mercados emergentes de APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Fabricación y Calificación de Compuestos
Calificar un sistema de resina desde la formulación hasta el despliegue en producción puede llevar entre 18 y 36 meses. Las pruebas en aeroespacial, automotriz y energía eólica pueden añadir entre 500.000 y 5 millones de USD por cada grado de resina y programa de cliente. Esta carga es especialmente difícil para los proveedores de nivel medio que deben financiar varios programas de clientes al mismo tiempo. Las materias primas de epoxi, poliéster y éster vinílico también están expuestas a los ciclos del petróleo crudo y la nafta. El bisfenol A, el anhídrido maleico y la epiclorhidrina transmiten esta volatilidad a los márgenes de los productores. Las resinas compuestas pueden costar entre 3 y 5 veces más que los termoplásticos de ingeniería convencionales en aplicaciones de densidad equivalente, lo que limita su adopción en aplicaciones sensibles al precio.
Difícil Reciclaje de Matrices Termoestables Reticuladas
Los termoestables reticulados no pueden reciclarse mediante el procesamiento de fusión convencional. La trituración mecánica reduce la longitud de la fibra y la integridad de la matriz, dejando un material que a menudo se destina a aplicaciones de relleno o construcción de menor valor. Un estudio revisado por pares de 2026 encontró que la degradación basada en el reactivo de Fenton puede descomponer matrices termoestables en condiciones suaves mientras retiene el 90% de la resistencia a la tracción de la fibra. Las prohibiciones europeas de vertedero para las palas de turbinas eólicas aumentan los costos de fin de vida útil para las especificaciones actuales de palas. El mercado de resina compuesta tiene, por tanto, una apertura comercial para formulaciones termoestables reciclables que puedan cumplir tanto los requisitos de rendimiento como los de fin de vida útil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina: La Resina Termoestable Lidera la Demanda, Mientras que la Resina Termoplástica Impulsa el Crecimiento
La resina termoestable representó el 64,23% de la participación del mercado de resina compuesta en 2025. Su posición fue respaldada por la calificación establecida en palas eólicas, paneles aeroespaciales y tuberías industriales. Las matrices reticuladas siguen siendo la opción comercialmente probada para muchas aplicaciones estructurales primarias. Los termoestables proporcionan estabilidad térmica y resistencia química para condiciones de servicio exigentes. También implican un procesamiento y una gestión de fin de vida útil más difíciles que los sistemas termoplásticos. A pesar de estas limitaciones, la sustitución en usos estructurales básicos sigue siendo difícil porque los clientes dependen del rendimiento probado y de las cadenas de suministro calificadas.
Se proyecta que la resina termoplástica avance a una CAGR del 7,23% hasta 2031. Los ciclos más cortos de moldeo por inyección y moldeo por compresión respaldan su adopción en subestructuras automotrices, carcasas de electrónica y equipos deportivos. Su reprocesabilidad también está alineada con los requisitos de fin de vida útil en Europa y América del Norte. Los fabricantes de equipos originales están acelerando la calificación a medida que estos requisitos entran en las especificaciones de materiales. Arkema presentó una tabla de velocidad reciclable en JEC World 2026 utilizando resina Elium y fibra de carbono reciclada. El prototipo demostró reciclabilidad química mediante despolimerización y mostró cómo los sistemas termoplásticos líquidos podrían servir a piezas estructurales infundidas.


Por Proceso de Fabricación: El Laminado Escala, Mientras que el Moldeo por Transferencia de Resina Acelera
El laminado representó el 34,54% de la participación del mercado de resina compuesta en 2025. Los cascos marinos y las góndolas eólicas se encuentran entre las aplicaciones que utilizan este enfoque. El método es compatible con las familias de resinas de poliéster, éster vinílico y epoxi. Esta amplia compatibilidad química respalda su uso continuo en entornos de producción establecidos. El laminado también sigue siendo relevante donde los productores necesitan una economía de utillaje práctica en lugar de tiempos de ciclo cortos.
Se proyecta que el moldeo por transferencia de resina avance a una CAGR del 7,45% hasta 2031. Las variantes de molde cerrado de alta presión pueden mejorar la calidad superficial y reducir los tiempos de ciclo en piezas automotrices e insertos de raíz de palas eólicas. La investigación de la Universidad de Delaware sobre el control predictivo del flujo de resina aborda los defectos en componentes complejos. El bobinado de filamento respalda los recipientes a presión y las tuberías, mientras que la pultrusión se utiliza para perfiles estructurales continuos. El moldeo por compresión sirve para componentes estructurales planos con necesidades de producción definidas. El moldeo por inyección se utiliza en aplicaciones automotrices de ciclo más corto con sistemas de resina diseñados para ventanas de gelificación más ajustadas.
Por Aplicación: Automotriz y Transporte Lidera la Demanda, Mientras que la Energía Eólica Impulsa el Crecimiento
Automotriz y transporte representó el 31,67% de la participación del mercado de resina compuesta en 2025. Su liderazgo provino de una amplia base de componentes en vehículos de pasajeros, camiones comerciales y ferroviario. Los paneles de carrocería, los parachoques, los refuerzos estructurales, las carcasas de baterías, los compuestos interiores y los módulos de chasis requieren sistemas de resina. Esta amplitud de aplicación respalda la demanda incluso cuando los fabricantes de vehículos enfrentan presión de costos. La industria de resina compuesta suministra diferentes grados de material porque cada componente tiene sus propios requisitos mecánicos, térmicos, eléctricos y de procesamiento. Los materiales calificados son importantes en zonas estructurales de alta tensión y aplicaciones relacionadas con baterías.
Se proyecta que la energía eólica avance a una CAGR del 7,68% hasta 2031. El tamaño del mercado de resina compuesta para la aplicación está respaldado por la expansión de las adiciones de capacidad y los diseños de turbinas más grandes. Las instalaciones eólicas alcanzaron los 165 GW a nivel mundial en 2025, según el Consejo Global de Energía Eólica. Cada megavatio de capacidad eólica instalada utiliza entre 8 y 12 toneladas métricas de materiales compuestos en palas, góndolas y conos. El sector aeroespacial y de defensa se está recuperando gracias a un mayor contenido de compuestos en las aeronaves monopasillo de próxima generación. Los productores marinos utilizan resinas de éster vinílico para la resistencia a las ampollas osmóticas, mientras que las tuberías y los tanques utilizan sistemas de epoxi y poliéster bobinados con filamento para el confinamiento de productos químicos.

Análisis Geográfico
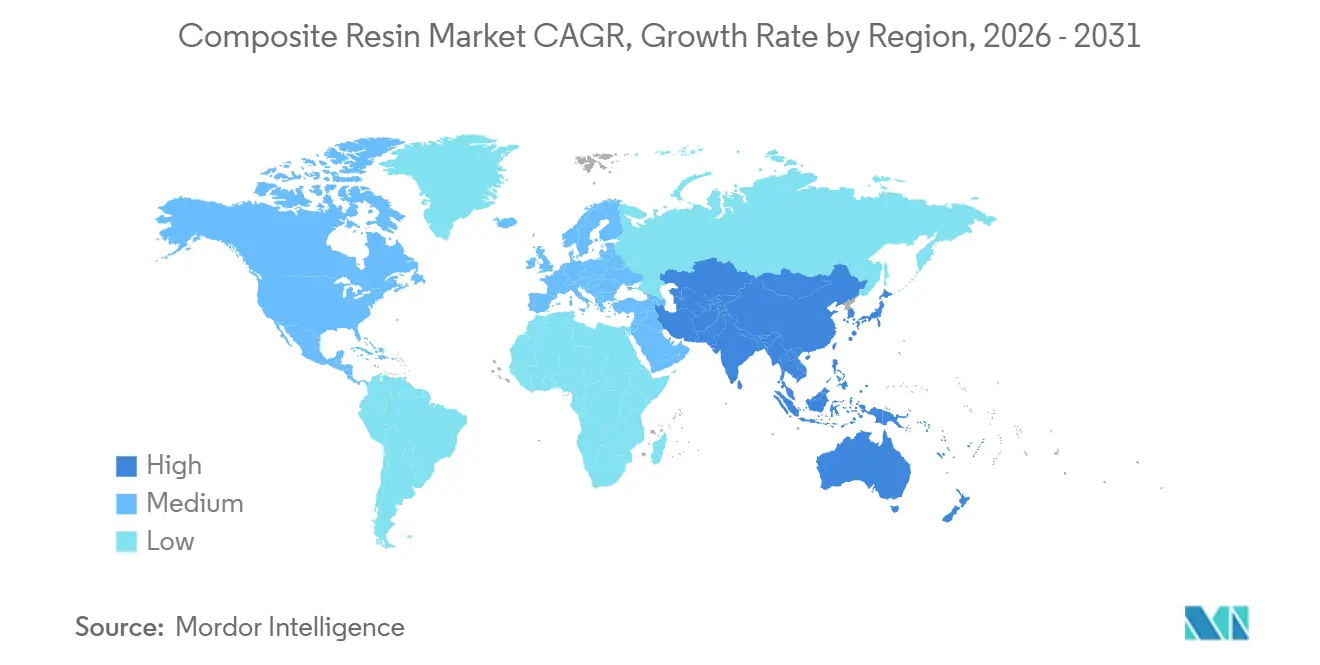
Asia-Pacífico representó el 42,79% de la participación del mercado de resina compuesta en 2025 y se proyecta que avance a una CAGR del 7,37% hasta 2031. La base integrada de producción de resinas y fabricación de compuestos de China respalda esta posición. Los clústeres de fabricación en Shandong, Jiangsu y Guangdong combinan el suministro de materias primas petroquímicas con la fabricación aguas abajo. India añadió 6,34 GW de capacidad eólica terrestre en 2025, un aumento del 85% respecto al año anterior. Esto respalda la demanda de resinas epoxi y éster vinílico de grado para palas en Tamil Nadu, Gujarat y Rajastán. Japón y Corea del Sur siguen siendo importantes para las preimpregnaciones de fibra de carbono y las formulaciones especiales.
América del Norte impulsa la demanda a través de programas aeroespaciales, desarrollo eólico y rediseño de vehículos. Los proyectos eólicos en Texas y el Medio Oeste respaldan los requisitos de compuestos de grado para palas. La producción automotriz en el corredor de los Grandes Lagos también respalda la demanda de subconjuntos compuestos. La Ley de Reducción de la Inflación continúa respaldando la inversión en fabricación nacional de energía limpia. El mercado de resina compuesta de Europa está moldeado por los objetivos de energías renovables y la regulación química. Los requisitos REACH están orientando el desarrollo hacia formulaciones de bajo contenido en estireno y sin estireno en usos de poliéster insaturado y éster vinílico.
Alemania, el Reino Unido, Francia, Italia y los países nórdicos siguen siendo importantes ubicaciones de fabricación de usuarios finales europeos. Un estudio de Inventario del Ciclo de Vida de 2025 encargado por miembros del Grupo Sectorial UP/VE de Cefic reportó valores de potencial de calentamiento global para resinas de poliéster insaturado y éster vinílico que fueron entre un 2% y un 8% inferiores a las cifras anteriores. El estudio reportó un potencial de calentamiento global un 16% menor para las resinas a base de tereftalato de polietileno reciclado (rPET). América del Sur y Oriente Medio y África siguen siendo áreas de ingresos más pequeñas con impulsores de demanda específicos. La base de fibra de vidrio y el sector eólico de Brasil respaldan el consumo regional. Scott Bader estableció Scott Bader Brasil en Serra, Espírito Santo, en junio de 2024 para producir gelcoats Crystic y productos de utillaje localmente.

Panorama Competitivo
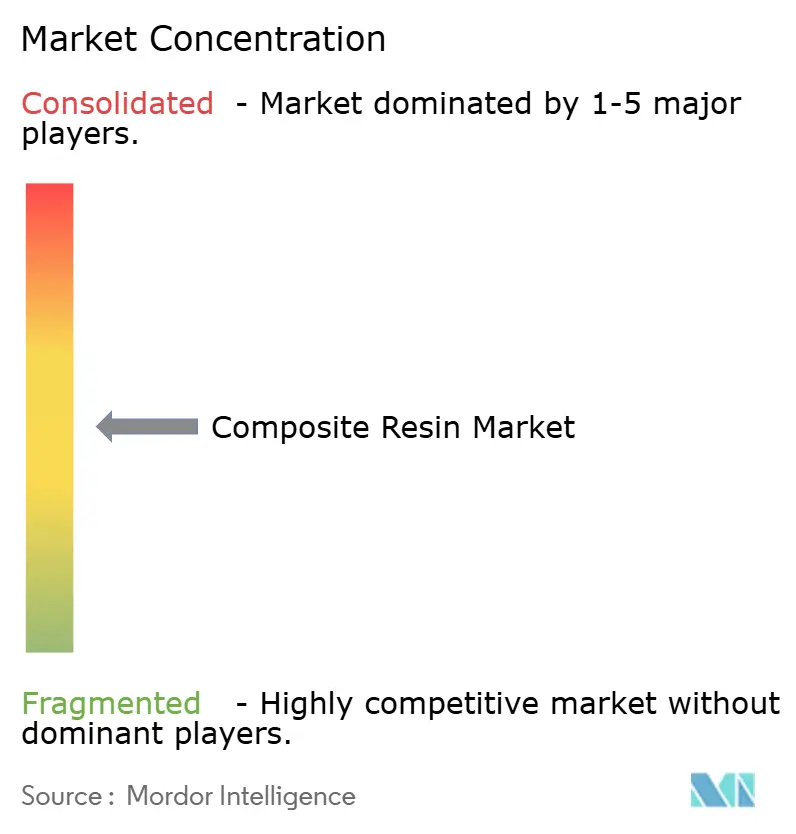
El mercado de resina compuesta está moderadamente concentrado, con los cinco principales actores que incluyen a Huntsman International LLC, Hexion Inc., BASF, Dow y Polynt S.p.A. BASF, Dow, Huntsman International LLC y Evonik Industries AG compiten a través de la amplitud de formulación, el servicio técnico y la integración de materias primas. Polynt S.p.A., KUKDO CHEMICAL CO., LTD. y Scott Bader Company Limited compiten a través del conocimiento de aplicaciones y la proximidad de suministro regional. La sostenibilidad y la especialización en aplicaciones están dando forma al posicionamiento de los proveedores. Los proveedores que pueden cumplir con las calificaciones automotrices, aeroespaciales, eólicas e industriales tienen una ventaja porque los procesos de aprobación de los clientes son prolongados. El mercado de resina compuesta también recompensa a los productores que pueden apoyar el desarrollo de procesos de los clientes y la consistencia de la producción.
Huntsman International LLC publicó la patente europea EP4547728A4 en julio de 2026 para composiciones de resina epoxi curables con altas temperaturas de transición vítrea para la unión estructural aeroespacial y automotriz. El desarrollo respalda su posición en sistemas termoestables premium con exigentes requisitos térmicos. Toray Performance Materials Corporation introdujo Stratex 2300r en junio de 2026, un compuesto de fibra de carbono que utiliza tereftalato de polietileno reciclado posconsumo. La empresa declaró que el producto mantuvo una paridad de rendimiento mecánico 1:1 con los compuestos unidireccionales de tereftalato de polietileno virgen. Estos movimientos muestran por qué las credenciales de contenido reciclado se están convirtiendo en parte de los criterios de calificación de los clientes. También muestran la importancia de la propiedad intelectual en aplicaciones que requieren largos ciclos de recalificación.
Las oportunidades de crecimiento incluyen termoestables de base biológica para usos eólicos y marinos, sistemas termoplásticos reciclables para infusión estructural y alternativas de bajas emisiones al estireno. Los vitrímeros se están desarrollando como sistemas termoestables que pueden reprocesarse manteniendo el rendimiento reticulado. Estos materiales aún no están comercialmente escalados, pero los fabricantes de equipos originales eólicos y los proveedores de nivel 1 automotrices están mostrando interés en la calificación. La fabricación digital es un diferenciador secundario para los formuladores que ayudan a los clientes a mejorar el control del moldeo por transferencia de resina y la gestión del curado. La propiedad de la cartera también cambió cuando INEOS desinvirtió su negocio de compuestos a KPS Capital Partners en octubre de 2024. La transacción cubrió operaciones de resina de poliéster insaturado, resina de éster vinílico y gelcoat en 17 sitios de producción, con ingresos anuales superiores a 840 millones de USD, y tuvo un valor de 1,78 mil millones de USD.
Líderes de la Industria de Resina Compuesta
-
Huntsman International LLC
-
Hexion Inc.
-
BASF
-
Dow
-
Polynt S.p.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Enero de 2026: Investigadores de Empa desarrollaron un aditivo a base de fósforo que convierte la resina epoxi convencional en un material retardante de llama y termomecánicamente reciclable. El desarrollo respalda el cambio hacia sistemas epoxi reciclables y de alto rendimiento en la fabricación de compuestos.
- Noviembre de 2025: Exel Composites anunció un acuerdo de compra con INEOS por más de 100 toneladas métricas del sistema de resina de base biológica ENVIREZ, respaldando su transición desde las resinas derivadas de hidrocarburos. El acuerdo amplió el uso de sistemas de resina de base biológica en la producción de compuestos y respalda la demanda de resinas compuestas más sostenibles.


Alcance del Informe Global del Mercado de Resina Compuesta
Las resinas compuestas son matrices poliméricas utilizadas para unir y soportar fibras de refuerzo en materiales compuestos, proporcionando integridad estructural y transfiriendo cargas entre los elementos de refuerzo. Permiten la producción de componentes compuestos ligeros, duraderos y específicos para cada aplicación con propiedades mecánicas, térmicas y químicas adaptadas.
El Mercado de Resina Compuesta está segmentado por tipo de resina, proceso de fabricación, aplicación y geografía. Por tipo de resina, el mercado está segmentado en resina termoestable y resina termoplástica. Por proceso de fabricación, el mercado está segmentado en laminado, bobinado de filamento, moldeo por inyección, pultrusión, moldeo por compresión, moldeo por transferencia de resina y otros procesos de fabricación. Por aplicación, el mercado está segmentado en automotriz y transporte, construcción e infraestructura, eléctrico y electrónico, tuberías y tanques, energía eólica, marino, aeroespacial y defensa, y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para resinas compuestas en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Resina Termoestable |
| Resina Termoplástica |
| Laminado |
| Bobinado de Filamento |
| Moldeo por Inyección |
| Pultrusión |
| Moldeo por Compresión |
| Moldeo por Transferencia de Resina |
| Otros Procesos de Fabricación |
| Automotriz y Transporte |
| Construcción e Infraestructura |
| Eléctrico y Electrónico |
| Tuberías y Tanques |
| Energía Eólica |
| Marino |
| Aeroespacial y Defensa |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Resina | Resina Termoestable | |
| Resina Termoplástica | ||
| Por Proceso de Fabricación | Laminado | |
| Bobinado de Filamento | ||
| Moldeo por Inyección | ||
| Pultrusión | ||
| Moldeo por Compresión | ||
| Moldeo por Transferencia de Resina | ||
| Otros Procesos de Fabricación | ||
| Por Aplicación | Automotriz y Transporte | |
| Construcción e Infraestructura | ||
| Eléctrico y Electrónico | ||
| Tuberías y Tanques | ||
| Energía Eólica | ||
| Marino | ||
| Aeroespacial y Defensa | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de resina compuesta?
El mercado de resina compuesta se sitúa en 28,39 mil millones de USD en 2026 y se proyecta que alcance los 38,81 mil millones de USD en 2031.
¿Qué tipo de resina lideró la demanda del mercado en 2025?
La resina termoestable lideró con una participación del 64,23% en 2025, respaldada por su uso establecido en aplicaciones eólicas, aeroespaciales y de tuberías industriales.
¿Qué aplicación se proyecta que crezca más rápido hasta 2031?
Se proyecta que la energía eólica avance a una CAGR del 7,68% hasta 2031, respaldada por la expansión de la capacidad eólica y palas de turbinas más grandes.
¿Por qué son importantes los vehículos eléctricos para los proveedores de resinas?
Las carcasas de baterías, las carcasas de electrónica de potencia y los componentes estructurales requieren materiales con estabilidad térmica, rendimiento dieléctrico y resistencia a las llamas.
Última actualización de la página el:



