
Marktgröße und Marktanteil für Verbundharze
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 28.39 Milliarden US-Dollar |
| Marktgröße (2031) | 38.81 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Verbundharze von Mordor Intelligence
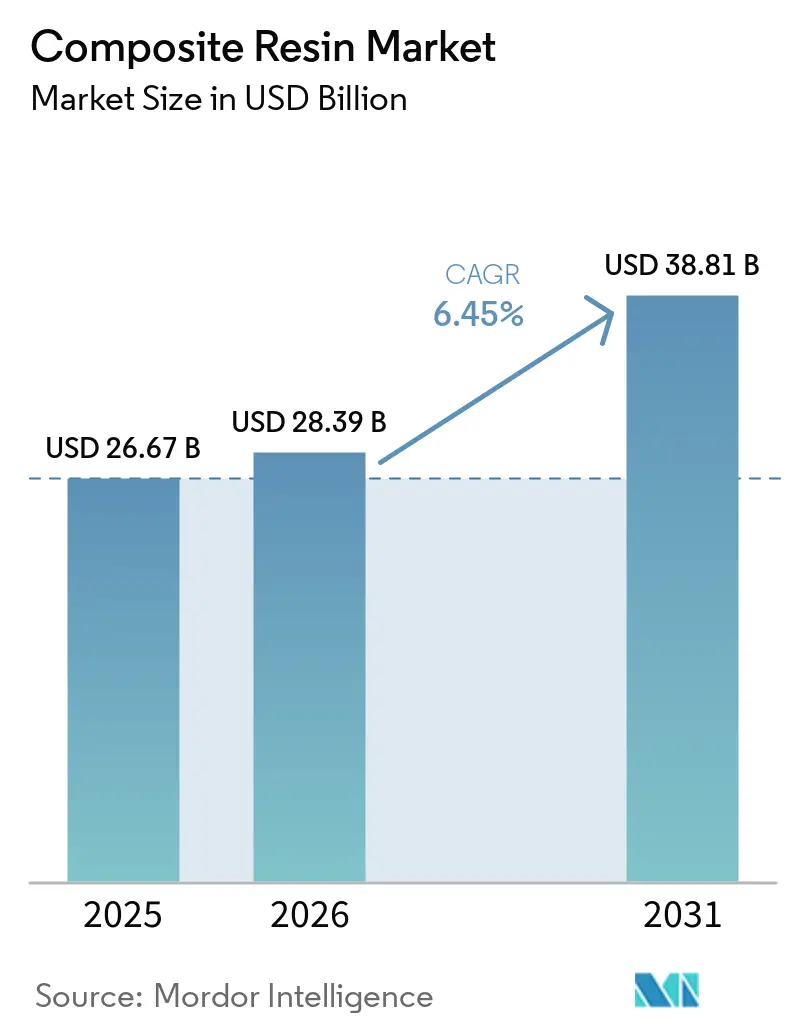
Die Marktgröße für Verbundharze wurde im Jahr 2025 auf 26,67 Milliarden USD geschätzt und soll von 28,39 Milliarden USD im Jahr 2026 auf 38,81 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,45 % während des Prognosezeitraums (2026–2031). Die Nachfrage wird durch die Elektrifizierung von Fahrzeugen, den Ausbau der Windenergie und den Ersatz von Stahl durch korrosionsbeständige faserverstärkte Materialien gestützt. Diese Anforderungen erstrecken sich auf Transport, Energie, Tiefbau und industrielle Rohrleitungen, was Lieferanten mehrere Nachfragequellen erschließt. Der Markt für Verbundharze ist zudem davon abhängig, dass Lieferanten anspruchsvolle technische Spezifikationen und lange Kundenqualifizierungszyklen erfüllen. Dies begünstigt etablierte Hersteller mit breiten Formulierungsportfolios und technischen Supportkapazitäten. Gleichzeitig gewinnen recycelbare und biobasierte Chemikalien an Bedeutung, da Kunden Anforderungen an das Lebensende von Produkten adressieren.
Wichtigste Erkenntnisse des Berichts
- Nach Harztyp hielt duroplastisches Harz im Jahr 2025 einen Marktanteil von 64,23 % am Markt für Verbundharze, während thermoplastisches Harz bis 2031 voraussichtlich mit einem CAGR von 7,23 % wachsen wird.
- Nach Herstellungsverfahren hielt die Laminierung im Jahr 2025 einen Marktanteil von 34,54 % am Markt für Verbundharze, während das Harzinjektionsverfahren bis 2031 voraussichtlich mit einem CAGR von 7,45 % wachsen wird.
- Nach Anwendung hielt der Bereich Automobil und Transport im Jahr 2025 einen Marktanteil von 31,67 % am Markt für Verbundharze, während Windenergie bis 2031 voraussichtlich mit einem CAGR von 7,68 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 42,79 % am Markt für Verbundharze und soll bis 2031 mit einem CAGR von 7,37 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Verbundharze
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anforderungen an Leichtbau und Kraftstoffeffizienz | +1.5% | Global, konzentriert auf Automobilkorridore in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Windenergieleistung | +1.2% | Asien-Pazifik (China, Indien), Nordamerika, Europa (Offshore) | Mittelfristig (2–4 Jahre) |
| Elektrifizierung von Automobil- und Transportplattformen | +1.0% | Nordamerika, China und Europa im Rahmen der Fahrzeugvorschriften des EU Green Deal | Mittelfristig (2–4 Jahre) |
| Infrastrukturnachfrage nach korrosionsbeständigen Materialien | +0.8% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Automatisierte Hochdurchsatz-Verbundstoffverarbeitung | +0.5% | Nordamerika, Europa, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an Leichtbau und Kraftstoffeffizienz
Die Massenreduzierung bleibt ein zentraler Grund für Fahrzeughersteller, Verbundwerkstoffe sowohl in Verbrennungs- als auch in batterieelektrischen Plattformen einzusetzen. Verbundharze können strukturelle Gewichtseinsparungen von 30 % bis 40 % im Vergleich zu gleichwertigen Stahlanwendungen unterstützen. Batterieelektrische Fahrzeuge benötigen 15 % bis 25 % mehr Harzgehalt nach Gewicht als vergleichbare Fahrzeuge mit Verbrennungsmotor. Batteriegehäuse, Gehäuse für Leistungselektronik und leichte Strukturbauteile erzeugen diesen zusätzlichen Bedarf. Diese Bauteile erfordern zudem dielektrische Leistung und Flammbeständigkeit. Der Markt für Verbundharze profitiert davon, da Harzqualitäten für spezifische Fahrzeugprogramme qualifiziert werden müssen, und die Qualifizierung kann 18 bis 36 Monate dauern.
Elektrifizierung von Automobil- und Transportplattformen
Die Elektrifizierung erhöht die Bedeutung der Leistung von Spezialharzen in Transportanwendungen. Die weltweiten Verkäufe von Elektrofahrzeugen überstiegen im Jahr 2024 17 Millionen Einheiten[1]Internationale Energieagentur, "Global EV Outlook 2025," Internationale Energieagentur, iea.org. Batteriebenachbarte Anwendungen erfordern thermische Stabilität über 180 °C, geringe ionische Verunreinigung und UL-94-V-0-Flammschutzklassifizierungen der Underwriters Laboratories. SABIC führte im Februar 2025 NORYL GTX LMX310 für inline-lackierbare Serviceklappen von Elektrofahrzeugen ein. Das Unternehmen gab an, dass das Material eine um 85 % geringere Gleichgewichtsfeuchtigkeitsaufnahme als herkömmliche Polyamidverbindungen aufwies. Fahrzeughersteller setzen weiterhin Duroplaste in Primärstrukturen ein, während sie thermoplastische Verbundwerkstoffe für Innen- und halbstrukturelle Teile übernehmen, was die Anforderungen im gesamten Markt für Verbundharze ausweitet.
Ausbau der Windenergieleistung
Windturbinenblätter erzeugen eine Nachfrage, die eng mit der Politik für erneuerbare Energien und Projektpipelines verknüpft ist. Die weltweiten Windkraftinstallationen erreichten im Jahr 2025 165 GW, ein Rekordniveau, laut dem Global Wind Energy Council. Die kumulierte globale Windkraftkapazität überstieg im selben Jahr 1.299 GW. Indien fügte im Jahr 2025 6,34 GW Onshore-Kapazität hinzu, ein Anstieg von 85 % gegenüber dem Vorjahr. Rotorblätter mit einer Länge von mehr als 100 Metern benötigen Materialien mit Ermüdungsbeständigkeit und kontrollierter Wärmefreisetzung während der Infusion. Dies stützt die Nachfrage nach qualifizierten Epoxidsystemen und Vinylester-Systemen im Markt für Verbundharze.
Automatisierte Hochdurchsatz-Verbundstoffverarbeitung
Die Automatisierung erweitert die Rolle des Harzinjektionsverfahrens und der Laminierung in der skalierbaren Produktion. Das Center for Composite Materials der Universität Delaware berichtete im August 2026, dass maschinelles Lernen und Simulation des Flüssigkeitsinjektionsformens die Harzflussvarianz beim Harzinjektionsverfahren reduzieren können[2]Center for Composite Materials der Universität Delaware, "Perdue Advances Resin Transfer Molding Through Machine Learning and Simulation," Universität Delaware, udel.edu. Eine bessere Kontrolle kann strukturelle Defekte und Ausbeuteverluste bei Teilen mit komplexen Geometrien reduzieren. Hochdruck-Harzinjektionsverfahren können die Zykluszeiten in einigen Automobilanwendungen auf unter 5 Minuten reduzieren. Dies verändert die Harzanforderungen hin zu schnellerer Aushärtung, kontrollierter Wärmefreisetzung und vorhersehbaren Gelierfenstern. Lieferanten im Markt für Verbundharze können Kundenbeziehungen stärken, wenn sie diese Prozessänderungen unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Herstellungs- und Qualifizierungskosten für Verbundwerkstoffe | -0.9% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Schwieriges Recycling von vernetzten duroplastischen Matrizen | -0.6% | Europa (regulatorischer Druck), Nordamerika, Asien-Pazifik | Langfristig ( 4 Jahre) |
| Begrenzte Infrastruktur für Reparatur, Inspektion und Lebensende | -0.4% | Südamerika, Naher Osten und Afrika sowie aufstrebende Märkte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Herstellungs- und Qualifizierungskosten für Verbundwerkstoffe
Die Qualifizierung eines Harzsystems von der Formulierung bis zur Produktionseinführung kann 18 bis 36 Monate dauern. Tests in der Luft- und Raumfahrt, im Automobilbereich und in der Windenergie können für jede Harzqualität und jedes Kundenprogramm zusätzliche Kosten von 500.000 USD bis 5 Millionen USD verursachen. Diese Belastung ist besonders schwierig für mittelständische Lieferanten, die mehrere Kundenprogramme gleichzeitig finanzieren müssen. Epoxid-, Polyester- und Vinylester-Rohstoffe sind zudem Rohöl- und Naphtha-Zyklen ausgesetzt. Bisphenol-A, Maleinsäureanhydrid und Epichlorhydrin übertragen diese Volatilität auf die Herstellermargen. Verbundharze können in gleichwertigen Dichteanwendungen 3- bis 5-mal mehr kosten als herkömmliche technische Thermoplaste, was die Akzeptanz in preissensiblen Anwendungen einschränkt.
Schwieriges Recycling von vernetzten duroplastischen Matrizen
Vernetzte Duroplaste können nicht durch konventionelle Schmelzverarbeitung recycelt werden. Mechanisches Schreddern reduziert die Faserlänge und die Matrixintegrität, sodass das Material häufig für minderwertige Füll- oder Bauanwendungen verwendet wird. Eine 2026 in einem Fachjournal veröffentlichte Studie ergab, dass der Fenton-basierte Abbau duroplastische Matrizen unter milden Bedingungen zersetzen kann, während 90 % der Faserzugfestigkeit erhalten bleibt. Europäische Deponieverbote für Windturbinenblätter erhöhen die Entsorgungskosten für aktuelle Blattspezifikationen. Der Markt für Verbundharze bietet daher eine kommerzielle Öffnung für recycelbare Duroplast-Formulierungen, die sowohl Leistungs- als auch Lebensendeanforderungen erfüllen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp: Duroplastisches Harz führt die Nachfrage an, während thermoplastisches Harz das Wachstum antreibt
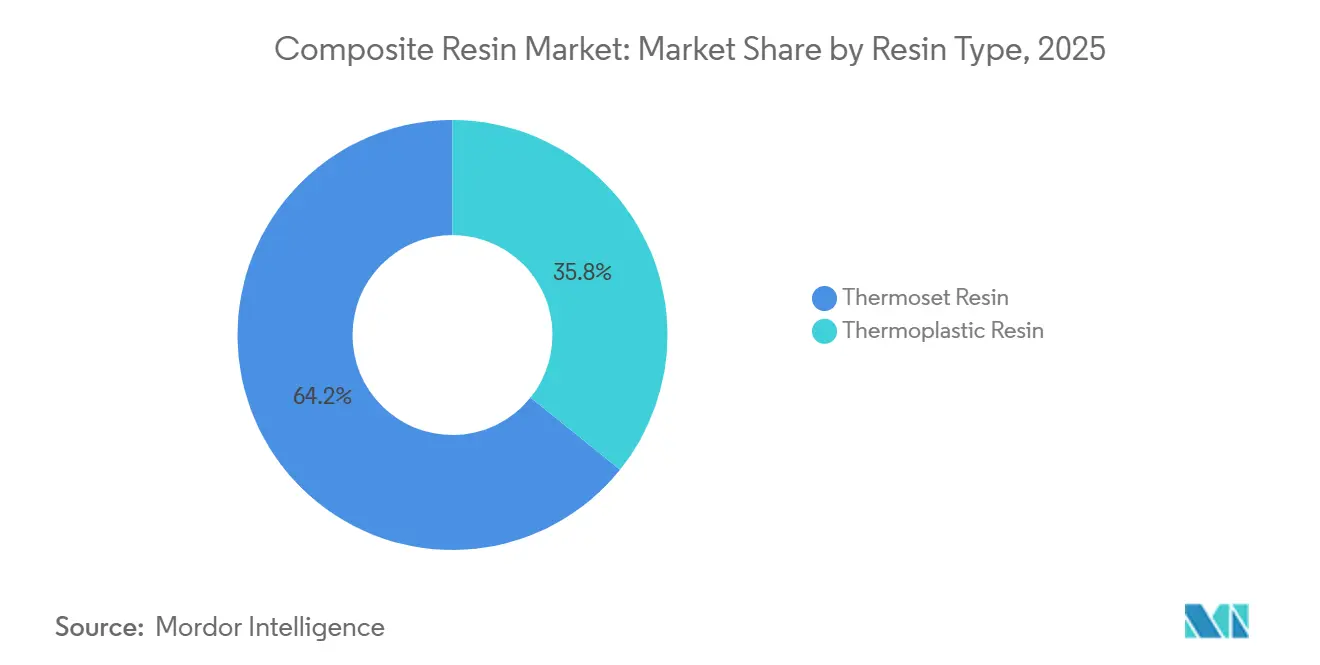
Duroplastisches Harz hielt im Jahr 2025 einen Marktanteil von 64,23 % am Markt für Verbundharze. Seine Position wurde durch die etablierte Qualifizierung in Windrotorblättern, Luft- und Raumfahrtpaneelen und industriellen Rohrleitungen gestützt. Vernetzte Matrizen bleiben die kommerziell bewährte Wahl für viele primäre Strukturanwendungen. Duroplaste bieten thermische Stabilität und chemische Beständigkeit für anspruchsvolle Einsatzbedingungen. Sie sind jedoch auch mit schwierigerer Verarbeitung und Lebensendverwaltung als thermoplastische Systeme verbunden. Trotz dieser Einschränkungen bleibt der Ersatz in zentralen Strukturanwendungen schwierig, da Kunden auf erprobte Leistung und qualifizierte Lieferketten angewiesen sind.
Thermoplastisches Harz soll bis 2031 mit einem CAGR von 7,23 % wachsen. Kürzere Spritzguss- und Pressformzyklen unterstützen seine Akzeptanz in Automobilunterkonstruktionen, Elektronikgehäusen und Sportgeräten. Seine Wiederverarbeitbarkeit ist zudem auf die Lebensendanforderungen in Europa und Nordamerika ausgerichtet. Erstausrüster beschleunigen die Qualifizierung, da diese Anforderungen in Materialspezifikationen einfließen. Arkema präsentierte auf der JEC World 2026 ein recycelbares Speedboard unter Verwendung von Elium-Harz und recycelten Kohlenstofffasern. Der Prototyp demonstrierte chemische Recycelbarkeit durch Depolymerisation und zeigte, wie flüssige thermoplastische Systeme infundierte Strukturteile bedienen könnten.


Nach Herstellungsverfahren: Laminierung skaliert, während das Harzinjektionsverfahren beschleunigt
Die Laminierung hielt im Jahr 2025 einen Marktanteil von 34,54 % am Markt für Verbundharze. Schiffsrümpfe und Windkraftgondeln gehören zu den Anwendungen, die dieses Verfahren nutzen. Die Methode ist mit Polyester-, Vinylester- und Epoxidharzfamilien kompatibel. Diese breite Chemiekompatibilität unterstützt ihre fortgesetzte Nutzung in etablierten Produktionsumgebungen. Die Laminierung bleibt auch dort relevant, wo Hersteller praktische Werkzeugökonomie statt kurzer Zykluszeiten benötigen.
Das Harzinjektionsverfahren soll bis 2031 mit einem CAGR von 7,45 % wachsen. Hochdruck-Geschlossenformvarianten können die Oberflächenqualität verbessern und die Zykluszeiten bei Automobilteilen und Windblatt-Wurzeleinlagen reduzieren. Die Forschung der Universität Delaware zur prädiktiven Harzflusskontrolle adressiert Defekte in komplexen Bauteilen. Die Fadenwicklung unterstützt Druckbehälter und Rohre, während die Pultrusionsverfahren für kontinuierliche Strukturprofile verwendet werden. Das Pressformen dient flachen Strukturbauteilen mit definierten Produktionsanforderungen. Das Spritzgussverfahren wird in kürzerzyklischen Automobilanwendungen mit Harzsystemen eingesetzt, die für engere Gelierfenster ausgelegt sind.
Nach Anwendung: Automobil und Transport führt die Nachfrage an, während Windenergie das Wachstum antreibt
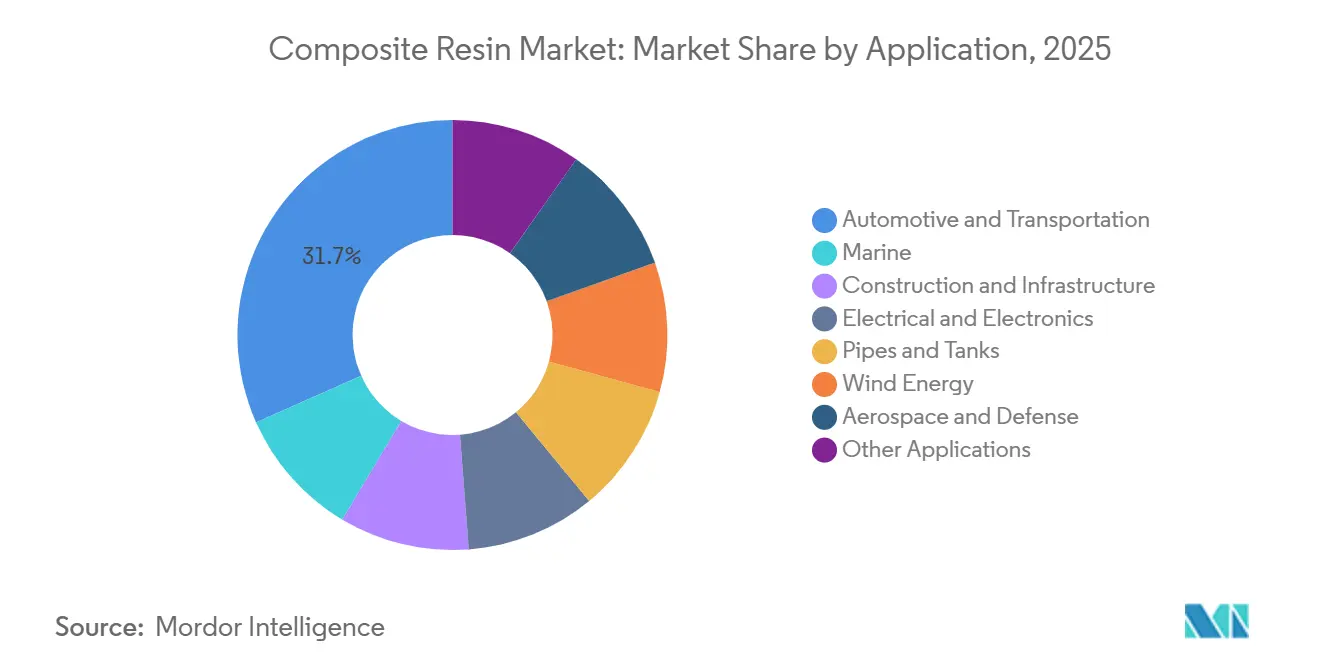
Automobil und Transport hielt im Jahr 2025 einen Marktanteil von 31,67 % am Markt für Verbundharze. Seine Führungsposition resultierte aus einer breiten Komponentenbasis bei Personenkraftwagen, Nutzfahrzeugen und Schienenfahrzeugen. Karosseriepaneele, Stoßfänger, Strukturverstärkungen, Batteriegehäuse, Innenraumverbundwerkstoffe und Fahrwerksmodule erfordern alle Harzsysteme. Diese Anwendungsbreite stützt die Nachfrage, auch wenn Fahrzeughersteller unter Kostendruck stehen. Die Verbundharzbranchen liefert verschiedene Materialgüten, da jedes Bauteil seine eigenen mechanischen, thermischen, elektrischen und verarbeitungstechnischen Anforderungen hat. Qualifizierte Materialien sind in hochbelasteten Strukturzonen und batteriebezogenen Anwendungen wichtig.
Windenergie soll bis 2031 mit einem CAGR von 7,68 % wachsen. Die Marktgröße für Verbundharze in dieser Anwendung wird durch expandierende Kapazitätszubauten und größere Turbinendesigns gestützt. Windkraftinstallationen erreichten laut dem Global Wind Energy Council im Jahr 2025 weltweit 165 GW. Jedes Megawatt installierter Windkapazität verbraucht 8 bis 12 Tonnen Verbundwerkstoffe in Rotorblättern, Gondeln und Spinnern. Luft- und Raumfahrt sowie Verteidigung erholen sich durch einen höheren Verbundstoffanteil in Schmalrumpfflugzeugen der nächsten Generation. Marinehersteller verwenden Vinylesterharze für osmotische Blasenbeständigkeit, während Rohre und Tanks fadengewickelte Epoxid- und Polyestersysteme für die chemische Eindämmung nutzen.

Geografische Analyse
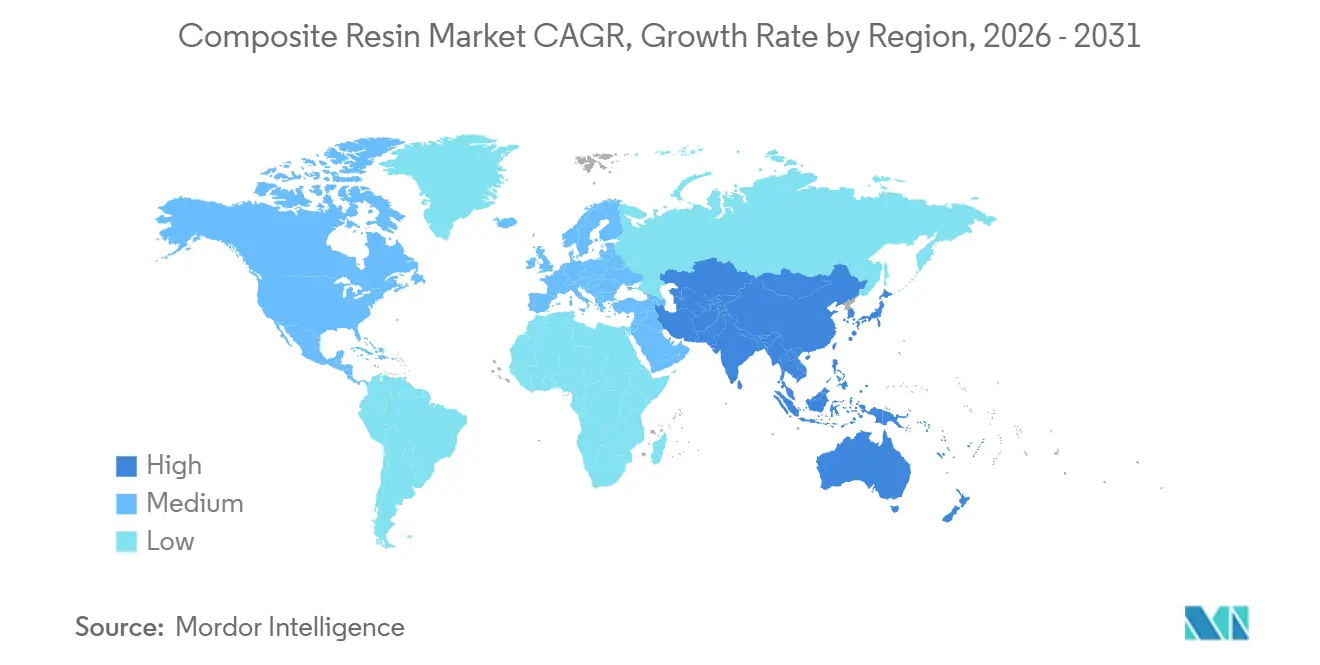
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 42,79 % am Markt für Verbundharze und soll bis 2031 mit einem CAGR von 7,37 % wachsen. Chinas integrierte Harzproduktion und Verbundstofffertigungsbasis stützen diese Position. Fertigungscluster in Shandong, Jiangsu und Guangdong kombinieren petrochemische Rohstoffversorgung mit nachgelagerter Fertigung. Indien fügte im Jahr 2025 6,34 GW Onshore-Windkapazität hinzu, ein Anstieg von 85 % gegenüber dem Vorjahr. Dies stützt die Nachfrage nach Rotorblatt-Epoxid- und Vinylesterharzen in Tamil Nadu, Gujarat und Rajasthan. Japan und Südkorea bleiben wichtig für Kohlenstofffaser-Prepregs und Spezialformulierungen.
Nordamerika treibt die Nachfrage durch Luft- und Raumfahrtprogramme, Windkraftentwicklung und Fahrzeugneugestaltung an. Windprojekte in Texas und dem Mittleren Westen unterstützen die Anforderungen an Rotorblatt-Verbundwerkstoffe. Die Automobilproduktion im Great-Lakes-Korridor stützt ebenfalls die Nachfrage nach Verbundstoff-Unterbaugruppen. Der Inflation Reduction Act unterstützt weiterhin inländische Investitionen in die Fertigung sauberer Energie. Der europäische Markt für Verbundharze wird durch Ziele für erneuerbare Energien und chemische Regulierung geprägt. REACH-Anforderungen lenken die Entwicklung hin zu styrolarmen und styrolfreien Formulierungen bei ungesättigten Polyester- und Vinylesteranwendungen.
Deutschland, das Vereinigte Königreich, Frankreich, Italien und die nordischen Länder bleiben wichtige europäische Endverbraucher-Fertigungsstandorte. Eine 2025 im Auftrag von Mitgliedern der Cefic UP/VE Sector Group durchgeführte Lebenszyklusbestandsaufnahme berichtete über Treibhauspotenzialwerte für ungesättigte Polyester- und Vinylesterharze, die 2 % bis 8 % niedriger waren als frühere Werte. Die Studie berichtete ein um 16 % niedrigeres Treibhauspotenzial für Harze auf Basis von recyceltem Polyethylenterephthalat (rPET). Südamerika sowie der Naher Osten und Afrika bleiben kleinere Umsatzbereiche mit spezifischen Nachfragetreibern. Brasiliens Glasfaserbasis und Windsektor stützen den regionalen Verbrauch. Scott Bader gründete im Juni 2024 Scott Bader Brasil in Serra, Espírito Santo, um Crystic-Gelcoats und Werkzeugprodukte lokal herzustellen.

Wettbewerbslandschaft
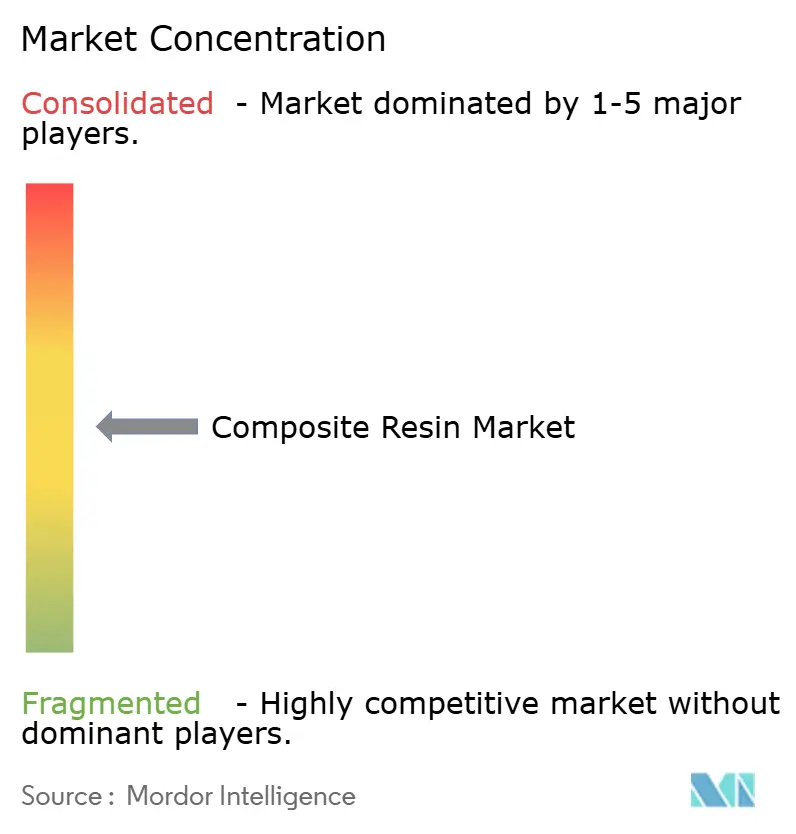
Der Markt für Verbundharze ist mäßig konzentriert, wobei die fünf führenden Unternehmen Huntsman International LLC, Hexion Inc., BASF, Dow und Polynt S.p.A. umfassen. BASF, Dow, Huntsman International LLC und Evonik Industries AG konkurrieren durch Formulierungsbreite, technischen Service und Rohstoffintegration. Polynt S.p.A., KUKDO CHEMICAL CO., LTD. und Scott Bader Company Limited konkurrieren durch Anwendungswissen und regionale Liefernähe. Nachhaltigkeit und Anwendungsspezialisierung prägen die Positionierung der Lieferanten. Lieferanten, die Qualifizierungen in den Bereichen Automobil, Luft- und Raumfahrt, Wind und Industrie erfüllen können, haben einen Vorteil, da Kundengenehmigungsprozesse langwierig sind. Der Markt für Verbundharze belohnt auch Hersteller, die die Prozessentwicklung und Produktionskonsistenz der Kunden unterstützen können.
Huntsman International LLC veröffentlichte im Juli 2026 das europäische Patent EP4547728A4 für härtbare Epoxidharz-Zusammensetzungen mit hohen Glasübergangstemperaturen für strukturelle Verklebungen in der Luft- und Raumfahrt sowie im Automobilbereich. Die Entwicklung stärkt seine Position bei hochwertigen Duroplastsystemen mit anspruchsvollen thermischen Anforderungen. Toray Performance Materials Corporation führte im Juni 2026 Stratex 2300r ein, einen Kohlenstofffaserverbundwerkstoff aus post-consumer recyceltem Polyethylenterephthalat. Das Unternehmen gab an, dass das Produkt eine 1:1-mechanische Leistungsparität mit unidirektionalen Verbundwerkstoffen aus Jungfaser-Polyethylenterephthalat aufrechterhalten habe. Diese Schritte zeigen, warum Recyclinginhalt-Nachweise zu einem Teil der Kundenqualifizierungskriterien werden. Sie zeigen auch die Bedeutung von geistigem Eigentum in Anwendungen, die lange Neuqualifizierungszyklen erfordern.
Wachstumschancen umfassen biobasierte Duroplaste für Wind- und Marineanwendungen, recycelbare thermoplastische Systeme für strukturelle Infusion und emissionsarme Alternativen zu Styrol. Vitrimere werden als Duroplastsysteme entwickelt, die wiederverarbeitet werden können, während sie die vernetzte Leistung beibehalten. Diese Materialien sind noch nicht kommerziell skaliert, aber Windkraft-Erstausrüster und Automobil-Tier-1-Lieferanten zeigen Qualifizierungsinteresse. Die digitale Fertigung ist ein sekundäres Differenzierungsmerkmal für Formulierer, die Kunden bei der Verbesserung der Harzinjektionsverfahrenskontrolle und des Aushärtungsmanagements unterstützen. Das Portfolioeigentum änderte sich auch, als INEOS im Oktober 2024 sein Verbundstoffgeschäft an KPS Capital Partners veräußerte. Die Transaktion umfasste ungesättigte Polyesterharz-, Vinylesterharz- und Gelcoat-Aktivitäten an 17 Produktionsstandorten mit einem Jahresumsatz von über 840 Millionen USD und hatte einen Wert von 1,78 Milliarden USD.
Marktführer für Verbundharze
-
Huntsman International LLC
-
Hexion Inc.
-
BASF
-
Dow
-
Polynt S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Januar 2026: Forscher bei Empa entwickelten einen phosphorbasierten Zusatzstoff, der herkömmliches Epoxidharz in ein flammhemmendes und thermomechanisch recycelbares Material umwandelt. Die Entwicklung unterstützt den Wandel hin zu recycelbaren und leistungsstarken Epoxidsystemen in der Verbundstoffherstellung.
- November 2025: Exel Composites gab eine Kaufvereinbarung mit INEOS über mehr als 100 Tonnen des biobasierten Harzsystems ENVIREZ bekannt, um den Übergang weg von kohlenwasserstoffbasierten Harzen zu unterstützen. Die Vereinbarung erweiterte den Einsatz biobasierter Harzsysteme in der Verbundstoffproduktion und stützt die Nachfrage nach nachhaltigeren Verbundharzen.


Berichtsumfang des globalen Marktes für Verbundharze
Verbundharze sind Polymermatrizen, die zur Bindung und Unterstützung von Verstärkungsfasern in Verbundwerkstoffen verwendet werden, strukturelle Integrität bieten und Lasten zwischen Verstärkungselementen übertragen. Sie ermöglichen die Herstellung von leichten, langlebigen und anwendungsspezifischen Verbundkomponenten mit maßgeschneiderten mechanischen, thermischen und chemischen Eigenschaften.
Der Markt für Verbundharze ist nach Harztyp, Herstellungsverfahren, Anwendung und Geografie segmentiert. Nach Harztyp ist der Markt in duroplastisches Harz und thermoplastisches Harz segmentiert. Nach Herstellungsverfahren ist der Markt in Laminierung, Fadenwicklung, Spritzguss, Pultrusion, Pressformen, Harzinjektionsverfahren und sonstige Herstellungsverfahren segmentiert. Nach Anwendung ist der Markt in Automobil und Transport, Bau und Infrastruktur, Elektrotechnik und Elektronik, Rohre und Tanks, Windenergie, Marine, Luft- und Raumfahrt sowie Verteidigung und sonstige Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Verbundharze in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
| Duroplastisches Harz |
| Thermoplastisches Harz |
| Laminierung |
| Fadenwicklung |
| Spritzguss |
| Pultrusion |
| Pressformen |
| Harzinjektionsverfahren |
| Sonstige Herstellungsverfahren |
| Automobil und Transport |
| Bau und Infrastruktur |
| Elektrotechnik und Elektronik |
| Rohre und Tanks |
| Windenergie |
| Marine |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Harztyp | Duroplastisches Harz | |
| Thermoplastisches Harz | ||
| Nach Herstellungsverfahren | Laminierung | |
| Fadenwicklung | ||
| Spritzguss | ||
| Pultrusion | ||
| Pressformen | ||
| Harzinjektionsverfahren | ||
| Sonstige Herstellungsverfahren | ||
| Nach Anwendung | Automobil und Transport | |
| Bau und Infrastruktur | ||
| Elektrotechnik und Elektronik | ||
| Rohre und Tanks | ||
| Windenergie | ||
| Marine | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Verbundharze?
Der Markt für Verbundharze hat im Jahr 2026 einen Wert von 28,39 Milliarden USD und soll bis 2031 einen Wert von 38,81 Milliarden USD erreichen.
Welcher Harztyp führte die Marktnachfrage im Jahr 2025 an?
Duroplastisches Harz führte mit einem Anteil von 64,23 % im Jahr 2025, gestützt durch seinen etablierten Einsatz in Wind-, Luft- und Raumfahrt- sowie industriellen Rohrleitungsanwendungen.
Welche Anwendung soll bis 2031 am schnellsten wachsen?
Windenergie soll bis 2031 mit einem CAGR von 7,68 % wachsen, gestützt durch den Ausbau der Windkapazität und größere Turbinenblätter.
Warum sind Elektrofahrzeuge für Harzlieferanten wichtig?
Batteriegehäuse, Gehäuse für Leistungselektronik und Strukturbauteile erfordern Materialien mit thermischer Stabilität, dielektrischer Leistung und Flammbeständigkeit.
Seite zuletzt aktualisiert am:



