
Tamanho e Participação do Mercado de Empréstimos Comerciais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
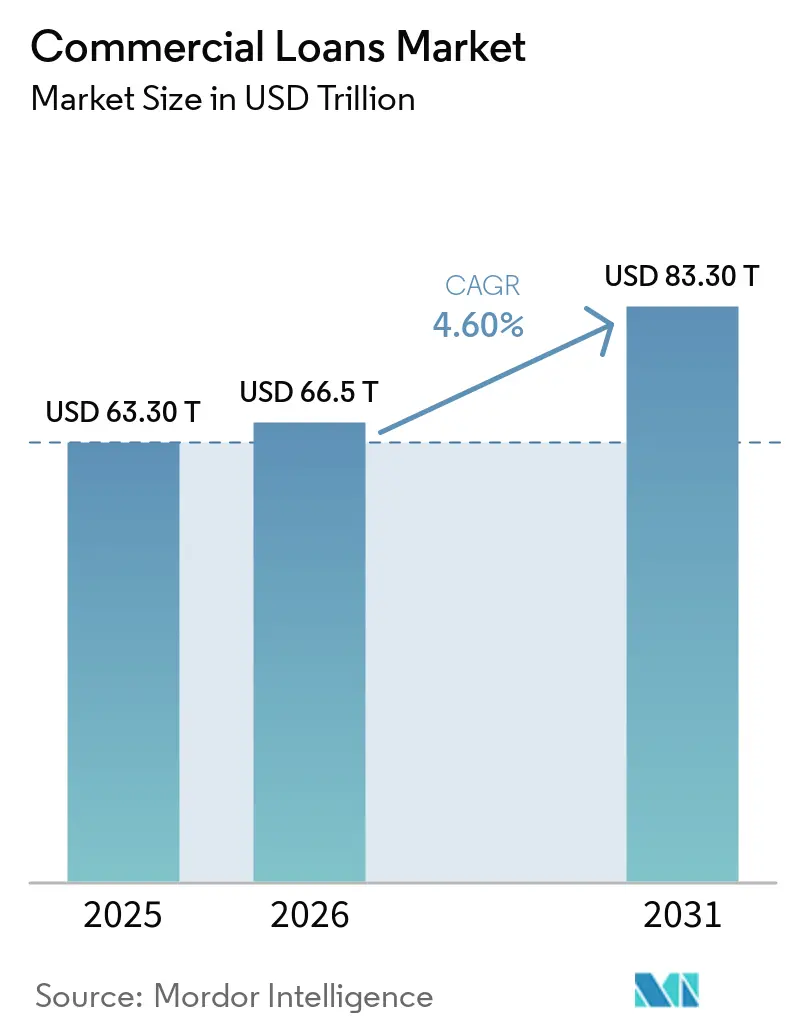
| Tamanho do Mercado (2026) | 66.5 Trilhões de dólares |
| Tamanho do Mercado (2031) | 83.30 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 4.60 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Empréstimos Comerciais por Mordor Intelligence
O tamanho do mercado de empréstimos comerciais foi avaliado em 63,30 trilhões de USD em 2025 e estima-se que cresça de 66,5 trilhões de USD em 2026 para 83,30 trilhões de USD até 2031, registrando um CAGR de 4,60% de 2026 a 2031. A demanda é sustentada pelas necessidades de capital de giro de pequenas e médias empresas e corporações de médio porte, juntamente com gastos plurianuais em projetos de infraestrutura e energia. A demanda por crédito também está se tornando mais abrangente, pois o Federal Reserve registrou leituras positivas de demanda por empréstimos em todos os grupos de tamanho de bancos comerciais no primeiro trimestre de 2026. Os empréstimos de bancos comerciais cresceram 5,4% em 2025, enquanto as carteiras comerciais e industriais cresceram 4,3%, o que sustenta a atividade contínua no mercado de empréstimos comerciais. Os sistemas de originação digital estão mudando o ritmo das decisões de crédito, mas também aumentam a necessidade de controles claros sobre o uso de modelos e aprovações de crédito. Os custos mais elevados do serviço da dívida e o estresse no mercado imobiliário comercial continuam sendo restrições importantes, especialmente onde os tomadores precisam refinanciar às taxas de juros atuais.
Principais Conclusões do Relatório
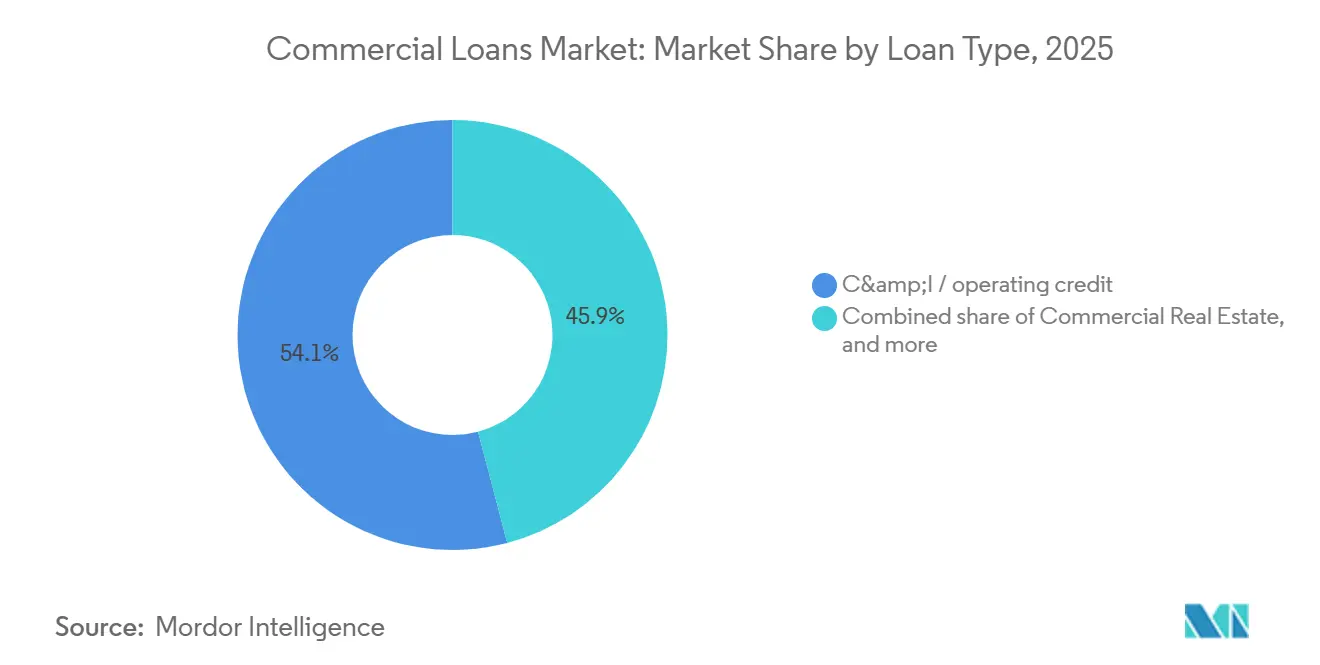
- Por tipo de empréstimo, o crédito comercial e industrial e operacional capturou 54,1% da participação do mercado de empréstimos comerciais em 2025, enquanto o financiamento e leasing de equipamentos deve crescer a um CAGR de 5,8% até 2031.
- Por tamanho do tomador, as grandes empresas detinham 62,3% da participação do mercado de empréstimos comerciais em 2025, enquanto as pequenas e médias empresas devem crescer a um CAGR de 5,4% até 2031.
- Por setor do usuário final, construção e imóveis responderam por 27,8% do tamanho do mercado de empréstimos comerciais em 2025, enquanto tecnologia da informação e telecomunicações devem crescer a um CAGR de 6,4% até 2031.
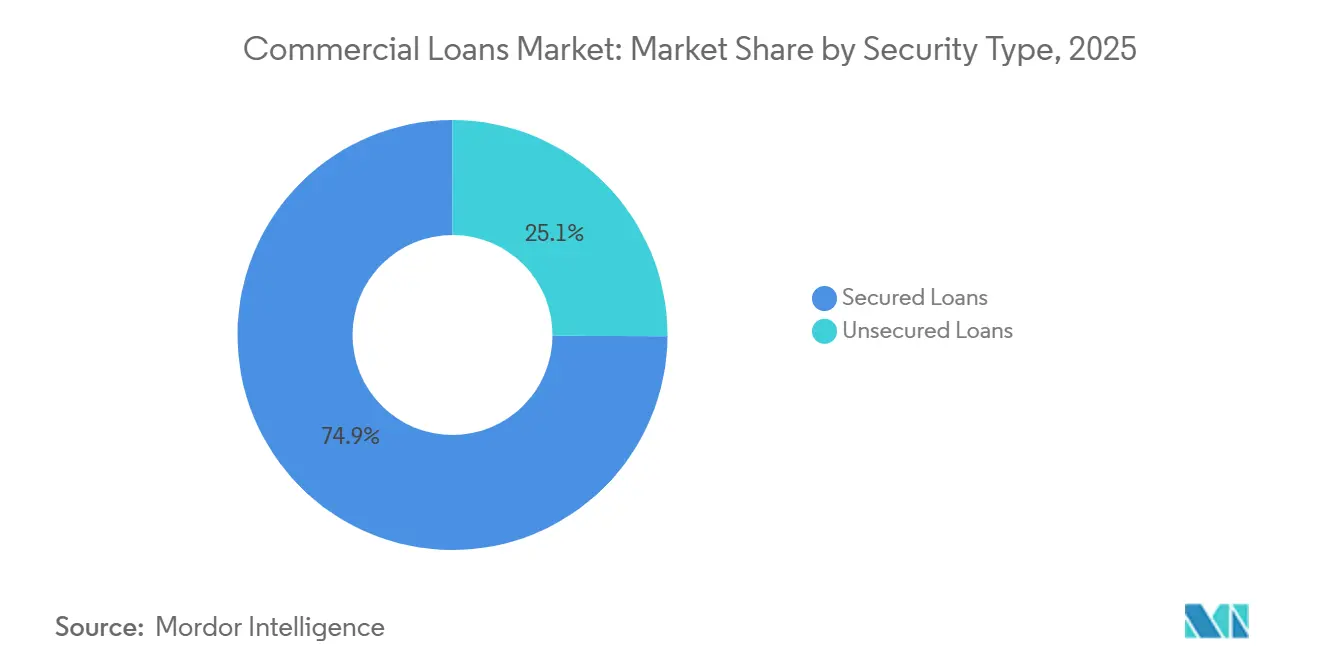
- Por tipo de garantia, os empréstimos com garantia detinham 74,9% do tamanho do mercado de empréstimos comerciais em 2025, enquanto as facilidades sem garantia devem crescer a um CAGR de 5,2% até 2031.
- Por tipo de credor, os bancos detinham 77,6% dos saldos de crédito comercial em 2025, enquanto outros credores devem crescer a um CAGR de 7% até 2031.
- Por geografia, a Ásia-Pacífico detinha 51,2% do tamanho do mercado de empréstimos comerciais em 2025, enquanto o Oriente Médio e África deve crescer a um CAGR de 6,1% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Empréstimos Comerciais
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento das Necessidades de Capital de Giro de PMEs e Corporações | +1.2% | Global, concentrado na Ásia-Pacífico, América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Aumento dos Gastos de Capital em Infraestrutura, Indústria e Transição Energética | +0.9% | Global, com maior intensidade na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Originação Digital de Empréstimos e Subscrição Automatizada de Crédito | +0.7% | América do Norte e Europa são adotantes iniciais, e a Ásia-Pacífico está escalando rapidamente | Médio prazo (2-4 anos) |
| Expansão de Canais de Crédito Alternativos e Provedores de Crédito Não Bancários | +0.6% | América do Norte, Austrália e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Uso Crescente de Dados de Fluxo de Caixa e Transações no Crédito Comercial | +0.4% | América do Norte e União Europeia, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento das Necessidades de Financiamento de Comércio, Cadeia de Suprimentos e Operações Transfronteiriças | +0.4% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Necessidades de Capital de Giro de PMEs e Corporações
O crédito para capital de giro continua sendo uma ampla fonte de demanda para o mercado de empréstimos comerciais, pois as empresas precisam de financiamento para estoque, folha de pagamento, recebíveis e compras sazonais. As pequenas e médias empresas frequentemente precisam dessas facilidades com mais frequência porque seus ciclos de cobrança podem ser mais longos e seus estoques podem representar uma parcela maior dos ativos operacionais. O Federal Reserve constatou que 38% das empresas empregadoras solicitaram um empréstimo, linha de crédito ou adiantamento de caixa de comerciante nos 12 meses anteriores. As taxas de aprovação aumentaram tanto em bancos pequenos quanto em grandes, enquanto a parcela de empresas que buscavam crédito permaneceu amplamente inalterada em relação a 2024. A OCDE relatou aumentos nos fluxos de empréstimos para pequenas e médias empresas em várias economias membros, incluindo um aumento de 61% no Chile[1]Organização para a Cooperação e Desenvolvimento Económico, "Tendências Recentes no Financiamento de PMEs e Empreendedorismo," Financiamento de PMEs e Empreendedores 2026, oecd.org.. Essas condições sustentam uma demanda estável em todo o mercado de empréstimos comerciais, enquanto os credores continuam a se concentrar na capacidade de pagamento dos tomadores.
Aumento dos Gastos de Capital em Infraestrutura, Indústria e Transição Energética
O investimento em infraestrutura, expansão industrial e transição energética está aumentando a necessidade de empréstimos de projeto de longo prazo, financiamento de equipamentos e facilidades de construção. A Agência Internacional de Energia projeta um investimento global no setor de energia de 3,4 trilhões de USD em 2026, 5% superior ao de 2025[2]: Agência Internacional de Energia, "Investimento Mundial em Energia 2026," Agência Internacional de Energia, iea.org.. Espera-se que 2,2 trilhões de USD sejam direcionados a energias renováveis, redes elétricas, energia nuclear, armazenamento, eficiência e ativos correlatos. Esses projetos requerem crédito em múltiplas etapas, incluindo construção, aquisição de equipamentos e gestão de capital de giro após o início das operações. Projetos de energia e data centers também podem competir por dívida sênior de construção, o que pode influenciar a precificação e a seleção de credores. Este impulsionador amplia as oportunidades no mercado de empréstimos comerciais, embora os credores devam avaliar a concentração de projetos e o risco de construção.
Originação Digital de Empréstimos e Subscrição Automatizada de Crédito
A originação digital e a subscrição automatizada estão reduzindo o trabalho manual no crédito comercial e mudando a forma como os credores competem por tomadores padronizados. O Celtic Bank selecionou a Casca em abril de 2026 para apoiar seu programa de crédito da Administração de Pequenas Empresas e reduzir os prazos de originação[3]https://apnews.com/press-release/pr-newswire/casca-selected-by-celtic-bank-to-power-its-sba-lending-program-917a167f6f3ad1f2b42d7d0e68e37316. A coleta mais rápida de documentos e a análise financeira automatizada podem melhorar a experiência do tomador quando os credores mantêm controles de revisão eficazes. Os fluxos de trabalho automatizados também permitem que os credores processem transações menores com mais eficiência, o que pode melhorar o acesso para empresas de menor porte. Os reguladores continuam a examinar se as decisões de crédito automatizadas fornecem explicações suficientemente claras e mantêm uma governança adequada. O mercado de empréstimos comerciais tende, portanto, a recompensar os credores que combinam velocidade digital com supervisão humana consistente nas decisões finais de crédito.
Expansão de Canais de Crédito Alternativos e Provedores de Crédito Não Bancários
Credores alternativos, fundos de crédito privado, instituições financeiras não bancárias e plataformas fintech estão expandindo os canais disponíveis para tomadores comerciais. Esses provedores frequentemente atendem tomadores que ficam fora das políticas de subscrição bancária, incluindo algumas pequenas e médias empresas e empresas com classificação abaixo do grau de investimento. Os dados do Federal Reserve mostraram que o crédito a instituições financeiras não bancárias atingiu 1,997 trilhão de USD em junho de 2026. Sua capacidade de utilizar subscrição especializada e estruturas de empréstimo flexíveis aumentou a concorrência para os credores bancários. Os bancos estão respondendo utilizando balanços financiados por depósitos e redes de relacionamento estabelecidas para buscar oportunidades de crédito comercial e industrial. Essa concorrência amplia as opções de financiamento no mercado de empréstimos comerciais, enquanto as diferenças na disciplina de subscrição continuam sendo importantes para o desempenho dos empréstimos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Taxas de Juros Elevadas e Aumento do Encargo do Serviço da Dívida | -0.9% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Subscrição de Crédito Mais Rígida e Maiores Exigências de Garantia | -0.7% | Global, especialmente América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Risco de Crédito Elevado e Deterioração da Qualidade dos Ativos | -0.7% | América do Norte e Europa, com surgimento na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Incerteza Econômica e Volatilidade na Atividade de Investimento Corporativo | -0.6% | Global, concentrado em economias expostas ao comércio | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Taxas de Juros Elevadas e Aumento do Encargo do Serviço da Dívida
As taxas de juros mais elevadas continuam a limitar a capacidade de endividamento das empresas que precisam refinanciar facilidades existentes a taxas variáveis. A previsão de referência da Associação de Banqueiros Hipotecários assume que o rendimento do Tesouro de 10 anos terá uma média de 4,2% em 2026 e que haverá apenas mais 1 corte de taxa. Essa perspectiva mantém a precificação de empréstimos permanentes elevada, mesmo com a queda das taxas de curto prazo. Os tomadores que originaram facilidades em 2021 e 2022 com spreads mais baixos enfrentam custos totais materialmente mais altos no refinanciamento. A Associação de Banqueiros Hipotecários informou que 875 bilhões de USD em hipotecas comerciais estão programadas para vencer em 2026. Essa necessidade de refinanciamento pode limitar a demanda por crédito nas partes mais sensíveis a taxas do mercado de empréstimos comerciais.
Risco de Crédito Elevado e Deterioração da Qualidade dos Ativos
As condições de crédito estão se tornando mais desiguais porque o estresse está concentrado em tipos específicos de imóveis e grupos de tomadores. A Associação de Banqueiros Hipotecários relatou uma taxa de inadimplência em hipotecas comerciais de 4,02% no primeiro trimestre de 2026, em comparação com 3,86% no quarto trimestre de 2025. Imóveis multifamiliares, de escritórios e de saúde apresentaram a deterioração de curto prazo mais acentuada. O teste de estresse de supervisão do Federal Reserve projeta uma taxa de perda de 8,8% em empréstimos imobiliários comerciais domésticos entre o primeiro trimestre de 2026 e o primeiro trimestre de 2028, equivalente a 76,5 bilhões de USD em perdas. Os credores tendem a manter um monitoramento mais rigoroso da qualidade das garantias, do fluxo de caixa e dos planos de refinanciamento. Essa restrição pode desacelerar a atividade no mercado de empréstimos comerciais para tomadores com cobertura mais fraca do serviço da dívida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Empréstimo: O Crédito Comercial e Industrial Mantém a Maior Posição
O crédito comercial e industrial e operacional detinha 54,1% do tamanho do mercado de empréstimos comerciais em 2025. Essas facilidades incluem linhas de crédito rotativo, linhas operacionais de curto prazo, empréstimos baseados em ativos e empréstimos corporativos sindicalizados. Elas continuam sendo importantes porque as empresas as utilizam para financiar as necessidades diárias de capital de giro e gerenciar o fluxo de caixa ao longo dos ciclos de faturamento. Sua estrutura rotativa as torna úteis tanto para empresas de médio porte quanto para grandes corporações com necessidades recorrentes de liquidez. Os bancos comerciais relataram crescimento contínuo da carteira comercial e industrial em 2025, com essa categoria aumentando 4,3%. A escala do segmento reflete o papel estabelecido do relacionamento bancário e dos serviços de tesouraria nas decisões de crédito comercial.
O financiamento e leasing de equipamentos deve crescer a um CAGR de 5,8% de 2026 a 2031 no mercado de empréstimos comerciais. A Associação de Leasing e Financiamento de Equipamentos prevê um volume total de negócios de equipamentos nos Estados Unidos de 129 bilhões de USD em 2026. Sua leitura de junho de 2026 mostrou o volume de novos negócios crescendo 17,2% em relação ao ano anterior. Espera-se também que o investimento em equipamentos e software aumente 6,2% em 2026, sustentado pelos gastos em infraestrutura de inteligência artificial e substituição de frotas. Imóveis comerciais, financiamento de comércio, financiamento da cadeia de suprimentos e outros tipos de empréstimos respondem pelo restante da demanda. O setor de empréstimos comerciais se beneficia quando o crédito para equipamentos converte gastos de capital em fluxos de pagamento programados.


Por Tamanho do Tomador: Grandes Empresas Detêm a Maior Base de Crédito
As grandes empresas responderam por 62,3% do tamanho do mercado de empréstimos comerciais em 2025. Os bancos favorecem esses tomadores porque geralmente possuem demonstrações financeiras auditadas, relacionamentos bancários estabelecidos e relatórios de covenants mais consistentes. O Federal Reserve relatou que as taxas de aprovação de crédito aumentaram tanto em bancos pequenos quanto em grandes em sua pesquisa de empresas empregadoras de 2026. As facilidades para grandes empresas frequentemente combinam empréstimos a prazo, crédito rotativo, serviços de gestão de caixa e arranjos de hedge. Esses relacionamentos mais amplos sustentam uma parcela significativa dos saldos de crédito comercial. Sua escala também permite que os credores estruturem facilidades sindicalizadas e bilaterais de maior porte.
As pequenas e médias empresas devem crescer a um CAGR de 5,4% de 2026 a 2031 no mercado de empréstimos comerciais. No Reino Unido, o crédito bancário bruto para pequenas e médias empresas cresceu 9% para 68 bilhões de GBP (87 bilhões de USD) em 2025. O UK Finance registrou um aumento de 16% no crédito bruto para pequenas e médias empresas no primeiro trimestre de 2026. A demanda por crédito nesse grupo se concentra em capital de giro, expansão de negócios, estoque e aquisição de equipamentos. Programas com garantia governamental e requisitos de crédito comunitário apoiam a disponibilidade de crédito em localidades menos atendidas. O tamanho do mercado de empréstimos comerciais para pequenas e médias empresas está se expandindo à medida que os credores aprimoram os modelos de atendimento e alcançam mais tomadores qualificados.
Por Setor do Usuário Final: Construção e Imóveis Lideram os Saldos em Aberto
Construção e imóveis responderam por 27,8% do tamanho do mercado de empréstimos comerciais em 2025. O setor requer financiamento substancial porque o desenvolvimento imobiliário necessita de aquisição de terrenos, financiamento de construção, empréstimos-ponte e hipotecas de longo prazo. A Associação de Banqueiros Hipotecários espera que as originações de hipotecas comerciais aumentem 27% para 805,5 bilhões de USD em 2026. Espera-se que a atividade de refinanciamento sustente esse volume de originação à medida que os empréstimos vencem. O Federal Reserve relatou diferenças nos padrões de crédito imobiliário comercial por tamanho de banco durante o primeiro trimestre de 2026. Isso cria diferentes condições de endividamento em imóveis de construção, multifamiliares e não residenciais não agrícolas.
Tecnologia da informação e telecomunicações devem crescer a um CAGR de 6,4% de 2026 a 2031 no mercado de empréstimos comerciais. A demanda está sendo sustentada pelo investimento em data centers, redes móveis de quinta geração e infraestrutura de fibra óptica. A Turkcell obteve uma facilidade Murabaha sindicalizada de 1 bilhão de USD em março de 2026 para financiar infraestrutura de comunicações de quinta geração e de próxima geração. As empresas de telecomunicações requerem financiamento para construção de redes, atualizações, investimentos relacionados a espectro e ativos operacionais. Manufatura, saúde, energia, serviços financeiros, agricultura e transporte completam a base de usuários finais. O mercado de empréstimos comerciais está ganhando exposição adicional a gastos de capital relacionados à tecnologia à medida que esses ativos migram de financiamento intensivo em capital próprio para facilidades de crédito.
Por Tipo de Garantia: O Crédito com Garantia Permanece a Estrutura Central
Os empréstimos com garantia detinham 74,9% dos saldos comerciais em aberto em 2025. A garantia continua sendo importante porque fornece aos credores uma reivindicação identificável sobre imóveis, equipamentos, estoque ou outros ativos dados em penhor. As estruturas com garantia também se alinham às práticas de gestão de risco dos bancos e aos requisitos de capital regulatório. O Federal Reserve, o Escritório do Controlador da Moeda e a Corporação Federal de Seguro de Depósitos reapresentaram os requisitos de capital para grandes bancos em março de 2026.
As facilidades sem garantia devem crescer a um CAGR de 5,2% de 2026 a 2031. Os credores estão utilizando cada vez mais dados de fluxo de caixa, registros de pagamento e informações de transações para avaliar tomadores que podem não oferecer garantias reais substanciais. Essa abordagem pode apoiar facilidades de capital de giro para empresas com receita recorrente e desempenho operacional estável. Também pode ampliar o acesso para pequenas empresas com ativos fixos limitados. A abordagem requer monitoramento disciplinado porque o pagamento depende mais fortemente do fluxo de caixa operacional. O setor de empréstimos comerciais está, portanto, equilibrando uma subscrição mais flexível com a necessidade de controlar perdas em carteiras sem garantia.
Por Tipo de Credor: Bancos Mantêm a Maior Participação Enquanto Outros Credores Crescem
Os bancos detinham 77,6% do tamanho do mercado de empréstimos comerciais em 2025. Sua posição é sustentada pelo financiamento por depósitos, redes de agências e gerentes de relacionamento, e pela capacidade de fornecer vários produtos financeiros ao mesmo tomador. Os grandes bancos estão direcionando recursos para o crédito comercial e industrial, imobiliário e de médio mercado. O Industrial and Commercial Bank of China reportou empréstimos totais de RMB 31.992.126 milhões (4,456 trilhões de USD) em junho de 2026, alta de 4,9% em relação ao final de 2025. O Agricultural Bank of China reportou empréstimos totais de RMB 28.824.760 milhões (4,015 trilhões de USD) em junho de 2026, alta de 4,97%. Esses resultados ilustram a capacidade de crédito dos maiores bancos dentro do mercado de empréstimos comerciais.
Outros credores devem crescer a um CAGR de 7% de 2026 a 2031 no mercado de empréstimos comerciais. Essa categoria inclui fundos de crédito privado, empresas de desenvolvimento de negócios, credores fintech e plataformas de mercado. As instituições financeiras não bancárias podem oferecer estruturas especializadas e podem conceder crédito onde os padrões bancários são mais restritivos. Sua expansão é mais relevante para transações menores, tomadores alavancados e empresas que precisam de condições flexíveis. O crédito de instituições financeiras não bancárias atingiu 1,997 trilhão de USD em junho de 2026. As financeiras não bancárias também desempenham um papel relevante no Sul e Sudeste Asiático ao originar crédito para pequenas e médias empresas e distribuir o risco para parceiros de banco atacadista.
Análise Geográfica
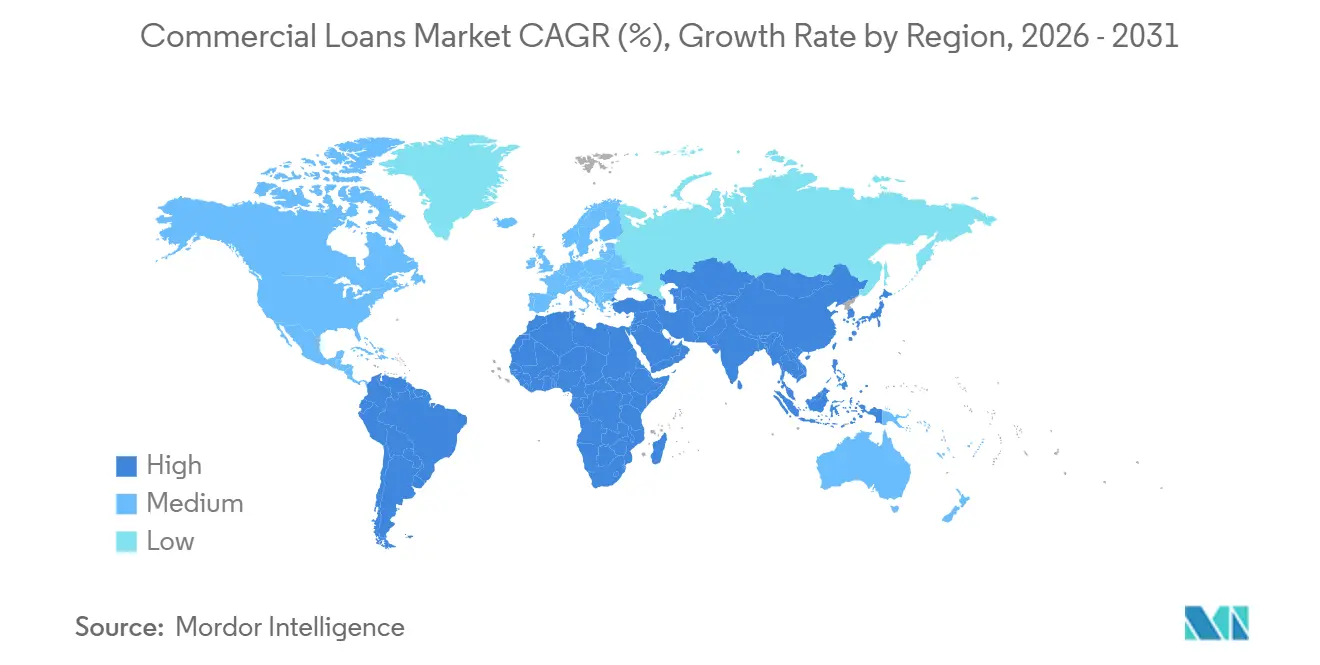
A Ásia-Pacífico detinha 51,2% do tamanho do mercado de empréstimos comerciais em 2025, tornando-se a maior base regional. A China e a Índia sustentam a escala da região por meio de manufatura, infraestrutura e atividade de investimento corporativo. O Industrial and Commercial Bank of China reportou RMB 31.992.126 milhões (4,456 trilhões de USD) em empréstimos totais em junho de 2026, com crescimento de 4,9% em relação ao final de 2025. O Agricultural Bank of China reportou RMB 28.824.760 milhões (4,015 trilhões de USD) em empréstimos totais em junho de 2026. As políticas de crédito na China continuam a direcionar o crédito para o desenvolvimento verde, tecnologia e finanças inclusivas. A demanda por crédito na Índia também está se deslocando para estruturas não bancárias à medida que os tomadores buscam financiamento além dos canais bancários convencionais.
A América do Norte é a segunda maior geografia, liderada pela base de crédito comercial e industrial dos Estados Unidos. As carteiras comerciais e industriais em bancos comerciais cresceram 4,3% em 2025. A Associação de Banqueiros Hipotecários espera originações de hipotecas comerciais nos Estados Unidos de 805,5 bilhões de USD em 2026. O Canadá está utilizando apoio de capital de giro com garantia governamental para pequenas e médias empresas afetadas por perturbações tarifárias. A Europa se beneficia de programas que combinam garantias públicas e distribuição bancária. O Grupo Banco Europeu de Investimento comprometeu 876 milhões de EUR (1,003 bilhão de USD) em uma securitização do Banco Santander que deve liberar 1,43 bilhão de EUR (1,637 bilhão de USD) para pequenas empresas e empresas de médio porte espanholas. No Reino Unido, o crescimento do crédito entre empresas menores sustenta a demanda, embora os custos de refinanciamento continuem sendo uma preocupação.
O Oriente Médio e África devem crescer a um CAGR de 6,1% de 2026 a 2031, a taxa mais rápida entre os segmentos geográficos. A Arábia Saudita e os Emirados Árabes Unidos são centrais para a atividade de crédito regional porque o investimento em infraestrutura, a diversificação econômica e o financiamento do comércio requerem grandes facilidades de crédito. As instituições de financiamento ao desenvolvimento estão ajudando a estender o financiamento de projetos a tomadores do setor privado em economias africanas. A facilidade Murabaha de 1 bilhão de USD da Turkcell em março de 2026 demonstra que grandes tomadores regionais podem acessar financiamento sindicalizado internacional. A América do Sul é liderada pelo Brasil, onde a penetração do crédito e uma grande base de pequenas e médias empresas sustentam a demanda por crédito. A Argentina e outros mercados sul-americanos permanecem em um estágio mais inicial de desenvolvimento do crédito institucional. O mercado de empréstimos comerciais nessas regiões depende da capacidade dos credores de gerenciar condições de risco cambial, comercial e de país.

Cenário Competitivo
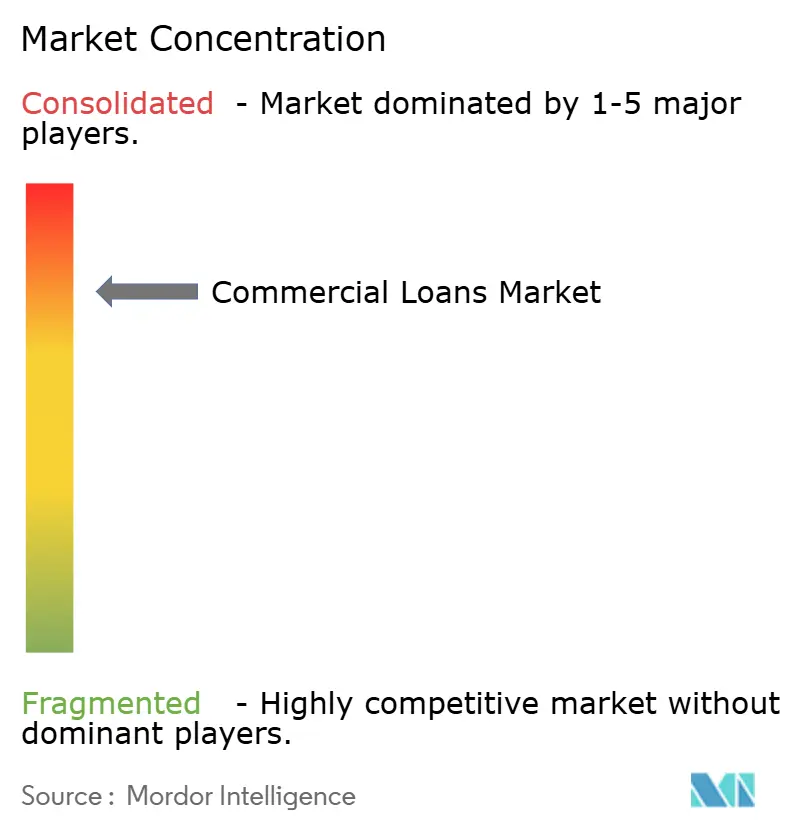
O mercado de empréstimos comerciais possui uma estrutura competitiva em dois níveis. Os grandes bancos globais têm capacidade significativa de balanço e amplos relacionamentos corporativos. Os credores não bancários, plataformas fintech e empresas de financiamento especializado competem por meio de velocidade, condições personalizadas e subscrição baseada em dados. Os bancos continuam sendo o maior grupo de credores, com 77,6% dos saldos de crédito comercial em 2025. Essa participação indica que as instituições estabelecidas ainda controlam a base central de crédito, apesar da crescente concorrência do crédito privado. A pressão competitiva é mais intensa no crédito de médio mercado, capital de giro e transações de menor valor.
O JPMorgan Chase está buscando oportunidades de crédito comercial, industrial e imobiliário enquanto adiciona gerentes de relacionamento ao seu negócio de médio mercado. O Industrial and Commercial Bank of China e o Agricultural Bank of China anunciaram colocações privadas separadas de ações A totalizando RMB 260 bilhões (36,2 bilhões de USD) em setembro de 2026 para recompor o capital principal de nível 1. O BNP Paribas reportou crescimento de 10,8% no crédito de banco de transações em relação ao ano anterior no primeiro semestre de 2026. O Banco Santander reportou que os empréstimos cresceram 9% no primeiro semestre de 2026, sustentados pela atividade de banco corporativo e de investimento e pela incorporação do TSB. Essas ações mostram que os principais bancos estão utilizando solidez de capital, amplitude de produtos e redes transfronteiriças para proteger os relacionamentos de crédito. Elas também ilustram por que os bancos líderes continuam sendo centrais para o mercado de empréstimos comerciais.
A concorrência está criando oportunidades em capital de giro para pequenas e médias empresas menos atendidas, crédito para tomadores com histórico limitado e financiamento transfronteiriço da cadeia de suprimentos. Provedores alternativos buscam essas oportunidades por meio de sistemas de dados de transações e processos mais rápidos de pontuação de crédito. O Federal Reserve, o Escritório do Controlador da Moeda e a Corporação Federal de Seguro de Depósitos reapresentaram o arcabouço do Basileia III Endgame em março de 2026. Mudanças nos requisitos de capital podem encorajar algumas grandes instituições a se concentrar mais em receitas de tarifas e sindicalização de empréstimos. Credores menores e fundos de crédito podem, portanto, encontrar mais oportunidades de originação em áreas selecionadas.
Líderes do Setor de Empréstimos Comerciais
-
Bank of America Corporation
-
JPMorgan Chase & Co.
-
Wells Fargo & Company
-
Citigroup Inc.
-
PNC Financial Services Group, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A IFC do Grupo Banco Mundial e o Banco Santander lançaram uma nova facilidade de compartilhamento de risco de 500 milhões de USD para financiamento da cadeia de suprimentos, com expectativa de apoiar 1,5 bilhão de USD em transações de cadeia de suprimentos ao longo de 3 anos em mercados emergentes, com foco em fornecedores de pequenas e médias empresas.
- Maio de 2026: O Banco Santander e a Uber estabeleceram uma plataforma de financiamento de até 1 bilhão de EUR (1,08 bilhão de USD) para apoiar os operadores de frota da Uber na Europa, combinando crédito automotivo comercial com infraestrutura de renovação de frota ao longo de um programa de 3 anos.
- Março de 2026: O Federal Reserve, o Escritório do Controlador da Moeda e a Corporação Federal de Seguro de Depósitos reapresentaram conjuntamente o arcabouço de capital do Basileia III Endgame, exigindo que as maiores organizações bancárias dos Estados Unidos adotem a abordagem expandida baseada em risco e substituindo o regime atual de cálculo duplo, com um aumento estimado de 1,4% nos requisitos de Capital Principal de Nível 1 para bancos das Categorias I e II.
- Março de 2026: O UniCredit e o ING atuaram como coordenadores globais de um financiamento de projeto de 375 milhões de EUR (405 milhões de USD) para a Retelit Datacenter, a principal plataforma de interconexão da Itália, composto por um empréstimo a prazo de 135 milhões de EUR (145,8 milhões de USD), uma facilidade de capex de 225 milhões de EUR (243 milhões de USD) e uma facilidade de crédito rotativo de 15 milhões de EUR (16,2 milhões de USD), atraindo um amplo sindicato internacional de credores.


Escopo do Relatório Global do Mercado de Empréstimos Comerciais
| C&I / Crédito Operacional |
| Imóveis Comerciais |
| Financiamento e Leasing de Equipamentos |
| Financiamento de Comércio e Cadeia de Suprimentos |
| Outros Empréstimos Comerciais |
| Pequenas e Médias Empresas (PMEs) |
| Grandes Empresas |
| Manufatura |
| Construção e Imóveis |
| Atacado, Distribuição e Varejo |
| Tecnologia da Informação e Telecomunicações |
| Saúde e Ciências da Vida |
| Energia e Serviços Públicos |
| Transporte e Logística |
| Agricultura e Agronegócio |
| Serviços Financeiros e Profissionais |
| Outros Setores |
| Empréstimos com Garantia |
| Empréstimos sem Garantia |
| Bancos |
| NBFCs |
| Outros Credores |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Empréstimo | C&I / Crédito Operacional | |
| Imóveis Comerciais | ||
| Financiamento e Leasing de Equipamentos | ||
| Financiamento de Comércio e Cadeia de Suprimentos | ||
| Outros Empréstimos Comerciais | ||
| Por Tamanho do Tomador | Pequenas e Médias Empresas (PMEs) | |
| Grandes Empresas | ||
| Por Setor do Usuário Final | Manufatura | |
| Construção e Imóveis | ||
| Atacado, Distribuição e Varejo | ||
| Tecnologia da Informação e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Energia e Serviços Públicos | ||
| Transporte e Logística | ||
| Agricultura e Agronegócio | ||
| Serviços Financeiros e Profissionais | ||
| Outros Setores | ||
| Por Tipo de Garantia | Empréstimos com Garantia | |
| Empréstimos sem Garantia | ||
| Por Tipo de Credor | Bancos | |
| NBFCs | ||
| Outros Credores | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado dos empréstimos comerciais até 2031?
O mercado de empréstimos comerciais deve atingir 83,3 trilhões de USD até 2031, expandindo-se a um CAGR de 4,6% a partir de 2026.
Qual categoria de empréstimo detém o maior saldo de crédito comercial?
O crédito comercial e industrial e operacional detinha 54,1% da base de crédito de 2025.
Qual categoria de crédito comercial deve crescer mais rapidamente?
O financiamento e leasing de equipamentos deve crescer a um CAGR de 5,8% até 2031.
Qual grupo de tomadores está crescendo mais rapidamente no crédito comercial?
As pequenas e médias empresas devem crescer a um CAGR de 5,4% até 2031.
Qual região possui a maior base de crédito comercial?
A Ásia-Pacífico detinha 51,2% dos saldos de crédito comercial em 2025.
Qual é o principal risco que afeta o crescimento do crédito comercial?
Os custos mais elevados de refinanciamento e o estresse de crédito no mercado imobiliário comercial podem limitar a capacidade de endividamento e aumentar a cautela dos credores.
Página atualizada pela última vez em:



