
Tamaño y Participación del Mercado de Préstamos Comerciales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 66.5 Billones de dólares |
| Tamaño del Mercado (2031) | 83.30 Billones de dólares |
| Growth Rate (2026 - 2031) | 4.60 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
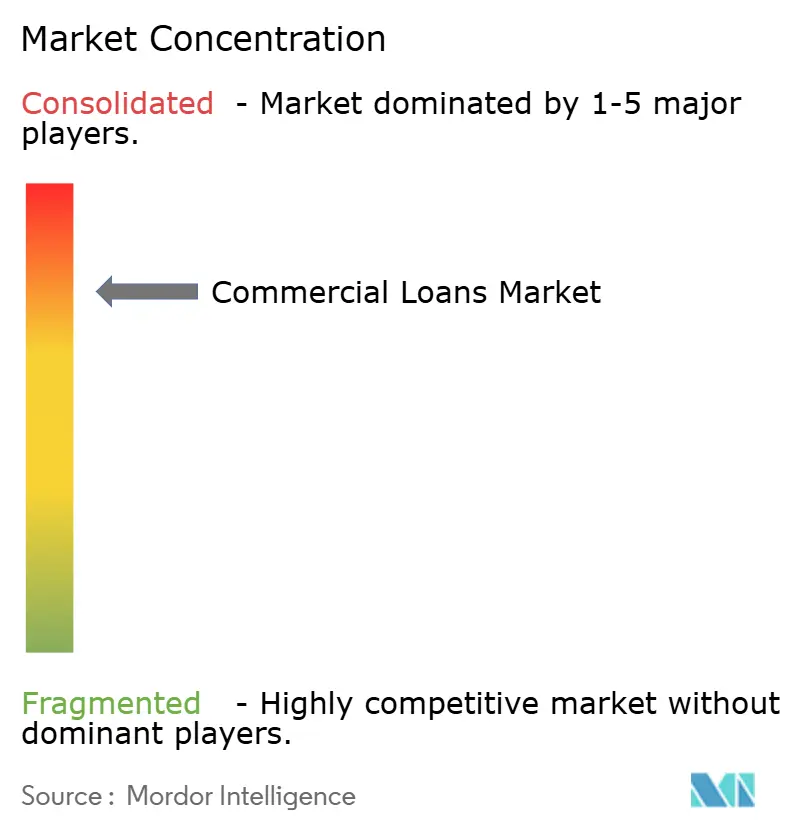
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Préstamos Comerciales por Mordor Intelligence
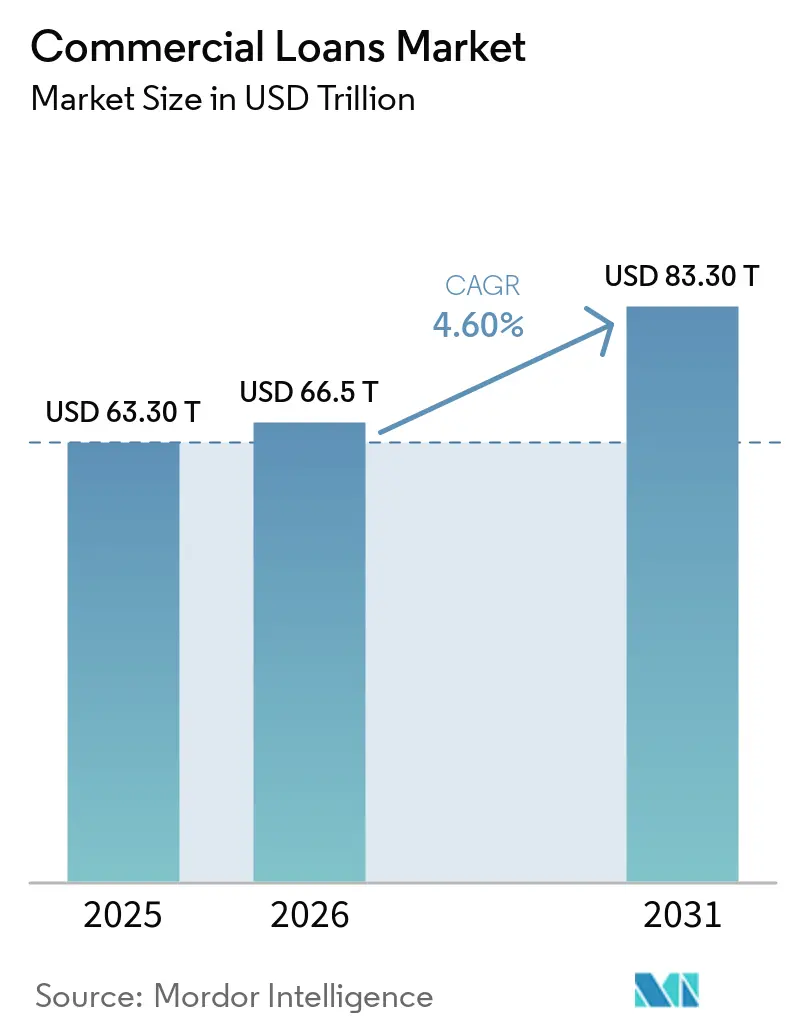
El tamaño del mercado de préstamos comerciales fue valorado en 63,30 billones de USD en 2025 y se estima que crecerá desde 66,5 billones de USD en 2026 hasta 83,30 billones de USD en 2031, registrando una CAGR del 4,60% de 2026 a 2031. La demanda está respaldada por las necesidades de capital de trabajo de las pequeñas y medianas empresas y las corporaciones de tamaño mediano, junto con el gasto plurianual en proyectos de infraestructura y energía. La demanda de crédito también se está volviendo más amplia, ya que la Reserva Federal reportó lecturas positivas de demanda de préstamos en todos los grupos de tamaño de bancos comerciales en el primer trimestre de 2026. Los préstamos de bancos comerciales aumentaron un 5,4% en 2025, mientras que las carteras comerciales e industriales crecieron un 4,3%, lo que respalda la actividad continua en el mercado de préstamos comerciales. Los sistemas de originación digital están cambiando el ritmo de las decisiones de crédito, pero también aumentan la necesidad de controles claros en torno al uso de modelos y las aprobaciones de crédito. Los mayores costos del servicio de la deuda y el estrés en los bienes raíces comerciales siguen siendo restricciones importantes, especialmente donde los prestatarios necesitan refinanciar a las tasas de interés actuales.
Conclusiones Clave del Informe
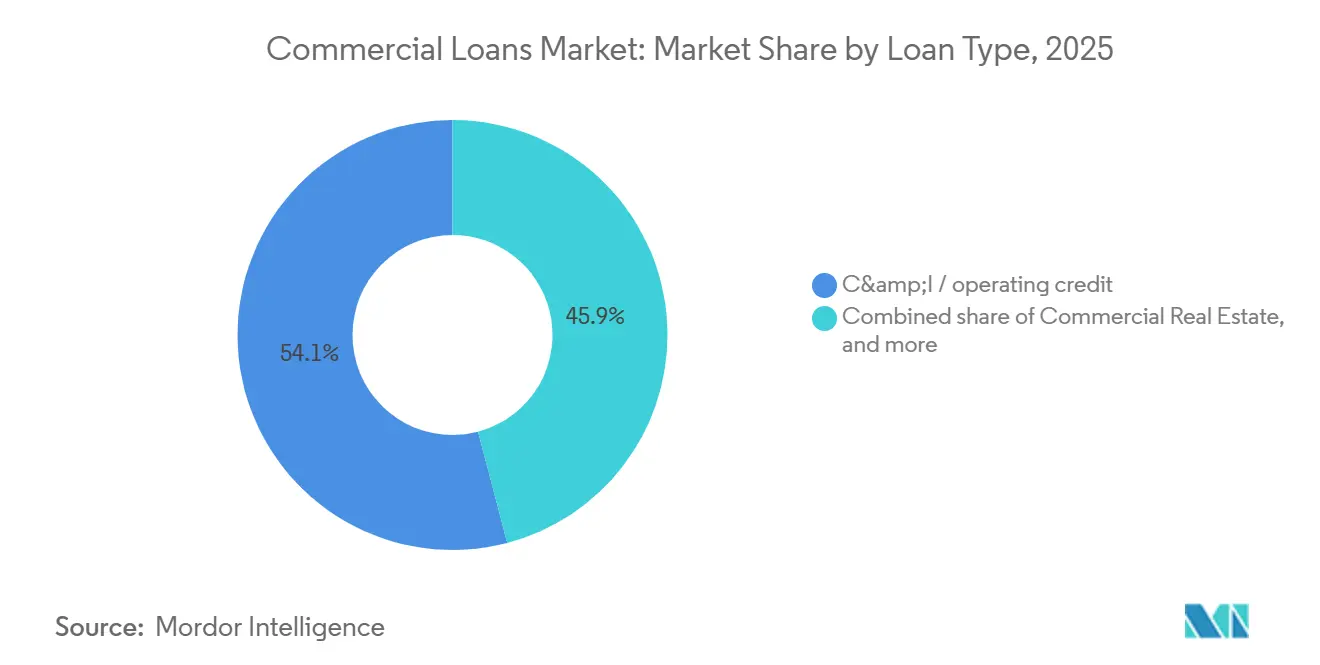
- Por tipo de préstamo, el crédito comercial e industrial y operativo capturó el 54,1% de la participación del mercado de préstamos comerciales en 2025, mientras que se proyecta que el financiamiento y arrendamiento de equipos crecerá a una CAGR del 5,8% hasta 2031.
- Por tamaño del prestatario, las grandes empresas mantuvieron el 62,3% de la participación del mercado de préstamos comerciales en 2025, mientras que se proyecta que las pequeñas y medianas empresas crecerán a una CAGR del 5,4% hasta 2031.
- Por industria del usuario final, la construcción y los bienes raíces representaron el 27,8% del tamaño del mercado de préstamos comerciales en 2025, mientras que se proyecta que la tecnología de la información y las telecomunicaciones crecerán a una CAGR del 6,4% hasta 2031.
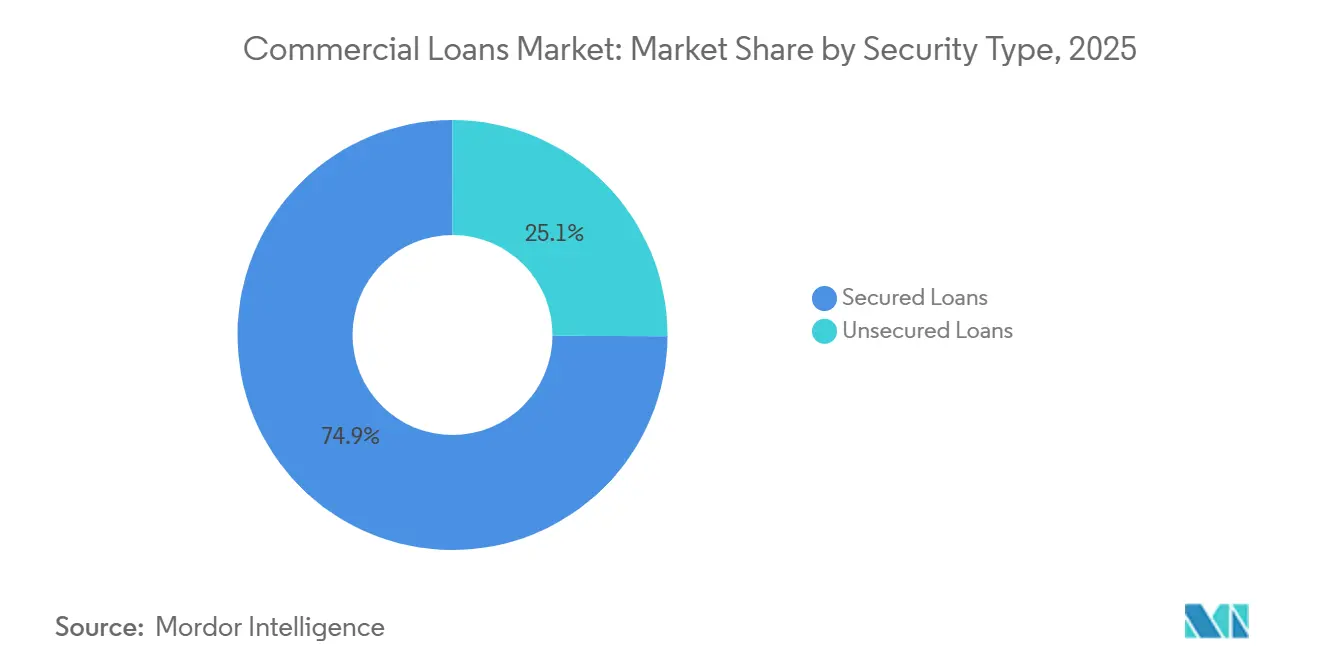
- Por tipo de garantía, los préstamos con garantía mantuvieron el 74,9% del tamaño del mercado de préstamos comerciales en 2025, mientras que se proyecta que las facilidades sin garantía crecerán a una CAGR del 5,2% hasta 2031.
- Por tipo de prestamista, los bancos mantuvieron el 77,6% de los saldos de crédito comercial en 2025, mientras que se proyecta que otros prestamistas crecerán a una CAGR del 7% hasta 2031.
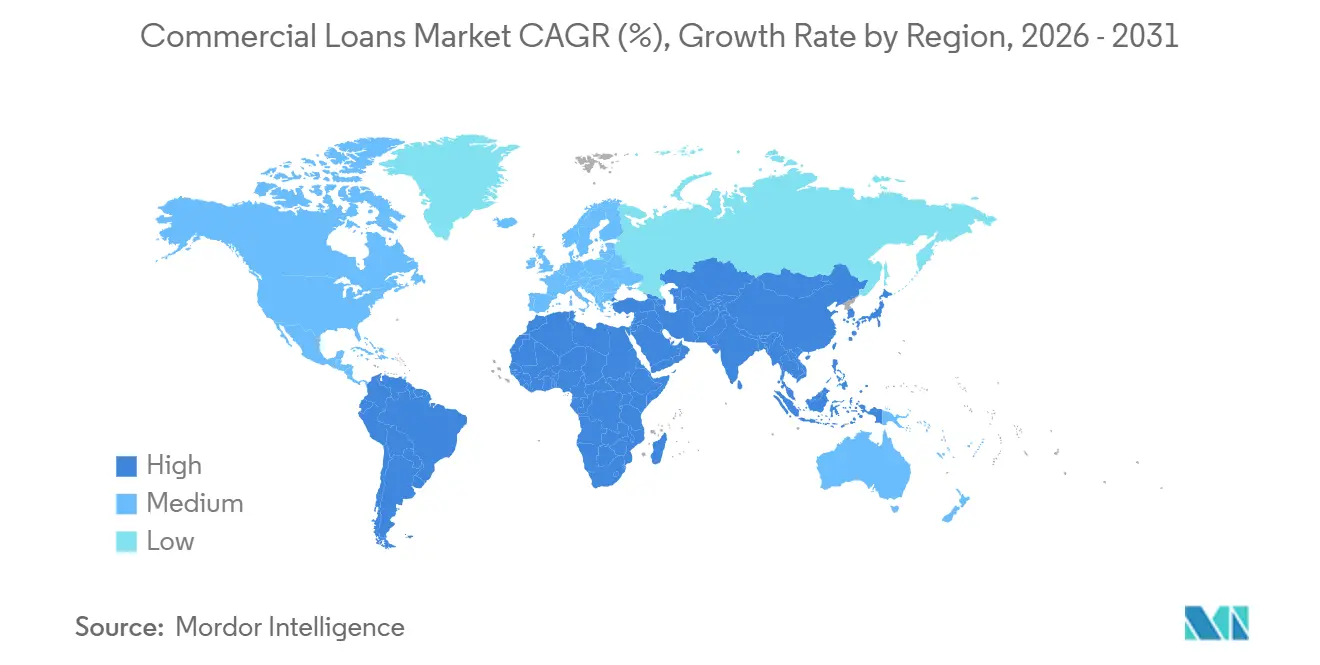
- Por geografía, Asia-Pacífico mantuvo el 51,2% del tamaño del mercado de préstamos comerciales en 2025, mientras que se proyecta que Oriente Medio y África crecerán a una CAGR del 6,1% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Préstamos Comerciales
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecientes Necesidades de Capital de Trabajo de PYMEs y Corporaciones | +1.2% | Global, concentrado en Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aumento del Gasto de Capital en Infraestructura, Industria y Transición Energética | +0.9% | Global, con mayor intensidad en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Originación Digital de Préstamos y Suscripción Automatizada de Crédito | +0.7% | América del Norte y Europa son adoptantes tempranos, y Asia-Pacífico está escalando rápidamente | Mediano plazo (2-4 años) |
| Expansión de Canales de Crdito Alternativos y Proveedores de Crédito No Bancarios | +0.6% | América del Norte, Australia y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Uso Creciente de Datos de Flujo de Caja y Transacciones en el Crédito Comercial | +0.4% | América del Norte y la Unión Europea, con extensión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecientes Requisitos de Financiamiento Comercial, de Cadena de Suministro y Transfronterizo | +0.4% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecientes Necesidades de Capital de Trabajo de PYMEs y Corporaciones
El crédito para capital de trabajo sigue siendo una amplia fuente de demanda para el mercado de préstamos comerciales, ya que las empresas necesitan financiamiento para inventario, nómina, cuentas por cobrar y compras estacionales. Las pequeñas y medianas empresas a menudo necesitan estas facilidades con mayor frecuencia porque sus ciclos de cobro pueden ser más largos y sus inventarios pueden representar una mayor proporción de los activos operativos. La Reserva Federal encontró que el 38% de las empresas empleadoras solicitaron un préstamo, línea de crédito o anticipo de efectivo de comerciante durante los 12 meses anteriores. Las tasas de aprobación aumentaron tanto en bancos pequeños como grandes, mientras que la proporción de empresas que buscaban crédito se mantuvo prácticamente sin cambios respecto a 2024. La OCDE reportó aumentos en los flujos de préstamos a pequeñas y medianas empresas en varias economías miembro, incluido un aumento del 61% en Chile[1]Organización para la Cooperación y el Desarrollo Económicos, "Tendencias Recientes en Financiamiento de PYMEs y Emprendimiento," Financiamiento de PYMEs y Emprendedores 2026, oecd.org.. Estas condiciones respaldan una demanda estable en el mercado de préstamos comerciales mientras los prestamistas continúan enfocándose en la capacidad de pago de los prestatarios.
Aumento del Gasto de Capital en Infraestructura, Industria y Transición Energética
La inversión en infraestructura, expansión industrial y transición energética está aumentando la necesidad de préstamos de proyecto a largo plazo, financiamiento de equipos y facilidades de construcción. La Agencia Internacional de Energía proyecta una inversión global en el sector energético de 3,4 billones de USD en 2026, un 5% más que en 2025[2]: Agencia Internacional de Energía, "Inversión Mundial en Energía 2026," Agencia Internacional de Energía, iea.org.. Se espera que 2,2 billones de USD se destinen a energías renovables, redes eléctricas, energía nuclear, almacenamiento, eficiencia y activos relacionados. Estos proyectos requieren crédito en múltiples etapas, incluida la construcción, la adquisición de equipos y la gestión del capital de trabajo una vez iniciadas las operaciones. Los proyectos de energía y centros de datos también pueden competir por deuda de construcción preferente, lo que puede influir en los precios y la selección de prestamistas. Este impulsor amplía las oportunidades en el mercado de préstamos comerciales, aunque los prestamistas deben evaluar la concentración de proyectos y el riesgo de construcción.
Originación Digital de Préstamos y Suscripción Automatizada de Crédito
La originación digital y la suscripción automatizada están reduciendo el trabajo manual en el crédito comercial y cambiando la forma en que los prestamistas compiten por prestatarios estandarizados. Celtic Bank seleccionó a Casca en abril de 2026 para respaldar su programa de crédito de la Administración de Pequeñas Empresas y reducir los plazos de originación[3]https://apnews.com/press-release/pr-newswire/casca-selected-by-celtic-bank-to-power-its-sba-lending-program-917a167f6f3ad1f2b42d7d0e68e37316. La recopilación más rápida de documentos y el análisis financiero automatizado pueden mejorar la experiencia del prestatario cuando los prestamistas mantienen controles de revisión efectivos. Los flujos de trabajo automatizados también permiten a los prestamistas procesar transacciones más pequeñas de manera más eficiente, lo que puede mejorar el acceso para las empresas más pequeñas. Los reguladores continúan examinando si las decisiones de crédito automatizadas proporcionan explicaciones suficientemente claras y mantienen una gobernanza adecuada. Por lo tanto, es probable que el mercado de préstamos comerciales recompense a los prestamistas que combinen la velocidad digital con una supervisión humana consistente en las decisiones finales de crédito.
Expansión de Canales de Crédito Alternativos y Proveedores de Crédito No Bancarios
Los prestamistas alternativos, los fondos de crédito privado, las instituciones financieras no bancarias y las plataformas fintech están ampliando los canales disponibles para los prestatarios comerciales. Estos proveedores a menudo atienden a prestatarios que quedan fuera de las políticas de suscripción bancaria, incluidas algunas pequeñas y medianas empresas y empresas con calificación por debajo del grado de inversión. Los datos de la Reserva Federal mostraron que el crédito a instituciones financieras no bancarias alcanzó 1,997 billones de USD en junio de 2026. Su capacidad para utilizar suscripción especializada y estructuras de préstamo flexibles ha aumentado la competencia para los prestamistas bancarios. Los bancos están respondiendo utilizando balances financiados con depósitos y redes de relaciones establecidas para aprovechar oportunidades de crédito comercial e industrial. Esta competencia amplía las opciones de financiamiento en el mercado de préstamos comerciales, mientras que las diferencias en la disciplina de suscripción siguen siendo importantes para el desempeño de los préstamos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Tasas de Interés Elevadas y Aumento de la Carga del Servicio de la Deuda | -0.9% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Mayor Rigor en la Suscripción de Crédito y Requisitos de Garantía | -0.7% | Global, especialmente en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Elevado Riesgo de Crédito y Deterioro de la Calidad de los Activos | -0.7% | América del Norte y Europa, y emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Incertidumbre Económica y Volatilidad en la Actividad de Inversión Corporativa | -0.6% | Global, concentrado en economías expuestas al comercio | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Tasas de Interés Elevadas y Aumento de la Carga del Servicio de la Deuda
Las tasas de interés más altas continúan limitando la capacidad de endeudamiento de las empresas que deben refinanciar facilidades existentes a tasa variable. El pronóstico base de la Asociación de Banqueros Hipotecarios asume que el rendimiento del Tesoro a 10 años promediará el 4,2% en 2026 y que solo habrá 1 recorte de tasas adicional. Esta perspectiva mantiene los precios de los préstamos permanentes elevados incluso cuando las tasas a corto plazo se alivian. Los prestatarios que originaron facilidades en 2021 y 2022 a diferenciales más bajos enfrentan costos totales materialmente más altos al refinanciar. La Asociación de Banqueros Hipotecarios reportó que 875 mil millones de USD en hipotecas comerciales están programadas para vencer en 2026. Este requisito de refinanciamiento puede limitar la demanda de crédito en las partes más sensibles a las tasas del mercado de préstamos comerciales.
Elevado Riesgo de Crédito y Deterioro de la Calidad de los Activos
Las condiciones crediticias se están volviendo más desiguales porque el estrés se concentra en tipos de propiedades y grupos de prestatarios seleccionados. La Asociación de Banqueros Hipotecarios reportó una tasa de morosidad en hipotecas comerciales del 4,02% en el primer trimestre de 2026, en comparación con el 3,86% en el cuarto trimestre de 2025. Las propiedades multifamiliares, de oficinas y de atención médica mostraron el mayor deterioro a corto plazo. La prueba de estrés supervisora de la Reserva Federal proyecta una tasa de pérdida del 8,8% en préstamos de bienes raíces comerciales domésticos entre el primer trimestre de 2026 y el primer trimestre de 2028, equivalente a 76,5 mil millones de USD en pérdidas. Es probable que los prestamistas mantengan un monitoreo más estricto de la calidad de las garantías, el flujo de caja y los planes de refinanciamiento. Esta restricción puede ralentizar la actividad en el mercado de préstamos comerciales para prestatarios con menor cobertura del servicio de la deuda.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Préstamo: El Crédito Comercial e Industrial Mantiene la Posición más Grande
El crédito comercial e industrial y operativo mantuvo el 54,1% del tamaño del mercado de préstamos comerciales en 2025. Estas facilidades incluyen líneas de crédito revolventes, líneas operativas a corto plazo, préstamos basados en activos y préstamos corporativos sindicados. Siguen siendo importantes porque las empresas los utilizan para financiar los requisitos diarios de capital de trabajo y gestionar el flujo de caja a lo largo de los ciclos de facturación. Su estructura revolvente los hace útiles tanto para empresas medianas como para grandes corporaciones con necesidades de liquidez recurrentes. Los bancos comerciales reportaron un crecimiento continuo de la cartera comercial e industrial en 2025, con esta categoría aumentando un 4,3%. La escala del segmento refleja el papel establecido de la banca de relaciones y los servicios de tesorería en las decisiones de crédito comercial.
Se proyecta que el financiamiento y arrendamiento de equipos crecerá a una CAGR del 5,8% de 2026 a 2031 en el mercado de préstamos comerciales. La Asociación de Arrendamiento y Financiamiento de Equipos pronostica un volumen total de operaciones de equipos en los Estados Unidos de 129 mil millones de USD en 2026. Su lectura de junio de 2026 mostró que el volumen de nuevos negocios aumentó un 17,2% interanual. También se espera que la inversión en equipos y software aumente un 6,2% en 2026, respaldada por el gasto en infraestructura de inteligencia artificial y la renovación de flotas. Los bienes raíces comerciales, el financiamiento del comercio, el financiamiento de la cadena de suministro y otros tipos de préstamos representan el resto de la demanda. La industria de préstamos comerciales se beneficia cuando el crédito para equipos convierte el gasto de capital en flujos de reembolso programados.


Por Tamaño del Prestatario: Las Grandes Empresas Mantienen la Mayor Base de Crédito
Las grandes empresas representaron el 62,3% del tamaño del mercado de préstamos comerciales en 2025. Los bancos favorecen a estos prestatarios porque generalmente cuentan con estados financieros auditados, relaciones bancarias establecidas y reportes de convenios más consistentes. La Reserva Federal reportó que las tasas de aprobación de crédito aumentaron tanto en bancos pequeños como grandes en su encuesta de empresas empleadoras de 2026. Las facilidades para grandes empresas a menudo combinan préstamos a plazo, crédito revolvente, servicios de gestión de efectivo y acuerdos de cobertura. Estas relaciones más amplias respaldan una participación significativa de los saldos de crédito comercial. Su escala también permite a los prestamistas estructurar facilidades sindicadas y bilaterales más grandes.
Se proyecta que las pequeñas y medianas empresas crecerán a una CAGR del 5,4% de 2026 a 2031 en el mercado de préstamos comerciales. En el Reino Unido, el crédito bancario bruto a pequeñas y medianas empresas aumentó un 9% hasta 68 mil millones de GBP (87 mil millones de USD) en 2025. UK Finance registró un aumento del 16% en el crédito bruto a pequeñas y medianas empresas en el primer trimestre de 2026. La demanda de crédito en este grupo se centra en capital de trabajo, expansión empresarial, inventario y adquisición de equipos. Los programas respaldados por el gobierno y los requisitos de crédito comunitario respaldan la disponibilidad de crédito en ubicaciones desatendidas. El tamaño del mercado de préstamos comerciales para pequeñas y medianas empresas se está expandiendo a medida que los prestamistas mejoran los modelos de distribución y llegan a más prestatarios calificados.
Por Industria del Usuario Final: Construcción y Bienes Raíces Lidera los Saldos Pendientes
La construcción y los bienes raíces representaron el 27,8% del tamaño del mercado de préstamos comerciales en 2025. El sector requiere un financiamiento sustancial porque el desarrollo inmobiliario necesita adquisición de terrenos, financiamiento de construcción, préstamos puente e hipotecas a largo plazo. La Asociación de Banqueros Hipotecarios espera que las originaciones de hipotecas comerciales aumenten un 27% hasta 805,5 mil millones de USD en 2026. Se espera que la actividad de refinanciamiento respalde este volumen de originación a medida que los préstamos vencen. La Reserva Federal reportó diferencias en los estándares de crédito para bienes raíces comerciales por tamaño de banco durante el primer trimestre de 2026. Esto crea diferentes condiciones de endeudamiento en propiedades de construcción, multifamiliares y no residenciales no agrícolas.
Se proyecta que la tecnología de la información y las telecomunicaciones crecerán a una CAGR del 6,4% de 2026 a 2031 en el mercado de préstamos comerciales. La demanda está siendo respaldada por la inversión en centros de datos, redes móviles de quinta generación e infraestructura de fibra. Turkcell obtuvo una facilidad Murabaha sindicada de 1 mil millones de USD en marzo de 2026 para financiar infraestructura de comunicaciones de quinta generación y de próxima generación. Las empresas de telecomunicaciones requieren financiamiento para la construcción de redes, actualizaciones, inversiones relacionadas con el espectro y activos operativos. La manufactura, la atención médica, la energía, los servicios financieros, la agricultura y el transporte completan la base de usuarios finales. El mercado de préstamos comerciales está ganando exposición adicional al gasto de capital relacionado con la tecnología a medida que estos activos pasan de un financiamiento intensivo en capital propio hacia facilidades de crédito.
Por Tipo de Garantía: El Crédito con Garantía Sigue Siendo la Estructura Principal
Los préstamos con garantía mantuvieron el 74,9% de los saldos comerciales pendientes en 2025. Las garantías siguen siendo importantes porque proporcionan a los prestamistas un derecho identificable sobre propiedades, equipos, inventario u otros activos pignorados. Las estructuras con garantía también se alinean con las prácticas de gestión de riesgos bancarios y los requisitos de capital regulatorio. La Reserva Federal, la Oficina del Contralor de la Moneda y la Corporación Federal de Seguro de Depósitos volvieron a proponer requisitos de capital para los grandes bancos en marzo de 2026.
Se proyecta que las facilidades sin garantía crecerán a una CAGR del 5,2% de 2026 a 2031. Los prestamistas están utilizando cada vez más datos de flujo de caja, registros de pagos e información de transacciones para evaluar a prestatarios que pueden no ofrecer garantías tangibles sustanciales. Este enfoque puede respaldar facilidades de capital de trabajo para empresas con ingresos recurrentes y desempeño operativo estable. También puede ampliar el acceso para pequeñas empresas con activos fijos limitados. El enfoque requiere un monitoreo disciplinado porque el reembolso depende más del flujo de caja operativo. Por lo tanto, la industria de préstamos comerciales está equilibrando una suscripción más flexible con la necesidad de controlar las pérdidas en las carteras sin garantía.
Por Tipo de Prestamista: Los Bancos Mantienen la Mayor Participación Mientras Otros Prestamistas Crecen
Los bancos mantuvieron el 77,6% del tamaño del mercado de préstamos comerciales en 2025. Su posición está respaldada por el financiamiento de depósitos, las redes de sucursales y gestores de relaciones, y la capacidad de proporcionar varios productos financieros al mismo prestatario. Los grandes bancos están dirigiendo recursos hacia el crédito comercial e industrial, inmobiliario y de mercado medio. Industrial and Commercial Bank of China reportó préstamos totales de RMB 31.992.126 millones (4,456 billones de USD) en junio de 2026, un 4,9% más que a finales de 2025. Agricultural Bank of China reportó préstamos totales de RMB 28.824.760 millones (4,015 billones de USD) en junio de 2026, un 4,97% más. Estos resultados ilustran la capacidad de crédito de los bancos más grandes dentro del mercado de préstamos comerciales.
Se proyecta que otros prestamistas crecerán a una CAGR del 7% de 2026 a 2031 en el mercado de préstamos comerciales. Esta categoría incluye fondos de crédito privado, empresas de desarrollo de negocios, prestamistas fintech y plataformas de mercado. Las instituciones financieras no bancarias pueden ofrecer estructuras especializadas y pueden prestar donde los estándares bancarios son más restrictivos. Su expansión es más relevante para transacciones más pequeñas, prestatarios apalancados y empresas que necesitan condiciones flexibles. El crédito de instituciones financieras no bancarias alcanzó 1,997 billones de USD en junio de 2026. Las compañías financieras no bancarias también desempeñan un papel significativo en el sur y el sudeste de Asia al originar crédito para pequeñas y medianas empresas y distribuir el riesgo a socios de banca mayorista.
Análisis Geográfico
Asia-Pacífico mantuvo el 51,2% del tamaño del mercado de préstamos comerciales en 2025, convirtiéndose en la mayor base regional. China e India sustentan la escala de la región a través de la manufactura, la infraestructura y la actividad de inversión corporativa. Industrial and Commercial Bank of China reportó RMB 31.992.126 millones (4,456 billones de USD) en préstamos totales en junio de 2026, con un crecimiento del 4,9% desde finales de 2025. Agricultural Bank of China reportó RMB 28.824.760 millones (4,015 billones de USD) en préstamos totales en junio de 2026. Las políticas de crédito en China continúan dirigiendo el crédito hacia el desarrollo verde, la tecnología y las finanzas inclusivas. La demanda de crédito en India también está cambiando hacia estructuras no bancarias a medida que los prestatarios buscan financiamiento más allá de los canales bancarios convencionales.
América del Norte es la segunda geografía más grande, liderada por la base de crédito comercial e industrial de los Estados Unidos. Las carteras comerciales e industriales en los bancos comerciales crecieron un 4,3% en 2025. La Asociación de Banqueros Hipotecarios espera originaciones de hipotecas comerciales en los Estados Unidos de 805,5 mil millones de USD en 2026. Canadá está utilizando apoyo de capital de trabajo respaldado por el gobierno para pequeñas y medianas empresas afectadas por las disrupciones arancelarias. Europa se beneficia de programas que combinan garantías públicas y distribución bancaria. El Grupo del Banco Europeo de Inversiones comprometió 876 millones de EUR (1,003 mil millones de USD) a una titulización de Banco Santander que se espera libere 1,43 mil millones de EUR (1,637 mil millones de USD) para pequeñas empresas y empresas medianas españolas. En el Reino Unido, el crecimiento del crédito entre las empresas más pequeñas respalda la demanda, aunque los costos de refinanciamiento siguen siendo una preocupación.
Se proyecta que Oriente Medio y África crecerán a una CAGR del 6,1% de 2026 a 2031, la tasa más rápida entre los segmentos geográficos. Arabia Saudita y los Emiratos Árabes Unidos son centrales para la actividad de crédito regional porque la inversión en infraestructura, la diversificación económica y el financiamiento del comercio requieren grandes facilidades de crédito. Las instituciones de financiamiento para el desarrollo están ayudando a extender el financiamiento de proyectos a prestatarios del sector privado en las economías africanas. La facilidad Murabaha de 1 mil millones de USD de Turkcell en marzo de 2026 muestra que los grandes prestatarios regionales pueden acceder al financiamiento sindicado internacional. América del Sur está liderada por Brasil, donde la penetración del crédito y una gran base de pequeñas y medianas empresas respaldan la demanda de crédito. Argentina y otros mercados sudamericanos se encuentran en una etapa más temprana de desarrollo del crédito institucional. El mercado de préstamos comerciales en estas regiones depende de la capacidad de los prestamistas para gestionar las condiciones de riesgo cambiario, comercial y de país.

Panorama Competitivo
El mercado de préstamos comerciales tiene una estructura competitiva de dos niveles. Los grandes bancos globales tienen una capacidad de balance significativa y amplias relaciones corporativas. Los prestamistas no bancarios, las plataformas fintech y las compañías financieras especializadas compiten a través de la velocidad, los términos personalizados y la suscripción basada en datos. Los bancos siguen siendo el grupo de prestamistas más grande, con el 77,6% de los saldos de crédito comercial en 2025. Esta participación indica que las instituciones establecidas aún controlan la base de crédito principal a pesar de la creciente competencia del crédito privado. La presión competitiva es más fuerte en el crédito de mercado medio, capital de trabajo y transacciones de menor monto.
JPMorgan Chase está aprovechando oportunidades de crédito comercial, industrial e inmobiliario mientras agrega gestores de relaciones a su negocio de mercado medio. Industrial and Commercial Bank of China y Agricultural Bank of China anunciaron colocaciones privadas de acciones de clase A por separado por un total de RMB 260 mil millones (36,2 mil millones de USD) en septiembre de 2026 para reponer el capital de nivel 1 ordinario. BNP Paribas reportó un crecimiento del crédito en banca de transacciones del 10,8% interanual en el primer semestre de 2026. Banco Santander reportó que los préstamos aumentaron un 9% en el primer semestre de 2026, respaldados por la actividad de banca corporativa y de inversión y la incorporación de TSB. Estas acciones muestran que los principales bancos están utilizando la solidez del capital, la amplitud de productos y las redes transfronterizas para proteger las relaciones de crédito. También ilustran por qué los bancos líderes siguen siendo centrales en el mercado de préstamos comerciales.
La competencia está creando oportunidades en el capital de trabajo de pequeñas y medianas empresas desatendidas, el crédito con historial limitado y el financiamiento de la cadena de suministro transfronteriza. Los proveedores alternativos buscan estas oportunidades a través de sistemas de datos de transacciones y procesos de calificación crediticia más rápidos. La Reserva Federal, la Oficina del Contralor de la Moneda y la Corporación Federal de Seguro de Depósitos volvieron a proponer el marco de Basilea III Endgame en marzo de 2026. Los cambios en los requisitos de capital pueden alentar a algunas grandes instituciones a centrarse más en los ingresos por comisiones y la sindicación de préstamos. Por lo tanto, los prestamistas más pequeños y los fondos de crédito pueden encontrar más oportunidades de originación en áreas seleccionadas.
Líderes de la Industria de Préstamos Comerciales
Bank of America Corporation
JPMorgan Chase & Co.
Wells Fargo & Company
Citigroup Inc.
PNC Financial Services Group, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: La IFC del Grupo del Banco Mundial y Banco Santander lanzaron una nueva facilidad de reparto de riesgos de 500 millones de USD para el financiamiento de la cadena de suministro, con la expectativa de respaldar 1,5 mil millones de USD en transacciones de cadena de suministro durante 3 años en mercados emergentes, con un enfoque en proveedores de pequeñas y medianas empresas.
- Mayo de 2026: Banco Santander y Uber establecieron una plataforma de financiamiento de hasta 1 mil millones de EUR (1,08 mil millones de USD) para apoyar a los operadores de flota de Uber en Europa, combinando el crédito automotriz comercial con la infraestructura de renovación de flotas durante un programa de 3 años.
- Marzo de 2026: La Reserva Federal, la Oficina del Contralor de la Moneda y la Corporación Federal de Seguro de Depósitos propusieron conjuntamente de nuevo el marco de capital de Basilea III Endgame, que requiere que las organizaciones bancarias más grandes de los Estados Unidos adopten el enfoque ampliado basado en riesgo y reemplaza el régimen de doble cálculo actual, con un aumento estimado del 1,4% en los requisitos de Capital Ordinario de Nivel 1 para los bancos de Categoría I y II.
- Marzo de 2026: UniCredit e ING actuaron como coordinadores globales para un financiamiento de proyecto de 375 millones de EUR (405 millones de USD) para Retelit Datacenter, la plataforma de interconexión dominante de Italia, que comprende un préstamo a plazo de 135 millones de EUR (145,8 millones de USD), una facilidad de gasto de capital de 225 millones de EUR (243 millones de USD) y una facilidad de crédito revolvente de 15 millones de EUR (16,2 millones de USD), atrayendo a un amplio sindicato de crédito internacional.


Alcance del Informe Global del Mercado de Préstamos Comerciales
| Crédito Comercial e Industrial / Operativo |
| Bienes Raíces Comerciales |
| Financiamiento y Arrendamiento de Equipos |
| Financiamiento del Comercio y de la Cadena de Suministro |
| Otros Préstamos Comerciales |
| Pequeñas y Medianas Empresas (PYMEs) |
| Grandes Empresas |
| Manufactura |
| Construcción y Bienes Raíces |
| Comercio al por Mayor, Distribución y Comercio al por Menor |
| Tecnología de la Información y Telecomunicaciones |
| Atención Médica y Ciencias de la Vida |
| Energía y Servicios Públicos |
| Transporte y Logística |
| Agricultura y Agronegocios |
| Servicios Financieros y Profesionales |
| Otras Industrias |
| Préstamos con Garantía |
| Préstamos sin Garantía |
| Bancos |
| Instituciones Financieras No Bancarias |
| Otros Prestamistas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Préstamo | Crédito Comercial e Industrial / Operativo | |
| Bienes Raíces Comerciales | ||
| Financiamiento y Arrendamiento de Equipos | ||
| Financiamiento del Comercio y de la Cadena de Suministro | ||
| Otros Préstamos Comerciales | ||
| Por Tamaño del Prestatario | Pequeñas y Medianas Empresas (PYMEs) | |
| Grandes Empresas | ||
| Por Industria del Usuario Final | Manufactura | |
| Construcción y Bienes Raíces | ||
| Comercio al por Mayor, Distribución y Comercio al por Menor | ||
| Tecnología de la Información y Telecomunicaciones | ||
| Atención Médica y Ciencias de la Vida | ||
| Energía y Servicios Públicos | ||
| Transporte y Logística | ||
| Agricultura y Agronegocios | ||
| Servicios Financieros y Profesionales | ||
| Otras Industrias | ||
| Por Tipo de Garantía | Préstamos con Garantía | |
| Préstamos sin Garantía | ||
| Por Tipo de Prestamista | Bancos | |
| Instituciones Financieras No Bancarias | ||
| Otros Prestamistas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los préstamos comerciales para 2031?
Se proyecta que el mercado de préstamos comerciales alcanzará los 83,3 billones de USD en 2031, expandiéndose a una CAGR del 4,6% desde 2026.
¿Qué categoría de préstamo mantiene el mayor saldo de crédito comercial?
El crédito comercial e industrial y operativo mantuvo el 54,1% de la base de crédito de 2025.
¿Qué categoría de crédito comercial se espera que crezca más rápido?
Se proyecta que el financiamiento y arrendamiento de equipos crecerá a una CAGR del 5,8% hasta 2031.
¿Qué grupo de prestatarios está creciendo más rápido en el crédito comercial?
Se proyecta que las pequeñas y medianas empresas crecerán a una CAGR del 5,4% hasta 2031.
¿Qué región tiene la mayor base de crédito comercial?
Asia-Pacífico mantuvo el 51,2% de los saldos de crédito comercial en 2025.
¿Cuál es el principal riesgo que afecta el crecimiento del crédito comercial?
Los mayores costos de refinanciamiento y el estrés crediticio en los bienes raíces comerciales pueden limitar la capacidad de endeudamiento y aumentar la cautela de los prestamistas.
Última actualización de la página el:



