
商業ローン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
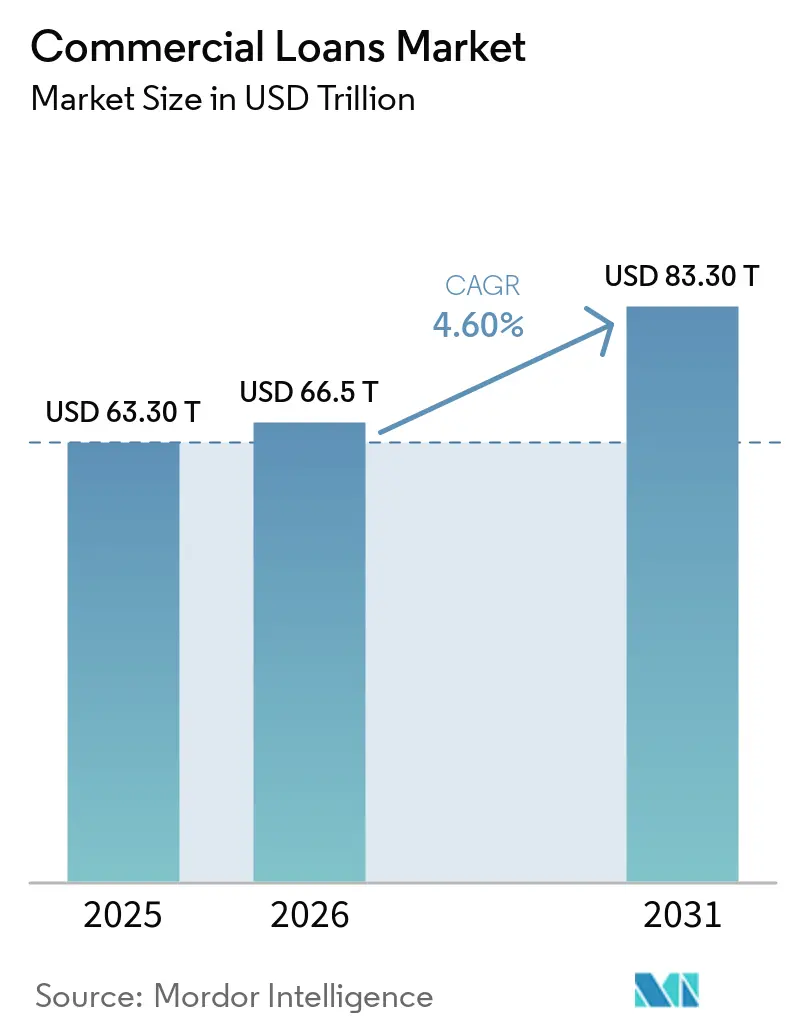
| 市場規模 (2026) | 66.5 兆米ドル |
| 市場規模 (2031) | 83.30 兆米ドル |
| Growth Rate (2026 - 2031) | 4.60 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
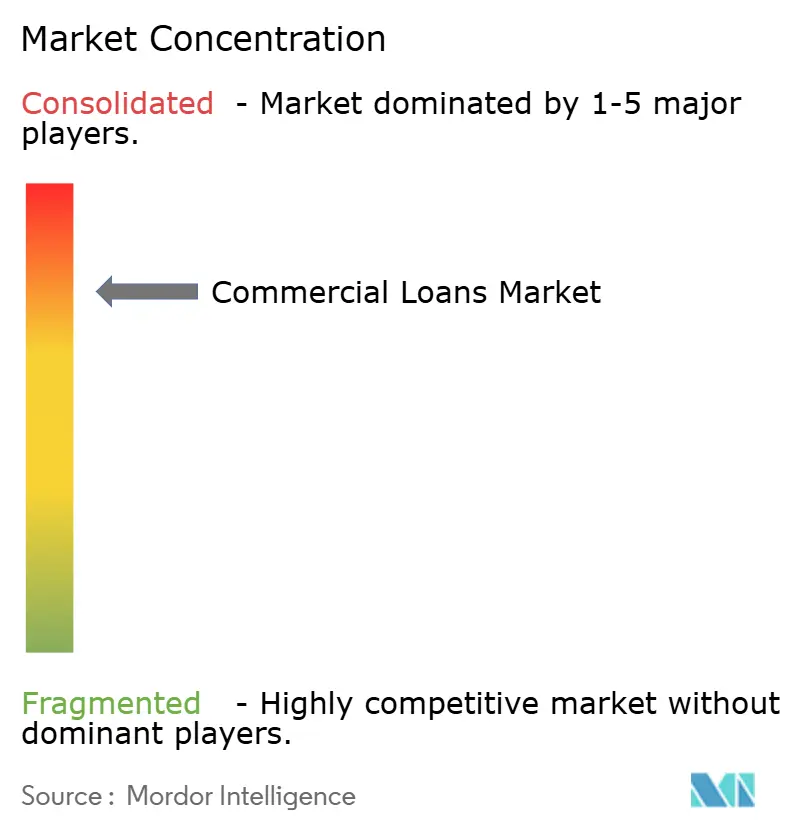
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる商業ローン市場分析
商業ローン市場規模は2025年に63.30 トリリオン 米ドルと評価され、2026年の66.5 トリリオン 米ドルから2031年には83.30 トリリオン 米ドルへと成長すると推定されており、2026年から2031年にかけてCAGR 4.60%を記録する見込みです。需要は、中小企業および中堅企業における運転資金ニーズ、ならびにインフラおよびエネルギープロジェクトへの複数年にわたる支出によって支えられています。連邦準備制度理事会が2026年第1四半期に商業銀行の規模グループ全体でローン需要がプラスの数値を示したと報告したことから、融資需要はより広範な基盤を持つようになっています。商業銀行ローンは2025年に5.4%増加し、商工業ポートフォリオは4.3%成長しており、これが商業ローン市場における継続的な活動を支えています。デジタル組成システムは融資判断のペースを変えていますが、同時にモデル利用と信用承認に関する明確な管理の必要性も高めています。商業用不動産における高い債務返済コストとストレスは、特に借入者が現行金利で借り換えを必要とする場面において、依然として重要な制約要因となっています。
レポートの主要ポイント
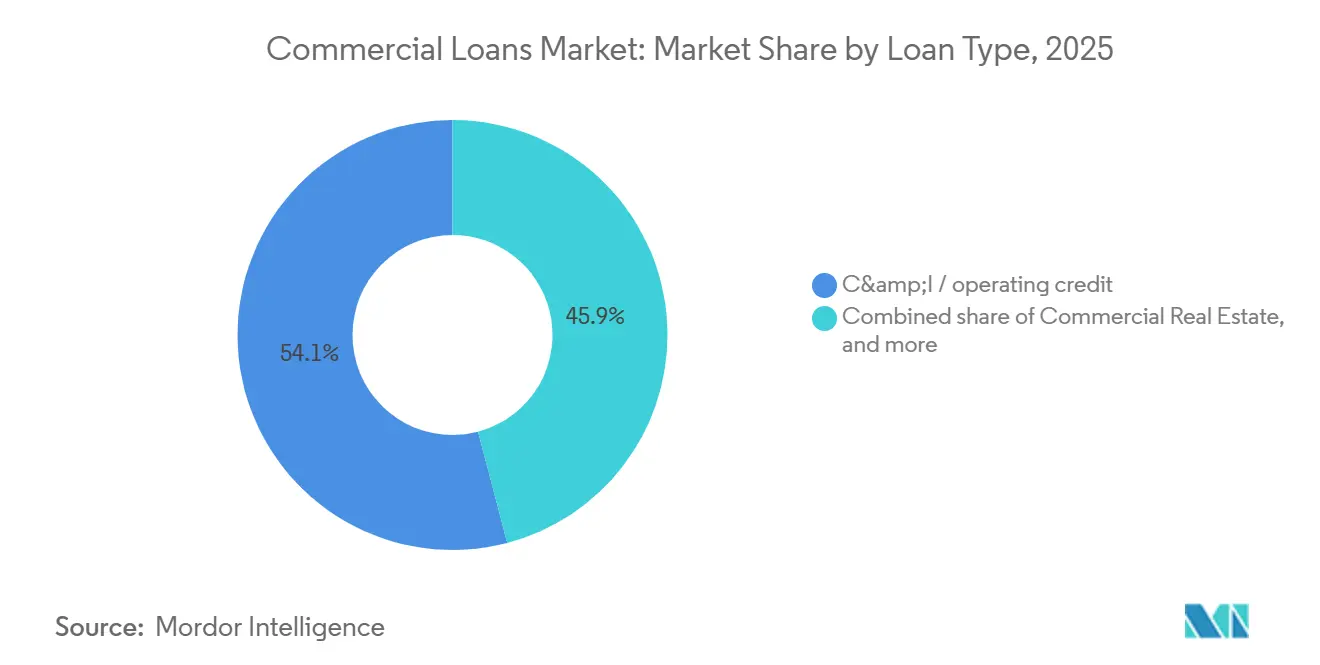
- ローンタイプ別では、商工業および運転資金クレジットが2025年の商業ローン市場シェアの54.1%を占め、設備ファイナンスおよびリースは2031年にかけてCAGR 5.8%で成長すると予測されています。
- 借入者規模別では、大企業が2025年の商業ローン市場シェアの62.3%を占め、中小企業は2031年にかけてCAGR 5.4%で成長すると予測されています。
- エンドユーザー産業別では、建設・不動産が2025年の商業ローン市場規模の27.8%を占め、情報技術・通信は2031年にかけてCAGR 6.4%で成長すると予測されています。
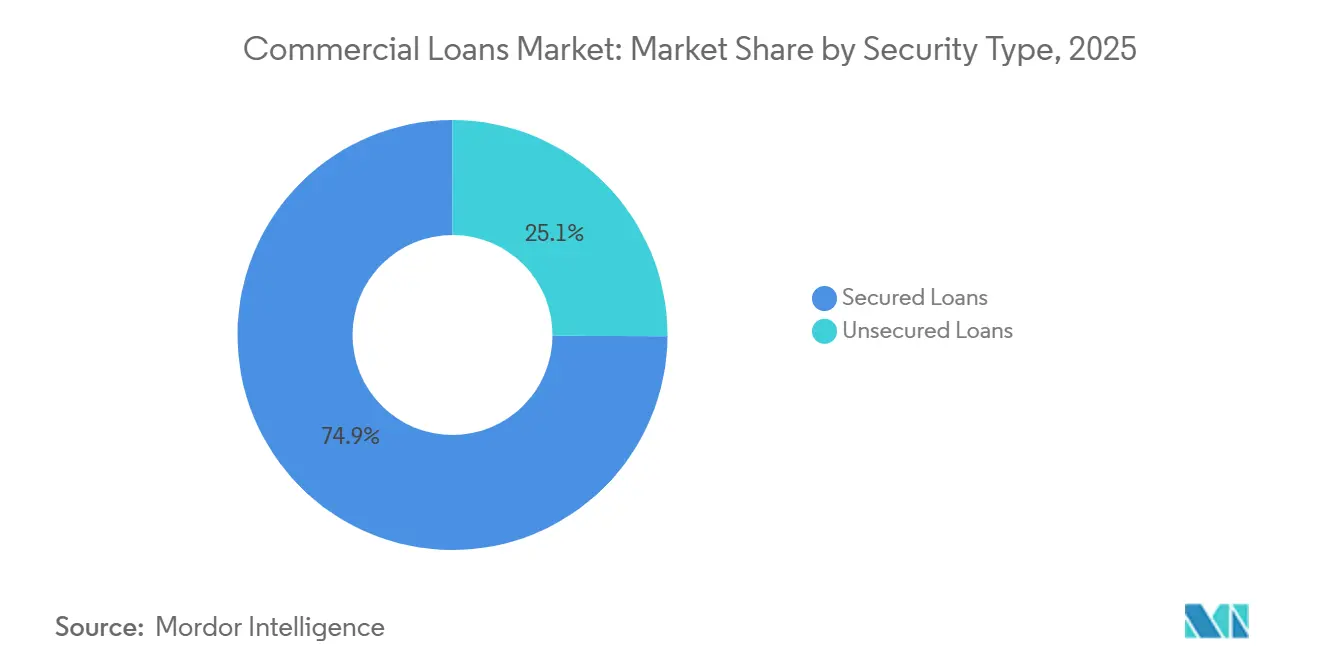
- 担保タイプ別では、有担保ローンが2025年の商業ローン市場規模の74.9%を占め、無担保ファシリティは2031年にかけてCAGR 5.2%で成長すると予測されています。
- 貸し手タイプ別では、銀行が2025年の商業融資残高の77.6%を占め、その他の貸し手は2031年にかけてCAGR 7%で成長すると予測されています。
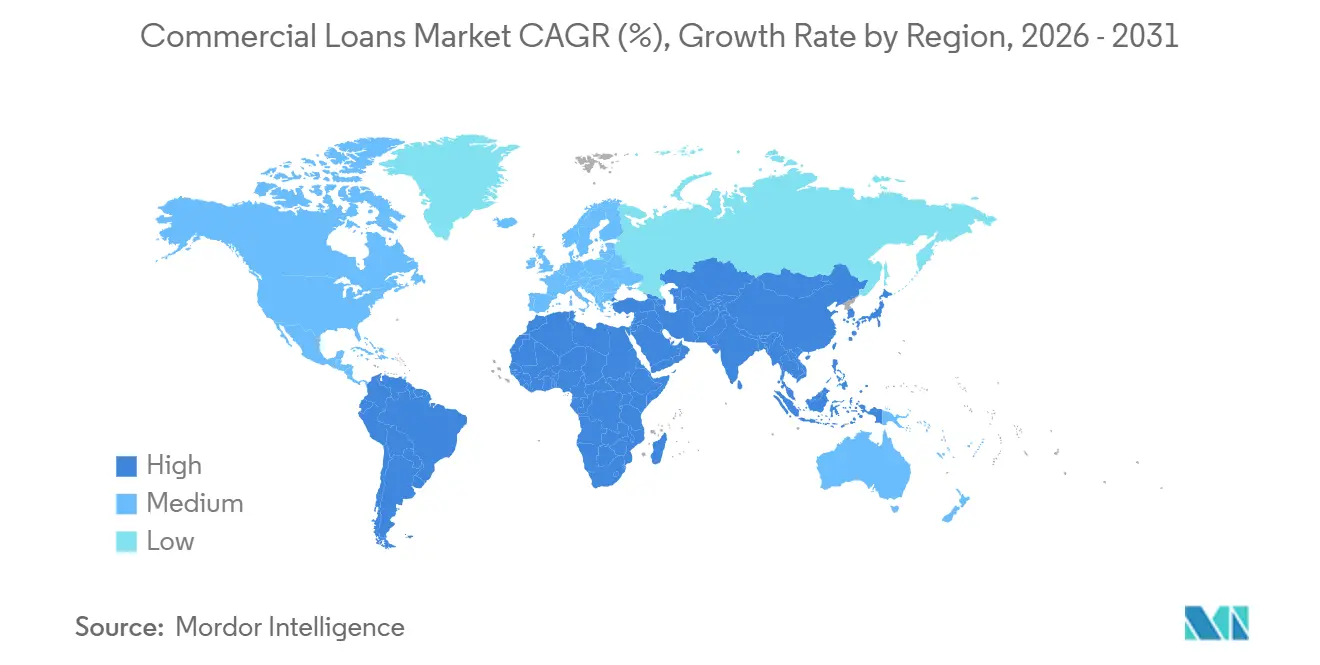
- 地域別では、アジア太平洋地域が2025年の商業ローン市場規模の51.2%を占め、中東・アフリカは2031年にかけてCAGR 6.1%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の商業ローン市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 中小企業および企業の運転資金需要の増大 | +1.2% | アジア太平洋、北米、欧州に集中するグローバル | 短期 (≤ 2年) |
| インフラ、産業、エネルギー転換への設備投資の増加 | +0.9% | アジア太平洋および北米で最も高い強度を持つグローバル | 長期 (≥ 4年) |
| デジタルローン組成および自動化された信用審査 | +0.7% | 北米と欧州が早期採用者であり、アジア太平洋が急速に拡大中 | 中期 (2〜4年) |
| 代替融資チャネルおよびノンバンク信用提供者の拡大 | +0.6% | 北米、オーストラリア、東南アジア | 短期 (≤ 2年) |
| 商業融資におけるキャッシュフローおよびトランザクションデータの活用増加 | +0.4% | 北米および欧州連合、アジア太平洋への波及あり | 中期 (2〜4年) |
| 貿易、サプライチェーンおよびクロスボーダーファイナンスニーズの増大 | +0.4% | アジア太平洋、中東・アフリカ、南米 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
中小企業および企業の運転資金需要の増大
運転資金融資は、企業が在庫、給与、売掛金、季節的な購買のための資金を必要とするため、商業ローン市場における広範な需要源であり続けています。中小企業は、回収サイクルが長くなる場合があり、在庫が営業資産に占める割合が大きくなる可能性があるため、こうしたファシリティをより頻繁に必要とすることが多いです。連邦準備制度理事会は、雇用主企業の38%が過去12ヶ月間にローン、信用枠、またはマーチャントキャッシュアドバンスを申請したことを明らかにしました。承認率は大小両方の銀行で上昇し、信用を求める企業の割合は2024年からほぼ変わりませんでした。OECDは、チリでの61%増加を含む複数の加盟国経済において中小企業ローンフローの増加を報告しましたsup id="sup-265986" class="citation-tooltip" aria-label="経済協力開発機構、「中小企業および起業家ファイナンの最近のトレンド」、中小企業と起業家のファイナンス2026年版、oecd.org。">[1]経済協力開発機構、「中小企業および起業家ファイナンスの最近のトレンド」、中小企業と起業家のファイナンス2026年版、oecd.org。。これらの状況は、貸し手が借入者の返済能力に引き続き注目する中、商業ローン市場全体にわたる安定した需要を支えています。
インフラ、産業およびエネルギー転換への設備投資の増加
インフラ、産業拡大、エネルギー転換投資は、長期プロジェクトローン、設備ファイナンス、建設ファシリティの必要性を高めています。国際エネルギー機関は、2026年の世界エネルギーセクター投資を3.4 トリリオン 米ドルと予測しており、これは2025年比5%増です[2]国際エネルギー機関、「世界エネルギー投資2026」、国際エネルギー機関、iea.org。。再生可能エネルギー、送電網、原子力、蓄電、効率化、および関連資産に2.2 トリリオン 米ドルが向けられると見込まれています。これらのプロジェクトは、建設、設備取得、操業開始後の運転資金管理を含む複数の段階にわたって信用を必要とします。エネルギーおよびデータセンタープロジェクトは、シニア建設債務をめぐって競合する可能性もあり、価格設定や貸し手の選択に影響を与える場合があります。この促進要因は商業ローン市場における機会を拡大しますが、貸し手はプロジェクト集中リスクと建設リスクを評価する必要があります。
デジタルローン組成および自動化された信用審査
デジタル組成と自動化された審査は、商業融資における手作業を削減し、標準化された借入者に対する貸し手の競争方法を変えています。Celtic Bankは2026年4月にCascaを選定し、中小企業庁融資プログラムを支援し、組成タイムラインを短縮しました[3]https://apnews.com/press-release/pr-newswire/casca-selected-by-celtic-bank-to-power-its-sba-lending-program-917a167f6f3ad1f2b42d7d0e68e37316。貸し手が効果的な審査管理を維持する場合、より迅速な書類収集と財務スプレッディングにより借入者の体験を向上させることができます。自動化されたワークフローにより、貸し手はより小規模な取引をより効率的に処理できるようになり、中小企業へのアクセスを改善できる可能性があります。規制当局は、自動化された信用判断が十分に明確な説明を提供し、適切なガバナンスを維持しているかどうかを引き続き検討しています。したがって、商業ローン市場は、最終的な信用判断においてデジタルスピードと一貫した人的監督を組み合わせた貸し手を評価する可能性が高いです。
代替融資チャネルおよびノンバンク信用提供者の拡大
代替貸し手、プライベートクレジットファンド、ノンバンク金融機関、フィンテックプラットフォームは、商業借入者が利用できるチャネルを拡大しています。これらの提供者は、一部の中小企業やサブ投資適格企業を含む、銀行の審査基準の範囲外となる借入者にサービスを提供することが多いです。連邦準備制度理事会のデータによると、ノンバン金融機関への融資は2026年6月に1.997 トリリオン 米ドルに達しました。特化した審査と柔軟なローン構造を活用する能力により、銀行貸し手との競争が激化しています。銀行は、預金調達のバランスシートと確立された関係ネットワークを活用して、商工業融資の機会を追求することで対応しています。この競争は商業ローン市場における資金調達の選択肢を広げる一方、審査規律の違いはローンパフォーマンスにとって引き続き重要です。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高金利と債務返済負担の増大 | -0.9% | 北米と欧州で最も深刻なグローバル | 短期 (≤ 2年) |
| 信用審査の厳格化と担保要件の強化 | -0.7% | 北米と西欧を中心とするグローバル | 中期 (2〜4年) |
| 信用リスクの上昇と資産品質の悪化 | -0.7% | 北米と欧州、アジア太平洋でも顕在化 | 中期 (2〜4年) |
| 経済的不確実性と企業投資活動の変動 | -0.6% | 貿易依存型経済に集中するグローバル | 短期 (≤ 2年) |
| 情報源: Mordor Intelligence | |||
高金利と債務返済負担の増大
高金利は、既存の変動金利ファシリティを借り換える必要がある企業の借入能力を引き続き制限しています。モーゲージバンカーズ協会のベースライン予測では、10年物国債利回りが2026年に平均4.2%となり、追加利下げは1回のみと想定されています。この見通しは、短期金利が緩和されても恒久的なローン価格を高水準に維持します。2021年および2022年に低スプレッドでファシリティを組成した借入者は、借り換え時に実質的に高いオールインコストに直面します。モーゲージバンカーズ協会は、2026年に8,750 ビリオン 米ドルの商業用モーゲージが満期を迎えると報告しました。この借り換え需要は、商業ローン市場の金利感応度の高い部分における信用需要を制限する可能性があります。
信用リスクの上昇と資産品質の悪化
ストレスが特定の不動産タイプと借入者グループに集中しているため、信用状況はより不均一になっています。モーゲージバンカーズ協会は、2026年第1四半期の商業用モーゲージ延滞率が4.02%であったと報告しており、2025年第4四半期の3.86%から上昇しています。集合住宅、オフィス、ヘルスケア物件が短期的な悪化を最も強く示しました。連邦準備制度理事会の監督ストレステストは、2026年第1四半期から2028年第1四半期にかけて国内商業用不動産ローンの損失率が8.8%、すなわち765 ビリオン 米ドルの損失に相当すると予測しています。貸し手は担保品質、キャッシュフロー、借り換え計画のより厳格なモニタリングを維持する可能性が高いです。この抑制要因は、債務返済カバレッジが弱い借入者に対する商業ローン市場の活動を鈍化させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ローンタイプ別:商工業クレジットが最大のポジションを維持
商工業および運転資金クレジットは2025年の商業ローン市場規模の54.1%を占めました。これらのファシリティには、リボルビングクレジットライン、短期運転資金ライン、資産担保ローン、シンジケートコーポレートローンが含まれます。企業が日常的な運転資金需要を賄い、請求書サイクル全体でキャッシュフローを管理するために使用するため、引き続き重要です。リボルビング構造により、定期的な流動性ニーズを持つ中堅企業と大企業の両方にとって有用です。商業銀行は2025年に商工業ポートフォリオの継続的な成長を報告し、このカテゴリーは4.3%増加しました。このセグメントの規模は、商業信用判断におけるリレーションシップバンキングとトレジャリーサービスの確立された役割を反映しています。
設備ファイナンスおよびリースは、商業ローン市場において2026年から2031年にかけてCAGR 5.8%で成長すると予測されています。設備リースおよびファイナンス協会は、2026年の米国設備取引総額を1,290 ビリオン 米ドルと予測しています。2026年6月の数値では、新規ビジネス量が前年比17.2%増加しました。設備およびソフトウェアへの投資も、人工知能インフラおよびフリート更新への支出に支えられ、2026年に6.2%増加すると見込まれています。商業用不動産、貿易ファイナンス、サプライチェーンファイナンス、その他のローンタイプが残りの需要を占めています。設備融資が設備投資を定期返済ストリームに転換する際に、商業ローン産業は恩恵を受けます。


借入者規模別:大企業が最大の融資基盤を保有
大企業は2025年の商業ローン市場規模の62.3%を占めました。銀行は、監査済み財務諸表、確立された銀行関係、より一貫したコベナンツ報告を一般的に有するこれらの借入者を優遇します。連邦準備制度理事会は、2026年の雇用主企業調査において、大小両方の銀行で信用承認率が上昇したと報告しました。大企業向けファシリティは、タームローン、リボルビングクレジット、キャッシュマネジメントサービス、ヘッジアレンジメントを組み合わせることが多いです。これらの幅広い関係は、商業融資残高の相当なシェアを支えています。その規模により、貸し手はより大規模なシンジケートおよびバイラテラルファシリティを組成することもできます。
中小企業は、商業ローン市場において2026年から2031年にかけてCAGR 5.4%で成長すると予測されています。英国では、中小企業向け銀行融資総額が2025年に9%増加し、680 ビリオン 英ポンド(870 ビリオン 米ドル)に達しました。英国ファイナンスは、2026年第1四半期の中小企業向け融資総額が16%増加したと記録しました。このグループの信用需要は、運転資金、事業拡大、在庫、設備購入に集中しています。政府保証プログラムおよびコミュニティ融資要件は、サービスが行き届いていない地域における信用の利用可能性を支えています。貸し手が提供モデルを改善し、より多くの適格借入者にリーチするにつれて、中小企業向け商業ローン市場規模は拡大しています。
エンドユーザー産業別:建設・不動産が残高をリード
建設・不動産は2025年の商業ローン市場規模の27.8%を占めました。不動産開発には土地取得、建設資金、ブリッジローン、長期モーゲージが必要なため、このセクターは多額の資金調達を必要とします。モーゲージバンカーズ協会は、2026年の商業用モーゲージ組成が27%増加し、8,055 ビリオン 米ドルに達すると予測しています。ローンの満期に伴い、借り換え活動がこの組成量を支えると見込まれています。連邦準備制度理事会は、2026年第1四半期に銀行規模別の商業用不動産融資基準の違いを報告しました。これにより、建設、集合住宅、非農業非住宅物件にわたって異なる借入条件が生じてます。
情報技術・通信は、商業ローン市場において2026年から2031年にかけてCAGR 6.4%で成長すると予測されています。需要は、データセンター、第5世代モバイルネットワーク、光ファイバーインフラへの投資によって支えられています。Turkcellは2026年3月に10 ビリオン 米ドルのシンジケートムラバハファシリティを確保し、第5世代および次世代通信インフラの資金調達に充てました。通信事業者は、ネットワーク建設、アップグレード、スペクトラム関連投資、営業資産のための資金調達を必要とします。製造業、ヘルスケア、エネルギー、金融サービス、農業、輸送がエンドユーザー基盤を補完しています。これらの資産がエクイティ重視の資金調達からクレジットファシリティへと移行するにつれて、商業ローン市場はテクノロジー関連の設備投資へのエクスポージャーを高めています。
担保タイプ別:有担保融資がコア構造として維持
有担保ローンは2025年の商業残高の74.9%を占めました。担保は、貸し手に不動産、設備、在庫、またはその他の担保資産に対する識別可能な請求権を提供するため、引き続き重要です。有担保構造は、銀行のリスク管理慣行および規制上の自己資本要件とも整合しています。連邦準備制度理事会、通貨監督庁、連邦預金保険公社は2026年3月に大手銀行向けの自己資本要件を再提案しました。
無担保ファシリティは2026年から2031年にかけてCAGR 5.2%で成長すると予測されています。貸し手は、実質的な有形担保を提供できない可能性のある借入者を評価するために、キャッシュフローデータ、支払い記録、トランザクション情報をますます活用しています。このアプローチは、定期的な収益と安定した営業実績を持つ企業の運転資金ファシリティを支援できます。また、固定資産が限られている中小企業へのアクセスを広げることもできます。返済が営業キャッシュフローにより大きく依存するため、このアプローチには規律あるモニタリングが必要です。したがって、商業ローン産業は、無担保ポートフォリオ全体での損失管理の必要性と、より柔軟な審査のバランスを取っています。
貸し手タイプ別:銀行が最大シェアを維持しながらその他の貸し手が成長
銀行は2025年の商業ローン市場規模の77.6%を占めました。その地位は、預金調達、支店および関係マネージャーネットワーク、同一借入者に複数の金融商品を提供する能力によって支えられています。大手銀行は商工業、不動産、ミドルマーケット融資にリソースを振り向けています。Industrial and Commercial Bank of China Limitedは2026年6月に総ローン残高が31,992,126 ミリオン 人民元(4.456 トリリオン 米ドル)と報告し、2025年末比4.9%増加しました。Agricultural Bank of China Limitedは2026年6月に総ローン残高が28,824,760 ミリオン 人民元(4.015 トリリオン 米ドル)と報告し、4.97%増加しました。これらの結果は、商業ローン市場における最大手銀行の融資能力を示しています。
その他の貸し手は、商業ローン市場において2026年から2031年にかけてCAGR 7%で成長すると予測されています。このカテゴリーには、プライベートクレジットファンド、ビジネス開発会社、フィンテック貸し手、マーケットプレイスプラットフォームが含まれます。ノンバンク金融機関は特化した構造を提供でき、銀行基準がより制限的な場合に融資を行う可能性があります。その拡大は、小規模取引、レバレッジ借入者、柔軟な条件を必要とする企業に最も関連しています。ノンバンク金融機関への融資は2026年6月に1.997 トリリオン 米ドルに達しました。ノンバンク金融会社は、中小企業信用を組成し、ホールセールバンキングパートナーにリスクを分散させることで、南アジアおよび東南アジアでも重要な役割を果たしています。
地域分析
アジア太平洋地域は2025年の商業ローン市場規模の51.2%を占め、最大の地域基盤となっています。中国とインドは、製造業、インフラ、企業投資活動を通じてこの地域の規模を支えています。Industrial and Commercial Bank of China Limitedは2026年6月に総ローン残高31,992,126 ミリオン 人民元(4.456 トリリオン 米ドル)を報告し、2025年末比4.9%の成長を示しました。Agricultural Bank of China Limitedは2026年6月に総ローン残高28,824,760 ミリオン 人民元(4.015 トリリオン 米ドル)を報告しました。中国の信用政策は、グリーン開発、テクノロジー、インクルーシブファイナンスへの融資を引き続き誘導しています。インドの信用需要も、借入者が従来の銀行チャネルを超えた資金調達を求めるにつれて、ノンバンク構造へとシフトしています。
北米は第2位の地域であり、米国の商工業融資基盤がリードしています。商業銀行の商工業ポートフォリオは2025年に4.3%成長しました。モーゲージバンカーズ協会は、2026年の米国商業用モーゲージ組成を8,055 ビリオン 米ドルと予測しています。カナダは、関税混乱の影響を受けた中小企業向けに政府保証の運転資金支援を活用しています。欧州は、公的保証と銀行配布を組み合わせたプログラムから恩恵を受けています。欧州投資銀行グループは、Banco Santander, S.A.の証券化に8,760 ミリオン ユーロ(1.003 ビリオン 米ドル)をコミットし、スペインの中小企業および中堅企業向けに14,300 ミリオン ユーロ(1.637 ビリオン 米ドル)を解放することが期待されています。英国では、中小企業の融資成長が需要を支えていますが、借り換えコストは依然として懸念事項です。
中東・アフリカは2026年から2031年にかけてCAGR 6.1%で成長すると予測されており、地理的セグメントの中で最も高い成長率です。サウジアラビアとアラブ首長国連邦は、インフラ投資、経済多様化、貿易ファイナンスが大規模な信用ファシリティを必要とするため、地域の融資活動の中心となっています。開発金融機関は、アフリカ経済全体で民間セクター借入者へのプロジェクトファイナンスの拡大を支援しています。2026年3月のTurkcellの10 ビリオン 米ドルのムラバハファシリティは、大規模な地域借入者が国際シンジケートファイナンスにアクセスできることを示しています。南米はブラジルが主導しており、信用浸透率と大規模な中小企業基盤が融資需要を支えています。アルゼンチンおよびその他の南米市場は、制度的信用開発の初期段階にあります。これらの地域の商業ローン市場は、貸し手が通貨、貿易、カントリーリスク状況を管理する能力に依存しています。

競合環境
商業ローン市場は二層の競争構造を持っています。大手グローバル銀行は、大規模なバランスシート能力と幅広い企業関係を有しています。ノンバンク貸し手、フィンテックプラットフォーム、専門金融会社は、スピード、カスタマイズされた条件、データ主導の審査を通じて競争しています。銀行は依然として最大の貸し手グループであり、2025年の商業融資残高の77.6%を占めています。このシェアは、プライベートクレジットからの競争が高まっているにもかかわらず、確立された機関が依然としてコア融資基盤を支配していることを示しています。競争圧力は、ミドルマーケット、運転資金、小規模取引融資において最も強くなっています。
JPMorgan Chase & Co.は商工業および不動産融資の機会を追求しながら、ミドルマーケットビジネスに関係バンカーを追加しています。Industrial and Commercial Bank of China LimitedとAgricultural Bank of China Limitedは、コアTier 1資本を補充するために2026年9月に合計2,600 ビリオン 人民元(362 ビリオン 米ドル)のA株私募増資を別々に発表しました。BNP Paribas S.A.は2026年上半期にトランザクションバンキングローンが前年比10.8%成長したと報告しました。Banco Santander, S.A.は、コーポレートおよびインベストメントバンキング活動とTSBの統合に支えられ、2026年上半期にローンが9%増加したと報告しました。これらの行動は、主要銀行が資本力、製品の幅広さ、クロスボーダーネットワークを活用して融資関係を守っていることを示しています。また、主要銀行が商業ローン市場の中心であり続ける理由も示しています。
競争は、サービスが行き届いていない中小企業の運転資金、薄いファイル融資、クロスボーダーサプライチェーンファイナンスに機会を生み出しています。代替プロバイダーは、トランザクションデータシステムとより迅速な信用スコアリングプロセスを通じてこれらの機会を追求しています。連邦準備制度理事会、通貨監督庁、連邦預金保険公社は2026年3月にバーゼルIIIエンドゲームフレームワークを再提案しました。自己資本要件の変更により、一部の大手機関が手数料収入とローンシンジケーションにより注力するよう促される可能性があります。したがって、中小規模の貸し手やクレジットファンドは、特定の分野でより多くの組成機会を見出す可能性があります。
商業ローン産業のリーダー企業
Bank of America Corporation
JPMorgan Chase & Co.
Wells Fargo & Company
Citigroup Inc.
PNC Financial Services Group, Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年6月:世界銀行グループのIFCとBanco Santander, S.A.は、サプライチェーンファイナンス向けに5,000 ミリオン 米ドルのリスクシェアリングファシリティを新たに立ち上げ、新興市場全体で3年間にわたり15 ビリオン 米ドルのサプライチェーン取引を支援することが期待されており、中小企業サプライヤーに重点を置いています。
- 2026年5月:Banco Santander, S.A.とUberは、欧州全体のUberのフリートオペレーターを支援するために最大10 ビリオン ユーロ(10.8 ビリオン 米ドル)の融資プラットフォームを設立し、3年間のプログラムにわたって商業自動車融資とフリート更新インフラを組み合わました。
- 2026年3月:連邦準備制度理事会、通貨監督庁、連邦預金保険公社は、バーゼルIIIエンドゲーム自己資本フレームワークを共同で再提案し、米国の最大手銀行組織に拡張リスクベースアプローチの採用を義務付け、現行の二重計算体制を置き換えるもので、カテゴリーIおよびIIの銀行のコモンエクイティTier 1要件が推定1.4%増加します。
- 2026年3月:UniCreditとINGは、イタリアの主要インターコネクションプラットフォームであるRetelit Datacenterへの3,750 ミリオン ユーロ(4,050 ミリオン 米ドル)のプロジェクトファイナンスのグローバルコーディネーターを務め、1,350 ミリオン ユーロ(1,458 ミリオン 米ドル)のタームローン、2,250 ミリオン ユーロ(2,430 ミリオン 米ドル)の設備投資ファシリティ、1,500 ミリオン ユーロ(1,620 ミリオン 米ドル)のリボルビングクレジットファシリティで構成され、幅広い国際融資シンジケートを集めました。


世界の商業ローン市場レポートの調査範囲
| C&I/運転資金クレジット |
| 商業用不動産 |
| 設備ファイナンスおよびリース |
| 貿易およびサプライチェーンファイナンス |
| その他の商業ローン |
| 中小企業(SMEs) |
| 大企業 |
| 製造業 |
| 建設・不動産 |
| 卸売・流通・小売 |
| 情報技術・通信 |
| ヘルスケアおよびライフサイエンス |
| エネルギーおよびユーティリティ |
| 輸送・物流 |
| 農業・アグリビジネス |
| 金融・専門サービス |
| その他の産業 |
| 有担保ローン |
| 無担保ローン |
| 銀行 |
| NBFC |
| その他の貸し手 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| ローンタイプ別 | C&I/運転資金クレジット | |
| 商業用不動産 | ||
| 設備ファイナンスおよびリース | ||
| 貿易およびサプライチェーンファイナンス | ||
| その他の商業ローン | ||
| 借入者規模別 | 中小企業(SMEs) | |
| 大企業 | ||
| エンドユーザー産業別 | 製造業 | |
| 建設・不動産 | ||
| 卸売・流通・小売 | ||
| 情報技術・通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| エネルギーおよびユーティリティ | ||
| 輸送・物流 | ||
| 農業・アグリビジネス | ||
| 金融・専門サービス | ||
| その他の産業 | ||
| 担保タイプ別 | 有担保ローン | |
| 無担保ローン | ||
| 貸し手タイプ別 | 銀行 | |
| NBFC | ||
| その他の貸し手 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年の商業ローンの予測値はいくらですか?
商業ローン市場は2031年までに83.3 トリリオン 米ドルに達すると予測されており、2026年からCAGR 4.6%で拡大します。
最大の商業融資残高を持つローンカテゴリーはどれですか?
商工業および運転資金クレジットは2025年の融資基盤の54.1%を占めました。
最も速く成長すると予測される商業融資カテゴリーはどれですか?
設備ファイナンスおよびリースは2031年にかけてCAGR 5.8%で成長すると予測されています。
商業信用において最も速く成長している借入者グループはどれですか?
中小企業は2031年にかけてCAGR 5.4%で成長すると予測されています。
最大の商業融資基盤を持つ地域はどこですか?
アジア太平洋地域は2025年の商業融資残高の51.2%を占めました。
商業融資の成長に影響を与える主なリスクは何ですか?
高い借り換えコストと商業用不動産の信用ストレスが、借入能力を制限し、貸し手の慎重姿勢を高める可能性があります。
最終更新日:



