
Taille et part du marché des prêts commerciaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 66.5 Trillions de dollars américains |
| Taille du Marché (2031) | 83.30 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 4.60 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des prêts commerciaux par Mordor Intelligence
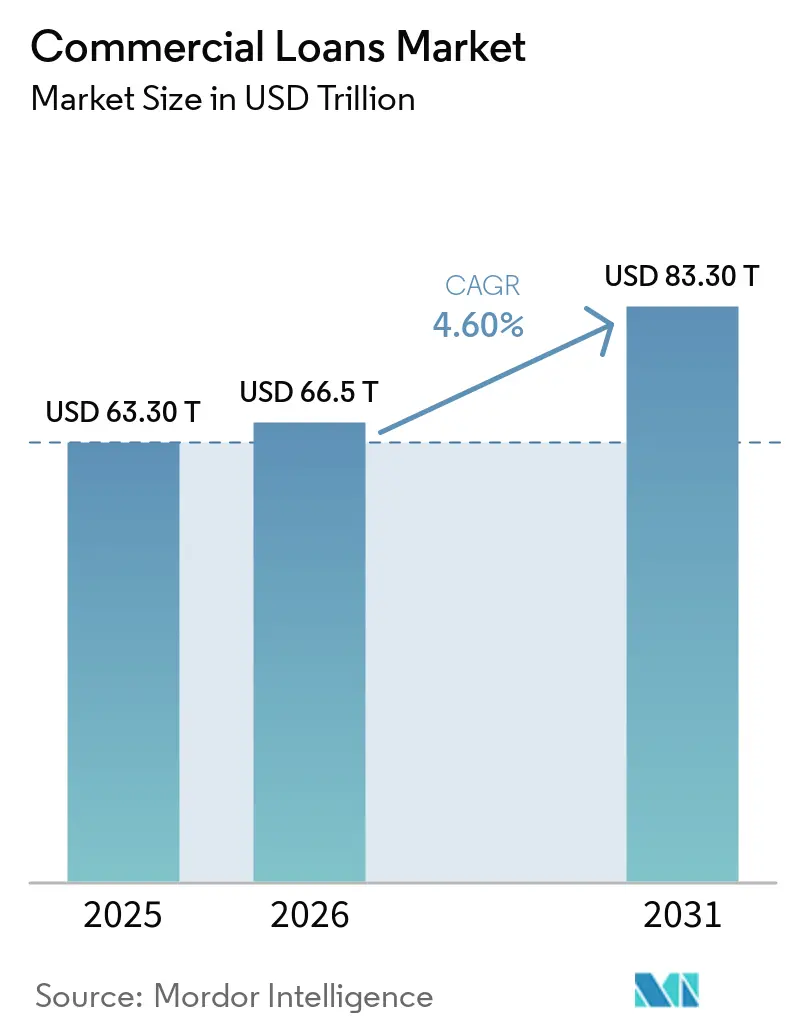
La taille du marché des prêts commerciaux était évaluée à 63,30 trillions USD en 2025 et devrait croître de 66,5 trillions USD en 2026 à 83,30 trillions USD d'ici 2031, enregistrant un CAGR de 4,60 % de 2026 à 2031. La demande est soutenue par les besoins en fonds de roulement des petites et moyennes entreprises et des sociétés de taille intermédiaire, ainsi que par les dépenses pluriannuelles consacrées aux projets d'infrastructure et d'énergie. La demande de crédit devient également plus diversifiée, la Réserve fédérale ayant enregistré des lectures positives de la demande de prêts dans tous les groupes de tailles de banques commerciales au premier trimestre 2026. Les prêts des banques commerciales ont augmenté de 5,4 % en 2025, tandis que les portefeuilles commerciaux et industriels ont progressé de 4,3 %, ce qui soutient l'activité continue sur le marché des prêts commerciaux. Les systèmes de montage numérique modifient le rythme des décisions de prêt, mais ils accroissent également la nécessité de contrôles clairs concernant l'utilisation des modèles et les approbations de crédit. La hausse des coûts du service de la dette et les tensions sur l'immobilier commercial demeurent des contraintes importantes, notamment lorsque les emprunteurs doivent refinancer aux taux d'intérêt actuels.
Points clés du rapport
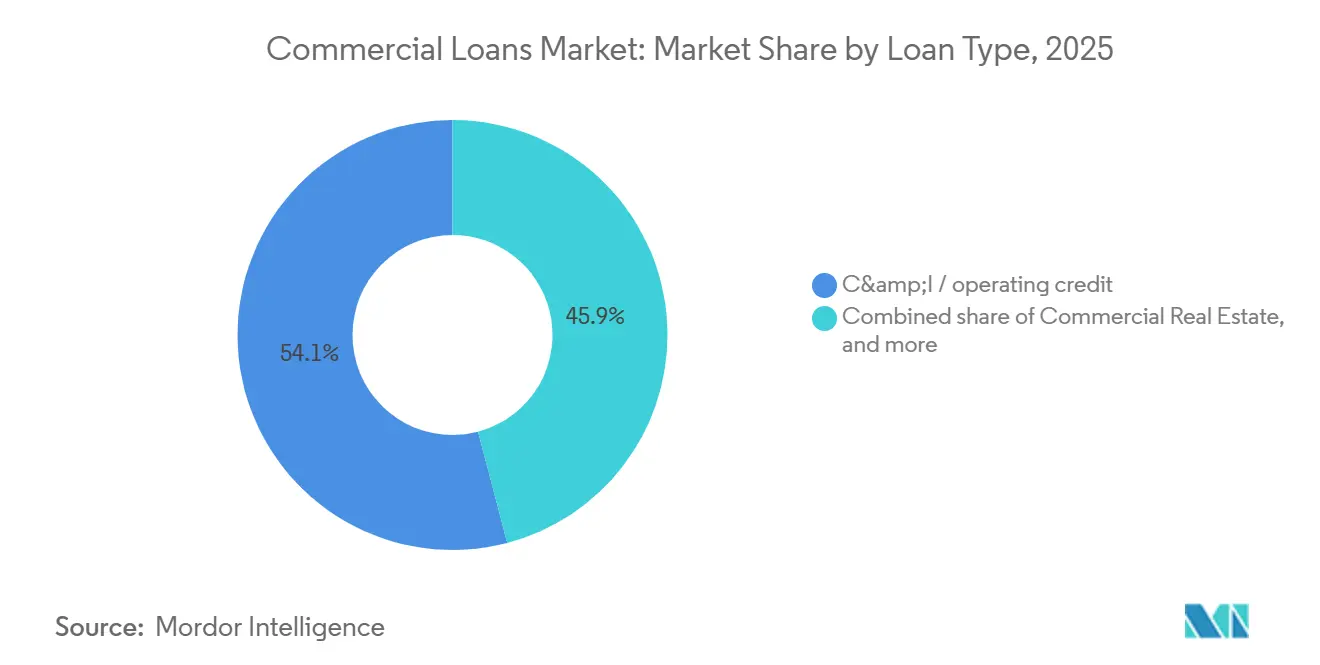
- Par type de prêt, le crédit commercial et industriel et le crédit d'exploitation ont capté 54,1 % de la part du marché des prêts commerciaux en 2025, tandis que le financement d'équipements et les contrats de crédit-bail devraient croître à un CAGR de 5,8 % jusqu'en 2031.
- Par taille d'emprunteur, les grandes entreprises ont détenu 62,3 % de la part du marché des prêts commerciaux en 2025, tandis que les petites et moyennes entreprises devraient croître à un CAGR de 5,4 % jusqu'en 2031.
- Par secteur d'activité utilisateur final, la construction et l'immobilier ont représenté 27,8 % de la taille du marché des prêts commerciaux en 2025, tandis que les technologies de l'information et les télécommunications devraient croître à un CAGR de 6,4 % jusqu'en 2031.
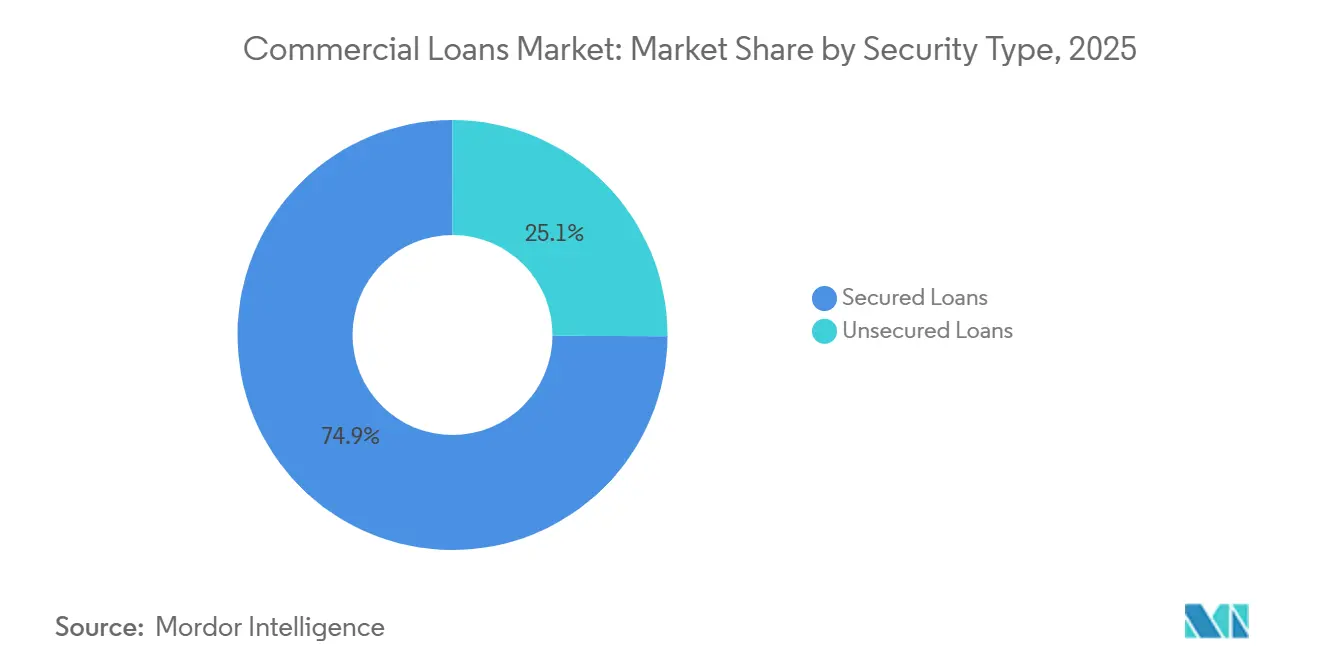
- Par type de garantie, les prêts garantis ont représenté 74,9 % de la taille du marché des prêts commerciaux en 2025, tandis que les facilités non garanties devraient croître à un CAGR de 5,2 % jusqu'en 2031.
- Par type de prêteur, les banques ont détenu 77,6 % des encours de prêts commerciaux en 2025, tandis que les autres prêteurs devraient croître à un CAGR de 7 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a représenté 51,2 % de la taille du marché des prêts commerciaux en 2025, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des prêts commerciaux
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Croissance des besoins en fonds de roulement des PME et des entreprises | +1.2% | Mondial, concentré en Asie-Pacifique, en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Hausse des dépenses d'investissement dans les infrastructures, l'industrie et la transition énergétique | +0.9% | Mondial, avec la plus forte intensité en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Montage numérique de prêts et souscription automatisée du crédit | +0.7% | L'Amérique du Nord et l'Europe sont des adopteurs précoces, et l'Asie-Pacifique connaît une montée en puissance rapide | Moyen terme (2-4 ans) |
| Expansion des canaux de prêt alternatifs et des fournisseurs de crédit non bancaires | +0.6% | Amérique du Nord, Australie et Asie du Sud-Est | Court terme (≤ 2 ans) |
| Utilisation croissante des données de flux de trésorerie et de transactions dans le crédit commercial | +0.4% | Amérique du Nord et Union européenne, avec des retombées vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des besoins de financement du commerce, des chaînes d'approvisionnement et des opérations transfrontalières | +0.4% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance des besoins en fonds de roulement des PME et des entreprises
Le crédit de fonds de roulement demeure une source de demande importante pour le marché des prêts commerciaux, car les entreprises ont besoin de financement pour les stocks, la masse salariale, les créances et les achats saisonniers. Les petites et moyennes entreprises ont souvent besoin de ces facilités plus fréquemment, car leurs cycles de recouvrement peuvent être plus longs et leurs stocks peuvent représenter une part plus importante de leurs actifs d'exploitation. La Réserve fédérale a constaté que 38 % des entreprises employeuses avaient demandé un prêt, une ligne de crédit ou une avance de fonds marchande au cours des 12 mois précédents. Les taux d'approbation ont augmenté dans les petites et les grandes banques, tandis que la proportion d'entreprises cherchant à obtenir du crédit est restée globalement inchangée par rapport à 2024. L'OCDE a signalé des augmentations des flux de prêts aux petites et moyennes entreprises dans plusieurs économies membres, dont une hausse de 61 % au Chili[1]Organisation de coopération et de développement économiques, « Tendances récentes dans le financement des PME et de l'entrepreneuriat », Financement des PME et des entrepreneurs 2026, oecd.org.. Ces conditions soutiennent une demande stable sur le marché des prêts commerciaux, tandis que les prêteurs continuent de se concentrer sur la capacité de remboursement des emprunteurs.
Hausse des dépenses d'investissement dans les infrastructures, l'industrie et la transition énergétique
Les investissements dans les infrastructures, l'expansion industrielle et la transition énergétique accroissent le besoin de prêts de projet à long terme, de financement d'équipements et de facilités de construction. L'Agence internationale de l'énergie prévoit un investissement mondial dans le secteur de l'énergie de 3,4 trillions USD en 2026, soit 5 % de plus qu'en 2025[2]: Agence internationale de l'énergie, « Investissement mondial dans l'énergie 2026 », Agence internationale de l'énergie, iea.org.. Elle prévoit que 2,2 trillions USD seront dirigés vers les énergies renouvelables, les réseaux, le nucléaire, le stockage, l'efficacité énergétique et les actifs connexes. Ces projets nécessitent du crédit à plusieurs stades, notamment la construction, l'acquisition d'équipements et la gestion du fonds de roulement après le démarrage des opérations. Les projets énergétiques et les centres de données peuvent également se concurrencer pour la dette de construction senior, ce qui peut influencer la tarification et la sélection des prêteurs. Ce moteur élargit les opportunités sur le marché des prêts commerciaux, bien que les prêteurs doivent évaluer la concentration des projets et le risque de construction.
Montage numérique de prêts et souscription automatisée du crédit
Le montage numérique et la souscription automatisée réduisent le travail manuel dans le crédit commercial et modifient la façon dont les prêteurs se font concurrence pour les emprunteurs standardisés. Celtic Bank a sélectionné Casca en avril 2026 pour soutenir son programme de prêts de la Small Business Administration et réduire les délais de montage[3]https://apnews.com/press-release/pr-newswire/casca-selected-by-celtic-bank-to-power-its-sba-lending-program-917a167f6f3ad1f2b42d7d0e68e37316. Une collecte de documents et une diffusion financière plus rapides peuvent améliorer l'expérience de l'emprunteur lorsque les prêteurs maintiennent des contrôles de révision efficaces. Les flux de travail automatisés permettent également aux prêteurs de traiter les transactions de moindre montant plus efficacement, ce qui peut améliorer l'accès pour les petites entreprises. Les régulateurs continuent d'examiner si les décisions de crédit automatisées fournissent des explications suffisamment claires et maintiennent une gouvernance appropriée. Le marché des prêts commerciaux est donc susceptible de récompenser les prêteurs qui combinent la rapidité numérique avec une supervision humaine cohérente dans les décisions finales de crédit.
Expansion des canaux de prêt alternatifs et des fournisseurs de crédit non bancaires
Les prêteurs alternatifs, les fonds de crédit privé, les établissements financiers non bancaires et les plateformes fintech élargissent les canaux disponibles pour les emprunteurs commerciaux. Ces fournisseurs servent souvent des emprunteurs qui ne correspondent pas aux politiques de souscription bancaire, notamment certaines petites et moyennes entreprises et des sociétés à notation inférieure à la catégorie investissement. Les données de la Réserve fédérale ont montré que les prêts aux établissements financiers non bancaires ont atteint 1,997 trillion USD en juin 2026. Leur capacité à utiliser des souscriptions spécialisées et des structures de prêt flexibles a accru la concurrence pour les prêteurs bancaires. Les banques répondent en utilisant leurs bilans financés par les dépôts et leurs réseaux de relations établis pour saisir des opportunités de prêts commerciaux et industriels. Cette concurrence élargit les options de financement sur le marché des prêts commerciaux, tandis que les différences de discipline de souscription restent importantes pour la performance des prêts.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Taux d'intérêt élevés et charge croissante du service de la dette | -0.9% | Mondial, le plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Resserrement des critères de souscription du crédit et des exigences de garantie | -0.7% | Mondial, notamment en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Risque de crédit élevé et dégradation de la qualité des actifs | -0.7% | Amérique du Nord et Europe, et émergent en Asie-Pacifique | Moyen terme (2-4 ans) |
| Incertitude économique et volatilité de l'activité d'investissement des entreprises | -0.6% | Mondial, concentré dans les économies exposées au commerce | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Taux d'intérêt élevés et charge croissante du service de la dette
La hausse des taux d'intérêt continue de limiter la capacité d'emprunt des entreprises qui doivent refinancer des facilités existantes à taux variable. Les prévisions de référence de la Mortgage Bankers Association supposent que le rendement des bons du Trésor à 10 ans sera en moyenne de 4,2 % en 2026 et qu'il n'y aura qu'une seule baisse de taux supplémentaire. Cette perspective maintient la tarification des prêts permanents à un niveau élevé, même si les taux à court terme s'assouplissent. Les emprunteurs qui ont contracté des facilités en 2021 et 2022 à des marges plus faibles font face à des coûts globaux nettement plus élevés au moment du refinancement. La Mortgage Bankers Association a signalé que 875 milliards USD de prêts hypothécaires commerciaux sont programmés pour arriver à échéance en 2026. Cette exigence de refinancement pourrait limiter la demande de crédit dans les segments du marché des prêts commerciaux les plus sensibles aux taux.
Risque de crédit élevé et dégradation de la qualité des actifs
Les conditions de crédit deviennent plus inégales, car les tensions se concentrent sur certains types de biens immobiliers et groupes d'emprunteurs. La Mortgage Bankers Association a signalé un taux de défaillance sur les prêts hypothécaires commerciaux de 4,02 % au premier trimestre 2026, contre 3,86 % au quatrième trimestre 2025. Les propriétés multifamiliales, de bureaux et de soins de santé ont affiché la détérioration à court terme la plus marquée. Le test de résistance prudentiel de la Réserve fédérale projette un taux de perte de 8,8 % sur les prêts immobiliers commerciaux nationaux entre le premier trimestre 2026 et le premier trimestre 2028, soit 76,5 milliards USD de pertes. Les prêteurs sont susceptibles de maintenir un suivi plus strict de la qualité des garanties, des flux de trésorerie et des plans de refinancement. Ce frein pourrait ralentir l'activité sur le marché des prêts commerciaux pour les emprunteurs dont la couverture du service de la dette est plus faible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de prêt : le crédit commercial et industriel conserve la position la plus importante
Le crédit commercial et industriel et le crédit d'exploitation ont représenté 54,1 % de la taille du marché des prêts commerciaux en 2025. Ces facilités comprennent les lignes de crédit renouvelables, les lignes d'exploitation à court terme, les prêts adossés à des actifs et les prêts syndiqués aux entreprises. Ils restent importants car les entreprises les utilisent pour financer leurs besoins quotidiens en fonds de roulement et gérer leurs flux de trésorerie sur les cycles de facturation. Leur structure renouvelable les rend utiles aussi bien pour les entreprises de taille intermédiaire que pour les grandes sociétés ayant des besoins récurrents en liquidités. Les banques commerciales ont signalé une croissance continue de leur portefeuille commercial et industriel en 2025, cette catégorie ayant progressé de 4,3 %. L'ampleur du segment reflète le rôle établi de la banque relationnelle et des services de trésorerie dans les décisions de crédit commercial.
Le financement d'équipements et les contrats de crédit-bail devraient croître à un CAGR de 5,8 % de 2026 à 2031 sur le marché des prêts commerciaux. L'Equipment Leasing and Finance Association prévoit un volume total de transactions sur équipements aux États-Unis de 129 milliards USD en 2026. Sa lecture de juin 2026 a montré une hausse du volume de nouvelles affaires de 17,2 % en glissement annuel. L'investissement dans les équipements et les logiciels devrait également augmenter de 6,2 % en 2026, soutenu par les dépenses consacrées à l'infrastructure d'intelligence artificielle et au renouvellement des flottes. L'immobilier commercial, le financement du commerce, le financement de la chaîne d'approvisionnement et d'autres types de prêts représentent le solde de la demande. Le secteur des prêts commerciaux bénéficie lorsque le crédit-bail d'équipements convertit les dépenses d'investissement en flux de remboursement échelonnés.


Par taille d'emprunteur : les grandes entreprises détiennent la base de prêts la plus importante
Les grandes entreprises ont représenté 62,3 % de la taille du marché des prêts commerciaux en 2025. Les banques privilégient ces emprunteurs car ils disposent généralement d'états financiers audités, de relations bancaires établies et d'un reporting de covenants plus régulier. La Réserve fédérale a indiqué que les taux d'approbation de crédit ont augmenté dans les petites et les grandes banques dans son enquête 2026 auprès des entreprises employeuses. Les facilités accordées aux grandes entreprises combinent souvent des prêts à terme, des crédits renouvelables, des services de gestion de trésorerie et des arrangements de couverture. Ces relations plus larges soutiennent une part significative des encours de prêts commerciaux. Leur taille permet également aux prêteurs de structurer des facilités syndiquées et bilatérales plus importantes.
Les petites et moyennes entreprises devraient croître à un CAGR de 5,4 % de 2026 à 2031 sur le marché des prêts commerciaux. Au Royaume-Uni, les prêts bancaires bruts aux petites et moyennes entreprises ont augmenté de 9 % pour atteindre 68 milliards GBP (87 milliards USD) en 2025. UK Finance a enregistré une hausse de 16 % des prêts bruts aux petites et moyennes entreprises au premier trimestre 2026. La demande de crédit dans ce groupe se concentre sur le fonds de roulement, le développement des activités, les stocks et les achats d'équipements. Les programmes soutenus par les pouvoirs publics et les exigences de prêt communautaire soutiennent la disponibilité du crédit dans les zones mal desservies. La taille du marché des prêts commerciaux pour les petites et moyennes entreprises s'élargit à mesure que les prêteurs améliorent leurs modèles de distribution et atteignent davantage d'emprunteurs qualifiés.
Par secteur d'activité utilisateur final : la construction et l'immobilier dominent les encours
La construction et l'immobilier ont représenté 27,8 % de la taille du marché des prêts commerciaux en 2025. Le secteur nécessite un financement substantiel car le développement immobilier requiert l'acquisition de terrains, le financement de la construction, des prêts relais et des hypothèques à long terme. La Mortgage Bankers Association prévoit une augmentation de 27 % des montages de prêts hypothécaires commerciaux aux États-Unis, pour atteindre 805,5 milliards USD en 2026. L'activité de refinancement devrait soutenir ce volume de montage à mesure que les prêts arrivent à échéance. La Réserve fédérale a signalé des différences dans les normes de prêt immobilier commercial selon la taille des banques au premier trimestre 2026. Cela crée des conditions d'emprunt différentes pour les propriétés de construction, multifamiliales et non résidentielles non agricoles.
Les technologies de l'information et les télécommunications devraient croître à un CAGR de 6,4 % de 2026 à 2031 sur le marché des prêts commerciaux. La demande est soutenue par les investissements dans les centres de données, les réseaux mobiles de cinquième génération et les infrastructures de fibre optique. Turkcell a obtenu une facilité Mourabaha syndiquée de 1 milliard USD en mars 2026 pour financer les infrastructures de communications de cinquième génération et de nouvelle génération. Les entreprises de télécommunications ont besoin de financement pour la construction de réseaux, les mises à niveau, les investissements liés aux spectres et les actifs d'exploitation. La fabrication, les soins de santé, l'énergie, les services financiers, l'agriculture et le transport complètent la base des utilisateurs finaux. Le marché des prêts commerciaux gagne une exposition supplémentaire aux dépenses d'investissement liées à la technologie, à mesure que ces actifs passent d'un financement à forte composante en fonds propres vers des facilités de crédit.
Par type de garantie : le prêt garanti reste la structure centrale
Les prêts garantis ont représenté 74,9 % des encours commerciaux en 2025. Les garanties restent importantes car elles offrent aux prêteurs une créance identifiable sur des biens immobiliers, des équipements, des stocks ou d'autres actifs nantis. Les structures garanties s'alignent également sur les pratiques de gestion des risques des banques et les exigences réglementaires en matière de fonds propres. La Réserve fédérale, le Bureau du contrôleur de la monnaie et la Federal Deposit Insurance Corporation ont reproposé des exigences de fonds propres pour les grandes banques en mars 2026.
Les facilités non garanties devraient croître à un CAGR de 5,2 % de 2026 à 2031. Les prêteurs utilisent de plus en plus les données de flux de trésorerie, les historiques de paiement et les informations sur les transactions pour évaluer les emprunteurs qui ne peuvent pas offrir de garanties matérielles substantielles. Cette approche peut soutenir les facilités de fonds de roulement pour les entreprises ayant des revenus récurrents et des performances d'exploitation stables. Elle peut également élargir l'accès aux petites entreprises disposant d'actifs fixes limités. L'approche nécessite un suivi rigoureux car le remboursement dépend davantage des flux de trésorerie d'exploitation. Le secteur des prêts commerciaux équilibre donc une souscription plus flexible avec la nécessité de contrôler les pertes sur les portefeuilles non garantis.
Par type de prêteur : les banques maintiennent la plus grande part tandis que les autres prêteurs progressent
Les banques ont détenu 77,6 % de la taille du marché des prêts commerciaux en 2025. Leur position est soutenue par le financement par les dépôts, les réseaux d'agences et de chargés de clientèle, et la capacité à fournir plusieurs produits financiers au même emprunteur. Les grandes banques orientent leurs ressources vers les prêts commerciaux et industriels, immobiliers et aux entreprises de taille intermédiaire. Industrial and Commercial Bank of China a déclaré un total de prêts de 31 992 126 millions RMB (4,456 trillions USD) en juin 2026, en hausse de 4,9 % par rapport à la fin de l'année 2025. Agricultural Bank of China a déclaré un total de prêts de 28 824 760 millions RMB (4,015 trillions USD) en juin 2026, en hausse de 4,97 %. Ces résultats illustrent la capacité de prêt des plus grandes banques au sein du marché des prêts commerciaux.
Les autres prêteurs devraient croître à un CAGR de 7 % de 2026 à 2031 sur le marché des prêts commerciaux. Cette catégorie comprend les fonds de crédit privé, les sociétés de développement des affaires, les prêteurs fintech et les plateformes de marché. Les établissements financiers non bancaires peuvent proposer des structures spécialisées et peuvent prêter là où les normes bancaires sont plus restrictives. Leur expansion est la plus pertinente pour les transactions de moindre montant, les emprunteurs à effet de levier et les entreprises ayant besoin de conditions flexibles. Les prêts des établissements financiers non bancaires ont atteint 1,997 trillion USD en juin 2026. Les sociétés de financement non bancaires jouent également un rôle significatif en Asie du Sud et du Sud-Est en accordant des crédits aux petites et moyennes entreprises et en distribuant le risque aux partenaires bancaires de gros.
Analyse géographique
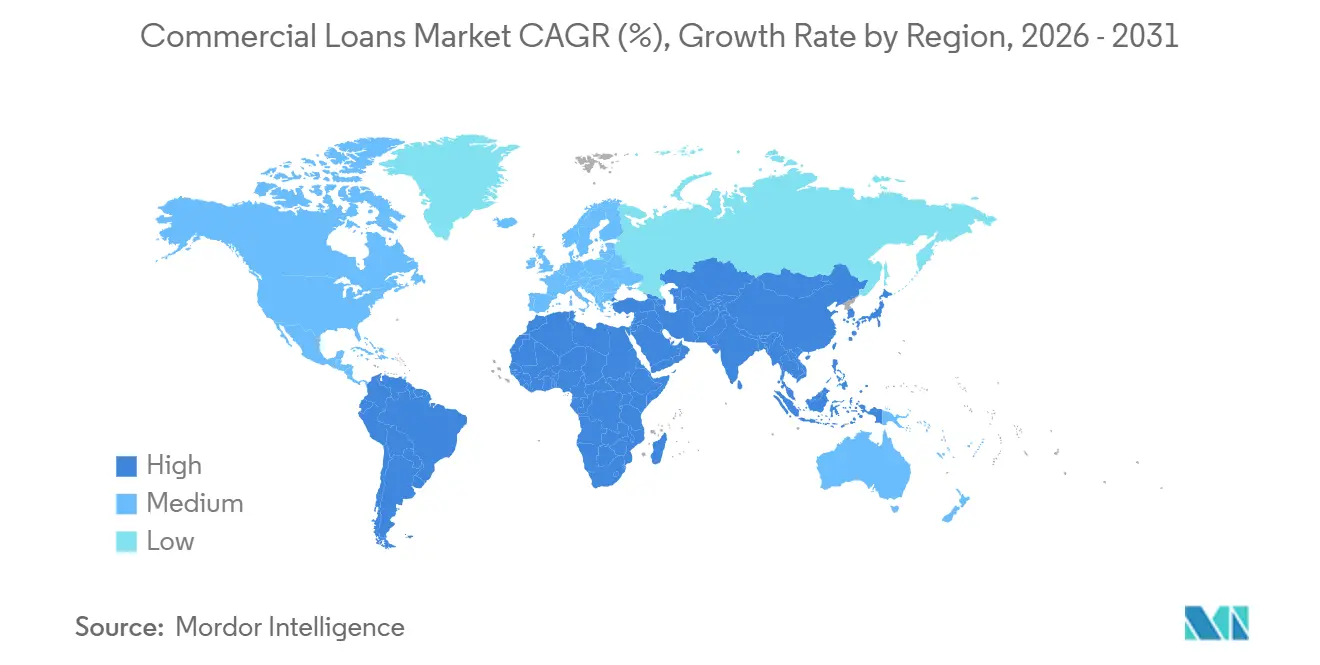
L'Asie-Pacifique a représenté 51,2 % de la taille du marché des prêts commerciaux en 2025, ce qui en fait la plus grande base régionale. La Chine et l'Inde sous-tendent l'ampleur de la région grâce à la fabrication, aux infrastructures et à l'activité d'investissement des entreprises. Industrial and Commercial Bank of China a déclaré 31 992 126 millions RMB (4,456 trillions USD) de prêts totaux en juin 2026, avec une croissance de 4,9 % par rapport à la fin de l'année 2025. Agricultural Bank of China a déclaré 28 824 760 millions RMB (4,015 trillions USD) de prêts totaux en juin 2026. Les politiques de crédit en Chine continuent d'orienter les prêts vers le développement vert, la technologie et la finance inclusive. La demande de crédit en Inde se déplace également vers des structures non bancaires, les emprunteurs cherchant des financements au-delà des canaux bancaires conventionnels.
L'Amérique du Nord est la deuxième zone géographique en importance, portée par la base de prêts commerciaux et industriels des États-Unis. Les portefeuilles commerciaux et industriels des banques commerciales ont progressé de 4,3 % en 2025. La Mortgage Bankers Association prévoit des montages de prêts hypothécaires commerciaux aux États-Unis de 805,5 milliards USD en 2026. Le Canada utilise un soutien en fonds de roulement garanti par l'État pour les petites et moyennes entreprises affectées par les perturbations tarifaires. L'Europe bénéficie de programmes combinant des garanties publiques et la distribution bancaire. Le Groupe Banque européenne d'investissement a engagé 876 millions EUR (1,003 milliard USD) dans une titrisation de Banco Santander qui devrait débloquer 1,43 milliard EUR (1,637 milliard USD) pour les petites entreprises et les entreprises de taille intermédiaire espagnoles. Au Royaume-Uni, la croissance des prêts aux petites entreprises soutient la demande, bien que les coûts de refinancement restent une préoccupation.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,1 % de 2026 à 2031, soit le taux le plus rapide parmi les segments géographiques. L'Arabie saoudite et les Émirats arabes unis sont au cœur de l'activité de prêt régionale, car les investissements dans les infrastructures, la diversification économique et le financement du commerce nécessitent d'importantes facilités de crédit. Les institutions de financement du développement contribuent à étendre le financement de projets aux emprunteurs du secteur privé dans les économies africaines. La facilité Mourabaha de 1 milliard USD de Turkcell en mars 2026 montre que les grands emprunteurs régionaux peuvent accéder à des financements syndiqués internationaux. L'Amérique du Sud est portée par le Brésil, où la pénétration du crédit et une large base de petites et moyennes entreprises soutiennent la demande de prêts. L'Argentine et d'autres marchés sud-américains en sont à un stade plus précoce de développement du crédit institutionnel. Le marché des prêts commerciaux dans ces régions dépend de la capacité des prêteurs à gérer les conditions de risque de change, commercial et pays.

Paysage concurrentiel
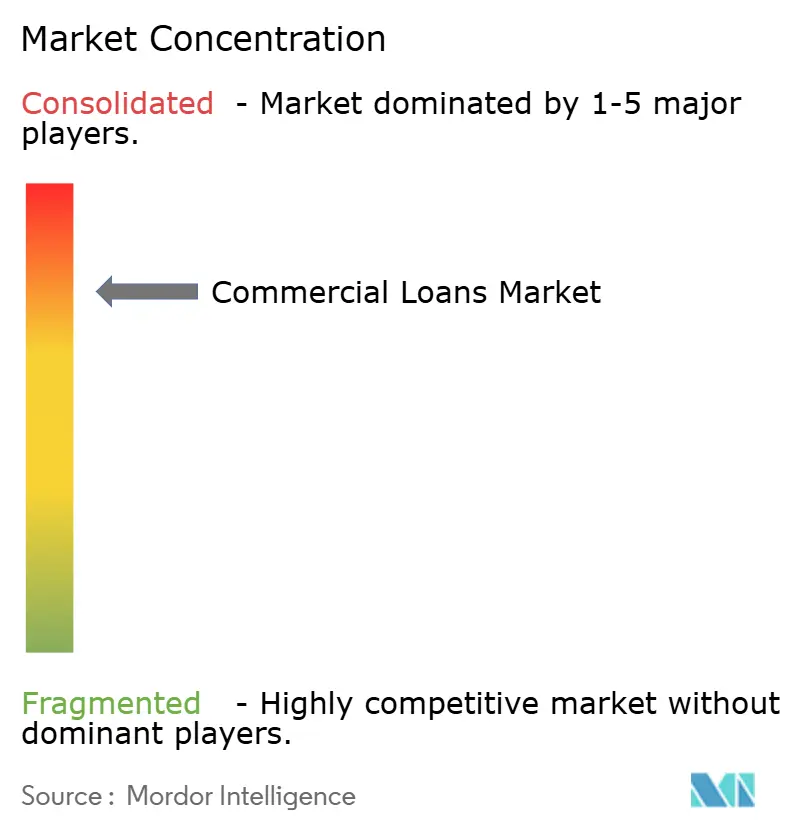
Le marché des prêts commerciaux présente une structure concurrentielle à deux niveaux. Les grandes banques mondiales disposent d'une capacité bilancielle significative et de larges relations avec les entreprises. Les prêteurs non bancaires, les plateformes fintech et les sociétés de financement spécialisées se font concurrence par la rapidité, des conditions sur mesure et une souscription fondée sur les données. Les banques restent le groupe de prêteurs le plus important, avec 77,6 % des encours de prêts commerciaux en 2025. Cette part indique que les établissements établis contrôlent toujours la base de prêts centrale malgré la concurrence croissante du crédit privé. La pression concurrentielle est la plus forte dans les segments des entreprises de taille intermédiaire, du fonds de roulement et des prêts de moindre montant.
JPMorgan Chase poursuit des opportunités de prêts commerciaux, industriels et immobiliers tout en ajoutant des chargés de clientèle à son activité dédiée aux entreprises de taille intermédiaire. Industrial and Commercial Bank of China et Agricultural Bank of China ont annoncé des placements privés séparés en actions de catégorie A totalisant 260 milliards RMB (36,2 milliards USD) en septembre 2026 pour reconstituer leurs fonds propres de base de catégorie 1. BNP Paribas a déclaré une croissance de 10,8 % en glissement annuel des prêts de banque transactionnelle au premier semestre 2026. Banco Santander a déclaré que les prêts ont augmenté de 9 % au premier semestre 2026, soutenus par l'activité de banque d'entreprise et d'investissement et l'intégration de TSB. Ces actions montrent que les grandes banques utilisent leur solidité en capital, la diversité de leurs produits et leurs réseaux transfrontaliers pour protéger leurs relations de prêt. Elles illustrent également pourquoi les banques leaders restent au cœur du marché des prêts commerciaux.
La concurrence crée des opportunités dans les segments mal desservis du fonds de roulement des petites et moyennes entreprises, du crédit aux emprunteurs peu documentés et du financement transfrontalier de la chaîne d'approvisionnement. Les fournisseurs alternatifs recherchent ces opportunités grâce à des systèmes de données transactionnelles et à des processus de notation de crédit plus rapides. La Réserve fédérale, le Bureau du contrôleur de la monnaie et la Federal Deposit Insurance Corporation ont reproposé le cadre Bâle III Endgame en mars 2026. Les modifications des exigences de fonds propres pourraient inciter certains grands établissements à se concentrer davantage sur les revenus de commissions et la syndication de prêts. Les prêteurs plus petits et les fonds de crédit pourraient donc trouver davantage d'opportunités de montage dans certains domaines.
Leaders du secteur des prêts commerciaux
Bank of America Corporation
JPMorgan Chase & Co.
Wells Fargo & Company
Citigroup Inc.
PNC Financial Services Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juin 2026 : La SFI du Groupe Banque mondiale et Banco Santander ont lancé une nouvelle facilité de partage des risques de 500 millions USD pour le financement de la chaîne d'approvisionnement, destinée à soutenir 1,5 milliard USD de transactions de chaîne d'approvisionnement sur 3 ans dans les marchés émergents, avec un accent sur les fournisseurs petites et moyennes entreprises.
- Mai 2026 : Banco Santander et Uber ont établi une plateforme de financement allant jusqu'à 1 milliard EUR (1,08 milliard USD) pour soutenir les opérateurs de flotte d'Uber en Europe, combinant le crédit automobile commercial avec une infrastructure de renouvellement de flotte sur un programme de 3 ans.
- Mars 2026 : La Réserve fédérale, le Bureau du contrôleur de la monnaie et la Federal Deposit Insurance Corporation ont conjointement reproposé le cadre de fonds propres Bâle III Endgame, exigeant que les plus grandes organisations bancaires américaines adoptent l'approche élargie fondée sur le risque et remplaçant le régime actuel de double calcul, avec une augmentation estimée de 1,4 % des exigences de fonds propres de base de catégorie 1 pour les banques de catégorie I et II.
- Mars 2026 : UniCredit et ING ont agi en tant que coordinateurs mondiaux pour un financement de projet de 375 millions EUR (405 millions USD) pour Retelit Datacenter, la principale plateforme d'interconnexion d'Italie, comprenant un prêt à terme de 135 millions EUR (145,8 millions USD), une facilité de dépenses d'investissement de 225 millions EUR (243 millions USD) et une facilité de crédit renouvelable de 15 millions EUR (16,2 millions USD), attirant un large syndicat de prêteurs internationaux.


Périmètre du rapport mondial sur le marché des prêts commerciaux
| Crédit C&I / d'exploitation |
| Immobilier commercial |
| Financement d'équipements et contrats de crédit-bail |
| Financement du commerce et de la chaîne d'approvisionnement |
| Autres prêts commerciaux |
| Petites et moyennes entreprises (PME) |
| Grandes entreprises |
| Fabrication |
| Construction et immobilier |
| Commerce de gros, distribution et commerce de détail |
| Technologies de l'information et télécommunications |
| Santé et sciences de la vie |
| Énergie et services aux collectivités |
| Transport et logistique |
| Agriculture et agro-industrie |
| Services financiers et professionnels |
| Autres secteurs |
| Prêts garantis |
| Prêts non garantis |
| Banques |
| Établissements financiers non bancaires |
| Autres prêteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de prêt | Crédit C&I / d'exploitation | |
| Immobilier commercial | ||
| Financement d'équipements et contrats de crédit-bail | ||
| Financement du commerce et de la chaîne d'approvisionnement | ||
| Autres prêts commerciaux | ||
| Par taille d'emprunteur | Petites et moyennes entreprises (PME) | |
| Grandes entreprises | ||
| Par secteur d'activité utilisateur final | Fabrication | |
| Construction et immobilier | ||
| Commerce de gros, distribution et commerce de détail | ||
| Technologies de l'information et télécommunications | ||
| Santé et sciences de la vie | ||
| Énergie et services aux collectivités | ||
| Transport et logistique | ||
| Agriculture et agro-industrie | ||
| Services financiers et professionnels | ||
| Autres secteurs | ||
| Par type de garantie | Prêts garantis | |
| Prêts non garantis | ||
| Par type de prêteur | Banques | |
| Établissements financiers non bancaires | ||
| Autres prêteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des prêts commerciaux d'ici 2031 ?
Le marché des prêts commerciaux devrait atteindre 83,3 trillions USD d'ici 2031, progressant à un CAGR de 4,6 % à partir de 2026.
Quelle catégorie de prêts détient le plus grand encours de prêts commerciaux ?
Le crédit commercial et industriel et le crédit d'exploitation ont représenté 54,1 % de la base de prêts de 2025.
Quelle catégorie de prêts commerciaux devrait connaître la croissance la plus rapide ?
Le financement d'équipements et les contrats de crédit-bail devraient croître à un CAGR de 5,8 % jusqu'en 2031.
Quel groupe d'emprunteurs connaît la croissance la plus rapide dans le crédit commercial ?
Les petites et moyennes entreprises devraient croître à un CAGR de 5,4 % jusqu'en 2031.
Quelle région dispose de la plus grande base de prêts commerciaux ?
L'Asie-Pacifique a représenté 51,2 % des encours de prêts commerciaux en 2025.
Quel est le principal risque affectant la croissance du crédit commercial ?
La hausse des coûts de refinancement et les tensions sur le crédit immobilier commercial pourraient limiter la capacité d'emprunt et accroître la prudence des prêteurs.
Dernière mise à jour de la page le:



