
Tamanho e Participação do Mercado de Estufas Comerciais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
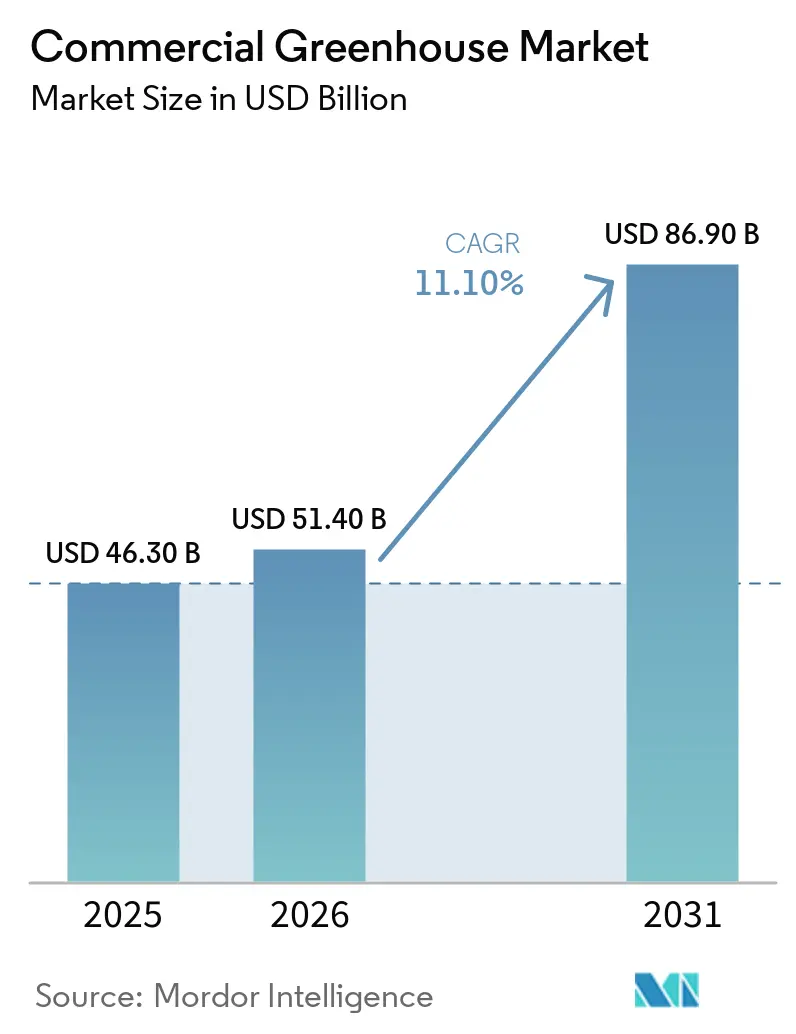
| Tamanho do Mercado (2026) | 51.40 Bilhões de dólares |
| Tamanho do Mercado (2031) | 86.90 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.09 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
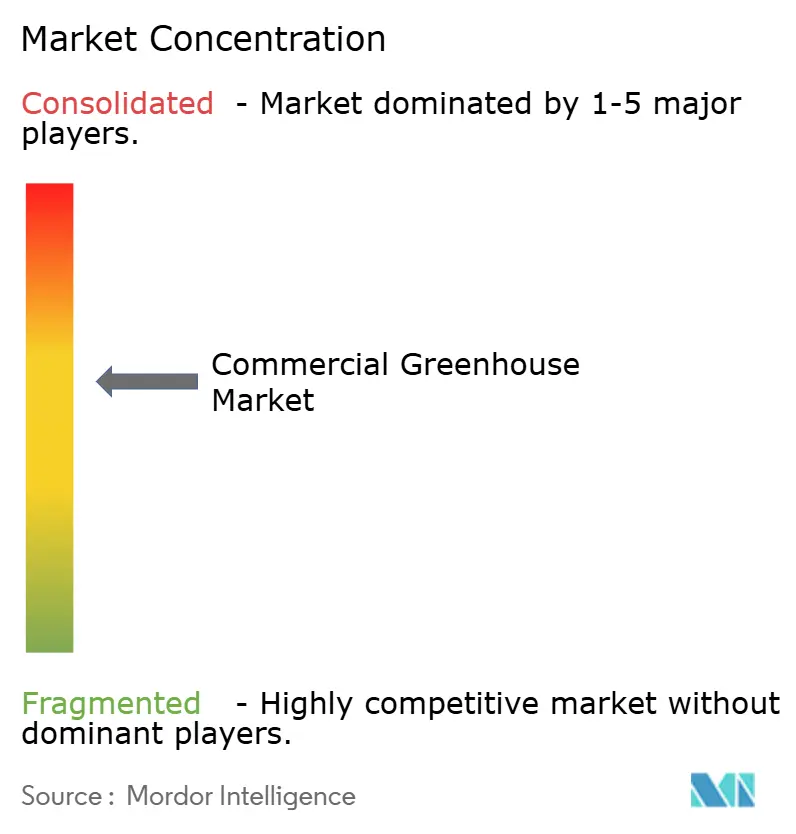
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Estufas Comerciais por Mordor Intelligence
O tamanho do mercado de estufas comerciais está projetado em 46,3 bilhões de USD em 2025, 51,4 bilhões de USD em 2026, e deverá atingir 86,9 bilhões de USD até 2031, crescendo a um CAGR de 11,10% de 2026 a 2031. O mercado de estufas comerciais está em expansão porque varejistas e compradores do setor de alimentação agora necessitam de volumes estáveis de produtos ao longo do ano, que a agricultura em campo aberto não consegue fornecer com a mesma consistência. A queda nos custos dos equipamentos de agricultura em ambiente controlado (CEA) está melhorando os prazos de retorno do investimento e atraindo mais capital para projetos de médio e alto nível tecnológico. O mercado de estufas comerciais também está se expandindo geograficamente, uma vez que a integração de calor residual com instalações industriais pode melhorar a economia energética em áreas que antes eram difíceis para o cultivo protegido. O crescimento ainda enfrenta pressão da volatilidade dos preços de energia e da fraca interoperabilidade entre sistemas de iluminação, clima e fertigação em instalações com múltiplos fornecedores. Mesmo com essas limitações, o apoio de políticas públicas, padrões mais rigorosos dos compradores e controles baseados em inteligência artificial (IA) cada vez mais capazes estão mantendo o mercado de estufas comerciais em uma trajetória de crescimento sólida até 2031.
Principais Conclusões do Relatório
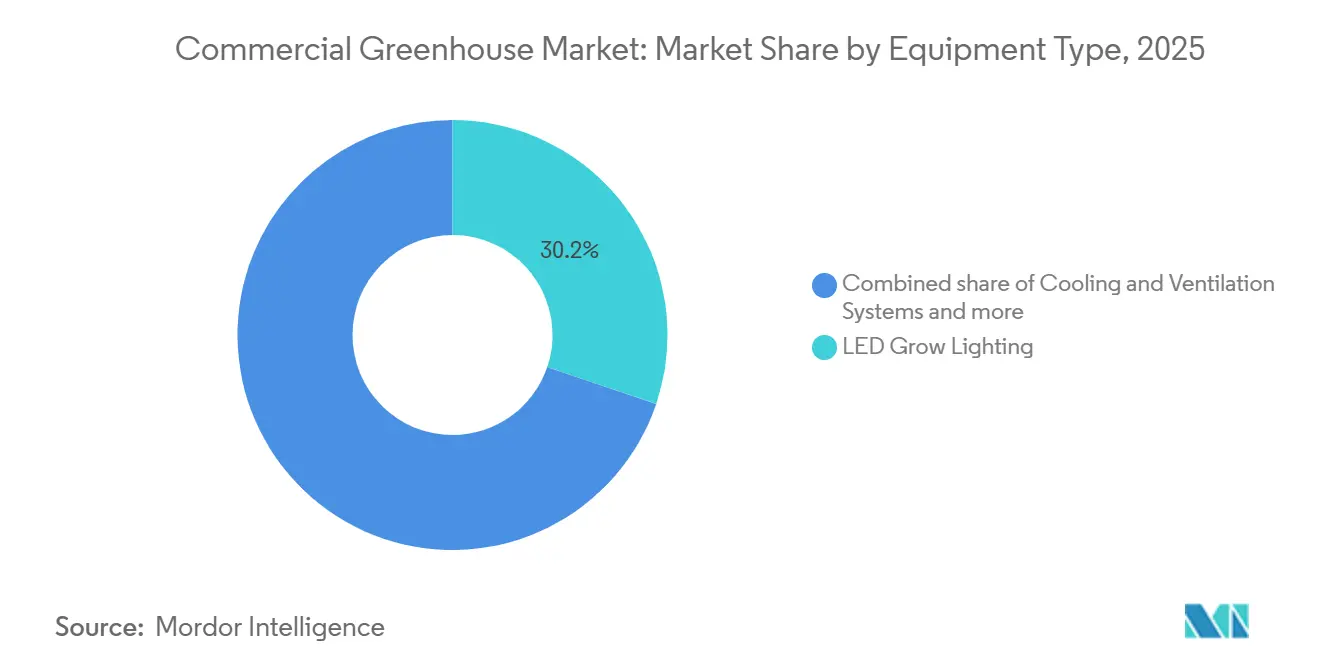
- Por tipo de equipamento, a iluminação de cultivo por diodo emissor de luz (LED) deteve a maior participação de 30,2% do mercado de estufas comerciais em 2025, enquanto o controle climático e o software de automação são a categoria de crescimento mais rápido, a 13,2% até 2031.
- Por tipo de cultura, Frutas e Vegetais responderam por 55,5% do tamanho do mercado de estufas comerciais em 2025, enquanto cannabis e culturas especiais são o segmento de crescimento mais rápido, com CAGR de 14,5% durante 2026-2031.
- Por tipo de estufa, as estufas de filme plástico capturaram a maior participação do mercado de estufas comerciais, com 61,2% em 2025, enquanto as estufas de vidro são o segmento de crescimento mais rápido, com CAGR de 12,2% durante 2026-2031.
- Por tecnologia de cultivo, os sistemas hidropônicos detiveram 54,4% da participação do mercado de estufas comerciais em 2025, enquanto a integração híbrida e vertical são os segmentos de crescimento mais rápido, com CAGR de 11,2% durante 2026-2031.
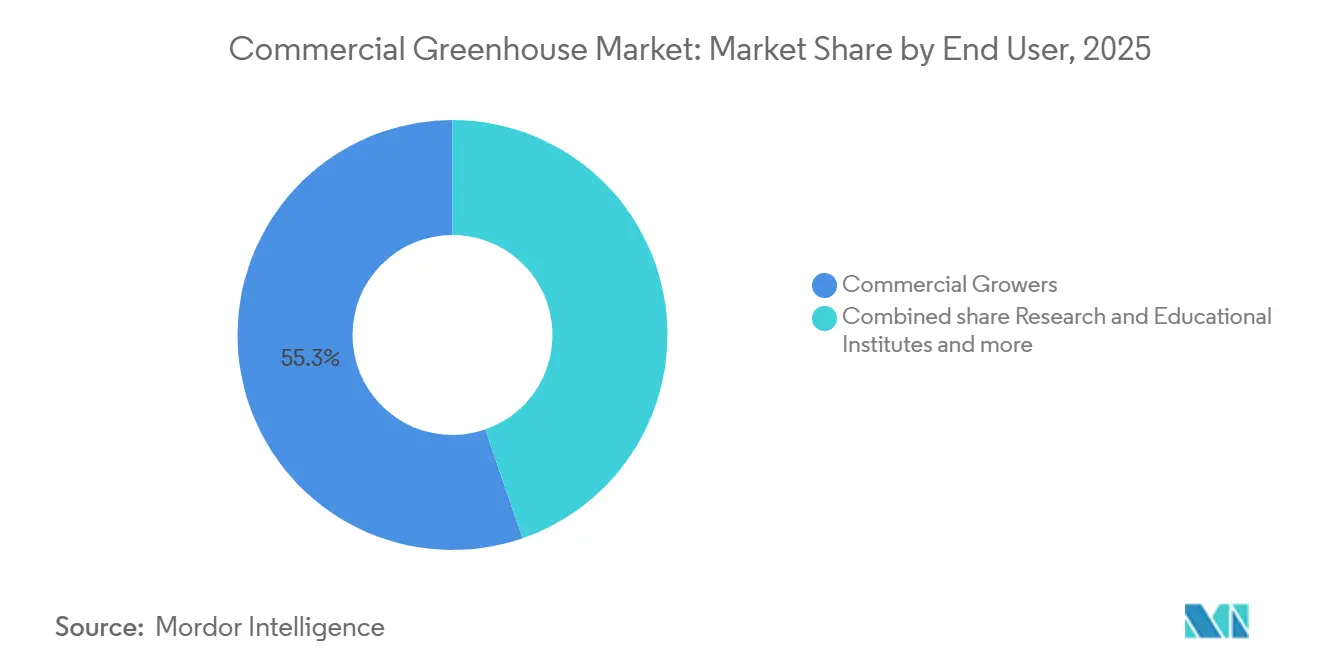
- Por usuário final, os produtores comerciais detiveram a maior participação de 55,3% do mercado de estufas comerciais em 2025, enquanto institutos de pesquisa e educação são o segmento de crescimento mais rápido, com CAGR de 13,5% durante 2026-2031.
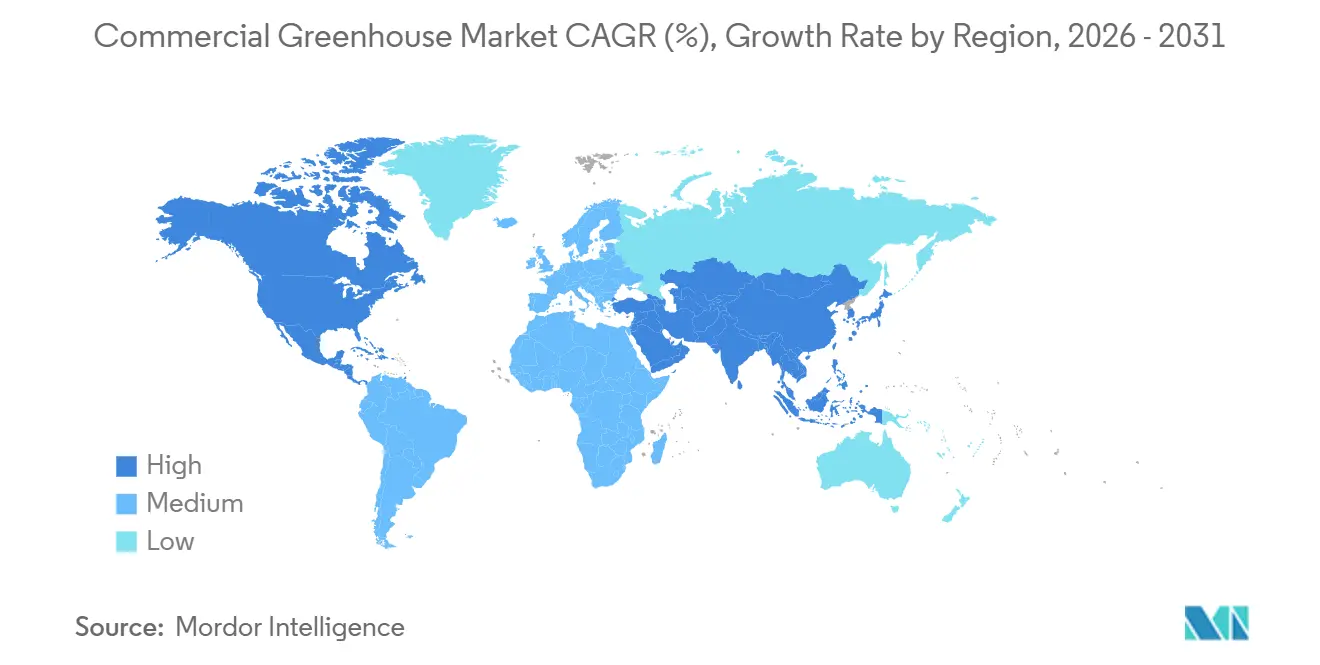
- Por geografia, a América do Norte deteve a maior participação de 37,6% do mercado de estufas comerciais em 2025, enquanto a Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 12,4% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução das terras aráveis e expansão urbana | +1.9% | Global, aguda na China, Índia, Japão, Arábia Saudita e Emirados Árabes Unidos | Longo prazo (≥ 4 anos) |
| Demanda por produtos frescos durante todo o ano | +1.8% | América do Norte, Europa, principais cidades asiáticas | Médio prazo (2-4 anos) |
| Volatilidade climática induzida pelas mudanças climáticas | +2.0% | América do Norte, Europa e Sul da Ásia | Longo prazo (≥ 4 anos) |
| Avanços em tecnologia de LED e controle climático | +1.5% | América do Norte, Europa, Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Modelos de arrendamento de Estufa como Serviço | +1.2% | América do Norte, Europa e Oriente Médio | Médio prazo (2-4 anos) |
| Monitoramento de culturas e análise preditiva baseados em inteligência artificial | +1.4% | América do Norte, Europa, China, Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Redução das Terras Aráveis e Expansão Urbana
Os governos estão abordando as preocupações com a segurança alimentar por meio de subsídios a projetos de agricultura em ambiente controlado, à medida que a expansão urbana reduz a disponibilidade de terras agrícolas. Na China, aproximadamente 1,2 milhão de hectares de terras agrícolas são perdidos anualmente para a infraestrutura urbana, resultando em subsídios que cobrem até 70% dos custos de capital associados às instalações de estufas em províncias-chave [1]. Na Arábia Saudita, onde as terras aráveis constituem menos de 2% da área total, o governo apoia instalações agrícolas de alta tecnologia por meio de seu programa de crédito agrícola para diminuir a dependência de importações. Da mesma forma, o Japão está enfrentando desafios como o envelhecimento da população agrícola e o abandono de terras, fornecendo subsídios que cobrem 50% dos custos de construção de estufas de vidro duplo projetadas para resistir a ventos de tufão de até 150 km por hora [2]. Essas políticas ressaltam o crescimento do mercado de estufas comerciais, pois cada metro quadrado de cultivo protegido pode produzir até 20 vezes mais do que a agricultura tradicional em campo aberto.
Demanda por Produtos Frescos Durante Todo o Ano
A volatilidade climática tornou o fornecimento em campo aberto menos confiável em várias regiões produtoras de alimentos, levando os compradores a recorrer ao cultivo protegido. Isso é relevante para o mercado de estufas comerciais porque calor extremo, seca, inundações e padrões sazonais irregulares aumentam o valor da produção controlada mais rapidamente do que os modelos de planejamento padrão sugerem. Um estudo de fevereiro de 2026 publicado na Nature Communications constatou que os sistemas de ambiente controlado podem permanecer viáveis em cenários climáticos mais severos quando maximizam a luz natural e gerenciam cuidadosamente as cargas de aquecimento. A Comissão Europeia reforçou essa direção em 2025 com um programa de trabalho do Horizonte Europa que incluiu 12,0 milhões de EUR (13 milhões de USD) para pesquisa em agricultura em ambiente controlado[2]. À medida que as equipes de compras atribuem maior peso à resiliência, o mercado de estufas comerciais se beneficia, pois a produção em estufas passa de fornecimento de reserva para planejamento de fornecimento principal.
Volatilidade Climática Induzida pelas Mudanças Climáticas
As atualizações tecnológicas estão melhorando a eficiência da mão de obra e a precisão operacional no mercado de estufas comerciais, especialmente à medida que os produtores buscam padronizar os resultados das culturas ao longo das estações. A Signify N.V. introduziu em junho de 2025 uma luminária Philips GreenPower LED Toplighting Force de 4 canais, com eficácia de até 4,3 µmol/J a 50% de potência, permitindo um gerenciamento espectral mais flexível. No mesmo mês, a Signify ampliou o controle Philips GrowWise para suportar direcionamento espectral remoto e participação no mercado de energia de Reserva Automática de Restauração de Frequência (aFRR) no Benelux. A Priva Holding B.V. e a Blue Radix declararam em janeiro de 2025 que sua base instalada já cobria 100 estufas em 17 países, com reduções relatadas na carga de tarefas de computação climática de até 80% por operador.
Monitoramento de Culturas e Análise Preditiva Baseados em Inteligência Artificial
O pórtico de imagem da Universidade Estadual de Ohio cobre 8.000 pés quadrados em menos de uma hora, permitindo o desenvolvimento de modelos que preveem surtos de doenças com até dez dias de antecedência. Essa tecnologia aprimora as capacidades de detecção precoce e resposta, potencialmente mitigando o impacto das doenças na produtividade agrícola. Em 2024, pesquisadores canadenses introduziram um laboratório móvel de fenotipagem para acelerar os esforços de melhoramento para regiões com escassez de água. Essa inovação apoia o desenvolvimento de variedades de culturas mais adequadas às condições de seca, abordando os desafios impostos pelas mudanças climáticas. Os usuários comerciais reduziram o desperdício de fertilizantes por meio da dosagem preditiva de nutrientes, demonstrando o impacto direto da ciência de dados na melhoria das margens. Ao otimizar o uso de recursos, esses avanços contribuem tanto para a sustentabilidade econômica quanto ambiental.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto gasto de capital inicial | -1.7% | América do Sul, África e Sul da Ásia | Curto prazo (≤ 2 anos) |
| Lacuna de talentos em agronomia de ambiente controlado | -1.2% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escrutínio sobre resíduos plásticos e carbono incorporado | -0.9% | Europa, América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Risco de instabilidade da rede elétrica em regiões de uso intensivo de energia | -1.1% | Sul da Ásia, África, Oriente Médio e América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Gasto de Capital Inicial
O estabelecimento de uma instalação de vidro totalmente automatizada envolve altos custos por metro quadrado, excluindo terreno e capital de giro. Em países como Brasil, Quênia e Índia, os custos de empréstimo de 18% estendem o período de retorno para mais de dez anos, tornando esses investimentos financeiramente desafiadores. Embora as alternativas de filme plástico tenham preços entre USD 50 e USD 150 por metro quadrado, sua vida útil limitada de cinco a sete anos diminui significativamente as economias de custo quando avaliadas ao longo de 20 anos. Os credores tradicionais permanecem relutantes em financiar esses projetos devido ao subdesenvolvimento de modelos de avaliação de garantias para ativos de estufas. Essa falta de suporte financeiro restringe a capacidade do setor de estufas comerciais de alcançar um crescimento mais rápido e generalizado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
Plataformas de Controle Ganham PrioridadeA iluminação de cultivo LED representou 30,2% da participação do mercado de estufas comerciais em 2025, impulsionada pela economia de energia e pela flexibilidade espectral, que contribuem para menores custos operacionais e maiores rendimentos. Os produtores estão experimentando retornos decrescentes com iluminação adicional sem a integração de soluções de software. Como resultado, os gastos estão se deslocando para plataformas de controle e automação. Os sistemas de aquecimento, ventilação e ar condicionado (AVAC) permanecem críticos, representando quase um terço dos orçamentos anuais de hardware, particularmente em regiões como Canadá e norte da Europa, onde as cargas de calor no inverno excedem 300 watts por metro quadrado.
O software de controle e automação tem projeção de crescimento a uma CAGR de 13,8%, pois permite a coordenação de dispositivos para melhorar as margens brutas por meio de tomada de decisão em tempo real. A arquitetura de borda da Argus demonstra como o diagnóstico local mantém o controle climático durante interrupções de rede, protegendo culturas de alto valor como a cannabis. À medida que os produtores continuam a amortizar seus investimentos em sistemas de diodo emissor de luz (LED) e de aquecimento, ventilação e ar condicionado (AVAC), as atualizações incrementais de software oferecem melhorias de rendimento de dois dígitos a custo mínimo, destacando por que os gastos digitais têm projeção de superar os investimentos em hardware físico até 2031.

Por Tipo de Cultura:
Cannabis Cresce com Ventos Regulatórios FavoráveisFrutas e vegetais têm projeção de permanecer o principal impulsionador de receita, representando 55,5% do tamanho do mercado de estufas comerciais em 2025. Culturas como tomates, pepinos e pimentões se beneficiam de ambientes controlados, que aumentam a vida útil e reduzem os resíduos de pesticidas, atendendo aos padrões de qualidade dos varejistas. Esses ambientes controlados também permitem a produção durante todo o ano, garantindo um fornecimento consistente para atender à demanda dos consumidores. Os preços premium durante a temporada de inverno sustentam o fluxo de caixa, facilitando investimentos contínuos em sistemas de controle climático e soluções de manejo biológico. Os avanços nas tecnologias de estufa, como sistemas automatizados de irrigação e fornecimento de nutrientes, otimizam ainda mais a eficiência da produção e a qualidade das culturas.
Cannabis e culturas especiais representam o segmento de crescimento mais rápido, com uma CAGR prevista de 14,5% durante o período de previsão, após a reclassificação da cannabis pela Agência de Combate às Drogas dos Estados Unidos em 2024. A produção de grau farmacêutico requer controle preciso de umidade, níveis de dióxido de carbono e fotoperíodos, que só podem ser alcançados por meio de estruturas de vidro ou policarbonato rígido com automação total. Esses rigorosos requisitos de conformidade justificam maiores investimentos de capital e elevam os preços médios de venda, posicionando a cannabis como um impulsionador de crescimento de alta margem dentro do mercado de estufas comerciais. A adoção de técnicas avançadas de cultivo, como agricultura vertical e hidroponia, também está contribuindo para maiores rendimentos e melhor eficiência de recursos na produção de cannabis.
Por Tipo de Estufa:
Filme Plástico Mantém Participação enquanto o Vidro AvançaAs estufas de filme plástico representam 61,2% da participação do mercado de estufas comerciais em 2025 devido à acessibilidade das folhas de polietileno, que reduzem os custos iniciais para USD 50 a USD 150 por metro quadrado. Esse baixo custo de entrada é particularmente atraente para produtores de folhosas e ervas em regiões temperadas. Essas estufas são leves, fáceis de instalar e fornecem proteção adequada contra fatores ambientais, tornando-as uma escolha popular entre produtores de pequena a média escala. A necessidade de substituição a cada seis anos sustenta a demanda pelos fabricantes de filme, garantindo um fluxo constante de receita recorrente.
As estufas de vidro estão experimentando uma CAGR de 12,2%, impulsionada pelos benefícios dos painéis de vidro duplo de baixo teor de ferro, que aumentam a transmissão de luz em até 12% e reduzem os requisitos de aquecimento em 40% em climas mais frios. Essas estruturas são duráveis, oferecem melhor controle climático e são adequadas para culturas de alto valor que requerem condições de cultivo precisas. Ao longo de uma vida útil de 30 anos, as economias de energia ajudam a compensar o maior investimento inicial. Os subsídios em países como o Japão e os do norte da Europa reduzem a disparidade de custos, incentivando a adoção de culturas de alto valor e seu uso em instalações de pesquisa. Os benefícios de longo prazo das estufas de vidro, incluindo custos operacionais reduzidos e melhores rendimentos de culturas, contribuem ainda mais para sua crescente popularidade.
Por Material:
Filmes Dominam o Custo, Plásticos Rígidos Preenchem a LacunaOs filmes plásticos representaram 61,8% da participação do mercado de estufas comerciais em 2025, principalmente devido ao baixo custo do polietileno estabilizado contra ultravioleta, com preço de aproximadamente USD 2 por metro quadrado. Esses filmes se degradam com o tempo, exigindo substituição frequente e contribuindo para resíduos em aterros sanitários. Apesar de sua acessibilidade, o impacto ambiental dos filmes plásticos levantou preocupações, levando algumas regiões a explorar materiais alternativos que equilibrem custo e sustentabilidade.
Os plásticos rígidos são o segmento de crescimento mais rápido, com uma CAGR de 9,8%, impulsionados por suas propriedades superiores de isolamento e maior vida útil. A linha Dynaglas da Palram, que cobre mais de 100 milhões de pés quadrados globalmente, oferece uma garantia de controle de condensação de dez anos para manter a qualidade da luz. A durabilidade e o desempenho dos plásticos rígidos os tornam uma opção atraente para produtores que buscam soluções de longo prazo. O vidro permanece a opção preferida em regiões com altos custos de aquecimento ou onde os mandatos de sustentabilidade desestimulam o uso de plásticos. Os regulamentos da União Europeia que transferem as taxas de descarte de resíduos para os produtores favorecem o vidro e os plásticos rígidos devido à sua reciclabilidade, indicando uma mudança gradual nas preferências de materiais nas economias desenvolvidas.
Por Tecnologia:
A Hidroponia Define o Padrão de ReferênciaOs sistemas hidropônicos representaram 54,4% da participação de mercado em 2025, oferecendo vantagens significativas, incluindo uma redução de 90% no uso de água em comparação com o cultivo em solo e produzindo rendimentos 20-30% maiores por área em regiões com escassez de água. Essa tecnologia também reduz as cargas de patógenos ao utilizar filmes de nutrientes recirculantes filtrados e esterilizados, diminuindo assim a dependência de pesticidas. No entanto, os métodos de solo e substrato permanecem prevalentes para flores, ornamentais e certas culturas especiais onde as interações do microbioma desempenham um papel crítico na qualidade.
As configurações verticais híbridas estão crescendo a uma CAGR de 11,2%, impulsionadas pelo aumento dos preços de terrenos metropolitanos que excedem USD 50 por pé quadrado. Esses sistemas utilizam prateleiras empilhadas para triplicar o rendimento por pé quadrado, enquanto a inteligência artificial aprimora as receitas de luz para encurtar os ciclos de crescimento. As instalações de pesquisa da Universidade Estadual de Ohio e da Universidade de Illinois estão validando densidades de empilhamento e estratégias espectrais, apoiando a escalabilidade comercial desses sistemas.
Análise Geográfica
Mercado de Estufas Comerciais da América do Norte
A América do Norte representou 37,6% do mercado de estufas comerciais em 2025. Os Estados Unidos e o Canadá sustentaram essa participação por meio de uma robusta demanda no varejo, redes consolidadas de produtores e uma base madura para a produção de hortaliças com alta tecnologia. A região beneficiou-se de programas de apoio governamental para culturas especiais, como o financiamento no âmbito da iniciativa Marketing Assistance for Specialty Crops e do Specialty Crop Block Grant Program durante o exercício fiscal de 2025. Além disso, pressões tarifárias e perturbações nas cadeias de abastecimento impulsionaram o crescente interesse pelo abastecimento doméstico e por cadeias de fornecimento mais curtas para estruturas e equipamentos de estufas. Esses fatores reforçaram a posição de liderança da América do Norte no mercado de estufas comerciais, embora sua taxa de crescimento tenha sido mais lenta do que a dos mercados emergentes em rápida expansão.
Mercado de Estufas Comerciais da Ásia-Pacífico
A região da Ásia-Pacífico foi projetada como o mercado de crescimento mais rápido, com um CAGR de 12,4% durante o período de 2026 a 2031. A China liderou esse crescimento por meio de investimentos significativos em infraestrutura de estufas inteligentes. O Japão e a Coreia do Sul permaneceram como mercados-chave devido às suas avançadas capacidades de automação e à demanda por sistemas de controle ambiental e tecnologias de iluminação avançadas. Além disso, a Índia e vários países do Sudeste Asiático expandiram o cultivo protegido, impulsionados por iniciativas de segurança alimentar, programas de apoio governamental e um foco crescente em sistemas agrícolas eficientes no uso da água.
Mercado de Estufas Comerciais da EMEA
O crescimento da Europa no mercado de estufas comerciais decorreu da modernização tecnológica e dos investimentos na transição energética, em vez de projetos de estufas greenfield em grande escala. Os Países Baixos permaneceram como um ator central, apoiados pelos programas da Rijksdienst voor Ondernemend Nederland (RVO) que promoveram a eficiência energética e a inovação na horticultura em estufas. A Espanha também desempenhou um papel significativo devido à sua extensa área de cultivo em estufas e à crescente demanda por automação, sistemas de eficiência hídrica e melhorias no controle climático para atender a regulamentações ambientais mais rigorosas. O Oriente Médio registrou crescimento constante, impulsionado pelo aumento dos investimentos em sistemas de estufas de alta tecnologia na Arábia Saudita e nos Emirados Árabes Unidos como parte de estratégias mais amplas de segurança alimentar. Na África, foi prevista uma expansão gradual, liderada pelo Quênia, pela África do Sul e pelo Egito. Esses países adotaram progressivamente o cultivo protegido para aprimorar a conformidade com os padrões de qualidade para exportação, melhorar a eficiência no uso de recursos e otimizar a gestão da água.
Cenário Competitivo
Richel Group SAS (Credit Agricole Entreprises), Certhon Build B.V. (DENSO Corporation), Gibraltar Industries, Inc., KUBO Greenhouse Projects B.V. (KUBO Group B.V.) e Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.) detinham coletivamente uma participação significativa na receita em 2025, refletindo um mercado moderadamente concentrado. Essas empresas utilizam capacidades integradas de engenharia e fabricação para fornecer soluções completas, simplificando os cronogramas dos projetos e capturando valor em cada etapa, desde o design até o comissionamento.
A tecnologia tornou-se uma área crítica de competição. A Certhon aplica tecnologia de robótica de seu acionista do setor automotivo para reduzir os requisitos de mão de obra no manuseio de culturas. A Argus Control Systems Ltd. comercializa sua plataforma como uma solução de middleware universal, integrando vários sistemas de hardware via Modbus, BACnet, Wi-Fi, Bluetooth e redes celulares para permitir a otimização contínua por meio da extração de dados. Os fornecedores de materiais como a Palram Industries Ltd. mantêm fluxos de receita estáveis por meio de ciclos de substituição previsíveis de filmes plásticos, enquanto a Atlas Greenhouse aproveita estratégias de compras cooperativas para garantir clientes institucionais a preços com desconto, limitando efetivamente o acesso dos concorrentes a licitações públicas.
Uma camada competitiva secundária envolve sistemas modulares e em contêineres, como os oferecidos pela Freight Farms, que eliminam os desafios de aquisição de terrenos e atraem empreendedores urbanos. Esses disruptores focam em software e telemática, oferecendo aos produtores modelos baseados em assinatura que abrangem nutrientes, genética de sementes e soluções baseadas em algoritmos. À medida que a infraestrutura de dados influencia cada vez mais a variabilidade do rendimento, as vantagens de escala podem favorecer operadores e fornecedores com capacidades analíticas proprietárias, sinalizando uma crescente interseção entre agricultura e tecnologia da informação.
Líderes do Setor de Estufas Comerciais
-
Richel Group SAS (Credit Agricole Entreprises)
-
Certhon Build B.V. (DENSO Corporation)
-
Gibraltar Industries, Inc.
-
KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
-
Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Estufas Comerciais Empresas cobertas neste relatório
- Gibraltar Industries, Inc.
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Richel Group
- KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
- Certhon Build B.V. (DENSO Corporation)
- Priva Holding B.V.
- Dalsem B.V. (COFRA Holding AG)
- Van der Hoeven Horticultural Projects B.V. (Arvesta NV)
- Ridder
- AB Ludvig Svensson (Ludvigson Invest AB)
- Signify N.V.
- Hoogendoorn Growth Management B.V. (Batenburg Techniek N.V.)
- Palram Industries (1990) Ltd.
- Industries Harnois Inc.
- Argus Control Systems Ltd. (Controlled Environments Limited)
Desenvolvimentos industriais recentes em Mercado de Estufas Comerciais
- Outubro de 2025: A Argus Control Systems Ltd. introduziu o Argus Axia, um sistema avançado de controle ambiental desenvolvido para estufas comerciais, fazendas verticais e instalações de pesquisa. O sistema emprega uma Arquitetura de Controle de Borda (ECA) para permitir o gerenciamento autônomo em tempo real.
- Janeiro de 2025: A Costa Farms concluiu a integração da Battlefield Farms, adicionando a área de estufa e a rede logística do produtor da Virgínia à sua plataforma de floricultura. A medida aprofunda a presença de fornecimento doméstico da Costa e amplia seu sortimento premium e ornamental para varejistas de grande porte.
- Novembro de 2024: A Cox Farms superou 700 acres de capacidade de ambiente controlado após adquirir a Greenhill Produce e ativos relacionados, consolidando sua posição como o maior operador de estufas da América do Norte e desbloqueando economias de escala em aquisição de sementes, contratação de energia e distribuição nacional.
- Setembro de 2024: A Netafim Ltd. introduziu o GrowSphere, um sistema operacional nativo em nuvem que integra dados de fluxo hidráulico, análise de sensores e modelos agronômicos em um único painel, permitindo que os produtores automatizem planos de fertirrigação e reduzam o uso de água em até 25% em ensaios piloto.
Mercado de Estufas Comerciais Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo contabiliza a receita gerada por estruturas de vidro ou plástico construídas especificamente para fins comerciais, nas quais temperatura, umidade, luz e fertigação são ativamente reguladas para o cultivo de frutas, vegetais, flores, plantas ornamentais, ervas e outras culturas especiais destinadas à venda a varejistas, compradores do setor de alimentação ou processadores.
Exclusão de escopo: Estufas de hobby residenciais e instalações puramente acadêmicas com área inferior a 200 m² não estão incluídas.
Visão Geral da Segmentação
- Por Tipo de Equipamento
- Sistemas de Aquecimento
- Sistemas de Resfriamento e Ventilação
- Iluminação de Cultivo LED
- Irrigação e Fertirrigação
- Software de Controle e Automação
- Componentes Estruturais (Envidraçamento, Estruturas)
- Por Tipo de Cultura
- Frutas e Vegetais
- Flores e Ornamentais
- Ervas e Microverdes
- Cannabis e Culturas Especiais
- Por Tipo de Estufa
- Estufas de Vidro
- Estufas de Filme Plástico
- Estufas de Policarbonato Rígido
- Por Material
- Painéis de Vidro
- Filmes Plásticos
- Plásticos Rígidos
- Por Tecnologia
- Hidropônico
- Não Hidropônico (Solo/Substrato)
- Integração Híbrida e Vertical
- Por Nível de Automação
- Ventilação Natural de Baixa Tecnologia
- Semiautomático de Média Tecnologia
- Sistemas Inteligentes Totalmente Automáticos de Alta Tecnologia
- Por Usuário Final
- Produtores Comerciais
- Institutos de Pesquisa e Educação
- Centros de Jardinagem de Varejo e Viveiros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Quênia
- Restante da África
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence entrevistaram produtores comerciais nos Países Baixos, México, Canadá e China, integradores de sistemas de aquecimento e ventilação, fabricantes de LED e consultores de horticultura. Essas discussões forneceram insights em tempo real sobre adições de área instalada, frequência de retrofits, preços médios de venda e adesão a subsídios, permitindo o refinamento das premissas identificadas na pesquisa secundária.
Pesquisa Documental
Extraímos dados fundamentais de fontes primárias disponíveis publicamente, como tabelas de uso da terra da FAO, painéis de produção agrícola do Eurostat, rastreadores de preços do USDA ERS, códigos de remessa do UN Comtrade para linhas de HS de culturas protegidas e relatórios da Associação Internacional de Produtores em Estufas. Periódicos especializados do setor e artigos revisados por pares na publicação "Frontiers in Plant Science" esclareceram benchmarks de eficiência tecnológica. Bibliotecas pagas que acessamos — D&B Hoovers para receitas de fornecedores, Questel para atividade de patentes e Volza para tendências de remessas — auxiliaram na quantificação de participações de mercado e taxas de difusão. As fontes aqui mencionadas são ilustrativas; diversos repositórios adicionais foram consultados para fins de corroboração.
Dimensionamento de Mercado e Previsão
Empregamos uma estrutura híbrida de cima para baixo e de baixo para cima. A área de superfície instalada de estufas por país é multiplicada por fatores de rendimento específicos por região e participações na composição de culturas; os volumes de tonelagem resultantes são valorizados com preços médios ponderados na porteira da fazenda. Os totais consolidados de fornecedores de envidraçamento, equipamentos de controle climático e volumes de LED validam e, quando necessário, ajustam os totais. As variáveis que alimentam o modelo incluem adições anuais de área de estufas, índices de preços de eletricidade e gás natural, taxa de penetração de LED, intensidade de subsídios e participação das exportações na produção de culturas protegidas. As previsões até 2031 utilizam regressão multivariada apoiada por consenso de especialistas, enquanto a análise de cenários testa a volatilidade induzida por condições climáticas. As lacunas de dados nos relatórios de fornecedores são preenchidas com anúncios de capacidade e tendências históricas de utilização.
Ciclo de Validação de Dados e Atualização
Os resultados passam por revisão por pares, análise de liderança sênior e verificações automatizadas de variância em relação a séries independentes. Nosso modelo é atualizado anualmente, com reprocessamentos intermediários acionados quando variações de política ou de preços de energia ultrapassam limites predefinidos, garantindo que os clientes recebam a visão mais atualizada.
Por que a Linha de Base de Estufas Comerciais da Mordor Intelligence é Confiável
As estimativas publicadas frequentemente divergem porque as empresas selecionam diferentes cestas de culturas, escopos de infraestrutura e bases de preços.
Os principais fatores que geram lacunas incluem: alguns publicadores combinam receitas de vendas de produtos com receitas de equipamentos, outros omitem o envidraçamento de reposição e muitos congelam os custos de eletricidade nos níveis do ano base. Nossa linha de base reporta valores de 2025 em dólares constantes de 2024, exclui unidades de hobby e normaliza os preços médios de venda nas principais regiões, reduzindo a dupla contagem e o ruído inflacionário.
Comparação de Benchmarks
| Tamanho do Mercado | Fonte anonimizada | Principal fator de lacuna |
|---|---|---|
| 46,3 bilhões de USD | Mordor Intelligence | - |
| 32,8 bilhões de USD | Consultoria global A | Combina estufas com fazendas em contêineres; omite receita de software |
| 38,9 bilhões de USD | Periódico especializado B | Utiliza apenas receita de produtores, excluindo componentes de reposição |
| 41,8 bilhões de USD | Consultoria regional C | Mantém preços constantes; sem indexação de custos de energia |
A comparação demonstra que, ao abranger o universo completo de equipamentos, excluindo a demanda de hobby e atualizando rigorosamente os direcionadores de custos, a Mordor Intelligence oferece uma linha de base transparente e equilibrada que os tomadores de decisão podem rastrear, replicar e testar com confiança.
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de estufas comerciais até 2031?
Tem projeção de atingir USD 86,92 bilhões até 2031.
Qual região está se expandindo mais rapidamente na adoção de estufas comerciais?
Ásia-Pacífico, crescendo a aproximadamente 12,4% de CAGR até 2031, devido a subsídios generosos e programas de segurança alimentar na China, Índia e Japão.
Por que as estufas de vidro estão ganhando força apesar do maior custo de capital?
O vidro de baixo teor de ferro com duplo envidraçamento melhora a transmissão de luz e reduz as contas de aquecimento em até 40%, produzindo economias de longo prazo que compensam a despesa inicial.
Como a tecnologia hidropônica beneficia as operações de estufa?
Reduz o uso de água em 90% e aumenta o rendimento de 20 a 30% para culturas trepadeiras, tornando-a ideal para regiões com escassez de água ou alto custo de terreno.
Qual foi o impacto do reagendamento da cannabis nos Estados Unidos na demanda por estufas?
A política reduziu os encargos fiscais e abriu o comércio interestadual, impulsionando investimentos em instalações de vidro de alta tecnologia de grau farmacêutico.