
Tamanho e Participação do Mercado de Fogões Comerciais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.93 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.27 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Fogões Comerciais por Mordor Intelligence
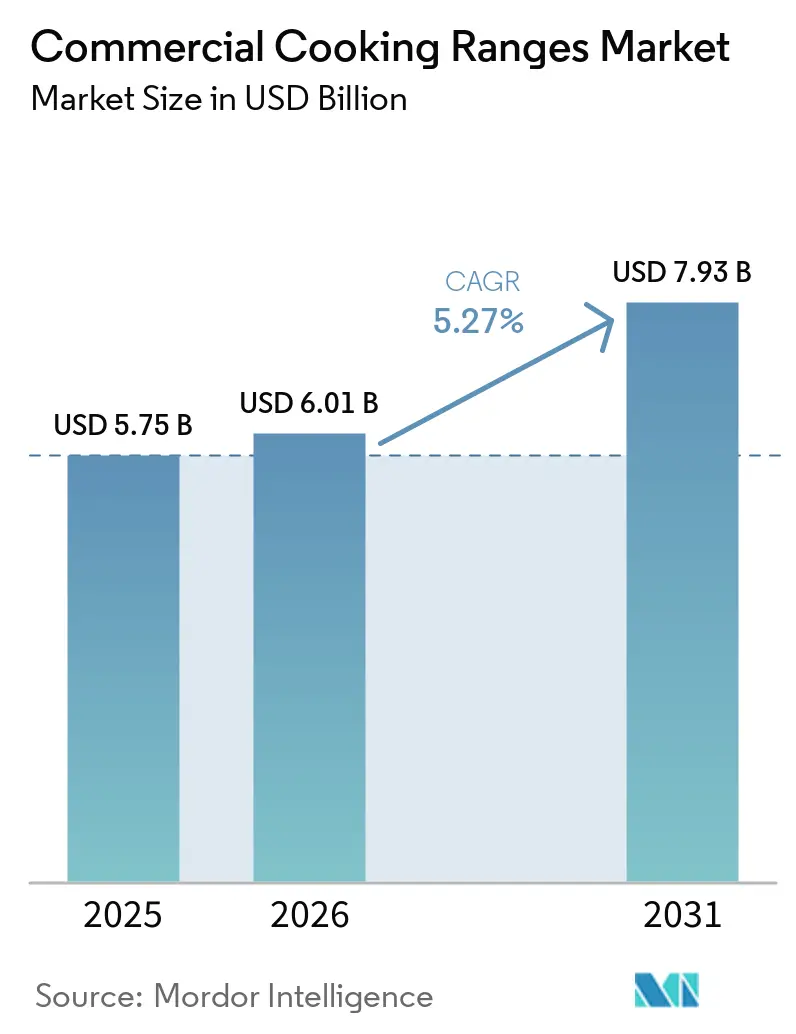
O tamanho do Mercado de Fogões Comerciais está projetado em 5,75 bilhões de USD em 2025, 6,01 bilhões de USD em 2026, e deve atingir 7,93 bilhões de USD até 2031, crescendo a um CAGR de 5,7% de 2026 a 2031. A perspectiva reflete o investimento contínuo em capacidade de serviços de alimentação, modernização de cozinhas comerciais e substituição de equipamentos. A abertura de novos restaurantes sustenta a demanda, pois cada estabelecimento necessita de uma linha de cocção completa e em conformidade. Os operadores também estão revisando o consumo de energia, a consistência do fluxo de trabalho e o espaço disponível ao selecionar equipamentos. Essas prioridades estão encurtando as decisões de substituição em algumas cozinhas comerciais e aumentando o interesse em equipamentos elétricos, de indução e modulares. O mercado de fogões comerciais, portanto, oferece aos fornecedores oportunidades para combinar o design do produto com suporte de instalação, cobertura de serviços e aquisição mais simplificada.
Principais Conclusões do Relatório
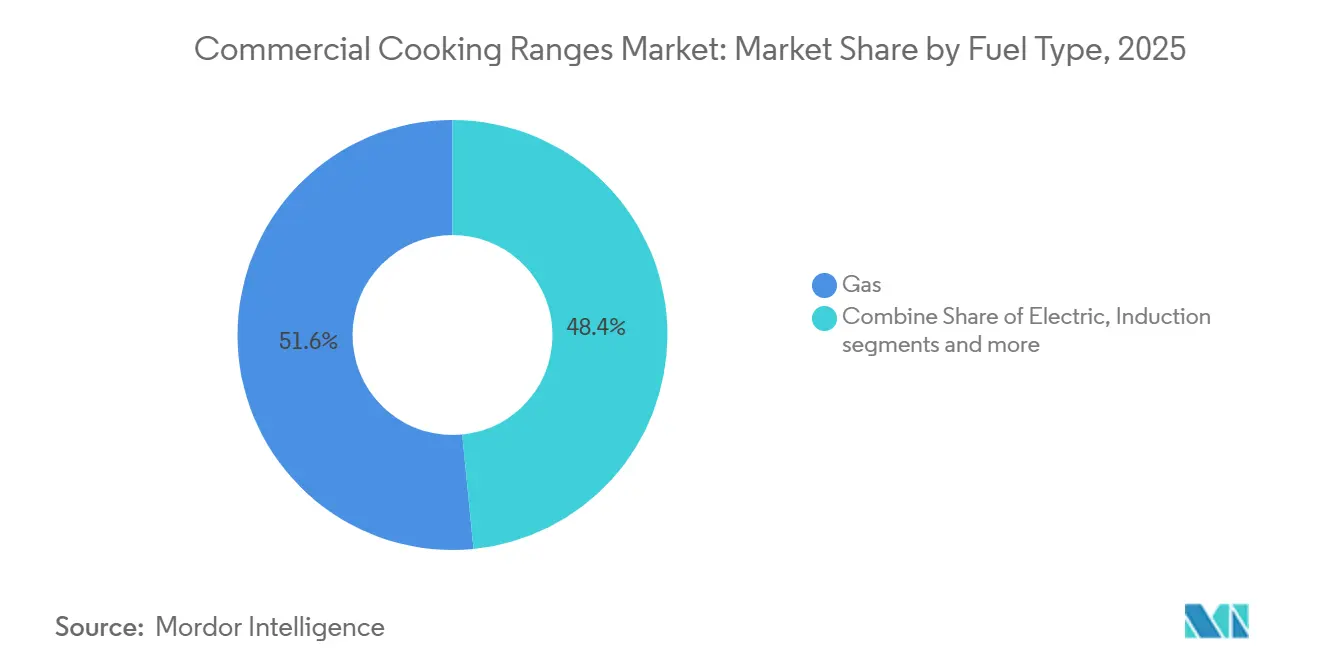
- Por tipo de combustível, os fogões a gás detinham 51,56% da participação do mercado de fogões comerciais em 2025, enquanto a indução tem previsão de CAGR de 8,39% até 2031.
- Por instalação e configuração do produto, os fogões independentes e de piso representaram 59,25% da participação de receita em 2025, enquanto os fogões de bancada têm projeção de expansão a um CAGR de 6,84% até 2031.
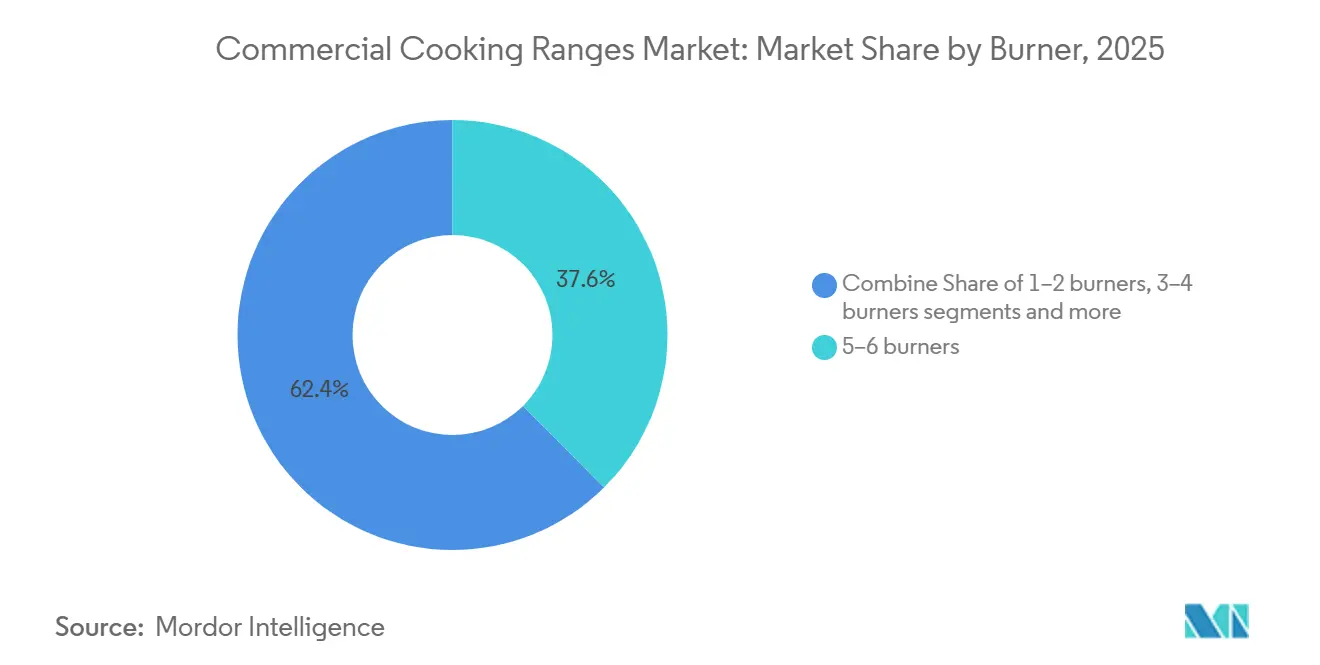
- Por configuração de queimadores e zonas de cocção, as unidades de 5-6 queimadores detinham 37,56% da participação do mercado de fogões comerciais em 2025, enquanto as unidades de 1-2 queimadores têm previsão de CAGR de 7,03% até 2031.
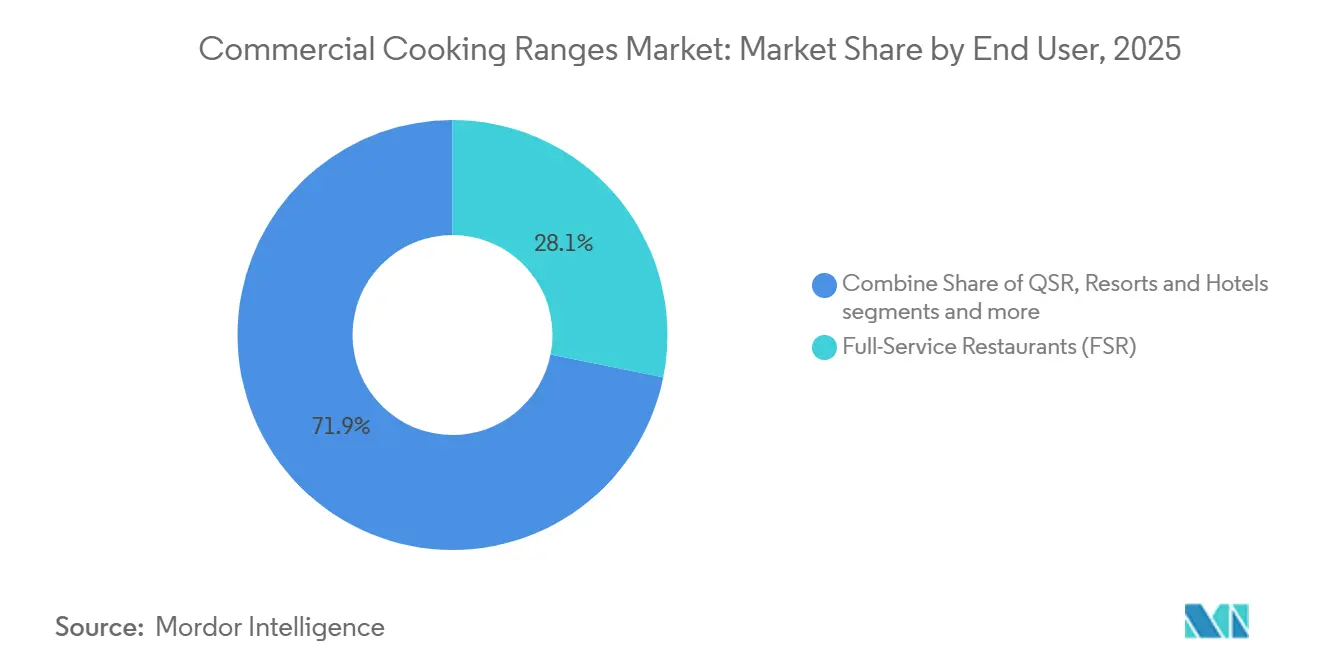
- Por usuário final, os restaurantes de serviço completo detinham 28,14% da participação do mercado de fogões comerciais em 2025, enquanto as cozinhas em nuvem e fantasma têm projeção de CAGR de 9,72% até 2031.
- Por canal de distribuição, os distribuidores de equipamentos para cozinhas comerciais detinham 41,15% da participação de receita em 2025, enquanto o canal online tem previsão de crescimento a um CAGR de 10,41% até 2031.
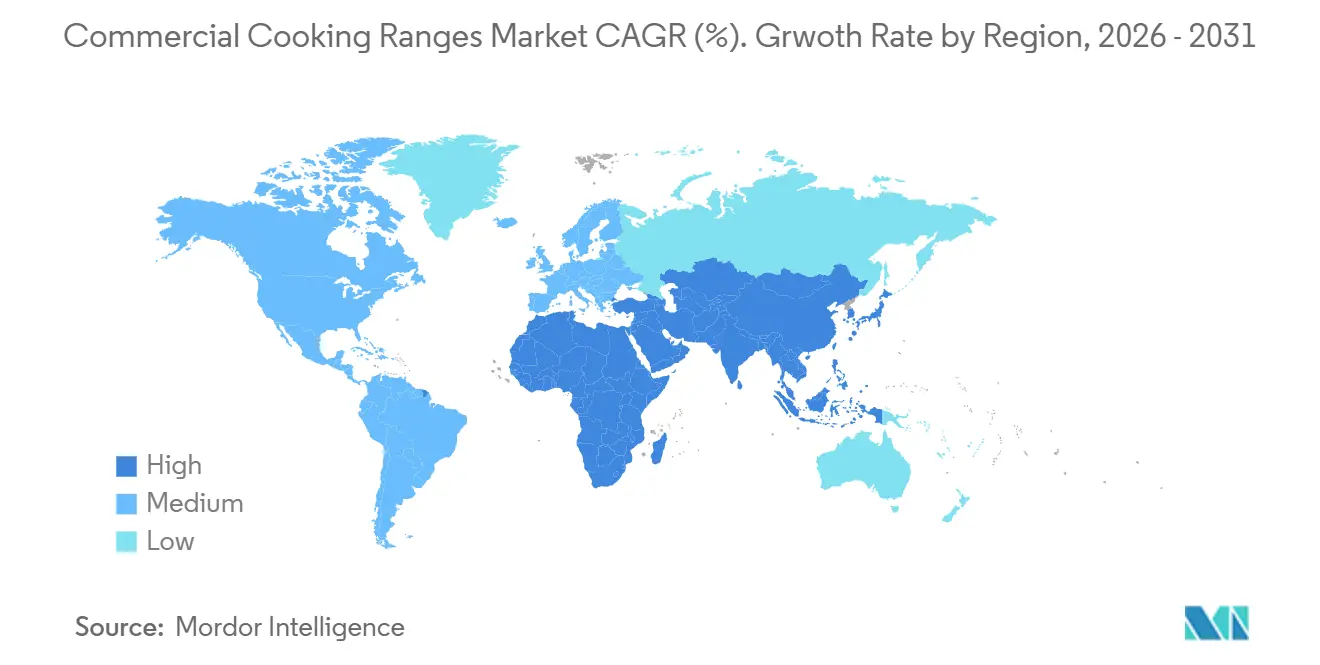
- Por geografia, a América do Norte detinha 33,15% da participação do mercado de fogões comerciais em 2025, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 7,11% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das Redes de Serviços de Alimentação QSR e de Serviço Completo | 1.40% | Global, com concentração na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Modernização de Cozinhas Comerciais e Demanda por Substituição | 1.10% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Cozinhas em Nuvem e Formatos com Foco em Entrega que Exigem Linhas de Cocção Compactas | 0.90% | Ásia-Pacífico, América do Norte, MEA | Curto prazo (≤ 2 anos) |
| Eletrificação e Demanda por Cocção Energeticamente Eficiente | 0.80% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Escassez de Mão de Obra Aumentando a Demanda por Cocção Programável e Consistente | 0.60% | América do Norte, núcleo da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Configurações de Fogões Modulares para Cozinhas com Espaço Limitado e Múltiplos Cardápios | 0.50% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Redes de Serviços de Alimentação QSR e de Serviço Completo
A expansão das redes de restaurantes continua a criar demanda por novos equipamentos de cocção. As redes QSR e os operadores de serviço completo precisam de linhas de cocção completas ao abrir novos estabelecimentos. Essa demanda é sustentada por acordos de franquia e compromissos imobiliários, que podem permanecer vigentes durante desacelerações econômicas moderadas. Os padrões de marca consideram cada vez mais o desempenho energético ao lado da escolha de combustível quando os operadores aprovam equipamentos. Isso pode apoiar a substituição de fogões a gás mais antigos por alternativas elétricas ou de indução certificadas. Em 2025, a Welbilt, empresa do grupo Ali Group, inaugurou um Centro de Experiência de mais de 130.000 pés quadrados em Coppell, Texas, para treinar operadores e distribuidores sobre as configurações atuais de linhas de cocção.
Cozinhas em Nuvem e Formatos com Foco em Entrega que Exigem Linhas de Cocção Compactas
As cozinhas com foco em entrega estão mudando os requisitos de equipamentos para a preparação comercial de alimentos. Essas instalações precisam de alta produção em espaço de piso limitado e ciclos de aquecimento rápidos para múltiplos cardápios. Unidades de indução de bancada e módulos compactos podem atender a essas necessidades de forma mais direta do que grandes fogões a gás independentes. O mercado de fogões comerciais se beneficia quando os operadores equipam espaços de produção menores com equipamentos que podem ser reposicionados ou substituídos rapidamente. Os formatos compactos também se adequam a fluxos de trabalho de cardápio limitado que não necessitam de uma linha de cocção completa de restaurante. Essa ligação entre operações focadas em entrega e formatos de equipamentos menores sustenta a demanda por linhas de produtos práticas e padronizadas. Os operadores nesses ambientes podem precisar de equipamentos que se adaptem a uma combinação variável de marcas e itens de cardápio. Um fogão compacto pode apoiar uma tarefa de preparação específica sem comprometer o escasso espaço de piso com um conjunto completo. O modelo também aumenta o valor de equipamentos que podem ser adquiridos, instalados e colocados em operação com interrupção mínima. Esses requisitos favorecem especificações claras de produto e cumprimento confiável. Eles também reforçam a conexão entre equipamentos compactos e compras online.
Eletrificação e Demanda por Cocção Energeticamente Eficiente
A transição do gás para a cocção elétrica é cada vez mais influenciada pelos custos operacionais e não apenas pelas políticas de sustentabilidade. Cargas elétricas gerenciadas podem ser mais atraentes do que custos variáveis de gás em determinados mercados. A Electrolux Professional introduziu seu fogão modular de indução e-XP 900 Free-zone no final de 2025, com eficiência energética declarada acima de 90% e perda de calor superficial limitada[1]Electrolux Professional, "e-XP 900 Free-Zone Induction," Electrolux Professional, electroluxprofessional.com. A menor perda de calor pode reduzir a carga de resfriamento em cozinhas comerciais. Equipamentos que atendem aos requisitos de certificação e listagem relevantes também podem oferecer aos compradores expectativas mais claras de desempenho e conformidade. Esses fatores sustentam o papel da indução no mercado de fogões comerciais, mesmo quando a capacidade elétrica da cozinha permanece uma restrição. A decisão de compra continua dependente do sistema elétrico existente da cozinha e dos custos de quaisquer atualizações necessárias. Os operadores também devem considerar a compatibilidade de utensílios e as preferências operacionais da equipe de cozinha. Essas questões práticas podem retardar uma mudança no tipo de combustível, especialmente para empresas menores. Mesmo assim, a eficiência energética e a saída de calor controlável continuam sendo razões claras para os compradores considerarem a indução. A demanda resultante é mais forte onde as condições de instalação são gerenciáveis.
Escassez de Mão de Obra Aumentando a Demanda por Cocção Programável e Consistente
A escassez de mão de obra aumentou o valor de equipamentos que suportam cocção consistente e operação mais simples. Fogões de indução programáveis podem armazenar configurações de temperatura e reduzir alguns requisitos de treinamento de cozinheiros de linha. Isso é útil para operadores com alta rotatividade de pessoal ou acesso limitado a trabalhadores de cozinha experientes. Os recipientes do Prêmio de Inovação em Cozinha de 2026 incluíram o Pro Series Electric Wafer Plate Range da Imperial MFG, que usa elementos selados e atinge 650°F durante a inicialização e recuperação[2]Middleby Corporation, "Three Middleby Brands Chosen as 2026 Kitchen Innovation Award Recipients," Middleby Corporation, middleby.com. O mercado de fogões comerciais está, consequentemente, atribuindo maior valor a controles, repetibilidade e equipamentos que reduzem as necessidades de manutenção de rotina.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Ônus de Retrofit Elétrico | -0.80% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Requisitos de Instalação, Manutenção e Serviço Especializado | -0.50% | Global, acentuado em mercados emergentes | Longo prazo (≥ 4 anos) |
| Compensações de Desempenho e Compatibilidade de Cardápio entre Gás e Elétrico | -0.30% | América do Norte, MEA | Médio prazo (2-4 anos) |
| Gargalos de Capacidade Elétrica em Cozinhas Urbanas Densas | -0.30% | Núcleo da Ásia-Pacífico, centros urbanos da América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Ônus de Retrofit Elétrico
Os custos iniciais continuam sendo uma barreira material para operadores independentes e compradores institucionais em mercados emergentes. A transição do gás para a indução pode exigir atualizações do painel elétrico, circuitos dedicados e alterações na ventilação. Esses requisitos podem adicionar custos iguais ou superiores ao preço de compra do equipamento. O ônus pode atrasar a adoção mesmo onde a economia do ciclo de vida favorece os equipamentos elétricos. Modelos de locação e equipamento como serviço podem reduzir o requisito imediato de capital para os operadores. Seu uso permanece mais estabelecido na América do Norte e no Norte da Europa do que em muitas outras regiões do mercado de fogões comerciais.
Requisitos de Instalação, Manutenção e Serviço Especializado
Fogões a gás de alta potência e unidades de indução de precisão necessitam de técnicos treinados para instalação, calibração e manutenção. Essa necessidade torna-se mais importante à medida que os designs de produtos incorporam controles digitais e recursos conectados. Redes de serviço escassas podem deixar os operadores enfrentando longos períodos de inatividade após falhas de equipamentos. Esse risco favorece fornecedores estabelecidos com maior cobertura de revendedores e serviços. Também pode reduzir o retorno prático de equipamentos avançados para compradores em mercados com suporte técnico limitado. O mercado de fogões comerciais deve, portanto, abordar a capacidade de serviço juntamente com a inovação em equipamentos. Os compradores precisam de confiança de que um técnico pode instalar e manter o equipamento durante toda a sua vida útil. Essa confiança pode ser decisiva quando as cozinhas não podem tolerar tempo de inatividade inesperado. Fornecedores com relacionamentos locais com revendedores têm vantagem em atender a esse requisito. O design do produto e a disponibilidade de equipes de serviço treinadas estão, portanto, vinculados na decisão do comprador. Isso é particularmente relevante para equipamentos conectados e programáveis que requerem suporte mais especializado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Combustível:
O Gás Mantém a Maior Base Enquanto a Indução Ganha ImpulsoOs fogões a gás detinham 51,56% da participação do mercado de fogões comerciais em 2025. Sua base instalada abrange redes QSR, restaurantes de serviço completo e refeitórios institucionais. A infraestrutura de gás existente reduz a razão imediata para muitos operadores mudarem. As unidades a gás também continuam a se adequar aos fluxos de trabalho familiares de cozinha e às práticas estabelecidas da equipe. Isso preserva a demanda em uma ampla gama de ambientes de serviços de alimentação comerciais. Muitos operadores também continuam a valorizar os controles familiares, as rotinas de manutenção e a compatibilidade de utensílios associados aos equipamentos a gás. O gás continua sendo uma escolha prática onde as conexões de utilidade já existem e os cardápios dependem de controle de calor rápido e visível. Esses fatores mantêm a base instalada relevante mesmo quando os compradores avaliam alternativas elétricas. As compras de substituição frequentemente seguem as especificações e conexões de utilidade já existentes em uma cozinha. Os operadores podem evitar custos adicionais de renovação quando mantêm um tipo de combustível familiar. Os equipamentos a gás também permanecem relevantes onde as equipes de cozinha preferem seu controle direto e os processos de cardápio existentes. Isso retarda qualquer mudança imediata no mix geral de combustíveis.
Os fogões elétricos ocupam um papel secundário estável em cozinhas institucionais onde o acesso ao gás é limitado. Os fogões de combustível duplo atendem a um grupo mais restrito de operadores de alta gastronomia que valorizam a responsividade da chama aberta e a consistência do forno. A indução é o tipo de combustível de crescimento mais rápido, com previsão de CAGR de 8,39% para 2026-2031. O tamanho do mercado de fogões comerciais para indução é sustentado pela demanda por precisão de calor, programabilidade e superfícies de cocção mais seguras. O e-XP 900 Free-zone Induction da Electrolux Professional tem controles de zona independentes e eficiência declarada acima de 90%, ilustrando o foco no uso modular de cozinha com múltiplos cardápios. Preços unitários mais altos podem sustentar a receita de indução mesmo enquanto o gás mantém maiores volumes unitários durante o período de previsão. A categoria é particularmente adequada para compradores que buscam mais controle sobre as zonas de cocção em cozinhas compactas. Seu menor calor superficial também pode apoiar condições operacionais mais seguras para a equipe. Esses benefícios são importantes em catering de saúde e instalações focadas em entrega onde a produção consistente é importante.


Por Instalação/Configuração do Produto:
Unidades Independentes Lideram Enquanto a Demanda por Bancada CresceOs fogões independentes e de piso representaram 59,25% da participação de receita em 2025. Eles suportam cozinhas de alto volume que precisam de vários queimadores e um forno em uma única área. Essa flexibilidade os torna uma escolha comum para restaurantes estabelecidos e instalações institucionais. Seu formato também se adequa a operadores que constroem linhas de cozinha convencionais em torno de conexões de utilidade permanentes. Essas aplicações mantêm os equipamentos independentes no centro dos volumes de aquisição atuais. Uma única unidade independente pode simplificar o planejamento da cozinha quando um operador precisa de queimadores e um forno em uma única compra. O formato também suporta decisões de substituição padrão em restaurantes estabelecidos. Os compradores frequentemente selecionam essas unidades quando seu layout, ventilação e infraestrutura de utilidade já estão configurados para equipamentos convencionais. Essa familiaridade ajuda a sustentar a demanda no mercado de fogões comerciais.
As unidades embutidas e integradas atendem a um segmento premium menor onde a integração de linha personalizada justifica o custo adicional de instalação. Os sistemas modulares e montados em linha são usados em cozinhas institucionais maiores que requerem linhas de cocção flexíveis e de alto rendimento. Os fogões de bancada têm previsão de crescimento a um CAGR de 6,84% de 2026 a 2031. Cozinhas em nuvem, quiosques de alimentação e formatos fast-casual sustentam essa demanda porque frequentemente operam em espaços menores. O Southbend P36N-ISI oferece 4 placas de vitrocerâmica Ceran de 3.500W em formato de bancada ou modular de 36 polegadas, mostrando como os fornecedores estabelecidos estão abordando layouts compactos. Uma participação maior de unidades menores pode exercer pressão moderada sobre os valores médios de transação à medida que os volumes de equipamentos aumentam. Os produtos de bancada podem ser mais fáceis de integrar em espaços de preparação de alimentos temporários, reutilizados ou flexíveis.
Por Configuração de Queimadores/Zonas de Cocção:
Unidades de 5-6 Queimadores Lideram Enquanto Unidades Compactas se ExpandemA configuração de 5-6 queimadores detinha 37,56% da participação de receita em 2025. É uma escolha padrão para linhas de cocção de restaurantes de serviço completo com estações separadas para molhos, salteados e preparação de proteínas. Esse arranjo ajuda as cozinhas a gerenciar múltiplas tarefas de cocção durante o pico de serviço. Sua capacidade se adequa a restaurantes que precisam de mais do que uma unidade compacta, mas não requerem um grande conjunto institucional. A configuração, portanto, permanece central para a demanda de volume em formatos de restaurante convencionais. Ela fornece capacidade de cocção simultânea suficiente para um cardápio amplo sem a área de um equipamento institucional maior. Esse equilíbrio é importante para restaurantes que gerenciam períodos de pico variáveis. Os operadores podem atribuir tarefas de cocção distintas a queimadores separados e evitar congestionamentos durante o serviço. A configuração também se alinha ao layout de muitas cozinhas de restaurantes de serviço completo estabelecidas. Esses fatores preservam seu papel no mercado de fogões comerciais.
As configurações de 7-8 e 9+ queimadores atendem a cozinhas de produção central, operações de banquetes em hotéis, catering em estádios e outras instalações de alta produção. A categoria de 3-4 queimadores abrange muitos restaurantes pequenos e médios, cozinhas de serviço de quarto e operações de catering. A categoria de 1-2 queimadores tem previsão de crescimento a um CAGR de 7,03% de 2026 a 2031. Unidades de indução de zona única e dupla se adequam à produção de cardápio limitado e usam menos carga elétrica por unidade do que conjuntos a gás de múltiplos queimadores. Isso cria uma oportunidade de alto volume para fornecedores que podem oferecer equipamentos de indução compactos a preços competitivos. A categoria é particularmente relevante para cozinhas focadas em entrega e pequenos estabelecimentos de serviços de alimentação urbanos. Unidades compactas permitem que um operador ajuste a capacidade a um cardápio restrito e adicione estações gradualmente.
Por Usuário Final:
Restaurantes de Serviço Completo Lideram Enquanto Cozinhas em Nuvem Crescem Mais RápidoOs restaurantes de serviço completo representaram 28,14% da participação de receita em 2025. Esses restaurantes requerem grandes fogões independentes, alta capacidade de BTU a gás e conjuntos completos de fornos. O valor de cada linha de cocção instalada sustenta sua liderança contínua na receita de aquisição. Os operadores QSR formam o próximo grande grupo de usuários e tipicamente selecionam equipamentos padronizados para produção de alto ciclo e cardápio limitado. Refeitórios institucionais, resorts, hotéis, hospitais, instalações de saúde, restauração ferroviária e serviços de catering adicionam uma camada estável de demanda por meio de ciclos de substituição planejados. Esses compradores frequentemente precisam de equipamentos duráveis que atendam aos requisitos operacionais e de aquisição estabelecidos. Suas compras podem ser menos dependentes de um único conceito de restaurante ou mudança de cardápio local. A gama de usuários finais confere ao mercado de fogões comerciais uma base de demanda ampla. Também cria a necessidade de os fornecedores suportarem diferentes capacidades, combustíveis e requisitos de instalação.
As cozinhas em nuvem e fantasma têm previsão de crescimento a um CAGR de 9,72% de 2026 a 2031. Suas decisões de aquisição priorizam flexibilidade para múltiplas marcas, trocas rápidas de equipamentos e modelos de financiamento que preservam o capital de giro. Isso difere da expansão de restaurantes de serviço completo, que geralmente depende de uma linha de cozinha fixa e um cardápio mais amplo. O tamanho do mercado de fogões comerciais para esse grupo de usuários finais está vinculado à demanda por equipamentos compactos, eficientes e compatíveis com automação. Fornecedores sem produtos projetados para esse formato podem perder a área de demanda de crescimento mais rápido para concorrentes especializados ou da Ásia-Pacífico. O segmento também reforça a demanda por aquisição online e equipamentos de indução compactos. As operações exclusivamente de entrega frequentemente precisam equilibrar o rendimento com espaço limitado e carga elétrica disponível.
Por Canal de Distribuição:
Distribuidores Lideram Enquanto as Compras Online se ExpandemOs distribuidores de equipamentos para cozinhas comerciais detinham 41,15% da participação de receita em 2025. Seu papel inclui engenharia de aplicação, coordenação de instalação e serviço pós-venda. Esses serviços são difíceis de reproduzir por outros canais para equipamentos complexos. As vendas diretas entre empresas atendem a grandes redes e compradores institucionais que precisam de especificações em conformidade e gestão de contas dedicada. As lojas especializadas continuam importantes para operadores independentes que desejam assessoria localizada e seleção de produtos presencial. Seu papel é útil quando os compradores estão comparando características de equipamentos, necessidades de instalação e suporte de serviço disponível. Os distribuidores continuam especialmente importantes para produtos que requerem avaliação do local e instalação coordenada. Isso preserva sua vantagem para fogões a gás maiores e linhas de cocção complexas, onde o planejamento do local, a instalação e o serviço futuro estão intimamente conectados. O mix de canais reflete o fato de que as compras de equipamentos comerciais variam de unidades compactas padronizadas a instalações altamente especificadas.
O canal online tem previsão de crescimento a um CAGR de 10,41% de 2026 a 2031. Os operadores de cozinhas em nuvem e grupos independentes menores valorizam preços transparentes e cumprimento rápido. O canal é mais adequado para unidades de indução de bancada e fogões elétricos compactos do que para produtos independentes de alto BTU. Os fogões a gás complexos geralmente ainda requerem coordenação de instalação, ventilação e suporte de conexão. Os fornecedores podem melhorar as vendas digitais com fichas de especificações precisas, orientação de compatibilidade e cumprimento confiável. Essas capacidades podem conectar linhas de produtos compactos com usuários finais focados em entrega de forma mais eficiente. As compras online não eliminam a necessidade de distribuidores onde a instalação e a manutenção são complexas.
Análise Geográfica
Mercado de Fogões Comerciais da América do Norte
A América do Norte deteve 33,15% da participação na receita em 2025. Os Estados Unidos concentram um grande número de sedes de redes de alimentação rápida (QSR), operadores de serviços de alimentação por contrato e restaurantes de serviço completo. Esses compradores sustentam a substituição regular de equipamentos e a aquisição para novas unidades. O Canadá agrega demanda por meio da modernização de cozinhas comerciais em instalações institucionais e de saúde. O México oferece potencial adicional à medida que redes internacionais de alimentação rápida e grupos hoteleiros domésticos expandem sua infraestrutura de cozinha. A região combina sistemas de aquisição maduros com demanda contínua por novos formatos de cocção. Grandes redes podem viabilizar compras padronizadas de equipamentos, enquanto operadores independentes podem necessitar de maior suporte local de serviços. A modernização de cozinhas representa mais um motivo para que os compradores revisem o consumo de energia e a eficiência operacional. Essas condições contribuem para que a América do Norte mantenha uma posição de destaque no mercado de fogões comerciais.
Mercado de Fogões Comerciais dos Estados Unidos e da Ásia-Pacífico
A Welbilt inaugurou seu Centro de Experiência de mais de 130.000 pés quadrados em Coppell, Texas, em 2025, onde operadores, revendedores e distribuidores podem conhecer equipamentos de cocção comercial e programas de treinamento[3]"Welbilt Announces New State-of-the-Art Experience Center in Coppell, Texas," Ali Group, aligroup.com. A instalação reflete uma base de compradores que está considerando a automação de cozinhas inteligentes e tecnologias de cocção energeticamente eficientes. A Ásia-Pacífico tem previsão de crescimento a um CAGR de 7,11% entre 2026 e 2031. A China está migrando de compras de fogões a gás orientadas por volume para formatos modulares e de indução de maior especificação, à medida que cresce a atenção às normas de eficiência energética em cozinhas comerciais. A Índia é impulsionada pela expansão do setor de alimentação fora do lar organizado e pelo interesse dos operadores em gerenciar os custos com GLP. Japão e Coreia do Sul permanecem mercados premium para sistemas de cocção profissional compactos e de alta precisão. Em toda a Ásia-Pacífico, os padrões de demanda variam conforme a infraestrutura local, os formatos de restaurantes e a sensibilidade a preços. Isso exige que os fornecedores adaptem seus portfólios de produtos, em vez de depender de uma oferta padronizada única. Cozinhas urbanas menores podem favorecer formatos compactos, enquanto o desenvolvimento hoteleiro pode sustentar a aquisição de equipamentos de maior porte. O crescimento da região está, portanto, distribuído entre diversas aplicações de serviços de alimentação. O CAGR previsto de 7,11% reflete o efeito combinado dessas variadas condições de demanda.
Mercado de Fogões Comerciais da ASEAN, EMEA e América do Sul
Os mercados do Sudeste Asiático, incluindo Singapura, Vietnã e Indonésia, combinam construção hoteleira com aquisições sensíveis a custos. Essa combinação sustenta o uso contínuo de equipamentos a gás autônomos de nível intermediário e unidades de indução modulares. A Europa apresenta uma adoção de indução comercial mais avançada do que a América do Norte, em razão de uma infraestrutura elétrica mais robusta e de um design de linha de cocço modular já consolidado. A Electrolux Professional confirmou investimentos em sua plataforma de cocção modular e-XP e no sistema de indução de zona livre Thermaline em seu Dia do Investidor de 2025[4]Electrolux Professional, "e-XP 900 Free-Zone Induction," Electrolux Professional, electroluxprofessional.com. A América do Sul e o Oriente Médio e África são partes menores, porém em crescimento, do mercado de fogões comerciais, impulsionadas por investimentos em hotelaria, projetos de turismo e expansão de redes de alimentação rápida. No Oriente Médio e África, novos projetos hoteleiros e de turismo podem gerar demanda por equipamentos além dos ciclos rotineiros de substituição. O crescimento das redes de alimentação rápida na Nigéria e na África do Sul representa uma fonte adicional de demanda por equipamentos de serviços de alimentação. A sensibilidade a custos e a disponibilidade de serviços locais continuam sendo fatores relevantes nas decisões de aquisição. Fornecedores capazes de equilibrar o valor do produto com o suporte de serviços estão mais bem posicionados para atender a esses mercados em desenvolvimento.

Cenário Competitivo
O mercado de fogões comerciais é moderadamente fragmentado no nível de marca e mais concentrado no nível de empresa controladora. Illinois Tool Works, por meio da Vulcan, Ali Group, por meio da Garland e Welbilt, Middleby Corporation, por meio da Southbend, Imperial e Jade Range, e Electrolux Professional têm portfólios amplos e cobertura de serviços estabelecida. Sua escala suporta disponibilidade de produtos, relacionamentos com distribuidores e suporte pós-venda. Isso torna difícil para novos entrantes replicar sua posição rapidamente. O reconhecimento de marca, os relacionamentos estabelecidos com revendedores e a cobertura de serviço técnico podem influenciar a decisão de um comprador tanto quanto uma característica do produto. Grupos maiores também podem suportar clientes em várias categorias de equipamentos. Essa amplitude os ajuda a reter contas quando os operadores atualizam as linhas de cocção existentes. Isso confere ao mercado de fogões comerciais uma estrutura competitiva na qual as empresas controladoras têm influência significativa. Seus portfólios cobrem equipamentos a gás, elétricos e de indução, permitindo-lhes reter clientes quando os requisitos da cozinha mudam.
Os fornecedores estabelecidos estão usando o desenvolvimento de produtos e o investimento em portfólio para responder às necessidades de cocção em mudança. A Electrolux Professional lançou o fogão de indução e-XP 900 Free-zone em 2025 com 4 zonas de cocção independentes, 30 níveis de potência e uma faixa de temperatura declarada de 30°C a 190°C. O produto é destinado a cozinhas comerciais de médio e grande porte que precisam de cocção por indução flexível dentro de uma linha modular. O Centro de Experiência Welbilt do Ali Group também fornece um ambiente direto para demonstrações de produtos e treinamento. Esses movimentos mostram como os principais fornecedores estão alinhando seus portfólios com as necessidades de gestão de energia, produção consistente e fluxos de trabalho mais eficientes. A abordagem de produto também oferece aos compradores opções em tipos de combustível e formatos de cocção. O investimento dos fornecedores em treinamento e demonstrações pode ajudar os operadores a avaliar tecnologias mais complexas antes de realizar uma compra. Isso é particularmente importante quando uma cozinha está considerando uma mudança de equipamentos a gás para indução.
Oportunidades abertas permanecem em fogões de indução compactos para cozinhas em nuvem e fantasma e em equipamentos conectados que suportam monitoramento, planejamento de manutenção e revisão de desempenho. Fornecedores menores da Ásia-Pacífico estão exercendo pressão sobre os preços de mercado médio para produtos elétricos de bancada e de indução básica. Essa pressão é mais visível em mercados emergentes onde os compradores atribuem menos peso à cobertura extensiva de serviço pós-venda. Os requisitos de conformidade da NSF e da UL continuam sendo barreiras para fornecedores que visam a aquisição institucional nos Estados Unidos e no Canadá. A posição competitiva dos grupos maiores é fortalecida por suas redes de serviços e pela capacidade de oferecer vários tipos de combustível. O rascunho disponível não fornece uma participação de mercado combinada para as principais empresas, portanto, uma classificação de concentração não pode ser derivada dos limites de participação de mercado declarados sem introduzir novos dados. A concorrência é mais intensa onde os fornecedores podem combinar equipamentos relevantes, conhecimento do produto, suporte de instalação e manutenção responsiva. Novos entrantes podem encontrar espaço em formatos elétricos e de induão compactos, mas ainda devem atender às necessidades de conformidade e serviço. O mercado de fogões comerciais, portanto, combina as vantagens de escala dos grupos controladores estabelecidos com oportunidades especializadas em formatos de produtos mais recentes.
Líderes do Setor de Fogões Comerciais
-
The Middleby Corporation
-
Illinois Tool Works Inc.
-
Ali Group S.r.l.
-
Electrolux Professional AB
-
RATIONAL AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fogões Comerciais
- The Middleby Corporation
- Illinois Tool Works Inc.
- Ali Group S.r.l.
- Electrolux Professional AB
- RATIONAL AG
- Alto-Shaam, Inc.
- Henny Penny Corporation
- Garland Group
- Vulcan
- Southbend
- Blodgett Corporation
- MKN Maschinenfabrik Kurt Neubauer GmbH & Co. KG
- Blue Seal Limited
- Falcon Foodservice Equipment
- Moffat Group Pty Ltd
- American Range Corporation
- Montague Company
- Imperial Commercial Cooking Equipment
- The Vollrath Company, LLC
- Hatco Corporation

Recent Industry Developments in Mercado de Fogões Comerciais
- Julho de 2026: A Atoms, empresa controladora construída em torno do negócio CloudKitchens de Travis Kalanick, captou 1,7 bilhões de USD em uma rodada liderada pela Andreessen Horowitz, com participação da Uber, Bain Capital, Fifth Wall e outros.
- Julho de 2026: A Stovekraft Limited (Índia) lançou o cooktop de indução de uso intensivo Pigeon ENDURO de 3.500W e o cooktop comercial infravermelho Pigeon EGNITE, voltados para pequenos restaurantes, cozinhas institucionais e serviços de catering.
- Novembro de 2025: O Grupo Electrolux Professional anunciou um acordo para adquirir os ativos da Royal Range, uma empresa americana de cocção comercial com uma fábrica em Eastvale, Califórnia, aproximadamente 40 funcionários e vendas esperadas para 2025 de aproximadamente SEK 100 milhões.
- Novembro de 2025: A Electrolux Professional lançou o fogão modular de indução e-XP 900 Free-zone, com 4 zonas de cocção independentes, eficiência energética acima de 90%, superfície de vitrocerâmica compatível com todos os tamanhos de utensílios e precisão de temperatura de 30°C a 190°C em 30 níveis de potência.


Escopo do Relatório Global do Mercado de Fogões Comerciais
| Gás |
| Elétrico |
| Indução |
| Combustível Duplo |
| 1-2 queimadores |
| 3-4 queimadores |
| 5-6 queimadores |
| 7-8 queimadores |
| 9+ queimadores |
| Fogões Independentes/de Piso |
| Fogões de Bancada |
| Fogões Embutidos/Integrados |
| Fogões Modulares/Montados em Linha |
| Restaurantes de Serviço Rápido (QSR) |
| Restaurantes de Serviço Completo (FSR) |
| Cozinhas em Nuvem/Fantasma |
| Refeitórios Institucionais |
| Resorts e Hotéis |
| Hospitais e Saúde |
| Restauração Ferroviária |
| Serviços de Catering |
| Outros Usuários Finais |
| Vendas Diretas/B2B |
| Distribuidores de Equipamentos para Cozinhas Comerciais |
| Lojas Especializadas |
| Online |
| Outros Canais de Distribuição |
| América do Norte | Canadá |
| Estados Unidos | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Combustível | Gás | |
| Elétrico | ||
| Indução | ||
| Combustível Duplo | ||
| Por Configuração de Queimadores/Zonas de Cocção | 1-2 queimadores | |
| 3-4 queimadores | ||
| 5-6 queimadores | ||
| 7-8 queimadores | ||
| 9+ queimadores | ||
| Por Instalação/Configuração do Produto | Fogões Independentes/de Piso | |
| Fogões de Bancada | ||
| Fogões Embutidos/Integrados | ||
| Fogões Modulares/Montados em Linha | ||
| Por Usuário Final | Restaurantes de Serviço Rápido (QSR) | |
| Restaurantes de Serviço Completo (FSR) | ||
| Cozinhas em Nuvem/Fantasma | ||
| Refeitórios Institucionais | ||
| Resorts e Hotéis | ||
| Hospitais e Saúde | ||
| Restauração Ferroviária | ||
| Serviços de Catering | ||
| Outros Usuários Finais | ||
| Por Canal de Distribuição | Vendas Diretas/B2B | |
| Distribuidores de Equipamentos para Cozinhas Comerciais | ||
| Lojas Especializadas | ||
| Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é a previsão para fogões comerciais até 2031?
O mercado de fogões comerciais tem projeção de atingir 7,93 bilhões de USD até 2031, a partir de 5,99 bilhões de USD em 2026, a um CAGR de 5,7%.
Qual tipo de combustível lidera as compras de fogões comerciais?
Os fogões a gás lideraram com 51,56% de participação em 2025, enquanto a indução tem projeção de crescimento mais rápido a um CAGR de 8,39% até 2031.
Por que os fogões de indução estão ganhando adoção?
Os compradores valorizam a indução pela precisão de calor, controles programáveis, segurança da superfície e eficiência energética.
Qual usuário final está crescendo mais rapidamente para equipamentos de cocção comercial?
As cozinhas em nuvem e fantasma têm previsão de crescimento a um CAGR de 9,72% até 2031, sustentadas pela demanda por equipamentos compactos e flexíveis.
Página atualizada pela última vez em:



