
Marktgröße und Marktanteile für gewerbliche Kochgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 6.01 Milliarden US-Dollar |
| Marktgröße (2031) | 7.93 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.27 % |
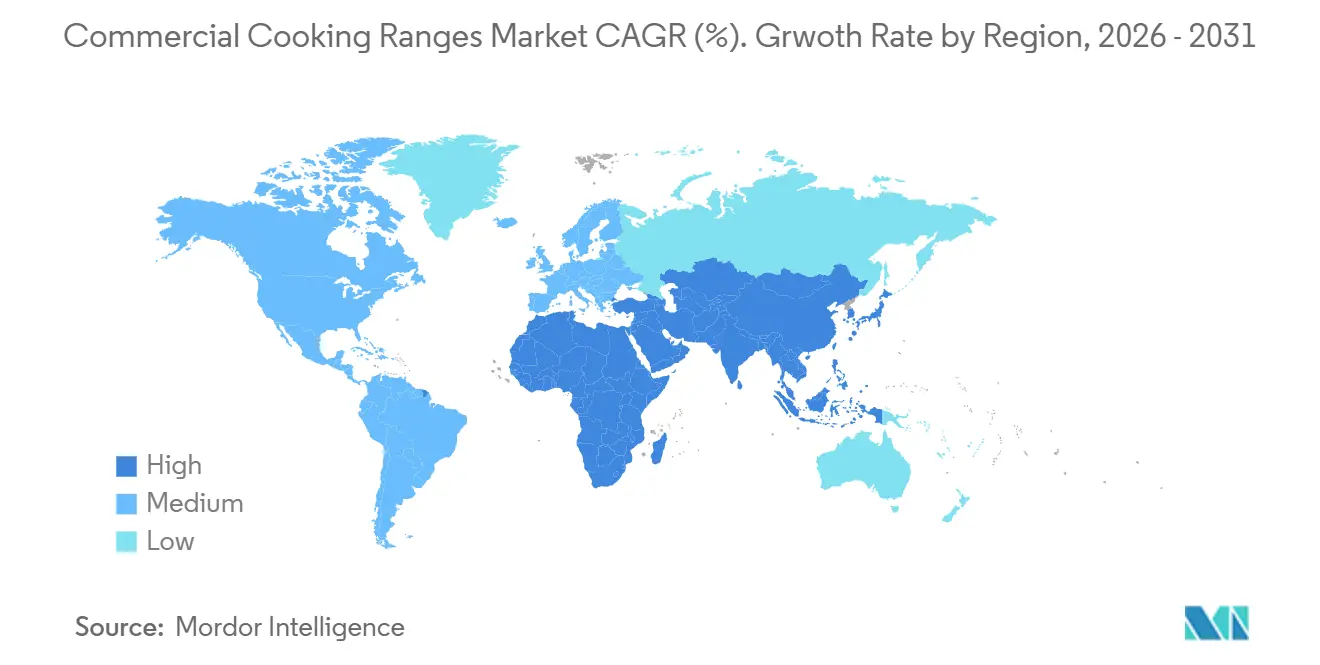
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für gewerbliche Kochgeräte von Mordor Intelligence
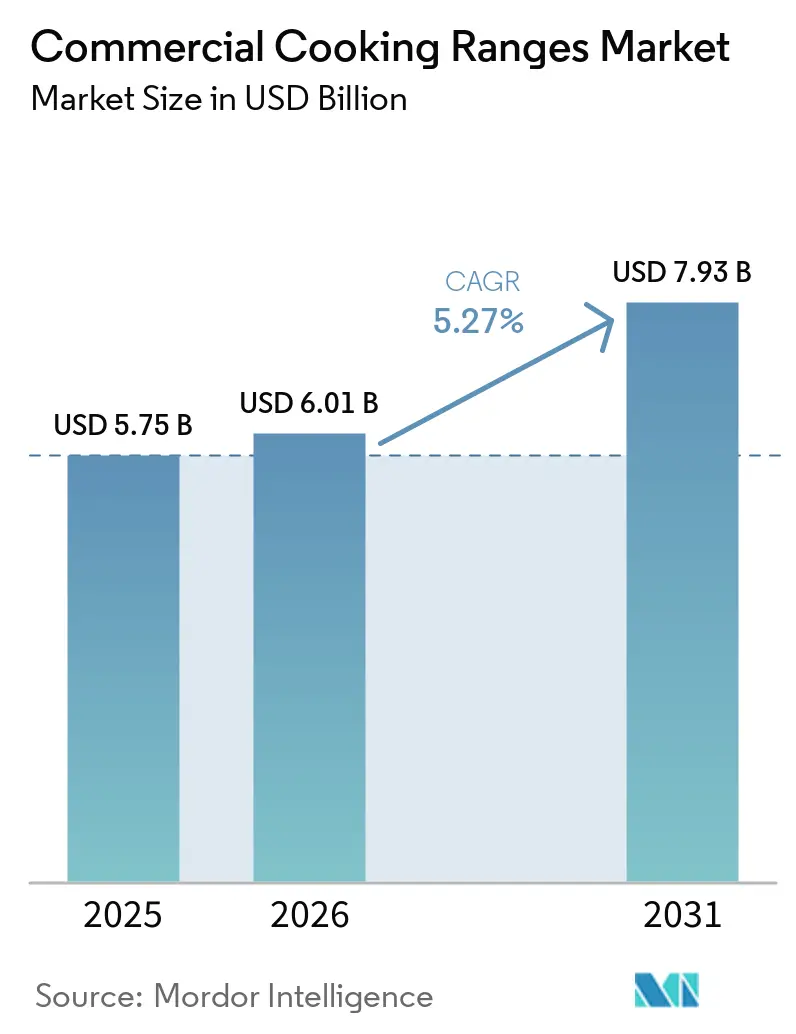
Die Marktgröße für gewerbliche Kochgeräte wird für 2025 auf 5,75 Milliarden USD, für 2026 auf 6,01 Milliarden USD und bis 2031 auf 7,93 Milliarden USD prognostiziert, mit einem CAGR von 5,7 % von 2026 bis 2031. Der Ausblick spiegelt anhaltende Investitionen in die Gastronomiekapazität, die Modernisierung gewerblicher Küchen und den Geräteaustausch wider. Neueröffnungen von Restaurants stützen die Nachfrage, da jeder Standort eine vollständige und normkonforme Kochzeile benötigt. Betreiber prüfen bei der Geräteauswahl auch den Energieverbrauch, die Konsistenz der Arbeitsabläufe und den verfügbaren Platz. Diese Prioritäten verkürzen bei einigen gewerblichen Küchen die Austauschentscheidungen und steigern das Interesse an elektrischen, Induktions- und modularen Geräten. Der Markt für gewerbliche Kochgeräte bietet Lieferanten daher Möglichkeiten, Produktdesign mit Installationsunterstützung, Serviceabdeckung und vereinfachter Beschaffung zu verbinden.
Wichtigste Erkenntnisse des Berichts
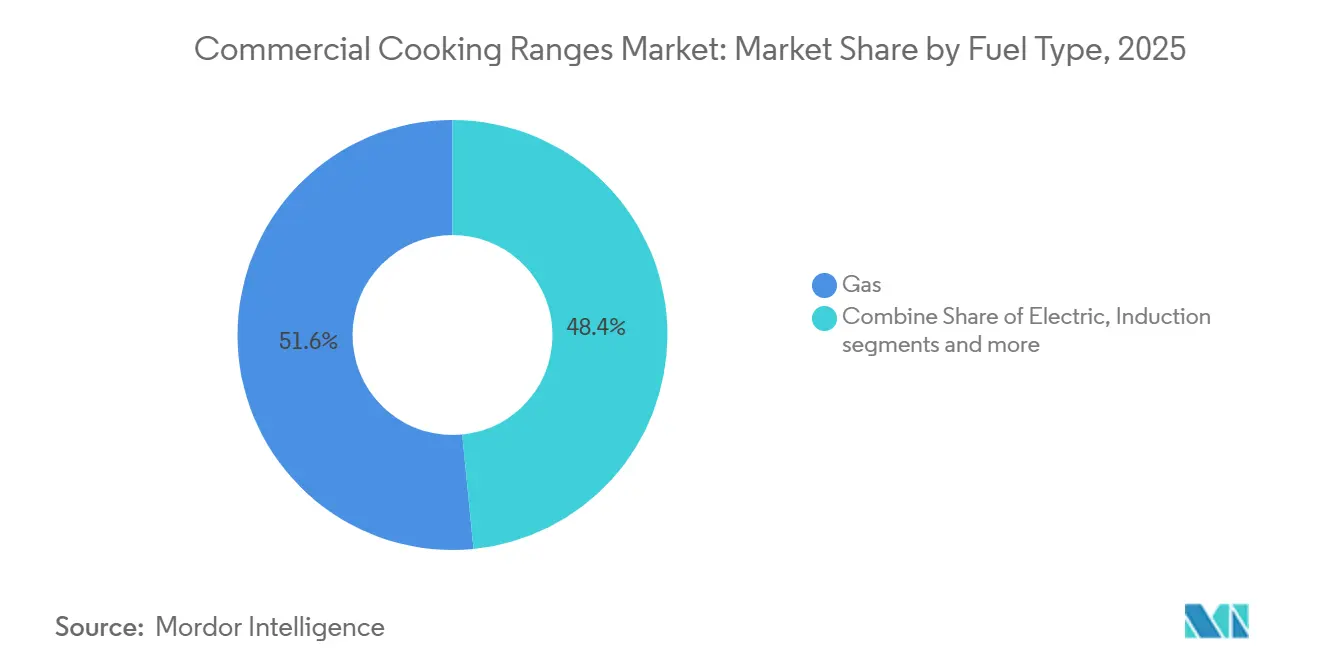
- Nach Brennstofftyp hielten Gasherde 2025 einen Marktanteil von 51,56 % am Markt für gewerbliche Kochgeräte, während für Induktion ein CAGR von 8,39 % bis 2031 prognostiziert wird.
- Nach Installation und Produktkonfiguration entfielen auf freistehende und bodenstehende Geräte im Jahr 2025 ein Umsatzanteil von 59,25 %, während Tischgeräte bis 2031 voraussichtlich mit einem CAGR von 6,84 % wachsen werden.
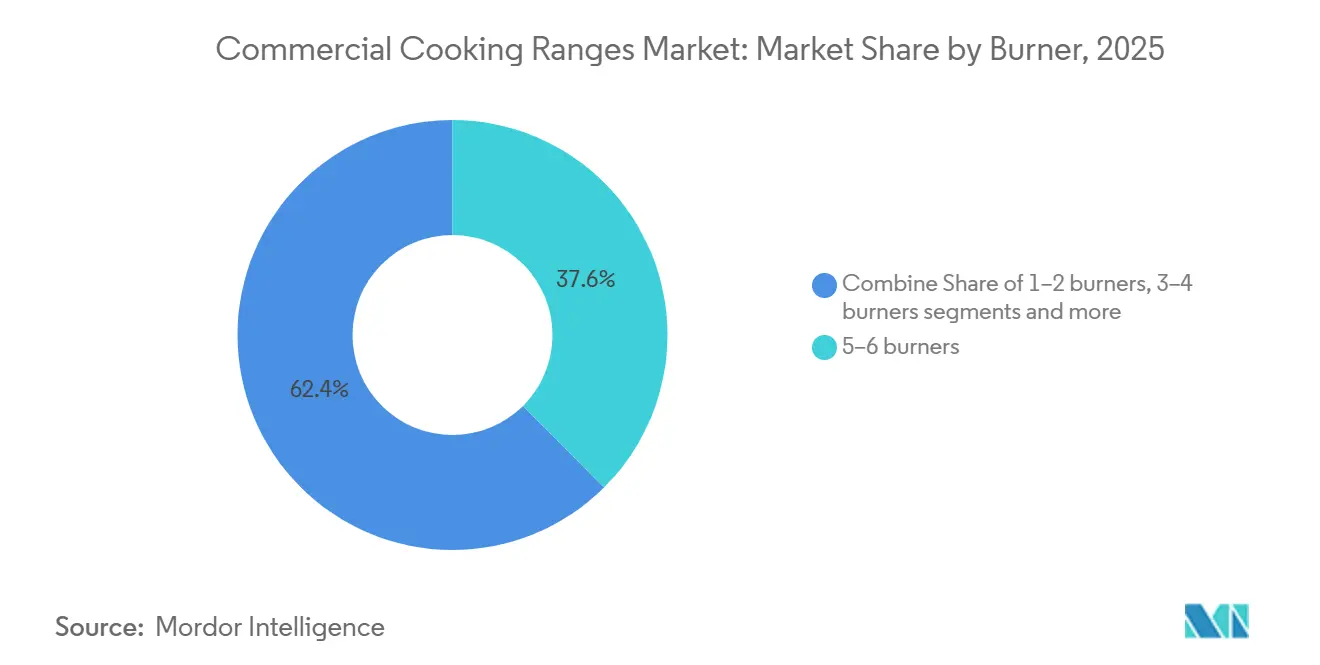
- Nach Brenner- und Kochzonenkonfiguration hielten Geräte mit 5–6 Brennern im Jahr 2025 einen Marktanteil von 37,56 % am Markt für gewerbliche Kochgeräte, während für Geräte mit 1–2 Brennern ein CAGR von 7,03 % bis 2031 prognostiziert wird.
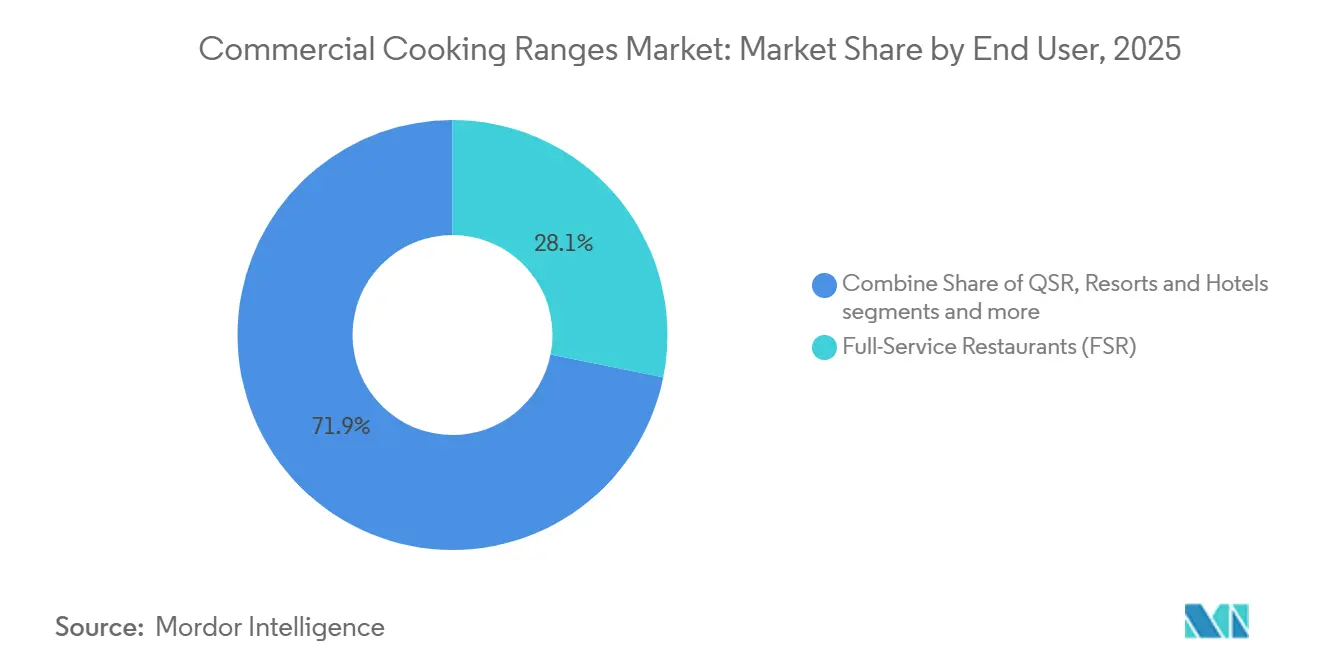
- Nach Endnutzer hielten Vollservicerestaurants im Jahr 2025 einen Marktanteil von 28,14 % am Markt für gewerbliche Kochgeräte, während für Cloud- und Ghost-Küchen ein CAGR von 9,72 % bis 2031 prognostiziert wird.
- Nach Vertriebskanal hielten Händler für gewerbliche Küchengeräte im Jahr 2025 einen Umsatzanteil von 41,15 %, während der Online-Kanal bis 2031 voraussichtlich mit einem CAGR von 10,41 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 33,15 % am Markt für gewerbliche Kochgeräte, während für den Asien-Pazifik-Raum ein CAGR von 7,11 % bis 2031 prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von QSR- und Vollservice-Gastronomienetzwerken | 1.40% | Global, mit Schwerpunkt in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Modernisierung gewerblicher Küchen und Ersatzbedarf | 1.10% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Cloud-Küchen und lieferzentrierte Formate mit Bedarf an kompakten Kochzeilen | 0.90% | Asien-Pazifik, Nordamerika, MEA | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung und Nachfrage nach energieeffizientem Kochen | 0.80% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Arbeitskräftemangel steigert Nachfrage nach programmierbarem, konsistentem Kochen | 0.60% | Nordamerika, Kernregion Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Modulare Gerätekonfigurationen für platzbeschränkte und Mehrmenü-Küchen | 0.50% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von QSR- und Vollservice-Gastronomienetzwerken
Die Expansion von Restaurantnetzwerken schafft weiterhin Nachfrage nach neuen Kochgeräten. QSR-Ketten und Vollservicebetreiber benötigen vollständige Kochzeilen bei der Eröffnung neuer Standorte. Diese Nachfrage wird durch Franchisevereinbarungen und Immobilienverpflichtungen gestützt, die auch bei moderaten wirtschaftlichen Abschwächungen bestehen bleiben können. Markenstandards berücksichtigen bei der Gerätegenehmigung durch Betreiber zunehmend die Energieleistung neben der Brennstoffwahl. Dies kann den Austausch älterer gasbetriebener Herde durch zertifizierte elektrische oder Induktionsalternativen unterstützen. Im Jahr 2025 eröffnete Welbilt, ein Unternehmen der Ali Group, ein über 130.000 Quadratfuß großes Experience Center in Coppell, Texas, um Betreiber und Händler in aktuellen Kochzeilenkonfigurationen zu schulen.
Cloud-Küchen und lieferzentrierte Formate mit Bedarf an kompakten Kochzeilen
Lieferzentrierte Küchen verändern die Geräteanforderungen für die gewerbliche Speisenzubereitung. Diese Einrichtungen benötigen hohe Leistung auf begrenzter Grundfläche und schnelle Wärmezyklen für mehrere Menüs. Tisch-Induktionsgeräte und kompakte modulare Einheiten können diese Anforderungen direkter erfüllen als große freistehende Gasherde. Der Markt für gewerbliche Kochgeräte profitiert, wenn Betreiber kleinere Produktionsflächen mit Geräten ausstatten, die schnell umpositioniert oder ausgetauscht werden können. Kompakte Formate eignen sich auch für Arbeitsabläufe mit begrenztem Menü, die keine vollständige Restaurantkochzeile benötigen. Diese Verbindung zwischen lieferzentrierten Betrieben und kleineren Geräteformaten stützt die Nachfrage nach praktischen, standardisierten Produktlinien. Betreiber in diesen Umgebungen können Geräte benötigen, die zu einem wechselnden Mix aus Marken und Menüpunkten passen. Ein kompakter Herd kann eine fokussierte Zubereitungsaufgabe unterstützen, ohne knappe Grundfläche für eine vollständige Ausstattung zu beanspruchen. Das Modell erhöht auch den Wert von Geräten, die mit minimalem Aufwand gekauft, installiert und in Betrieb genommen werden können. Diese Anforderungen begünstigen klare Produktspezifikationen und zuverlässige Liefererfüllung. Sie stärken auch die Verbindung zwischen kompakten Geräten und dem Online-Kauf.
Elektrifizierung und Nachfrage nach energieeffizientem Kochen
Der Wechsel vom Gas- zum Elektrokochen wird zunehmend von Betriebskosten beeinflusst und nicht nur von Nachhaltigkeitsrichtlinien. Gesteuerte elektrische Lasten können in bestimmten Märkten attraktiver sein als variable Gaskosten. Electrolux Professional stellte Ende 2025 seinen modularen Induktionsherd e-XP 900 Free-zone vor, mit einer angegebenen Energieeffizienz von über 90 % und begrenztem Oberflächenwärmeverlust[1]Electrolux Professional, "e-XP 900 Free-Zone Induction," Electrolux Professional, electroluxprofessional.com. Geringerer Wärmeverlust kann die Kühllast in gewerblichen Küchen reduzieren. Geräte, die relevante Zertifizierungs- und Zulassungsanforderungen erfüllen, können Käufern auch klarere Leistungs- und Konformitätserwartungen bieten. Diese Faktoren stützen die Rolle der Induktion im Markt für gewerbliche Kochgeräte, auch wenn die elektrische Kapazität der Küche eine Einschränkung bleibt. Die Kaufentscheidung hängt weiterhin vom bestehenden Stromsystem der Küche und den Kosten etwaiger erforderlicher Aufrüstungen ab. Betreiber müssen auch die Kochgeschirrkompabilität und die Betriebspräferenzen des Küchenpersonals berücksichtigen. Diese praktischen Fragen können einen Brennstoffwechsel verlangsamen, insbesondere für kleinere Unternehmen. Dennoch bleiben Energieeffizienz und kontrollierbare Wärmeabgabe klare Gründe für Käufer, Induktion in Betracht zu ziehen. Die daraus resultierende Nachfrage ist dort am stärksten, wo die Installationsbedingungen handhabbar sind.
Arbeitskräftemangel steigert Nachfrage nach programmierbarem, konsistentem Kochen
Arbeitskräftemangel hat den Wert von Geräten erhöht, die konsistentes Kochen und einfachere Bedienung unterstützen. Programmierbare Induktionsherde können Temperatureinstellungen speichern und einige Schulungsanforderungen für Kochpersonal reduzieren. Dies ist nützlich für Betreiber mit hoher Personalfluktuation oder begrenztem Zugang zu erfahrenem Küchenpersonal. Zu den Empfängern des Kitchen Innovation Award 2026 gehörte der Pro Series Electric Wafer Plate Range von Imperial MFG, der versiegelte Heizelemente verwendet und beim Start und bei der Wiederherstellung 650 °F erreicht[2]Middleby Corporation, "Three Middleby Brands Chosen as 2026 Kitchen Innovation Award Recipients," Middleby Corporation, middleby.com. Der Markt für gewerbliche Kochgeräte legt daher zunehmend Wert auf Steuerungen, Wiederholbarkeit und Geräte, die den routinemäßigen Wartungsbedarf reduzieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und Belastung durch elektrische Nachrüstung | -0.80% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Anforderungen an Installation, Wartung und qualifizierten Service | -0.50% | Global, verstärkt in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Leistungs- und Menükompatibilitätskompromisse beim Wechsel von Gas zu Elektro | -0.30% | Nordamerika, MEA | Mittelfristig (2–4 Jahre) |
| Engpässe bei der elektrischen Kapazität in dicht besiedelten städtischen Küchen | -0.30% | Kernregion Asien-Pazifik, städtische Zentren in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und Belastung durch elektrische Nachrüstung
Anschaffungskosten bleiben eine wesentliche Hürde für unabhängige Betreiber und institutionelle Käufer in Schwellenmärkten. Ein Wechsel von Gas zu Induktion kann Aufrüstungen des Stromverteilers, dedizierte Stromkreise und Belüftungsänderungen erfordern. Diese Anforderungen können Kosten verursachen, die dem Gerätekaufpreis entsprechen oder diesen übersteigen. Die Belastung kann die Einführung verzögern, auch wenn die Lebenszyklusökonomie elektrische Geräte begünstigt. Leasing- und Equipment-as-a-Service-Modelle können den unmittelbaren Kapitalbedarf für Betreiber reduzieren. Ihre Nutzung ist in Nordamerika und Nordeuropa stärker etabliert als in vielen anderen Regionen des Marktes für gewerbliche Kochgeräte.
Anforderungen an Installation, Wartung und qualifizierten Service
Hochleistungs-Gasherde und Präzisions-Induktionsgeräte benötigen ausgebildete Techniker für Installation, Kalibrierung und Service. Dieser Bedarf wird wichtiger, da Produktdesigns digitale Steuerungen und vernetzte Funktionen integrieren. Dünne Servicenetzwerke können Betreiber nach Geräteausfällen mit langen Ausfallzeiten konfrontieren. Dieses Risiko begünstigt etablierte Lieferanten mit stärkerer Händler- und Serviceabdeckung. Es kann auch die praktische Rendite fortschrittlicher Geräte für Käufer in Märkten mit begrenztem technischen Support reduzieren. Der Markt für gewerbliche Kochgeräte muss daher die Servicekapazität neben der Geräteinnovation adressieren. Käufer benötigen die Gewissheit, dass ein Techniker Geräte während ihrer gesamten Nutzungsdauer installieren und warten kann. Diese Gewissheit kann entscheidend sein, wenn Küchen keine unerwarteten Ausfallzeiten tolerieren können. Lieferanten mit lokalen Händlerbeziehungen haben einen Vorteil bei der Erfüllung dieser Anforderung. Produktdesign und die Verfügbarkeit ausgebildeter Serviceteams sind daher in der Kaufentscheidung miteinander verknüpft. Dies ist besonders relevant für vernetzte und programmierbare Geräte, die spezialisierteren Support erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Brennstofftyp:
Gas behält die größte Basis, während Induktion an Dynamik gewinntGasherde hielten 2025 einen Marktanteil von 51,56 % am Markt für gewerbliche Kochgeräte. Ihre installierte Basis erstreckt sich über QSR-Ketten, Vollservicerestaurants und institutionelle Kantinen. Die bestehende Gasinfrastruktur reduziert den unmittelbaren Anlass für viele Betreiber zum Wechsel. Gasgeräte passen auch weiterhin zu vertrauten Küchenabläufen und etablierten Mitarbeiterpraktiken. Dies erhält die Nachfrage in einem breiten Spektrum gewerblicher Gastronomieumgebungen aufrecht. Viele Betreiber schätzen auch weiterhin die vertrauten Steuerungen, Wartungsroutinen und die Kochgeschirrkompabilität, die mit Gasgeräten verbunden sind. Gas bleibt eine praktische Wahl, wo Versorgungsanschlüsse bereits vorhanden sind und Menüs auf schnelle, sichtbare Wärmekontrolle angewiesen sind. Diese Faktoren halten die installierte Basis relevant, auch wenn Käufer elektrische Alternativen bewerten. Ersatzkäufe folgen oft den Spezifikationen und Versorgungsanschlüssen, die bereits in einer Küche vorhanden sind. Betreiber können zusätzliche Renovierungskosten vermeiden, wenn sie einen vertrauten Brennstofftyp beibehalten. Gasgeräte bleiben auch dort relevant, wo Küchenteams ihre direkte Steuerung und bestehende Menüprozesse bevorzugen. Dies verlangsamt jeden unmittelbaren Wandel im gesamten Brennstoffmix.
Elektroherde nehmen eine stabile sekundäre Rolle in institutionellen Küchen ein, wo der Gaszugang begrenzt ist. Dual-Fuel-Herde bedienen eine engere Gruppe von Feinrestaurantbetreibern, die offene Flammenreaktionsfähigkeit und Ofenkonsistenz schätzen. Induktion ist der am schnellsten wachsende Brennstofftyp, mit einem prognostizierten CAGR von 8,39 % für 2026–2031. Die Marktgröße für gewerbliche Kochgeräte im Bereich Induktion wird durch die Nachfrage nach Wärmepräzision, Programmierbarkeit und sichereren Kochflächen gestützt. Der e-XP 900 Free-zone Induktionsherd von Electrolux Professional verfügt über unabhängige Zonensteuerungen und eine angegebene Effizienz von über 90 %, was den Fokus auf modulare Mehrmenü-Küchennutzung verdeutlicht. Höhere Stückpreise können den Induktionsumsatz stützen, auch wenn Gas während des Prognosezeitraums größere Stückvolumina beibehält. Die Kategorie eignet sich besonders für Käufer, die mehr Kontrolle über Kochzonen in kompakten Küchen suchen. Ihre geringere Oberflächenwärme kann auch sicherere Betriebsbedingungen für das Personal unterstützen. Diese Vorteile sind in der Gemeinschaftsverpflegung im Gesundheitswesen und in lieferzentrierten Einrichtungen wichtig, wo konsistente Leistung entscheidend ist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Installation/Produktkonfiguration:
Freistehende Geräte führen, während die Nachfrage nach Tischgeräten steigtFreistehende und bodenstehende Herde entfielen 2025 auf einen Umsatzanteil von 59,25 %. Sie unterstützen Hochvolumenküchen, die mehrere Brenner und einen Ofen auf einer Grundfläche benötigen. Diese Flexibilität macht sie zu einer gängigen Wahl für etablierte Restaurants und institutionelle Einrichtungen. Ihr Format eignet sich auch für Betreiber, die konventionelle Küchenzeilen rund um permanente Versorgungsanschlüsse aufbauen. Diese Anwendungen halten freistehende Geräte im Mittelpunkt der aktuellen Beschaffungsvolumina. Eine einzelne freistehende Einheit kann die Küchenplanung vereinfachen, wenn ein Betreiber Brenner und Ofen in einem Kauf benötigt. Das Format unterstützt auch standardmäßige Ersatzentscheidungen in etablierten Restaurants. Käufer wählen diese Geräte oft, wenn ihr Layout, ihre Belüftung und ihre Versorgungsinfrastruktur bereits für konventionelle Geräte konfiguriert sind. Diese Vertrautheit hilft, die Nachfrage im Markt für gewerbliche Kochgeräte aufrechtzuerhalten.
Einbau- und integrierte Geräte bedienen ein kleineres Premiumsegment, wo die individuelle Zeilenintegration die zusätzlichen Installationskosten rechtfertigt. Modulare und zeilenmontierte Systeme werden in größeren institutionellen Küchen eingesetzt, die flexible und hochdurchsatzfähige Kochzeilen benötigen. Für Tischherde wird ein CAGR von 6,84 % von 2026 bis 2031 prognostiziert. Cloud-Küchen, Lebensmittelkioske und Fast-Casual-Formate stützen diese Nachfrage, da sie oft an kleineren Standorten betrieben werden. Der Southbend P36N-ISI bietet 4 Ceran-Glasplatten mit je 3.500 W in einem 36-Zoll-Tisch- oder Modulformat und zeigt, wie etablierte Lieferanten kompakte Layouts adressieren. Ein größerer Anteil kleinerer Einheiten kann bei steigenden Gerätevolumina einen moderaten Druck auf die durchschnittlichen Transaktionswerte ausüben. Tischgeräte können leichter in temporäre, umgenutzte oder flexible Speisenzubereitungsflächen integriert werden.
Nach Brenner-/Kochzonenkonfiguration:
Geräte mit 5–6 Brennern führen, während kompakte Geräte expandierenDie Konfiguration mit 5–6 Brennern hielt 2025 einen Umsatzanteil von 37,56 %. Sie ist eine Standardwahl für Vollservicerestaurant-Kochzeilen mit separaten Stationen für Saucen, Sautieren und Proteinzubereitung. Diese Anordnung hilft Küchen, während der Stoßzeiten mehrere Kochaufgaben zu bewältigen. Ihre Kapazität passt zu Restaurants, die mehr als eine kompakte Einheit benötigen, aber keine große institutionelle Ausstattung erfordern. Die Konfiguration bleibt daher zentral für die Volumenachfrage in konventionellen Restaurantformaten. Sie bietet ausreichend gleichzeitige Kochkapazität für ein breites Menü ohne den Platzbedarf größerer institutioneller Geräte. Dieses Gleichgewicht ist wichtig für Restaurants, die variable Stoßzeiten bewältigen. Betreiber können separate Kochaufgaben verschiedenen Brennern zuweisen und Engpässe während des Service vermeiden. Die Konfiguration entspricht auch dem Layout vieler etablierter Vollservicerestaurantküchen. Diese Faktoren erhalten ihre Rolle im Markt für gewerbliche Kochgeräte aufrecht.
Die Konfigurationen mit 7–8 und 9+ Brennern bedienen zentrale Produktionsküchen, Hotelbankettbetriebe, Stadionverpflegung und andere Hochleistungseinrichtungen. Die Kategorie mit 3–4 Brennern deckt viele kleine und mittelgroße Restaurants, Zimmerserviceküchen und Cateringbetriebe ab. Für die Kategorie mit 1–2 Brennern wird ein CAGR von 7,03 % von 2026 bis 2031 prognostiziert. Einzel- und Doppelzonen-Induktionsgeräte eignen sich für die Produktion mit begrenztem Menü und verbrauchen pro Einheit weniger elektrische Last als Mehrbrenner-Gasausstattungen. Dies schafft eine Hochvolumenchance für Lieferanten, die kompakte Induktionsgeräte zu wettbewerbsfähigen Preisen anbieten können. Die Kategorie ist besonders relevant für lieferzentrierte Küchen und kleine städtische Gastronomiebetriebe. Kompakte Geräte ermöglichen es einem Betreiber, die Kapazität an ein enges Menü anzupassen und Stationen schrittweise hinzuzufügen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Vollservicerestaurants führen, während Cloud-Küchen schneller wachsenVollservicerestaurants repräsentierten 2025 einen Umsatzanteil von 28,14 %. Diese Restaurants benötigen große freistehende Herde, hohe BTU-Gaskapazität und vollständige Ofenausstattungen. Der Wert jeder installierten Kochzeile stützt ihre anhaltende Führungsposition bei den Beschaffungsumsätzen. QSR-Betreiber bilden die nächste wichtige Nutzergruppe und wählen typischerweise standardisierte Geräte für die Hochzyklus-Produktion mit begrenztem Menü. Institutionelle Kantinen, Resorts, Hotels, Krankenhäuser, Gesundheitseinrichtungen, Eisenbahngastronomie und Cateringdienste fügen durch geplante Ersatzzyklen eine stabile Nachfrageschicht hinzu. Diese Käufer benötigen oft langlebige Geräte, die etablierte Betriebs- und Beschaffungsanforderungen erfüllen. Ihre Käufe können weniger von einem einzelnen Restaurantkonzept oder einer lokalen Menüänderung abhängig sein. Die Bandbreite der Endnutzer gibt dem Markt für gewerbliche Kochgeräte eine breite Nachfragebasis. Sie schafft auch die Notwendigkeit für Lieferanten, unterschiedliche Kapazitäts-, Brennstoff- und Installationsanforderungen zu unterstützen.
Für Cloud- und Ghost-Küchen wird ein CAGR von 9,72 % von 2026 bis 2031 prognostiziert. Ihre Beschaffungsentscheidungen priorisieren Mehrmarkenflexibilität, schnelle Gerätewechsel und Finanzierungsmodelle, die das Betriebskapital erhalten. Dies unterscheidet sich von der Expansion von Vollservicerestaurants, die im Allgemeinen von einer festen Küchenzeile und einem breiteren Menü abhängt. Die Marktgröße für gewerbliche Kochgeräte für diese Endnutzergruppe ist mit der Nachfrage nach kompakten, effizienten und automatisierungskompatiblen Geräten verknüpft. Lieferanten ohne Produkte, die für dieses Format konzipiert sind, könnten das am schnellsten wachsende Nachfragegebiet an spezialisierte oder asiatisch-pazifische Wettbewerber verlieren. Das Segment verstärkt auch die Nachfrage nach Online-Beschaffung und kompakten Induktionsgeräten. Nur-Liefer-Betriebe müssen oft den Durchsatz mit begrenztem Platz und verfügbarer elektrischer Last in Einklang bringen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Händler führen, während der Online-Kauf expandiertHändler für gewerbliche Küchengeräte hielten 2025 einen Umsatzanteil von 41,15 %. Ihre Rolle umfasst Anwendungstechnik, Installationskoordination und Kundendienst. Diese Dienstleistungen sind für komplexe Geräte über andere Kanäle schwer zu reproduzieren. Direkte Business-to-Business-Verkäufe bedienen große Ketten und institutionelle Käufer, die konforme Spezifikationen und dediziertes Account-Management benötigen. Fachgeschäfte bleiben wichtig für unabhängige Betreiber, die lokale Beratung und praktische Produktauswahl wünschen. Ihre Rolle ist nützlich, wenn Käufer Gerätemerkmale, Installationsanforderungen und verfügbaren Servicesupport vergleichen. Händler bleiben besonders wichtig für Produkte, die eine Standortbewertung und koordinierte Installation erfordern. Dies erhält ihren Vorteil für größere Gasherde und komplexe Kochzeilen, wo Standortplanung, Installation und zukünftiger Service eng miteinander verbunden sind. Der Kanalmix spiegelt wider, dass gewerbliche Gerätekäufe von standardisierten kompakten Einheiten bis hin zu hochspezifizierten Installationen reichen.
Für den Online-Kanal wird ein CAGR von 10,41 % von 2026 bis 2031 prognostiziert. Cloud-Küchenbetreiber und kleinere unabhängige Gruppen schätzen transparente Preisgestaltung und schnelle Liefererfüllung. Der Kanal eignet sich besser für Tisch-Induktionsgeräte und kompakte Elektroherde als für freistehende Hochleistungs-BTU-Produkte. Komplexe Gasherde erfordern im Allgemeinen weiterhin Installationskoordination, Belüftung und Anschlussunterstützung. Lieferanten können den digitalen Vertrieb mit genauen Spezifikationsblättern, Kompatibilitätshinweisen und zuverlässiger Liefererfüllung verbessern. Diese Fähigkeiten können kompakte Produktlinien effizienter mit lieferzentrierten Endnutzern verbinden. Der Online-Kauf beseitigt nicht die Notwendigkeit von Händlern, wo Installation und Wartung komplex sind.
Geografische Analyse
Markt für gewerbliche Kochgeräte in Nordamerika
Nordamerika hielt 2025 einen Umsatzanteil von 33,15 %. Die Vereinigten Staaten weisen eine hohe Konzentration von QSR-Hauptsitzen, Vertragsdienstleistern im Gastronomiebereich und Vollservicerestaurants auf. Diese Käufer unterstützen den regelmäßigen Geräteaustausch und die Beschaffung für neue Standorte. Kanada trägt durch die Modernisierung gewerblicher Küchen in institutionellen Einrichtungen und im Gesundheitswesen zur Nachfrage bei. Mexiko bietet zusätzliches Potenzial, da internationale QSR-Marken und inländische Hotelgruppen ihre Kücheninfrastruktur ausbauen. Die Region verbindet ausgereifte Beschaffungssysteme mit einer anhaltenden Nachfrage nach neueren Kochformaten. Große Ketten können standardisierte Gerätekäufe unterstützen, während unabhängige Betreiber möglicherweise mehr lokalen Serviceunterstützung bedürfen. Die Küchenmodernisierung gibt Käufern einen weiteren Anlass, Energieverbrauch und Betriebseffizienz zu überprüfen. Diese Bedingungen helfen Nordamerika, eine starke Position im Markt für gewerbliche Kochgeräte zu behalten.
Markt für gewerbliche Kochgeräte in den Vereinigten Staaten und im asiatisch-pazifischen Raum
Welbilt eröffnete 2025 sein über 130.000 Quadratfuß großes Experience Center in Coppell, Texas, wo Betreiber, Händler und Distributoren gewerbliche Kochgeräte und Schulungsprogramme besichtigen können[3]„Welbilt kündigt neues hochmodernes Experience Center in Coppell, Texas an,” Ali Group, aligroup.com. Die Einrichtung spiegelt eine Käuferbasis wider, die intelligente Küchenautomatisierung und energieeffiziente Kochtechnologie in Betracht zieht. Für den asiatisch-pazifischen Raum wird zwischen 2026 und 2031 ein CAGR von 7,11 % prognostiziert. China entwickelt sich von volumenorientierten Gasherdkäufen hin zu höherwertigen modularen und Induktionsformaten, da die Aufmerksamkeit für Energiestandards in gewerblichen Küchen zunimmt. Indien wird durch einen wachsenden organisierten Gastronomiesektor und das Interesse der Betreiber an der Steuerung von LPG-Kosten gestützt. Japan und Südkorea bleiben Premiummärkte für kompakte, hochpräzise professionelle Kochsysteme. Im gesamten asiatisch-pazifischen Raum unterscheiden sich die Nachfragemuster je nach lokaler Infrastruktur, Restaurantformaten und Preissensitivität. Dies erfordert von den Lieferanten eine Anpassung ihrer Produktportfolios, anstatt sich auf ein einziges Standardangebot zu verlassen. Kleinere städtische Küchen können kompakte Formate bevorzugen, während die Entwicklung im Gastgewerbe größere Gerätekäufe unterstützen kann. Das Wachstum der Region verteilt sich daher auf mehrere Gastronomieanwendungen. Der prognostizierte CAGR von 7,11 % spiegelt den kombinierten Effekt dieser unterschiedlichen Nachfragebedingungen wider.
Markt für gewerbliche Kochgeräte in Südostasien, EMEA und Südamerika
Südostasiatische Märkte, darunter Singapur, Vietnam und Indonesien, verbinden den Bau von Gastgewerbeeinrichtungen mit kostensensitiver Beschaffung. Diese Kombination unterstützt den anhaltenden Einsatz von freistehenden Gasgeräten der mittleren Preisklasse und modularen Induktionseinheiten. Europa weist eine weiter fortgeschrittene Akzeptanz gewerblicher Induktionsherde auf als Nordamerika, bedingt durch eine stärkere Netzinfrastruktur und ein etabliertes modulares Kochliniendesign. Electrolux Professional bestätigte auf seinem Investorentag 2025 Investitionen in seine modulare Kochplattform e-XP und das Thermaline Free-Zone-Induktionssystem[4]Electrolux Professional, „e-XP 900 Free-Zone Induction,” Electrolux Professional, electroluxprofessional.com. Südamerika sowie der Nahe Osten und Afrika sind kleinere, aber wachsende Teile des Marktes für gewerbliche Kochgeräte, gestützt durch Investitionen im Gastgewerbe, Tourismusprojekte und QSR-Expansion. Im Nahen Osten und in Afrika können neue Hotel- und Tourismusprojekte eine Gerätenachfrage erzeugen, die über routinemäßige Ersatzzyklen hinausgeht. Das QSR-Wachstum in Nigeria und Südafrika stellt eine zusätzliche Quelle der Nachfrage nach Gastronomieausstattung dar. Kostensensitivität und die Verfügbarkeit lokaler Serviceleistungen bleiben wichtige Faktoren bei Beschaffungsentscheidungen. Lieferanten, die Produktwert und Serviceunterstützung in Einklang bringen können, sind besser positioniert, um diese Wachstumsmärkte zu erschließen.

Wettbewerbslandschaft
Der Markt für gewerbliche Kochgeräte ist auf Markenebene mäßig fragmentiert und auf Ebene der Mutterkonzerne stärker konzentriert. Illinois Tool Works über Vulcan, Ali Group über Garland und Welbilt, Middleby Corporation über Southbend, Imperial und Jade Range sowie Electrolux Professional verfügen über breite Portfolios und etablierte Serviceabdeckung. Ihre Größe unterstützt Produktverfügbarkeit, Händlerbeziehungen und Kundendienst. Dies macht es für neue Marktteilnehmer schwierig, ihre Position schnell zu replizieren. Markenbekanntheit, etablierte Händlerbeziehungen und technische Serviceabdeckung können die Kaufentscheidung eines Käufers ebenso stark beeinflussen wie ein Produktmerkmal. Größere Gruppen können Kunden auch über mehrere Gerätekategorien hinweg unterstützen. Diese Breite hilft ihnen, Konten zu halten, wenn Betreiber bestehende Kochzeilen aufrüsten. Sie gibt dem Markt für gewerbliche Kochgeräte eine Wettbewerbsstruktur, in der Mutterkonzerne einen bedeutenden Einfluss haben. Ihre Portfolios decken Gas-, Elektro- und Induktionsgeräte ab, sodass sie Kunden halten können, wenn sich die Küchenanforderungen ändern.
Etablierte Lieferanten nutzen Produktentwicklung und Portfolioinvestitionen, um auf sich ändernde Kochbedürfnisse zu reagieren. Electrolux Professional brachte 2025 den e-XP 900 Free-zone Induktionsherd mit 4 unabhängigen Kochzonen, 30 Leistungsstufen und einem angegebenen Temperaturbereich von 30 °C bis 190 °C auf den Markt. Das Produkt ist für mittelgroße und große gewerbliche Küchen gedacht, die flexibles Induktionskochen innerhalb einer modularen Zeile benötigen. Das Welbilt Experience Center der Ali Group bietet auch eine direkte Umgebung für Produktvorführungen und Schulungen. Diese Schritte zeigen, wie führende Lieferanten ihre Portfolios auf die Bedürfnisse nach Energiemanagement, konsistenter Leistung und effizienteren Arbeitsabläufen ausrichten. Der Produktansatz gibt Käufern auch Optionen über Brennstofftypen und Kochformate hinweg. Lieferantinvestitionen in Schulungen und Vorführungen können Betreibern helfen, komplexere Technologien zu bewerten, bevor sie einen Kauf tätigen. Dies ist besonders wichtig, wenn eine Küche einen Wechsel von Gasgeräten zu Induktion in Betracht zieht.
Offene Chancen bestehen bei kompakten Induktionsherden für Cloud- und Ghost-Küchen sowie bei vernetzten Geräten, die Überwachung, Wartungsplanung und Leistungsüberprüfung unterstützen. Kleinere asiatisch-pazifische Lieferanten üben Druck auf die Mittelmarktpreise für Tisch-Elektro- und Basis-Induktionsprodukte aus. Dieser Druck ist in Schwellenmärkten am deutlichsten sichtbar, wo Käufer weniger Gewicht auf umfangreiche Kundendienst-Abdeckung legen. Konformitätsanforderungen von NSF und UL bleiben Hürden für Lieferanten, die auf die institutionelle Beschaffung in den Vereinigten Staaten und Kanada abzielen. Die Wettbewerbsposition größerer Gruppen wird durch ihre Servicenetzwerke und ihre Fähigkeit gestärkt, mehrere Brennstofftypen anzubieten. Der verfügbare Entwurf liefert keinen kombinierten Marktanteil für die führenden Unternehmen, sodass eine Konzentrationsbeurteilung nicht aus den angegebenen Marktanteilsschwellen abgeleitet werden kann, ohne neue Daten einzuführen. Der Wettbewerb ist dort am stärksten, wo Lieferanten relevante Geräte, Produktkenntnisse, Installationsunterstützung und reaktionsschnelle Wartung kombinieren können. Neue Marktteilnehmer können in kompakten Elektro- und Induktionsformaten Raum finden, müssen aber dennoch Konformitäts- und Serviceanforderungen erfüllen. Der Markt für gewerbliche Kochgeräte kombiniert daher die Skalenvorteile etablierter Mutterkonzerne mit spezialisierten Chancen in neueren Produktformaten.
Marktführer in der Branche für gewerbliche Kochgeräte
-
The Middleby Corporation
-
Illinois Tool Works Inc.
-
Ali Group S.r.l.
-
Electrolux Professional AB
-
RATIONAL AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gewerbliche Kochgeräte
- The Middleby Corporation
- Illinois Tool Works Inc.
- Ali Group S.r.l.
- Electrolux Professional AB
- RATIONAL AG
- Alto-Shaam, Inc.
- Henny Penny Corporation
- Garland Group
- Vulcan
- Southbend
- Blodgett Corporation
- MKN Maschinenfabrik Kurt Neubauer GmbH & Co. KG
- Blue Seal Limited
- Falcon Foodservice Equipment
- Moffat Group Pty Ltd
- American Range Corporation
- Montague Company
- Imperial Commercial Cooking Equipment
- The Vollrath Company, LLC
- Hatco Corporation

Recent Industry Developments in Markt für gewerbliche Kochgeräte
- Juli 2026: Atoms, das Mutterunternehmen rund um Travis Kalanicks CloudKitchens-Geschäft, sammelte 1,7 Milliarden USD in einer von Andreessen Horowitz geführten Runde ein, an der Uber, Bain Capital, Fifth Wall und andere beteiligt waren.
- Juli 2026: Stovekraft Limited (Indien) brachte den Pigeon ENDURO 3.500-W-Schwerlast-Induktionskochfeld und den Pigeon EGNITE Infrarot-Gewerbeherd auf den Markt, die auf kleine Restaurants, institutionelle Küchen und Caterer abzielen.
- November 2025: Electrolux Professional Group gab eine Vereinbarung zur Übernahme der Vermögenswerte von Royal Range bekannt, einem US-amerikanischen Unternehmen für gewerbliche Kochgeräte mit einer Fabrik in Eastvale, Kalifornien, etwa 40 Mitarbeitern und einem erwarteten Umsatz 2025 von etwa 100 Millionen SEK.
- November 2025: Electrolux Professional brachte den modularen Induktionsherd e-XP 900 Free-zone auf den Markt, mit 4 unabhängigen Kochzonen, über 90 % Energieeffizienz, einer Glaskeramikoberfläche, die mit allen Kochgeschirrgrössen kompatibel ist, und Temperaturpräzision von 30 °C bis 190 °C über 30 Leistungsstufen.


Umfang des globalen Marktberichts für gewerbliche Kochgeräte
| Gas |
| Elektro |
| Induktion |
| Dual-Fuel |
| 1–2 Brenner |
| 3–4 Brenner |
| 5–6 Brenner |
| 7–8 Brenner |
| 9+ Brenner |
| Freistehende/bodenstehende Herde |
| Tischherde |
| Einbau-/integrierte Herde |
| Modulare/zeilenmontierte Herde |
| Schnellrestaurants (QSR) |
| Vollservicerestaurants (FSR) |
| Cloud-/Ghost-Küchen |
| Institutionelle Kantinen |
| Resorts und Hotels |
| Krankenhäuser und Gesundheitseinrichtungen |
| Eisenbahngastronomie |
| Cateringdienste |
| Sonstige Endnutzer |
| Direktvertrieb / Business-to-Business |
| Händler für gewerbliche Küchengeräte |
| Fachgeschäfte |
| Online |
| Sonstige Vertriebskanäle |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Rest von Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | |
| Rest von Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest des Nahen Ostens und Afrikas |
| Nach Brennstofftyp | Gas | |
| Elektro | ||
| Induktion | ||
| Dual-Fuel | ||
| Nach Brenner-/Kochzonenkonfiguration | 1–2 Brenner | |
| 3–4 Brenner | ||
| 5–6 Brenner | ||
| 7–8 Brenner | ||
| 9+ Brenner | ||
| Nach Installation/Produktkonfiguration | Freistehende/bodenstehende Herde | |
| Tischherde | ||
| Einbau-/integrierte Herde | ||
| Modulare/zeilenmontierte Herde | ||
| Nach Endnutzer | Schnellrestaurants (QSR) | |
| Vollservicerestaurants (FSR) | ||
| Cloud-/Ghost-Küchen | ||
| Institutionelle Kantinen | ||
| Resorts und Hotels | ||
| Krankenhäuser und Gesundheitseinrichtungen | ||
| Eisenbahngastronomie | ||
| Cateringdienste | ||
| Sonstige Endnutzer | ||
| Nach Vertriebskanal | Direktvertrieb / Business-to-Business | |
| Händler für gewerbliche Küchengeräte | ||
| Fachgeschäfte | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Rest von Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | ||
| Rest von Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Rest des Nahen Ostens und Afrikas | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für gewerbliche Kochgeräte bis 2031?
Der Markt für gewerbliche Kochgeräte wird bis 2031 voraussichtlich 7,93 Milliarden USD erreichen, ausgehend von 5,99 Milliarden USD im Jahr 2026, bei einem CAGR von 5,7 %.
Welcher Brennstofftyp führt bei den Käufen gewerblicher Herde?
Gasherde führten 2025 mit einem Anteil von 51,56 %, während Induktion mit einem CAGR von 8,39 % bis 2031 voraussichtlich schneller wachsen wird.
Warum gewinnen Induktionskochgeräte an Akzeptanz?
Käufer schätzen Induktion für Wärmepräzision, programmierbare Steuerungen, Oberflächensicherheit und Energieeffizienz.
Welcher Endnutzer wächst am schnellsten bei gewerblichen Kochgeräten?
Für Cloud- und Ghost-Küchen wird ein CAGR von 9,72 % bis 2031 prognostiziert, gestützt durch die Nachfrage nach kompakten und flexiblen Geräten.
Seite zuletzt aktualisiert am:



