
Tamaño y Participación del Mercado de Cocinas Comerciales
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.93 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.27 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Cocinas Comerciales por Mordor Intelligence
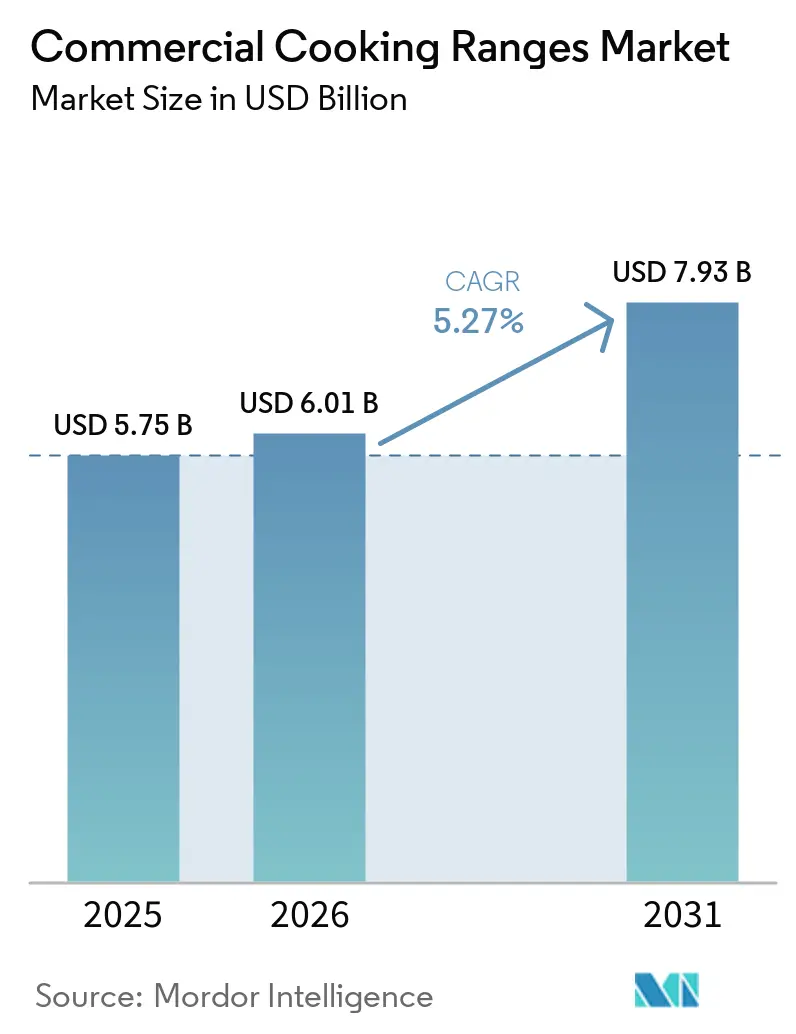
Se proyecta que el tamaño del Mercado de Cocinas Comerciales sea de 5,75 mil millones de USD en 2025, 6,01 mil millones de USD en 2026, y alcance 7,93 mil millones de USD en 2031, creciendo a una CAGR del 5,7% entre 2026 y 2031. Las perspectivas reflejan la inversión continua en capacidad de servicios de alimentación, modernización de cocinas comerciales y reemplazo de equipos. La apertura de nuevos restaurantes impulsa la demanda, ya que cada local necesita una línea de cocción completa y conforme a la normativa. Los operadores también están revisando el consumo energético, la consistencia del flujo de trabajo y el espacio disponible al seleccionar equipos. Estas prioridades están acortando los ciclos de reemplazo en algunas cocinas comerciales e incrementando el interés en equipos eléctricos, de inducción y modulares. El mercado de cocinas comerciales ofrece, por tanto, a los proveedores oportunidades para combinar el diseño de productos con soporte de instalación, cobertura de servicio y una adquisición más sencilla.
Conclusiones Clave del Informe
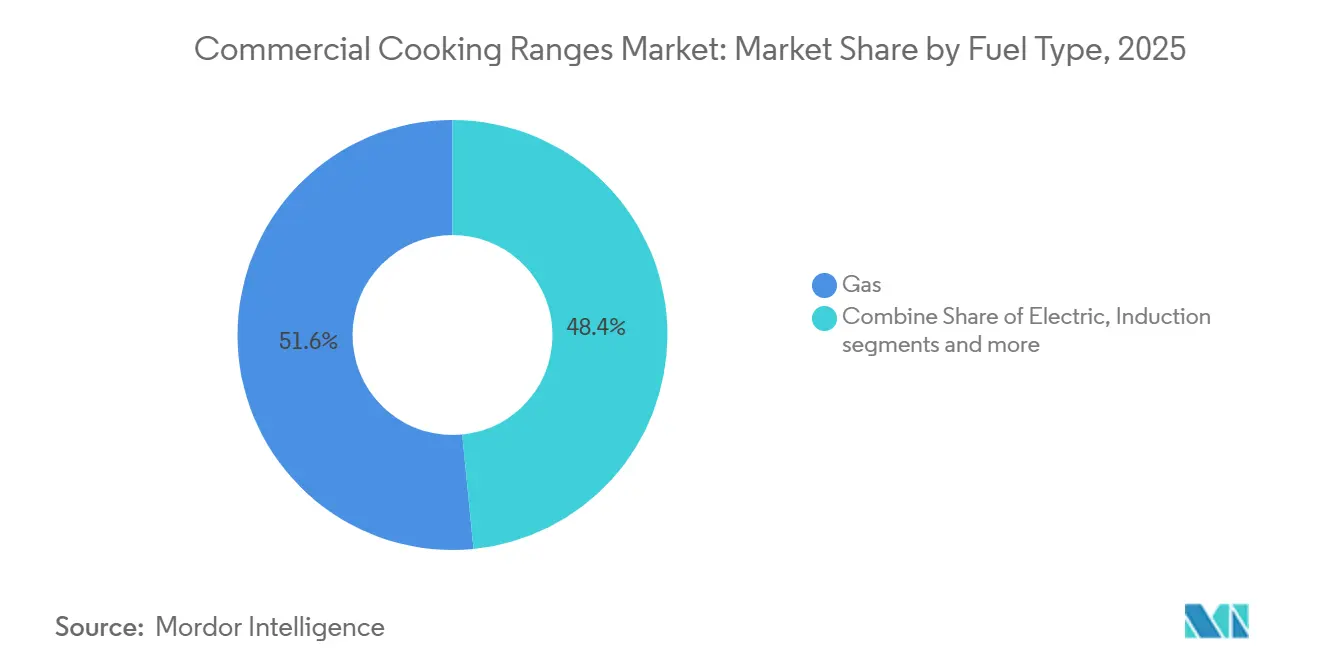
- Por tipo de combustible, las cocinas de gas representaron el 51,56% de la participación del mercado de cocinas comerciales en 2025, mientras que la inducción tiene una CAGR proyectada del 8,39% hasta 2031.
- Por instalación y configuración de producto, las cocinas independientes y de suelo representaron el 59,25% de la participación en ingresos en 2025, mientras que las cocinas de encimera se proyectan con una expansión a una CAGR del 6,84% hasta 2031.
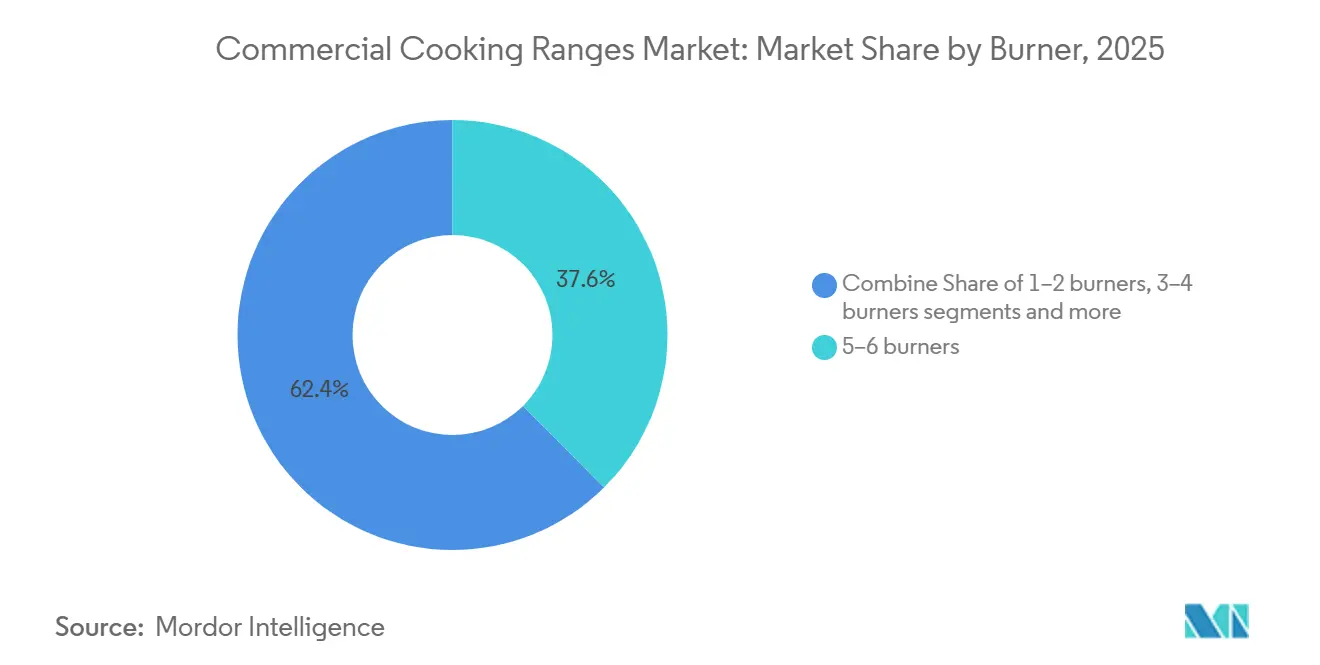
- Por configuración de quemadores y zonas de cocción, las unidades de 5-6 quemadores representaron el 37,56% de la participación del mercado de cocinas comerciales en 2025, mientras que las unidades de 1-2 quemadores tienen una CAGR proyectada del 7,03% hasta 2031.
- Por usuario final, los restaurantes de servicio completo representaron el 28,14% de la participación del mercado de cocinas comerciales en 2025, mientras que las cocinas en la nube y fantasma se proyectan con una CAGR del 9,72% hasta 2031.
- Por canal de distribución, los distribuidores de equipos para cocinas comerciales representaron el 41,15% de la participación en ingresos en 2025, mientras que el canal en línea tiene una CAGR proyectada del 10,41% hasta 2031.
- Por geografía, América del Norte representó el 33,15% de la participación del mercado de cocinas comerciales en 2025, mientras que Asia-Pacífico se proyecta con un crecimiento a una CAGR del 7,11% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Redes de Servicios de Alimentación QSR y de Servicio Completo | 1.40% | Global, con concentración en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Modernización de Cocinas Comerciales y Demanda de Reemplazo | 1.10% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Cocinas en la Nube y Formatos Orientados a la Entrega que Requieren Líneas de Cocción Compactas | 0.90% | Asia-Pacífico, América del Norte, MEA | Corto plazo (≤ 2 años) |
| Electrificación y Demanda de Cocción Energéticamente Eficiente | 0.80% | Europa, América del Norte | Largo plazo (≥ 4 años) |
| Escasez de Mano de Obra que Incrementa la Demanda de Cocción Programable y Consistente | 0.60% | América del Norte, núcleo de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Configuraciones de Cocinas Modulares para Cocinas con Espacio Limitado y Múltiples Menús | 0.50% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Redes de Servicios de Alimentación QSR y de Servicio Completo
La expansión de la red de restaurantes continúa generando demanda de nuevos equipos de cocción. Las cadenas QSR y los operadores de servicio completo necesitan líneas de cocción completas al abrir nuevos locales. Esta demanda está respaldada por acuerdos de franquicia y compromisos inmobiliarios, que pueden mantenerse durante desaceleraciones económicas moderadas. Los estándares de marca consideran cada vez más el rendimiento energético junto con la elección de combustible cuando los operadores aprueban equipos. Esto puede favorecer el reemplazo de cocinas de gas más antiguas por alternativas eléctricas o de inducción certificadas. En 2025, Welbilt, una empresa del grupo Ali Group, inauguró un Centro de Experiencia de más de 130.000 pies cuadrados en Coppell, Texas, para capacitar a operadores y distribuidores sobre las configuraciones actuales de líneas de cocción.
Cocinas en la Nube y Formatos Orientados a la Entrega que Requieren Líneas de Cocción Compactas
Las cocinas orientadas a la entrega están cambiando los requisitos de equipos para la preparación comercial de alimentos. Estas instalaciones necesitan alta producción en espacios de suelo limitados y ciclos de calor rápidos para múltiples menús. Las unidades de inducción de encimera y los módulos compactos pueden satisfacer estas necesidades de manera más directa que las grandes cocinas de gas independientes. El mercado de cocinas comerciales se beneficia cuando los operadores equipan espacios de producción más pequeños con equipos que pueden reposicionarse o reemplazarse rápidamente. Los formatos compactos también se adaptan a flujos de trabajo de menú limitado que no requieren una línea de cocción completa de restaurante. Este vínculo entre las operaciones orientadas a la entrega y los formatos de equipos más pequeños impulsa la demanda de líneas de productos prácticas y estandarizadas. Los operadores en estos entornos pueden necesitar equipos que se adapten a una combinación cambiante de marcas y elementos de menú. Una cocina compacta puede apoyar una tarea de preparación específica sin comprometer el escaso espacio de suelo con una suite completa. El modelo también incrementa el valor de los equipos que pueden adquirirse, instalarse y ponerse en servicio con una interrupción mínima. Estos requisitos favorecen especificaciones de producto claras y un cumplimiento confiable. También refuerzan la conexión entre los equipos compactos y las compras en línea.
Electrificación y Demanda de Cocción Energéticamente Eficiente
El paso del gas a la cocción eléctrica está siendo influenciado cada vez más por los costos operativos y no solo por las políticas de sostenibilidad. Las cargas eléctricas gestionadas pueden resultar más atractivas que los costos variables del gas en ciertos mercados. Electrolux Professional introdujo su cocina modular de inducción e-XP 900 Free-zone a finales de 2025, con una eficiencia energética declarada superior al 90% y una pérdida de calor superficial limitada[1]Electrolux Professional, "e-XP 900 Free-Zone Induction," Electrolux Professional, electroluxprofessional.com. Una menor pérdida de calor puede reducir la carga de refrigeración en las cocinas comerciales. Los equipos que cumplen con los requisitos de certificación y homologación pertinentes también pueden ofrecer a los compradores expectativas más claras en materia de rendimiento y cumplimiento normativo. Estos factores respaldan el papel de la inducción en el mercado de cocinas comerciales, incluso cuando la capacidad eléctrica de la cocina sigue siendo una limitación. La decisión de compra sigue dependiendo del sistema eléctrico existente en la cocina y de los costos de las actualizaciones necesarias. Los operadores también deben considerar la compatibilidad del menaje y las preferencias operativas del personal de cocina. Estos problemas prácticos pueden ralentizar un cambio en el tipo de combustible, especialmente para las empresas más pequeñas. Aun así, la eficiencia energética y la potencia de calor controlable siguen siendo razones claras para que los compradores consideren la inducción. La demanda resultante es más fuerte donde las condiciones de instalación son manejables.
Escasez de Mano de Obra que Incrementa la Demanda de Cocción Programable y Consistente
La escasez de mano de obra ha incrementado el valor de los equipos que favorecen una cocción consistente y una operación más sencilla. Las cocinas de inducción programables pueden almacenar configuraciones de temperatura y reducir algunos requisitos de capacitación para cocineros de línea. Esto resulta útil para operadores con alta rotación de personal o acceso limitado a trabajadores de cocina experimentados. Entre los galardonados con el Premio a la Innovación en Cocinas 2026 se incluyó la cocina eléctrica Pro Series Wafer Plate de Imperial MFG, que utiliza elementos sellados y alcanza 650°F durante el arranque y la recuperación[2]Middleby Corporation, "Three Middleby Brands Chosen as 2026 Kitchen Innovation Award Recipients," Middleby Corporation, middleby.com. El mercado de cocinas comerciales está, en consecuencia, otorgando mayor valor a los controles, la repetibilidad y los equipos que reducen las necesidades de mantenimiento rutinario.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Carga de Modernización Eléctrica | -0.80% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Requisitos de Instalación, Mantenimiento y Servicio Técnico Especializado | -0.50% | Global, acentuado en mercados emergentes | Largo plazo (≥ 4 años) |
| Compensaciones entre el Rendimiento de Gas a Eléctrico y la Compatibilidad con el Menú | -0.30% | América del Norte, MEA | Mediano plazo (2-4 años) |
| Cuellos de Botella en la Capacidad Eléctrica en Cocinas Urbanas Densas | -0.30% | Núcleo de Asia-Pacífico, centros urbanos de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Carga de Modernización Eléctrica
Los costos iniciales siguen siendo una barrera material para los operadores independientes y los compradores institucionales en los mercados emergentes. El paso del gas a la inducción puede requerir actualizaciones del panel eléctrico, circuitos dedicados y cambios en la ventilación. Estos requisitos pueden añadir costos iguales o superiores al precio de compra del equipo. La carga puede retrasar la adopción incluso donde la economía del ciclo de vida favorece los equipos eléctricos. Los modelos de arrendamiento y de equipo como servicio pueden reducir el requisito de capital inmediato para los operadores. Su uso sigue siendo más establecido en América del Norte y el norte de Europa que en muchas otras regiones del mercado de cocinas comerciales.
Requisitos de Instalación, Mantenimiento y Servicio Técnico Especializado
Las cocinas de gas de alta potencia y las unidades de inducción de precisión requieren técnicos capacitados para la instalación, calibración y servicio. Esta necesidad se vuelve más importante a medida que los diseños de productos incorporan controles digitales y funciones conectadas. Las redes de servicio escasas pueden dejar a los operadores enfrentando tiempos de inactividad prolongados tras fallos en los equipos. Ese riesgo favorece a los proveedores establecidos con mayor cobertura de distribuidores y servicio. También puede reducir el retorno práctico de los equipos avanzados para los compradores en mercados con soporte técnico limitado. El mercado de cocinas comerciales debe, por tanto, abordar la capacidad de servicio junto con la innovación en equipos. Los compradores necesitan la confianza de que un técnico pueda instalar y mantener el equipo durante toda su vida útil. Esa confianza puede ser decisiva cuando las cocinas no pueden tolerar tiempos de inactividad inesperados. Los proveedores con relaciones locales con distribuidores tienen ventaja para satisfacer este requisito. El diseño del producto y la disponibilidad de equipos de servicio capacitados están, por tanto, vinculados en la decisión del comprador. Esto es particularmente relevante para los equipos conectados y programables que requieren un soporte más especializado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Combustible:
El Gas Mantiene la Mayor Base Mientras la Inducción Gana ImpulsoLas cocinas de gas representaron el 51,56% de la participación del mercado de cocinas comerciales en 2025. Su base instalada abarca cadenas QSR, restaurantes de servicio completo y cafeterías institucionales. La infraestructura de gas existente reduce la razón inmediata para que muchos operadores cambien. Las unidades de gas también continúan adaptándose a los flujos de trabajo de cocina habituales y a las prácticas establecidas del personal. Esto preserva la demanda en una amplia gama de entornos de servicios de alimentación comerciales. Muchos operadores también continúan valorando los controles familiares, las rutinas de mantenimiento y la compatibilidad del menaje asociados con los equipos de gas. El gas sigue siendo una opción práctica donde ya existen conexiones de servicios públicos y los menús dependen de un control de calor rápido y visible. Estos factores mantienen la base instalada relevante incluso cuando los compradores evalúan alternativas eléctricas. Las compras de reemplazo a menudo siguen las especificaciones y conexiones de servicios públicos ya existentes en una cocina. Los operadores pueden evitar costos adicionales de renovación cuando mantienen un tipo de combustible familiar. Los equipos de gas también siguen siendo relevantes donde los equipos de cocina prefieren su control directo y los procesos de menú existentes. Esto ralentiza cualquier cambio inmediato en la combinación general de combustibles.
Las cocinas eléctricas desempeñan un papel secundario estable en las cocinas institucionales donde el acceso al gas es limitado. Las cocinas de combustible dual sirven a un grupo más reducido de operadores de alta gastronomía que valoran la capacidad de respuesta de la llama abierta y la consistencia del horno. La inducción es el tipo de combustible de más rápido crecimiento, con una CAGR proyectada del 8,39% para 2026-2031. El tamaño del mercado de cocinas comerciales para la inducción está respaldado por la demanda de precisión de calor, programabilidad y superficies de cocción más seguras. La e-XP 900 Free-zone Induction de Electrolux Professional tiene controles de zona independientes y una eficiencia declarada superior al 90%, lo que ilustra el enfoque en el uso modular de cocinas con múltiples menús. Los precios unitarios más altos pueden respaldar los ingresos por inducción incluso mientras el gas mantiene mayores volúmenes unitarios durante el período de pronóstico. La categoría es particularmente adecuada para los compradores que buscan mayor control sobre las zonas de cocción en cocinas compactas. Su menor calor superficial también puede favorecer condiciones operativas más seguras para el personal. Estos beneficios son importantes en la restauración sanitaria y en las instalaciones orientadas a la entrega donde la producción consistente es importante.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Instalación/Configuración de Producto:
Las Unidades Independientes Lideran Mientras Crece la Demanda de EncimeraLas cocinas independientes y de suelo representaron el 59,25% de la participación en ingresos en 2025. Soportan cocinas de alto volumen que necesitan varios quemadores y un horno en una sola huella. Esta flexibilidad las convierte en una opción común para restaurantes establecidos e instalaciones institucionales. Su formato también se adapta a los operadores que construyen líneas de cocina convencionales en torno a conexiones de servicios públicos permanentes. Estas aplicaciones mantienen los equipos independientes en el centro de los volúmenes de adquisición actuales. Una sola unidad independiente puede simplificar la planificación de la cocina cuando un operador necesita quemadores y un horno en una sola compra. El formato también respalda las decisiones de reemplazo estándar en restaurantes establecidos. Los compradores a menudo seleccionan estas unidades cuando su distribución, ventilación e infraestructura de servicios públicos ya están configuradas para equipos convencionales. Esta familiaridad ayuda a sostener la demanda en el mercado de cocinas comerciales.
Las unidades empotradas e integradas sirven a un segmento premium más pequeño donde la integración de línea personalizada justifica el costo adicional de instalación. Los sistemas modulares y montados en línea se utilizan en cocinas institucionales más grandes que requieren líneas de cocción flexibles y de alto rendimiento. Se proyecta que las cocinas de encimera crezcan a una CAGR del 6,84% de 2026 a 2031. Las cocinas en la nube, los quioscos de comida y los formatos de comida rápida casual respaldan esta demanda porque a menudo operan en locales más pequeños. La Southbend P36N-ISI ofrece 4 placas de vitrocerámica Ceran de 3.500 W en un formato de encimera o modular de 36 pulgadas, mostrando cómo los proveedores establecidos están abordando las distribuciones compactas. Una mayor proporción de unidades más pequeñas puede ejercer una presión moderada sobre los valores medios de transacción a medida que aumentan los volúmenes de equipos. Los productos de encimera pueden ser más fáciles de integrar en espacios de preparación de alimentos temporales, reconvertidos o flexibles.
Por Configuración de Quemadores/Zonas de Cocción:
Las Unidades de 5-6 Quemadores Lideran Mientras las Unidades Compactas se ExpandenLa configuración de 5-6 quemadores representó el 37,56% de la participación en ingresos en 2025. Es una opción estándar para las líneas de cocción de restaurantes de servicio completo con estaciones separadas para salsas, salteados y preparación de proteínas. Esta disposición ayuda a las cocinas a gestionar múltiples tareas de cocción durante los períodos de mayor servicio. Su capacidad se adapta a los restaurantes que necesitan más que una unidad compacta pero no requieren una gran suite institucional. La configuración, por tanto, sigue siendo central para la demanda de volumen en los formatos de restaurante convencionales. Proporciona suficiente capacidad de cocción simultánea para un menú amplio sin la huella de equipos institucionales más grandes. Este equilibrio es importante para los restaurantes que gestionan períodos pico variables. Los operadores pueden asignar tareas de cocción distintas a quemadores separados y evitar la congestión durante el servicio. La configuración también se alinea con la distribución de muchas cocinas de restaurantes de servicio completo establecidas. Estos factores preservan su papel en el mercado de cocinas comerciales.
Las configuraciones de 7-8 y 9+ quemadores sirven a cocinas de producción central, operaciones de banquetes en hoteles, restauración en estadios y otras instalaciones de alta producción. La categoría de 3-4 quemadores cubre muchos restaurantes pequeños y medianos, cocinas de servicio de habitaciones y operaciones de catering. Se proyecta que la categoría de 1-2 quemadores crezca a una CAGR del 7,03% de 2026 a 2031. Las unidades de inducción de una o dos zonas se adaptan a la producción de menú limitado y utilizan menos carga eléctrica por unidad que las suites de gas de múltiples quemadores. Esto crea una oportunidad de alto volumen para los proveedores que pueden ofrecer equipos de inducción compactos a precios competitivos. La categoría es particularmente relevante para las cocinas orientadas a la entrega y los pequeños locales de servicios de alimentación urbanos. Las unidades compactas permiten a un operador ajustar la capacidad a un menú reducido y añadir estaciones gradualmente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Restaurantes de Servicio Completo Lideran Mientras las Cocinas en la Nube Crecen Más RápidoLos restaurantes de servicio completo representaron el 28,14% de la participación en ingresos en 2025. Estos restaurantes requieren grandes cocinas independientes, alta capacidad de gas en BTU y suites de horno completas. El valor de cada línea de cocción instalada respalda su continuo liderazgo en los ingresos por adquisición. Los operadores QSR forman el siguiente grupo de usuarios principales y típicamente seleccionan equipos estandarizados para la producción de alto ciclo y menú limitado. Los comedores institucionales, centros turísticos, hoteles, hospitales, instalaciones sanitarias, restauración ferroviaria y servicios de catering añaden una capa estable de demanda a través de ciclos de reemplazo planificados. Estos compradores a menudo necesitan equipos duraderos que cumplan con los requisitos operativos y de adquisición establecidos. Sus compras pueden ser menos dependientes de un concepto de restaurante único o de un cambio de menú local. La variedad de usuarios finales otorga al mercado de cocinas comerciales una base de demanda amplia. También crea la necesidad de que los proveedores soporten diferentes capacidades, combustibles y requisitos de instalación.
Se proyecta que las cocinas en la nube y fantasma crezcan a una CAGR del 9,72% de 2026 a 2031. Sus decisiones de adquisición priorizan la flexibilidad multimarca, los cambios rápidos de equipos y los modelos de financiación que preservan el capital de trabajo. Esto difiere de la expansión de restaurantes de servicio completo, que generalmente depende de una línea de cocina fija y un menú más amplio. El tamaño del mercado de cocinas comerciales para este grupo de usuarios finales está vinculado a la demanda de equipos compactos, eficientes y compatibles con la automatización. Los proveedores sin productos diseñados para este formato pueden perder el área de demanda de más rápido crecimiento ante competidores especializados o de Asia-Pacífico. El segmento también refuerza la demanda de adquisición en línea y equipos de inducción compactos. Las operaciones exclusivamente de entrega a menudo necesitan equilibrar el rendimiento con el espacio limitado y la carga eléctrica disponible.
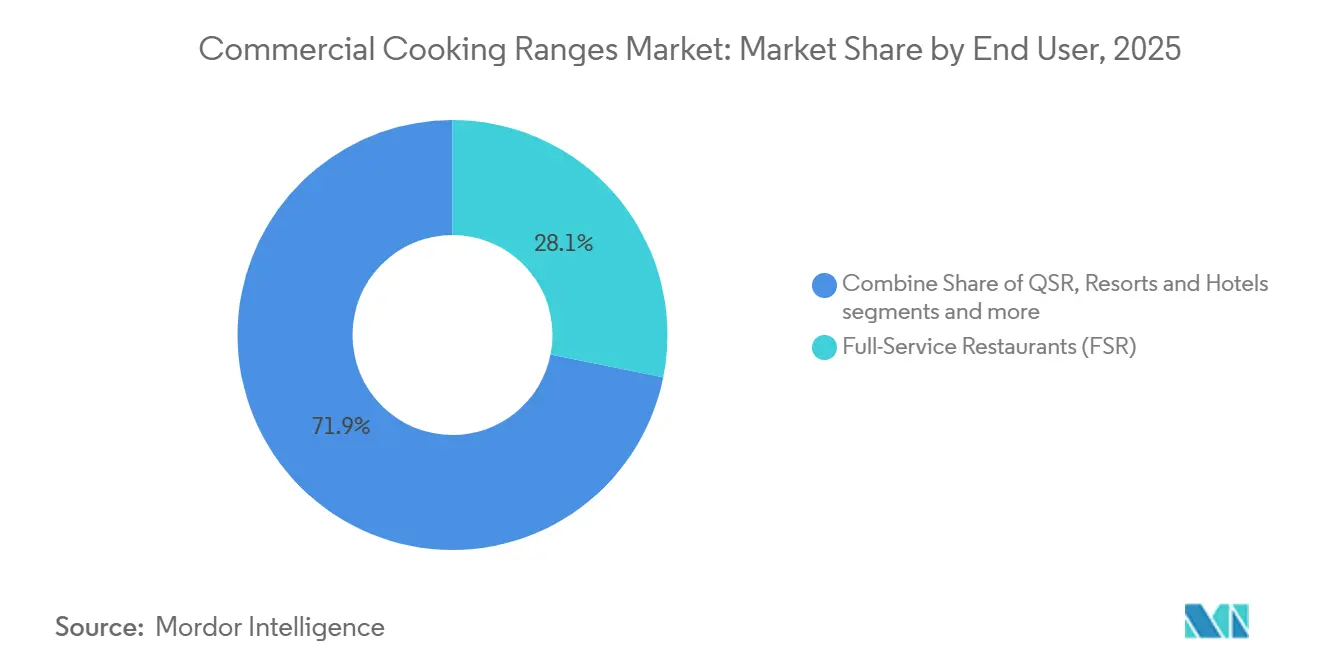
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Los Distribuidores Lideran Mientras las Compras en Línea se ExpandenLos distribuidores de equipos para cocinas comerciales representaron el 41,15% de la participación en ingresos en 2025. Su función incluye ingeniería de aplicaciones, coordinación de instalación y servicio posventa. Estos servicios son difíciles de reproducir a través de otros canales para equipos complejos. Las ventas directas entre empresas sirven a grandes cadenas y compradores institucionales que necesitan especificaciones conformes y gestión de cuentas dedicada. Las tiendas especializadas siguen siendo importantes para los operadores independientes que desean asesoramiento localizado y selección de productos en persona. Su función es útil cuando los compradores comparan características de equipos, necesidades de instalación y soporte de servicio disponible. Los distribuidores siguen siendo especialmente importantes para los productos que requieren evaluación del sitio e instalación coordinada. Esto preserva su ventaja para las cocinas de gas más grandes y las líneas de cocción complejas, donde la planificación del sitio, la instalación y el servicio futuro están estrechamente vinculados. La combinación de canales refleja el hecho de que las compras de equipos comerciales van desde unidades compactas estandarizadas hasta instalaciones altamente especificadas.
Se proyecta que el canal en línea crezca a una CAGR del 10,41% de 2026 a 2031. Los operadores de cocinas en la nube y los grupos independientes más pequeños valoran los precios transparentes y el cumplimiento rápido de pedidos. El canal es más adecuado para unidades de inducción de encimera y cocinas eléctricas compactas que para productos independientes de alta potencia en BTU. Las cocinas de gas complejas generalmente aún requieren coordinación de instalación, ventilación y soporte de conexión. Los proveedores pueden mejorar las ventas digitales con hojas de especificaciones precisas, orientación sobre compatibilidad y cumplimiento confiable de pedidos. Estas capacidades pueden conectar líneas de productos compactos con usuarios finales orientados a la entrega de manera más eficiente. Las compras en línea no eliminan la necesidad de distribuidores donde la instalación y el mantenimiento son complejos.
Análisis Geográfico
Mercado de Cocinas Comerciales en América del Norte
América del Norte concentró el 33,15% de la participación en ingresos en 2025. Estados Unidos cuenta con una alta concentración de sedes de cadenas de comida rápida (QSR), operadores de servicios de alimentación por contrato y restaurantes de servicio completo. Estos compradores respaldan la sustitución periódica de equipos y la adquisición para nuevas instalaciones. Canadá suma demanda a través de la modernización de cocinas comerciales en instalaciones institucionales y de atención médica. México ofrece potencial adicional a medida que las marcas internacionales de QSR y los grupos hoteleros nacionales amplían su infraestructura de cocinas. La región combina sistemas de adquisición maduros con una demanda continua de nuevos formatos de cocción. Las grandes cadenas pueden respaldar compras estandarizadas de equipos, mientras que los operadores independientes pueden requerir un soporte de servicio más local. La modernización de cocinas añade otro motivo para que los compradores revisen el consumo energético y la eficiencia operativa. Estas condiciones ayudan a América del Norte a mantener una posición destacada en el mercado de cocinas comerciales.
Mercado de Cocinas Comerciales en Estados Unidos y Asia-Pacífico
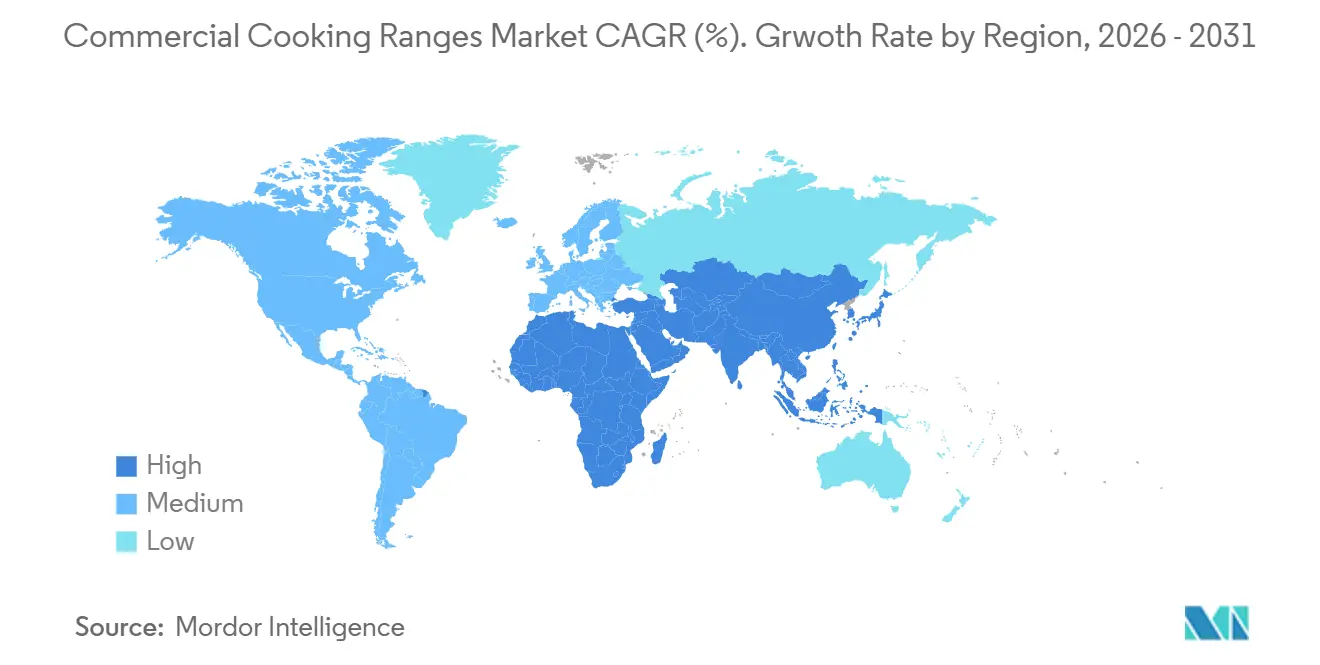
Welbilt inauguró su Centro de Experiencia de más de 130.000 pies cuadrados en Coppell, Texas, en 2025, donde operadores, distribuidores y mayoristas pueden conocer los equipos de cocción comercial y los programas de formación[3]"Welbilt Announces New State-of-the-Art Experience Center in Coppell, Texas," Ali Group, aligroup.com. Las instalaciones reflejan una base de compradores que está considerando la automatización de cocinas inteligentes y la tecnología de cocción energéticamente eficiente. Se prevé que Asia-Pacífico crezca a una CAGR del 7,11% entre 2026 y 2031. China está transitando desde compras de cocinas a gas orientadas al volumen hacia formatos modulares e inductivos de mayor especificación, a medida que aumenta la atención a los estándares energéticos de las cocinas comerciales. India está respaldada por un sector de servicios de alimentación organizado en expansión y por el interés de los operadores en gestionar los costos del GLP. Japón y Corea del Sur siguen siendo mercados premium para sistemas de cocción profesional compactos y de alta precisión. En toda Asia-Pacífico, los patrones de demanda difieren según la infraestructura local, los formatos de restaurante y la sensibilidad al precio. Esto exige que los proveedores adapten sus carteras de productos en lugar de depender de una oferta estándar única. Las cocinas urbanas más pequeñas pueden favorecer los formatos compactos, mientras que el desarrollo hotelero puede respaldar compras de equipos de mayor tamaño. El crecimiento de la región se distribuye, por tanto, entre varias aplicaciones de servicios de alimentación. Su CAGR prevista del 7,11% refleja el efecto combinado de estas variadas condiciones de demanda.
Mercado de Cocinas Comerciales en el Sudeste Asiático, EMEA y América del Sur
Los mercados del Sudeste Asiático, incluidos Singapur, Vietnam e Indonesia, combinan la construcción hotelera con una adquisición sensible al costo. Esta combinación respalda el uso continuado de equipos de gas independientes de gama media y unidades de inducción modulares. Europa presenta una adopción de inducción comercial más avanzada que América del Norte, debido a una infraestructura eléctrica más sólida y a un diseño de líneas de cocción modulares bien establecido. Electrolux Professional confirmó la inversión en su plataforma de cocción modular e-XP y en su sistema de inducción de zona libre Thermaline en su Día del Inversor de 2025[4]Electrolux Professional, "e-XP 900 Free-Zone Induction," Electrolux Professional, electroluxprofessional.com. América del Sur y Oriente Medio y África son partes más pequeñas pero en crecimiento del mercado de cocinas comerciales, respaldadas por la inversión hotelera, los proyectos turísticos y la expansión de las QSR. En Oriente Medio y África, los nuevos proyectos hoteleros y turísticos pueden generar demanda de equipos más allá de los ciclos habituales de sustitución. El crecimiento de las QSR en Nigeria y Sudáfrica constituye una fuente adicional de demanda de equipos para servicios de alimentación. La sensibilidad al costo y la disponibilidad de servicio local siguen siendo factores importantes en las decisiones de adquisición. Los proveedores que puedan equilibrar el valor del producto con el soporte de servicio estarán mejor posicionados para atender estos mercados en desarrollo.

Panorama Competitivo
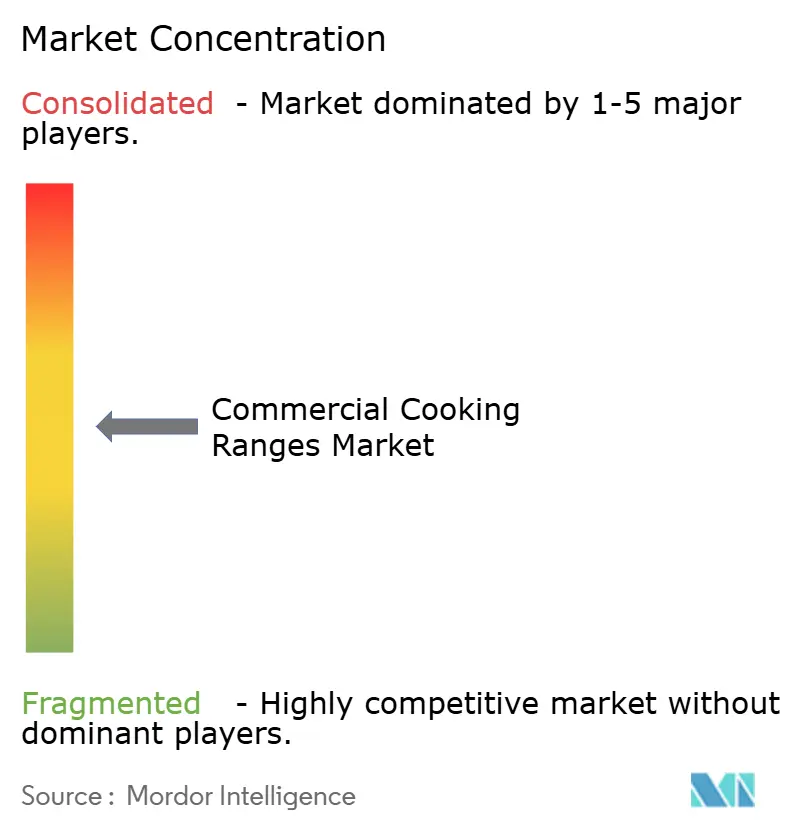
El mercado de cocinas comerciales está moderadamente fragmentado a nivel de marca y más concentrado a nivel de empresa matriz. Illinois Tool Works, a través de Vulcan, Ali Group, a través de Garland y Welbilt, Middleby Corporation, a través de Southbend, Imperial y Jade Range, y Electrolux Professional tienen carteras amplias y cobertura de servicio establecida. Su escala respalda la disponibilidad de productos, las relaciones con distribuidores y el soporte posventa. Esto dificulta que los nuevos participantes repliquen su posición rápidamente. El reconocimiento de marca, las relaciones establecidas con distribuidores y la cobertura de servicio técnico pueden influir en la decisión de un comprador tanto como una característica del producto. Los grupos más grandes también pueden apoyar a los clientes en varias categorías de equipos. Esa amplitud les ayuda a retener cuentas cuando los operadores actualizan las líneas de cocción existentes. Esto otorga al mercado de cocinas comerciales una estructura competitiva en la que las empresas matrices tienen una influencia significativa. Sus carteras cubren equipos de gas, eléctricos y de inducción, lo que les permite retener clientes cuando cambian los requisitos de la cocina.
Los proveedores establecidos están utilizando el desarrollo de productos y la inversión en cartera para responder a las cambiantes necesidades de cocción. Electrolux Professional lanzó la cocina de inducción e-XP 900 Free-zone en 2025 con 4 zonas de cocción independientes, 30 niveles de potencia y un rango de temperatura declarado de 30°C a 190°C. El producto está destinado a cocinas comerciales medianas y grandes que necesitan cocción de inducción flexible dentro de una línea modular. El Centro de Experiencia Welbilt de Ali Group también proporciona un entorno directo para demostraciones de productos y capacitación. Estos movimientos muestran cómo los principales proveedores están alineando sus carteras con las necesidades de gestión energética, producción consistente y flujos de trabajo más eficientes. El enfoque del producto también ofrece a los compradores opciones en diferentes tipos de combustible y formatos de cocción. La inversión de los proveedores en capacitación y demostraciones puede ayudar a los operadores a evaluar tecnologías más complejas antes de realizar una compra. Esto es particularmente importante cuando una cocina está considerando un cambio de equipos de gas a inducción.
Las oportunidades abiertas permanecen en las cocinas de inducción compactas para cocinas en la nube y fantasma y en los equipos conectados que respaldan el monitoreo, la planificación del mantenimiento y la revisión del rendimiento. Los proveedores más pequeños de Asia-Pacífico están ejerciendo presión sobre los precios del mercado medio para productos eléctricos de encimera y de inducción básica. Esta presión es más visible en los mercados emergentes donde los compradores dan menos importancia a una cobertura extensa de servicio posventa. Los requisitos de cumplimiento de NSF y UL siguen siendo barreras para los proveedores que apuntan a la adquisición institucional de Estados Unidos y Canadá. La posición competitiva de los grupos más grandes se ve reforzada por sus redes de servicio y su capacidad para ofrecer varios tipos de combustible. El borrador disponible no proporciona una participación de mercado combinada para las empresas líderes, por lo que no se puede derivar una calificación de concentración a partir de los umbrales de participación de mercado indicados sin introducir nuevos datos. La competencia es más intensa donde los proveedores pueden combinar equipos relevantes, conocimiento del producto, soporte de instalación y mantenimiento receptivo. Los nuevos participantes pueden encontrar espacio en los formatos eléctricos compactos y de inducción, pero aún deben abordar las necesidades de cumplimiento y servicio. El mercado de cocinas comerciales, por tanto, combina las ventajas de escala de los grupos matrices establecidos con oportunidades especializadas en formatos de productos más nuevos.
Líderes de la Industria de Cocinas Comerciales
-
The Middleby Corporation
-
Illinois Tool Works Inc.
-
Ali Group S.r.l.
-
Electrolux Professional AB
-
RATIONAL AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cocinas Comerciales
- The Middleby Corporation
- Illinois Tool Works Inc.
- Ali Group S.r.l.
- Electrolux Professional AB
- RATIONAL AG
- Alto-Shaam, Inc.
- Henny Penny Corporation
- Garland Group
- Vulcan
- Southbend
- Blodgett Corporation
- MKN Maschinenfabrik Kurt Neubauer GmbH & Co. KG
- Blue Seal Limited
- Falcon Foodservice Equipment
- Moffat Group Pty Ltd
- American Range Corporation
- Montague Company
- Imperial Commercial Cooking Equipment
- The Vollrath Company, LLC
- Hatco Corporation

Recent Industry Developments in Mercado de Cocinas Comerciales
- Julio de 2026: Atoms, la empresa matriz construida en torno al negocio CloudKitchens de Travis Kalanick, recaudó 1,7 mil millones de USD en una ronda liderada por Andreessen Horowitz, con la participación de Uber, Bain Capital, Fifth Wall y otros.
- Julio de 2026: Stovekraft Limited (India) lanzó la placa de inducción de uso intensivo Pigeon ENDURO de 3.500 W y la cocina infrarroja comercial Pigeon EGNITE, dirigidas a pequeños restaurantes, cocinas institucionales y servicios de catering.
- Noviembre de 2025: Electrolux Professional Group anunció un acuerdo para adquirir los activos de Royal Range, una empresa estadounidense de cocinas comerciales con una fábrica en Eastvale, California, aproximadamente 40 empleados y ventas esperadas para 2025 de aproximadamente 100 millones de SEK.
- Noviembre de 2025: Electrolux Professional lanzó la cocina modular de inducción e-XP 900 Free-zone, con 4 zonas de cocción independientes, más del 90% de eficiencia energética, una superficie de vitrocerámica compatible con todos los tamaños de menaje y precisión de temperatura de 30°C a 190°C en 30 niveles de potencia.


Alcance del Informe Global del Mercado de Cocinas Comerciales
| Gas |
| Eléctrico |
| Inducción |
| Combustible Dual |
| 1-2 quemadores |
| 3-4 quemadores |
| 5-6 quemadores |
| 7-8 quemadores |
| 9+ quemadores |
| Cocinas Independientes/de Suelo |
| Cocinas de Encimera |
| Cocinas Empotradas/Integradas |
| Cocinas Modulares/Montadas en Línea |
| Restaurantes de Servicio Rápido (QSR) |
| Restaurantes de Servicio Completo (FSR) |
| Cocinas en la Nube/Fantasma |
| Comedores Institucionales |
| Centros Turísticos y Hoteles |
| Hospitales y Centros Sanitarios |
| Restauración Ferroviaria |
| Servicios de Catering |
| Otros Usuarios Finales |
| Ventas Directas/B2B |
| Distribuidores de Equipos para Cocinas Comerciales |
| Tiendas Especializadas |
| En Línea |
| Otros Canales de Distribución |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Combustible | Gas | |
| Eléctrico | ||
| Inducción | ||
| Combustible Dual | ||
| Por Configuración de Quemadores/Zonas de Cocción | 1-2 quemadores | |
| 3-4 quemadores | ||
| 5-6 quemadores | ||
| 7-8 quemadores | ||
| 9+ quemadores | ||
| Por Instalación/Configuración de Producto | Cocinas Independientes/de Suelo | |
| Cocinas de Encimera | ||
| Cocinas Empotradas/Integradas | ||
| Cocinas Modulares/Montadas en Línea | ||
| Por Usuario Final | Restaurantes de Servicio Rápido (QSR) | |
| Restaurantes de Servicio Completo (FSR) | ||
| Cocinas en la Nube/Fantasma | ||
| Comedores Institucionales | ||
| Centros Turísticos y Hoteles | ||
| Hospitales y Centros Sanitarios | ||
| Restauración Ferroviaria | ||
| Servicios de Catering | ||
| Otros Usuarios Finales | ||
| Por Canal de Distribución | Ventas Directas/B2B | |
| Distribuidores de Equipos para Cocinas Comerciales | ||
| Tiendas Especializadas | ||
| En Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para las cocinas comerciales hasta 2031?
Se proyecta que el mercado de cocinas comerciales alcance 7,93 mil millones de USD en 2031 desde 5,99 mil millones de USD en 2026, a una CAGR del 5,7%.
¿Qué tipo de combustible lidera las compras de cocinas comerciales?
Las cocinas de gas lideraron con una participación del 51,56% en 2025, mientras que se proyecta que la inducción crezca más rápido a una CAGR del 8,39% hasta 2031.
¿Por qué las cocinas de inducción están ganando adopción?
Los compradores valoran la inducción por la precisión del calor, los controles programables, la seguridad de la superficie y la eficiencia energética.
¿Qué usuario final está creciendo más rápido en equipos de cocción comercial?
Se proyecta que las cocinas en la nube y fantasma crezcan a una CAGR del 9,72% hasta 2031, respaldadas por la demanda de equipos compactos y flexibles.
Última actualización de la página el:



