
商業用調理レンジ市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 6.01 十億米ドル |
| 市場規模 (2031) | 7.93 十億米ドル |
| Growth Rate (2026 - 2031) | 5.27 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる商業用調理レンジ市場分析
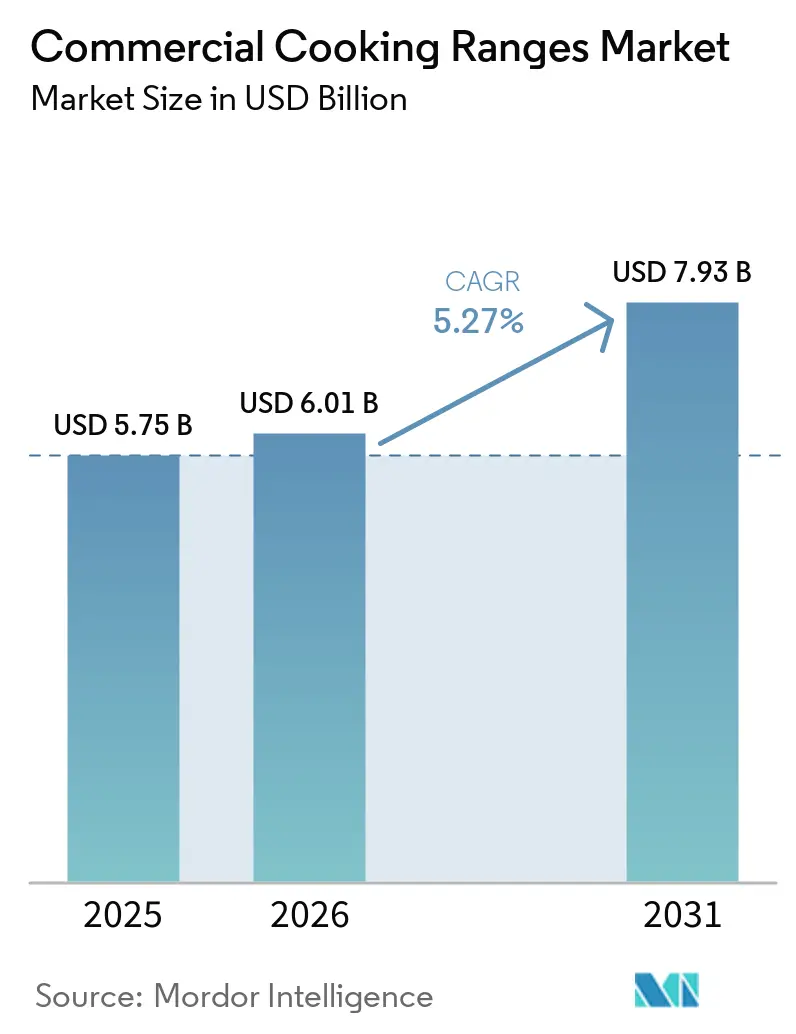
商業用調理レンジ市場規模は、2025年に5.75 ビリオン 米ドル、2026年に6.01 ビリオン 米ドルと予測され、2031年までに7.93 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 5.7%で成長する見込みです。この見通しは、フードサービス設備への継続的な投資、商業用厨房の近代化、および機器の更新需要を反映しています。新規レストランの開業は需要を支えており、各店舗は完全かつ法令に適合した調理ラインを必要とします。また、オペレーターは機器選定にあたりエネルギー使用量、作業効率の一貫性、および利用可能なスペースを検討しています。こうした優先事項は、一部の商業用厨房における更新判断を早め、電気式・誘導加熱式・モジュラー式機器への関心を高めています。したがって、商業用調理レンジ市場はサプライヤーにとって、製品設計と設置サポート、サービス対応、および調達の容易化を組み合わせる機会を提供しています。
主要レポートのポイント
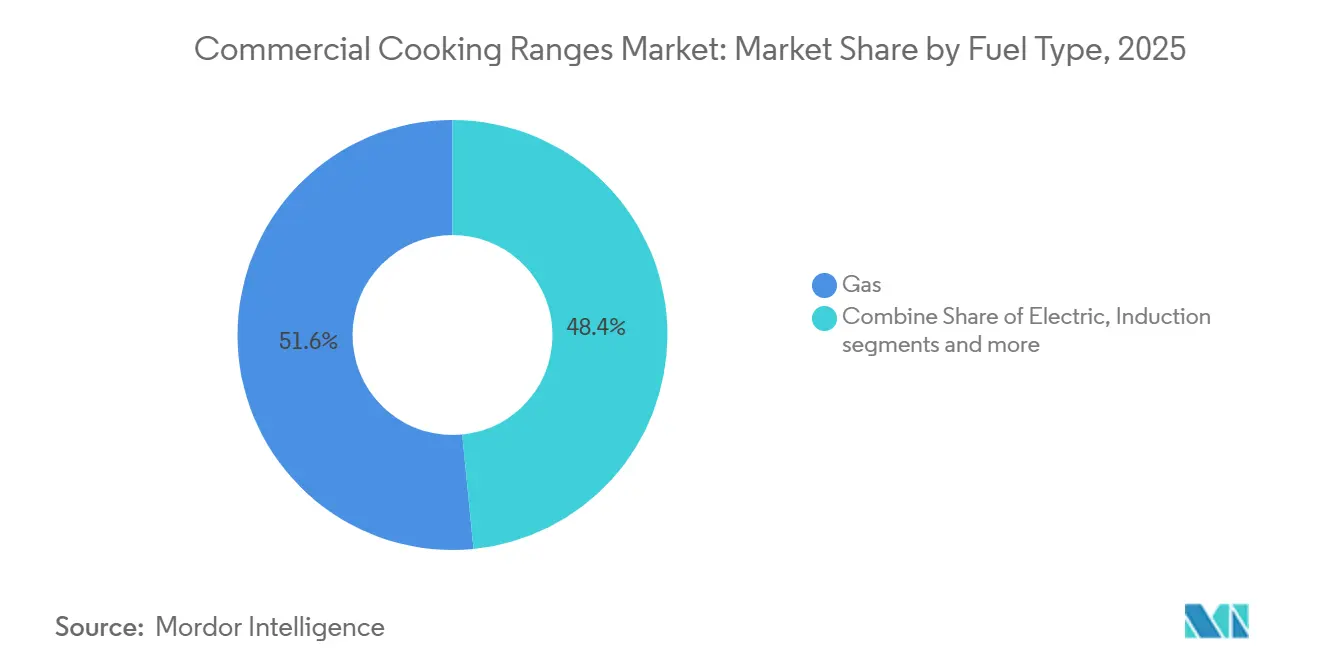
- 燃料タイプ別では、ガスレンジが2025の商業用調理レンジ市場シェアの51.56%を占め、誘導加熱は2031年にかけてCAGR 8.39%で成長すると予測されています。
- 設置方式・製品構成別では、フリースタンディング・フロアスタンディングレンジが2025年に59.25%の収益シェアを占め、カウンタートップレンジは2031年にかけてCAGR 6.84%で拡大すると予測されています。
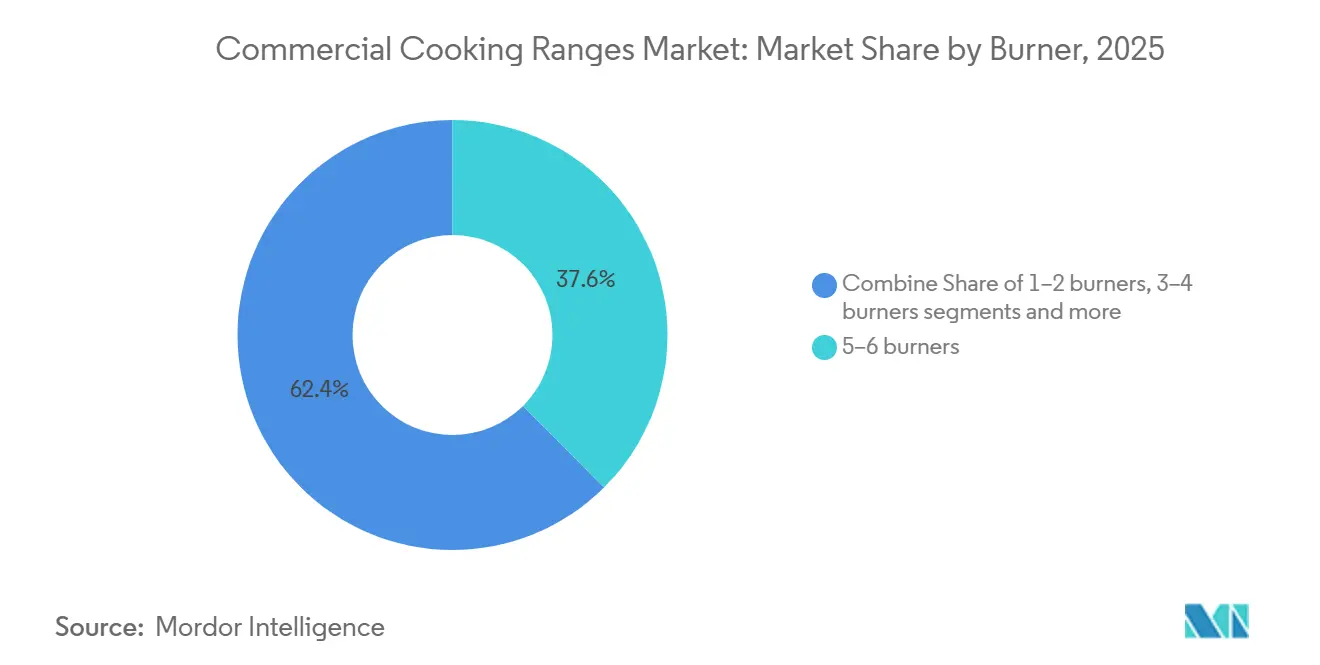
- バーナー・調理ゾーン構成別では、5~6口バーナーユニットが2025年の商業用調理レンジ市場シェアの37.56%を占め、1~2口バーナーユニットは2031年にかけてCAGR 7.03%で成長すると予測されています。
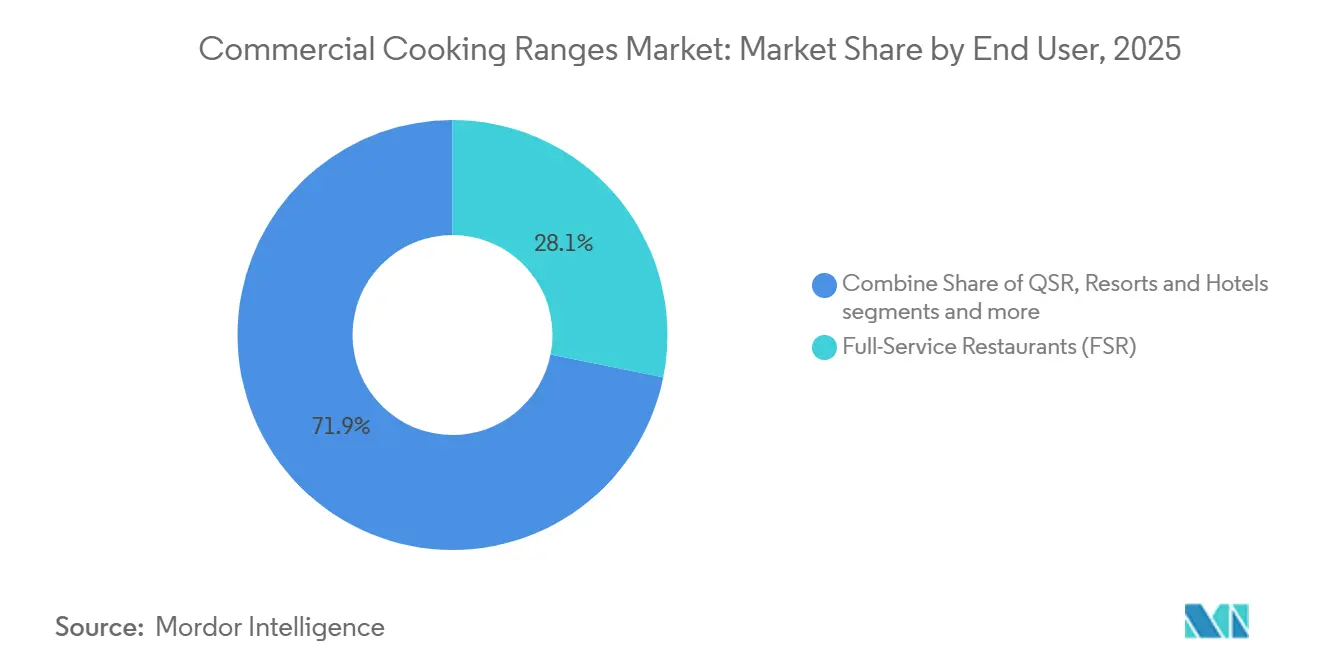
- エンドユーザー別では、フルサービスレストランが2025年の商業用調理レンジ市場シェアの28.14%を占め、クラウドキッチン・ゴーストキッチンは2031年にかけてCAGR 9.72%で成長すると予測されています。
- 流通チャネル別では、商業用厨房機器ディストリビューターが2025年に41.15%の収益シェアを占め、オンラインチャネルは2031年にかけてCAGR 10.41%で成長すると予測されています。
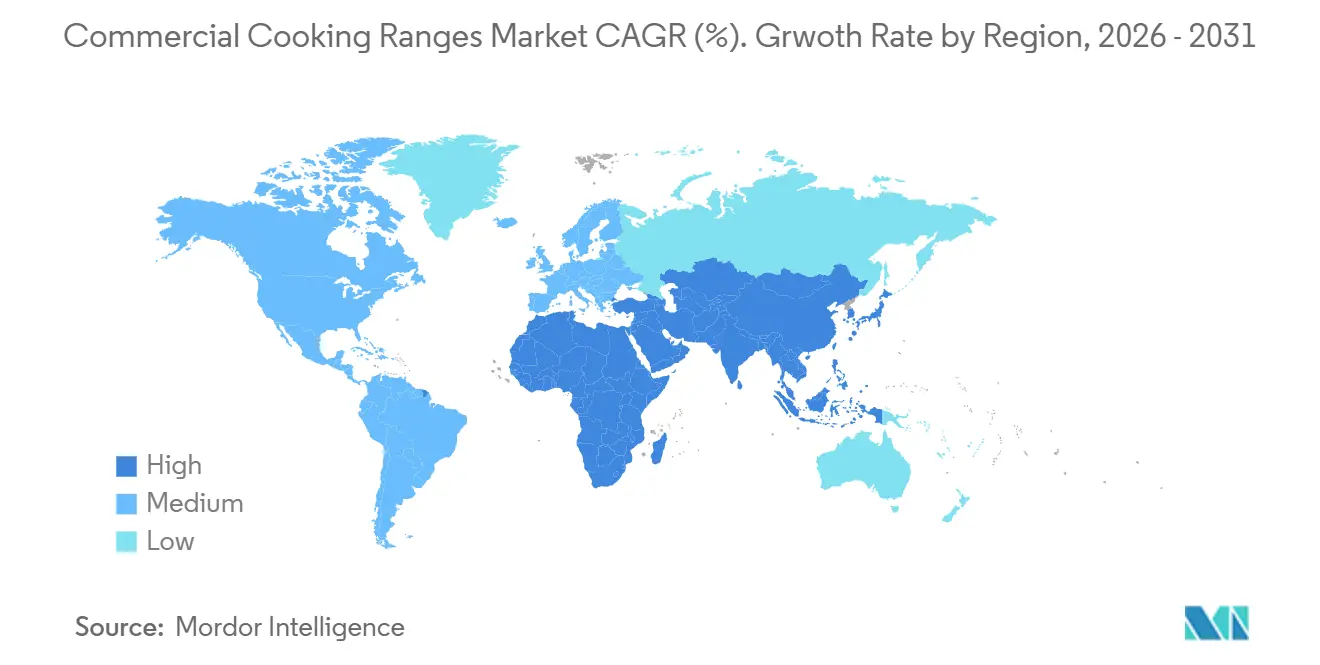
- 地域別では、北米が2025年の商業用調理レンジ市場シェアの33.15%を占め、アジア太平洋は2031年にかけてCAGR 7.11%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| QSRおよびフルサービスフードサービスネットワークの拡大 | 1.40% | 北米およびアジア太平洋に集中するグローバル | 中期(2~4年) |
| 商業用厨房の近代化と更新需要 | 1.10% | 北米・欧州 | 中期(2~4年) |
| コンパクトな調理ラインを必要とするクラウドキッチンおよびデリバリー優先フォーマット | 0.90% | アジア太平洋、北米、中東・アフリカ | 短期(2年以内) |
| 電化とエネルギー効率の高い調理への需要 | 0.80% | 欧州、北米 | 長期(4年以上) |
| プログラマブルで一貫した調理への需要を高める労働力不足 | 0.60% | 北米、アジア太平洋中核地域 | 短期(2年以内) |
| スペースが限られたキッチンおよびマルチメニューキッチン向けモジュラーレンジ構成 | 0.50% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
QSRおよびフルサービスフードサービスネットワークの拡大
レストランネットワークの拡大は、新規調理機器への需要を継続的に生み出しています。QSRチェーンおよびフルサービスオペレーターは、新規店舗開業時に完全な調理ラインを必要とします。この需要はフランチャイズ契約および不動産契約によって支えられており、緩やかな景気後退時にも維持される場合があります。ブランド基準は、オペレーターが機器を承認する際に、燃料の選択と並んでエネルギー性能をますます考慮するようになっています。これにより、認定された電気式または誘導加熱式の代替品による旧式ガス燃焼レンジの更新が促進される可能性があります。2025年、Ali Groupの傘下企業であるWelbiltは、現在の調理ライン構成についてオペレーターおよびディストリビューターを訓練するため、テキサス州コッペルに13万平方フィート超の体験センターを開設しました。
コンパクトな調理ラインを必要とするクラウドキッチンおよびデリバリー優先フォーマット
デリバリー優先キッチンは、商業用食品調理における機器要件を変えつつあります。これらの施設は、限られた床面積から高い生産量を確保し、複数のメニューに対応した迅速な加熱サイクルを必要とします。カウンタートップ誘導加熱機器およびコンパクトなモュラーユニットは、大型フリースタンディングガスレンジよりも直接的にこれらのニーズに応えることができます。商業用調理レンジ市場は、オペレーターが迅速に再配置または交換できる機器を小規模な生産スペースに設置する際に恩恵を受けます。コンパクトなフォーマットは、フルレストランの調理ラインを必要としない限定メニューのワークフローにも適しています。デリバリー重視の業務と小型機器フォーマットとのこの関連性は、実用的で標準化された製品ラインへの需要を支えています。こうした環境のオペレーターは、変化するブランドとメニューアイテムの組み合わせに対応できる機器を必要とする場合があります。コンパクトなレンジは、貴重な床面積をフルスイートに割り当てることなく、特定の調理作業をサポートできます。このモデルはまた、最小限の中断で購入・設置・稼働できる機器の価値を高めます。これらの要件は、明確な製品仕様と信頼性の高い調達履行を重視します。また、コンパクトな機器とオンライン購入との関連性も強化しています。
電化とエネルギー効率の高い調理への需要
ガスから電気調理への移行は、持続可能性政策だけでなく、運用コストによってもますます影響を受けています。管理された電力負荷は、特定の市場において変動するガスコストよりも魅力的な場合があります。Electrolux Professionalは2025年後半に、エネルギー効率90%超および表面熱損失の低減を謳ったe-XP 900フリーゾーン誘導加熱モジュラーレンジを発売しました[1]Electrolux Professional、「e-XP 900フリーゾーン誘導加熱」、Electrolux Professional、electroluxprofessional.com。表面熱損失の低減は、商業用厨房における冷却負荷を軽減できます。関連する認証およびリスト要件を満たす機器は、購入者に対してより明確な性能とコンプライアンスへの期待を与えることもできます。これらの要因は、厨房の電気容量が依然として制約となっている場合でも、商業用調理レンジ市場における誘導加熱の役割を支えています。購入の意思決定は、厨房の既存の電気システムおよび必要なアップグレードのコストに依然として依存しています。オペレーターはまた、調理器具の互換性および厨房スタッフの操作上の好みも考慮する必要があります。こうした実際的な問題は、特に中小規模の事業者にとって、燃料タイプの変更を遅らせる可能性があります。それでも、エネルギー効率と制御可能な加熱出力は、購入者が誘導加熱を検討する明確な理由であり続けています。その結果生じる需要は、設置条件が管理可能な場所で最も強くなっています。
プログラマブルで一貫した調理への需要を高める労働力不足
労働力不足により、一貫した調理とシンプルな操作をサポートする機器の価値が高まっています。プログラマブル誘導加熱レンジは温度設定を保存でき、一部の調理スタッフのトレーニング要件を軽減できます。これは、スタッフの離職率が高い、または経験豊富な厨房スタッフへのアクセスが限られているオペレーターにとって有用です。2026年のキッチンイノベーション賞受賞者には、Imperial MFGのプロシリーズ電気ウェーハプレートレンジが含まれており、密閉型ヒーターエレメントを使用し、起動時および回復時に650°Fに達します[2]Middleby Corporation、「スリーミドルビーブランドが2026年キッチンイノベーション賞受賞者に選出」、Middleby Corporation、middleby.com。商業用調理レンジ市場は、その結果として、コントロール機能、再現性、および定期的なメンテナンスの必要性を低減する機器により高い価値を置くようになっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用と電気設備改修の負担 | -0.80% | 北米、欧州 | 中期(2~4年) |
| 設置・メンテナンスおよび熟練サービス要件 | -0.50% | 新興市場で顕著なグローバル | 長期(4年以上) |
| ガスから電気への性能およびメニュー互換性のトレードオフ | -0.30% | 北米、中東・アフリカ | 中期(2~4年) |
| 高密度都市部厨房における電気容量のボトルネック | -0.30% | アジア太平洋中核地域、北米・EU都市部ハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期費用と電気設備改修の負担
初期費用は、新興市場の独立系オペレーターおよび施設・機関系購入者にとって依然として重大な障壁となっています。ガスから誘導加熱への移行には、電気パネルのアップグレード、専用回路、および換気設備の変更が必要になる場合があります。これらの要件により、機器購入価格と同等またはそれを超えるコストが追加される可能性があります。この負担は、ライフサイクル経済性が電気機器に有利な場合でも、導入を遅らせる可能性があります。リースおよびサービスとしての機器モデルは、オペレーターの即時資本要件を軽減する可能性があります。その利用は、商業用調理レンジ市場の他の多くの地域よりも、北米および北欧においてより確立されています。
設置・メンテナンスおよび熟練サービス要件
高出力ガスレンジおよび高精度誘導加熱ユニットは、設置・調整・サービスに熟練した技術者を必要とします。製品設計にデジタルコントロールおよびコネクテッド機能が組み込まれるにつれ、この必要性はより重要になっています。薄いサービスネットワークは、機器の故障後にオペレーターが長期間のダウンタイムに直面する可能性を残します。このリスクは、より強力なディーラーおよびサービス対応を持つ確立されたサプライヤーを有利にします。また、技術的サポートが限られている市場の購入者にとって、高度な機器の実際的なリターンを低下させる可能性もあります。したがって、商業用調理レンジ市場は、機器のイノベーションと並行してサービス能力にも対処する必要があります。購入者は、技術者が機器の耐用年数を通じて設置・メンテナンスできるという確信を必要としています。その確信は、厨房が予期せぬダウンタイムを許容できない場合に決定的となり得ます。地域のディーラー関係を持つサプライヤーは、この要件をサポートする上で優位性を持っています。製品設計と熟練したサービスチームの利用可能性は、したがって購入者の意思決定において連動しています。これは、より専門的なサポートを必要とするコネクテッドおよびプログラマブル機器において特に重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
燃料タイプ別:
ガスが最大のベースを維持しながら誘導加熱が勢い増すガスレンジは2025年の商業用調理レンジ市場シェアの51.56%を占めました。その設置ベースはQSRチェーン、フルサービスレストラン、および施設・機関のカフェテリアに広がっています。既存のガスインフラは、多くのオペレーターが切り替える即時の理由を減らしています。ガスユニットはまた、慣れ親しんだ厨房ワークフローおよび確立されたスタッフの慣行に引き続き適合しています。これにより、幅広い商業用フードサービス環境での需要が維持されています。多くのオペレーターはまた、ガス機器に関連する慣れ親しんだコントロール、メンテナンスルーティン、および調理器具の互換性を引き続き重視しています。ガスは、ユーティリティ接続がすでに存在し、メニューが迅速で視覚的な熱制御に依存している場所では実用的な選択肢であり続けています。これらの要因は、購入者が電気の代替品を評価する中でも、設置ベースの関連性を維持しています。更新購入は、多くの場合、厨房にすでにある仕様とユーティリティ接続に従います。オペレーターは、慣れ親しんだ燃料タイプを維持することで、追加の改修コストを回避できます。ガス機器はまた、厨房チームがその直接的なコントロールと既存のメニュープロセスを好む場所でも引き続き関連性を持っています。これにより、全体的な燃料ミックスにおける即時の変化が遅れています。
電気レンジは、ガスアクセスが限られている施設・機関の厨房において安定した二次的な役割を担っています。デュアルフューエルレンジは、開放炎の応答性とオーブンの一貫性を重視するより狭いファインダイニングオペレーターにサービスを提供しています。誘導加熱は最も成長が速い燃料タイプであり、2026年から2031年にかけてCAGR 8.39%が予測されています。誘導加熱の商業用調理レンジ市場規模は、熱精度、プログラマビリティ、および安全な調理面への需要によって支えられています。Electrolux Professionalのe-XP 900フリーゾーン誘導加熱は独立したゾーンコントロールと90%超の効率を謳っており、モジュラーでマルチメニューの厨房使用への注力を示しています。高い単価は、予測期間中にガスがより大きなユニット量を維持する中でも、誘導加熱の収益を支える可能性があります。このカテゴリーは、コンパクトな厨房で調理ゾーンをより細かく制御したい購入者に特に適しています。低い表面熱はまた、スタッフにとってより安全な操作条件をサポートできます。これらのメリットは、一貫した生産量が重要なヘルスケアケータリングおよびデリバリー重視の施設において重要です。


設置方式・製品構成別:
フリースタンディングユニットがリードしながらカウンタートップ需要が上昇フリースタンディング・フロアスタンディングレンジは2025年に59.25%の収益シェアを占めました。これらは、1つのフットプリント内に複数のバーナーとオーブンを必要とする大量生産厨房をサポートします。この柔軟性により、確立されたレスランおよび施設・機関の施設において一般的な選択肢となっています。そのフォーマットはまた、永続的なユーティリティ接続を中心に従来の厨房ラインを構築するオペレーターにも適しています。これらの用途により、フリースタンディング機器は現在の調達量の中心に位置し続けています。単一のフリースタンディングユニットは、オペレーターが1回の購入でバーナーとオーブンを必要とする場合に、厨房計画を簡素化できます。このフォーマットはまた、確立されたレストランにおける標準的な更新決定をサポートします。購入者は、レイアウト、換気、およびユーティリティインフラがすでに従来の機器向けに構成されている場合に、これらのユニットを選択することが多いです。この親しみやすさは、商業用調理レンジ市場における需要の維持に役立っています。
ドロップイン・ビルトインユニットは、カスタマイズされたライン統合が追加の設置コストをサポートする、より小さなプレミアムセグメントにサービスを提供しています。モジュラーおよびラインマウントシステムは、柔軟で高スループットの調理ラインを必要とする大規模な施設・機関の厨房で使用されています。カウンタートップレンジは2026年から2031年にかけてCAGR 6.84%で成長すると予測されています。クラウドキッチン、フードキオスク、およびファストカジュアルフォーマットは、より小さな場所で運営されることが多いため、この需要を支えています。SouthbendのP36N-ISIは、36インチのカウンタートップまたはモジュラーフォーマットに4つの3,500Wセランガラスホブをオファーしており、確立されたサプライヤーがコンパクトなレイアウトに対応している方法を示しています。小型ユニットのシェアが大きくなると、機器量が増加するにつれて平均取引価格に緩やかな圧力がかかる可能性があります。カウンタートップ製品は、一時的・転用・柔軟な食品調理スペースへの統合が容易な場合があります。
バーナー・調理ゾーン構成別:
5~6口バーナーユニットがリードしながらコンパクトユニットが拡大5~6口バーナー構成は2025年に37.56%の収益シェアを占めました。これは、ソース、ソテー、タンパク質調理のための独立したステーションを持つフルサービスレストランの調理ラインにおける標準的な選択肢です。この配置は、ピークサービス時に複数の調理タスクを管理するのに役立ちます。その容量は、コンパクトなユニット以上を必要とするが、大規模な施設・機関スイートを必要としないレストランに適しています。したがって、この構成は従来のレストランフォーマット全体にわたる量需要の中心であり続けています。これは、大規模な施設・機関機器のフットプリントなしに、幅広いメニューに対して十分な同時調理能力を提供します。このバランスは、変動するピーク期間を管理するレストランにとって重要です。オペレーターはサービス中の混雑を避けるために、個別のバーナーに異なる調理タスクを割り当てることができます。この構成はまた、多くの確立されたフルサービスレストランの厨房のレイアウトとも一致しています。これらの要因は、商業用調理レンジ市場におけるその役割を維持しています。
7~8口および9口以上のバーナー構成は、セントラルプロダクションキッチン、ホテルの宴会業務、スタジアムケータリング、およびその他の高出力施設にサービスを提供しています。3~4口バーナカテゴリーは、多くの中小規模レストラン、ルームサービスキッチン、およびケータリング業務をカバーしています。1~2口バーナーカテゴリーは2026年から2031年にかけてCAGR 7.03%で成長すると予測されています。シングルおよびデュアルゾーン誘導加熱ユニットは、限定メニューの生産に適合し、マルチバーナーガススイートよりもユニットあたりの電力負荷が少なくなります。これにより、競争力のある価格でコンパクトな誘導加熱機器を提供できるサプライヤーに大量生産の機会が生まれます。このカテゴリーは、デリバリー重視の厨房および小規模な都市部フードサービスサイトに特に関連しています。コンパクトなユニットにより、オペレーターは狭いメニューに合わせて容量を調整し、徐々にステーションを追加することができます。
エンドユーザー別:
フルサービスレストランがリードしながらクラウドキッチンがより速く成長フルサービスレストランは2025年に28.14%の収益シェアを占めました。これらのレストランは、大型フリースタンディングレンジ、高BTUガス容量、および完全なオーブンスイートを必要とします。設置された各調理ラインの価値は、調達収益における継続的なリーダーシップを支えています。QSRオペレーターは次の主要なユーザーグループを形成しており、通常は高サイクルの限定メニュー生産のために標準化された機器を選択します。施設・機関のカンティーン、リゾート、ホテル、病院、ヘルスケア施設、鉄道食堂、およびケータリングサービスは、計画的な更新サイクルを通じて安定した需要の層を追加します。これらの購入者は多くの場合、確立された運用および調達要件を満たす耐久性のある機器を必要とします。その購入は、単一のレストランコンセプトや地域のメニュー変更に依存しにくい場合があります。エンドユーザーの範囲は、商業用調理レンジ市場に幅広い需要基盤を与えています。また、サプライヤーが異なる容量、燃料、および設置要件をサポートする必要性も生み出しています。
クラウドキッチン・ゴーストキッチンは2026年から2031年にかけてCAGR 9.72%で成長すると予測されています。その調達決定は、マルチブランドの柔軟性、迅速な機器変更、および運転資本を維持するファイナンシングモデルを優先します。これは、固定された厨房ラインと幅広いメニューに一般的に依存するフルサービスレストランの拡大とは異なります。このエンドユーザーグループの商業用調理レンジ市場規模は、コンパクトで効率的かつ自動化対応の機器への需要と連動しています。このフォーマット向けに設計された製品を持たなサプライヤーは、最も成長が速い需要エリアを専門的またはアジア太平洋の競合他社に奪われる可能性があります。このセグメントはまた、オンライン調達およびコンパクトな誘導加熱機器への需要も強化しています。デリバリー専用業務は多くの場合、限られたスペースと利用可能な電力負荷でスループットのバランスを取る必要があります。
流通チャネル別:
ディストリビューターがリードしながらオンライン購入が拡大商業用厨房機器ディストリビューターは2025年に41.15%の収益シェアを占めました。その役割には、アプリケーションエンジニアリング、設置調整、およびアフターセールスサービスが含まれます。これらのサービスは、複雑な機器に対して他のチャネルを通じて再現することが困難です。企業間直接販売は、準拠した仕様と専任のアカウント管理を必要とする大規模チェーンおよび施設・機関系購入者にサービスを提供しています。専門店は、地域のアドバイスと実際の製品選択を求める独立系オペレーターにとって引き続き重要です。その役割は、購入者が機器の機能、設置ニーズ、および利用可能なサービスサポートを比較する際に有用です。ディストリビューターは、現地調査と調整された設置を必要とする製品に対して特に重要であり続けています。これにより、現地計画、設置、および将来のサービスが密接に関連している大型ガスレンジおよび複雑な調理ラインにおける優位性が維持されています。チャネルミックスは、商業用機器の購入が標準化されたコンパクトユニットから高度に仕様化された設置まで多岐にわたるという事実を反映しています。
オンラインチャネルは2026年から2031年にかけてCAGR 10.41%で成長すると予測されています。クラウドキッチンオペレーターおよび小規模な独立系グループは、透明な価格設定と迅速な調達履行を重視します。このチャネルは、高BTUフリースタンディング製品よりも、カウンタートップ誘導加熱ユニットおよびコンパクトな電気レンジに適しています。複雑なガスレンジは一般的に、設置調整、換気、および接続サポートを依然として必要とします。サプライヤーは、正確な仕様書、互換性ガイダンス、および信頼性の高い調達履行によってデジタル販売を改善できます。これらの能力は、コンパクトな製品ラインをデリバリー重視のエンドユーザーとより効率的に結びつけることができます。オンライン購入は、設置とメンテナンスが複雑な場所でのディストリビューターの必要性を排除するものではありません。
地域分析
北米商業用調理レンジ市場
北米は2025年に33.15%の収益シェアを占めた。米国にはQSR本部、契約フードサービス事業者、フルサービスレストランが高密度に集積しており、これらの購買者が定期的な機器の更新および新規店舗向け調達を支えている。カナダは、医療・教育機関向け施設における商業用厨房の近代化を通じて需要を加えている。メキシコでは、国際的なQSRブランドおよび国内ホテルグループが房インフラを拡充しており、追加的な成長ポテンシャルを提供している。同地域は、成熟した調達システムと新たな調理形式への継続的な需要を兼ね備えている。大手チェーンは標準化された機器の一括購入が可能である一方、独立系事業者はより地域密着型のサービスサポートを必要とする場合がある。厨房の近代化は、購買者がエネルギー使用量と運用効率を見直す追加的な動機となっている。こうした条件が、北米が商業用調理レンジ市場において大きなシェアを維持することを後押ししている。
米国およびアジア太平洋商業用調理レンジ市場
Welbiltは2025年、テキサス州コッペルに13万平方フィート超のエクスペリエンスセンターを開設し、事業者、ディーラー、ディストリビューターが商業用調理機器およびトレーニングプログラムを体験できる施設を整備した[3]「Welbiltがテキサス州コッペルに最新鋭エクスペリエンスセンターの開設を発表」、Ali Group、aligroup.com。この施設は、スマートキッチンオートメーションおよびエネルギー効率の高い調理技術を検討する購買者層の存在を反映している。アジア太平洋地域は2026年から2031年にかけて7.11%のCAGRで成長すると予測されている。中国では、商業用厨房のエネルギー基準への関心が高まる中、大量販売を主眼としたガスレンジの購入から、より高仕様のモジュール式およびIH形式へと移行しつつある。インドは、拡大する組織化フードサービスセクターと、LPGコスト管理に対する事業者の関心に支えられている。日本および韓国は、コンパクトで高精度なプロフェッショナル調理システムのプレミアム市場であり続けている。アジア太平洋全域において、需要パターンは地域のインフラ、レストランの業態、および価格感度によって異なる。このため、サプライヤーは単一の標準的な製品に依存するのではなく、製品ポートフォリオを適応させることが求められる。小規模な都市型厨房はコンパクトな形式を好む傾向があり、一方でホスピタリティ開発は大型機器購入を促進し得る。同地域の成長はそのため複数のフードサービス用途にわたって分散している。7.11%という予測CAGRは、こうした多様な需要条件の複合的な効果を反映している。
東南アジア、欧州・中東・アフリカおよび南米商業用調理レンジ市場
シンガポール、ベトナム、インドネシアを含む東南アジア市場は、ホスピタリティ施設の建設とコスト重視の調達が混在している。この組み合わせが、中価格帯の自立型ガス機器およびモジュール式IHユニットの継続的な使用を支えている。欧州は、より強固な電力網インフラと確立されたモジュール式クックラインデザインにより、北米よりも商業用IHの普及が進んでいる。Electrolux Professionalは2025年のインベスターデーにおいて、e-XPモジュール式調理プラットフォームおよびThermalineフリーゾーンIHシステムへの投資を確認した[4]Electrolux Professional、「e-XP 900 フリーゾーンIH」、Electrolux Professional、electroluxprofessional.com。南米および中東・アフリカは商業用調理レンジ市場において規模は小さいものの成長しており、ホスピタリティ投資、観光プロジェクト、およびQSRの拡大に支えられている。中東・アフリカでは、新規ホテルおよび観光プロジェクトが通常の更新サイクルを超えた機器需要を生み出す可能性がある。ナイジェリアおよび南アフリカにおけるQSRの成長は、フードサービス機器需要の追加的な源泉となっている。コスト感度と地域サービスの利用可能性は、調達決定において引き続き重要な要素である。製品価値とサービスサポートのバランスを取ることができるサプライヤーは、これらの発展途上市場への対応においてより有利な立場にある。

競合環境
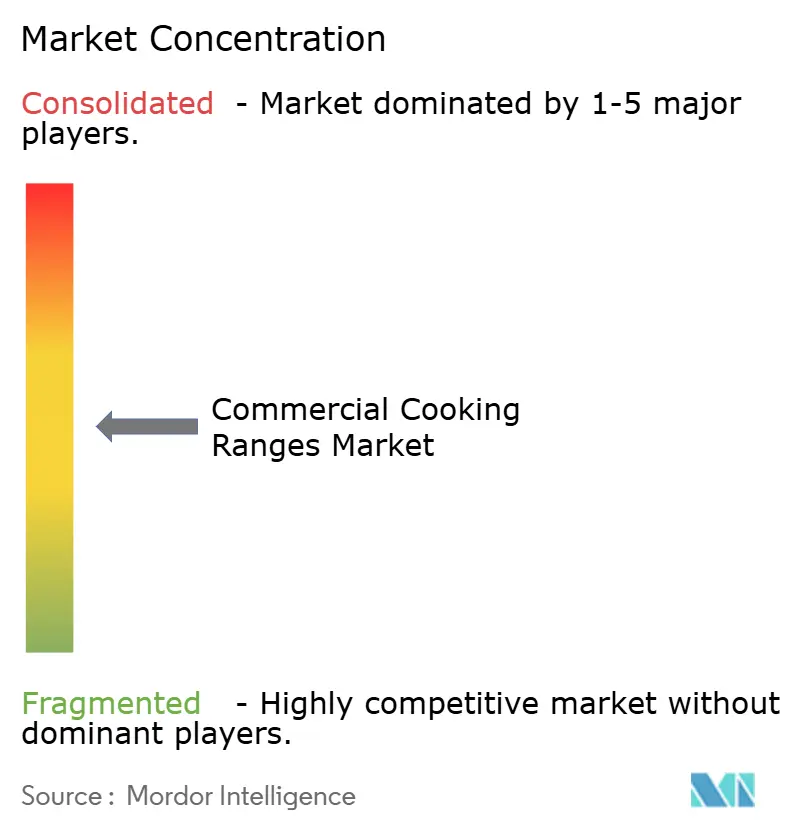
商業用調理レンジ市場は、ブランドレベルでは適度に分散しており、企業親会社レベルではより集中しています。Illinois Tool Worksはバルカンを通じて、Ali GroupはガーランドおよびWelbiltを通じて、Middleby CorporationはSouthbend、Imperial、およびJade Rangeを通じて、そしてElectrolux Professionalは幅広いポートフォリオと確立されたサービス対応を持っています。そのスケールは、製品の可用性、ディストリビューター関係、およびアフターセールスサポートを支えています。これにより、新規参入者がその地位を迅速に再現することが困難になっています。ブランド認知度、確立されたディーラー関係、および技術サービス対応は、製品機能と同様に購入者の決定に影響を与える可能性があります。大規模グループはまた、複数の機器カテゴリーにわたって顧客をサポートできます。その幅広さは、オペレーターが既存の調理ラインをアップグレードする際にアカウントを維持するのに役立ちます。これにより、商業用調理レンジ市場は親会社が大きな影響力を持つ競争構造を持っています。そのポートフォリオはガス、電気、および誘導加熱機器をカバーしており、厨房の要件が変化した際に顧客を維持することができます。
確立されたサプライヤーは、変化する調理ニーズに対応するために製品開発とポートフォリオ投資を活用しています。Electrolux Professionalは2025年に、4つの独立した調理ゾーン、30段階の出力レベル、および30°Cから190°Cの温度範囲を謳ったe-XP 900フリーゾーン誘導加熱レンジを発売しました。この製品は、モジュラーラインの中で柔軟な誘導加熱調理を必要とする中規模および大規模の商業用厨房を対象としています。Ali GroupのWelbilt体験センターはまた、製品デモンストレーションとトレーニングのための直接的な場を提供しています。これらの動きは、主要サプライヤーがエネルギー管理、一貫した生産量、およびより効率的なワークフローのニーズに合わせてポートフォリオを調整している方法を示しています。製品アプローチはまた、購入者に燃料タイプと調理フォーマット全体にわたるオプションを提供します。トレーニングとデモンストレーションへのサプライヤーの投資は、オペレーターが購入前により複雑な技術を評価するのに役立ちます。これは、厨房がガス機器から誘導加熱への変更を検討している場合に特に重要です。
クラウドキッチン・ゴストキッチン向けのコンパクトな誘導加熱レンジ、および監視、メンテナンス計画、パフォーマンスレビューをサポートするコネクテッド機器において、オープンな機会が残っています。アジア太平洋の小規模サプライヤーは、カウンタートップ電気および基本的な誘導加熱製品の中間市場価格に圧力をかけています。この圧力は、購入者が広範なアフターセールスサービス対応に重きを置かない新興市場で最も顕著です。NSFおよびULのコンプライアンス要件は、米国およびカナダの施設・機関調達を対象とするサプライヤーにとって依然として障壁となっています。大規模グループの競争上の地位は、そのサービスネットワークと複数の燃料タイプを提供する能力によって強化されています。利用可能なドラフトは主要企業の合算市場シェアを提供していないため、新しいデータを導入することなく、記載された市場シェアの閾値から集中度評価を導出することはできません。競争は、サプライヤーが関連する機器、製品知識、設置サポート、および迅速なメンテナンスを組み合わせることができる場所で最も激しくなっています。新規参入者はコンパクトな電気および誘導加熱フォーマットに余地を見つけることができますが、コンプライアンスとサービスのニーズにも対処する必要があります。したがって、商業用調理レンジ市場は、確立された親会社グループのスケール優位性と、新しい製品フォーマットにおける専門的な機会を組み合わせています。
商業用調理レンジ産業リーダー
The Middleby Corporation
Illinois Tool Works Inc.
Ali Group S.r.l.
Electrolux Professional AB
RATIONAL AG
- *免責事項:主要選手の並び順不同
商業用調理レンジ市場
- The Middleby Corporation
- Illinois Tool Works Inc.
- Ali Group S.r.l.
- Electrolux Professional AB
- RATIONAL AG
- Alto-Shaam, Inc.
- Henny Penny Corporation
- Garland Group
- Vulcan
- Southbend
- Blodgett Corporation
- MKN Maschinenfabrik Kurt Neubauer GmbH & Co. KG
- Blue Seal Limited
- Falcon Foodservice Equipment
- Moffat Group Pty Ltd
- American Range Corporation
- Montague Company
- Imperial Commercial Cooking Equipment
- The Vollrath Company, LLC
- Hatco Corporation

Recent Industry Developments in 商業用調理レンジ市場
- 2026年7月:Travis KalanickのCloudKitchensビジネスを中心に構築された親会社Atomsが、Andreessen Horowitzが主導するラウンドで17億 米ドルを調達し、Uber、Bain Capital、Fifth Wall、その他が参加しました。
- 2026年7月:Stovekraft Limited(インド)が、小規模レストラン、施設・機関の厨房、およびケータリング業者を対象に、Pigeon ENDURO 3,500W業務用誘導加熱クッキングトップおよびPigeon EGNITE赤外線商業用クッキングトップを発売しました。
- 2025年11月:Electrolux Professional Groupが、カリフォルニア州イーストベールに1工場を持ち、約40名の従業員を擁し、2025年の売上高が約1億スウェーデンクローナと見込まれる米国の商業用調理機器会社Royal Rangeの資産を取得する契約を発表しました。
- 2025年11月:Electrolux Professionalが、4つの独立した調理ゾーン、90%超のエネルギー効率、全調理器具サイズに対応したガラスセラミック表面、および30段階の出力レベルにわたる30°Cから190°Cの温度精度を特徴とするe-XP 900フリーゾーン誘導加熱モジュラー調理レンジを発売しました。


世界の商業用調理レンジ市場レポートの範囲
| ガス |
| 電気 |
| 誘導加熱 |
| デュアルフューエル |
| 1~2口バーナー |
| 3~4口バーナー |
| 5~6口バーナー |
| 7~8口バーナー |
| 9口以上バーナー |
| フリースタンディング・フロアスタンディングレンジ |
| カウンタートップレンジ |
| ドロップイン・ビルトインレンジ |
| モジュラー・ラインマウントレンジ |
| クイックサービスレストラン(QSR) |
| フルサービスレストラン(FSR) |
| クラウドキッチン・ゴーストキッチン |
| 施設・機関カンティーン |
| リゾート・ホテル |
| 病院・ヘルスケア |
| 鉄道食堂 |
| ケータリングサービス |
| その他のエンドユーザー |
| 直接販売・企業間取引 |
| 商業用厨房機器ディストリビューター |
| 専門店 |
| オンライン |
| その他の流通チャネル |
| 北米 | カナダ |
| 米国 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 燃料タイプ別 | ガス | |
| 電気 | ||
| 誘導加熱 | ||
| デュアルフューエル | ||
| バーナー・調理ゾーン構成別 | 1~2口バーナー | |
| 3~4口バーナー | ||
| 5~6口バーナー | ||
| 7~8口バーナー | ||
| 9口以上バーナー | ||
| 設置方式・製品構成別 | フリースタンディング・フロアスタンディングレンジ | |
| カウンタートップレンジ | ||
| ドロップイン・ビルトインレンジ | ||
| モジュラー・ラインマウントレンジ | ||
| エンドユーザー別 | クイックサービスレストラン(QSR) | |
| フルサービスレストラン(FSR) | ||
| クラウドキッチン・ゴーストキッチン | ||
| 施設・機関カンティーン | ||
| リゾート・ホテル | ||
| 病院・ヘルスケア | ||
| 鉄道食堂 | ||
| ケータリングサービス | ||
| その他のエンドユーザー | ||
| 流通チャネル別 | 直接販売・企業間取引 | |
| 商業用厨房機器ディストリビューター | ||
| 専門店 | ||
| オンライン | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | カナダ |
| 米国 | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年までの商業用調理レンジの予測は?
商業用調理レンジ市場は、2026年の5.99 ビリオン 米ドルから2031年までに7.93 ビリオン 米ドルに達し、CAGR 5.7%で成長すると予測されています。
どの燃タイプが商業用レンジ購入をリードしていますか?
ガスレンジは2025年に51.56%のシェアでリードし、誘導加熱は2031年にかけてCAGR 8.39%でより速く成長すると予測されています。
なぜ誘導加熱調理レンジの導入が進んでいるのですか?
購入者は熱精度、プログラマブルコントロール、表面の安全性、およびエネルギー効率のために誘導加熱を評価しています。
商業用調理機器において最も速く成長しているエンドユーザーはどこですか?
クラウドキッチン・ゴーストキッチンは、コンパクトで柔軟な機器への需要に支えられ、2031年にかけてCAGR 9.72%で成長すると予測されています。
最終更新日:



