
Taille et Part du Marché des Cuisinières Commerciales
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.01 Milliards de dollars |
| Taille du Marché (2031) | 7.93 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.27 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Cuisinières Commerciales par Mordor Intelligence
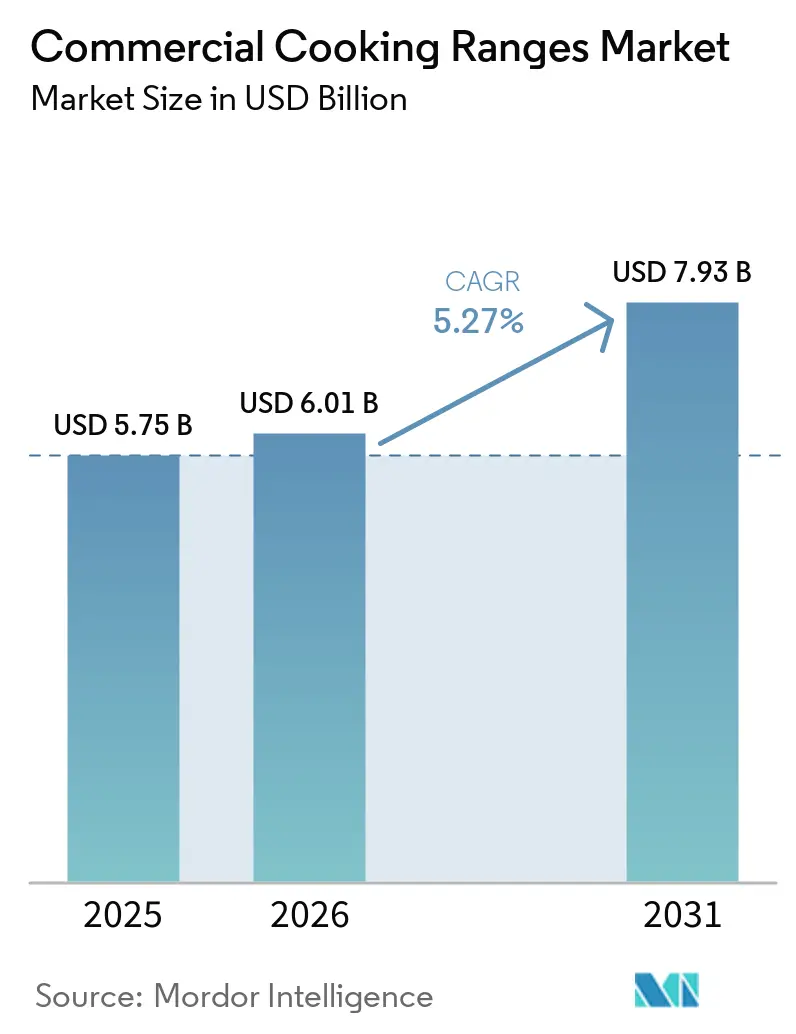
La taille du Marché des Cuisinières Commerciales est projetée à 5,75 milliards USD en 2025, 6,01 milliards USD en 2026, et devrait atteindre 7,93 milliards USD d'ici 2031, avec un CAGR de 5,7 % de 2026 à 2031. Les perspectives reflètent un investissement continu dans les capacités de restauration, la modernisation des cuisines commerciales et le remplacement des équipements. Les nouvelles ouvertures de restaurants soutiennent la demande, car chaque établissement nécessite une ligne de cuisson complète et conforme. Les opérateurs examinent également la consommation d'énergie, la cohérence des flux de travail et l'espace disponible lors du choix des équipements. Ces priorités raccourcissent les décisions de remplacement pour certaines cuisines commerciales et suscitent un intérêt accru pour les équipements électriques, à induction et modulaires. Le marché des cuisinières commerciales offre donc aux fournisseurs des opportunités d'associer la conception de produits à un soutien à l'installation, une couverture de service et un approvisionnement simplifié.
Principaux Enseignements du Rapport
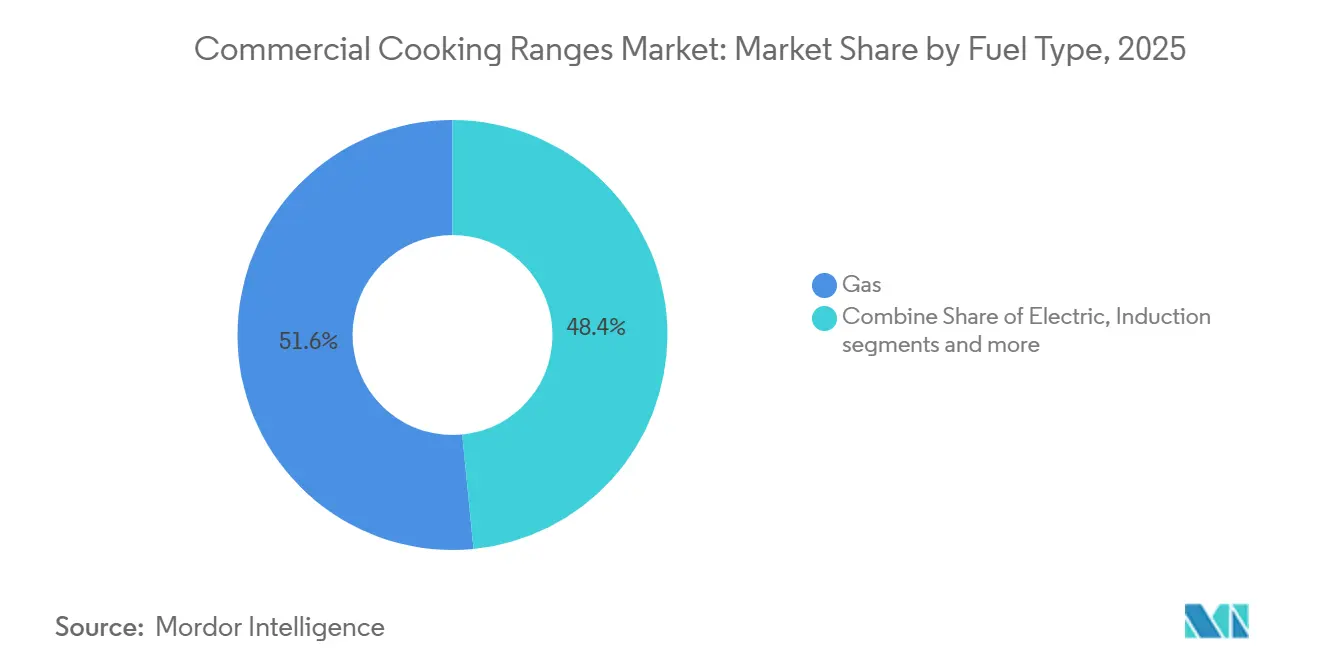
- Par type de carburant, les cuisinières à gaz détenaient 51,56 % de la part du marché des cuisinières commerciales en 2025, tandis que l'induction est prévue à un CAGR de 8,39 % jusqu'en 2031.
- Par installation et configuration de produit, les cuisinières autoportantes et sur pied représentaient 59,25 % de la part des revenus en 2025, tandis que les cuisinières de plan de travail devraient se développer à un CAGR de 6,84 % jusqu'en 2031.
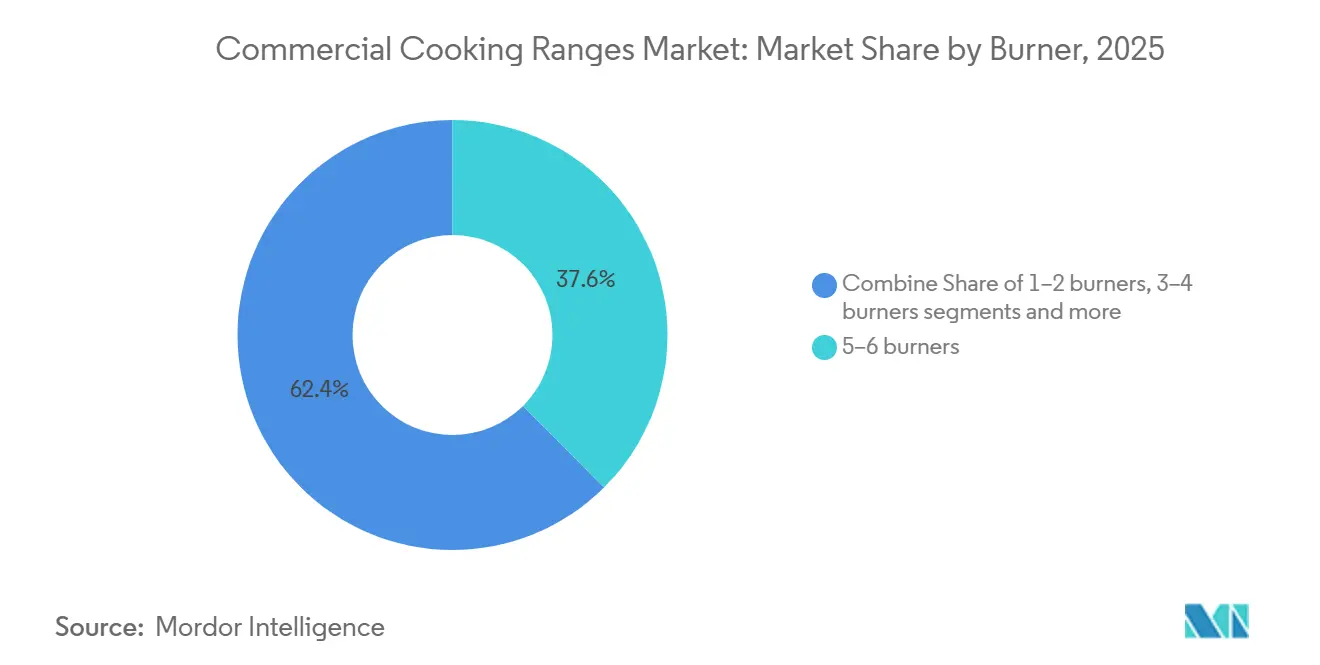
- Par configuration de brûleurs et zones de cuisson, les unités à 5-6 brûleurs détenaient 37,56 % de la part du marché des cuisinières commerciales en 2025, tandis que les unités à 1-2 brûleurs sont prévues à un CAGR de 7,03 % jusqu'en 2031.
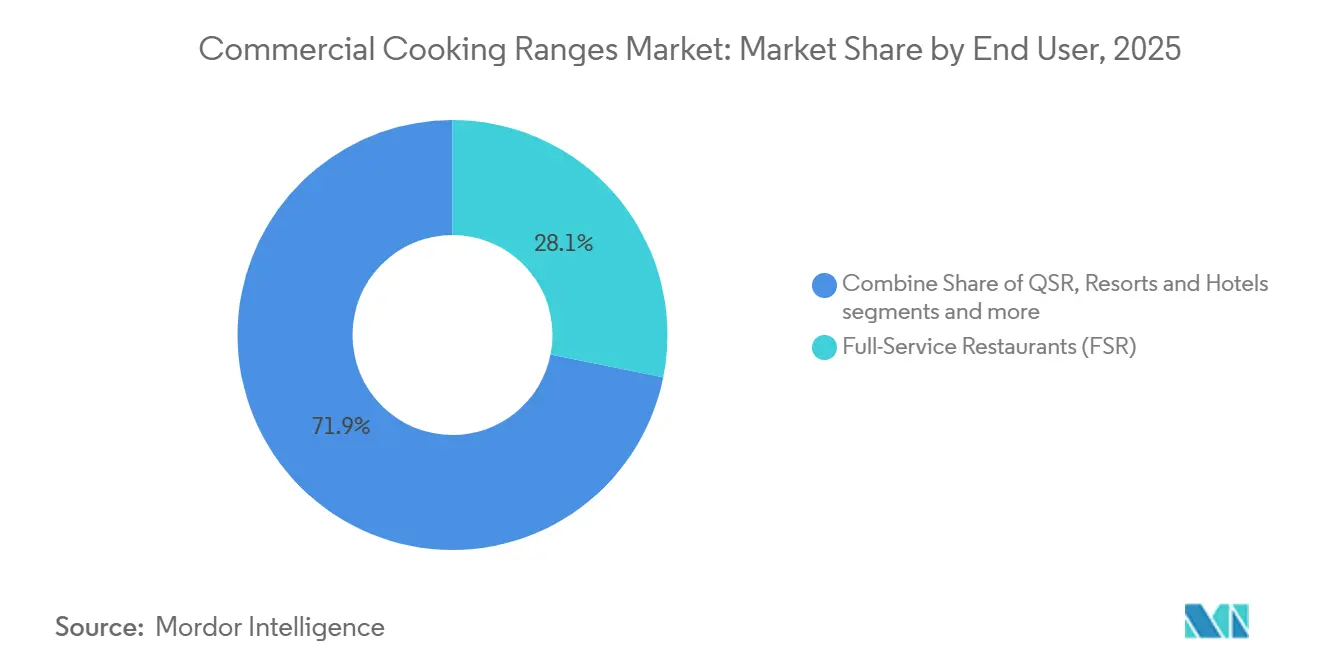
- Par utilisateur final, les restaurants à service complet détenaient 28,14 % de la part du marché des cuisinières commerciales en 2025, tandis que les cuisines fantômes et de livraison sont projetées à un CAGR de 9,72 % jusqu'en 2031.
- Par canal de distribution, les distributeurs d'équipements de cuisine commerciale détenaient 41,15 % de la part des revenus en 2025, tandis que le canal en ligne devrait croître à un CAGR de 10,41 % jusqu'en 2031.
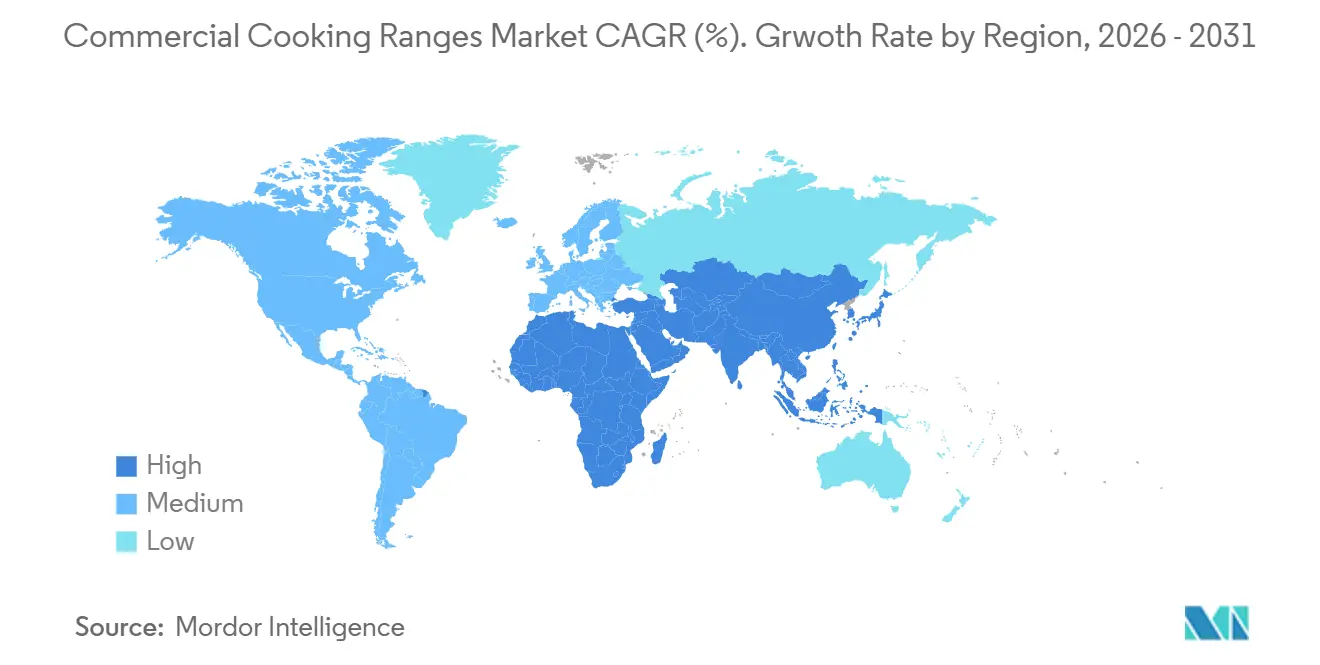
- Par géographie, l'Amérique du Nord détenait 33,15 % de la part du marché des cuisinières commerciales en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,11 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Réseaux de Restauration Rapide et à Service Complet | 1.40% | Mondial, avec concentration en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Modernisation des Cuisines Commerciales et Demande de Remplacement | 1.10% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Cuisines Fantômes et Formats Axés sur la Livraison Nécessitant des Lignes de Cuisson Compactes | 0.90% | Asie-Pacifique, Amérique du Nord, MEA | Court terme (≤ 2 ans) |
| Électrification et Demande de Cuisson Économe en Énergie | 0.80% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Pénurie de Main-d'Œuvre Augmentant la Demande de Cuisson Programmable et Cohérente | 0.60% | Amérique du Nord, cœur de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Configurations de Cuisinières Modulaires pour les Cuisines à Espace Limité et à Menus Multiples | 0.50% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Réseaux de Restauration Rapide et à Service Complet
L'expansion des réseaux de restaurants continue de créer une demande pour de nouveaux équipements de cuisson. Les chaînes de restauration rapide et les opérateurs à service complet ont besoin de lignes de cuisson complètes lors de l'ouverture de nouveaux sites. Cette demande est soutenue par des accords de franchise et des engagements immobiliers, qui peuvent rester en place lors de ralentissements économiques modérés. Les normes de marque prennent de plus en plus en compte les performances énergétiques en plus du choix de carburant lors de l'approbation des équipements par les opérateurs. Cela peut soutenir le remplacement des anciennes cuisinières à gaz par des alternatives électriques ou à induction certifiées. En 2025, Welbilt, une entreprise du groupe Ali Group, a ouvert un Centre d'Expérience de plus de 130 000 pieds carrés à Coppell, au Texas, pour former les opérateurs et les distributeurs sur les configurations actuelles des lignes de cuisson.
Cuisines Fantômes et Formats Axés sur la Livraison Nécessitant des Lignes de Cuisson Compactes
Les cuisines axées sur la livraison modifient les exigences en matière d'équipements pour la préparation alimentaire commerciale. Ces installations nécessitent un rendement élevé dans un espace au sol limité et un cycle de chaleur rapide pour plusieurs menus. Les unités à induction de plan de travail et les unités modulaires compactes peuvent répondre à ces besoins plus directement que les grandes cuisinières à gaz autoportantes. Le marché des cuisinières commerciales bénéficie lorsque les opérateurs équipent des espaces de production plus petits avec des équipements pouvant être repositionnés ou remplacés rapidement. Les formats compacts conviennent également aux flux de travail à menu limité qui ne nécessitent pas une ligne de cuisson complète de restaurant. Ce lien entre les opérations axées sur la livraison et les formats d'équipements plus petits soutient la demande de gammes de produits pratiques et standardisées. Les opérateurs dans ces environnements peuvent avoir besoin d'équipements adaptés à un mélange changeant de marques et d'articles de menu. Une cuisinière compacte peut soutenir une tâche de préparation ciblée sans mobiliser un espace au sol précieux pour une suite complète. Le modèle augmente également la valeur des équipements pouvant être achetés, installés et mis en service avec une perturbation minimale. Ces exigences favorisent des spécifications de produits claires et une exécution fiable. Elles renforcent également le lien entre les équipements compacts et les achats en ligne.
Électrification et Demande de Cuisson Économe en Énergie
Le passage de la cuisson au gaz à la cuisson électrique est de plus en plus influencé par les coûts d'exploitation et pas seulement par les politiques de durabilité. Les charges électriques gérées peuvent être plus attrayantes que les coûts variables du gaz dans certains marchés. Electrolux Professional a introduit sa cuisinière modulaire à induction e-XP 900 Free-zone fin 2025 avec une efficacité énergétique déclarée supérieure à 90 % et une perte de chaleur de surface limitée[1]Electrolux Professional, "e-XP 900 Free-Zone Induction," Electrolux Professional, electroluxprofessional.com. Une perte de chaleur réduite peut diminuer la charge de refroidissement dans les cuisines commerciales. Les équipements répondant aux exigences de certification et d'homologation pertinentes peuvent également offrir aux acheteurs des attentes plus claires en matière de performance et de conformité. Ces facteurs soutiennent le rôle de l'induction dans le marché des cuisinières commerciales, même lorsque la capacité électrique de la cuisine reste une contrainte. La décision d'achat reste dépendante du système électrique existant de la cuisine et des coûts des éventuelles mises à niveau requises. Les opérateurs doivent également tenir compte de la compatibilité des ustensiles de cuisine et des préférences opérationnelles du personnel de cuisine. Ces problèmes pratiques peuvent ralentir un changement de type de carburant, en particulier pour les petites entreprises. Même ainsi, l'efficacité énergétique et la puissance calorifique contrôlable restent des raisons claires pour les acheteurs d'envisager l'induction. La demande qui en résulte est la plus forte là où les conditions d'installation sont gérables.
Pénurie de Main-d'Œuvre Augmentant la Demande de Cuisson Programmable et Cohérente
Les pénuries de main-d'œuvre ont accru la valeur des équipements qui soutiennent une cuisson cohérente et une exploitation simplifiée. Les cuisinières à induction programmables peuvent mémoriser les réglages de température et réduire certaines exigences de formation des cuisiniers de ligne. Cela est utile pour les opérateurs ayant un fort taux de rotation du personnel ou un accès limité à des travailleurs de cuisine expérimentés. Parmi les lauréats du Prix d'Innovation Cuisine 2026 figurait la cuisinière électrique à plaque wafer Pro Series d'Imperial MFG, qui utilise des éléments scellés et atteint 650 °F lors du démarrage et de la récupération[2]Middleby Corporation, "Three Middleby Brands Chosen as 2026 Kitchen Innovation Award Recipients," Middleby Corporation, middleby.com. Le marché des cuisinières commerciales accorde par conséquent une plus grande valeur aux commandes, à la répétabilité et aux équipements qui réduisent les besoins de maintenance de routine.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Initial Élevé et Charge de Rénovation Électrique | -0.80% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Exigences d'Installation, de Maintenance et de Service Qualifié | -0.50% | Mondial, accentué dans les marchés émergents | Long terme (≥ 4 ans) |
| Compromis de Performance et de Compatibilité des Menus lors du Passage du Gaz à l'Électrique | -0.30% | Amérique du Nord, MEA | Moyen terme (2-4 ans) |
| Goulots d'Étranglement de Capacité Électrique dans les Cuisines Urbaines Denses | -0.30% | Cœur de l'Asie-Pacifique, centres urbains d'Amérique du Nord et d'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Initial Élevé et Charge de Rénovation Électrique
Les coûts initiaux restent un obstacle matériel pour les opérateurs indépendants et les acheteurs institutionnels dans les marchés émergents. Un passage du gaz à l'induction peut nécessiter des mises à niveau du tableau électrique, des circuits dédiés et des modifications de ventilation. Ces exigences peuvent engendrer des coûts égaux ou supérieurs au prix d'achat de l'équipement. La charge peut retarder l'adoption même lorsque l'économie du cycle de vie favorise les équipements électriques. Les modèles de location et d'équipement en tant que service peuvent réduire l'exigence de capital immédiat pour les opérateurs. Leur utilisation reste plus établie en Amérique du Nord et en Europe du Nord que dans de nombreuses autres régions du marché des cuisinières commerciales.
Exigences d'Installation, de Maintenance et de Service Qualifié
Les cuisinières à gaz à haute puissance et les unités à induction de précision nécessitent des techniciens formés pour l'installation, le calibrage et la maintenance. Ce besoin devient plus important à mesure que les conceptions de produits intègrent des commandes numériques et des fonctionnalités connectées. Des réseaux de service insuffisants peuvent laisser les opérateurs face à des temps d'arrêt prolongés après des pannes d'équipement. Ce risque favorise les fournisseurs établis disposant d'une couverture de revendeurs et de services plus solide. Cela peut également réduire le retour pratique sur les équipements avancés pour les acheteurs dans des marchés à support technique limité. Le marché des cuisinières commerciales doit donc aborder la capacité de service en parallèle de l'innovation produit. Les acheteurs ont besoin de l'assurance qu'un technicien peut installer et entretenir l'équipement tout au long de sa durée de vie utile. Cette confiance peut être décisive lorsque les cuisines ne peuvent pas tolérer des temps d'arrêt imprévus. Les fournisseurs disposant de relations locales avec les revendeurs ont un avantage pour répondre à cette exigence. La conception du produit et la disponibilité d'équipes de service formées sont donc liées dans la décision de l'acheteur. Cela est particulièrement pertinent pour les équipements connectés et programmables qui nécessitent un support plus spécialisé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Carburant :
Le Gaz Conserve la Plus Grande Base Tandis que l'Induction Gagne en DynamismeLes cuisinières à gaz détenaient 51,56 % de la part du marché des cuisinières commerciales en 2025. Leur base installée s'étend aux chaînes de restauration rapide, aux restaurants à service complet et aux cafétérias institutionnelles. L'infrastructure gazière existante réduit la raison immédiate pour de nombreux opérateurs de changer. Les unités à gaz continuent également de s'adapter aux flux de travail de cuisine familiers et aux pratiques établies du personnel. Cela préserve la demande dans un large éventail de contextes de restauration commerciale. De nombreux opérateurs continuent également d'apprécier les commandes familières, les routines de maintenance et la compatibilité des ustensiles de cuisine associées aux équipements à gaz. Le gaz reste un choix pratique là où les raccordements aux services publics existent déjà et où les menus dépendent d'un contrôle de chaleur rapide et visible. Ces facteurs maintiennent la pertinence de la base installée même lorsque les acheteurs évaluent des alternatives électriques. Les achats de remplacement suivent souvent les spécifications et les raccordements aux services publics déjà présents dans une cuisine. Les opérateurs peuvent éviter des coûts de rénovation supplémentaires lorsqu'ils conservent un type de carburant familier. Les équipements à gaz restent également pertinents là où les équipes de cuisine préfèrent leur contrôle direct et les processus de menu existants. Cela ralentit tout changement immédiat dans le mix global de carburants.
Les cuisinières électriques occupent un rôle secondaire stable dans les cuisines institutionnelles où l'accès au gaz est limité. Les cuisinières à double carburant servent un groupe plus restreint d'opérateurs de gastronomie qui valorisent la réactivité à la flamme vive et la cohérence du four. L'induction est le type de carburant à la croissance la plus rapide, avec un CAGR de 8,39 % prévu pour 2026-2031. La taille du marché des cuisinières commerciales pour l'induction est soutenue par la demande de précision thermique, de programmabilité et de surfaces de cuisson plus sûres. La cuisinière e-XP 900 Free-zone Induction d'Electrolux Professional dispose de commandes de zones indépendantes et d'une efficacité déclarée supérieure à 90 %, illustrant l'accent mis sur l'utilisation modulaire en cuisine multi-menus. Des prix unitaires plus élevés peuvent soutenir les revenus de l'induction même si le gaz maintient des volumes unitaires plus importants pendant la période de prévision. La catégorie est particulièrement adaptée aux acheteurs cherchant un meilleur contrôle des zones de cuisson dans les cuisines compactes. Sa chaleur de surface plus faible peut également contribuer à des conditions d'exploitation plus sûres pour le personnel. Ces avantages sont importants dans la restauration de soins de santé et les installations axées sur la livraison où une production cohérente est importante.


Par Installation/Configuration de Produit :
Les Unités Autoportantes Dominent Tandis que la Demande de Plan de Travail AugmenteLes cuisinières autoportantes et sur pied représentaient 59,25 % de la part des revenus en 2025. Elles soutiennent les cuisines à fort volume qui ont besoin de plusieurs brûleurs et d'un four dans une seule empreinte. Cette flexibilité en fait un choix courant pour les restaurants établis et les établissements institutionnels. Leur format convient également aux opérateurs qui construisent des lignes de cuisine conventionnelles autour de raccordements permanents aux services publics. Ces applications maintiennent les équipements autoportants au centre des volumes d'approvisionnement actuels. Une seule unité autoportante peut simplifier la planification de la cuisine lorsqu'un opérateur a besoin de brûleurs et d'un four en un seul achat. Le format soutient également les décisions de remplacement standard dans les restaurants établis. Les acheteurs sélectionnent souvent ces unités lorsque leur agencement, leur ventilation et leur infrastructure de services publics sont déjà configurés pour les équipements conventionnels. Cette familiarité contribue à maintenir la demande sur le marché des cuisinières commerciales.
Les unités encastrées et intégrées servent un segment premium plus restreint où l'intégration de ligne personnalisée justifie le coût d'installation supplémentaire. Les systèmes modulaires et montés en ligne sont utilisés dans les cuisines institutionnelles plus grandes qui nécessitent des lignes de cuisson flexibles et à haut débit. Les cuisinières de plan de travail devraient croître à un CAGR de 6,84 % de 2026 à 2031. Les cuisines fantômes, les kiosques alimentaires et les formats de restauration rapide décontractée soutiennent cette demande car ils opèrent souvent dans des sites plus petits. La Southbend P36N-ISI offre 4 plaques de cuisson en verre Ceran de 3 500 W dans un format de plan de travail ou modulaire de 36 pouces, montrant comment les fournisseurs établis répondent aux agencements compacts. Une part plus importante d'unités plus petites peut exercer une pression modeste sur les valeurs moyennes des transactions à mesure que les volumes d'équipements augmentent. Les produits de plan de travail peuvent être plus faciles à intégrer dans des espaces de préparation alimentaire temporaires, réaménagés ou flexibles.
Par Configuration de Brûleurs/Zones de Cuisson :
Les Unités à 5-6 Brûleurs Dominent Tandis que les Unités Compactes se DéveloppentLa configuration à 5-6 brûleurs détenait 37,56 % de la part des revenus en 2025. C'est un choix standard pour les lignes de cuisson des restaurants à service complet avec des stations séparées pour les sauces, le sauté et la préparation des protéines. Cet agencement aide les cuisines à gérer plusieurs tâches de cuisson pendant les périodes de service de pointe. Sa capacité convient aux restaurants qui ont besoin de plus qu'une unité compacte mais ne nécessitent pas une grande suite institutionnelle. La configuration reste donc centrale à la demande en volume dans les formats de restaurants conventionnels. Elle offre une capacité de cuisson simultanée suffisante pour un menu large sans l'empreinte des équipements institutionnels plus grands. Cet équilibre est important pour les restaurants qui gèrent des périodes de pointe variables. Les opérateurs peuvent attribuer des tâches de cuisson distinctes à des brûleurs séparés et éviter la congestion pendant le service. La configuration s'aligne également sur l'agencement de nombreuses cuisines de restaurants à service complet établies. Ces facteurs préservent son rôle sur le marché des cuisinières commerciales.
Les configurations à 7-8 et 9+ brûleurs servent les cuisines de production centrales, les opérations de banquets hôteliers, la restauration dans les stades et autres installations à haut rendement. La catégorie à 3-4 brûleurs couvre de nombreux petits et moyens restaurants, les cuisines de service en chambre et les opérations de restauration. La catégorie à 1-2 brûleurs devrait croître à un CAGR de 7,03 % de 2026 à 2031. Les unités à induction à zone unique et double conviennent à la production à menu limité et utilisent moins de charge électrique par unité que les suites à gaz multi-brûleurs. Cela crée une opportunité à fort volume pour les fournisseurs capables d'offrir des équipements à induction compacts à des prix compétitifs. La catégorie est particulièrement pertinente pour les cuisines axées sur la livraison et les petits sites de restauration urbaine. Les unités compactes permettent à un opérateur d'adapter la capacité à un menu restreint et d'ajouter des stations progressivement.
Par Utilisateur Final :
Les Restaurants à Service Complet Dominent Tandis que les Cuisines Fantômes Croissent Plus ViteLes restaurants à service complet représentaient 28,14 % de la part des revenus en 2025. Ces restaurants nécessitent de grandes cuisinières autoportantes, une capacité à gaz élevée en BTU et des suites de fours complètes. La valeur de chaque ligne de cuisson installée soutient son leadership continu dans les revenus d'approvisionnement. Les opérateurs de restauration rapide constituent le prochain groupe d'utilisateurs majeur et sélectionnent généralement des équipements standardisés pour une production à cycle élevé et à menu limité. Les cantines institutionnelles, les complexes hôteliers, les hôtels, les hôpitaux, les établissements de soins de santé, la restauration ferroviaire et les services de restauration ajoutent une couche stable de demande grâce à des cycles de remplacement planifiés. Ces acheteurs ont souvent besoin d'équipements durables répondant aux exigences opérationnelles et d'approvisionnement établies. Leurs achats peuvent être moins dépendants d'un concept de restaurant unique ou d'un changement de menu local. La diversité des utilisateurs finaux donne au marché des cuisinières commerciales une large base de demande. Elle crée également un besoin pour les fournisseurs de prendre en charge différentes capacités, carburants et exigences d'installation.
Les cuisines fantômes et de livraison devraient croître à un CAGR de 9,72 % de 2026 à 2031. Leurs décisions d'approvisionnement privilégient la flexibilité multi-marques, les changements rapides d'équipements et les modèles de financement qui préservent le fonds de roulement. Cela diffère de l'expansion des restaurants à service complet, qui dépend généralement d'une ligne de cuisine fixe et d'un menu plus large. La taille du marché des cuisinières commerciales pour ce groupe d'utilisateurs finaux est liée à la demande d'équipements compacts, efficaces et compatibles avec l'automatisation. Les fournisseurs sans produits conçus pour ce format peuvent perdre le domaine de demande à la croissance la plus rapide au profit de concurrents spécialisés ou d'Asie-Pacifique. Le segment renforce également la demande d'approvisionnement en ligne et d'équipements à induction compacts. Les opérations exclusivement axées sur la livraison doivent souvent équilibrer le débit avec un espace limité et la charge électrique disponible.
Par Canal de Distribution :
Les Distributeurs Dominent Tandis que les Achats en Ligne se DéveloppentLes distributeurs d'équipements de cuisine commerciale détenaient 41,15 % de la part des revenus en 2025. Leur rôle comprend l'ingénierie d'application, la coordination de l'installation et le service après-vente. Ces services sont difficiles à reproduire par d'autres canaux pour les équipements complexes. Les ventes directes interentreprises servent les grandes chaînes et les acheteurs institutionnels qui ont besoin de spécifications conformes et d'une gestion de compte dédiée. Les magasins spécialisés restent importants pour les opérateurs indépendants qui souhaitent des conseils localisés et une sélection de produits en main propre. Leur rôle est utile lorsque les acheteurs comparent les caractéristiques des équipements, les besoins d'installation et le support de service disponible. Les distributeurs restent particulièrement importants pour les produits nécessitant une évaluation du site et une installation coordonnée. Cela préserve leur avantage pour les grandes cuisinières à gaz et les lignes de cuisson complexes, où la planification du site, l'installation et le service futur sont étroitement liés. Le mix de canaux reflète le fait que les achats d'équipements commerciaux vont des unités compactes standardisées aux installations hautement spécifiées.
Le canal en ligne devrait croître à un CAGR de 10,41 % de 2026 à 2031. Les opérateurs de cuisines fantômes et les petits groupes indépendants apprécient la transparence des prix et l'exécution rapide. Le canal est plus adapté aux unités à induction de plan de travail et aux cuisinières électriques compactes qu'aux produits autoportants à gaz à haute puissance en BTU. Les cuisinières à gaz complexes nécessitent généralement encore une coordination de l'installation, de la ventilation et du support de raccordement. Les fournisseurs peuvent améliorer les ventes numériques avec des fiches techniques précises, des conseils de compatibilité et une exécution fiable. Ces capacités peuvent connecter les gammes de produits compacts avec les utilisateurs finaux axés sur la livraison plus efficacement. Les achats en ligne n'éliminent pas le besoin de distributeurs là où l'installation et la maintenance sont complexes.
Analyse Géographique
Marché des Cuisinières Commerciales en Amérique du Nord
L'Amérique du Nord détenait une part de revenus de 33,15 % en 2025. Les États-Unis concentrent un grand nombre de sièges sociaux de chaînes de restauration rapide (QSR), d'opérateurs de restauration collective sous contrat et de restaurants à service complet. Ces acheteurs soutiennent le renouvellement régulier des équipements et les achats pour les nouveaux sites. Le Canada contribue à la demande grâce à la modernisation des cuisines professionnelles dans les établissements institutionnels et de santé. Le Mexique offre un potentiel supplémentaire à mesure que les marques internationales de restauration rapide et les groupes hôteliers nationaux développent leur infrastructure de cuisine. La région combine des systèmes d'approvisionnement matures avec une demande continue pour de nouveaux formats de cuisson. Les grandes chaînes peuvent soutenir des achats d'équipements standardisés, tandis que les opérateurs indépendants peuvent nécessiter un soutien de service local plus important. La modernisation des cuisines constitue une raison supplémentaire pour les acheteurs de revoir leur consommation énergétique et leur efficacité opérationnelle. Ces conditions permettent à l'Amérique du Nord de conserver une position importante sur le marché des cuisinières commerciales.
Marché des Cuisinières Commerciales aux États-Unis et en Asie-Pacifique
Welbilt a inauguré son centre d'expérience de plus de 130 000 pieds carrés à Coppell, au Texas, en 2025, où les opérateurs, les revendeurs et les distributeurs peuvent découvrir les équipements de cuisson commerciaux et les programmes de formation[3]"Welbilt Announces New State-of-the-Art Experience Center in Coppell, Texas," Ali Group, aligroup.com. Cette installation reflète une base d'acheteurs qui s'intéresse à l'automatisation des cuisines intelligentes et aux technologies de cuisson économes en énergie. La région Asie-Pacifique devrait croître à un CAGR de 7,11 % entre 2026 et 2031. La Chine passe d'achats de cuisinières à gaz axés sur le volume vers des formats modulaires et à induction de plus haute spécification, à mesure que l'attention portée aux normes énergétiques des cuisines professionnelles s'intensifie. L'Inde est soutenue par un secteur de la restauration organisée en expansion et par l'intérêt des opérateurs pour la maîtrise des coûts du GPL. Le Japon et la Corée du Sud restent des marchés haut de gamme pour les systèmes de cuisson professionnels compacts et de haute précision. Dans l'ensemble de la région Asie-Pacifique, les tendances de la demande varient selon les infrastructures locales, les formats de restauration et la sensibilité aux prix. Cela oblige les fournisseurs à adapter leurs portefeuilles de produits plutôt que de s'appuyer sur une offre standard unique. Les cuisines urbaines de petite taille peuvent privilégier les formats compacts, tandis que le développement hôtelier peut soutenir des achats d'équipements plus importants. La croissance de la région est donc répartie sur plusieurs applications de restauration. Son CAGR prévisionnel de 7,11 % reflète l'effet combiné de ces diverses conditions de demande.
Marché des Cuisinières Commerciales en Asie du Sud-Est, en EMEA et en Amérique du Sud
Les marchés d'Asie du Sud-Est, notamment Singapour, le Vietnam et l'Indonésie, associent la construction hôtelière à un approvisionnement sensible aux coûts. Cette combinaison soutient l'utilisation continue d'équipements à gaz autoportants de gamme intermédiaire et d'unités à induction modulaires. L'Europe affiche une adoption de l'induction commerciale plus avancée qu'en Amérique du Nord, en raison d'une infrastructure de réseau électrique plus solide et d'une conception établie de lignes de cuisson modulaires. Electrolux Professional a confirmé son investissement dans sa plateforme de cuisson modulaire e-XP et son système d'induction à zone libre Thermaline lors de sa Journée Investisseurs 2025[4]Electrolux Professional, "e-XP 900 Free-Zone Induction," Electrolux Professional, electroluxprofessional.com. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique représentent des parts plus modestes mais en croissance du marché des cuisinières commerciales, soutenues par les investissements hôteliers, les projets touristiques et l'expansion des chaînes de restauration rapide. Au Moyen-Orient et en Afrique, les nouveaux projets hôteliers et touristiques peuvent générer une demande en équipements au-delà des cycles de remplacement habituels. La croissance des chaînes de restauration rapide au Nigeria et en Afrique du Sud constitue une source supplémentaire de demande en équipements de restauration. La sensibilité aux coûts et la disponibilité des services locaux restent des facteurs importants dans les décisions d'approvisionnement. Les fournisseurs capables d'équilibrer la valeur produit et le soutien après-vente sont mieux positionnés pour adresser ces marchés en développement.

Paysage Concurrentiel
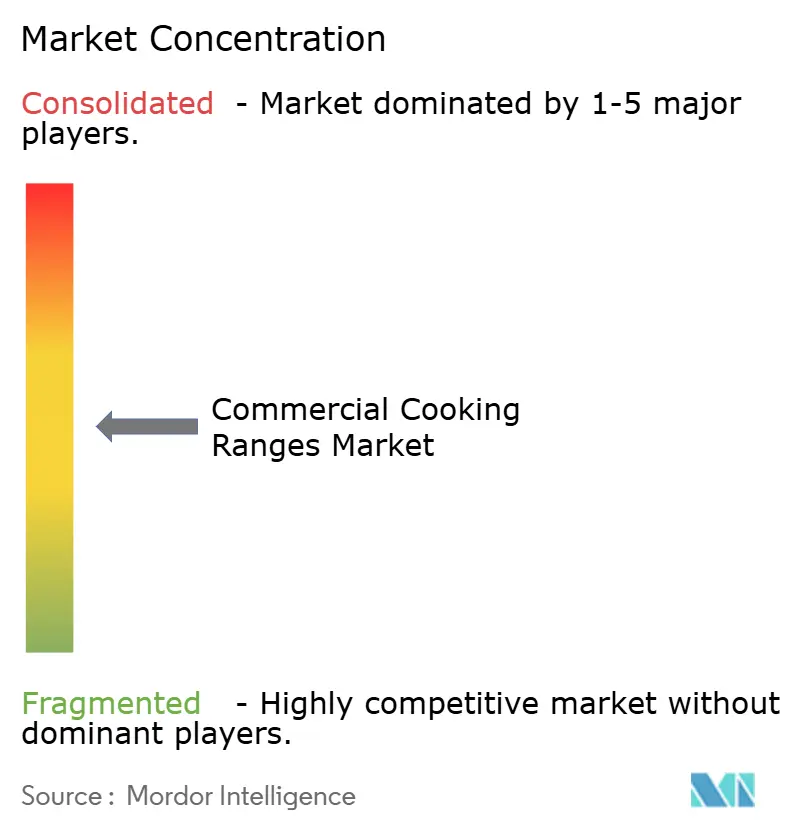
Le marché des cuisinières commerciales est modérément fragmenté au niveau des marques et plus concentré au niveau des sociétés mères. Illinois Tool Works, via Vulcan, Ali Group, via Garland et Welbilt, Middleby Corporation, via Southbend, Imperial et Jade Range, et Electrolux Professional disposent de larges portefeuilles et d'une couverture de service établie. Leur envergure soutient la disponibilité des produits, les relations avec les distributeurs et le support après-vente. Il est donc difficile pour les nouveaux entrants de reproduire rapidement leur position. La notoriété de la marque, les relations établies avec les revendeurs et la couverture du service technique peuvent influencer la décision d'un acheteur autant qu'une caractéristique de produit. Les grands groupes peuvent également soutenir les clients dans plusieurs catégories d'équipements. Cette étendue les aide à fidéliser les comptes lorsque les opérateurs mettent à niveau leurs lignes de cuisson existantes. Elle donne au marché des cuisinières commerciales une structure concurrentielle dans laquelle les sociétés mères ont une influence significative. Leurs portefeuilles couvrent les équipements à gaz, électriques et à induction, leur permettant de fidéliser les clients lorsque les exigences de la cuisine changent.
Les fournisseurs établis utilisent le développement de produits et l'investissement dans les portefeuilles pour répondre à l'évolution des besoins de cuisson. Electrolux Professional a lancé la cuisinière à induction e-XP 900 Free-zone en 2025 avec 4 zones de cuisson indépendantes, 30 niveaux de puissance et une plage de température déclarée de 30 °C à 190 °C. Le produit est destiné aux cuisines commerciales de taille moyenne et grande qui ont besoin d'une cuisson à induction flexible dans une ligne modulaire. Le Centre d'Expérience Welbilt d'Ali Group offre également un cadre direct pour les démonstrations de produits et la formation. Ces initiatives montrent comment les principaux fournisseurs alignent leurs portefeuilles sur les besoins de gestion de l'énergie, de production cohérente et de flux de travail plus efficaces. L'approche produit offre également aux acheteurs des options dans différents types de carburant et formats de cuisson. L'investissement des fournisseurs dans la formation et les démonstrations peut aider les opérateurs à évaluer des technologies plus complexes avant de procéder à un achat. Cela est particulièrement important lorsqu'une cuisine envisage de passer des équipements à gaz à l'induction.
Des opportunités ouvertes subsistent dans les cuisinières à induction compactes pour les cuisines fantômes et de livraison, ainsi que dans les équipements connectés qui soutiennent la surveillance, la planification de la maintenance et l'examen des performances. Les fournisseurs plus petits d'Asie-Pacifique exercent une pression sur les prix du milieu de gamme pour les produits électriques de plan de travail et les produits à induction de base. Cette pression est la plus visible dans les marchés émergents où les acheteurs accordent moins d'importance à une couverture étendue du service après-vente. Les exigences de conformité de la NSF et de l'UL restent des obstacles pour les fournisseurs ciblant l'approvisionnement institutionnel aux États-Unis et au Canada. La position concurrentielle des grands groupes est renforcée par leurs réseaux de service et leur capacité à offrir plusieurs types de carburant. Le projet disponible ne fournit pas de part de marché combinée pour les principales entreprises, de sorte qu'une note de concentration ne peut pas être dérivée des seuils de part de marché indiqués sans introduire de nouvelles données. La concurrence est la plus forte là où les fournisseurs peuvent combiner des équipements pertinents, des connaissances produits, un support à l'installation et une maintenance réactive. Les nouveaux entrants peuvent trouver de la place dans les formats électriques et à induction compacts, mais doivent encore répondre aux besoins de conformité et de service. Le marché des cuisinières commerciales combine donc les avantages d'échelle des grands groupes mères avec des opportunités spécialisées dans les nouveaux formats de produits.
Leaders du Secteur des Cuisinières Commerciales
The Middleby Corporation
Illinois Tool Works Inc.
Ali Group S.r.l.
Electrolux Professional AB
RATIONAL AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Cuisinières Commerciales
- The Middleby Corporation
- Illinois Tool Works Inc.
- Ali Group S.r.l.
- Electrolux Professional AB
- RATIONAL AG
- Alto-Shaam, Inc.
- Henny Penny Corporation
- Garland Group
- Vulcan
- Southbend
- Blodgett Corporation
- MKN Maschinenfabrik Kurt Neubauer GmbH & Co. KG
- Blue Seal Limited
- Falcon Foodservice Equipment
- Moffat Group Pty Ltd
- American Range Corporation
- Montague Company
- Imperial Commercial Cooking Equipment
- The Vollrath Company, LLC
- Hatco Corporation

Recent Industry Developments in Marché des Cuisinières Commerciales
- Juillet 2026 : Atoms, la société mère construite autour de l'activité CloudKitchens de Travis Kalanick, a levé 1,7 milliard USD lors d'un tour de table mené par Andreessen Horowitz, avec la participation d'Uber, Bain Capital, Fifth Wall et d'autres.
- Juillet 2026 : Stovekraft Limited (Inde) a lancé la plaque à induction lourde Pigeon ENDURO de 3 500 W et la plaque de cuisson commerciale infrarouge Pigeon EGNITE, ciblant les petits restaurants, les cuisines institutionnelles et les traiteurs.
- Novembre 2025 : Electrolux Professional Group a annoncé un accord pour acquérir les actifs de Royal Range, une entreprise américaine de cuisson commerciale avec une usine à Eastvale, en Californie, environ 40 employés et des ventes 2025 attendues d'environ 100 millions SEK.
- Novembre 2025 : Electrolux Professional a lancé la cuisinière modulaire à induction e-XP 900 Free-zone, dotée de 4 zones de cuisson indépendantes, d'une efficacité énergétique supérieure à 90 %, d'une surface en verre céramique compatible avec toutes les tailles d'ustensiles de cuisine et d'une précision de température de 30 °C à 190 °C sur 30 niveaux de puissance.


Portée du Rapport Mondial sur le Marché des Cuisinières Commerciales
| Gaz |
| Électrique |
| Induction |
| Double Carburant |
| 1-2 brûleurs |
| 3-4 brûleurs |
| 5-6 brûleurs |
| 7-8 brûleurs |
| 9+ brûleurs |
| Cuisinières Autoportantes/Sur Pied |
| Cuisinières de Plan de Travail |
| Cuisinières Encastrées/Intégrées |
| Cuisinières Modulaires/Montées en Ligne |
| Restaurants à Service Rapide |
| Restaurants à Service Complet |
| Cuisines Fantômes/de Livraison |
| Cantines Institutionnelles |
| Complexes Hôteliers et Hôtels |
| Hôpitaux et Soins de Santé |
| Restauration Ferroviaire |
| Services de Restauration |
| Autres Utilisateurs Finaux |
| Ventes Directes / Interentreprises |
| Distributeurs d'Équipements de Cuisine Commerciale |
| Magasins Spécialisés |
| En Ligne |
| Autres Canaux de Distribution |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Afrique du Sud | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Carburant | Gaz | |
| Électrique | ||
| Induction | ||
| Double Carburant | ||
| Par Configuration de Brûleurs/Zones de Cuisson | 1-2 brûleurs | |
| 3-4 brûleurs | ||
| 5-6 brûleurs | ||
| 7-8 brûleurs | ||
| 9+ brûleurs | ||
| Par Installation/Configuration de Produit | Cuisinières Autoportantes/Sur Pied | |
| Cuisinières de Plan de Travail | ||
| Cuisinières Encastrées/Intégrées | ||
| Cuisinières Modulaires/Montées en Ligne | ||
| Par Utilisateur Final | Restaurants à Service Rapide | |
| Restaurants à Service Complet | ||
| Cuisines Fantômes/de Livraison | ||
| Cantines Institutionnelles | ||
| Complexes Hôteliers et Hôtels | ||
| Hôpitaux et Soins de Santé | ||
| Restauration Ferroviaire | ||
| Services de Restauration | ||
| Autres Utilisateurs Finaux | ||
| Par Canal de Distribution | Ventes Directes / Interentreprises | |
| Distributeurs d'Équipements de Cuisine Commerciale | ||
| Magasins Spécialisés | ||
| En Ligne | ||
| Autres Canaux de Distribution | ||
| Par Géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Afrique du Sud | ||
| Nigeria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelles sont les prévisions pour les cuisinières commerciales jusqu'en 2031 ?
Le marché des cuisinières commerciales devrait atteindre 7,93 milliards USD d'ici 2031 contre 5,99 milliards USD en 2026, à un CAGR de 5,7 %.
Quel type de carburant domine les achats de cuisinières commerciales ?
Les cuisinières à gaz étaient en tête avec 51,56 % de part en 2025, tandis que l'induction devrait croître plus rapidement à un CAGR de 8,39 % jusqu'en 2031.
Pourquoi les cuisinières à induction gagnent-elles en adoption ?
Les acheteurs apprécient l'induction pour sa précision thermique, ses commandes programmables, la sécurité de la surface et l'efficacité énergétique.
Quel utilisateur final connaît la croissance la plus rapide pour les équipements de cuisson commerciaux ?
Les cuisines fantômes et de livraison devraient croître à un CAGR de 9,72 % jusqu'en 2031, soutenues par la demande d'équipements compacts et flexibles.
Dernière mise à jour de la page le:



