
Tamanho e Participação do Mercado de Sistemas de Entretenimento a Bordo e Conectividade para Aeronaves Comerciais
Visão Geral do Mercado
| Período de Estudo | 2026 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.84 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.96 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.87 % |
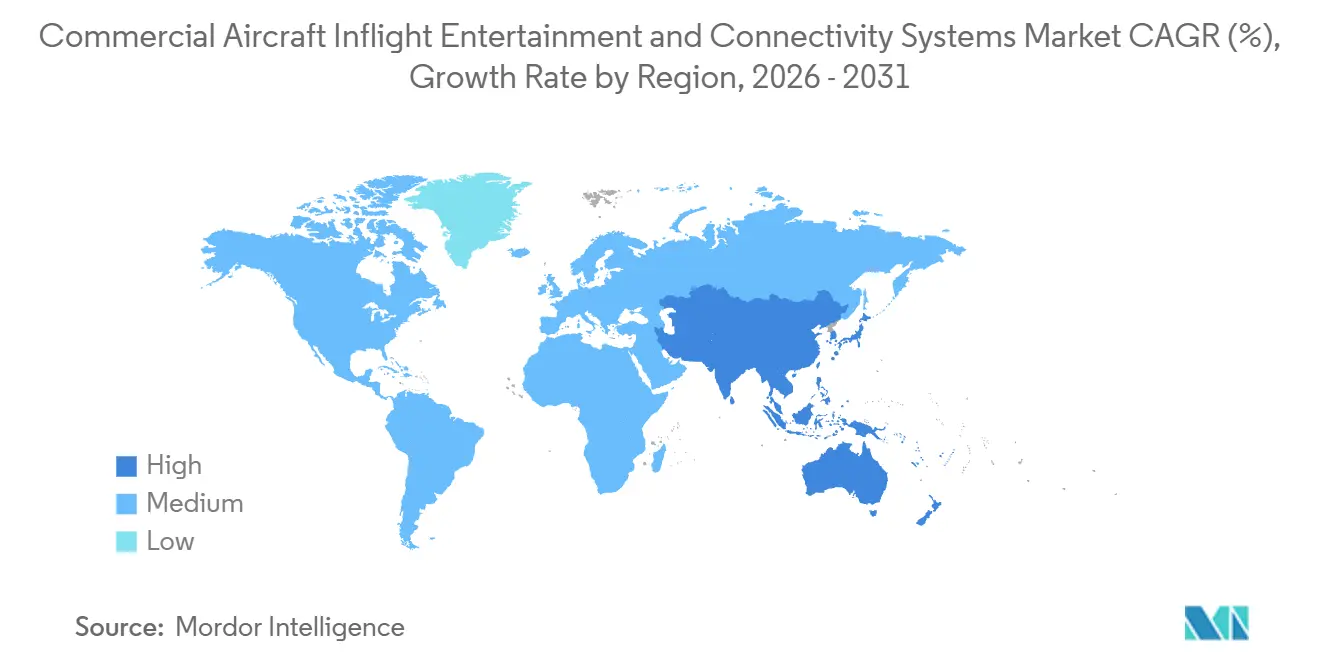
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
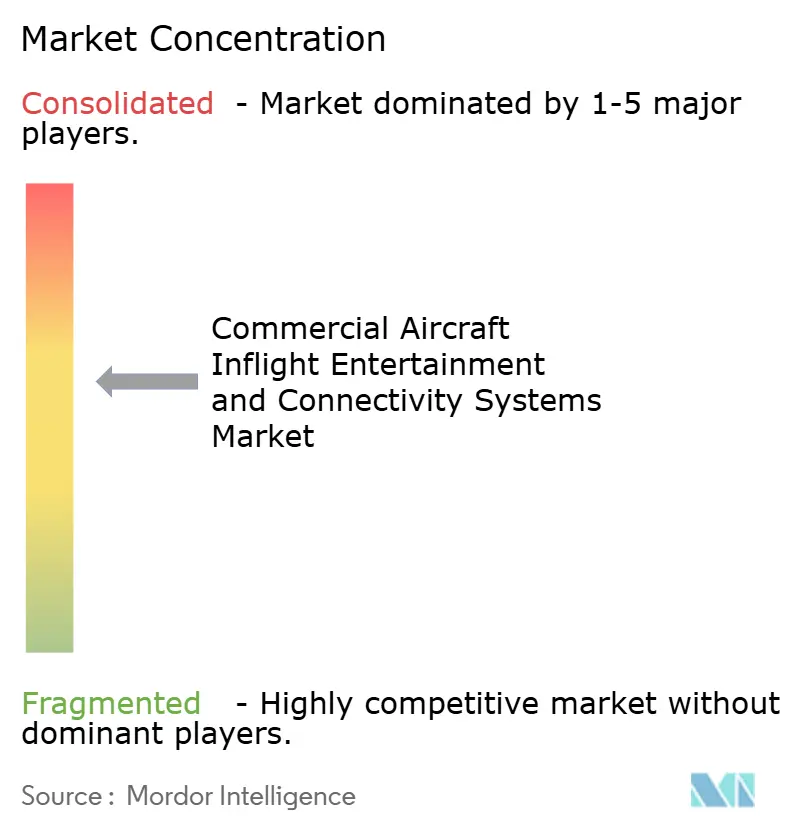
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sistemas de Entretenimento a Bordo e Conectividade para Aeronaves Comerciais por Mordor Intelligence
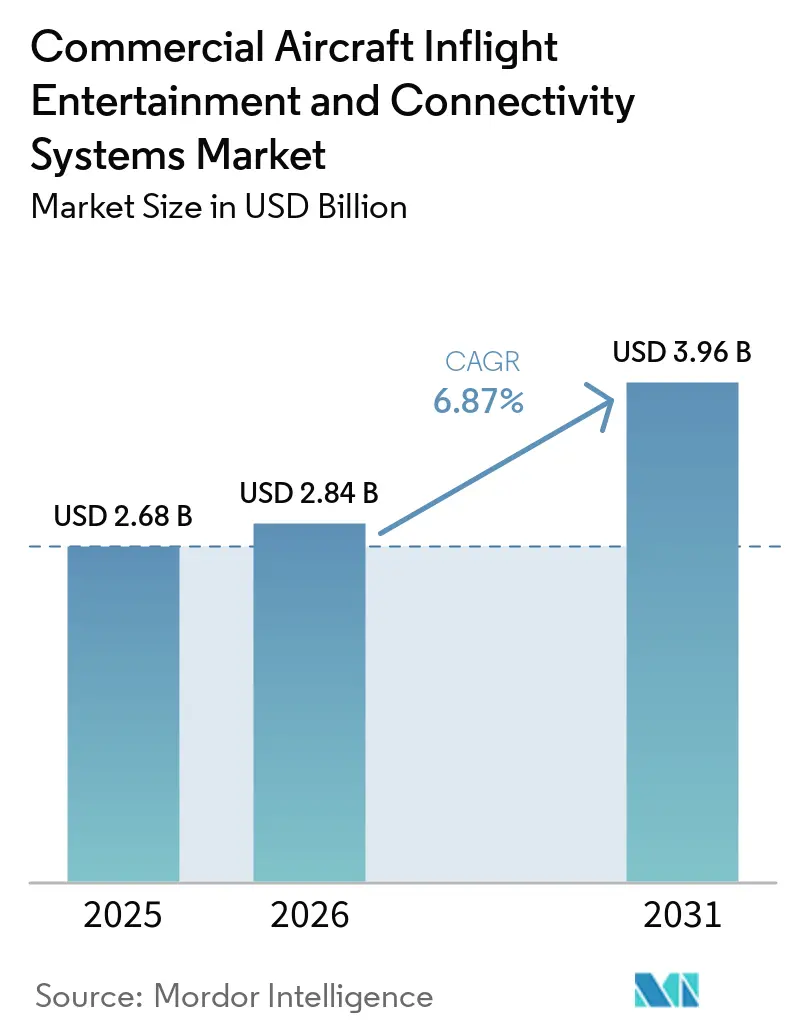
O mercado de sistemas de entretenimento a bordo e conectividade para aeronaves comerciais foi avaliado em 2,68 bilhões de USD em 2025 e estima-se que cresça de 2,84 bilhões de USD em 2026 para atingir 3,96 bilhões de USD até 2031, a um CAGR de 6,86% durante o período de previsão (2026-2031). A demanda está aumentando à medida que as companhias aéreas deslocam seu foco competitivo das tarifas para experiências diferenciadas a bordo que melhoram os Índices de Promotores Líquidos e as taxas de reservas repetidas. Os menores custos de conectividade provenientes das constelações de Órbita Baixa da Terra (LEO), os grandes programas de renovação de frota na Ásia-Pacífico e o crescente reconhecimento da receita anciliar impulsionada pelo IFE são os principais fatores desse crescimento. Os sistemas de encosto de assento permanecem padrão na maioria das cabines de fuselagem larga, enquanto o Wi-Fi rico em largura de banda e os servidores de streaming estão ganhando pedidos incrementais de instalação de linha à medida que os operadores avaliam o custo total de propriedade em relação às expectativas tecnológicas dos passageiros. Os fornecedores que oferecem hardware modular combinado com software nativo em nuvem estão bem posicionados, pois as companhias aéreas exigem cada vez mais ciclos de atualização mais rápidos e recursos de monetização de dados comparáveis aos das plataformas de comércio eletrônico em terra.
Principais Conclusões do Relatório
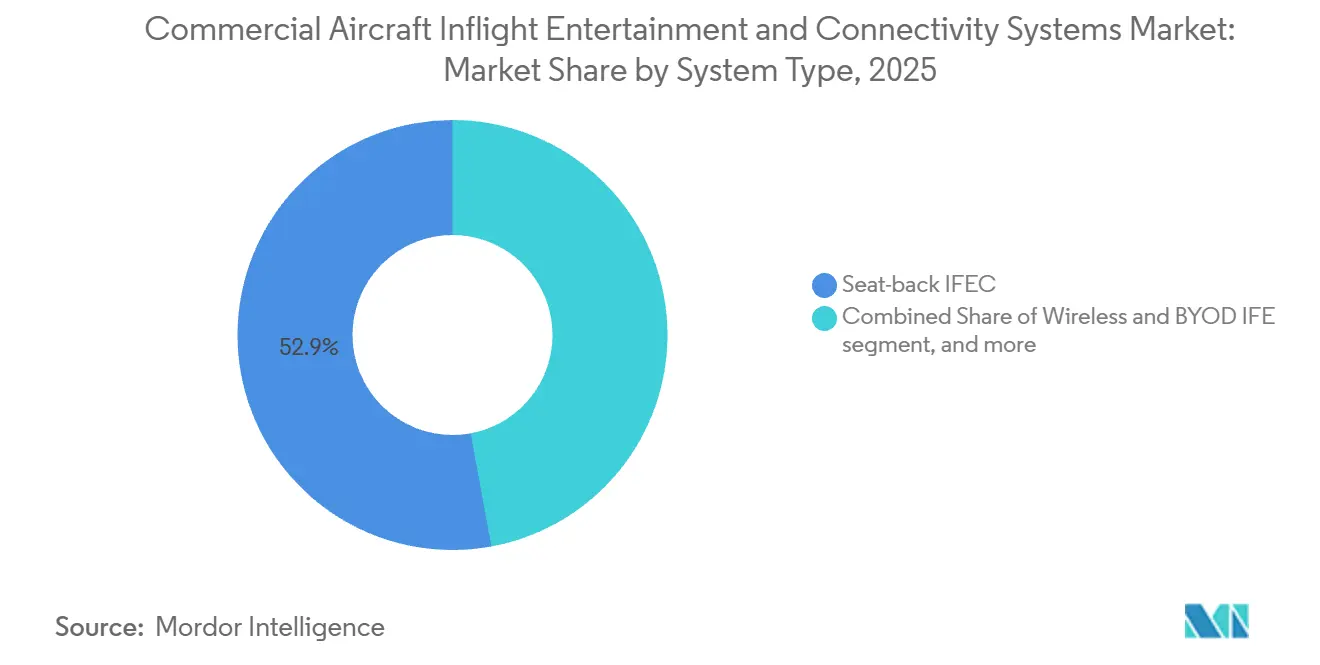
- Por tipo de sistema, o hardware de encosto de assento representou 52,88% do mercado de sistemas de entretenimento a bordo e conectividade para aeronaves comerciais em 2025; os sistemas de conectividade de cabine têm previsão de crescer a um CAGR de 7,25% até 2031.
- Por tipo de aeronave, as instalações em aeronaves de fuselagem estreita representaram 49,35% do tamanho do mercado de sistemas de entretenimento a bordo e conectividade para aeronaves comerciais em 2025, enquanto os jatos regionais têm previsão de crescer a um CAGR de 7,80% até 2031.
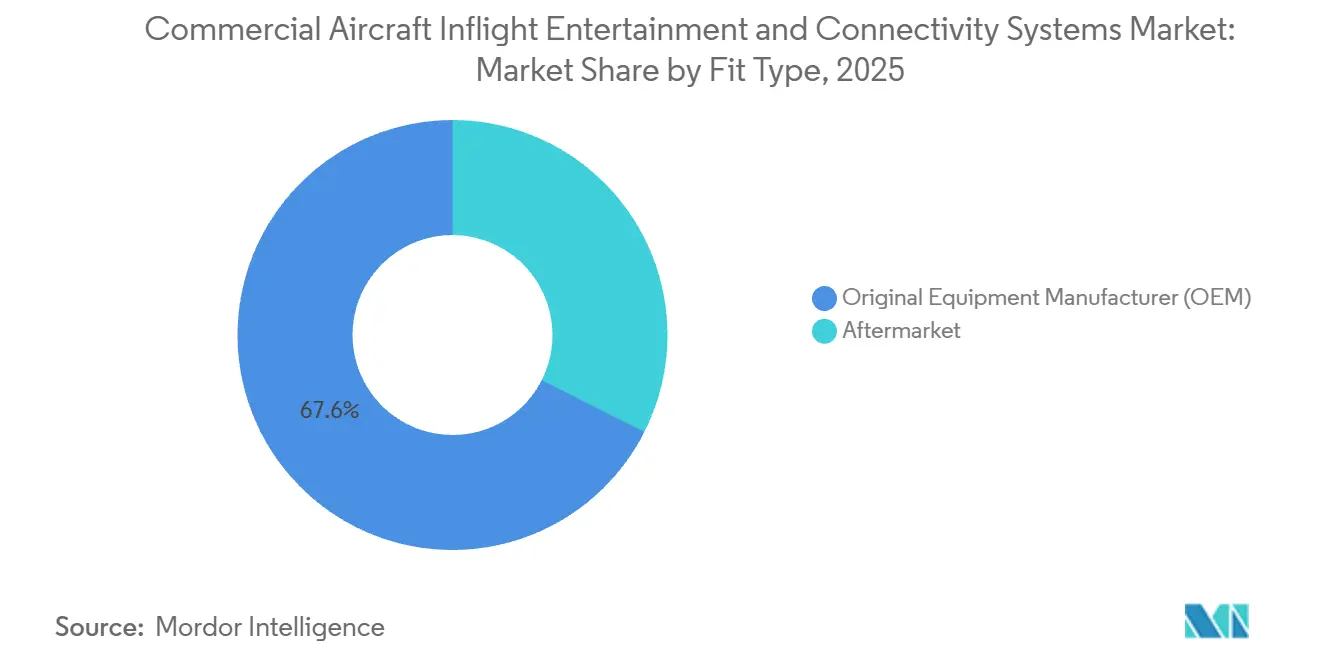
- Por tipo de instalação, a instalação de linha reteve 67,55% da participação do mercado de sistemas de entretenimento a bordo e conectividade para aeronaves comerciais em 2025. Em contrapartida, a atividade de retrofit tem previsão de crescer a um CAGR de 7,65% durante o período de previsão.
- Por classe de cabine, a classe Econômica comandou 70,62% das instalações de cabine em 2025, enquanto a classe Econômica Premium está se expandindo a um CAGR de 8,35% até 2031.
- Por geografia, a América do Norte representou 30,88% do mercado de sistemas de entretenimento a bordo e conectividade para aeronaves comerciais em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 7,95% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Entretenimento a Bordo e Conectividade para Aeronaves Comerciais
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Diferenciação de cabine orientada pela experiência do passageiro | +2.10% | Global com foco premium na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Expansão da frota e de passageiros na Ásia-Pacífico | +1.80% | Núcleo da Ásia-Pacífico, com transbordamento para o Oriente Médio | Longo prazo (≥ 4 anos) |
| Satcom de alta velocidade habilitando largura de banda de nível de streaming | +1.50% | Global, liderado pela América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Vantagem de custo de retrofit com Dispositivo Próprio do Passageiro (BYOD) | +1.20% | Global, concentrado em companhias aéreas de baixo custo da Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Colapso do custo de largura de banda de satélites em Órbita Baixa da Terra (LEO) | +1.00% | Global | Longo prazo (≥ 4 anos) |
| Receita de comércio eletrônico a bordo habilitada por IFE | +0.70% | Rotas premium da América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Diferenciação de Cabine Orientada pela Experiência do Passageiro
As companhias aéreas comerciais estão utilizando cada vez mais sistemas de entretenimento a bordo e conectividade para diferenciar a experiência do passageiro a bordo. As transportadoras estão adotando telas 4K, áudio Bluetooth, áudio espacial e carregamento USB-C de alta potência em frotas de fuselagem larga e estreita. O sistema Astrova da Panasonic Avionics, implantado pela primeira vez pela Icelandair em seu A321LR em dezembro de 2024, oferece telas OLED HDR10+ 4K, áudio espacial habilitado por Bluetooth e carregamento USB-C de 67W.[1]Associação das Companhias Aéreas da Ásia-Pacífico, "Resultados de Tráfego das Companhias Aéreas da Ásia-Pacífico em Abril de 2024," aapairlines.org A SWISS Senses combina de forma semelhante telas de entretenimento 4K, conectividade Bluetooth, iluminação avançada de cabine e controles aprimorados de assento premium no A350-900. A Cathay Pacific também introduziu telas de encosto de assento 4K e áudio Bluetooth em suas cabines A321neo, refletindo o papel crescente dos sistemas avançados de entretenimento a bordo e conectividade na diferenciação de cabine das companhias aéreas.[2]Bluebox Aviation Systems, "Vietjet Thailand Eleva a Experiência de Voo a Novos Patamares com o IFE Blueview," blueboxaviation.com
Expansão da Frota e de Passageiros na Ásia-Pacífico
O crescimento de passageiros e a expansão da frota na Ásia-Pacífico continuam a sustentar a demanda por entretenimento a bordo e conectividade. A demanda internacional de passageiros entre as companhias aéreas da Ásia-Pacífico aumentou 5,3% em relação ao ano anterior no primeiro semestre de 2026, enquanto os quilômetros de passageiros pagantes (RPKs) de julho de 2026 permaneceram 1,1% acima dos níveis de julho de 2025. A Airbus espera que a Ásia-Pacífico necessite de 19.560 novas aeronaves de passageiros até 2044, representando 46% da demanda global, enquanto os serviços digitais e de conectividade regionais têm projeção de crescer de 2,9 bilhões de USD em 2025 para 11,2 bilhões de USD até 2044.[3]Airbus, "Airbus Prevê que o Mercado de Serviços de Aviação da Ásia-Pacífico Alcance US$ 138,7 Bilhões até 2044," airbus.com A adoção por companhias aéreas de baixo custo também está se expandindo, com a Vietjet Thailand selecionando a plataforma Blueview da Bluebox Aviation para sua frota de 18 aeronaves Airbus de fuselagem estreita, com expansão planejada para as aeronaves B737 MAX recebidas. Esses desenvolvimentos sustentam uma penetração mais ampla dos sistemas de entretenimento a bordo e conectividade tanto em companhias aéreas de serviço completo quanto em companhias aéreas de baixo custo.
Satcom de Alta Velocidade Habilitando Largura de Banda de Nível de Streaming
A conectividade via satélite de alta velocidade está permitindo que as companhias aéreas ofereçam entretenimento de nível de streaming e conteúdo ao vivo durante os voos. Em junho de 2026, a United Airlines e a DIRECTV habilitaram televisão ao vivo, incluindo esportes e notícias, nas telas de encosto de assento de até 150 aeronaves equipadas com Starlink. O Starlink já estava ativo em mais de 400 aeronaves da United, com instalação em toda a frota prevista antes do final de 2027. A conectividade de maior capacidade também suporta aplicações digitais mais amplas das companhias aéreas, enquanto as plataformas nativas em nuvem permitem que as transportadoras ajustem pacotes de Wi-Fi, preços, conteúdo e direitos baseados em fidelidade de forma mais dinâmica. Esses desenvolvimentos fortalecem o argumento de negócios para sistemas de conectividade escaláveis que suportam tanto o entretenimento de passageiros quanto os serviços digitais das companhias aéreas.
Vantagem de Custo de Retrofit com Dispositivo Próprio do Passageiro (BYOD)
O entretenimento sem fio baseado em BYOD oferece às companhias aéreas uma rota de menor complexidade para modernizar as cabines existentes sem instalar telas de encosto de assento em cada assento. Em abril de 2025, a TUI Airlines selecionou a plataforma digital da Immfly para sua frota de B737-800 e B737-8, com até 60 aeronaves planejadas para estar operacionais até o verão de 2025. A plataforma oferece entretenimento, mensagens e serviços de destino diretamente aos dispositivos pessoais dos passageiros e foi projetada para implantação sem modificações estruturais extensas. A arquitetura agnóstica de antena da Immfly também pode se integrar a redes de conectividade existentes e futuras, permitindo que as companhias aéreas atualizem a conectividade enquanto mantêm a mesma plataforma digital a bordo. Isso reduz a complexidade do retrofit enquanto mantém oportunidades para varejo digital e receita anciliar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Penalidade de capital e peso dos sistemas de encosto de assento | -1.50% | Global, aguda para companhias aéreas de baixo custo e operadores regionais | Médio prazo (2 a 4 anos) |
| Obstáculos de certificação para EMI/EMC | -0.80% | Global, com regras mais rígidas na UE e nos EUA | Longo prazo (≥ 4 anos) |
| Complexidade de licenciamento de conteúdo transfronteiriço | -0.60% | Global, principalmente em rotas internacionais | Curto prazo (≤ 2 anos) |
| Riscos de segurança cibernética em arquiteturas Wi-Fi abertas | -0.40% | Global, elevado em regiões sensíveis à segurança | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Penalidade de Capital e Peso dos Sistemas de Encosto de Assento
Os sistemas tradicionais de IFE de encosto de assento requerem telas, energia, fiação, integração ao assento e hardware de suporte, o que aumenta os custos de modificação da aeronave e o peso instalado em comparação com alternativas de entretenimento sem fio. O peso permanece uma consideração importante de design: as telas Optiq 4K da Thales são aproximadamente 30% mais leves do que a geração anterior, além de reduzir o custo total de propriedade. A pressão de custos também está impulsionando soluções focadas em retrofit. Em abril de 2026, a Panasonic Avionics introduziu o eXNeo como uma substituição econômica para os monitores legados da série X, permitindo que as companhias aéreas atualizem o IFE existente sem substituir assentos ou realizar uma reforma completa da cabine. Esses desenvolvimentos destacam a compensação contínua entre experiências premium de encosto de assento e o custo, peso e complexidade dos sistemas instalados.
Obstáculos de Certificação para EMI/EMC
Novas antenas de entretenimento a bordo e conectividade, equipamentos sem fio, servidores e telas devem atender aos requisitos de segurança de aeronaves e compatibilidade eletromagnética antes da instalação. A orientação da FAA reconhece a qualificação ambiental RTCA DO-160 e a avaliação de EMC dedicada no nível da aeronave, enquanto a orientação da EASA também exige avaliação de emissões de radiofrequência e interferência com os sistemas da aeronave. A certificação também pode ser específica para o tipo de aeronave e pode exigir um Certificado de Tipo Suplementar (STC), adicionando trabalho de engenharia, teste e aprovação aos programas de retrofit. Essa tendência continuou em 2026, com a FAA emitindo um STC em março de 2026 cobrindo a instalação do Terminal Aero Starlink em múltiplas variantes do A320neo e A321neo. Esses requisitos podem estender os cronogramas de implantação dos sistemas de entretenimento a bordo e conectividade e aumentar os custos de integração.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sistema: Dispositivos de Encosto de Assento Lideram; Servidores de Conectividade de Cabine Crescem Mais Rapidamente
Os dispositivos de encosto de assento representaram 52,88% do mercado em 2025, sustentados pelo seu uso contínuo em cabines premium e de longa distância e pela crescente adoção em aeronaves de fuselagem estreita. O Astrova da Panasonic Avionics havia sido selecionado por mais de 30 companhias aéreas em 100 programas de companhias aéreas até dezembro de 2025, enquanto a Air Canada começou a operar o sistema em seu A321 em abril de 2026 como parte de uma implantação de 86 aeronaves. Os designs modulares também estão reduzindo a complexidade das atualizações. O eXNeo da Panasonic, introduzido em abril de 2026, utiliza chicotes e interfaces mecânicas existentes e foi projetado para minimizar o esforço de certificação e o tempo de inatividade da aeronave durante as atualizações dos sistemas legados de encosto de assento.
Os servidores de conectividade de cabine têm projeção de registrar crescimento a um CAGR de 7,25%, à medida que as companhias aéreas expandem o entretenimento sem fio, o gerenciamento de conteúdo baseado em nuvem e os aplicativos conectados a bordo. A plataforma Converix da Panasonic combina integração de sistemas de entretenimento a bordo e conectividade, computação a bordo, armazenamento escalável, streaming OTT e cache de conteúdo dinâmico em uma arquitetura de servidor modular. A conectividade baseada em servidor também está se expandindo em cabines sem fio; os registros de certificação de 2026 da Viasat incluem seu servidor de aplicativos móveis de próxima geração e pontos de acesso sem fio de cabine, enquanto o IFE sem fio eXW da Panasonic foi selecionado para 172 aeronaves da Air Arabia. Esses desenvolvimentos sustentam a crescente demanda por servidores a bordo flexíveis capazes de suportar tanto serviços de encosto de assento quanto de dispositivos de passageiros.


Por Tipo de Aeronave: Liderança de Fuselagem Estreita; Jatos Regionais Crescem Mais Rapidamente
As aeronaves de fuselagem estreita representaram 49,35% do mercado de sistemas de entretenimento a bordo e conectividade para aeronaves comerciais em 2025, sustentadas por sua grande base instalada e pela contínua expansão da frota. A perspectiva de 2026 da Airbus espera que as aeronaves de corredor único representem 81% das 42.060 novas aeronaves necessárias até 2045, reforçando a oportunidade de longo prazo para a instalação de sistemas de entretenimento a bordo e conectividade. Os sistemas avançados também estão penetrando mais profundamente nas frotas de fuselagem estreita. A Air Canada está instalando de linha o Panasonic Astrova em 23 novos A220-300s e 30 A321XLRs, enquanto realiza o retrofit de outros 19 aeronaves A321 com telas OLED 4K, áudio Bluetooth e interfaces de passageiros atualizadas. Isso está reduzindo a lacuna tecnológica entre as cabines de corredor único e as tradicionais de longa distância.
Os jatos regionais têm projeção de crescer a um CAGR de 7,80%, sustentados pela renovação da frota, conectividade em cidades secundárias e disponibilidade crescente de sistemas leves de entretenimento a bordo e conectividade sem fio. A perspectiva de 2026 da Embraer prevê demanda por 8.500 jatos com menos de 150 assentos até 2045, avaliados em 650 bilhões de USD. A capacidade de conectividade também está melhorando, com a Embraer oferecendo o sistema de conectividade de alta velocidade multi-órbita da Intelsat como opção instalada de fábrica nos E-Jets E2, suportando velocidades de até 275 Mbps. Os E190-E2s da Virgin Australia Regional Airlines também apresentam Wi-Fi de alta largura de banda e entretenimento transmitido diretamente para os dispositivos pessoais dos passageiros, demonstrando a crescente adoção de sistemas de entretenimento a bordo e conectividade em aeronaves menores.
Por Tipo de Instalação: Instalação de Linha pelo Fabricante de Equipamento Original Lidera; Retrofit de Pós-Venda Cresce Mais Rapidamente
A instalação de linha pelo fabricante de equipamento original representou 67,55% do mercado de sistemas de entretenimento a bordo e conectividade para aeronaves comerciais em 2025, sustentada pela integração de conectividade, fiação, antenas e hardware de entretenimento durante a produção da aeronave. A Air Canada está instalando de linha o Astrova em 67 novas aeronaves, incluindo 23 A220-300s, 30 A321XLRs e 14 B787-10s. A integração de fábrica também está se expandindo para aeronaves menores, com a Embraer disponibilizando o sistema de conectividade multi-órbita da Intelsat como opção de instalação de linha nos E-Jets E2. A demanda contínua por novas aeronaves sustenta este segmento, com a Airbus prevendo 42.060 entregas de aeronaves até 2045, incluindo 33.920 aeronaves de corredor único.
O retrofit de pós-venda tem projeção de crescer mais rapidamente a um CAGR de 7,65%, à medida que as companhias aéreas atualizam os sistemas de conectividade e entretenimento em suas frotas existentes. A Panasonic introduziu o eXNeo em abril de 2026 como uma substituição direta para os monitores de encosto de assento legados da série X, permitindo atualizações sem novos assentos ou uma reforma completa da cabine. Os retrofits de conectividade em grande escala também estão se acelerando: a United relatou o Starlink instalado em 450 aeronaves da linha principal e da United Express no segundo trimestre de 2026, com quase 1.000 aeronaves esperadas para serem equipadas até o final do ano. Esses programas refletem a crescente demanda por soluções de retrofit que modernizam as aeronaves existentes enquanto reduzem a complexidade e o tempo de inatividade associados às modificações de cabine.
Por Classe de Cabine: Econômica Lidera; Econômica Premium Cresce Mais Rapidamente
A classe Econômica representou 70,62% do mercado de sistemas de entretenimento a bordo e conectividade para aeronaves comerciais em 2025, impulsionada por sua maior base de assentos em aeronaves comerciais e pelo contínuo investimento das companhias aéreas na experiência digital da classe econômica. A Cathay Pacific alcançou 100% de disponibilidade de IFE de encosto de assento e Wi-Fi em toda a sua frota a partir de agosto de 2025, enquanto a cabine Econômica A350 da SWISS oferece telas HD de 13,3 polegadas, conectividade Bluetooth e portas USB-A/USB-C em cada assento. A Emirates também está introduzindo carregamento no assento aprimorado e novos assentos Econômicos leves como parte de seu programa de retrofit de frota de 2026. Esses investimentos sustentam a demanda por hardware de entretenimento a bordo e conectividade e conectividade no maior segmento de cabine de passageiros.
A Econômica Premium tem projeção de crescer mais rapidamente a um CAGR de 8,35%, à medida que as companhias aéreas expandem a cabine e introduzem tecnologias mais próximas dos padrões de classe premium. Em setembro de 2026, a Emirates oferecia Econômica Premium em 137 aeronaves, enquanto seu mais recente produto A350 apresenta carregamento sem fio, energia USB-C e uma tela 4K HDR de 13,3 polegadas. A Econômica Premium redesenhada da Cathay Pacific inclui de forma semelhante uma tela 4K de 15,6 polegadas, conteúdo sob demanda em 4K e áudio Bluetooth. O crescimento da capacidade da Econômica Premium e os recursos aprimorados de IFE estão aumentando os gastos com sistemas de entretenimento a bordo e conectividade por assento, à medida que as companhias aéreas buscam diferenciar entre a Classe Econômica e a Classe Executiva.
Análise Geográfica
A América do Norte representou 30,88% do mercado de sistemas de entretenimento a bordo e conectividade para aeronaves comerciais em 2025, sustentada por grandes frotas conectadas e investimento contínuo em conectividade a bordo de alta velocidade. No segundo trimestre de 2026, a United Airlines havia instalado o Starlink em 450 aeronaves, com quase 1.000 esperadas até o final do ano e cobertura em toda a frota prevista para 2027. O Wi-Fi gratuito Delta Sync da Delta cobria mais de 1.200 aeronaves em maio de 2026 e havia registrado mais de 160 milhões de sessões de clientes desde o lançamento. A Hawaiian Airlines também oferece Starlink gratuito em toda a sua frota A330 e A321neo. Com a conectividade já amplamente difundida, a demanda regional está se deslocando cada vez mais para atualizações de frota, sistemas de satélite mais rápidos e serviços digitais integrados para passageiros.
A Ásia-Pacífico tem projeção de registrar o crescimento mais rápido a um CAGR de 7,95%, sustentada pela rápida expansão da frota e pelo crescimento do tráfego de passageiros. A Airbus espera que a região necessite de 19.560 novas aeronaves de passageiros até 2044, representando 46% da demanda global, com o tráfego de passageiros crescendo a 4,4% ao ano. A Cathay Pacific alcançou disponibilidade de IFE de encosto de assento e Wi-Fi de alta velocidade em toda a sua frota a partir de agosto de 2025, enquanto a Vietjet Thailand selecionou a plataforma de IFE sem fio Blueview da Bluebox para 18 aeronaves Airbus, com expansão planejada para incluir as aeronaves B737 MAX recebidas. Esses investimentos estão expandindo a adoção de sistemas de entretenimento a bordo e conectividade tanto em companhias aéreas premium quanto em companhias aéreas de baixo custo.
Europa, Oriente Médio e África continuam a mostrar uma combinação de adoção de sistemas de entretenimento a bordo e conectividade premium de encosto de assento e sem fio. A SWISS introduziu sua cabine A350 SWISS Senses em 2025, enquanto a TUI implantou a plataforma digital da Immfly em 59 aeronaves B737 para suportar entretenimento, mensagens e reservas de destino. No Oriente Médio, a Saudia introduziu o Panasonic Astrova em seu A321XLR em junho de 2026 e comprometeu-se a realizar o retrofit da plataforma em outros 46 aeronaves A321, A330 e B777, apoiando a modernização adicional dos sistemas de entretenimento a bordo e conectividade em frotas de fuselagem estreita e larga.

Cenário Competitivo
O mercado permanece relativamente consolidado, com fornecedores estabelecidos se beneficiando de grandes frotas instaladas, expertise em certificação, relacionamentos com fabricantes de equipamentos originais e redes de suporte global. Os principais participantes incluem Panasonic Avionics, Thales, Burrana, Collins Aerospace/RTX e RAVE Aerospace, bem como empresas focadas em conectividade, como a Viasat. A Burrana continua a expandir sua plataforma RISE em aplicações de encosto de assento, sem fio, aéreo e de energia no assento. O cenário competitivo também mudou em 2026, quando a Safran concluiu a venda da Safran Passenger Innovations em janeiro de 2026; o negócio foi subsequentemente renomeado para RAVE Aerospace e agora é de propriedade da Kingswood Capital Management.
A concorrência no mercado de sistemas de entretenimento a bordo e conectividade para aeronaves comerciais centra-se cada vez mais em hardware leve, arquitetura modular, desempenho de conectividade e plataformas digitais integradas. As telas AVANT Up Optiq da Thales são aproximadamente 30% mais leves e 50% mais confiáveis do que a geração anterior, enquanto a Panasonic Avionics continua a escalar sua plataforma modular Astrova. Em dezembro de 2025, o Astrova havia sido selecionado por mais de 30 companhias aéreas em 100 programas de companhias aéreas, destacando a importância de portfólios de produtos escaláveis, fortes relacionamentos com fabricantes de equipamentos originais e parcerias de longo prazo com companhias aéreas.
A capacidade de software e a personalização estão se tornando diferenciadores competitivos igualmente importantes. A plataforma Modular Interactive da Panasonic permite que as companhias aéreas personalizem conteúdo, promoções, experiências de fidelidade e interfaces por rota, classe de cabine e perfil de passageiro. A Plataforma de Parceiros Conectados da Viasat suporta de forma semelhante varejo, serviços de destino, mapas, jogos e outros aplicativos a bordo. Esses desenvolvimentos estão deslocando a concorrência além do hardware de IFE independente para ecossistemas digitais integrados que combinam conectividade, entretenimento, personalização e oportunidades de receita anciliar.
Líderes do Setor de Sistemas de Entretenimento a Bordo e Conectividade para Aeronaves Comerciais
-
Panasonic Holdings Corporation
-
Thales Group
-
RAVE Aerospace, LLC
-
Astronics Corporation
-
Burrana Pty Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A Eutelsat e a Anuvu assinaram um acordo de capacidade de vários anos para o satélite EUTELSAT 10B. No âmbito do acordo, a Anuvu utilizará capacidade Ku-band de alto rendimento para fortalecer seus serviços de conectividade a bordo, incluindo suporte a uma grande companhia aérea global. O acordo expande as capacidades de largura de banda da Anuvu enquanto apoia a estratégia de conectividade de aviação multi-órbita da Eutelsat.
- Abril de 2026: A Air India selecionou o Pacote de Cuidado Total dos Serviços Técnicos Panasonic (PTS) da Panasonic Avionics para fornecer suporte de manutenção para sistemas de IFE em 74 aeronaves. O acordo abrange vários tipos de aeronaves, incluindo o B787-9, A350-1000, A350-900 e A321neo, fortalecendo o papel da Panasonic Avionics no suporte à crescente frota de aeronaves equipadas com IFE da Air India.


Escopo do Relatório Global do Mercado de Sistemas de Entretenimento a Bordo e Conectividade para Aeronaves Comerciais
Os sistemas de entretenimento a bordo e conectividade para aeronaves comerciais compreendem soluções voltadas ao passageiro, instaladas a bordo, que fornecem entretenimento, acesso a conteúdo sem fio, conectividade de dispositivos e energia durante os voos. Esses sistemas incluem telas de entretenimento de encosto de assento e hardware associado, plataformas de entretenimento sem fio e com Dispositivo Próprio do Passageiro (BYOD), e sistemas de energia no assento e periféricos instalados em aeronaves comerciais. O mercado abrange sistemas fornecidos para novas instalações em aeronaves, bem como atualizações e substituições para aeronaves já em serviço.
O mercado de sistemas de entretenimento a bordo e conectividade para aeronaves comerciais é segmentado por tipo de sistema, tipo de aeronave, tipo de instalação, classe de cabine e geografia. Por tipo de sistema, o mercado é segmentado em IFEC de encosto de assento, IFE sem fio e BYOD, e energia no assento e periféricos. Por tipo de aeronave, o mercado é segmentado em aeronaves de fuselagem estreita, aeronaves de fuselagem larga e jatos regionais. Por tipo de instalação, o mercado é segmentado em fabricante de equipamento original (OEM) e pós-venda. Por classe de cabine, o mercado é segmentado em Primeira Classe, Classe Executiva, Classe Econômica Premium e Classe Econômica. O relatório também abrange os tamanhos de mercado e previsões para o mercado de sistemas de entretenimento a bordo e conectividade para aeronaves comerciais nos principais países de diferentes regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
| IFEC de Encosto de Assento |
| IFE Sem Fio e BYOD |
| Energia no Assento e Periféricos |
| Aeronaves de Fuselagem Estreita |
| Aeronaves de Fuselagem Larga |
| Jatos Regionais |
| Fabricante de Equipamento Original (OEM) |
| Pós-Venda |
| Primeira Classe |
| Classe Executiva |
| Classe Econômica Premium |
| Classe Econômica |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Espanha | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Tipo de Sistema | IFEC de Encosto de Assento | ||
| IFE Sem Fio e BYOD | |||
| Energia no Assento e Periféricos | |||
| Por Tipo de Aeronave | Aeronaves de Fuselagem Estreita | ||
| Aeronaves de Fuselagem Larga | |||
| Jatos Regionais | |||
| Por Tipo de Instalação | Fabricante de Equipamento Original (OEM) | ||
| Pós-Venda | |||
| Por Classe de Cabine | Primeira Classe | ||
| Classe Executiva | |||
| Classe Econômica Premium | |||
| Classe Econômica | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Espanha | |||
| Itália | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado global de sistemas de entretenimento a bordo e conectividade para aeronaves comerciais e como se espera que ele cresça?
O mercado de sistemas de entretenimento a bordo e conectividade para aeronaves comerciais foi avaliado em 2,68 bilhões de USD em 2025 e tem projeção de atingir 3,96 bilhões de USD até 2031. A modernização da frota, os programas de retrofit de cabine, as crescentes expectativas dos passageiros por serviços digitais e a crescente adoção de entretenimento sem fio e soluções de energia no assento sustentam esse crescimento.
Com que rapidez a demanda global de passageiros está impulsionando novas instalações de sistemas de entretenimento a bordo e conectividade?
Um crescimento anual de 6,87% até 2031 é previsto à medida que as companhias aéreas alinham as atualizações de cabine com as crescentes expectativas digitais e as renovações de frota de longa distância.
Qual classe de aeronave comercial está adicionando hardware de sistemas de entretenimento a bordo e conectividade mais rapidamente?
Os jatos regionais apresentam o CAGR projetado mais alto de 7,80%, à medida que as companhias aéreas de baixo custo estendem rotas para mercados secundários.
As companhias aéreas estão se afastando das tradicionais telas de encosto de assento?
Não completamente. Os sistemas de encosto de assento ainda representam uma participação de 52,88%; no entanto, os servidores de streaming sem fio estão ganhando força porque suportam modelos BYOD e de comércio eletrônico enquanto reduzem o peso da aeronave.
Qual é o papel da tecnologia de satélite nas próximas estratégias de sistemas de entretenimento a bordo e conectividade?
As redes Ka-band de alto rendimento e as emergentes redes LEO Starlink fornecem a largura de banda necessária para TV ao vivo, atualizações de conteúdo baseadas em nuvem e portais de varejo em tempo real.
Como as companhias aéreas estão usando sistemas de entretenimento a bordo e conectividade para criar oportunidades de receita adicionais?
As companhias aéreas utilizam cada vez mais plataformas de sistemas de entretenimento a bordo e conectividade para suportar publicidade, pacotes premium de Wi-Fi, varejo digital a bordo, serviços de destino e ofertas personalizadas. Essas plataformas transformam a cabine conectada em um canal comercial adicional além da venda de passagens.
Página atualizada pela última vez em:



