
Tamaño y Participación del Mercado de Sistemas de Entretenimiento a Bordo y Conectividad para Aeronaves Comerciales
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.84 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.96 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.87 % |
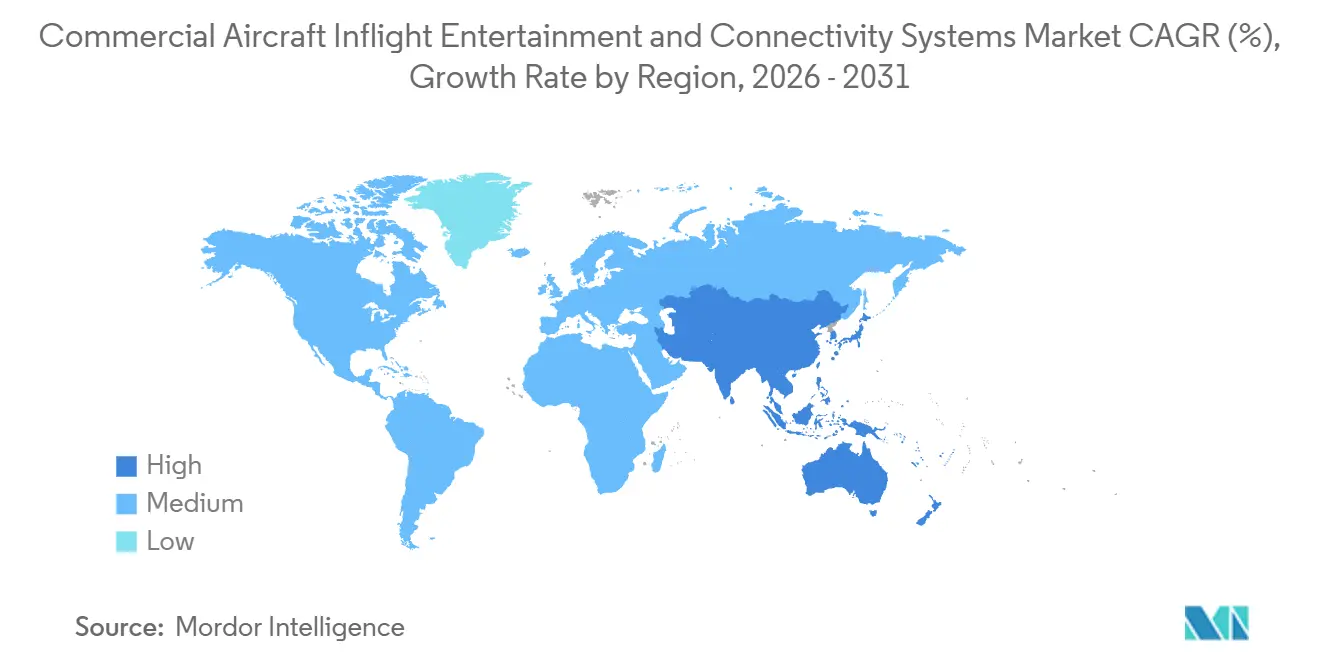
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
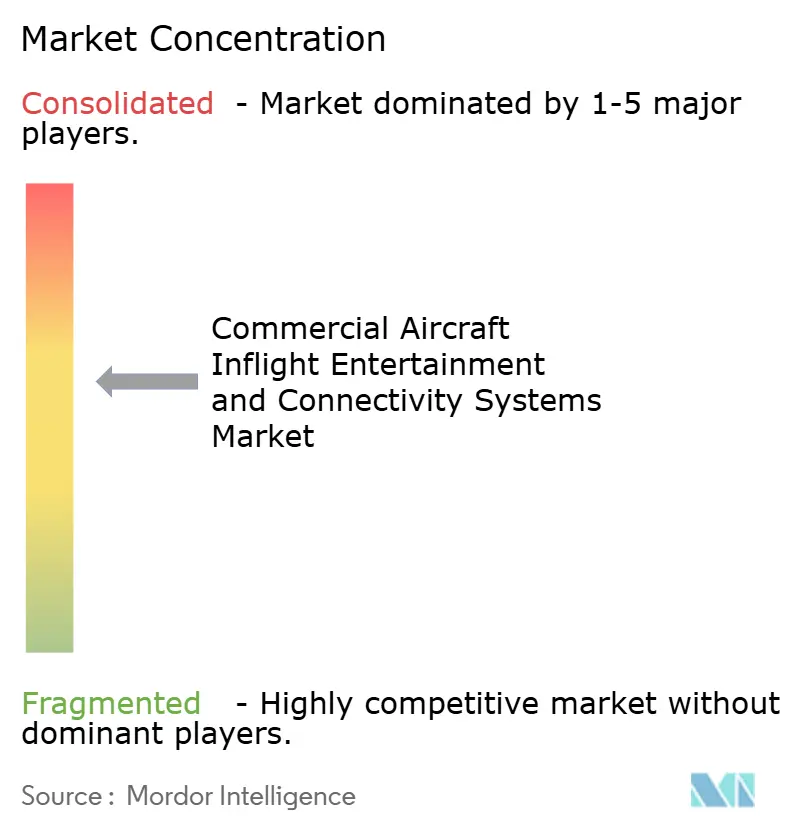
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Entretenimiento a Bordo y Conectividad para Aeronaves Comerciales por Mordor Intelligence
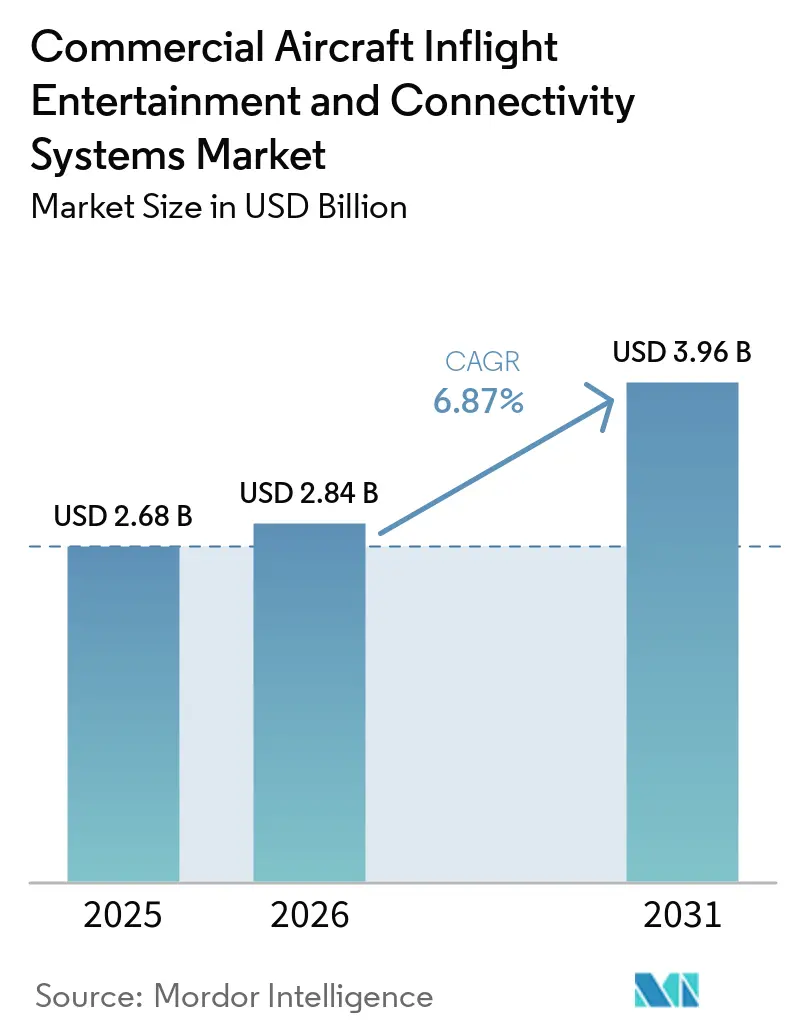
El mercado de sistemas de entretenimiento a bordo y conectividad para aeronaves comerciales fue valorado en 2,68 mil millones de USD en 2025 y se estima que crecerá desde 2,84 mil millones de USD en 2026 hasta alcanzar 3,96 mil millones de USD en 2031, a un CAGR del 6,87% durante el período de pronóstico (2026-2031). La demanda está aumentando a medida que las aerolíneas desplazan su enfoque competitivo de las tarifas hacia experiencias diferenciadas a bordo que mejoran los Net Promoter Scores y las tasas de reservas repetidas. Los menores costos de conectividad derivados de las constelaciones LEO, los grandes programas de renovación de flotas en Asia-Pacífico y el creciente reconocimiento de los ingresos auxiliares impulsados por los sistemas de entretenimiento a bordo son los principales motores de este crecimiento. Los sistemas de pantalla en el respaldo del asiento siguen siendo estándar en la mayoría de las cabinas de fuselaje ancho, mientras que el Wi-Fi de alto ancho de banda y los servidores de transmisión están ganando pedidos incrementales de instalación de fábrica a medida que los operadores evalúan el costo total de propiedad frente a las expectativas tecnológicas de los pasajeros. Los proveedores que ofrecen hardware modular combinado con software nativo en la nube están bien posicionados, ya que las aerolíneas requieren cada vez más ciclos de actualización más rápidos y funciones de monetización de datos comparables a las de las plataformas de comercio electrónico terrestres.
Conclusiones Clave del Informe
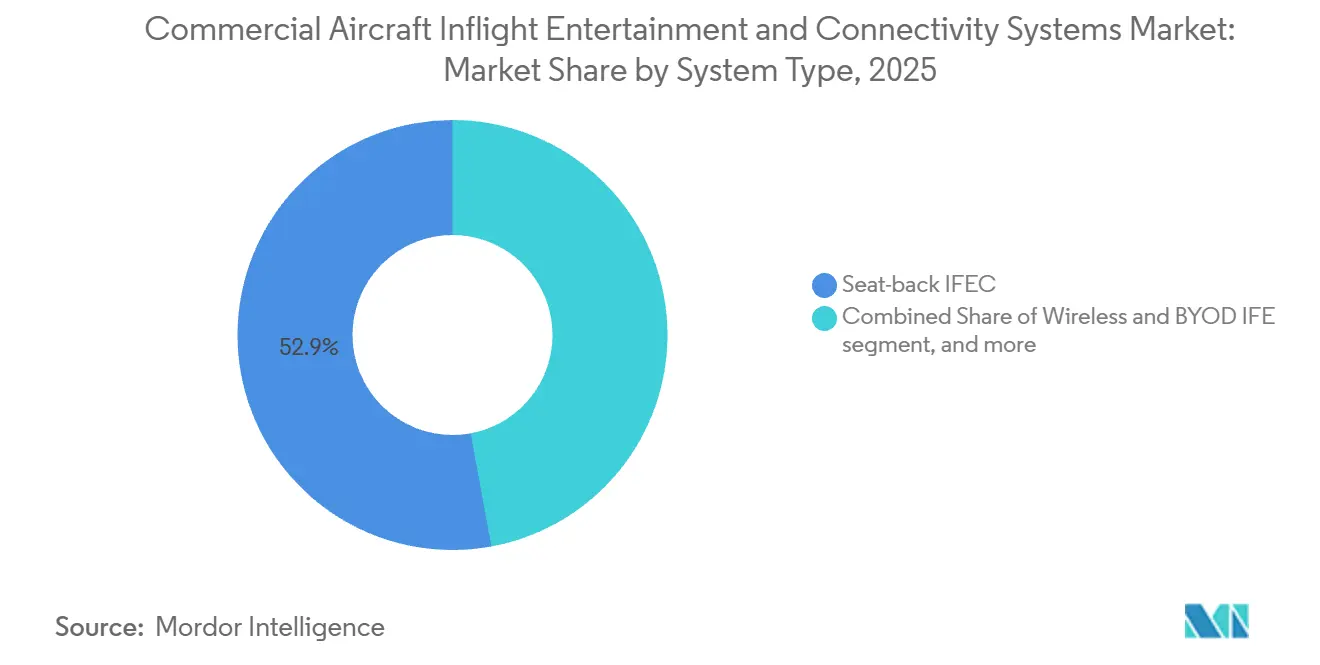
- Por tipo de sistema, el hardware de pantalla en el respaldo del asiento representó el 52,88% del mercado de sistemas de entretenimiento a bordo y conectividad para aeronaves comerciales en 2025; se prevé que los sistemas de conectividad de cabina crezcan a un CAGR del 7,25% hasta 2031.
- Por tipo de aeronave, las instalaciones en aeronaves de fuselaje estrecho representaron el 49,35% del tamaño del mercado de sistemas de entretenimiento a bordo y conectividad para aeronaves comerciales en 2025, mientras que se prevé que los jets regionales crezcan a un CAGR del 7,80% hasta 2031.
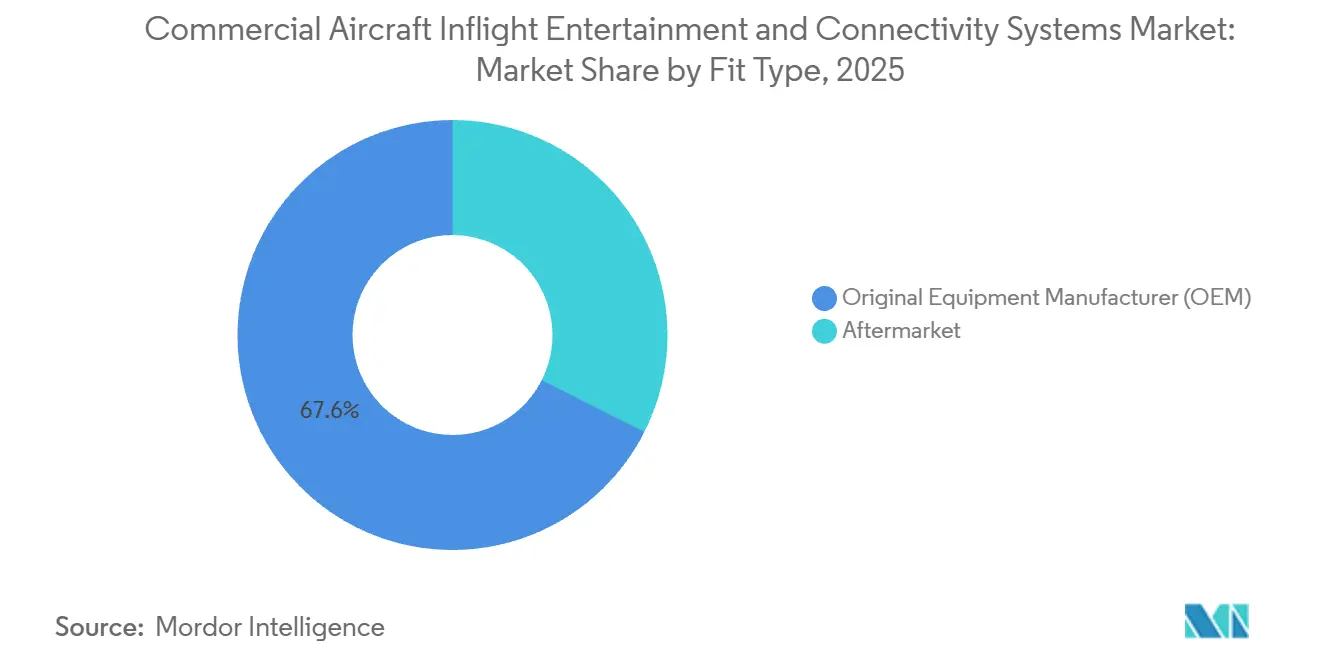
- Por tipo de instalación, la instalación de fábrica retuvo el 67,55% de la cuota del mercado de sistemas de entretenimiento a bordo y conectividad para aeronaves comerciales en 2025. En contraste, se prevé que la actividad de modernización crezca a un CAGR del 7,65% hasta 2031.
- Por clase de cabina, la clase Económica representó el 70,62% de las instalaciones de cabina en 2025, mientras que se prevé que la clase Económica Premium crezca a un CAGR del 8,35% hasta 2031.
- Por geografía, América del Norte representó el 30,88% del mercado de sistemas de entretenimiento a bordo y conectividad para aeronaves comerciales en 2025, mientras que se prevé que Asia-Pacífico crezca a un CAGR del 7,95% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Diferenciación de cabina impulsada por la experiencia del pasajero | +2.10% | Global con enfoque premium en América del Norte y Europa | Mediano plazo (2–4 años) |
| Auge de flotas y pasajeros en Asia-Pacífico | +1.80% | Núcleo Asia-Pacífico, con efecto secundario en Oriente Medio | Largo plazo (≥ 4 años) |
| Satcom de alta velocidad que habilita ancho de banda de calidad para transmisión | +1.50% | Global, liderado por América del Norte y Europa | Mediano plazo (2–4 años) |
| Ventaja de costo de modernización con dispositivo propio del pasajero (BYOD) | +1.20% | Global, concentrado en aerolíneas de bajo costo de Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Reducción del costo del ancho de banda de satélites en órbita terrestre baja (LEO) | +1.00% | Global | Largo plazo (≥ 4 años) |
| Ingresos del comercio electrónico a bordo habilitado por IFE | +0.70% | Rutas premium de América del Norte y Europa | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Diferenciación de Cabina Impulsada por la Experiencia del Pasajero
Las aerolíneas comerciales utilizan cada vez más los sistemas de entretenimiento a bordo y conectividad para diferenciar la experiencia del pasajero a bordo. Las aerolíneas están adoptando pantallas 4K, audio Bluetooth, audio espacial y carga USB-C de alta potencia tanto en flotas de fuselaje ancho como estrecho. El sistema Astrova de Panasonic Avionics, implementado por primera vez por Icelandair en su A321LR en diciembre de 2024, ofrece pantallas OLED HDR10+ 4K, audio espacial habilitado por Bluetooth y carga USB-C de 67 W.[1] SWISS Senses combina de manera similar pantallas de entretenimiento 4K, conectividad Bluetooth, iluminación avanzada de cabina y controles mejorados de asientos premium en el A350-900. Cathay Pacific también ha introducido pantallas de respaldo de asiento 4K y audio Bluetooth en sus cabinas A321neo, lo que refleja el creciente papel de los sistemas avanzados de entretenimiento a bordo y conectividad en la diferenciación de cabinas de las aerolíneas.[2]
Auge de Flotas y Pasajeros en Asia-Pacífico
El crecimiento de pasajeros y la expansión de flotas en Asia-Pacífico continúan apoyando la demanda de entretenimiento a bordo y conectividad. La demanda internacional de pasajeros entre las aerolíneas de Asia-Pacífico aumentó un 5,3% interanual en el primer semestre de 2026, mientras que los kilómetros de pasajeros de ingresos (RPK) de julio de 2026 se mantuvieron un 1,1% por encima de los niveles de julio de 2025. Airbus espera que Asia-Pacífico requiera 19.560 nuevas aeronaves de pasajeros hasta 2044, lo que representa el 46% de la demanda global, mientras que se proyecta que los servicios digitales y de conectividad regionales crezcan desde 2,9 mil millones de USD en 2025 hasta 11,2 mil millones de USD en 2044.[3] La adopción de aerolíneas de bajo costo también se está expandiendo, con Vietjet Thailand seleccionando la plataforma Blueview de Bluebox Aviation para su flota de 18 aeronaves Airbus de fuselaje estrecho, con expansión planificada a las aeronaves B737 MAX entrantes. Estos desarrollos apoyan una mayor penetración de los sistemas de entretenimiento a bordo y conectividad tanto en aerolíneas de servicio completo como en aerolíneas de bajo costo.
Satcom de Alta Velocidad que Habilita Ancho de Banda de Calidad para Transmisión
La conectividad satelital de alta velocidad está permitiendo a las aerolíneas ofrecer entretenimiento de calidad para transmisión y contenido en vivo durante los vuelos. En junio de 2026, United Airlines y DIRECTV habilitaron televisión en vivo, incluyendo deportes y noticias, en las pantallas de respaldo de asiento de hasta 150 aeronaves equipadas con Starlink. Starlink ya estaba activo en más de 400 aeronaves de United, con la instalación en toda la flota prevista antes de finales de 2027. La conectividad de mayor capacidad también apoya aplicaciones digitales más amplias para aerolíneas, mientras que las plataformas nativas en la nube permiten a las aerolíneas ajustar paquetes de Wi-Fi, precios, contenido y derechos basados en fidelización de manera más dinámica. Estos desarrollos refuerzan el caso de negocio para sistemas de conectividad escalables que apoyen tanto el entretenimiento de pasajeros como los servicios digitales de las aerolíneas.
Ventaja de Costo de Modernización con Dispositivo Propio del Pasajero (BYOD)
El entretenimiento inalámbrico basado en BYOD proporciona a las aerolíneas una ruta de menor complejidad para modernizar las cabinas existentes sin instalar pantallas de respaldo de asiento en cada asiento. En abril de 2025, TUI Airlines seleccionó la plataforma digital de Immfly para su flota de B737-800 y B737-8, con hasta 60 aeronaves planificadas para estar operativas en el verano de 2025. La plataforma ofrece entretenimiento, mensajería y servicios de destino directamente a los dispositivos personales de los pasajeros y está diseñada para su implementación sin modificaciones estructurales extensas. La arquitectura agnóstica de antena de Immfly también puede integrarse con redes de conectividad existentes y futuras, lo que permite a las aerolíneas actualizar la conectividad manteniendo la misma plataforma digital a bordo. Esto reduce la complejidad de la modernización al tiempo que mantiene oportunidades para el comercio digital minorista y los ingresos auxiliares.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Gasto de capital y penalización de peso de los sistemas de respaldo de asiento | -1.50% | Global, agudo para aerolíneas de bajo costo y operadores regionales | Mediano plazo (2–4 años) |
| Obstáculos de certificación para EMI/EMC | -0.80% | Global, con normas más estrictas en la UE y EE. UU. | Largo plazo (≥ 4 años) |
| Complejidad de licencias de contenido transfronterizo | -0.60% | Global, principalmente en rutas internacionales | Corto plazo (≤ 2 años) |
| Riesgos de ciberseguridad en arquitecturas Wi-Fi abiertas | -0.40% | Global, elevado en regiones sensibles a la seguridad | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Gasto de Capital y Penalización de Peso de los Sistemas de Respaldo de Asiento
Los sistemas IFE tradicionales de respaldo de asiento requieren pantallas, alimentación eléctrica, cableado, integración en el asiento y hardware de soporte, lo que aumenta los costos de modificación de aeronaves y el peso instalado en comparación con las alternativas de entretenimiento inalámbrico. El peso sigue siendo una consideración de diseño importante: las pantallas Optiq 4K de Thales son aproximadamente un 30% más ligeras que la generación anterior y también reducen el costo total de propiedad. La presión sobre los costos también está impulsando soluciones orientadas a la modernización. En abril de 2026, Panasonic Avionics introdujo eXNeo como un reemplazo directo y rentable para los monitores heredados de la Serie X, lo que permite a las aerolíneas actualizar el IFE existente sin reemplazar los asientos ni completar una renovación completa de la cabina. Estos desarrollos destacan la compensación continua entre las experiencias premium de respaldo de asiento y el costo, el peso y la complejidad de los sistemas instalados.
Obstáculos de Certificación para EMI/EMC
Las nuevas antenas, equipos inalámbricos, servidores y pantallas de entretenimiento a bordo y conectividad deben cumplir con los requisitos de seguridad de aeronaves y compatibilidad electromagnética antes de su instalación. La guía de la FAA reconoce la calificación ambiental RTCA DO-160 y la evaluación de compatibilidad electromagnética a nivel de aeronave, mientras que la guía de EASA requiere de manera similar la evaluación de emisiones de radiofrecuencia e interferencias con los sistemas de la aeronave. La certificación también puede ser específica para cada tipo de aeronave y puede requerir un Certificado de Tipo Suplementario (STC), lo que añade trabajo de ingeniería, pruebas y aprobación a los programas de modernización. Esta tendencia continuó en 2026, cuando la FAA emitió un STC en marzo de 2026 que cubre la instalación del Terminal Aero de Starlink en múltiples variantes del A320neo y A321neo. Estos requisitos pueden extender los calendarios de implementación de los sistemas de entretenimiento a bordo y conectividad y aumentar los costos de integración.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sistema:
Los Dispositivos de Respaldo de Asiento Lideran; los Servidores de Conectividad de Cabina Crecen Más RápidoLos dispositivos de pantalla en el respaldo del asiento representaron el 52,88% del mercado en 2025, respaldados por su uso continuo en cabinas premium y de largo recorrido y la creciente adopción en aeronaves de fuselaje estrecho. El sistema Astrova de Panasonic Avionics había sido seleccionado por más de 30 aerolíneas en 100 programas de aerolíneas para diciembre de 2025, mientras que Air Canada comenzó a operar el sistema en su A321 en abril de 2026 como parte de un despliegue de 86 aeronaves. Los diseños modulares también están reduciendo la complejidad de las actualizaciones. El sistema eXNeo de Panasonic, presentado en abril de 2026, utiliza arneses e interfaces mecánicas existentes y está diseñado para minimizar el esfuerzo de certificación y el tiempo de inactividad de la aeronave durante las actualizaciones de los sistemas de pantalla en el respaldo del asiento heredados.
Se proyecta que los servidores de conectividad de cabina crezcan a un CAGR del 7,25% hasta 2031, a medida que las aerolíneas amplían el entretenimiento inalámbrico, la gestión de contenido basada en la nube y las aplicaciones conectadas a bordo. La plataforma Converix de Panasonic combina la integración de sistemas de entretenimiento a bordo y conectividad, computación a bordo, almacenamiento escalable, transmisión OTT y almacenamiento en caché dinámico de contenido dentro de una arquitectura de servidor modular. La conectividad basada en servidor también se está expandiendo en cabinas inalámbricas; los registros de certificación de 2026 de Viasat incluyen su servidor de aplicaciones móviles de próxima generación y puntos de acceso inalámbrico de cabina, mientras que el sistema de entretenimiento a bordo inalámbrico eXW de Panasonic ha sido seleccionado para 172 aeronaves de Air Arabia. Estos desarrollos respaldan la creciente demanda de servidores a bordo flexibles capaces de soportar tanto servicios de pantalla en el respaldo del asiento como servicios para dispositivos de los pasajeros.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Aeronave:
Liderazgo del Fuselaje Estrecho; los Jets Regionales Crecen Más RápidoLas aeronaves de fuselaje estrecho representaron el 49,35% del mercado de sistemas de entretenimiento a bordo y conectividad para aeronaves comerciales en 2025, respaldadas por su gran base instalada y la continua expansión de la flota. Las perspectivas de Airbus para 2026 esperan que las aeronaves de pasillo único representen el 81% de las 42.060 nuevas aeronaves requeridas hasta 2045, reforzando la oportunidad a largo plazo para la instalación de sistemas de entretenimiento a bordo y conectividad. Los sistemas avanzados también están penetrando más profundamente en las flotas de fuselaje estrecho. Air Canada está instalando de fábrica el sistema Astrova de Panasonic en 23 nuevos A220-300 y 30 A321XLR, mientras moderniza otros 19 aeronaves A321 con pantallas OLED 4K, audio Bluetooth e interfaces de pasajero mejoradas. Esto está reduciendo la brecha tecnológica entre las cabinas de pasillo único y las cabinas tradicionales de largo recorrido.
Se proyecta que los jets regionales crezcan a un CAGR del 7,80% hasta 2031, respaldados por la renovación de flotas, la conectividad en ciudades secundarias y la creciente disponibilidad de sistemas de entretenimiento a bordo y conectividad inalámbricos y ligeros. Las perspectivas de Embraer para 2026 pronostican una demanda de 8.500 jets de menos de 150 asientos hasta 2045, valorada en 650 mil millones de USD. La capacidad de conectividad también está mejorando, con Embraer ofreciendo el sistema de conectividad de alta velocidad multi-órbita de Intelsat como opción instalada en fábrica en los E-Jets E2, con velocidades de hasta 275 Mbps. Los E190-E2 de Virgin Australia Regional Airlines también cuentan con Wi-Fi de alto ancho de banda y entretenimiento transmitido directamente a los dispositivos personales de los pasajeros, lo que demuestra la creciente adopción de sistemas de entretenimiento a bordo y conectividad en aeronaves más pequeñas.
Por Tipo de Instalación:
La Instalación de Línea del Fabricante de Equipos Originales Lidera; la Modernización del Mercado Posventa Crece Más RápidoLa instalación de fábrica por parte del fabricante de equipos originales representó el 67,55% del mercado de sistemas de entretenimiento a bordo y conectividad para aeronaves comerciales en 2025, respaldada por la integración de conectividad, cableado, antenas y hardware de entretenimiento durante la producción de la aeronave. Air Canada está instalando de fábrica el sistema Astrova en 67 nuevas aeronaves, incluidas 23 A220-300, 30 A321XLR y 14 B787-10. La integración en fábrica también se está expandiendo hacia aeronaves más pequeñas, con Embraer poniendo a disposición el sistema de conectividad multi-órbita de Intelsat como opción de instalación de fábrica en los E-Jets E2. La demanda continua de nuevas aeronaves respalda este segmento, con Airbus pronosticando 42.060 entregas de aeronaves hasta 2045, incluidas 33.920 aeronaves de pasillo único.
Se proyecta que la modernización en el mercado posventa crezca a un CAGR del 7,65% hasta 2031, a medida que las aerolíneas actualizan los sistemas de conectividad y entretenimiento en sus flotas existentes. Panasonic presentó el sistema eXNeo en abril de 2026 como un reemplazo directo de los monitores de respaldo de asiento de la serie X heredada, permitiendo actualizaciones sin necesidad de nuevos asientos ni una renovación completa de la cabina. Las modernizaciones de conectividad a gran escala también se están acelerando: United informó que Starlink estaba instalado en 450 aeronaves de línea principal y United Express para el segundo trimestre de 2026, con casi 1.000 aeronaves previstas para estar equipadas a finales de año. Estos programas reflejan la creciente demanda de soluciones de modernización que modernizan las aeronaves existentes al tiempo que reducen la complejidad y el tiempo de inactividad asociados con las modificaciones de cabina.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clase de Cabina:
La Clase Económica Lidera; la Clase Económica Premium Crece Más RápidoLa clase Económica representó el 70,62% del mercado de sistemas de entretenimiento a bordo y conectividad para aeronaves comerciales en 2025, impulsada por su mayor base de asientos en las aeronaves comerciales y la continua inversión de las aerolíneas en la experiencia digital de la clase económica. Cathay Pacific logró una disponibilidad del 100% de sistemas de entretenimiento a bordo en el respaldo del asiento y Wi-Fi en toda su flota desde agosto de 2025, mientras que la cabina de clase Económica del A350 de SWISS ofrece pantallas HD de 13,3 pulgadas, conectividad Bluetooth y puertos USB-A/USB-C en cada asiento. Emirates también está introduciendo carga en el asiento mejorada y nuevos asientos de clase Económica más ligeros como parte de su programa de modernización de flota de 2026. Estas inversiones sostienen la demanda de hardware de entretenimiento a bordo y conectividad en el segmento de cabina de pasajeros más grande.
Se proyecta que la clase Económica Premium crezca a un CAGR del 8,35% hasta 2031, a medida que las aerolíneas amplían la cabina e introducen tecnologías que se aproximan a los estándares de clase premium. Para septiembre de 2026, Emirates ofrecía clase Económica Premium en 137 aeronaves, mientras que su último producto A350 cuenta con carga inalámbrica, alimentación USB-C y una pantalla 4K HDR de 13,3 pulgadas. La clase Económica Premium rediseñada de Cathay Pacific incluye igualmente una pantalla 4K de 15,6 pulgadas, contenido a demanda en 4K y audio Bluetooth. El crecimiento de la capacidad de clase Económica Premium y las mejoras en las funciones de entretenimiento a bordo están aumentando el gasto en sistemas de entretenimiento a bordo y conectividad por asiento, a medida que las aerolíneas buscan diferenciarse entre la clase Económica y la clase Ejecutiva.
Análisis Geográfico
Mercado de Sistemas de Entretenimiento a Bordo y Conectividad para Aeronaves Comerciales en América del Norte
América del Norte representó el 30,88% del mercado de sistemas de entretenimiento a bordo y conectividad para aeronaves comerciales en 2025, respaldado por grandes flotas conectadas y la continua inversión en conectividad de alta velocidad a bordo. Para el segundo trimestre de 2026, United Airlines había instalado Starlink en 450 aeronaves, con casi 1.000 previstas para finales de año y una cobertura de toda la flota prevista para 2027. El Wi-Fi gratuito Delta Sync de Delta cubría más de 1.200 aeronaves en mayo de 2026 y había registrado más de 160 millones de sesiones de clientes desde su lanzamiento. Hawaiian Airlines también ofrece Starlink gratuito en toda su flota de A330 y A321neo. Con la conectividad ya ampliamente extendida, la demanda regional se orienta cada vez más hacia la modernización de flotas, sistemas satelitales de mayor velocidad y servicios digitales integrados para pasajeros.
Mercado de Sistemas de Entretenimiento a Bordo y Conectividad para Aeronaves Comerciales en Asia-Pacífico
Se proyecta que Asia-Pacífico registre el crecimiento más rápido con una CAGR del 7,95%, respaldado por la rápida expansión de flotas y el crecimiento del tráfico de pasajeros. Airbus prevé que la región necesitará 19.560 nuevas aeronaves de pasajeros hasta 2044, lo que representa el 46% de la demanda mundial, con un crecimiento del tráfico de pasajeros del 4,4% anual. Cathay Pacific logró disponibilidad de entretenimiento a bordo con pantalla en el respaldo del asiento y Wi-Fi de alta velocidad en toda su flota a partir de agosto de 2025, mientras que Vietjet Thailand seleccionó la plataforma de entretenimiento a bordo inalámbrico Blueview de Bluebox para 18 aeronaves Airbus, con planes de expansión para incluir las próximas aeronaves B737 MAX. Estas inversiones están ampliando la adopción de sistemas de entretenimiento a bordo y conectividad tanto en aerolíneas de servicio completo como en aerolíneas de bajo costo.
Mercado de Sistemas de Entretenimiento a Bordo y Conectividad para Aeronaves Comerciales en EMEA
Europa, Oriente Medio y África continúan mostrando una combinación de adopción de sistemas de entretenimiento a bordo y conectividad premium con pantalla en el respaldo del asiento y sistemas inalámbricos. SWISS introdujo su cabina SWISS Senses A350 en 2025, mientras que TUI desplegó la plataforma digital de Immfly en 59 aeronaves B737 para dar soporte a entretenimiento, mensajería y reservas de destinos. En Oriente Medio, Saudia introdujo Panasonic Astrova en su A321XLR en junio de 2026 y se ha comprometido a modernizar la plataforma en otros 46 aviones A321, A330 y B777, impulsando la modernización de los sistemas de entretenimiento a bordo y conectividad tanto en flotas de fuselaje estrecho como de fuselaje ancho.
Panorama Competitivo
El mercado sigue siendo relativamente consolidado, con proveedores establecidos que se benefician de grandes flotas instaladas, experiencia en certificación, relaciones con fabricantes de equipos originales y redes de soporte global. Los participantes clave incluyen Panasonic Avionics, Thales, Burrana, Collins Aerospace/RTX y RAVE Aerospace, así como empresas centradas en conectividad como Viasat. Burrana continúa expandiendo su plataforma RISE en aplicaciones de respaldo de asiento, inalámbricas, de techo y de alimentación en asiento. El panorama competitivo también cambió en 2026, cuando Safran completó la venta de Safran Passenger Innovations en enero de 2026; la empresa fue posteriormente renombrada como RAVE Aerospace y ahora es propiedad de Kingswood Capital Management.
La competencia en el mercado de sistemas de entretenimiento a bordo y conectividad para aeronaves comerciales se centra cada vez más en hardware ligero, arquitectura modular, rendimiento de conectividad y plataformas digitales integradas. Las pantallas AVANT Up Optiq de Thales son aproximadamente un 30% más ligeras y un 50% más fiables que la generación anterior, mientras que Panasonic Avionics continúa escalando su plataforma modular Astrova. A diciembre de 2025, Astrova había sido seleccionado por más de 30 aerolíneas en 100 programas de aerolíneas, destacando la importancia de carteras de productos escalables, sólidas relaciones con fabricantes de equipos originales y asociaciones a largo plazo con aerolíneas.
La capacidad de software y la personalización se están convirtiendo en diferenciadores competitivos igualmente importantes. La plataforma Modular Interactive de Panasonic permite a las aerolíneas personalizar contenido, promociones, experiencias de fidelización e interfaces por ruta, clase de cabina y perfil de pasajero. La Plataforma de Socios Conectados de Viasat apoya de manera similar el comercio minorista, los servicios de destino, los mapas, los juegos y otras aplicaciones a bordo. Estos desarrollos están desplazando la competencia más allá del hardware IFE independiente hacia ecosistemas digitales integrados que combinan conectividad, entretenimiento, personalización y oportunidades de ingresos auxiliares.
Líderes de la Industria de Sistemas de Entretenimiento a Bordo y Conectividad para Aeronaves Comerciales
-
Panasonic Holdings Corporation
-
Thales Group
-
RAVE Aerospace, LLC
-
Astronics Corporation
-
Burrana Pty Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Entretenimiento a Bordo y Conectividad para Aeronaves Comerciales Empresas cubiertas en este informe
- Panasonic Holdings Corporation
- Thales Group
- RAVE Aerospace, LLC
- RTX Corporation
- Burrana Pty Ltd.
- Astronics Corporation
- Viasat Inc.
- SES S.A. (Intelsat)
- Lufthansa Systems GmbH & Co. KG (DEUTSCHE LUFTHANSA AG)
- Shenzhen Donica Avionics Co., Ltd.
- Imagik Corp.
- LATECOERE S.A.
- Anuvu Operations LLC
- FTS Systems LLC

Desarrollos recientes de la industria en Mercado de Sistemas de Entretenimiento a Bordo y Conectividad para Aeronaves Comerciales
- Mayo de 2026: Eutelsat y Anuvu firmaron un acuerdo de capacidad plurianual para el satélite EUTELSAT 10B. En virtud del acuerdo, Anuvu utilizará capacidad Ku-band de alto rendimiento para reforzar sus servicios de conectividad a bordo, incluido el apoyo a una importante aerolínea global. El acuerdo amplía las capacidades de ancho de banda de Anuvu al tiempo que apoya la estrategia de conectividad de aviación multi-órbita de Eutelsat.
- Abril de 2026: Air India seleccionó el Paquete de Atención Total de Panasonic Technical Services (PTS) de Panasonic Avionics para proporcionar soporte de mantenimiento para los sistemas IFE en 74 aeronaves. El acuerdo cubre varios tipos de aeronaves, incluyendo el B787-9, A350-1000, A350-900 y A321neo, reforzando el papel de Panasonic Avionics en el apoyo a la creciente flota de aeronaves equipadas con IFE de Air India.


Alcance del Informe Global del Mercado de Sistemas de Entretenimiento a Bordo y Conectividad para Aeronaves Comerciales
Los sistemas de entretenimiento a bordo y conectividad para aeronaves comerciales comprenden soluciones instaladas a bordo, orientadas al pasajero, que proporcionan entretenimiento, acceso a contenido inalámbrico, conectividad de dispositivos y alimentación eléctrica durante los vuelos. Estos sistemas incluyen pantallas de entretenimiento de respaldo de asiento y hardware asociado, plataformas de entretenimiento inalámbrico y con dispositivo propio del pasajero (BYOD), y sistemas de alimentación en asiento y periféricos instalados en aeronaves comerciales. El mercado cubre los sistemas suministrados para nuevas instalaciones en aeronaves, así como las actualizaciones y reemplazos para aeronaves ya en servicio.
El mercado de sistemas de entretenimiento a bordo y conectividad para aeronaves comerciales está segmentado por tipo de sistema, tipo de aeronave, tipo de instalación, clase de cabina y geografía. Por tipo de sistema, el mercado está segmentado en IFEC de respaldo de asiento, IFE inalámbrico y BYOD, y alimentación en asiento y periféricos. Por tipo de aeronave, el mercado está segmentado en aeronaves de fuselaje estrecho, aeronaves de fuselaje ancho y jets regionales. Por tipo de instalación, el mercado está segmentado en fabricante de equipos originales (OEM) y posventa. Por clase de cabina, el mercado está segmentado en Primera Clase, Clase Ejecutiva, Clase Económica Premium y Clase Económica. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de sistemas de entretenimiento a bordo y conectividad para aeronaves comerciales en los principales países de las diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| IFEC de Respaldo de Asiento |
| IFE Inalámbrico y BYOD |
| Alimentación en Asiento y Periféricos |
| Aeronaves de Fuselaje Estrecho |
| Aeronaves de Fuselaje Ancho |
| Jets Regionales |
| Fabricante de Equipos Originales (OEM) |
| Posventa |
| Primera Clase |
| Clase Ejecutiva |
| Clase Económica Premium |
| Clase Económica |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| España | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Tipo de Sistema | IFEC de Respaldo de Asiento | ||
| IFE Inalámbrico y BYOD | |||
| Alimentación en Asiento y Periféricos | |||
| Por Tipo de Aeronave | Aeronaves de Fuselaje Estrecho | ||
| Aeronaves de Fuselaje Ancho | |||
| Jets Regionales | |||
| Por Tipo de Instalación | Fabricante de Equipos Originales (OEM) | ||
| Posventa | |||
| Por Clase de Cabina | Primera Clase | ||
| Clase Ejecutiva | |||
| Clase Económica Premium | |||
| Clase Económica | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| España | |||
| Italia | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado global de sistemas de entretenimiento a bordo y conectividad para aeronaves comerciales y cómo se espera que crezca?
El mercado de sistemas de entretenimiento a bordo y conectividad para aeronaves comerciales fue valorado en 2,68 mil millones de USD en 2025 y se proyecta que alcance los 3,96 mil millones de USD en 2031. La modernización de flotas, los programas de modernización de cabinas, las crecientes expectativas de los pasajeros en cuanto a servicios digitales y la creciente adopción de soluciones de entretenimiento inalámbrico y alimentación en asiento apoyan este crecimiento.
¿Con qué rapidez está impulsando la demanda global de pasajeros las nuevas instalaciones de sistemas de entretenimiento a bordo y conectividad?
Se pronostica un crecimiento anual del 6,87% hasta 2031, a medida que las aerolíneas alinean las actualizaciones de cabina con las crecientes expectativas digitales y las renovaciones de flotas de largo recorrido.
¿Qué clase de aeronave comercial está incorporando hardware de sistemas de entretenimiento a bordo y conectividad más rápidamente?
Los jets regionales muestran la CAGR proyectada más alta del 7,80%, a medida que las aerolíneas de bajo costo amplían rutas hacia mercados secundarios.
¿Están las aerolíneas abandonando las pantallas tradicionales de respaldo de asiento?
No del todo. Los sistemas de respaldo de asiento aún representan una participación del 52,88%; sin embargo, los servidores de transmisión inalámbrica están ganando terreno porque apoyan los modelos BYOD y de comercio electrónico al tiempo que reducen el peso de la aeronave.
¿Qué papel juega la tecnología satelital en las próximas estrategias de sistemas de entretenimiento a bordo y conectividad?
Las redes Ka-band de alto rendimiento y las emergentes redes LEO de Starlink proporcionan el ancho de banda necesario para la televisión en vivo, las actualizaciones de contenido basadas en la nube y los portales de comercio minorista en tiempo real.
¿Cómo utilizan las aerolíneas los sistemas de entretenimiento a bordo y conectividad para crear oportunidades de ingresos adicionales?
Las aerolíneas utilizan cada vez más las plataformas de sistemas de entretenimiento a bordo y conectividad para apoyar la publicidad, los paquetes de Wi-Fi premium, el comercio minorista digital a bordo, los servicios de destino y las ofertas personalizadas. Estas plataformas transforman la cabina conectada en un canal comercial adicional más allá de la venta de billetes.


 Sus datos están seguros y nunca se venden ni se comparten.
