
Marktgröße und Marktanteil für Unterhaltungs- und Konnektivitätssysteme an Bord kommerzieller Flugzeuge
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 2.84 Milliarden US-Dollar |
| Marktgröße (2031) | 3.96 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.87 % |
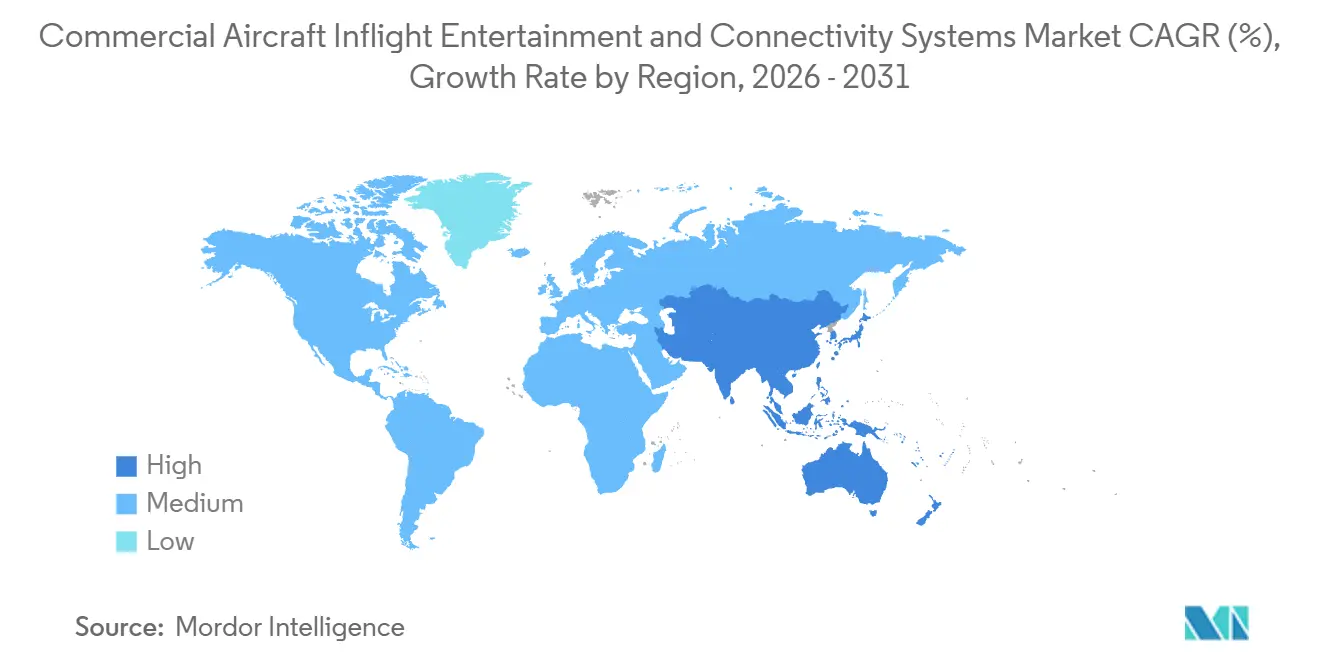
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
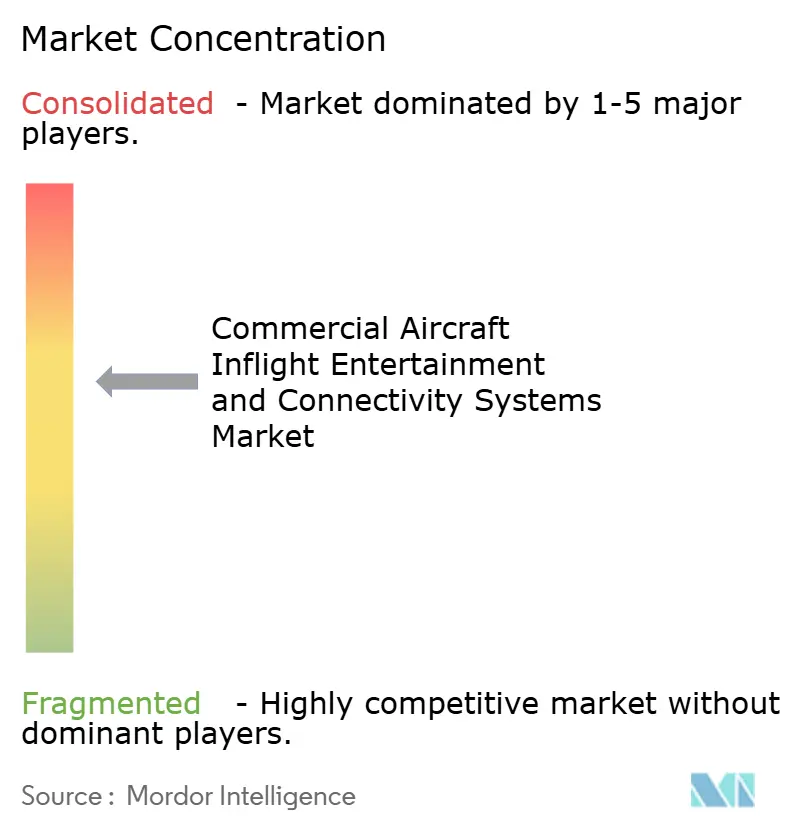
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Unterhaltungs- und Konnektivitätssysteme an Bord kommerzieller Flugzeuge von Mordor Intelligence
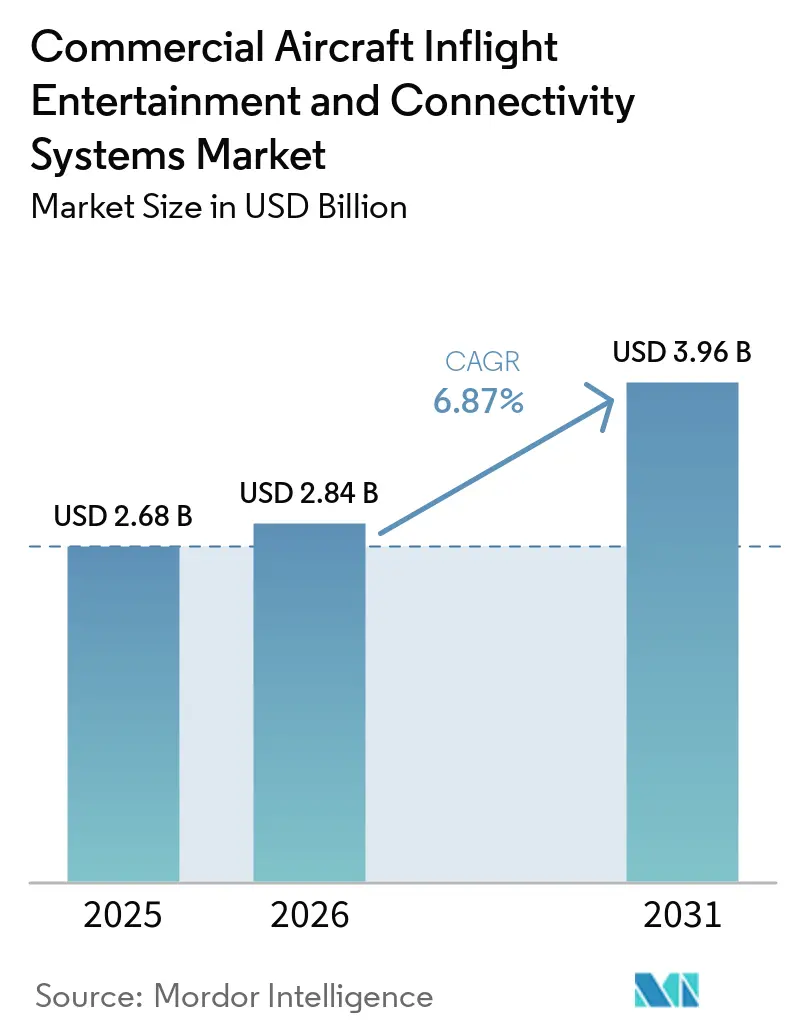
Der Markt für Unterhaltungs- und Konnektivitätssysteme an Bord kommerzieller Flugzeuge wurde im Jahr 2025 auf 2,68 Milliarden USD geschätzt und soll von 2,84 Milliarden USD im Jahr 2026 auf 3,96 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,87 % während des Prognosezeitraums (2026–2031). Die Nachfrage steigt, da Fluggesellschaften ihren Wettbewerbsfokus von Tarifen auf differenzierte Bordlebnisse verlagern, die den Net Promoter Score und die Wiederbuchungsrate verbessern. Niedrigere Konnektivitätskosten durch LEO-Konstellationen, umfangreiche Flottenerneuerungsprogramme im asiatisch-pazifischen Raum sowie die wachsende Anerkennung von IFE-getriebenem Zusatzumsatz sind die wesentlichen Wachstumstreiber. Sitzrücken-Systeme bleiben in den meisten Weitkörperkabinen Standard, während bandbreitenreiche WLAN- und Streaming-Server zunehmend als Erstausrüstungsbestellungen gewonnen werden, da Betreiber die Gesamtbetriebskosten gegenüber den Technologieerwartungen der Passagiere abwägen. Anbieter, die modulare Hardware in Kombination mit Cloud-nativer Software anbieten, sind gut positioniert, da Fluggesellschaften zunehmend schnellere Upgrade-Zyklen und Datenmonetarisierungsfunktionen benötigen, die mit denen bodengestützter E-Commerce-Plattformen vergleichbar sind.
Wichtigste Erkenntnisse des Berichts
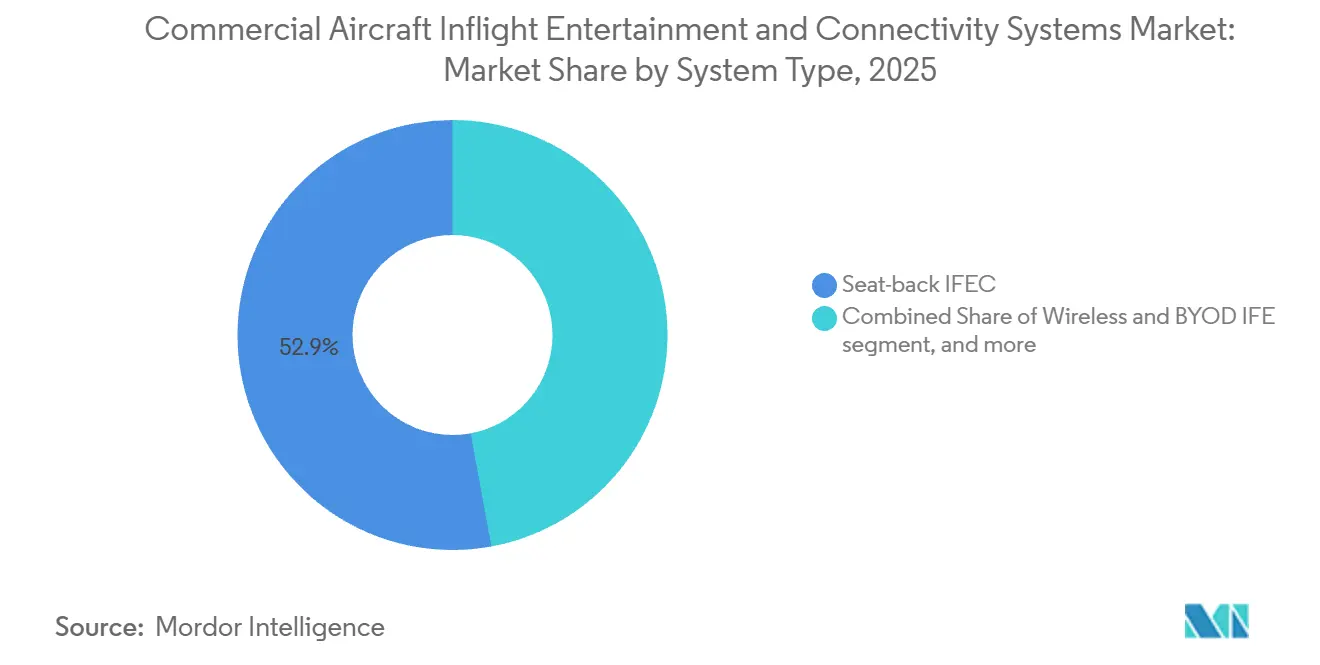
- Nach Systemtyp entfielen im Jahr 2025 52,88 % des Marktes für Unterhaltungs- und Konnektivitätssysteme an Bord kommerzieller Flugzeuge auf Sitzrücken-Hardware; Kabinen-Konnektivitätssysteme werden bis 2031 voraussichtlich mit einem CAGR von 7,25 % wachsen.
- Nach Flugzeugtyp entfielen im Jahr 2025 49,35 % des Marktvolumens für Unterhaltungs- und Konnektivitätssysteme an Bord kommerzieller Flugzeuge auf Schmalrumpfinstallationen, während Regionalflugzeuge bis 2031 voraussichtlich mit einem CAGR von 7,80 % wachsen werden.
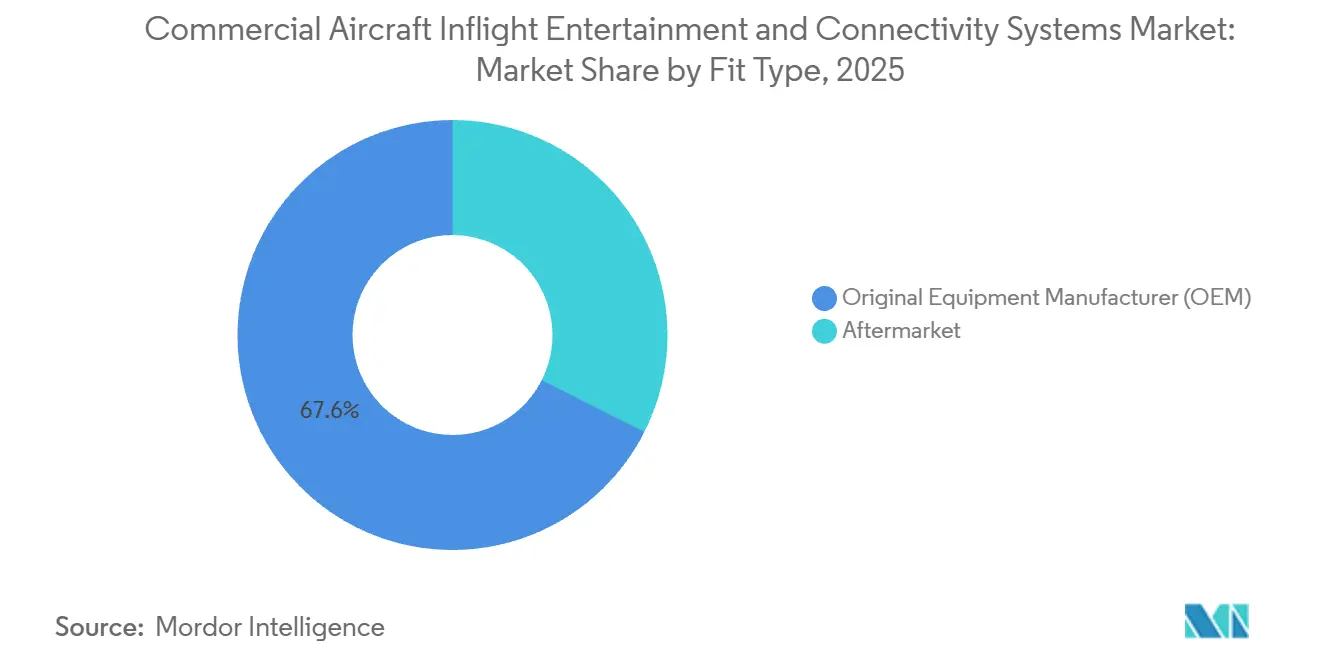
- Nach Einbauart behielt die Erstausrüstung im Jahr 2025 einen Marktanteil von 67,55 % am Markt für Unterhaltungs- und Konnektivitätssysteme an Bord kommerzieller Flugzeuge. Im Gegensatz dazu wird die Nachrüstungsaktivität bis 2031 voraussichtlich mit einem CAGR von 7,65 % wachsen.
- Nach Kabinenklasse dominierte die Economy-Klasse im Jahr 2025 mit 70,62 % der Kabineninstallationen, während die Premium-Economy-Klasse bis 2031 voraussichtlich mit einem CAGR von 8,35 % wachsen wird.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 30,88 % des Marktes für Unterhaltungs- und Konnektivitätssysteme an Bord kommerzieller Flugzeuge auf Nordamerika, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einem CAGR von 7,95 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durch Passagiererlebnis getriebene Kabinendifferenzierung | +2.10% | Global mit Premiumfokus in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Flotten- und Passagierboom im Asien-Pazifik-Raum | +1.80% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Hochgeschwindigkeits-Satellitenkommunikation ermöglicht Streaming-fähige Bandbreite | +1.50% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kostenvorteil der Nachrüstung durch eigene Geräte (BYOD) | +1.20% | Global, konzentriert auf Billigfluggesellschaften in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Kollaps der Satellitenbandbreitenkosten im niedrigen Erdorbit (LEO) | +1.00% | Global | Langfristig (≥ 4 Jahre) |
| IFE-gestützte Einnahmen aus dem Bordhandel | +0.70% | Premiumstrecken in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch Passagiererlebnis getriebene Kabinendifferenzierung
Kommerzielle Fluggesellschaften setzen Unterhaltungs- und Konnektivitätssysteme an Bord zunehmend ein, um das Borderlebnis der Passagiere zu differenzieren. Fluggesellschaften führen 4K-Displays, Bluetooth-Audio, Raumklang und leistungsstarke USB-C-Ladeanschlüsse sowohl in Großraum- als auch in Schmalrumpfflotten ein. Das Astrova-System von Panasonic Avionics, das im Dezember 2024 erstmals von Icelandair auf dem A321LR eingesetzt wurde, bietet 4K-OLED-HDR10+-Displays, Bluetooth-fähigen Raumklang und 67-W-USB-C-Laden.[1] SWISS Senses kombiniert auf ähnliche Weise 4K-Unterhaltungsdisplays, Bluetooth-Konnektivität, fortschrittliche Kabinenbeleuchtung und verbesserte Premium-Sitzsteuerungen auf dem A350-900. Cathay Pacific hat ebenfalls 4K-Sitzlehnen-Displays und Bluetooth-Audio in seinen A321neo-Kabinen eingeführt, was die wachsende Rolle fortschrittlicher Unterhaltungs- und Konnektivitätssysteme an Bord bei der Differenzierung von Fluggesellschaftskabinen widerspiegelt.[2]
Flotten- und Passagierboom im Asien-Pazifik-Raum
Das Passagierwachstum und die Flottenexpansion im Asien-Pazifik-Raum stützen weiterhin die Nachfrage nach Unterhaltungs- und Konnektivitätssystemen an Bord. Die internationale Passagiernachfrage bei asiatisch-pazifischen Fluggesellschaften stieg im ersten Halbjahr 2026 um 5,3 % im Jahresvergleich, während die Umsatzpassagierkilometer (RPK) im Juli 2026 um 1,1 % über dem Niveau vom Juli 2025 lagen. Airbus erwartet, dass der Asien-Pazifik-Raum bis 2044 19.560 neue Passagierflugzeuge benötigen wird, was 46 % der weltweiten Nachfrage entspricht, während regionale Digital- und Konnektivitätsdienste voraussichtlich von 2,9 Milliarden USD im Jahr 2025 auf 11,2 Milliarden USD bis 2044 wachsen werden.[3] Die Akzeptanz von Billigfluggesellschaften nimmt ebenfalls zu: Vietjet Thailand wählte die Blueview-Plattform von Bluebox Aviation für seine 18-flugzeugstarke Airbus-Schmalrumpfflotte aus, mit geplanter Erweiterung auf eingehende B737-MAX-Flugzeuge. Diese Entwicklungen unterstützen eine breitere Durchdringung von Unterhaltungs- und Konnektivitätssystemen an Bord sowohl bei Netzwerkfluggesellschaften als auch bei Billigfluggesellschaften.
Hochgeschwindigkeits-Satellitenkommunikation ermöglicht Streaming-fähige Bandbreite
Hochgeschwindigkeits-Satellitenkonnektivität ermöglicht es Fluggesellschaften, Streaming-fähige Unterhaltung und Live-Inhalte während der Flüge bereitzustellen. Im Juni 2026 ermöglichten United Airlines und DIRECTV Live-Fernsehen, einschließlich Sport und Nachrichten, auf Sitzlehnen-Bildschirmen in bis zu 150 Starlink-ausgestatteten Flugzeugen. Starlink war bereits auf mehr als 400 United-Flugzeugen aktiv, wobei die flottenweit vollständige Installation bis Ende 2027 angestrebt wird. Höhere Konnektivitätskapazitäten unterstützen auch breitere digitale Fluggesellschaftsanwendungen, während Cloud-native Plattformen es Fluggesellschaften ermöglichen, WLAN-Pakete, Preise, Inhalte und loyalitätsbasierte Berechtigungen dynamischer anzupassen. Diese Entwicklungen stärken die wirtschaftliche Grundlage für skalierbare Konnektivitätssysteme, die sowohl die Passagierunterhaltung als auch digitale Fluggesellschaftsdienste unterstützen.
Kostenvorteil der Nachrüstung durch eigene Geräte (BYOD)
BYOD-basierte drahtlose Unterhaltung bietet Fluggesellschaften einen weniger komplexen Weg zur Modernisierung bestehender Kabinen, ohne Sitzlehnen-Displays an jedem Sitz zu installieren. Im April 2025 wählte TUI Airlines die digitale Plattform von Immfly für seine B737-800- und B737-8-Flotte aus, wobei bis zu 60 Flugzeuge bis Sommer 2025 in Betrieb genommen werden sollen. Die Plattform liefert Unterhaltung, Nachrichten und Zielortdienste direkt auf die persönlichen Geräte der Passagiere und ist für den Einsatz ohne umfangreiche strukturelle Modifikationen konzipiert. Die antennenunabhängige Architektur von Immfly kann auch in bestehende und zukünftige Konnektivitätsnetzwerke integriert werden, sodass Fluggesellschaften die Konnektivität upgraden können, während sie dieselbe digitale Bordplattform beibehalten. Dies reduziert die Komplexität der Nachrüstung und erhält gleichzeitig die Möglichkeiten für digitalen Einzelhandel und Nebeneinnahmen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionskosten und Gewichtsstrafe von Sitzlehnen-Systemen | -1.50% | Global, besonders ausgeprägt bei Billigfluggesellschaften und Regionalanbietern | Mittelfristig (2–4 Jahre) |
| Zertifizierungshürden für EMI/EMC | -0.80% | Global, mit strengeren EU- und US-Vorschriften | Langfristig (≥ 4 Jahre) |
| Komplexität der grenzüberschreitenden Inhaltslizenzierung | -0.60% | Global, hauptsächlich auf internationalen Strecken | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsrisiken in offenen WLAN-Architekturen | -0.40% | Global, erhöht in sicherheitssensiblen Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionskosten und Gewichtsstrafe von Sitzlehnen-Systemen
Herkömmliche Sitzlehnen-IFE-Systeme erfordern Displays, Stromversorgung, Verkabelung, Sitzintegration und unterstützende Hardware, was die Kosten für Flugzeugmodifikationen und das installierte Gewicht im Vergleich zu drahtlosen Unterhaltungsalternativen erhöht. Das Gewicht bleibt eine wichtige Designüberlegung: Die Optiq-4K-Displays von Thales sind etwa 30 % leichter als die Vorgängergeneration und reduzieren gleichzeitig die Gesamtbetriebskosten. Kostendruck treibt auch nachrüstungsorientierte Lösungen voran. Im April 2026 führte Panasonic Avionics eXNeo als kostengünstigen Direktersatz für ältere X-Series-Monitore ein, der es Fluggesellschaften ermöglicht, bestehende IFE-Systeme zu upgraden, ohne Sitze zu ersetzen oder eine vollständige Kabinenüberholung durchzuführen. Diese Entwicklungen verdeutlichen den anhaltenden Kompromiss zwischen Premium-Sitzlehnen-Erlebnissen und den Kosten, dem Gewicht und der Komplexität installierter Systeme.
Zertifizierungshürden für EMI/EMC
Neue Antennen, drahtlose Geräte, Server und Displays für Unterhaltungs- und Konnektivitätssysteme an Bord müssen die Anforderungen an die Flugsicherheit und elektromagnetische Verträglichkeit erfüllen, bevor sie installiert werden können. Die FAA-Richtlinien erkennen die Umweltqualifizierung nach RTCA DO-160 und eine dedizierte EMC-Bewertung auf Flugzeugebene an, während die EASA-Richtlinien ebenfalls eine Bewertung der HF-Emissionen und der Interferenz mit Flugzeugsystemen vorschreiben. Die Zertifizierung kann auch flugzeugtypenspezifisch sein und ein ergänzendes Typenzertifikat (STC) erfordern, was den Nachrüstprogrammen zusätzlichen Ingenieur-, Test- und Genehmigungsaufwand hinzufügt. Dieser Trend setzte sich 2026 fort, als die FAA im März 2026 ein STC für die Installation des Starlink Aero Terminal auf mehreren A320neo- und A321neo-Varianten ausstellte. Diese Anforderungen können die Einführungspläne für Unterhaltungs- und Konnektivitätssysteme an Bord verlängern und die Integrationskosten erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Systemtyp:
Sitzlehnen-Geräte führend; Kabinen-Konnektivitätsserver wachsen am schnellstenSitzrücken-Geräte entfielen im Jahr 2025 auf 52,88 % des Marktes, gestützt durch ihre anhaltende Nutzung in Premium- und Langstreckenkabinen sowie die zunehmende Einführung auf Schmalrumpfflugzeugen. Panasonic Avionics' Astrova war bis Dezember 2025 von mehr als 30 Fluggesellschaften in über 100 Fluggesellschaftsprogrammen ausgewählt worden, während Air Canada das System im April 2026 im Rahmen einer Bereitstellung für 86 Flugzeuge auf seinem A321 in Betrieb nahm. Modulare Designs reduzieren zudem die Upgrade-Komplexität. Panasonics eXNeo, eingeführt im April 2026, nutzt vorhandene Kabelstränge und mechanische Schnittstellen und ist darauf ausgelegt, den Zertifizierungsaufwand und die Flugzeugausfallzeiten bei Upgrades älterer Sitzrücken-Systeme zu minimieren.
Kabinen-Konnektivitätsserver werden bis 2031 voraussichtlich mit einem CAGR von 7,25 % wachsen, da Fluggesellschaften drahtlose Unterhaltung, Cloud-basiertes Content-Management und vernetzte Borданwendungen ausbauen. Panasonics Converix-Plattform kombiniert die Integration von Unterhaltungs- und Konnektivitätssystemen an Bord, Bordcomputing, skalierbaren Speicher, OTT-Streaming und dynamisches Content-Caching innerhalb einer modularen Serverarchitektur. Serverbasierte Konnektivität weitet sich auch auf drahtlose Kabinen aus; Viasats Zertifizierungsunterlagen von 2026 umfassen seinen Mobilanwendungsserver der nächsten Generation und drahtlose Kabinenzugangspunkte, während Panasonics drahtloses IFE eXW für 172 Air-Arabia-Flugzeuge ausgewählt wurde. Diese Entwicklungen unterstützen die steigende Nachfrage nach flexiblen Bordservern, die sowohl Sitzrücken- als auch Passagiergerätedienste unterstützen können.



Nach Flugzeugtyp:
Schmalrumpfführerschaft; Regionalflugzeuge wachsen am schnellstenSchmalrumpfflugzeuge entfielen im Jahr 2025 auf 49,35 % des Marktes für Unterhaltungs- und Konnektivitätssysteme an Bord kommerzieller Flugzeuge, gestützt durch ihre große installierte Basis und die anhaltende Flottenexpansion. Der Ausblick von Airbus für 2026 erwartet, dass Schmalrumpfflugzeuge 81 % der bis 2045 benötigten 42.060 neuen Flugzeuge ausmachen werden, was die langfristige Chance für die Installation von Unterhaltungs- und Konnektivitätssystemen an Bord unterstreicht. Fortschrittliche Systeme dringen auch tiefer in Schmalrumpfflotten vor. Air Canada rüstet 23 neue A220-300 und 30 A321XLR mit Panasonic Astrova als Erstausrüstung aus und rüstet weitere 19 A321-Flugzeuge mit 4K-OLED-Displays, Bluetooth-Audio und verbesserten Passagierschnittstellen nach. Dies verringert die Technologielücke zwischen Schmalrumpf- und traditionellen Langstreckenkabinen.
Regionalflugzeuge werden bis 2031 voraussichtlich mit einem CAGR von 7,80 % wachsen, unterstützt durch Flottenerneuerung, Konnektivität in Sekundärstädten und die zunehmende Verfügbarkeit leichter drahtloser Unterhaltungs- und Konnektivitätssysteme an Bord. Der Ausblick von Embraer für 2026 prognostiziert eine Nachfrage nach 8.500 Flugzeugen mit weniger als 150 Sitzen bis 2045, mit einem Wert von 650 Milliarden USD. Die Konnektivitätsfähigkeit verbessert sich ebenfalls, wobei Embraer das Multi-Orbit-Hochgeschwindigkeits-Konnektivitätssystem von Intelsat als werkseitig installierten Option auf E-Jets E2 anbietet und Geschwindigkeiten von bis zu 275 Mbps unterstützt. Die E190-E2 von Virgin Australia Regional Airlines verfügen ebenfalls über Hochband-WLAN und Unterhaltung, die direkt auf die persönlichen Geräte der Passagiere gestreamt wird, was die wachsende Einführung von Unterhaltungs- und Konnektivitätssystemen an Bord kleinerer Flugzeuge demonstriert.
Nach Einbauart:
OEM-Erstausrüstung führend; Nachrüstung wächst am schnellstenDie OEM-Erstausrüstung entfiel im Jahr 2025 auf 67,55 % des Marktes für Unterhaltungs- und Konnektivitätssysteme an Bord kommerzieller Flugzeuge, gestützt durch die Integration von Konnektivität, Verkabelung, Antennen und Unterhaltungshardware während der Flugzeugproduktion. Air Canada rüstet 67 neue Flugzeuge als Erstausrüstung mit Astrova aus, darunter 23 A220-300, 30 A321XLR und 14 B787-10. Die Werksintegration weitet sich auch auf kleinere Flugzeuge aus, wobei Embraer das Multi-Orbit-Konnektivitätssystem von Intelsat als Erstausrüstungsoption auf E-Jets E2 anbietet. Die anhaltende Nachfrage nach neuen Flugzeugen stützt dieses Segment, wobei Airbus bis 2045 Auslieferungen von 42.060 Flugzeugen prognostiziert, darunter 33.920 Schmalrumpfflugzeuge.
Die Nachrüstung im Aftermarket wird bis 2031 voraussichtlich mit einem CAGR von 7,65 % wachsen, da Fluggesellschaften Konnektivitäts- und Unterhaltungssysteme in bestehenden Flotten aufrüsten. Panasonic stellte im April 2026 eXNeo als Drop-in-Ersatz für ältere X-Series-Sitzrückenmonitore vor und ermöglicht so Upgrades ohne neue Sitze oder einen vollständigen Kabinenumbau. Großangelegte Konnektivitätsnachrüstungen beschleunigen sich ebenfalls: United meldete bis Q2 2026 die Installation von Starlink auf 450 Mainline- und United-Express-Flugzeugen, wobei bis Jahresende fast 1.000 Flugzeuge ausgerüstet sein sollen. Diese Programme spiegeln die wachsende Nachfrage nach Nachrüstlösungen wider, die bestehende Flugzeuge modernisieren und gleichzeitig die Komplexität und Ausfallzeiten bei Kabinenmodifikationen reduzieren.
Nach Kabinenklasse:
Economy führend; Premium Economy wächst am schnellstenDie Economy-Klasse entfiel im Jahr 2025 auf 70,62 % des Marktes für Unterhaltungs- und Konnektivitätssysteme an Bord kommerzieller Flugzeuge, angetrieben durch ihre größere Sitzbasis in kommerziellen Flugzeugen und die anhaltenden Investitionen der Fluggesellschaften in das digitale Erlebnis der Economy-Klasse. Cathay Pacific erreichte ab August 2025 eine 100-prozentige Verfügbarkeit von Sitzrücken-IFE und WLAN in seiner gesamten Flotte, während die A350-Economy-Kabine von SWISS 13,3-Zoll-HD-Bildschirme, Bluetooth-Konnektivität und USB-A/USB-C-Anschlüsse an jedem Sitz bietet. Emirates führt im Rahmen seines Flottennachrüstprogramms 2026 ebenfalls verbesserte Sitzladesysteme und neue leichte Economy-Sitze ein. Diese Investitionen halten die Nachfrage nach Unterhaltungs- und Konnektivitätshardware an Bord im größten Passagierkabinenbereich aufrecht.
Die Premium-Economy-Klasse wird bis 2031 voraussichtlich mit einem CAGR von 8,35 % wachsen, da Fluggesellschaften die Kabine ausbauen und Technologien einführen, die sich Premium-Klasse-Standards annähern. Bis September 2026 bot Emirates Premium Economy auf 137 Flugzeugen an, während sein neuestes A350-Produkt drahtloses Laden, USB-C-Stromversorgung und ein 13,3-Zoll-4K-HDR-Display bietet. Cathay Pacifics neu gestaltete Premium Economy umfasst ebenfalls einen 15,6-Zoll-4K-Bildschirm, 4K-On-Demand-Inhalte und Bluetooth-Audio. Die wachsende Premium-Economy-Kapazität und verbesserte IFE-Funktionen erhöhen die Ausgaben für Unterhaltungs- und Konnektivitätssysteme an Bord pro Sitz, da Fluggesellschaften versuchen, sich zwischen Economy- und Business-Class zu differenzieren.
Geografische Analyse
Markt für Inflight-Entertainment- und Konnektivitätssysteme in kommerziellen Flugzeugen in Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 30,88 % am Markt für Inflight-Entertainment- und Konnektivitätssysteme in kommerziellen Flugzeugen, gestützt durch große vernetzte Flotten und kontinuierliche Investitionen in Hochgeschwindigkeits-Bordkonnektivität. Bis zum zweiten Quartal 2026 hatte United Airlines Starlink auf 450 Flugzeugen installiert, wobei bis Jahresende knapp 1.000 erwartet werden und eine fleetweite Abdeckung bis 2027 angestrebt wird. Deltas kostenloser Delta Sync Wi-Fi deckte bis Mai 2026 mehr als 1.200 Flugzeuge ab und verzeichnete seit der Einführung über 160 Millionen Kundensitzungen. Hawaiian Airlines bietet ebenfalls kostenloses Starlink für seine gesamte A330- und A321neo-Flotte an. Da die Konnektivität bereits weit verbreitet ist, verlagert sich die regionale Nachfrage zunehmend auf Flottenaufrüstungen, schnellere Satellitensysteme und integrierte digitale Passagierservices.
Markt für Inflight-Entertainment- und Konnektivitätssysteme in kommerziellen Flugzeugen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich das stärkste Wachstum mit einem CAGR von 7,95 % verzeichnen, unterstützt durch eine rasche Flottenexpansion und ein wachsendes Passagieraufkommen. Airbus erwartet, dass die Region bis 2044 19.560 neue Passagierflugzeuge benötigen wird, was 46 % der weltweiten Nachfrage entspricht, wobei das Passagieraufkommen jährlich um 4,4 % wächst. Cathay Pacific erreichte ab August 2025 die Verfügbarkeit von Sitzlehnen-IFE und Hochgeschwindigkeits-WLAN in seiner gesamten Flotte, während Vietjet Thailand die drahtlose IFE-Plattform Blueview von Bluebox für 18 Airbus-Flugzeuge auswählte, mit geplanter Erweiterung auf eingehende B737-MAX-Flugzeuge. Diese Investitionen fördern die Verbreitung von Inflight-Entertainment- und Konnektivitätssystemen sowohl bei Premium- als auch bei Billigfluggesellschaften.
Markt für Inflight-Entertainment- und Konnektivitätssysteme in kommerziellen Flugzeugen in Europa, dem Nahen Osten und Afrika
Europa, der Nahe Osten und Afrika zeigen weiterhin eine gemischte Übernahme von Premium-Sitzlehnen- und drahtlosen Inflight-Entertainment- und Konnektivitätssystemen. SWISS führte 2025 seine SWISS Senses A350-Kabine ein, während TUI die digitale Plattform von Immfly auf 59 B737-Flugzeugen einsetzte, um Unterhaltung, Messaging und Reisebuchungen zu unterstützen. Im Nahen Osten führte Saudia im Juni 2026 Panasonic Astrova auf seinem A321XLR ein und hat sich verpflichtet, die Plattform auf weitere 46 A321-, A330- und B777-Flugzeuge nachzurüsten, was die weitere Modernisierung der Inflight-Entertainment- und Konnektivitätssysteme sowohl bei Schmalrumpf- als auch bei Großraumflotten unterstützt.

Wettbewerbslandschaft
Der Markt bleibt relativ konsolidiert, wobei etablierte Anbieter von großen installierten Flotten, Zertifizierungsexpertise, OEM-Beziehungen und globalen Supportnetzwerken profitieren. Zu den wichtigsten Teilnehmern gehören Panasonic Avionics, Thales, Burrana, Collins Aerospace/RTX und RAVE Aerospace sowie konnektivitätsorientierte Unternehmen wie Viasat. Burrana erweitert seine RISE-Plattform weiterhin auf Sitzlehnen-, drahtlose, Overhead- und Sitzstrom-Anwendungen. Die Wettbewerbslandschaft änderte sich auch im Jahr 2026, als Safran im Januar 2026 den Verkauf von Safran Passenger Innovations abschloss; das Unternehmen wurde anschließend in RAVE Aerospace umbenannt und gehört nun Kingswood Capital Management.
Der Wettbewerb im Markt für Unterhaltungs- und Konnektivitätssysteme an Bord kommerzieller Flugzeuge konzentriert sich zunehmend auf leichte Hardware, modulare Architektur, Konnektivitätsleistung und integrierte digitale Plattformen. Die AVANT-Up-Optiq-Displays von Thales sind etwa 30 % leichter und 50 % zuverlässiger als die Vorgängergeneration, während Panasonic Avionics seine modulare Astrova-Plattform weiter skaliert. Stand Dezember 2025 war Astrova von mehr als 30 Fluggesellschaften in 100 Fluggesellschaftsprogrammen ausgewählt worden, was die Bedeutung skalierbarer Produktportfolios, starker OEM-Beziehungen und langfristiger Fluggesellschaftspartnerschaften unterstreicht.
Softwarefähigkeiten und Personalisierung werden zu gleichermaßen wichtigen Wettbewerbsdifferenzierungsmerkmalen. Die Modular-Interactive-Plattform von Panasonic ermöglicht es Fluggesellschaften, Inhalte, Werbeaktionen, Treueerlebnisse und Schnittstellen nach Strecke, Kabinenklasse und Passagierprofil anzupassen. Die Connected-Partner-Plattform von Viasat unterstützt ebenfalls Einzelhandel, Zielortdienste, Karten, Spiele und andere Bordanwendungen. Diese Entwicklungen verlagern den Wettbewerb über eigenständige IFE-Hardware hinaus hin zu integrierten digitalen Ökosystemen, die Konnektivität, Unterhaltung, Personalisierung und Nebeneinnahmemöglichkeiten kombinieren.
Branchenführer im Markt für Unterhaltungs- und Konnektivitätssysteme an Bord kommerzieller Flugzeuge
-
Panasonic Holdings Corporation
-
Thales Group
-
RAVE Aerospace, LLC
-
Astronics Corporation
-
Burrana Pty Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Inflight-Entertainment- und Konnektivitätssysteme in kommerziellen Flugzeugen
- Panasonic Holdings Corporation
- Thales Group
- RAVE Aerospace, LLC
- RTX Corporation
- Burrana Pty Ltd.
- Astronics Corporation
- Viasat Inc.
- SES S.A. (Intelsat)
- Lufthansa Systems GmbH & Co. KG (DEUTSCHE LUFTHANSA AG)
- Shenzhen Donica Avionics Co., Ltd.
- Imagik Corp.
- LATECOERE S.A.
- Anuvu Operations LLC
- FTS Systems LLC

Recent Industry Developments in Markt für Inflight-Entertainment- und Konnektivitätssysteme in kommerziellen Flugzeugen
- Mai 2026: Eutelsat und Anuvu unterzeichneten eine mehrjährige Kapazitätsvereinbarung für den Satelliten EUTELSAT 10B. Im Rahmen der Vereinbarung wird Anuvu hochdurchsatzfähige Ku-Band-Kapazität nutzen, um seine Bordkonnektivitätsdienste zu stärken, einschließlich der Unterstützung einer großen globalen Fluggesellschaft. Die Vereinbarung erweitert die Bandbreitenkapazitäten von Anuvu und unterstützt gleichzeitig die Multi-Orbit-Luftfahrtkonnektivitätsstrategie von Eutelsat.
- April 2026: Air India wählte das Total-Care-Paket von Panasonic Technical Services (PTS) von Panasonic Avionics aus, um Wartungsunterstützung für IFE-Systeme auf 74 Flugzeugen bereitzustellen. Die Vereinbarung umfasst mehrere Flugzeugtypen, darunter B787-9, A350-1000, A350-900 und A321neo, und stärkt die Rolle von Panasonic Avionics bei der Unterstützung der wachsenden IFE-ausgestatteten Flotte von Air India.


Globaler Berichtsumfang für den Markt für Unterhaltungs- und Konnektivitätssysteme an Bord kommerzieller Flugzeuge
Unterhaltungs- und Konnektivitätssysteme an Bord kommerzieller Flugzeuge umfassen bordseitige, passagierorientierte Lösungen, die während der Flüge Unterhaltung, drahtlosen Inhaltszugang, Gerätekonnektivität und Stromversorgung bereitstellen. Diese Systeme umfassen Sitzlehnen-Unterhaltungsdisplays und zugehörige Hardware, drahtlose Unterhaltungsplattformen und Plattformen für eigene Geräte (BYOD) sowie Sitzstrom- und Peripheriesysteme, die in kommerziellen Flugzeugen installiert sind. Der Markt umfasst Systeme, die für neue Flugzeuginstallationen sowie für Upgrades und Ersatz von bereits in Betrieb befindlichen Flugzeugen geliefert werden.
Der Markt für Unterhaltungs- und Konnektivitätssysteme an Bord kommerzieller Flugzeuge ist nach Systemtyp, Flugzeugtyp, Einbauart, Kabinenklasse und Geografie segmentiert. Nach Systemtyp ist der Markt in Sitzlehnen-integriertes IFEC, drahtloses IFE und BYOD sowie Sitzstrom und Peripheriegeräte segmentiert. Nach Flugzeugtyp ist der Markt in Schmalrumpfflugzeuge, Großraumflugzeuge und Regionalflugzeuge segmentiert. Nach Einbauart ist der Markt in Erstausrüster (OEM) und Nachrüstung segmentiert. Nach Kabinenklasse ist der Markt in First Class, Business Class, Premium Economy Class und Economy Class segmentiert. Der Bericht umfasst auch die Marktgrößen und Prognosen für den Markt für Unterhaltungs- und Konnektivitätssysteme an Bord kommerzieller Flugzeuge in den wichtigsten Ländern der verschiedenen Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Sitzlehnen-integriertes IFEC |
| Drahtloses IFE und BYOD |
| Sitzstrom und Peripheriegeräte |
| Schmalrumpfflugzeuge |
| Großraumflugzeuge |
| Regionalflugzeuge |
| Erstausrüster (OEM) |
| Nachrüstung |
| First Class |
| Business Class |
| Premium Economy Class |
| Economy Class |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Systemtyp | Sitzlehnen-integriertes IFEC | ||
| Drahtloses IFE und BYOD | |||
| Sitzstrom und Peripheriegeräte | |||
| Nach Flugzeugtyp | Schmalrumpfflugzeuge | ||
| Großraumflugzeuge | |||
| Regionalflugzeuge | |||
| Nach Einbauart | Erstausrüster (OEM) | ||
| Nachrüstung | |||
| Nach Kabinenklasse | First Class | ||
| Business Class | |||
| Premium Economy Class | |||
| Economy Class | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Spanien | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger Asien-Pazifik-Raum | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Markt für Unterhaltungs- und Konnektivitätssysteme an Bord kommerzieller Flugzeuge und wie wird er voraussichtlich wachsen?
Der Markt für Unterhaltungs- und Konnektivitätssysteme an Bord kommerzieller Flugzeuge wurde im Jahr 2025 auf 2,68 Milliarden USD bewertet und wird bis 2031 voraussichtlich 3,96 Milliarden USD erreichen. Flottenmodernisierung, Kabinennachrüstprogramme, steigende Passagiererwartungen an digitale Dienste sowie die zunehmende Akzeptanz drahtloser Unterhaltung und Sitzstromlösungen stützen dieses Wachstum.
Wie stark treibt das globale Passagierwachstum neue Installationen von Unterhaltungs- und Konnektivitätssystemen an Bord voran?
Ein jährliches Wachstum von 6,87 % bis 2031 wird prognostiziert, da Fluggesellschaften Kabinenupgrades mit steigenden digitalen Erwartungen und Erneuerungen der Langstreckenflotte in Einklang bringen.
Welche Klasse kommerzieller Flugzeuge rüstet am schnellsten Hardware für Unterhaltungs- und Konnektivitätssysteme an Bord nach?
Regionalflugzeuge weisen die höchste prognostizierte CAGR von 7,80 % auf, da Billigfluggesellschaften ihre Strecken in Sekundärmärkte ausweiten.
Wechseln Fluggesellschaften von traditionellen Sitzlehnen-Bildschirmen ab?
Nicht vollständig. Sitzlehnen-Systeme machen noch immer einen Anteil von 52,88 % aus; drahtlose Streaming-Server gewinnen jedoch an Bedeutung, da sie BYOD- und E-Commerce-Modelle unterstützen und gleichzeitig das Flugzeuggewicht reduzieren.
Welche Rolle spielt die Satellitentechnologie in künftigen Strategien für Unterhaltungs- und Konnektivitätssysteme an Bord?
Hochdurchsatzfähige Ka-Band-Netze und aufkommende Starlink-LEO-Netzwerke liefern die für Live-TV, Cloud-basierte Inhaltsaktualisierungen und Echtzeit-Einzelhandelsportale erforderliche Bandbreite.
Wie nutzen Fluggesellschaften Unterhaltungs- und Konnektivitätssysteme an Bord, um zusätzliche Einnahmemöglichkeiten zu schaffen?
Fluggesellschaften nutzen Plattformen für Unterhaltungs- und Konnektivitätssysteme an Bord zunehmend, um Werbung, Premium-WLAN-Pakete, digitalen Bordhandel, Zielortdienste und personalisierte Angebote zu unterstützen. Diese Plattformen verwandeln die vernetzte Kabine in einen zusätzlichen kommerziellen Kanal über den Ticketverkauf hinaus.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
