
Taille et part du marché des systèmes de divertissement et de connectivité à bord des aéronefs commerciaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.84 Milliards de dollars |
| Taille du Marché (2031) | 3.96 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.87 % |
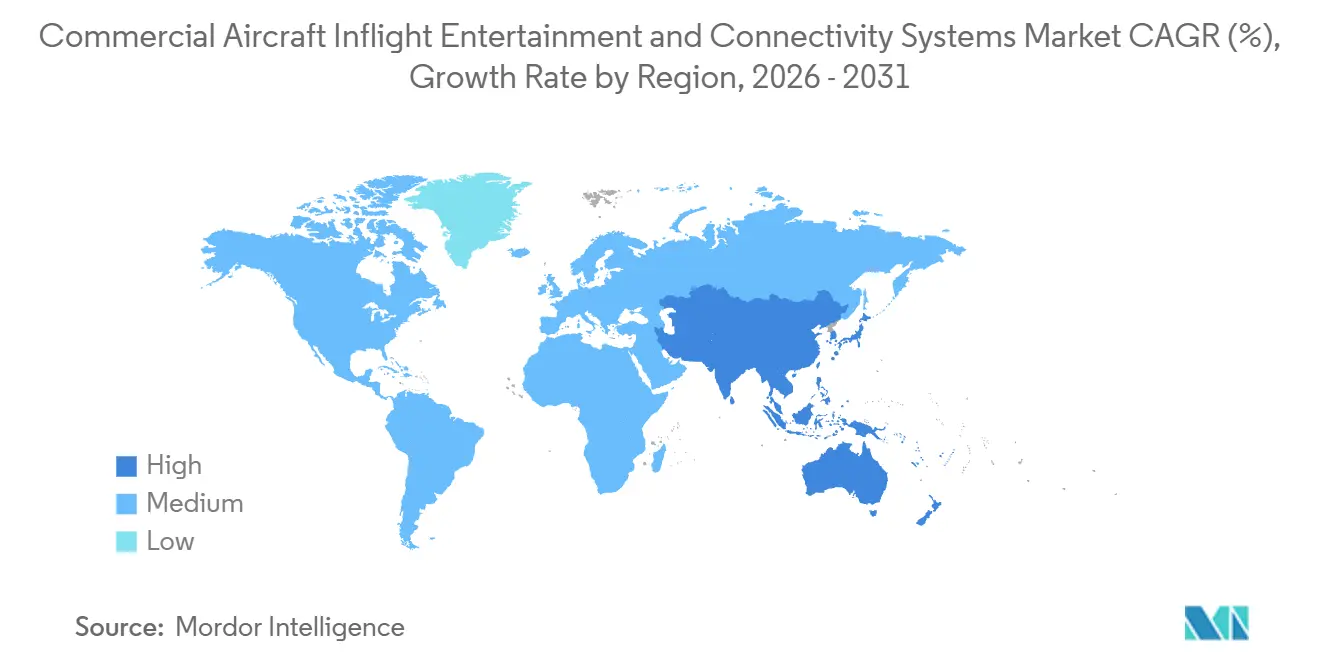
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
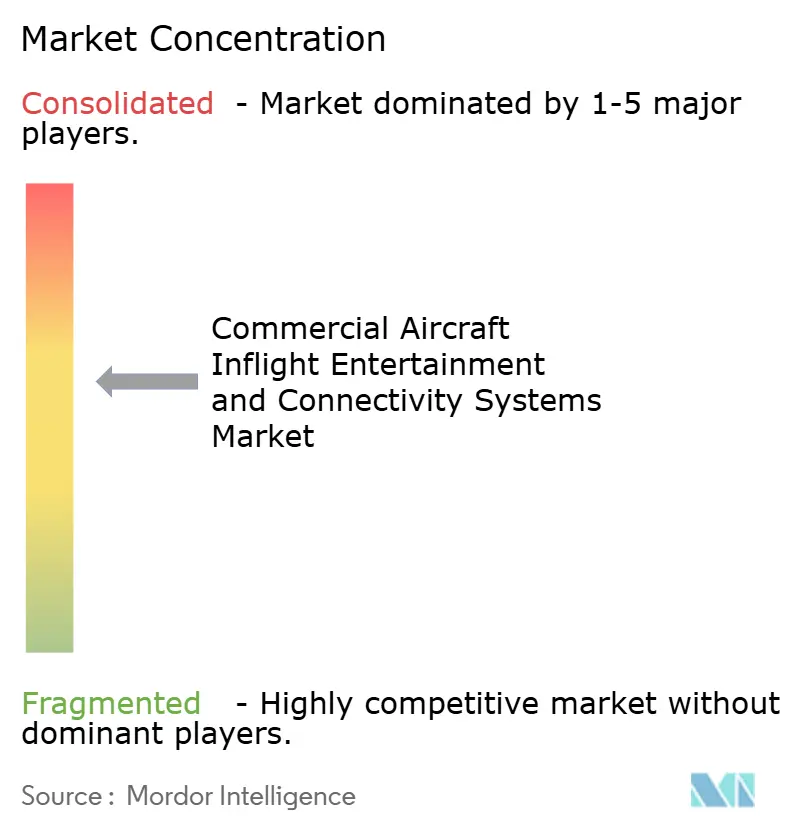
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de divertissement et de connectivité à bord des aéronefs commerciaux par Mordor Intelligence
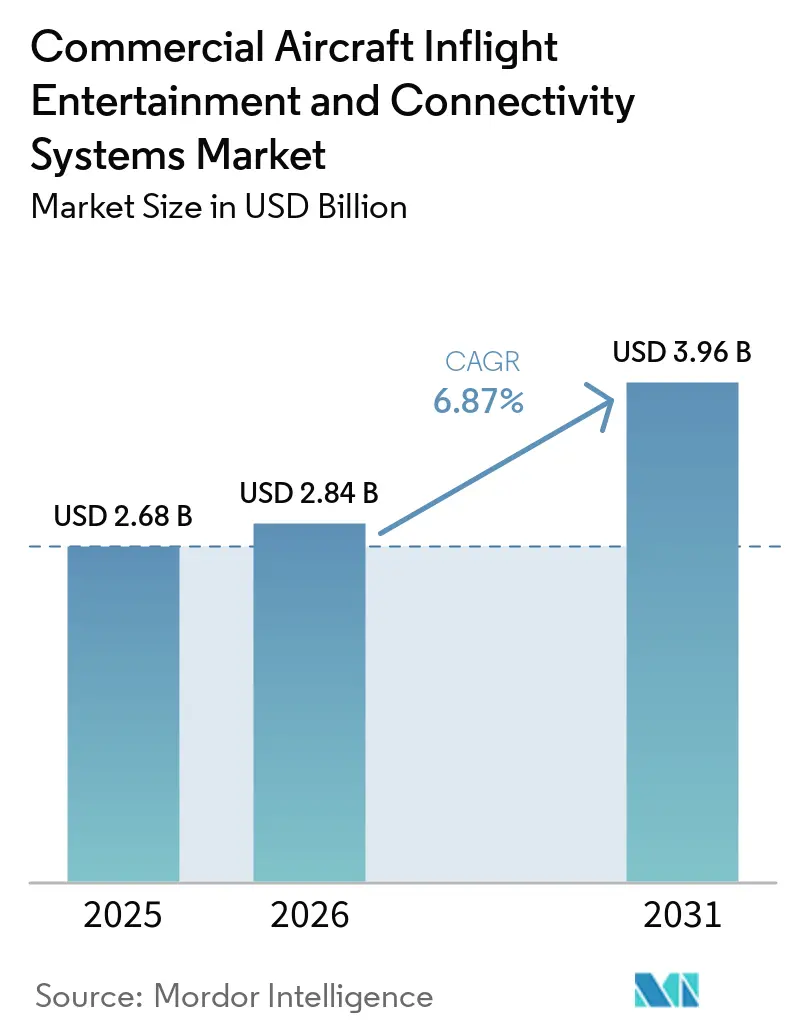
Le marché des systèmes de divertissement et de connectivité embarqués pour les aéronefs commerciaux était évalué à 2,68 milliards USD en 2025 et devrait croître de 2,84 milliards USD en 2026 pour atteindre 3,96 milliards USD d'ici 2031, à un CAGR de 6,87 % au cours de la période de prévision (2026-2031). La demande augmente à mesure que les compagnies aériennes déplacent leur axe concurrentiel des tarifs vers des expériences à bord différenciées qui améliorent les scores Net Promoter et les taux de réservations répétées. La baisse des coûts de connectivité liée aux constellations LEO, les vastes programmes de renouvellement de flotte en Asie-Pacifique et la reconnaissance croissante des revenus annexes générés par les systèmes de divertissement embarqué constituent les principaux moteurs de cette croissance. Les systèmes à écran intégré au siège restent la norme dans la plupart des cabines long-courriers, tandis que le Wi-Fi à large bande et les serveurs de streaming gagnent des commandes de montage en ligne supplémentaires à mesure que les opérateurs évaluent le coût total de possession par rapport aux attentes technologiques des passagers. Les fournisseurs proposant du matériel modulaire associé à des logiciels natifs du cloud sont bien positionnés, les compagnies aériennes exigeant de plus en plus des cycles de mise à niveau plus rapides et des fonctionnalités de monétisation des données comparables à celles des plateformes de commerce électronique au sol.
Points clés du rapport
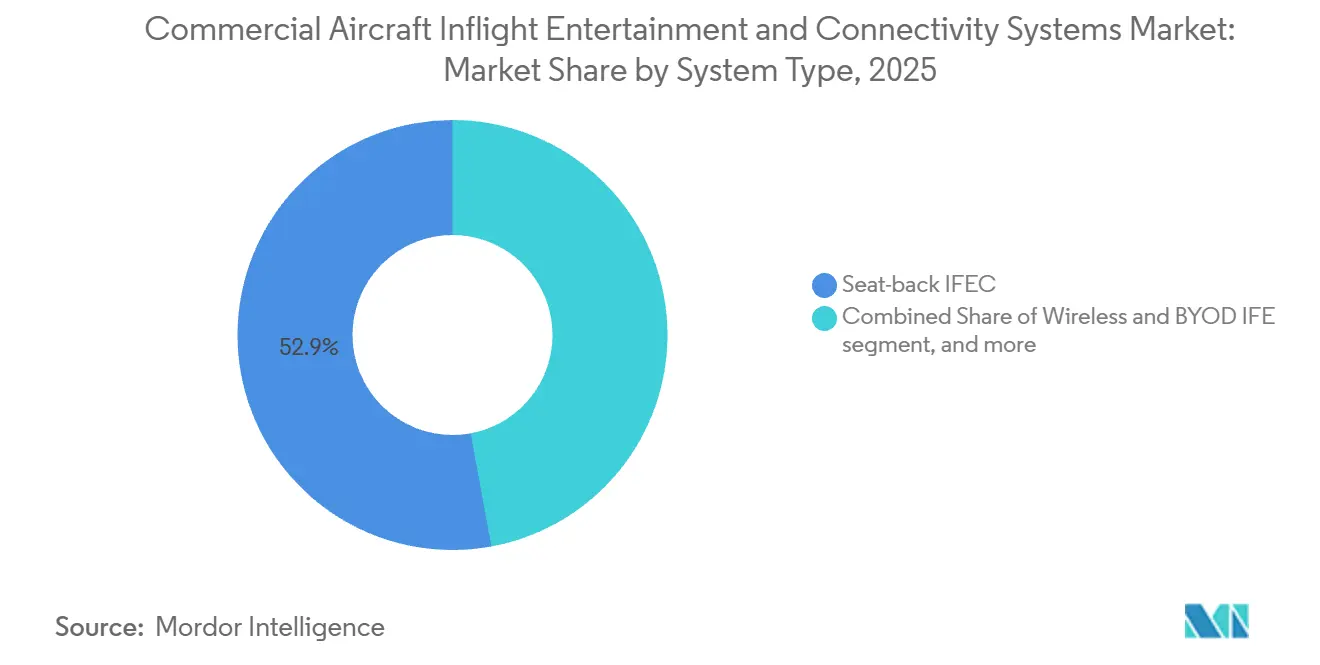
- Par type de système, le matériel à écran intégré au siège représentait 52,88 % du marché des systèmes de divertissement et de connectivité embarqués pour les aéronefs commerciaux en 2025 ; les systèmes de connectivité de cabine devraient croître à un CAGR de 7,25 % jusqu'en 2031.
- Par type d'aéronef, les installations sur les aéronefs à fuselage étroit représentaient 49,35 % de la taille du marché des systèmes de divertissement et de connectivité embarqués pour les aéronefs commerciaux en 2025, tandis que les jets régionaux devraient croître à un CAGR de 7,80 % jusqu'en 2031.
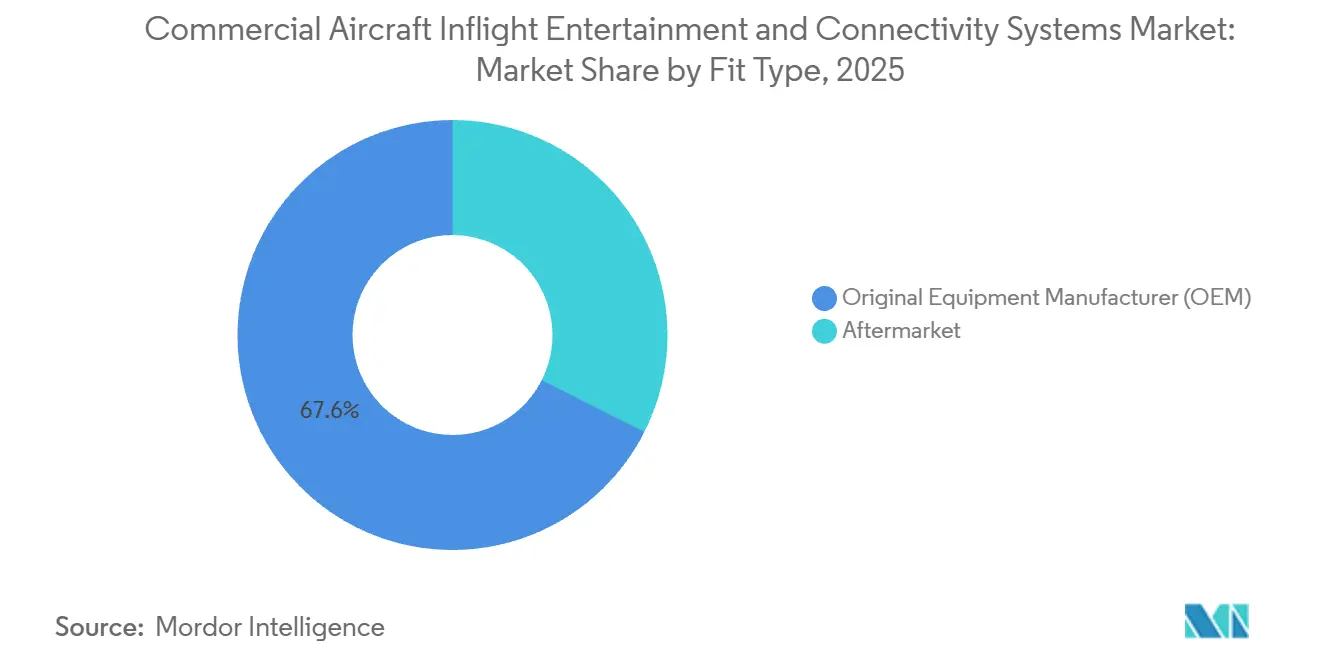
- Par type de montage, le montage en ligne représentait 67,55 % de la part de marché des systèmes de divertissement et de connectivité embarqués pour les aéronefs commerciaux en 2025. En revanche, l'activité de rétrofit devrait croître à un CAGR de 7,65 % jusqu'en 2031.
- Par classe de cabine, la classe Économique représentait 70,62 % des installations de cabine en 2025, tandis que la classe Économique Premium devrait croître à un CAGR de 8,35 % jusqu'en 2031.
- Par zone géographique, l'Amérique du Nord représentait 30,88 % du marché des systèmes de divertissement et de connectivité embarqués pour les aéronefs commerciaux en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,95 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Différenciation de la cabine axée sur l'expérience passager | +2.10% | Mondial avec un accent premium en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Essor de la flotte et des passagers en Asie-Pacifique | +1.80% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient | Long terme (≥ 4 ans) |
| Satcom haute vitesse permettant une bande passante de qualité streaming | +1.50% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2 à 4 ans) |
| Avantage de coût de rétrofit avec les appareils personnels des passagers (BYOD) | +1.20% | Mondial, concentré dans les compagnies à bas coût d'Asie-Pacifique et d'Europe | Court terme (≤ 2 ans) |
| Effondrement du coût de la bande passante des satellites en orbite basse terrestre (LEO) | +1.00% | Mondial | Long terme (≥ 4 ans) |
| Revenus du commerce électronique à bord via les systèmes IFE | +0.70% | Routes premium en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Différenciation de la cabine axée sur l'expérience passager
Les compagnies aériennes commerciales utilisent de plus en plus les systèmes de divertissement et de connectivité à bord pour différencier l'expérience passager en vol. Les transporteurs adoptent des écrans 4K, l'audio Bluetooth, l'audio spatial et la charge USB-C haute puissance sur les flottes de fuselage large et de fuselage étroit. Le système Astrova de Panasonic Avionics, déployé pour la première fois par Icelandair sur son A321LR en décembre 2024, offre des écrans OLED HDR10+ 4K, un audio spatial compatible Bluetooth et une charge USB-C de 67 W.[1] SWISS Senses combine de même des écrans de divertissement 4K, la connectivité Bluetooth, un éclairage de cabine avancé et des commandes de siège premium améliorées sur l'A350-900. Cathay Pacific a également introduit des écrans de dossier de siège 4K et l'audio Bluetooth dans ses cabines A321neo, reflétant le rôle croissant des systèmes avancés de divertissement et de connectivité à bord dans la différenciation des cabines des compagnies aériennes.[2]
Essor de la flotte et des passagers en Asie-Pacifique
La croissance du nombre de passagers et l'expansion de la flotte en Asie-Pacifique continuent de soutenir la demande en systèmes de divertissement et de connectivité à bord. La demande internationale de passagers parmi les compagnies aériennes d'Asie-Pacifique a augmenté de 5,3 % en glissement annuel au premier semestre 2026, tandis que les kilomètres-passagers payants (RPK) de juillet 2026 sont restés 1,1 % au-dessus des niveaux de juillet 2025. Airbus prévoit que l'Asie-Pacifique aura besoin de 19 560 nouveaux aéronefs de passagers d'ici 2044, représentant 46 % de la demande mondiale, tandis que les services numériques et de connectivité régionaux devraient croître de 2,9 milliards USD en 2025 à 11,2 milliards USD d'ici 2044.[3] L'adoption par les compagnies à bas coût s'étend également, Vietjet Thailand ayant sélectionné la plateforme Blueview de Bluebox Aviation pour sa flotte de 18 aéronefs Airbus à fuselage étroit, avec une expansion prévue vers les futurs aéronefs B737 MAX. Ces développements soutiennent une pénétration plus large des systèmes de divertissement et de connectivité à bord tant dans les compagnies à service complet que dans les compagnies à bas coût.
Satcom haute vitesse permettant une bande passante de qualité streaming
La connectivité satellitaire haute vitesse permet aux compagnies aériennes de proposer des divertissements en streaming et du contenu en direct pendant les vols. En juin 2026, United Airlines et DIRECTV ont activé la télévision en direct, incluant le sport et les informations, sur les écrans de dossier de siège de jusqu'à 150 aéronefs équipés de Starlink. Starlink était déjà actif sur plus de 400 aéronefs United, avec une installation sur l'ensemble de la flotte prévue avant la fin 2027. Une connectivité à plus grande capacité soutient également des applications numériques plus larges pour les compagnies aériennes, tandis que les plateformes natives du cloud permettent aux transporteurs d'ajuster les forfaits Wi-Fi, les tarifs, le contenu et les droits basés sur la fidélité de manière plus dynamique. Ces développements renforcent l'argumentaire commercial en faveur de systèmes de connectivité évolutifs qui soutiennent à la fois le divertissement des passagers et les services numériques des compagnies aériennes.
Avantage de coût de rétrofit avec les appareils personnels des passagers (BYOD)
Le divertissement sans fil basé sur le BYOD offre aux compagnies aériennes une voie moins complexe pour moderniser les cabines existantes sans installer d'écrans de dossier de siège sur chaque siège. En avril 2025, TUI Airlines a sélectionné la plateforme numérique d'Immfly pour sa flotte de B737-800 et B737-8, avec jusqu'à 60 aéronefs prévus d'être opérationnels à l'été 2025. La plateforme fournit des services de divertissement, de messagerie et de destination directement sur les appareils personnels des passagers et est conçue pour un déploiement sans modifications structurelles importantes. L'architecture agnostique en matière d'antenne d'Immfly peut également s'intégrer aux réseaux de connectivité existants et futurs, permettant aux compagnies aériennes de mettre à niveau la connectivité tout en conservant la même plateforme numérique à bord. Cela réduit la complexité du rétrofit tout en maintenant les opportunités de commerce numérique et de revenus annexes.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses d'investissement et pénalité de poids des systèmes intégrés au dossier de siège | -1.50% | Mondial, particulièrement aigu pour les compagnies à bas coût et les opérateurs régionaux | Moyen terme (2 à 4 ans) |
| Obstacles à la certification pour la compatibilité électromagnétique (EMI/EMC) | -0.80% | Mondial, avec des règles plus strictes dans l'Union européenne et aux États-Unis | Long terme (≥ 4 ans) |
| Complexité des licences de contenu transfrontalières | -0.60% | Mondial, principalement sur les routes internationales | Court terme (≤ 2 ans) |
| Risques de cybersécurité dans les architectures Wi-Fi ouvertes | -0.40% | Mondial, accru dans les régions sensibles à la sécurité | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement et pénalité de poids des systèmes intégrés au dossier de siège
Les systèmes IFE traditionnels intégrés au dossier de siège nécessitent des écrans, une alimentation électrique, un câblage, une intégration au siège et du matériel de support, ce qui augmente les coûts de modification de l'aéronef et le poids installé par rapport aux alternatives de divertissement sans fil. Le poids reste une considération de conception importante : les écrans Optiq 4K de Thales sont environ 30 % plus légers que la génération précédente tout en réduisant également le coût total de possession. La pression sur les coûts stimule également les solutions axées sur le rétrofit. En avril 2026, Panasonic Avionics a introduit eXNeo comme remplacement économique des moniteurs X Series hérités, permettant aux compagnies aériennes de mettre à niveau les systèmes IFE existants sans remplacer les sièges ni effectuer une rénovation complète de la cabine. Ces développements mettent en évidence le compromis permanent entre les expériences premium de dossier de siège et le coût, le poids et la complexité des systèmes installés.
Obstacles à la certification pour la compatibilité électromagnétique (EMI/EMC)
Les nouvelles antennes, équipements sans fil, serveurs et écrans de divertissement et de connectivité à bord doivent satisfaire aux exigences de sécurité des aéronefs et de compatibilité électromagnétique avant leur installation. Les directives de la FAA reconnaissent la qualification environnementale RTCA DO-160 et une évaluation dédiée de la compatibilité électromagnétique au niveau de l'aéronef, tandis que les directives de l'EASA exigent de même une évaluation des émissions radiofréquences et des interférences avec les systèmes de l'aéronef. La certification peut également être spécifique au type d'aéronef et peut nécessiter un certificat de type supplémentaire (STC), ajoutant des travaux d'ingénierie, de test et d'approbation aux programmes de rétrofit. Cette tendance s'est poursuivie en 2026, la FAA ayant délivré un STC en mars 2026 couvrant l'installation du terminal Starlink Aero sur plusieurs variantes d'A320neo et d'A321neo. Ces exigences peuvent prolonger les calendriers de déploiement des systèmes de divertissement et de connectivité à bord et augmenter les coûts d'intégration.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de système :
les dispositifs intégrés au dossier de siège en tête ; les serveurs de connectivité de cabine connaissent la croissance la plus rapideLes dispositifs à écran intégré au siège représentaient 52,88 % du marché en 2025, soutenus par leur utilisation continue dans les cabines premium et long-courriers et leur adoption croissante sur les aéronefs à fuselage étroit. L'Astrova de Panasonic Avionics avait été sélectionné par plus de 30 compagnies aériennes dans le cadre de 100 programmes de compagnies aériennes en décembre 2025, tandis qu'Air Canada a commencé à exploiter le système sur son A321 en avril 2026 dans le cadre d'un déploiement sur 86 aéronefs. Les conceptions modulaires réduisent également la complexité des mises à niveau. L'eXNeo de Panasonic, introduit en avril 2026, utilise les faisceaux de câbles et les interfaces mécaniques existants et est conçu pour minimiser les efforts de certification et les temps d'immobilisation des aéronefs lors des mises à niveau des systèmes à écran intégré au siège existants.
Les serveurs de connectivité de cabine devraient croître à un CAGR de 7,25 % jusqu'en 2031, à mesure que les compagnies aériennes développent le divertissement sans fil, la gestion de contenu basée sur le cloud et les applications connectées à bord. La plateforme Converix de Panasonic combine l'intégration des systèmes de divertissement et de connectivité embarqués, l'informatique à bord, le stockage évolutif, le streaming OTT et la mise en cache dynamique de contenu au sein d'une architecture de serveur modulaire. La connectivité basée sur serveur s'étend également aux cabines sans fil ; les dossiers de certification 2026 de Viasat comprennent son serveur d'applications mobiles de nouvelle génération et ses points d'accès sans fil de cabine, tandis que l'eXW IFE sans fil de Panasonic a été sélectionné pour 172 aéronefs d'Air Arabia. Ces développements soutiennent la demande croissante de serveurs embarqués flexibles capables de prendre en charge à la fois les services à écran intégré au siège et les services sur appareils personnels des passagers.

Par type d'aéronef :
leadership du fuselage étroit ; les jets régionaux connaissent la croissance la plus rapideLes aéronefs à fuselage étroit représentaient 49,35 % du marché des systèmes de divertissement et de connectivité embarqués pour les aéronefs commerciaux en 2025, soutenus par leur large base installée et l'expansion continue de la flotte. Les perspectives 2026 d'Airbus prévoient que les aéronefs à couloir unique représenteront 81 % des 42 060 nouveaux aéronefs nécessaires d'ici 2045, renforçant l'opportunité à long terme d'installation de systèmes de divertissement et de connectivité embarqués. Les systèmes avancés pénètrent également plus profondément dans les flottes à fuselage étroit. Air Canada monte en ligne l'Astrova de Panasonic sur 23 nouveaux A220-300 et 30 A321XLR, tout en procédant au rétrofit de 19 autres aéronefs A321 avec des écrans OLED 4K, une connectivité Bluetooth et des interfaces passagers améliorées. Cela réduit l'écart technologique entre les aéronefs à couloir unique et les cabines long-courriers traditionnelles.
Les jets régionaux devraient croître à un CAGR de 7,80 % jusqu'en 2031, soutenus par le renouvellement de la flotte, la connectivité des villes secondaires et la disponibilité croissante de systèmes de divertissement et de connectivité embarqués sans fil légers. Les perspectives 2026 d'Embraer prévoient une demande de 8 500 jets de moins de 150 sièges d'ici 2045, d'une valeur de 650 milliards USD. La capacité de connectivité s'améliore également, Embraer proposant le système de connectivité haute vitesse multi-orbite d'Intelsat comme option installée en usine sur les E-Jets E2, supportant des vitesses allant jusqu'à 275 Mbps. Les E190-E2 de Virgin Australia Regional Airlines disposent également d'un Wi-Fi à large bande et d'un divertissement diffusé directement sur les appareils personnels des passagers, démontrant l'adoption croissante des systèmes de divertissement et de connectivité embarqués sur les aéronefs de plus petite taille.
Par type de montage :
le montage en ligne par le fabricant d'équipement d'origine en tête ; le rétrofit après-vente connaît la croissance la plus rapideLe montage en ligne par les équipementiers représentait 67,55 % du marché des systèmes de divertissement et de connectivité embarqués pour les aéronefs commerciaux en 2025, soutenu par l'intégration de la connectivité, du câblage, des antennes et du matériel de divertissement lors de la production des aéronefs. Air Canada monte en ligne l'Astrova sur 67 nouveaux aéronefs, dont 23 A220-300, 30 A321XLR et 14 B787-10. L'intégration en usine s'étend également aux aéronefs de plus petite taille, Embraer proposant le système de connectivité multi-orbite d'Intelsat comme option de montage en ligne sur les E-Jets E2. La demande soutenue de nouveaux aéronefs soutient ce segment, Airbus prévoyant 42 060 livraisons d'aéronefs d'ici 2045, dont 33 920 aéronefs à couloir unique.
Le rétrofit sur le marché secondaire devrait croître à un CAGR de 7,65 % jusqu'en 2031, à mesure que les compagnies aériennes modernisent les systèmes de connectivité et de divertissement de leurs flottes existantes. Panasonic a introduit l'eXNeo en avril 2026 comme remplacement direct des moniteurs de siège de la série X existants, permettant des mises à niveau sans nouveaux sièges ni rénovation complète de la cabine. Les rétrofits de connectivité à grande échelle s'accélèrent également : United a signalé l'installation de Starlink sur 450 aéronefs de ligne principale et United Express au deuxième trimestre 2026, avec près de 1 000 aéronefs attendus d'ici la fin de l'année. Ces programmes reflètent la demande croissante de solutions de rétrofit qui modernisent les aéronefs existants tout en réduisant la complexité et les temps d'immobilisation associés aux modifications de cabine.
Par classe de cabine :
la classe économique en tête ; la classe économique premium connaît la croissance la plus rapideLa classe Économique représentait 70,62 % du marché des systèmes de divertissement et de connectivité embarqués pour les aéronefs commerciaux en 2025, portée par sa plus grande base de sièges dans les aéronefs commerciaux et les investissements continus des compagnies aériennes dans l'expérience numérique en classe économique. Cathay Pacific a atteint une disponibilité de 100 % des systèmes IFE à écran intégré au siège et du Wi-Fi sur l'ensemble de sa flotte à partir d'août 2025, tandis que la cabine Économique A350 de SWISS offre des écrans HD de 13,3 pouces, une connectivité Bluetooth et des ports USB-A/USB-C à chaque siège. Emirates introduit également des prises de charge au siège améliorées et de nouveaux sièges Économique légers dans le cadre de son programme de rétrofit de flotte 2026. Ces investissements soutiennent la demande de matériel de divertissement et de connectivité embarqués dans le plus grand segment de cabine passagers.
La classe Économique Premium devrait croître à un CAGR de 8,35 % jusqu'en 2031, à mesure que les compagnies aériennes développent la cabine et introduisent des technologies approchant les standards de la classe premium. En septembre 2026, Emirates proposait la classe Économique Premium sur 137 aéronefs, tandis que son dernier produit A350 dispose d'une recharge sans fil, d'une alimentation USB-C et d'un écran 4K HDR de 13,3 pouces. La classe Économique Premium repensée de Cathay Pacific comprend également un écran 4K de 15,6 pouces, du contenu à la demande en 4K et une connectivité Bluetooth audio. La capacité croissante de la classe Économique Premium et les fonctionnalités IFE améliorées augmentent les dépenses en systèmes de divertissement et de connectivité embarqués par siège, à mesure que les compagnies aériennes cherchent à se différencier entre la classe Économique et la classe Affaires.
Analyse géographique
Marché des systèmes de divertissement et de connectivité embarqués pour les aéronefs commerciaux en Amérique du Nord
L'Amérique du Nord représentait 30,88 % du marché des systèmes de divertissement et de connectivité embarqués pour les aéronefs commerciaux en 2025, soutenue par de grandes flottes connectées et des investissements continus dans la connectivité à haut débit à bord. Au deuxième trimestre 2026, United Airlines avait installé Starlink sur 450 appareils, avec près de 1 000 installations attendues d'ici la fin de l'année et une couverture de l'ensemble de la flotte visée d'ici 2027. Le Wi-Fi gratuit Delta Sync de Delta couvrait plus de 1 200 appareils en mai 2026 et avait enregistré plus de 160 millions de sessions clients depuis son lancement. Hawaiian Airlines propose également Starlink gratuit sur l'ensemble de sa flotte A330 et A321neo. La connectivité étant déjà largement répandue, la demande régionale se tourne de plus en plus vers les mises à niveau de flotte, les systèmes satellitaires plus rapides et les services numériques intégrés aux passagers.
Marché des systèmes de divertissement et de connectivité embarqués pour les aéronefs commerciaux en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer la croissance la plus rapide avec un CAGR de 7,95 %, soutenue par une expansion rapide des flottes et une croissance du trafic passagers. Airbus prévoit que la région aura besoin de 19 560 nouveaux appareils passagers d'ici 2044, représentant 46 % de la demande mondiale, avec un trafic passagers croissant à un rythme annuel de 4,4 %. Cathay Pacific a atteint une disponibilité du système de divertissement embarqué sur dossier de siège et du Wi-Fi à haut débit sur l'ensemble de sa flotte à partir d'août 2025, tandis que Vietjet Thailand a sélectionné la plateforme de divertissement embarqué sans fil Blueview de Bluebox pour 18 appareils Airbus, avec une extension prévue pour inclure les appareils B737 MAX à venir. Ces investissements élargissent l'adoption des systèmes de divertissement et de connectivité embarqués tant dans les compagnies aériennes haut de gamme que dans les compagnies à bas coûts.
Marché des systèmes de divertissement et de connectivité embarqués pour les aéronefs commerciaux en EMEA
L'Europe, le Moyen-Orient et l'Afrique continuent de présenter un mix d'adoption de systèmes de divertissement et de connectivité embarqués haut de gamme sur dossier de siège et sans fil. SWISS a introduit sa cabine A350 SWISS Senses en 2025, tandis que TUI a déployé la plateforme numérique d'Immfly sur 59 appareils B737 pour prendre en charge le divertissement, la messagerie et les réservations de destinations. Au Moyen-Orient, Saudia a introduit Panasonic Astrova sur son A321XLR en juin 2026 et s'est engagée à rétrofiter la plateforme sur 46 autres appareils A321, A330 et B777, soutenant ainsi la modernisation des systèmes de divertissement et de connectivité embarqués sur les flottes à fuselage étroit et à fuselage large.
Paysage concurrentiel
Le marché reste relativement consolidé, les fournisseurs établis bénéficiant de grandes flottes installées, d'une expertise en certification, de relations avec les fabricants d'équipement d'origine et de réseaux de support mondiaux. Les principaux acteurs comprennent Panasonic Avionics, Thales, Burrana, Collins Aerospace/RTX et RAVE Aerospace, ainsi que des entreprises axées sur la connectivité telles que Viasat. Burrana continue d'étendre sa plateforme RISE aux applications de dossier de siège, sans fil, de plafond et d'alimentation en siège. Le paysage concurrentiel a également évolué en 2026, lorsque Safran a finalisé la vente de Safran Passenger Innovations en janvier 2026 ; l'entreprise a ensuite été renommée RAVE Aerospace et appartient désormais à Kingswood Capital Management.
La concurrence sur le marché des systèmes de divertissement et de connectivité à bord des aéronefs commerciaux se concentre de plus en plus sur le matériel léger, l'architecture modulaire, les performances de connectivité et les plateformes numériques intégrées. Les écrans AVANT Up Optiq de Thales sont environ 30 % plus légers et 50 % plus fiables que la génération précédente, tandis que Panasonic Avionics continue de faire évoluer sa plateforme modulaire Astrova. En décembre 2025, Astrova avait été sélectionné par plus de 30 compagnies aériennes dans le cadre de 100 programmes de compagnies aériennes, soulignant l'importance des portefeuilles de produits évolutifs, des solides relations avec les fabricants d'équipement d'origine et des partenariats à long terme avec les compagnies aériennes.
Les capacités logicielles et la personnalisation deviennent des différenciateurs concurrentiels tout aussi importants. La plateforme Modular Interactive de Panasonic permet aux compagnies aériennes d'adapter le contenu, les promotions, les expériences de fidélité et les interfaces par route, classe de cabine et profil de passager. La plateforme Connected Partner de Viasat prend de même en charge le commerce de détail, les services de destination, les cartes, les jeux et d'autres applications à bord. Ces développements déplacent la concurrence au-delà du matériel IFE autonome vers des écosystèmes numériques intégrés combinant connectivité, divertissement, personnalisation et opportunités de revenus annexes.
Leaders du secteur des systèmes de divertissement et de connectivité à bord des aéronefs commerciaux
-
Panasonic Holdings Corporation
-
Thales Group
-
RAVE Aerospace, LLC
-
Astronics Corporation
-
Burrana Pty Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de divertissement et de connectivité embarqués pour les aéronefs commerciaux Entreprises couvertes dans ce rapport
- Panasonic Holdings Corporation
- Thales Group
- RAVE Aerospace, LLC
- RTX Corporation
- Burrana Pty Ltd.
- Astronics Corporation
- Viasat Inc.
- SES S.A. (Intelsat)
- Lufthansa Systems GmbH & Co. KG (DEUTSCHE LUFTHANSA AG)
- Shenzhen Donica Avionics Co., Ltd.
- Imagik Corp.
- LATECOERE S.A.
- Anuvu Operations LLC
- FTS Systems LLC
Développements industriels récents dans Marché des systèmes de divertissement et de connectivité embarqués pour les aéronefs commerciaux
- Mai 2026 : Eutelsat et Anuvu ont signé un accord de capacité pluriannuel pour le satellite EUTELSAT 10B. Dans le cadre de cet accord, Anuvu utilisera la capacité en bande Ku à haut débit pour renforcer ses services de connectivité en vol, notamment le soutien à une grande compagnie aérienne mondiale. L'accord élargit les capacités de bande passante d'Anuvu tout en soutenant la stratégie de connectivité aéronautique multi-orbite d'Eutelsat.
- Avril 2026 : Air India a sélectionné le forfait Total Care Package des services techniques Panasonic (PTS) de Panasonic Avionics pour assurer le support de maintenance des systèmes IFE sur 74 aéronefs. L'accord couvre plusieurs types d'aéronefs, dont le B787-9, l'A350-1000, l'A350-900 et l'A321neo, renforçant le rôle de Panasonic Avionics dans le soutien à la flotte en expansion d'Air India équipée de systèmes IFE.
Périmètre du rapport mondial sur le marché des systèmes de divertissement et de connectivité à bord des aéronefs commerciaux
Les systèmes de divertissement et de connectivité à bord des aéronefs commerciaux comprennent des solutions embarquées orientées passagers qui fournissent du divertissement, un accès au contenu sans fil, la connectivité des appareils et une alimentation électrique pendant les vols. Ces systèmes comprennent les écrans de divertissement intégrés au dossier de siège et le matériel associé, les plateformes de divertissement sans fil et BYOD, ainsi que les systèmes d'alimentation en siège et les périphériques installés sur les aéronefs commerciaux. Le marché couvre les systèmes fournis pour les nouvelles installations sur aéronefs ainsi que les mises à niveau et remplacements pour les aéronefs déjà en service.
Le marché des systèmes de divertissement et de connectivité à bord des aéronefs commerciaux est segmenté par type de système, type d'aéronef, type de montage, classe de cabine et géographie. Par type de système, le marché est segmenté en IFEC intégré au dossier de siège, IFE sans fil et BYOD, et alimentation en siège et périphériques. Par type d'aéronef, le marché est segmenté en aéronefs à fuselage étroit, aéronefs à fuselage large et jets régionaux. Par type de montage, le marché est segmenté en fabricant d'équipement d'origine (OEM) et après-vente. Par classe de cabine, le marché est segmenté en première classe, classe affaires, classe économique premium et classe économique. Le rapport couvre également les tailles de marché et les prévisions pour le marché des systèmes de divertissement et de connectivité à bord des aéronefs commerciaux dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| IFEC intégré au dossier de siège |
| IFE sans fil et BYOD |
| Alimentation en siège et périphériques |
| Aéronefs à fuselage étroit |
| Aéronefs à fuselage large |
| Jets régionaux |
| Fabricant d'équipement d'origine (OEM) |
| Après-vente |
| Première classe |
| Classe affaires |
| Classe économique premium |
| Classe économique |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Espagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par type de système | IFEC intégré au dossier de siège | ||
| IFE sans fil et BYOD | |||
| Alimentation en siège et périphériques | |||
| Par type d'aéronef | Aéronefs à fuselage étroit | ||
| Aéronefs à fuselage large | |||
| Jets régionaux | |||
| Par type de montage | Fabricant d'équipement d'origine (OEM) | ||
| Après-vente | |||
| Par classe de cabine | Première classe | ||
| Classe affaires | |||
| Classe économique premium | |||
| Classe économique | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Espagne | |||
| Italie | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché mondial des systèmes de divertissement et de connectivité à bord des aéronefs commerciaux et quelle est sa croissance attendue ?
Le marché des systèmes de divertissement et de connectivité à bord des aéronefs commerciaux était évalué à 2,68 milliards USD en 2025 et devrait atteindre 3,96 milliards USD d'ici 2031. La modernisation des flottes, les programmes de rétrofit de cabine, les attentes croissantes des passagers en matière de services numériques et l'adoption croissante des solutions de divertissement sans fil et d'alimentation en siège soutiennent cette croissance.
À quelle vitesse la demande mondiale de passagers stimule-t-elle les nouvelles installations de systèmes de divertissement et de connectivité à bord ?
Une croissance annuelle de 6,87 % jusqu'en 2031 est prévue, à mesure que les compagnies aériennes alignent les mises à niveau de cabine sur les attentes numériques croissantes et les renouvellements de flotte long-courrier.
Quelle classe d'aéronefs commerciaux intègre le plus rapidement le matériel de systèmes de divertissement et de connectivité à bord ?
Les jets régionaux affichent le CAGR projeté le plus élevé à 7,80 %, à mesure que les compagnies à bas coût étendent leurs routes vers les marchés secondaires.
Les compagnies aériennes abandonnent-elles les écrans de dossier de siège traditionnels ?
Pas entièrement. Les systèmes de dossier de siège représentent encore une part de 52,88 % ; cependant, les serveurs de streaming sans fil gagnent du terrain car ils prennent en charge les modèles BYOD et de commerce électronique tout en réduisant le poids de l'aéronef.
Quel rôle joue la technologie satellitaire dans les stratégies à venir en matière de systèmes de divertissement et de connectivité à bord ?
Les réseaux Ka-band à haut débit et les réseaux LEO Starlink émergents fournissent la bande passante nécessaire pour la télévision en direct, les mises à jour de contenu basées sur le cloud et les portails de commerce de détail en temps réel.
Comment les compagnies aériennes utilisent-elles les systèmes de divertissement et de connectivité à bord pour créer des opportunités de revenus supplémentaires ?
Les compagnies aériennes utilisent de plus en plus les plateformes de systèmes de divertissement et de connectivité à bord pour soutenir la publicité, les forfaits Wi-Fi premium, le commerce de détail numérique à bord, les services de destination et les offres personnalisées. Ces plateformes transforment la cabine connectée en un canal commercial supplémentaire au-delà de la vente de billets.