
民間航空機機内エンターテインメント・コネクティビティシステム市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
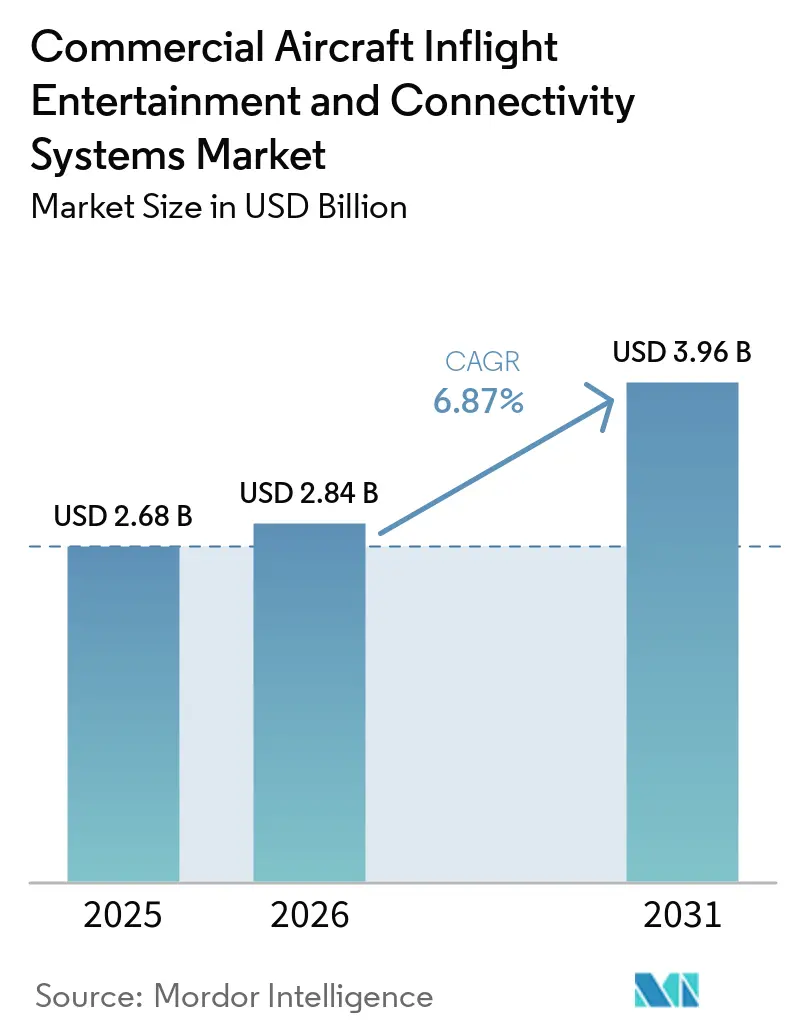
| 市場規模 (2026) | 2.84 十億米ドル |
| 市場規模 (2031) | 3.96 十億米ドル |
| 成長率 (2026 - 2031) | 6.87 % |
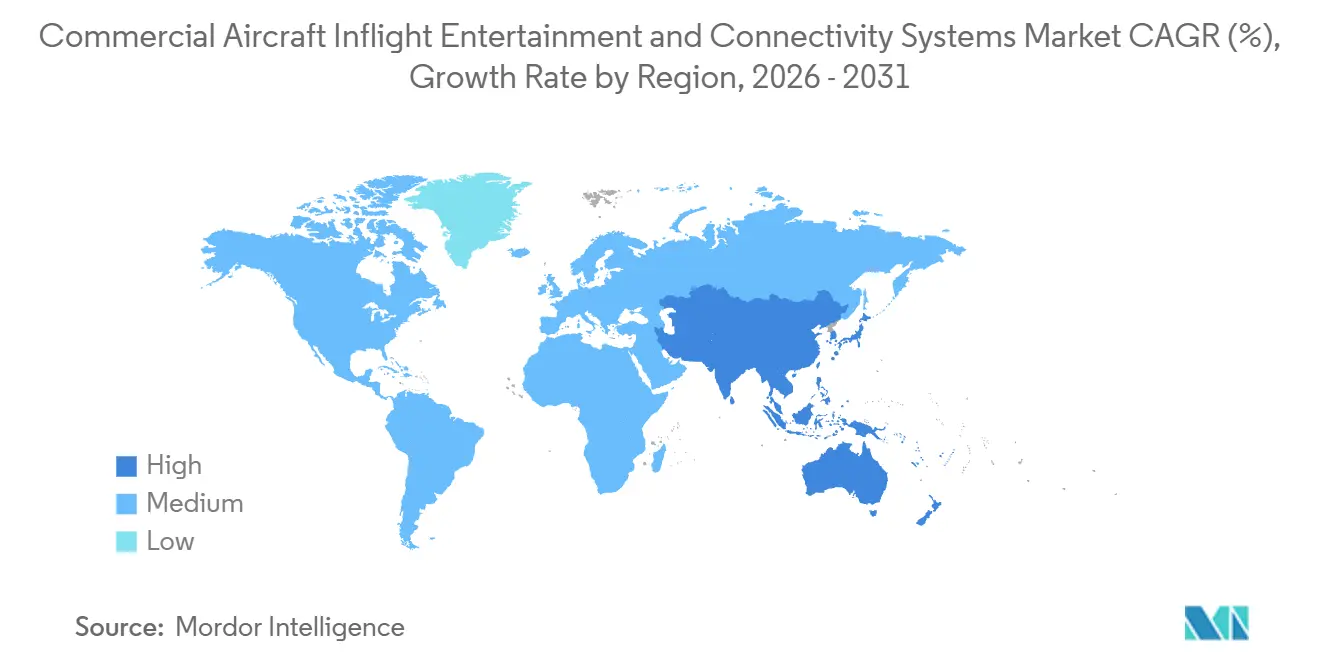
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
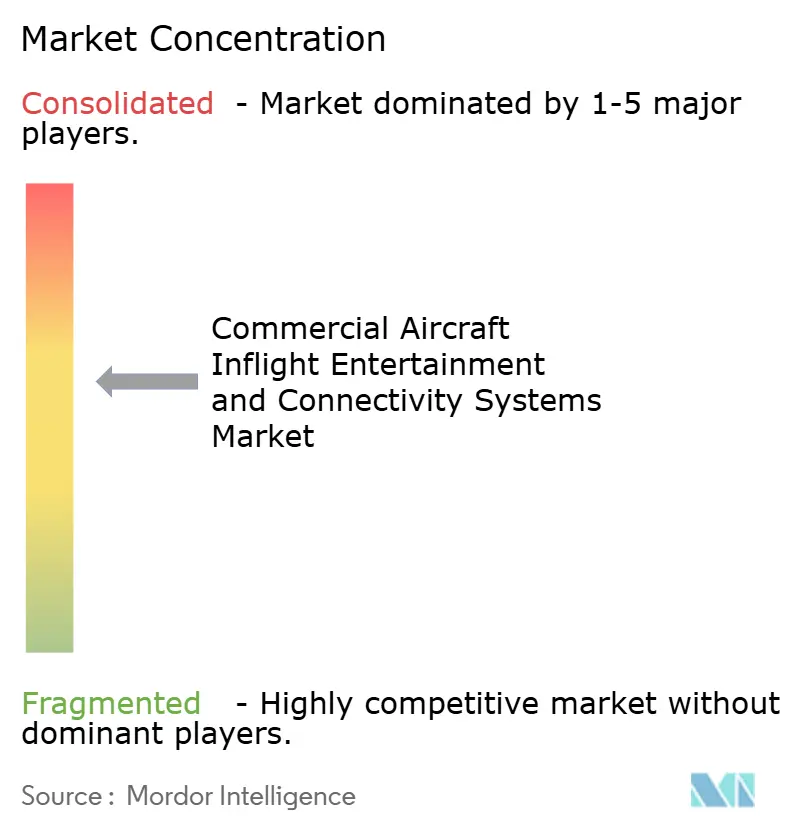
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる民間航空機機内エンターテインメント・コネクティビティシステム市場分析
商業用航空機機内エンターテインメント・コネクティビティシステム市場は2025年に26.8億米ドルと評価され、2026年の28.4億米ドルから2031年には39.6億米ドルに達すると予測されており、予測期間(2026〜2031年)のCAGRは6.87%となっている。航空会社が競争の焦点を運賃から、ネット・プロモーター・スコアおよびリピート予約率を向上させる差別化された機内体験へとシフトするにつれ、需要は増加している。LEOコンステレーションによる接続コストの低下、アジア太平洋地域における大規模な機材更新プログラム、およびIFEが生み出す付帯収益への認識の高まりが、この成長の主要な推進要因となっている。シートバックシステムはほとんどのワイドボディキャビンで標準仕様となっている一方、帯域幅の豊富なWi-Fiおよびストリーミングサーバーは、オペレーターが乗客のテクノロジーへの期待に対する総所有コストを評価するにつれ、ラインフィット受注を着実に増やしている。クラウドネイティブソフトウェアと組み合わせたモジュラーハードウェアを提供するベンダーは、航空会社が地上のeコマースプラットフォームに匹敵する迅速なアップグレードサイクルとデータ収益化機能をますます求めるようになっているため、有利な立場にある。
レポートの主要ポイント
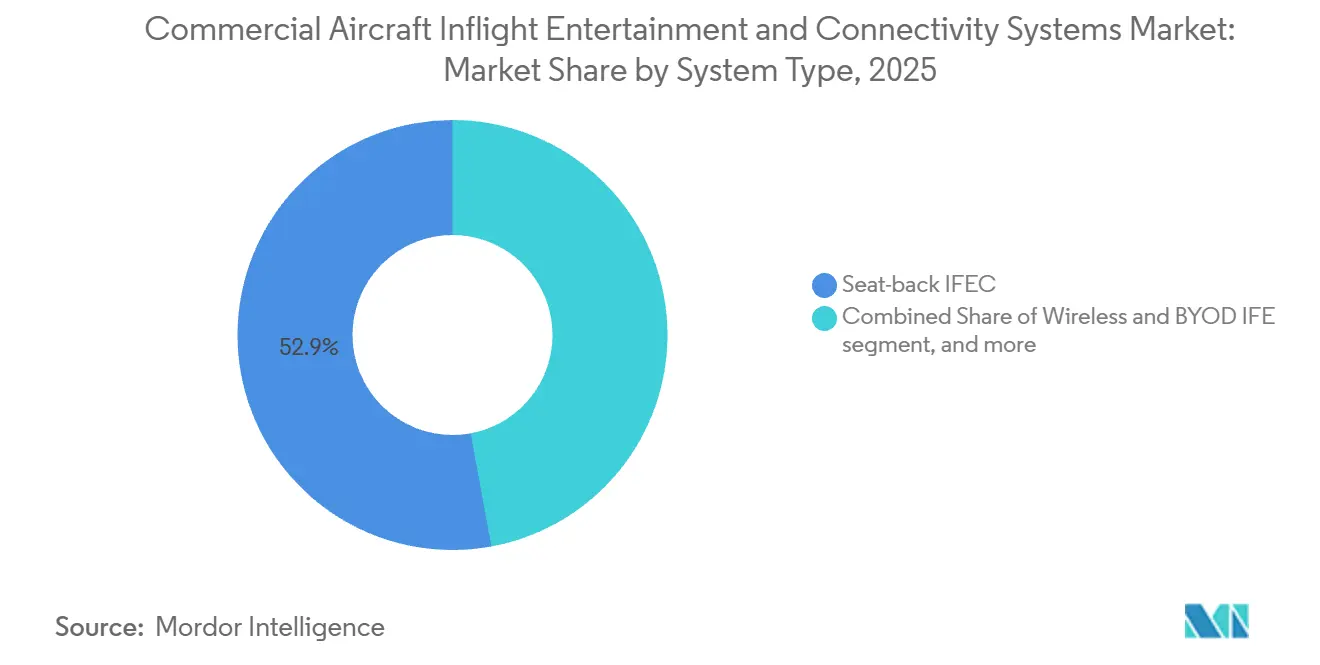
- システムタイプ別では、シートバックハードウェアが2025年の商業用航空機機内エンターテインメント・コネクティビティシステム市場の52.88%を占め、キャビンコネクティビティシステムは2031年にかけてCAGR 7.25%で成長すると予測されている。
- 航空機タイプ別では、ナローボディへの搭載が2025年の商業用航空機機内エンターテインメント・コネクティビティシステム市場規模の49.35%を占め、リージョナルジェットは2031年にかけてCAGR 7.80%で成長すると予測されている。
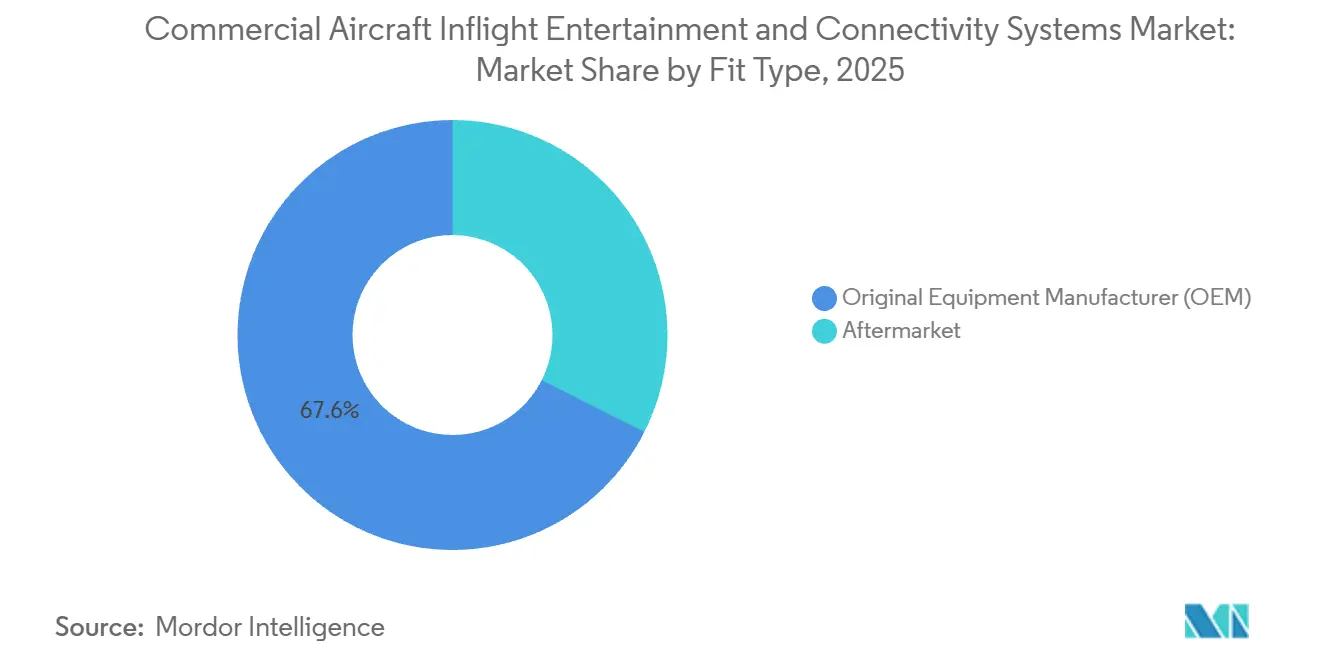
- フィットタイプ別では、ラインフィットが2025年の商業用航空機機内エンターテインメント・コネクティビティシステム市場シェアの67.55%を維持した。一方、レトロフィット活動は2031年にかけてCAGR 7.65%で成長すると予測されている。
- キャビンクラス別では、エコノミークラスが2025年のキャビン搭載の70.62%を占め、プレミアムエコノミークラスは2031年にかけてCAGR 8.35%で成長すると予測されている。
- 地域別では、北米が2025年の商業用航空機機内エンターテインメント・コネクティビティシステム市場の30.88%を占め、アジア太平洋地域は2031年にかけてCAGR 7.95%で成長すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の民間航空機機内エンターテインメント・コネクティビティシステム市場のトレンドインサイト
推進要因の影響分析*
| 推進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 乗客体験主導の客室差別化 | +2.10% | 北米と欧州のプレミアムに重点を置いたグローバル | 中期(2~4年) |
| アジア太平洋地域の機材・旅客ブーム | +1.80% | アジア太平洋地域が中心、中東への波及効果あり | 長期(4年以上) |
| ストリーミング品質の帯域幅を実現する高速衛星通信 | +1.50% | 北米と欧州が主導するグローバル | 中期(2~4年) |
| 自己端末持ち込み(BYOD)レトロフィットのコスト優位性 | +1.20% | グローバル、アジア太平洋地域と欧州のLCCに集中 | 短期(2年以内) |
| 低軌道(LEO)衛星の帯域幅コストの急落 | +1.00% | グローバル | 長期(4年以上) |
| IFEが実現する機内eコマース収益 | +0.70% | 北米と欧州のプレミアム路線 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
乗客体験主導の客室差別化
民間航空会社は、機内エンターテインメント・コネクティビティシステムを活用して機内の乗客体験を差別化することをますます重視しています。航空会社は、ワイドボディおよびナローボディ機材の両方にわたって、4Kディスプレイ、Bluetoothオーディオ、空間オーディオ、および高出力USB-C充電を採用しています。Panasonic Avionicsのアストロバシステムは、2024年12月にアイスランド航空のA321LRに初めて導入され、4K OLED HDR10+ディスプレイ、Bluetooth対応空間オーディオ、および67W USB-C充電を提供しています。[1] スイス インターナショナル エアラインズのSWISS Sensesも同様に、A350-900において4Kエンターテインメントディスプレイ、Bluetooth接続、高度な客室照明、および強化されたプレミアムシートコントロールを組み合わせています。キャセイパシフィック航空もA321neo客室全体に4Kシートバックディスプレイとオーディオを導入しており、先進的な機内エンターテインメント・コネクティビティシステムが航空会社の客室差別化において果たす役割の拡大を反映しています。[2]
アジア太平洋地域の機材・旅客ブーム
アジア太平洋地域の旅客成長と機材拡大は、機内エンターテインメント・コネクティビティへの需要を引き続き支えています。アジア太平洋地域の航空会社の国際旅客需要は2026年上半期に前年比5.3%増加し、2026年7月の有償旅客キロ(RPK)は2025年7月比で1.1%上回る水準を維持しました。エアバスは、アジア太平洋地域が2044年までに19,560機の新型旅客機を必要とすると予測しており、これは世界需要の46%に相当します。また、地域のデジタルおよびコネクティビティサービスは2025年の2.9 ビリオン 米ドルから2044年には11.2 ビリオン 米ドルに成長すると予測されています。[3] LCCの採用も拡大しており、ベトジェット・タイランドはBluebox Aviationのブルービュープラットフォームを18機のエアバスナローボディ機材に採用し、導入予定のB737 MAX機材への拡大も計画しています。これらの動向は、FSCとLCCの両方にわたる機内エンターテインメント・コネクティビティシステムの普及拡大を支えています。
ストリーミング品質の帯域幅を実現する高速衛星通信
高速衛星接続により、航空会社はフライト中にストリーミング品質のエンターテインメントとライブコンテンツを提供できるようになっています。2026年6月、ユナイテッド航空とDIRECTVは、スターリンクを搭載した最大150機の航空機のシートバックスクリーンで、スポーツやニュースを含むライブテレビを視聴可能にしました。スターリンクはすでに400機以上のユナイテッド航空機で稼働しており、2027年末までに全機材への搭載が目標とされています。より高容量の接続はより広範なデジタル航空会社アプリケーションも支援し、クラウドネイティブプラットフォームにより航空会社はWi-Fiパッケージ、価格設定、コンテンツ、およびロイヤルティベースの利用権をより動的に調整できます。これらの動向は、旅客エンターテインメントと航空会社のデジタルサービスの両方を支援するスケーラブルなコネクティビティシステムのビジネスケースを強化しています。
自己端末持ち込み(BYOD)レトロフィットのコスト優位性
BYODベースのワイヤレスエンターテインメントは、すべての座席にシートバックディスプレイを設置することなく、既存の客室を近代化するための複雑さの低いルートを航空会社に提供します。2025年4月、TUIエアラインズはB737-800およびB737-8機材にImmflyのデジタルプラットフォームを採用し、2025年夏までに最大60機が運用される予定です。このプラットフォームは、エンターテインメント、メッセージング、および目的地サービスを乗客の個人端末に直接提供し、大規模な構造改修なしに展開できるよう設計されています。Immflyのアンテナ非依存型アーキテクチャは、既存および将来のコネクティビティネットワークとも統合でき、航空会社が同じ機内デジタルプラットフォームを維持しながら接続性をアップグレードすることを可能にします。これにより、デジタル小売および付帯収益の機会を維持しながらレトロフィットの複雑さを軽減します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| シートバックシステムの設備投資コストと重量ペナルティ | -1.50% | グローバル、LCCおよびリージョナル運航会社に深刻 | 中期(2~4年) |
| EMI/EMCの認証ハードル | -0.80% | グローバル、EUおよび米国のより厳格な規制 | 長期(4年以上) |
| 国境を越えたコンテンツライセンスの複雑さ | -0.60% | グローバル、主に国際路線 | 短期(2年以内) |
| オープンWi-Fiアーキテクチャにおけるサイバーセキュリティリスク | -0.40% | グローバル、セキュリティ上重要な地域で高まる | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
シートバックシステムの設備投資コストと重量ペナルティ
従来のシートバックIFEシステムは、ディスプレイ、電源、配線、シート統合、および支援ハードウェアを必要とし、ワイヤレスエンターテインメントの代替手段と比較して航空機の改修コスト搭載重量が増加します。重量は依然として重要な設計上の考慮事項です。Thalesのオプティク4Kディスプレイは、前世代比で約30%軽量化されており、総所有コストも削減されています。コスト圧力もレトロフィット重視のソリューションを推進しています。2026年4月、Panasonic Avionicsはレガシーのエックスシリーズモニターのコスト効率の高いドロップイン代替品としてeXNeoを導入し、座席の交換や客室全体の改修を行うことなく既存のIFEをアップグレードできるようにしました。これらの動向は、プレミアムなシートバック体験と搭載システムのコスト、重量、および複雑さとの間の継続的なトレードオフを浮き彫りにしています。
EMI/EMCの認証ハードル
新しい機内エンターテインメント・コネクティビティアンテナ、ワイヤレス機器、サーバー、およびディスプレイは、設置前に航空機の安全性および電磁適合性要件を満たす必要があります。FAAのガイダンスはRTCA DO-160環境適格性認定と専用の航空機レベルのEMC評価を認識しており、EASAのガイダンスも同様にRF放射と航空機システムへの干渉の評価を要求しています。認証は航空機タイプ固有の場合もあり、補足型式証明(STC)が必要となる場合があり、レトロフィットプログラムに設計、試験、および承認作業が追加されます。この傾向は2026年も続き、FAAは2026年3月に複数のA320neoおよびA321neoバリアントへのスターリンク エアロ ターミナルの設置をカバーするSTCを発行しました。これらの要件は、機内エンターテインメント・コネクティビティシステムの展開スケジュールを延長し、統合コストを増加させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システムタイプ別:シートバック機器がリード、客室コネクティビティサーバーが最速成長
シートバックデバイスは2025年の市場の52.88%を占め、プレミアムおよび長距離キャビンでの継続的な使用とナローボディ航空機への採用拡大に支えられている。Panasonic Avionicsのアストロバは、2025年12月までに100以上の航空会社プログラムにわたる30社以上の航空会社に採用されており、エア・カナダは86機の展開の一環として2026年4月にA321での同システムの運用を開始した。モジュラー設計もアップグレードの複雑さを軽減している。2026年4月に発表されたPanasonicのeXNeoは、既存のハーネスおよびメカニカルインターフェースを使用し、レガシーシートバックシステムのアップグレード時における認証作業と航空機のダウンタイムを最小化するよう設計されている。
キャビンコネクティビティサーバーは、航空会社がワイヤレスエンターテインメント、クラウドベースのコンテンツ管理、および接続された機内アプリケーションを拡大するにつれ、2031年にかけてCAGR 7.25%で成長すると予測されている。PanasonicのConverixプラットフォームは、機内エンターテインメント・コネクティビティシステムの統合、機内コンピューティング、スケーラブルストレージ、OTTストリーミング、および動的コンテンツキャッシングをモジュラーサーバーアーキテクチャ内に統合している。サーバーベースのコネクティビティはワイヤレスキャビン全体にも拡大しており、Viasatの2026年認証記録には次世代モバイルアプリケーションサーバーおよびキャビンワイヤレスアクセスポイントが含まれ、PanasonicのeXWワイヤレスIFEはエア・アラビアの172機に採用されている。これらの動向は、シートバックサービスと乗客デバイスサービスの両方をサポートできる柔軟な機内サーバーへの需要の増加を裏付けている。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


航空機タイプ別:ナローボディがリード、リージョナルジェットが最速成長
ナーボディ航空機は2025年の商業用航空機機内エンターテインメント・コネクティビティシステム市場の49.35%を占め、大規模な導入実績と継続的な機材拡大に支えられている。エアバスの2026年見通しでは、2045年までに必要とされる42,060機の新造機のうち81%を単通路機が占めると予測されており、機内エンターテインメント・コネクティビティシステムの搭載に向けた長期的な機会を強化している。先進システムもナローボディ機材へのさらなる普及が進んでいる。エア・カナダは23機の新型A220-300および30機のA321XLRにPanasonic Astrova をラインフィットし、さらに19機のA321に4K OLEDディスプレイ、Bluetoothオーディオ、およびアップグレードされた乗客インターフェースをレトロフィットしている。これにより、単通路機と従来の長距離キャビンとの技術格差が縮まりつつある。
リージョナルジェットは、機材更新、地方都市間のコネクティビティ、および軽量ワイヤレス機内エンターテインメント・コネクティビティシステムの入手可能性の向上に支えられ、2031年にかけてCAGR 7.80%で成長すると予測されている。エンブラエルの2026年見通しでは、2045年までに150席未満のジェット機への需要を8,500機、6,500億米ドル相当と予測している。コネクティビティ能力も向上しており、エンブラエルはE-Jets E2に工場搭載オプションとしてIntelstatのマルチオービット高速コネクティビティシステムを提供し、最大275 Mbpsの速度をサポートしている。ヴァージン・オーストラリア・リージョナル・エアラインズのE190-E2も高帯域幅Wi-Fiと乗客の個人デバイスへの直接ストリーミングエンターテインメントを備えており、小型航空機における機内エンターテインメント・コネクティビティシステムの採用拡大を示している。
フィットタイプ別:OEMラインフィットがリード、アフターマーケットレトロフィットが最速成長
OEMラインフィットは2025年の商業用航空機機内エンターテインメント・コネクティビティシステム市場の67.55%を占め、航空機製造時におけるコネクティビティ、配線、アンテナ、およびエンターテインメントハードウェアの統合に支えられている。エア・カナダは23機のA220-300、30機のA321XLR、および14機のB787-10を含む67機の新造機にAstrova をラインフィットしている。工場統合は小型航空機にも拡大しており、エンブラエルはE-Jets E2のラインフィットオプションとしてIntelstatのマルチオービットコネクティビティシステムを提供している。新造機への継続的な需要がこのセグメントを支えており、エアバスは2045年までに42,060機の航空機納入を予測しており、そのうち33,920機が単通路機となっている。
アフターマーケットレトロフィットは、航空会社が既存機材全体のコネクティビティおよびエンターテインメントシステムをアップグレードするにつれ、2031年にかけてCAGR 7.65%で成長すると予測されている。Panasonicは2026年4月にeXNeoをレガシーXシリーズシートバックモニターのドロップイン交換品として発表し、新しいシートや全面的なキャビン改修なしにアップグレードを可能にした。大規模なコネクティビティレトロフィットも加速しており、ユナイテッドは2026年第2四半期までに450機のメインライン機およびユナイテッド・エクスプレス機にStarlinkを搭載し、年末までに約1,000機への搭載が見込まれると報告した。これらのプログラムは、キャビン改修に伴う複雑さとダウンタイムを削減しながら既存航空機を近代化するレトロフィットソリューションへの需要の高まりを反映している。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
客室クラス別:エコノミーがリード、プレミアムエコノミーが最速成長
エコノミークラスは2025の商業用航空機機内エンターテインメント・コネクティビティシステム市場の70.62%を占め、商業用航空機における大規模なシートベースとエコノミークラスのデジタル体験への航空会社の継続的な投資に牽引されている。キャセイパシフィックは2025年8月から機材全体でシートバックIFEおよびWi-Fiの100%利用可能を達成し、スイス航空のA350エコノミーキャビンは全席に13.3インチHDスクリーン、Bluetoothコネクティビティ、およびUSB-A/USB-Cポートを提供している。エミレーツも2026年の機材レトロフィットプログラムの一環として、アップグレードされた座席内充電と新しい軽量エコノミーシートを導入している。これらの投資は、最大の旅客キャビンセグメントにわたる機内エンターテインメント・コネクティビティハードウェアおよびコネクティビティへの需要を持続させている。
プレミアムエコノミーは、航空会社がキャビンを拡大しプレミアムクラス水準に近い技術を導入するにつれ、2031年にかけてCAGR 8.35%で成長すると予測されている。2026年9月までに、エミレーツは137機でプレミアムエコノミーを提供し、最新のA350製品はワイヤレス充電、USB-C電源、および13.3インチ4K HDRディスプレイを備えている。キャセイパシフィックの刷新されたプレミアムエコノミーも同様に15.6インチ4Kスクリーン、4Kオンデマンドコンテンツ、およびBluetoothオーディオを備えている。プレミアムエコノミーの座席数の増加と強化されたIFE機能により、航空会社がエコノミーとビジネスクラスを差別化しようとする中、1席あたりの機内エンターテインメント・コネクティビティシステム支出が増加している。
地域分析
北米は2025年の商業用航空機機内エンターテインメント・コネクティビティシステム市場の30.88%を占め、大規模な接続機材と高速機内コネクティビティへの継続的な投資に支えられている。2026年第2四半期までに、ユナイテッド航空は450機にStarlinkを搭載し、年末までに約1,000機、2027年までに機材全体への展開を目標としている。デルタのデルタ・シンク無料Wi-Fiは2026年5月までに1,200機以上をカバーし、開始以来1億6,000万件以上の顧客セッションを記録した。ハワイアン航空もA330およびA321neo機材全体で無料Starlinkを提供している。コネクティビティがすでに広く普及している中、地域の需要は機材アップグレード、より高速な衛星システム、および統合されたデジタル旅客サービスへとシフトしつつある。
アジア太平洋地域は、急速な機材拡大と旅客交通量の成長に支えられ、2031年にかけてCAGR 7.95%で成長すると予測されている。エアバスは同地域が2044年までに19,560機の新型旅客機を必要とし、世界需要の46%を占め、旅客交通量は年率4.4%で成長すると予測している。キャセイパシフィックは2025年8月から機材全体でシートバックIFEおよび高速Wi-Fiの利用可能を達成し、ヴィエットジェット・タイランドはBlueboxのBlueviewワイヤレスIFEプラットフォームを18機のエアバス機に採用し、導入予定のB737 MAX機への拡大を計画している。これらの投資は、プレミアムおよびLCC(格安航空会社)の両方にわたる機内エンターテインメント・コネクティビティシステムの採用を拡大している。
欧州、中東、およびアフリカでは、プレミアムシートバックとワイヤレス機内エンターテインメント・コネクティビティシステムの採用が混在した状況が続いている。スイス航空は2025年にスイス・センシズA350キャビンを導入し、TUIはエンターテインメント、メッセージング、および目的地予約をサポートするためにImmflyのデジタルプラットフォームを59機のB737機に展開した。中東では、サウジア航空が2026年6月にA321XLRにPanasonic Astrova を導入し、さらに46機のA321、A330、およびB777機へのプラットフォームのレトロフィットを確約しており、ナローボディおよびワイドボディ機材全体にわたる機内エンターテインメント・コネクティビティシステムのさらなる近代化を支援している。
競合環境
市場は比較的集約された状態を維持しており、確立されたサプライヤーが大規模な既存機材、認証の専門知識、OEM関係、およびグローバルサポートネットワークから恩恵を受けています。主要参加者には、Panasonic Avionics、Thales、Burrana、Collins Aerospace/RTX、RAVE Aerospaceのほか、Viasatなどの接続性重視の企業が含まれます。Burranaは、シートバック、ワイヤレス、オーバーヘッド、および座席内電源アプリケーションにわたってRISEプラットフォームの拡大を続けています。競合環境は2026年にも変化し、サフランが2026年1月にSafran Passenger Innovationsの売却を完了し、その後同事業はRAVE Aerospaceに改名され、現在はKingswood Capital Managementが所有しています。
民間航空機機内エンターテインメント・コネクティビティシステム市場における競争は、軽量ハードウェア、モジュラーアーキテクチャ、接続性能、および統合デジタルプラットフォームにますます集中しています。Thalesのアバント アップ オプティクディスプレイは前世代比で約30%軽量かつ50%信頼性が高く、Panasonic Avionicsはモジュラーアストロバプラットフォームの拡大を続けています。2025年12月時点で、アストロバは100の航空会社プログラムにわたる30社以上の航空会社に採用されており、スケーラブルな製品ポートフォリオ、強力なOEM関係、および長期的な航空会社パートナーシップの重要性を示しています。
ソフトウェア機能とパーソナライゼーションも同様に重要な競争上の差別化要因となっています。Panasonicのモジュラー・インタラクティブプラットフォームにより、航空会社は路線、客室クラス、および乗客プロファイルごとにコンテンツ、プロモーション、ロイヤルティ体験、およびインターフェースをカスタマイズできます。Viasatのコネクテッド・パートナー・プラットフォームも同様に、小売、目的地サービス、地図、ゲーム、およびその他の機内アプリケーションをサポートしています。これらの動向は、競争をスタンドアロンのIFEハードウェアを超えて、接続性、エンターテインメント、パーソナライゼーション、および付帯収益の機会を組み合わせた統合デジタルエコシステムへとシフトさせています。
民間航空機機内エンターテインメント・コネクティビティシステム業界のリーダー企業
-
Panasonic Holdings Corporation
-
Thales Group
-
RAVE Aerospace, LLC
-
Astronics Corporation
-
Burrana Pty Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年5月:EutelsatとAnuvuがEUTELSAT 10B衛星に関する複数年の容量契約を締結しました。この契約に基づき、Anuvuは高スループットKuバンド容量を活用して、主要なグローバル航空会社のサポートを含む機内接続サービスを強化します。この契約はAnuvuの帯域幅能力を拡大するとともに、Eutelsatのマルチオービット航空接続戦略を支援します。
- 2026年4月:エア・インディアがPanasonic Avionicsのパナソニック・テクニカル・サービス(PTS)トータルケアパッケージを採用し、74機のIFEシステムのメンテナンスサポートを提供することを選択しました。この契約はB787-9、A350-1000、A350-900、A321neoを含む複数の航空機タイプをカバーし、IFE搭載機材の拡大するエア・インディア機材のサポートにおけるPanasonic Avionicsの役割を強化します。


世界の民間航空機機内エンターテインメント・コネクティビティシステム市場レポートの調査範囲
民間航空機機内エンターテインメント・コネクティビティシステムは、フライト中にエンターテインメント、ワイヤレスコンテンツアクセス、端末接続、および電源を提供する機内の乗客向けソリューションで構成されています。これらのシステムには、シートバックエンターテインメントディスプレイおよび関連ハードウェア、ワイヤレスおよびBYODエンターテインメントプラットフォーム、ならびに民間航空機に搭載された座席内電源および周辺機器システムが含まれます。市場は、新型航空機への搭載向けに供給されるシステムと、すでに運航中の航空機のアップグレードおよび交換品をカバーしています。
民間航空機機内エンターテインメント・コネクティビティシステム市場は、システムタイプ、航空機タイプ、フィットタイプ、客室クラス、および地域別にセグメント化されています。システムタイプ別では、市場はシートバックIFEC、ワイヤレスおよびBYOD IFE、ならびに座席内電源および周辺機器にセグメント化されています。航空機タイプ別では、市場はナローボディ機、ワイドボディ機、およびリージョナルジェットにセグメント化されています。フィットタイプ別では、市場はOEM(相手先ブランド製造)とアフターマーケットにセグメント化されています。客室クラス別では、市場はファーストクラス、ビジネスクラス、プレミアムエコノミークラス、およびエコノミークラスにセグメント化されています。レポートはまた、異なる地域の主要国における民間航空機機内エンターテインメント・コネクティビティシステム市場の規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されます。
| シートバックIFEC |
| ワイヤレスおよびBYOD IFE |
| 座席内電源および周辺機器 |
| ナローボディ機 |
| ワイドボディ機 |
| リージョナルジェット |
| OEM(相手先ブランド製造) |
| アフターマーケット |
| ファーストクラス |
| ビジネスクラス |
| プレミアムエコノミークラス |
| エコノミークラス |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| その他の南米 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
| システムタイプ別 | シートバックIFEC | ||
| ワイヤレスおよびBYOD IFE | |||
| 座席内電源および周辺機器 | |||
| 航空機タイプ別 | ナローボディ機 | ||
| ワイドボディ機 | |||
| リージョナルジェット | |||
| フィットタイプ別 | OEM(相手先ブランド製造) | ||
| アフターマーケット | |||
| 客室クラス別 | ファーストクラス | ||
| ビジネスクラス | |||
| プレミアムエコノミークラス | |||
| エコノミークラス | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| スペイン | |||
| イタリア | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 南米 | ブラジル | ||
| その他の南米 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| その他のアフリカ | |||


レポートで回答される主要な質問
世界の民間航空機機内エンターテインメント・コネクティビティシステム市場の規模はどのくらいで、どのように成長すと予測されていますか?
民間航空機機内エンターテインメント・コネクティビティシステム市場は2025年に2.68 ビリオン 米ドルと評価され、2031年までに3.96 ビリオン 米ドルに達すると予測されています。機材の近代化、客室レトロフィットプログラム、デジタルサービスに対する旅客の期待の高まり、ならびにワイヤレスエンターテインメントおよび座席内電源ソリューションの採用拡大がこの成長を支えています。
世界の旅客需要の成長は、新しい機内エンターテインメント・コネクティビティシステムの搭載をどのくらいの速さで推進していますか?
航空会社が客室アップグレードを高まるデジタル期待と長距離機材更新に合わせるにつれ、2031年までの年間成長率6.87%が予測されています。
どの民間航空機クラスが最も急速に機内エンターテインメント・コネクティビティシステムハードウェアを追加していますか?
リージョナルジェットは、LCCが二次市場への路線を拡大するにつれ、CAGR 7.80%で最高の予測成長率を示しています。
航空会社は従来のシートバックスクリーンから離れつつありますか?
完全にではありません。シートバックシステムは依然として52.88%のシェアを占めていますが、ワイヤレスストリーミングサーバーはBYODとeコマースモデルをサポートしながら航空機重量を削減するため、採用が進んでいます。
衛星技術は今後の機内エンターテインメント・コネクティビティシステム戦略においてどのような役割を果たしますか?
高スループットKaバンドおよび新興のスターリンクLEOネットワークは、ライブTV、クラウドベースのコンテンツ更新、およびリアルタイム小売ポータルに必要な帯域幅を提供します。
航空会社は機内エンターテインメント・コネクティビティシステムを活用して追加の収益機会をどのように創出していますか?
航空会社はますます機内エンターテインメント・コネクティビティシステムプラットフォームを活用して、広告、プレミアムWi-Fiパッケージ、機内デジタル小売、目的地サービス、およびパーソナライズされたオファーをサポートしています。これらのプラットフォームは、接続された客室をチケット販売を超えた追加の商業チャネルへと変革します。


 お客様のデータは安全であり、販売や共有は一切行われません。
