
Tamanho e Participação do Mercado de Cacau e Chocolate
Análise do Mercado de Cacau e Chocolate por Mordor Intelligence
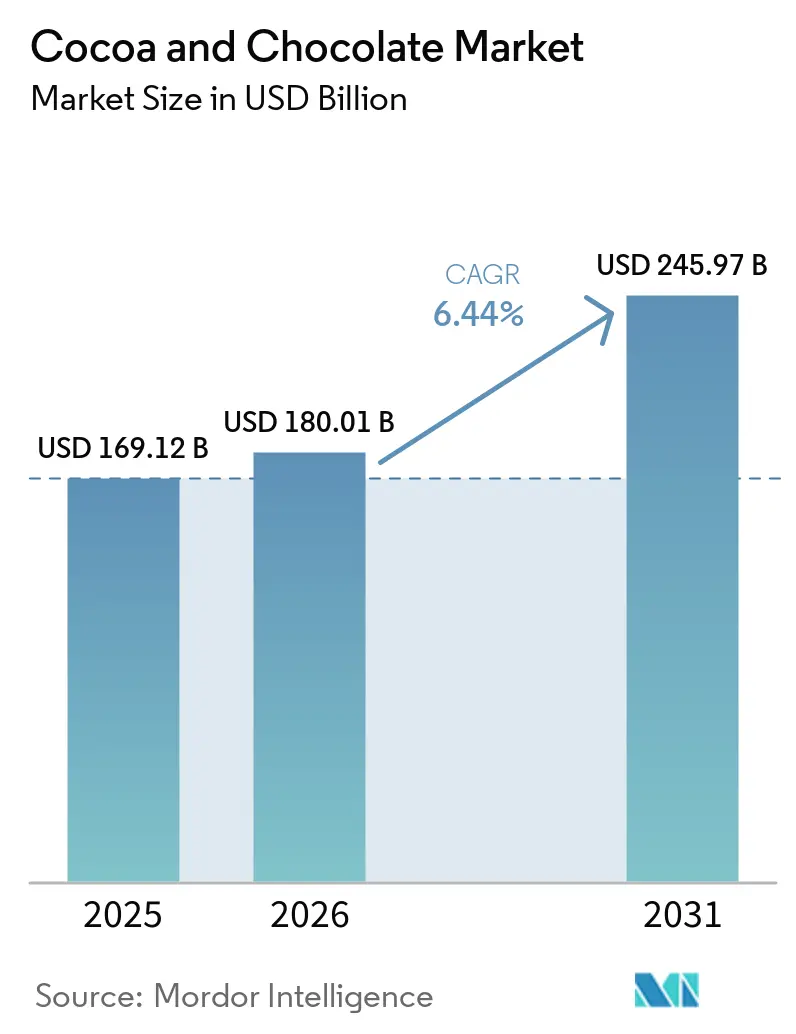
O tamanho do mercado de cacau e chocolate é estimado em 180 bilhões de USD em 2026 e está projetado para atingir 191,6 bilhões de USD em 2027, chegando a 257,9 bilhões de USD até 2032, crescendo a um CAGR de 6,12% de 2027 a 2032.
A compra de produtos premium nos Estados Unidos e o interesse orientado à saúde pelo chocolate amargo criam espaço para diferenciação de produtos. O varejo digital pode oferecer rotas adicionais para os consumidores. Os fabricantes podem associar esse alcance à capacidade de produção adequada para aplicações específicas de chocolate. O risco climático prospectivo relacionado ao El Niño nos principais países produtores de cacau no final de 2026 e os requisitos de conformidade de origem complicam a execução comercial. O acesso digital amplia o público para o chocolate premium, mas a exposição ao cacau limita quanto desse valor de venda mais elevado os fabricantes retêm.
Principais Conclusões do Relatório
- Por tipo de produto, o chocolate ao leite/branco detinha uma participação de 47,43% no mercado de cacau e chocolate em 2026, enquanto o chocolate amargo é o segmento de crescimento mais rápido, com um CAGR de 7,5% de 2027 a 2032.
- O varejo liderou as vendas por usuário final com uma participação de 61,09% no tamanho do mercado de cacau e chocolate em 2026, enquanto o industrial é o segmento de crescimento mais rápido, com um CAGR de 7,25% de 2027 a 2032.
- O chocolate convencional liderou por natureza com uma participação de 90,33% do valor de vendas em 2026, e o orgânico é o segmento de crescimento mais rápido, com um CAGR de 7,5% de 2027 a 2032.
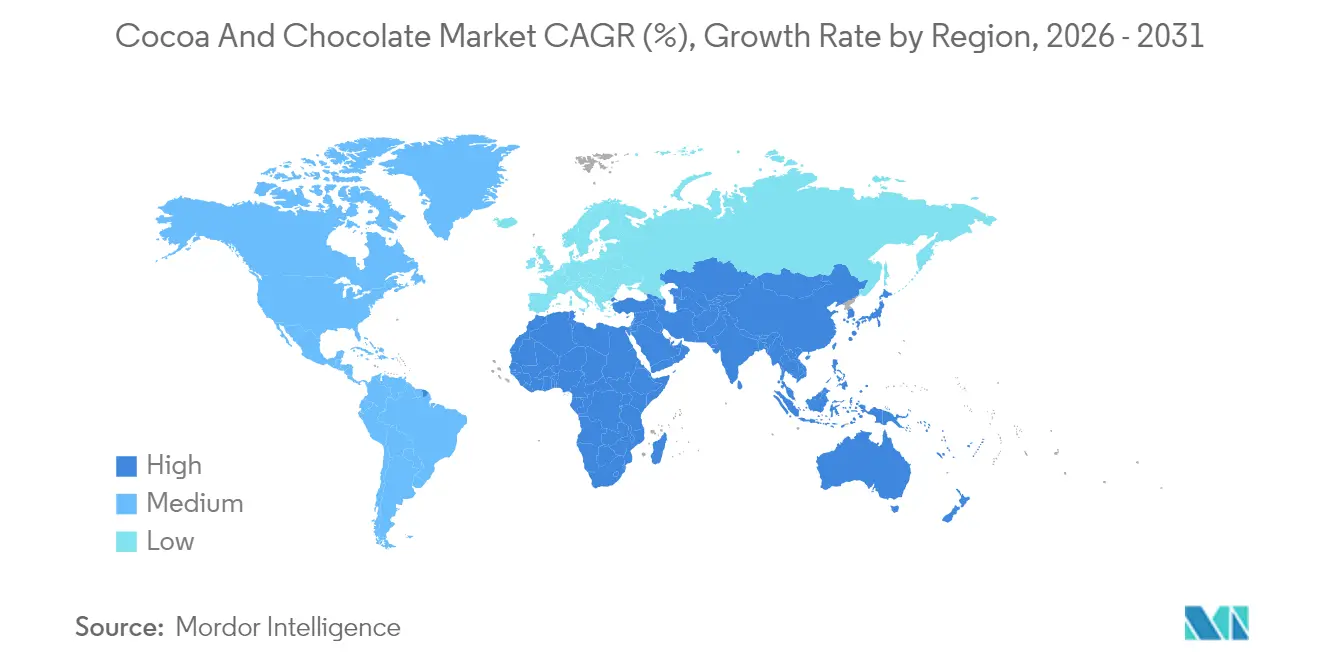
- Geograficamente, a Europa deteve a maior participação no valor global de vendas de chocolate, com 34,97% em 2026, enquanto a Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR de 6,85% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda crescente por chocolates premium e indulgentes | +3.4% | Em todo os Estados Unidos | Médio prazo (2-4 anos) |
| Crescente conscientização sobre saúde impulsionando o consumo de chocolate amargo | +1.8% | China, Indonésia, Austrália e Japão | Médio prazo (2 a 4 anos) |
| Rápida expansão da capacidade de moagem de cacau na Ásia-Pacífico | +1.5% | Locais de processamento na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aceleração do comércio eletrônico no varejo de chocolate | +1.3% | Mercados de varejo da América do Norte | Curto prazo (≤ 2 anos) |
| Uso de bioativos do cacau como alimento funcional em nutracêuticos | +0.6% | Em todo o Japão | Longo prazo (≥ 4 anos) |
| Integração vertical por microprodutores do grão à barra | +0.5% | Em todo os Estados Unidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda crescente por chocolates premium e indulgentes
A demanda por chocolate premium cria uma oportunidade para desenvolver compras recorrentes entre um grupo definido de compradores, ao mesmo tempo em que expande as vendas unitárias. A NielsenIQ mediu um aumento de 9,8% nas vendas unitárias de chocolate super-premium nos EUA nas 52 semanas encerradas em 27 de dezembro de 2025.[1] Seu painel de consumidores nos EUA também identificou os Millennials como tendo um índice acima da média em viagens anuais de compras de chocolate super-premium no mesmo período. Um produtor pode usar essa concentração para direcionar o desenvolvimento de produtos premium para compradores que realizam viagens desproporcionais dentro da categoria. O retorno sobre um lançamento premium pode então depender da seleção recorrente dentro desse grupo, além do valor da primeira compra.
Crescente conscientização sobre saúde impulsionando o consumo de chocolate amargo
A seleção de produtos orientada à saúde oferece ao chocolate amargo uma rota para atrair compradores que buscam tanto indulgência quanto valor nutricional percebido. O rastreador de consumidores de 2025 da Cargill, abrangendo China, Indonésia, Austrália e Japão, constatou que os entrevistados amplamente consideravam os chocolates orgânicos e amargos como as escolhas mais saudáveis. O CBI também associa as propriedades de saúde dos flavonoides do cacau à popularidade mundial do chocolate amargo. No rastreador APAC de 2025 da Cargill, mais de 58% dos entrevistados expressaram disposição para pagar 10% ou mais por ingredientes premium, incluindo chocolate amargo, insumos de maior qualidade e mais sustentáveis, e alimentos enriquecidos com nutrientes. Em conjunto, essas preferências oferecem aos fabricantes uma base para posicionar o chocolate amargo em torno do valor de saúde percebido dentro de uma oferta com preço premium.
Rápida expansão da capacidade de moagem de cacau na Ásia-Pacífico
A Associação de Cacau da Ásia informou que as moagens de cacau asiáticas atingiram 233.767 toneladas métricas no terceiro trimestre de 2026, um aumento de 29,22% em relação ao ano anterior. As moagens medem o volume de processamento de grãos, fornecendo o fluxo de ingredientes de cacau que os fabricantes da Ásia-Pacífico precisam para converter a demanda por chocolate em produtos acabados. A ADM Investor Services Singapore observou que este foi o segundo trimestre consecutivo de crescimento de moagens acima de 25%. Foi também a maior moagem trimestral registrada desde pelo menos 2012. Para os fabricantes que expandem linhas de chocolate estabelecidas, o volume sustentado de ingredientes pode suportar ciclos de produção maiores, permitindo uma expansão pelo lado da oferta para atender à demanda adicional de produtos acabados.
Aceleração do comércio eletrônico no varejo de chocolate
As marcas de chocolate podem ampliar seu alcance no varejo por meio de plataformas digitais sem depender inteiramente de suas próprias lojas. Em 2025, a Chocoladefabriken Lindt & Sprüngli AG reportou forte crescimento de vendas de dois dígitos em canais digitais combinados, incluindo plataformas de comércio eletrônico, modelos clique-e-retire e players puramente online. Seu desempenho regional foi particularmente forte na América do Norte, com o Walmart apoiando o crescimento do modelo clique-e-retire e a Amazon registrando um aumento de dois dígitos. A oportunidade, portanto, vai além de operar um site de marca dedicado para participar dos canais digitais de varejistas estabelecidos. A contribuição do modelo clique-e-retire do Walmart e o crescimento online da Amazon oferecem à Lindt rotas distintas operadas por varejistas, de modo que a expansão digital não precisa depender de um único parceiro.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço dos grãos de cacau em meio a choques climáticos | -1.4% | Europa, América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Endurecimento das regulamentações de direitos humanos e rastreabilidade | -0.8% | Países importadores da União Europeia | Curto prazo (≤ 2 anos) |
| Limites mais rígidos de cádmio nas principais regiões importadoras | -0.3% | Países importadores da União Europeia | Médio prazo (2 a 4 anos) |
| Envelhecimento dos cacaueiros e doenças reduzindo os rendimentos agrícolas | -0.5% | Costa do Marfim e Gana | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do preço dos grãos de cacau em meio a choques climáticos
Em agosto de 2026, a Organização Internacional do Cacau sinalizou o risco climático prospectivo relacionado ao El Niño nos principais países produtores de cacau no final daquele ano. Ela informou que os preços futuros do cacau eram sensíveis a indicadores de demanda, clima e riscos de produção durante abril a junho de 2026. Para os fabricantes de chocolate, essa sensibilidade complica as premissas de preço de insumos por trás de um compromisso de produção. Um preço de venda acordado antes da fixação das compras de cacau pode deixar um fabricante exposto caso os preços upstream se movam de forma adversa. Tal exposição pode tornar pedidos adicionais menos atraentes quando seus termos de venda deixam pouca margem para absorver mudanças nos custos de insumos. A incerteza relacionada ao clima, portanto, restringe os termos nos quais um fabricante pode expandir, mesmo antes que ocorra uma escassez física.
Endurecimento das regulamentações de direitos humanos e rastreabilidade
As obrigações de rastreabilidade podem restringir o acesso às vendas de chocolate mesmo quando um fabricante garantiu o fornecimento subjacente de cacau. A partir de 30 de dezembro de 2026, grandes e médios operadores que colocam pela primeira vez produtos derivados de cacau cobertos no mercado da UE ou os exportam devem demonstrar produção livre de desmatamento e legal. Este requisito conecta o acesso comercial com evidências sobre a produção no país de origem. Para os fornecedores de chocolate afetados, um insumo que de outra forma seria utilizável pode, portanto, tornar-se comercialmente inadequado quando a demonstração exigida não puder ser feita. A preparação deve abordar a responsabilidade legal do operador, bem como a disponibilidade física dos ingredientes. A restrição resultante é o tempo e o trabalho necessários para estabelecer a elegibilidade antes que um produto afetado possa entrar nesse canal.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
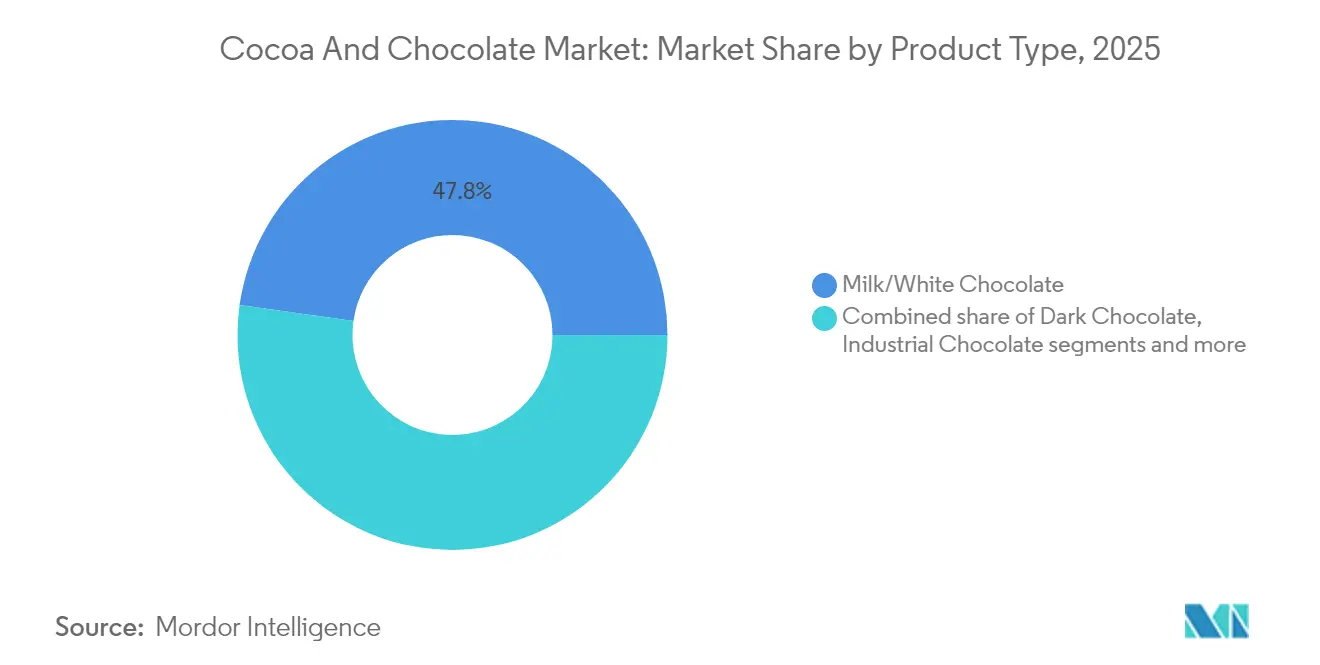
Formatos para Presentes Apoiam o Chocolate ao Leite Enquanto a Promoção Apoia as Marcas de Chocolate AmargoO chocolate ao leite/branco representou uma participação de 47,43% no tamanho do mercado de cacau e chocolate em 2026, tornando-o o maior segmento. O Cadbury Dairy Milk Coins ficou em primeiro lugar entre os SKUs de novidades sazonais para presentes no Reino Unido nos dados da NIQ para as semanas encerradas de 19 de julho a 27 de setembro de 2025. Um formato de presente de marca conecta um produto de chocolate ao leite a uma ocasião específica na qual os compradores podem selecioná-lo. Isso deixa aos produtores uma rota para competir por meio de forma e apresentação sazonais, mantendo a identidade de chocolate ao leite do produto subjacente.
O chocolate amargo é o segmento de crescimento mais rápido, com um CAGR previsto de 7,5% de 2027 a 2032. A Meiji Holdings Co., Ltd. reportou o Chocolate Kouka entre os produtos que impulsionaram o crescimento das vendas de chocolate japonês durante abril a junho de 2026, apoiado por atividades promocionais aprimoradas. Esse resultado mostra como uma marca de alto teor de cacau pode participar da expansão mais ampla de chocolate de um fornecedor por meio de suporte comercial ativo. O mecanismo combina um produto definido de alto teor de cacau com promoção que pode torná-lo mais visível dentro da oferta ao consumidor. O resultado de abril a junho de 2026 da Meiji torna a visibilidade promocional uma alavanca comercial para a oferta existente de alto teor de cacau do Chocolate Kouka.



Por Usuário Final:
A Presença no Varejo Apoia a Escala Enquanto um Fornecedor Industrial Retorna ao Crescimento de VolumeO varejo representou uma participação de 61,09% no mercado de cacau e chocolate em 2026, tornando-o o maior segmento por usuário final. Em 2025, a rede Global de Varejo da Chocoladefabriken Lindt & Sprüngli AG operava 621 lojas em todo o mundo, incluindo 53 novas aberturas naquele ano. Uma rede própria oferece a um produtor de chocolate um ambiente direto para sua marca, conectando o fornecimento do produto a um ponto de compra controlado. Expandir uma operação de loja estabelecida pode adicionar acesso ao consumidor, mantendo a responsabilidade pela experiência por meio da qual o chocolate do fabricante é apresentado e vendido.
O industrial é o segmento de crescimento mais rápido, com um CAGR previsto de 7,25% de 2027 a 2032. O grupo de Fabricantes de Alimentos da Barry Callebaut AG vendeu 1,05 milhão de toneladas métricas nos 9 meses encerrados em 31 de maio de 2026, queda de 2,3% em relação ao ano anterior, com o crescimento retornando no terceiro trimestre fiscal. Em seu negócio Global de Chocolate, o volume do terceiro trimestre cresceu 3,2%, o que a empresa atribuiu ao momentum contínuo na AMEA e aos níveis de serviço restaurados na América do Norte. O resultado dos Fabricantes de Alimentos é um sinal específico do fornecedor. As condições de demanda no primeiro semestre e a interrupção do fornecimento na América do Norte contribuíram para o declínio de volume de 2,3% em nove meses do grupo, apesar de seu retorno ao crescimento no terceiro trimestre fiscal.

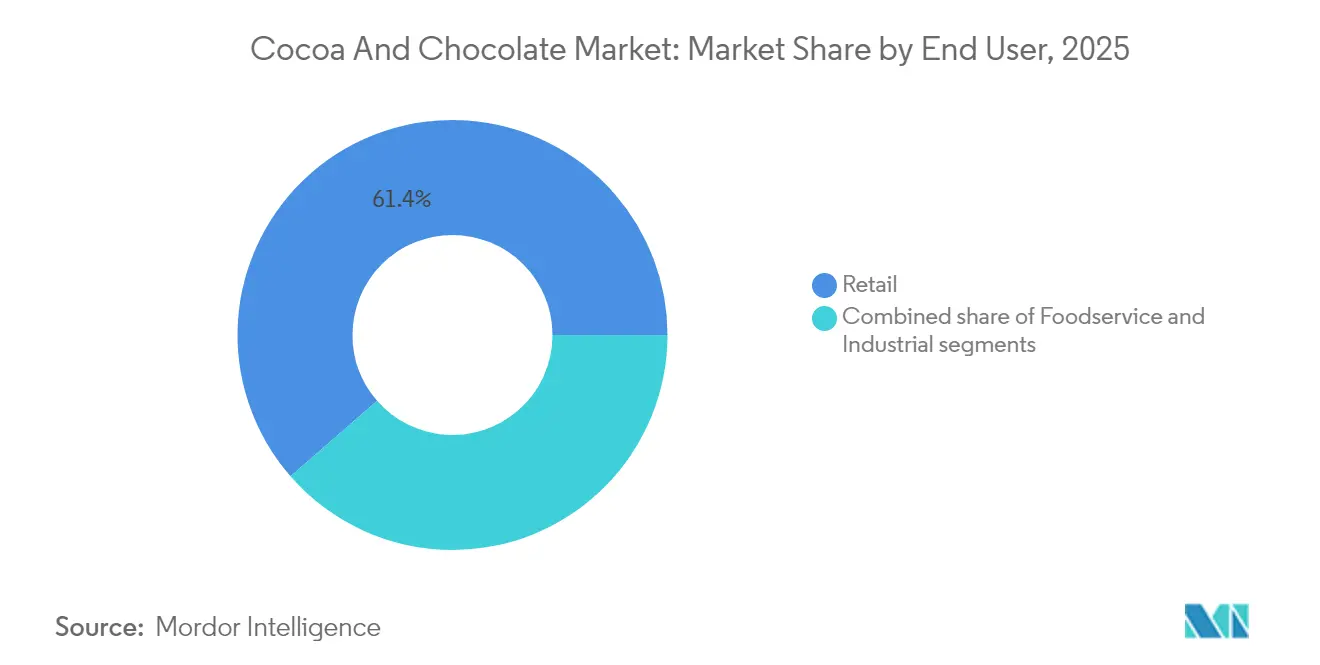
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Natureza:
A Escala Convencional Contrasta com o Momentum do Consumidor OrgânicoO chocolate convencional detinha 90,33% do mercado em 2026, tornando-o o maior segmento por natureza. Nessa escala, os fabricantes que buscam crescimento devem abordar pedidos recorrentes de varejo e industrial, em vez de depender apenas de uma distinção de produto baseada na natureza. O repasse do custo do cacau cria uma troca entre preservar o retorno de cada produto de chocolate e manter seu lugar em uma oferta convencional. Os gastos com rastreabilidade também precisam ser recuperados por meio das vendas ordinárias de chocolate, tornando a conformidade uma decisão de custo operacional para esses fabricantes. Os produtores convencionais, portanto, enfrentam uma restrição de crescimento quando o aumento do preço de venda necessário para recuperar os custos de cacau e conformidade enfraquece a acessibilidade da oferta.
O orgânico é o segmento de crescimento mais rápido, com um CAGR previsto de 7,5% de 2027 a 2032. As vendas ao consumidor nos EUA de chocolate orgânico e barras de doces atingiram 541 milhões de USD em 2025, com crescimento de vendas de 11,8%, de acordo com a Organic Trade Association. Essa base de gastos oferece aos produtores de chocolate orgânico uma categoria de consumidores a ser abordada por meio de produtos posicionados em torno do atributo orgânico e do formato de chocolate. O chocolate orgânico e as barras de doces superaram o crescimento de 7,3% nas vendas ao consumidor da categoria mais ampla de snacks e doces orgânicos dos EUA em 2025, aumentando seu peso nos gastos com snacks orgânicos.
Análise Geográfica
Mercado Europeu de Cacau e Chocolate
A Europa representou uma participação de 34,97% no tamanho do mercado de cacau e chocolate em 2026, tornando-a a maior geografia. O Grupo Lindt & Sprüngli reportou a Europa como sua maior região de vendas, com vendas europeias de CHF 2,96 bilhões (3,53 bilhões de USD) em 2025. Na Suíça, o consumo de chocolate suíço e importado caiu 2,7% para 10,3 quilogramas por pessoa em 2025. A posição de liderança da Europa combina uma base estabelecida de vendas de fabricantes com consumo substancial em nível de país, enquanto o declínio suíço torna a sustentação do volume por consumidor um desafio comercial distinto.
Mercado de Cacau e Chocolate da Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com o valor das vendas de produtos de chocolate previsto para expandir a um CAGR de 6,85% de 2027 a 2032. No Japão, as vendas autônomas de chocolate da Meiji Co., Ltd. antes da aplicação do padrão de reconhecimento de receita cresceram 8,9% em relação ao ano anterior durante 1º de abril a 30 de junho de 2026. A Fuji Oil Co., Ltd. começou a operar uma nova fábrica de chocolate industrial no Japão em maio de 2026, aumentando sua capacidade de produção.[2] Dentro da Ásia-Pacífico, o Japão ilustra mecanismos separados de demanda e oferta por meio do aumento trimestral de vendas da Meiji e da capacidade industrial adicionada pela Fuji Oil, o que cria espaço para atender a pedidos adicionais de chocolate.
Na América do Norte, uma pesquisa online nacional nos EUA com 1.585 consumidores com idades entre 18 e 75 anos em dezembro de 2025 constatou consumo de chocolate e doces de 2 a 3 vezes por semana. Esse consumo recorrente apoia uma oferta de varejo cotidiana para os compradores de confeitaria nos EUA, oferecendo aos fornecedores norte-americanos uma justificativa comercial além dos formatos sazonais de chocolate. Na América do Sul, o volume de ovos de Páscoa de chocolate no Brasil aumentou de 45 milhões em 2025 para 46 milhões em 2026, com a produção começando no agosto anterior, tornando os compromissos antecipados de fábrica relevantes para o fornecimento sazonal. No Oriente Médio e África, o diretor executivo do Ghana Cocoa Board afirmou em 6 de agosto de 2026 que um projeto de lei recém-aprovado incluía um limite de processamento de 50% destinado a melhorar o acesso dos processadores locais aos grãos. Para os processadores ganenses, um limite de processamento de 50% que entregue o acesso pretendido aos grãos vincularia o investimento em capacidade de planta aos volumes de grãos necessários para operá-la.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas diferem na forma como regulamentam a identidade do chocolate, a flexibilidade de ingredientes e o acesso ao mercado. A comparação adota a perspectiva de um fabricante que vende produtos de chocolate padronizados em cada país. Os padrões de composição e nomenclatura dos Estados Unidos abrangem categorias específicas de produtos de cacau, enquanto o padrão de chocolate da Índia limita as gorduras vegetais que não sejam manteiga de cacau. Uma regra de formulação existente clara pode apoiar uma linha de produtos estável, enquanto uma mudança programada cria trabalho antes que o chocolate afetado possa continuar sob a mesma designação.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | Índia | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Food and Drug Administration | Escritório Federal de Agricultura e Alimentação, BLE, para o EUDR | FSSAI e autoridades estaduais de segurança alimentar | Anvisa, incluindo sua Gerência Geral de Alimentos | Autoridade Saudita de Alimentos e Medicamentos |
| Principais instrumentos ou direção | 21 CFR Parte 163; emenda adotada para substitutos de sal | O escopo do EUDR inclui produtos de chocolate HS 1806; aplicação em fases | Padrão de chocolate sob o Regulamento 2.7.4 | RDC 723/2022; Lei 15.404/2026 com vigência a partir de 6 de maio de 2027 | SFDA.FD/GSO 567:2021/Amd 1:2024, com vigência a partir da aprovação |
| Efeito comercial | Requisitos de composição e nomenclatura específicos por categoria | Produtos de chocolate cobertos entram no quadro de conformidade do EUDR | Outras gorduras vegetais limitadas a 5% do peso do produto, excluindo outros alimentos comestíveis adicionados, sem reduzir o teor mínimo de cacau | As regras de composição existentes passam para uma nova definição legal de chocolate | Quadro de conformidade técnica específico para chocolate |
| Atratividade atual da política | Alta | Média | Média | Média | Média |
| Direção futura da atratividade da política | Flexibilização | Endurecimento | Sem alteração | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | |||||
A emenda dos Estados Unidos facilita a formulação a partir de 14 de dezembro de 2026, permitindo substitutos de sal nos padrões de chocolate especificados, e o teto existente da Índia mantém a disciplina de formulação enquanto sua proposta de 2024 abordou o chocolate de imitação. O Escritório Federal de Agricultura e Alimentação da Alemanha aplica o EUDR, cujo escopo inclui chocolate sob o HS 1806, oferecendo aos vendedores de chocolate cobertos uma autoridade nacional de fiscalização à medida que a aplicação em fases começa no final de 2026. O Brasil eleva o mínimo total de sólidos de cacau para chocolate legalmente definido de 25% para 35% em 6 de maio de 2027, aumentando as restrições de formulação para os produtores afetados. O quadro operativo de chocolate da Arábia Saudita é o SFDA.FD/GSO 567:2021/Amd 1:2024, com vigência a partir da aprovação, de modo que os fabricantes enfrentam continuidade sob a edição atual específica do produto.
Etapas da Cadeia de Valor
A originação do cacau, o processamento de ingredientes, a fabricação de chocolate e as vendas de marcas capturam valor por meio de diferentes papéis comerciais. Os canais de grãos de cacau variam por origem, com comerciantes locais e atacadistas às vezes precedendo os exportadores e cooperativas de agricultores às vezes vendendo diretamente para os exportadores. Essa variação torna a agregação e a coordenação fontes distintas de trabalho comercial antes que o processamento comece. A integração pode reunir essas atividades sob um único fornecedor, mas cada etapa ainda deve entregar a capacidade necessária para o próximo comprador.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Originação e agregação de cacau | Fornecedores de sourcing de cacau, como a ofi | Vendas de grãos de cacau | Coordenação entre rotas de agregação | Sourcing direto de cooperativas onde disponível |
| Processamento de ingredientes de cacau | Processadores de cacau, como a ofi | Vendas de ingredientes de cacau processados | Conectar o fornecimento de origem com os mercados consumidores | Locais de processamento próximos aos mercados de consumo |
| Fabricação de chocolate | Fabricantes de chocolate premium, como a Chocoladefabriken Lindt & Sprüngli AG e suas subsidiárias | Vendas de chocolate fabricado | Adequar os recursos de produção à demanda do produto | Alinhar a alocação de fábrica com os requisitos do comprador |
| Vendas de chocolate de marca | Vendedores de chocolate de marca, como a Mondelēz International, Inc. | Vendas do fabricante de chocolate de marca | Dependência da demanda por marcas individuais | Diferenciar em um portfólio de marcas de chocolate |
| Fonte: Mordor Intelligence | ||||
As instalações de processamento da ofi próximas aos mercados de consumo na Europa, América do Norte, América do Sul e Ásia conectam seu negócio de sourcing com a demanda downstream. Para 2025, o Grupo Lindt & Sprüngli reportou 11 plantas de fabricação em todo o mundo, com 6 na Europa e 5 nos Estados Unidos. Os proprietários de marcas capturam um papel comercial diferente ao oferecer chocolate acabado, portanto, controlar apenas o processamento de insumos não garante o relacionamento final com o consumidor. Uma maior integração pode reter mais etapas dos ganhos do fornecedor, desde que o operador possa gerenciar a coordenação de origem, a fabricação de chocolate e a demanda downstream pela marca.
Cenário Competitivo
Concentração do Mercado
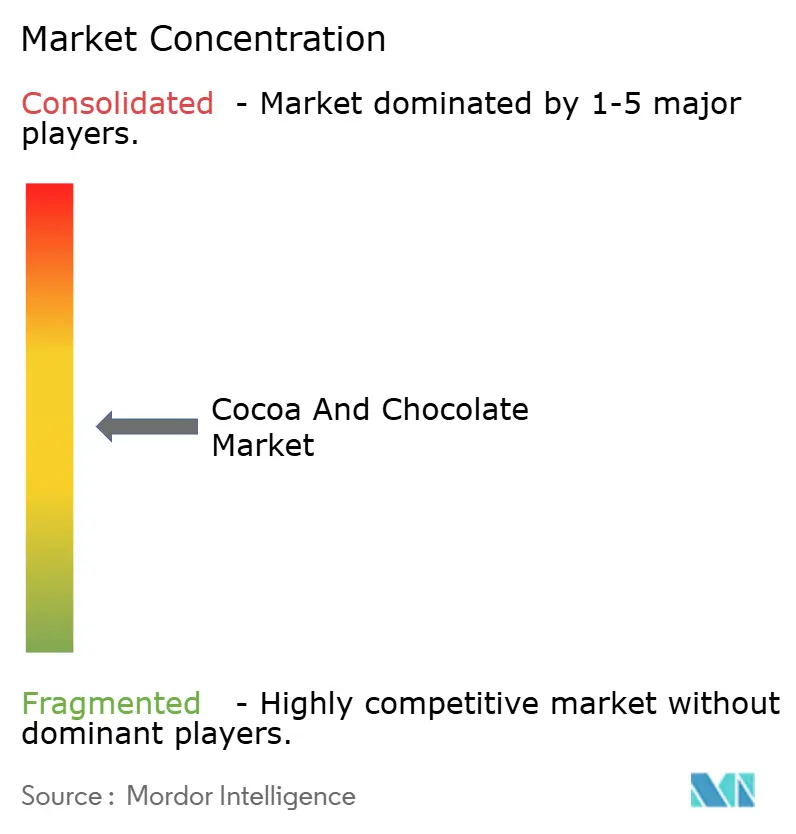
O mercado moderadamente consolidado combina o fornecimento industrial da Barry Callebaut AG para clientes fabricantes de alimentos com a produção de marcas pela Mars Incorporated, cuja fábrica em Slough produz Mars, Galaxy e Snickers. A Nestlé S.A. opera a fabricação de chocolate por meio da Nestlé Bulgária, e o Ferrero Group reportou a abertura de uma instalação Kinder Bueno em Bloomington, Illinois, em seus resultados de 2024/25. A Mondelēz International, Inc. reportou aproximadamente 38,5 bilhões de USD em receita líquida de snacks em toda a empresa em 2025 e atende consumidores em mais de 150 países, com marcas de chocolate incluindo Cadbury Dairy Milk, Milka e Toblerone. Os fornecedores industriais competem pelos requisitos de chocolate dos fabricantes, enquanto os grupos de marcas competem pelas compras dos consumidores, criando rotas distintas para a escala dentro do mesmo setor.
Em fevereiro de 2025, a Nestlé Bulgária abriu nova capacidade de produção para KitKat Tablets em sua fábrica de chocolate em Sofia. O ministério da economia búlgaro descreveu a tecnologia como única na Europa. Em maio de 2026, a Mars anunciou atualizações em robótica, ferramentas habilitadas por IA, maquinário e treinamento de força de trabalho em sua fábrica de chocolate em Slough, dentro de um plano que vai de 2023 a 2028. Essas abordagens colocam a capacidade de fabricação específica do produto e a modernização operacional no centro do investimento competitivo. Para os compradores, o valor depende dos produtos de chocolate que uma fábrica pode fornecer de forma confiável, com ativos de produção concluídos e atualizações anunciadas oferecendo diferentes cronogramas comerciais.
A direção competitiva também inclui a solidez dos compromissos de sourcing de insumos, além da capacidade e do alcance da marca. Em 2025, os fornecedores da Mars adquiriram cacau e ingredientes de cacau por meio de seu programa de Cacau Responsavelmente Adquirido em um volume equivalente a 98% dos requisitos para os produtos de marca Mars.[3] O programa exige que os fornecedores obtenham cacau de terras não desmatadas ou convertidas de outro ecossistema natural. Tal condição pode apoiar a preparação para obrigações de acesso ao mercado relacionadas ao desmatamento, tornando os critérios de uso da terra parte do processo de aquisição do fornecedor. Para um fornecedor que busca negócios sob esse programa, a elegibilidade comercial, portanto, inclui a terra por trás do cacau, bem como o ingrediente entregue.
Líderes do Setor de Cacau e Chocolate
-
Barry Callebaut AG
-
Mars Incorporated
-
Nestlé S.A.
-
Ferrero Group
-
Mondelēz International, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cacau e Chocolate Empresas cobertas neste relatório
- Barry Callebaut AG
- Mars Incorporated
- Mondelēz International, Inc.
- Nestlé S.A.
- Ferrero Group
- The Hershey Company
- Chocoladefabriken Lindt & Sprüngli AG
- Blommer Chocolate
- Cargill, Incorporated
- PT Mayora Indah Tbk
- Meiji Co., Ltd.
- Cartenz Cocoa
- Orion Corporation
- Yıldız Holding
- Manam Chocolate
- Huadong Cocoa Food (Xinghua) Co., Ltd
- Lotte Wellfood Co., Ltd.
- Arcor Group
- Morinaga & Company, Ltd
- Fazer Group
Principais Oportunidades para os Participantes do Mercado
Os fornecedores de chocolate podem comparar oportunidades pela relação com o comprador por meio da qual o sourcing documentado se torna parte da oferta do produto. Sob a transição da UE, operadores micro e pequenos qualificados estabelecidos até 31 de dezembro de 2024 recebem uma data de aplicação de 30 de junho de 2027. Os fornecedores que conectam as entregas de chocolate com a documentação que seu cliente precisa podem competir em acesso, bem como em características do produto. A abertura comercial difere conforme o cliente compra um ingrediente industrial, uma linha de varejo de marca ou chocolate para distribuição no exterior.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Fornecimento documentado de chocolate industrial | Transição de due diligence da UE | Fabricantes de alimentos cobertos pela UE | Vincular entregas recorrentes de chocolate aos registros de produção e due diligence aplicáveis | Manter a documentação ao longo de entregas repetidas | Fornecedores de chocolate industrial capazes de demonstrar sourcing em conformidade |
| Acesso ao varejo para pequenas marcas de chocolate elegíveis | Aplicação posterior para operadores micro e pequenos estabelecidos especificados | Compradores de varejo da UE que adquirem chocolate de pequenas marcas | Preparar linhas de marca e registros exigidos em conjunto | Completar os registros de sourcing e legalidade exigidos | Pequenos produtores de chocolate preparados e seus clientes de varejo |
| Exportações de chocolate em conformidade da UE | As exportações cobertas também carregam condições de conformidade | Compradores no exterior de chocolate produzido na UE | Integrar as vendas de exportação com a documentação de due diligence aplicável | Garantir evidências de produção para o chocolate exportado | Fabricantes de chocolate com operações de exportação documentadas para a UE |
| Fonte: Mordor Intelligence | |||||
A abertura central é uma oferta de fornecimento de chocolate cujas evidências de produção apoiam a rota legal de venda do cliente. Os produtos cobertos devem satisfazer as condições de livre de desmatamento, legalidade e declaração de due diligence aplicável ou declaração simplificada. Para um comprador industrial coberto, combinar a oferta de chocolate com evidências de origem utilizáveis pode reduzir a coordenação separada necessária para estabelecer a elegibilidade do produto para venda.
Desenvolvimentos industriais recentes em Mercado de Cacau e Chocolate
- Set 2026: A Mondelēz International, Inc. inaugurou sua Torre de Crumb concluída na fábrica de Confeitaria Cadbury em Shah Alam, Malásia, possibilitando a produção local de crumb de chocolate para a fabricação de chocolate.
- Ago 2026: A Paradise Company Limited, totalmente de propriedade de Papua Nova Guiné, inaugurou sua fábrica de chocolate Queen Emma reformada em Port Moresby, Papua Nova Guiné, aumentando a capacidade de processamento de chocolate de 10 para 200 toneladas métricas por mês.
Mercado de Cacau e Chocolate Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de cacau e chocolate mede os gastos anuais com produtos de chocolate vendidos em todo o mundo. O total abrange as vendas de produtos no varejo, foodservice e usos industriais, avaliados na primeira venda do fabricante de chocolate.
Exclusões de escopo: Grãos de cacau vendidos como commodity agrícola, manteiga de cacau vendida separadamente, pó de cacau e licor de cacau, alimentos não chocolatados contendo chocolate e confeitaria não chocolatada são excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Chocolate Amargo
- Chocolate ao Leite/Branco
- Chocolate Industrial
- Manteiga de Cacau
- Pó de Cacau
- Licor de Cacau
- Nibs de Cacau
- Chocolate Recheado/Composto
- Por Usuário Final
- Serviços de Alimentação
- Varejo
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas de Varejo Online
- Lojas Especializadas
- Outros
- Industrial
- Confeitaria
- Panificação
- Laticínios e Bebidas
- Cosméticos e Cuidados Pessoais
- Farmacêuticos e Nutracêuticos
- Por Natureza
- Convencional
- Orgânico
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa pública utiliza fontes como as estatísticas de produção e moagem de cacau da Organização Internacional do Cacau para acompanhar as condições de oferta upstream, a análise da cadeia de valor do cacau da ONU sobre Comércio e Desenvolvimento para compreender os papéis de processamento e comércio, o banco de dados Comext do Eurostat para examinar o comércio de mercadorias em produtos de chocolate e cacau, e o regulamento de desmatamento da União Europeia para identificar a cobertura de produtos e os requisitos de acesso ao mercado. Essas fontes fornecem contexto independente para oferta, fluxos transfronteiriços, estrutura da cadeia de valor e exposição regulatória relevante para as vendas de chocolate.
Relatórios anuais e arquivamentos de empresas, apresentações para investidores, publicações respeitáveis do setor alimentício e comunicados públicos de empresas podem esclarecer canais de vendas, portfólios de produtos, mudanças de capacidade e sinais de preço e volume. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e questionários estruturados podem incluir fabricantes de chocolate, fornecedores de chocolate industrial, compradores de varejo e foodservice, e especialistas regionais em comércio ou categoria, com funções dos entrevistados abrangendo as áreas comercial, de aquisições, de produto e de operações. Suas evidências podem testar estimativas secundárias de preço, volume, mix de produtos, alocação de canal e demanda regional, esclarecer diferenças na cobertura da primeira venda e identificar insumos ausentes para pesquisa de acompanhamento e triangulação.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 20% | APAC: 40% |
| Nível médio: 50% | Líderes Funcionais/de Unidade: 35% | EMEA: 35% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O modelo estima as vendas globais de chocolate na primeira venda do fabricante usando uma estrutura de valor de cima para baixo, depois verifica os totais selecionados com amostras de vendas de fabricantes, verificações de canal e preço médio de venda multiplicado pelo volume de vendas suportado. As moagens de cacau e os fluxos de comércio de chocolate indicam mudanças na oferta disponível e na demanda transfronteiriça, enquanto os preços de venda do produtor, as vendas e volumes no varejo, e o mix de produtos e usuários finais ajudam a distinguir os efeitos de preço das mudanças nas compras de chocolate e a alocar valor por tipo de produto, usuário final, natureza e região. As previsões podem usar regressão multivariada onde as vendas históricas e os indicadores de demanda se movem juntos, com análise de cenários para mudanças de custo de cacau, oferta e regulatórias que possam alterar preços ou compras. A previsão de valor é mantida distinta de qualquer evidência de volume, com preço e mix usados para interpretar sua divergência. Os analistas reconciliam definições inconsistentes mapeando cada observação para produtos de chocolate e a primeira venda do fabricante, deixando de lado as transações de grãos e ingredientes vendidos separadamente e evitando que os alimentos downstream sejam contados novamente. Detalhes de país ou segmento não suportados são estimados a partir da evidência de mercado suportada mais próxima e verificados com entrevistados primários antes da inclusão.
Ciclo de Validação de Dados e Atualização
Os analistas triangulam as divulgações dos fabricantes, dados de comércio, indicadores de oferta de cacau e evidências de canal, depois verificam totais, participações, taxas de crescimento e variações ano a ano em busca de anomalias e grandes variações de fonte. Eles rastreiam resultados incomuns até definições de fonte, timing, moeda ou cobertura, resolvem a diferença na estimativa de trabalho e buscam esclarecimento de acompanhamento quando as evidências conflitam ou um insumo material está ausente. Uma segunda revisão verifica os cálculos e a consistência narrativa antes da aprovação. O conjunto de dados é atualizado anualmente, revisado entre ciclos quando eventos materiais de oferta, precificação, regulatórios ou de capacidade alteram as perspectivas, e submetido a uma nova revisão pré-entrega para atualizações de fontes e consistência do modelo.
Tamanho do Mercado de Cacau e Chocolate da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de cacau e chocolate mede os gastos anuais com produtos de chocolate vendidos em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. As previsões podem usar regressão multivariada onde as vendas históricas e os indicadores de demanda se movem juntos, com análise de cenários para mudanças de custo de cacau, oferta e regulatórias que possam alterar preços ou compras.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 191,6 bilhões de USD (2027) | |
| Consultoria Global A | 167,1 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 12,8% abaixo do valor de 2027 deste relatório de 191,6 bilhões de USD, 2 anos depois. Sua cobertura declarada é de formatos de confeitaria de chocolate, um limite de produto mais estreito do que a gama completa de produtos de chocolate do relatório, incluindo vendas de chocolate industrial. |
| Consultoria Global B | 154,11 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 19,6% abaixo do valor de 2027 deste relatório de 191,6 bilhões de USD, 2 anos depois. Sua cobertura declarada inclui ingredientes de cacau, bem como produtos de chocolate, enquanto seu ano de medição de 2025 é anterior ao ano de 2027 do relatório e omite o crescimento do mercado em anos posteriores. |
Os analistas da Mordor Intelligence triangulam as divulgações dos fabricantes, dados de comércio, indicadores de oferta de cacau e evidências de canal, depois verificam totais, participações, taxas de crescimento e variações ano a ano em busca de anomalias e grandes variações de fonte.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de cacau e chocolate?
O mercado está projetado em 191,6 bilhões de USD em 2027 e 257,9 bilhões de USD até 2032, com um CAGR de 6,12% de 2027 a 2032.
Quais forças apoiam o crescimento da demanda por chocolate?
A demanda premium nos Estados Unidos e o crescimento do varejo digital apoiam a expansão, enquanto as percepções de saúde podem favorecer o chocolate amargo.
Qual é a principal categoria de produto de chocolate?
O chocolate ao leite/branco liderou com uma participação de 47,43% do valor de vendas em 2026. O chocolate amargo está previsto para crescer mais rapidamente, com um CAGR de 7,5% de 2027 a 2032.
Quais empresas lideram o setor de chocolate?
Os principais participantes incluem Barry Callebaut AG, Mars Incorporated, Nestlé S.A., Ferrero Group e Mondelēz International, Inc.
Qual é o principal desafio para os fabricantes de chocolate?
A exposição ao preço do cacau complica os compromissos de produção, e os grandes e médios operadores cobertos da UE devem se preparar para os requisitos de origem a partir de 30 de dezembro de 2026.
Qual região oferece o crescimento mais rápido nas vendas de chocolate?
A Ásia-Pacífico está prevista para crescer mais rapidamente, com um CAGR de 6,85% de 2027 a 2032. A Europa deteve a maior participação no valor global de vendas de chocolate, com 34,97% em 2026.