
Tamanho e Participação do Mercado de Software de Automação de Rede em Circuito Fechado
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.33 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 14.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Software de Automação de Rede em Circuito Fechado por Mordor Intelligence
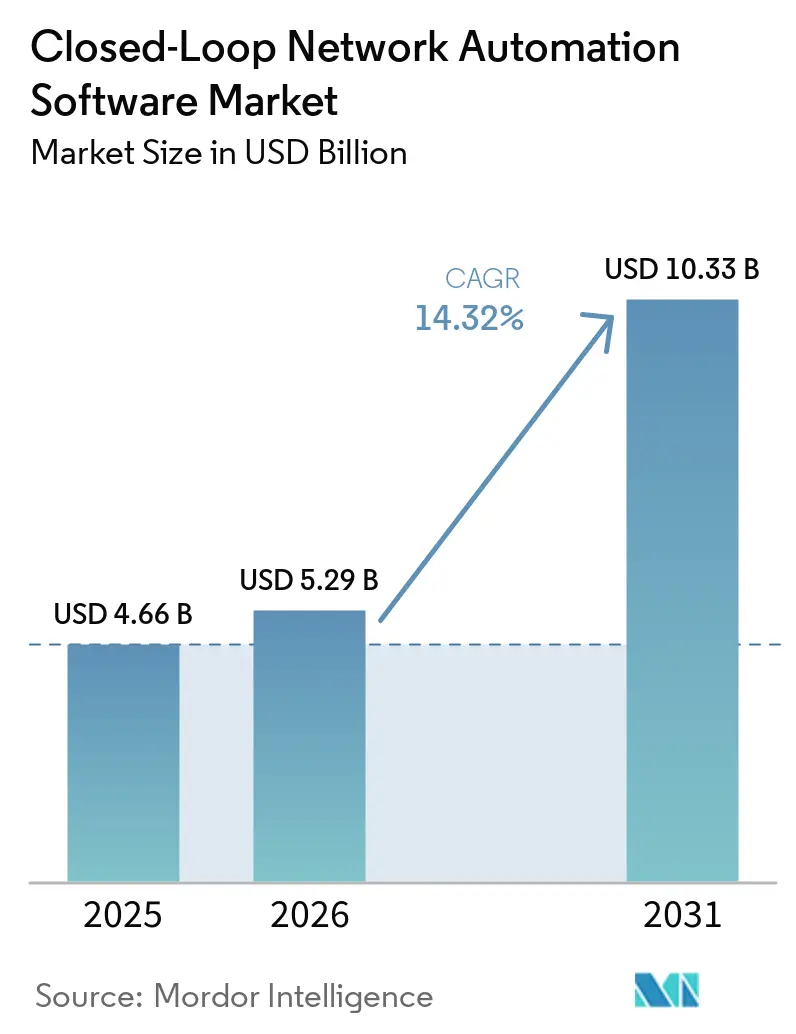
O tamanho do mercado de software de automação de rede em circuito fechado está projetado em 4,66 bilhões de USD em 2025, 5,29 bilhões de USD em 2026, e deve atingir 10,33 bilhões de USD até 2031, crescendo a um CAGR de 14,32% de 2026 a 2031. O mercado de software de automação de rede em circuito fechado está sendo moldado por operações híbridas e multinuvem, que se tornaram cada vez mais difíceis de gerenciar pelas equipes de rede por meio de processos manuais. As plataformas de operações baseadas em IA estão indo além da detecção de eventos e podem oferecer suporte à remediação baseada em políticas, o que altera o valor atribuído ao software de orquestração. A implantação contínua de redes 5G autônomas também gera requisitos de telemetria e gerenciamento de serviços que favorecem a tomada de decisões automatizada em domínios de rede. No mercado de software de automação de rede em circuito fechado, os fornecedores estão respondendo com plataformas que combinam gerenciamento de intenção, orquestração de políticas, análise e validação, em vez de depender de ciclos de atualização de hardware. A necessidade de mudanças rastreáveis e automação controlada tende a fortalecer a demanda por plataformas capazes de explicar ações e validar mudanças propostas antes da implantação.
Principais Conclusões do Relatório
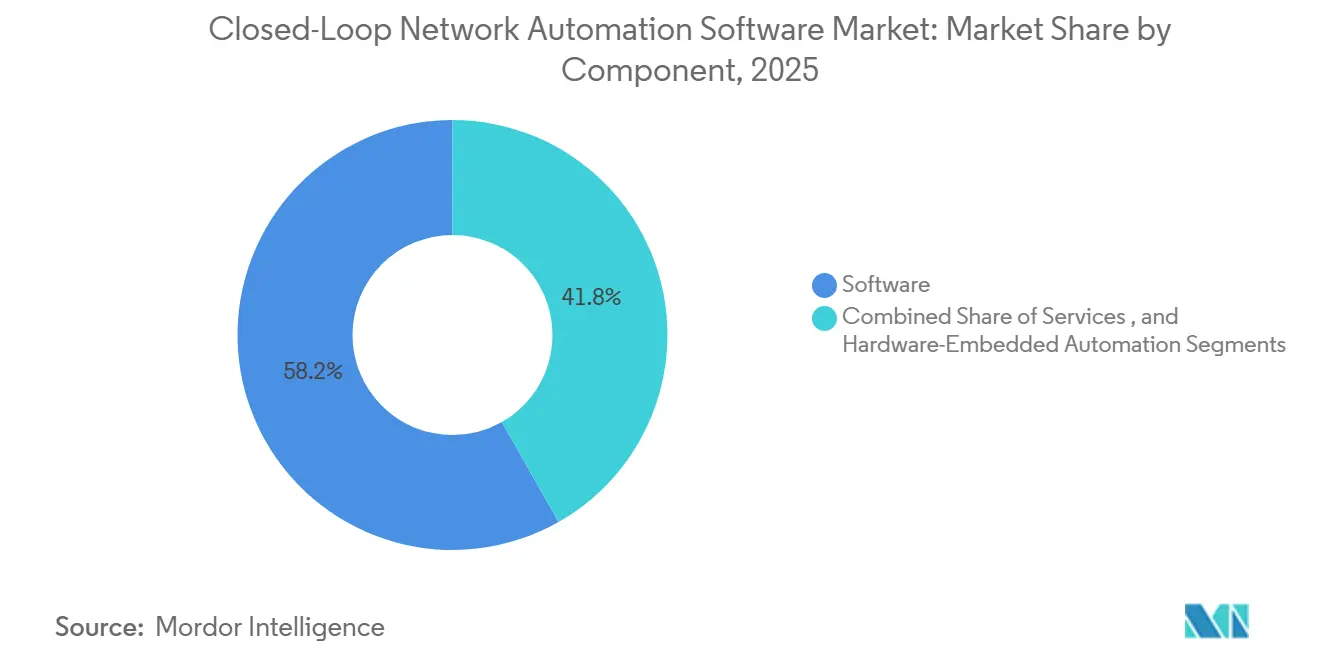
- Por componente, o software detinha 58,21% da participação de receita em 2025, enquanto o software está projetado para expandir a um CAGR de 15,54% até 2031.
- Por implantação, a nuvem representou 45,44% da receita em 2025 no mercado de software de automação de rede em circuito fechado, enquanto a implantação híbrida está projetada para expandir a um CAGR de 16,54% até 2031.
- Por infraestrutura de rede, a infraestrutura física detinha 33,21% da participação de receita em 2025, enquanto a infraestrutura nativa em nuvem está projetada para expandir a um CAGR de 15,76% até 2031.
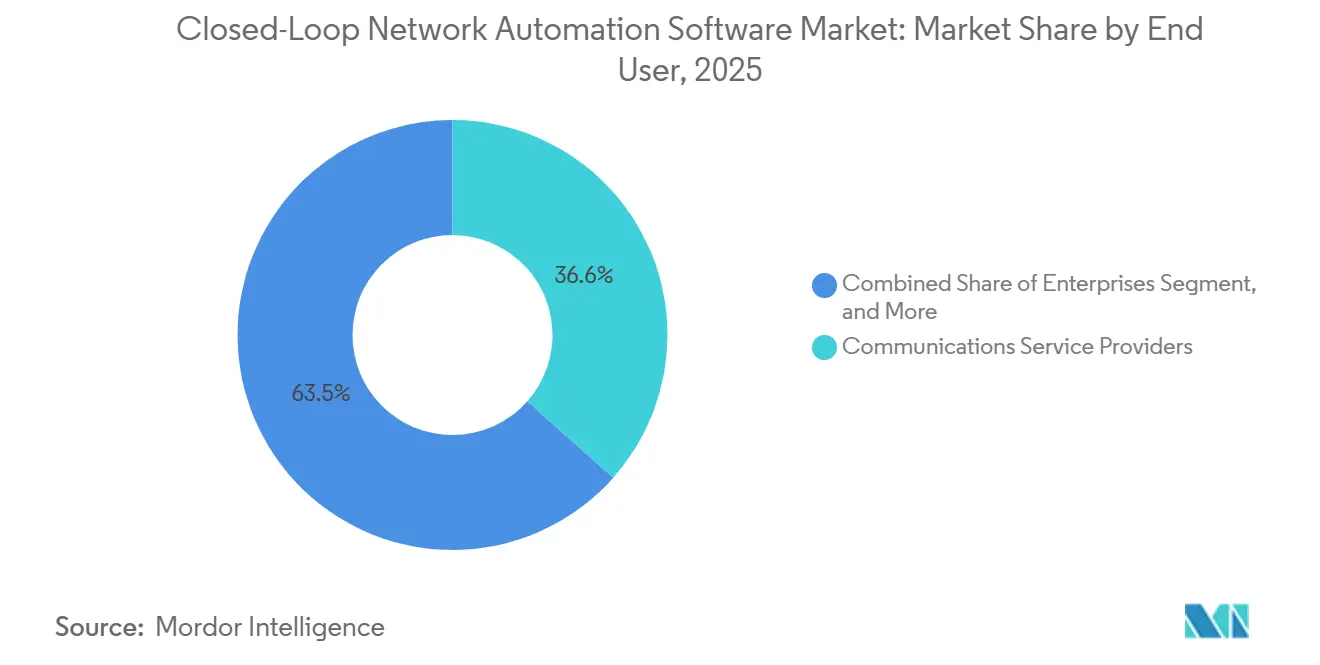
- Por usuário final, os provedores de serviços de comunicação detinham 36,55% da participação de receita em 2025, enquanto os provedores de serviços gerenciados e provedores de serviços em nuvem estão projetados para expandir a um CAGR de 16,11% até 2031 no mercado de software de automação de rede em circuito fechado.
- Por tamanho de organização, as grandes empresas detinham 68,76% da participação de receita em 2025, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 15,98% até 2031.
- Por geografia, a América do Norte detinha 33,32% da participação de receita em 2025, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 16,54% até 2031 no mercado de software de automação de rede em circuito fechado
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Software de Automação de Rede em Circuito Fechado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente Complexidade de Redes Híbridas e Multinuvem | +3.5% | Global | Curto prazo (≤ 2 anos) |
| Operações Preditivas Baseadas em IA e Análise de Rede | +3.2% | Global | Curto prazo (≤ 2 anos) |
| Expansão do 5G, Fatiamento de Rede e Conectividade Programável | +2.6% | Ásia-Pacífico, América do Norte, Europa | Médio prazo (2-4 anos) |
| Demanda por Provisionamento Zero-Touch e Redução de Custos Operacionais | +2.1% | Global | Curto prazo (≤ 2 anos) |
| Monetização de Rede como Código por Provedores de Serviços de Comunicação | +1.4% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Automação Agêntica Confiável com Validação por Gêmeo Digital | +1.1% | Global, com ganhos iniciais na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Complexidade de Redes Híbridas e Multinuvem
As organizações operam cada vez mais em vários ambientes de nuvem ao lado de sites legados, nós de borda e aplicações distribuídas, tornando as mudanças rotineiras mais difíceis de coordenar. O mercado de software de automação de rede em circuito fechado aborda esse ônus operacional ao vincular o estado da rede, as políticas e as ações automatizadas em ambientes separados. As equipes de rede frequentemente trabalham em vários consoles de monitoramento e gerenciamento quando a automação não está consolidada, retardando as investigações e criando práticas operacionais inconsistentes. A Microsoft descreveu um programa interno de 2025 que transformou a integração híbrida em nuvem de um processo manual de meses em um fluxo de trabalho automatizado de um dia usando um agente de orquestração de IA.[1]Microsoft, "Reinventando a Integração Híbrida em Nuvem na Microsoft, De Meses para Um Dia," Microsoft Inside Track, microsoft.com A Cisco introduziu o Multicloud Fabric em 2026 para fornecer um fabric automatizado de site para nuvem e de nuvem para nuvem por meio do Cisco Cloud Control.[2]Cisco Systems, "A Cisco Apresenta o Multicloud Fabric no Cloud Control, Rede Pronta para a Era da IA," Cisco Blogs, cisco.com Cada novo domínio de nuvem ou rede aumenta o valor operacional de uma estrutura de controle compartilhada, especialmente quando as equipes precisam preservar políticas de segurança e serviço nesses domínios.
Operações Preditivas Baseadas em IA e Análise de Rede
As operações baseadas em IA estão evoluindo da identificação básica de anomalias para sistemas capazes de recomendar ou executar ações corretivas rotineiras sob controles de política definidos. O mercado de software de automação de rede em circuito fechado se beneficia quando os operadores buscam tratamento mais rápido de falhas e menor trabalho manual nos centros de operações de rede. A Nokia e a Indosat Ooredoo Hutchison descreveram trabalhos de rede autônoma em 2026 que utilizaram capacidades de automação validadas para operações de rede.[3]Nokia Corporation, "Nokia e AWS Apresentam o Primeiro Fatiamento de Rede com IA Agêntica do Setor com du e Orange," Nokia Newsroom, nokia.com A mudança também altera as necessidades de mão de obra, pois o design de políticas, a qualidade dos dados, a governança de modelos e a integração multifornecedor exigem habilidades diferentes das da administração de rede tradicional. Os fornecedores, portanto, competem em explicabilidade, gerenciamento de dados e salvaguardas em torno de ações autônomas, não apenas na velocidade das análises. À medida que as capacidades centrais de IA se tornam mais comuns, as plataformas que conectam as recomendações de IA a fluxos de trabalho operacionais auditáveis podem manter uma posição mais clara junto a operadores regulados e empresas.
Expansão do 5G, Fatiamento de Rede e Conectividade Programável
As arquiteturas autônomas de 5G introduzem fatiamento de rede, alocação dinâmica de recursos e interfaces de análise que exigem controle rápido e baseado em software. Essa mudança apoia o mercado de software de automação de rede em circuito fechado porque as equipes de operações físicas não conseguem gerenciar manualmente cada política de fatia ou ajuste de serviço em tempo real. O 3GPP especifica a Função de Análise de Dados de Rede por meio da TS 29.520, fornecendo uma base de padrões para funções de rede orientadas por análise. A Nokia e a AWS demonstraram o fatiamento de rede 5G baseado em intenção com IA agêntica com a du e a Orange na MWC 2026. A ETSI lançou o OpenSlice 2026Q2 com um controlador de serviço de fatia de rede alinhado ao IETF RFC 9543 que suporta gerenciamento de fatiamento voltado ao cliente e orquestração de transporte padronizados.[4]ETSI, "ETSI OpenSlice 2026Q2 Avança na Automação de Rede Aberta e Expande o Ecossistema para Futuros Serviços Digitais," ETSI Newsroom, etsi.org Interfaces baseadas em padrões podem reduzir a dependência de integrações proprietárias e dar a fornecedores especializados de automação maior acesso a implantações multifornecedor.
Demanda por Provisionamento Zero-Touch e Redução de Custos Operacionais
O provisionamento zero-touch tornou-se um requisito operacional prático para organizações que gerenciam grandes parques de dispositivos distribuídos. O mercado de software de automação de rede em circuito fechado ganha relevância quando o provisionamento, as verificações de configuração e a garantia podem ser tratados por meio de um processo coordenado, em vez de tarefas manuais separadas. A integração segura de dispositivos fornece uma base para implantação remota onde os técnicos não podem visitar os sites repetidamente para configuração inicial ou atualizações rotineiras. O IETF RFC 8572 descreve mecanismos de inicialização para infraestrutura de chave remota segura e provisionamento zero-touch.[5]IETF, "Inicialização de Infraestrutura de Chave Remota Segura," IETF, ietf.org A NEC demonstrou o gerenciamento autônomo baseado em IA agêntica do ciclo de vida da função do plano de usuário do núcleo 5G com a AWS em 2026, incluindo detecção automatizada de anomalias e operações de autocura. Menor atividade de campo e ciclos de configuração mais curtos podem tornar os sistemas em circuito fechado especialmente relevantes para provedores de serviços de comunicação que operam extensos parques de rádio 5G e dispositivos de borda.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Altos Custos de Integração em Ambientes Legados e Multifornecedor | -2.3% | Global | Curto prazo (≤ 2 anos) |
| Escassez de Habilidades em Automação de Rede e Operações de IA | -1.6% | Global | Médio prazo (2-4 anos) |
| Explicabilidade e Governança Limitadas de Mudanças Autônomas | -0.9% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Lacunas de Qualidade de Dados e Sincronização de Estado em Sistemas Operacionais | -0.7% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Integração em Ambientes Legados e Multifornecedor
Os sistemas de suporte operacional legados, as plataformas de gerenciamento de rede e os equipamentos multifornecedor frequentemente carecem de interfaces consistentes para controle programático. Isso torna o esforço de integração uma barreira central à adoção no mercado de software de automação de rede em circuito fechado, mesmo quando a licença de software em si é acessível. Redes de roteamento, comutação, SD-WAN, segurança e rádio podem usar diferentes APIs, modelos de configuração e estruturas de dados. Essas diferenças exigem conectores e testes antes que um fluxo de trabalho automatizado possa operar com segurança em todo o ambiente. A Nokia e a Ericsson anunciaram trabalhos de interoperabilidade em 2026, incluindo cooperação entre o SMO Marketplace da Nokia e o rApp Ecosystem da Ericsson. O uso mais amplo de interfaces de gerenciamento compatíveis com padrões pode reduzir esse atrito, mas equipamentos instalados mistos continuarão a retardar implantações totalmente automatizadas.
Escassez de Habilidades em Automação de Rede e Operações de IA
Operações eficazes em circuito fechado exigem pessoas capazes de combinar design de políticas, governança de IA, integração multifornecedor, controles de segurança e métodos de entrega automatizados. O mercado de software de automação de rede em circuito fechado pode, portanto, enfrentar implementação mais lenta mesmo quando as organizações reconhecem o caso de negócio para automação. Muitas equipes ainda têm cobertura de automação limitada, o que as deixa com menos exemplos internos e menos confiança operacional para implantações mais amplas. A necessidade é mais pronunciada onde as responsabilidades de nuvem, segurança e automação de rede se encontram no mesmo modelo operacional. Os programas de aprendizado da Cisco e os programas de trajetória de valor de OSS e BSS da Ericsson mostram que os fornecedores veem a capacitação da força de trabalho como parte da transformação do cliente. O treinamento pode reduzir a restrição, embora o desenvolvimento de talentos leve mais tempo do que uma instalação básica de software ou um único projeto piloto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Software Ancora a Receita à Medida que a Inteligência Substitui os Gastos com Infraestrutura
O software representou 58,21% da participação de mercado de software de automação de rede em circuito fechado em 2025 e está projetado para crescer a um CAGR de 15,54% até 2031. Essa posição reflete a mudança dos operadores de renovações de hardware intensivas em capital para investimento contínuo em camadas de inteligência e orquestração. O software inclui mecanismos de rede baseados em intenção, automação orientada por políticas, análise e funções de controle que operam em múltiplos domínios de infraestrutura. Essas capacidades permitem que as equipes passem de tarefas de configuração isoladas para um modelo operacional mais coordenado.
A automação incorporada em hardware permanece relevante para implantações em campo aberto e funções diretamente vinculadas a sistemas operacionais de rede ou controladores. No entanto, está se expandindo mais lentamente à medida que a lógica de orquestração migra para camadas de software neutras em relação ao fornecedor. Os serviços também permanecem importantes, pois a implementação, a integração e as operações gerenciadas podem reduzir as barreiras de adoção para clientes sem equipes de automação internas. A composição dos componentes indica que o valor comercial está cada vez mais concentrado na camada de software, em vez de em uma única categoria de dispositivo físico. Essa tendência beneficia os fornecedores que podem atualizar continuamente as capacidades à medida que os requisitos dos clientes evoluem. Também aumenta o valor das plataformas que operam nos equipamentos existentes, em vez de exigir que os clientes substituam o hardware instalado.


Por Implantação: Os Modelos Híbridos Superam a Nuvem na Taxa de Crescimento Prospectivo
A implantação em nuvem representou 45,44% da receita em 2025, enquanto a implantação híbrida está projetada para crescer a um CAGR de 16,54% até 2031. As plataformas de OSS, BSS e orquestração entregues em nuvem podem reduzir as barreiras de implementação para organizações que adotam a automação pela primeira vez. Elas também tornam a análise e o gerenciamento centralizado de políticas mais acessíveis em sites distribuídos. A implantação híbrida atende a um requisito diferente, permitindo que os clientes usem análises baseadas em nuvem enquanto mantêm tráfego sensível, dados de auditoria ou execução de mudanças em ambientes controlados. Esse modelo é particularmente relevante para usuários finais de saúde, serviços bancários, financeiros e de seguros, energia e serviços públicos, governo e outros setores regulados.
A implantação local permanece importante para operadores de defesa, setor público e soberanos, onde os requisitos de residência de dados limitam o uso de plataformas de orquestração hospedadas. Portanto, as escolhas de implantação refletem requisitos operacionais e de conformidade, e não apenas preferências tecnológicas. Os modelos híbridos permitem que os clientes se beneficiem da agilidade da nuvem sem mover imediatamente todo o controle operacional para uma nuvem pública. Como resultado, a implantação híbrida fornece um caminho de transição importante para organizações que avançam cautelosamente em direção a níveis mais altos de autonomia.
Por Infraestrutura de Rede: A Base Física Persiste enquanto a Nativa em Nuvem Reivindica a Fronteira do Crescimento
A infraestrutura física representou 33,21% da receita em 2025, enquanto a infraestrutura nativa em nuvem está projetada para crescer a um CAGR de 15,76% até 2031. O segmento de infraestrutura física reflete a grande base instalada de switches, roteadores e equipamentos de acesso por rádio que continuam a exigir garantia e gerenciamento automatizado. O gerenciamento de falhas, a detecção de desvio de configuração e a integração zero-touch permanecem casos de uso de automação de alto volume para esses ativos. A infraestrutura virtual inclui funções de rede executadas em servidores comerciais e representa um estágio mais maduro de virtualização de rede. Seu papel permanece significativo à medida que os operadores gerenciam funções de rede virtual em ambientes existentes.
A infraestrutura nativa em nuvem difere por usar funções em contêineres, malhas de serviço e arquiteturas de rede baseadas em microsserviços. Essas arquiteturas fornecem interfaces programáticas que podem suportar ações baseadas em políticas e controle agêntico. Portanto, o mercado de software de automação de rede em circuito fechado deve suportar ambientes físicos, virtuais e nativos em nuvem simultaneamente. A maioria dos grandes operadores não está substituindo todas as camadas legadas de uma vez. Em vez disso, estão combinando essas camadas em uma única estrutura operacional durante um período de transição prolongado.
Por Usuário Final: Os Provedores de Serviços de Comunicação Ancoram a Receita enquanto os Provedores de Serviços Gerenciados Reivindicam a Trajetória de Crescimento Mais Rápida
Os provedores de serviços de comunicação representaram 36,55% da receita em 2025, enquanto os provedores de serviços gerenciados e provedores de serviços em nuvem estão projetados para crescer a um CAGR de 16,11% até 2031. Os provedores de serviços de comunicação operam redes 5G, de fibra e sem fio, onde o tratamento de falhas, o provisionamento e o gerenciamento de capacidade ocorrem em uma escala que favorece a automação. Os operadores de redes móveis apresentam alta intensidade de adoção porque a densificação do 5G e os serviços de fatiamento de rede aumentam as demandas operacionais. Os operadores de linha fixa, cabo e banda larga também usam automação para provisionamento de assinantes e garantia de serviço. Os provedores de serviços de internet podem usar processos zero-touch para gerenciar dispositivos de borda e tarefas de configuração repetitivas.
Os provedores de serviços gerenciados e provedores de serviços em nuvem representam um grupo de compradores distinto porque usam a automação internamente e podem oferecê-la como serviço para clientes empresariais. A Ciena declarou em 2026 que a Lumen Technologies estava adotando agentes de IA construídos no Blue Planet AI Studio em suas operações de rede. Esse modelo permite que os provedores melhorem as operações internas enquanto desenvolvem capacidades para serviços de automação gerenciada. É particularmente relevante para empresas que exigem resultados de automação, mas carecem de uma função abrangente de NetDevOps interna.
Por Tamanho de Organização: As Grandes Empresas Dominam os Gastos enquanto as PMEs Entram em Ritmo Acelerado
As grandes empresas representaram 68,76% da receita em 2025, enquanto as pequenas e médias empresas (PMEs) estão projetadas para crescer a um CAGR de 15,98% até 2031. As grandes organizações normalmente operam redes de longa distância multissite e ambientes físicos, virtuais e em nuvem complexos. Suas obrigações regulatórias e requisitos de alta disponibilidade aumentam o valor das capacidades de documentação automatizada, reversão e garantia. As instituições de serviços bancários, financeiros e de seguros, os principais sistemas de saúde e as concessionárias de energia representam usuários proeminentes, pois as falhas de rede podem interromper operações essenciais ou altamente reguladas.
As PMEs estão obtendo acesso ao software de automação de rede em circuito fechado por meio de modelos de entrega de Software como Serviço, integração simplificada e implementação gerenciada pelo fornecedor. Essas abordagens reduzem as capacidades internas de DevOps que anteriormente restringiam a adoção entre organizações menores. Essa mudança cria oportunidades para provedores que oferecem fluxos de trabalho pré-construídos em vez de longos compromissos de serviço personalizados. Os compradores de PMEs podem priorizar a facilidade de implantação, custos de assinatura previsíveis e um conjunto focado de resultados de automação. No entanto, eles ainda exigem garantia, controle de políticas e gerenciamento seguro de configuração em filiais, conexões em nuvem e dispositivos de borda.
Análise Geográfica
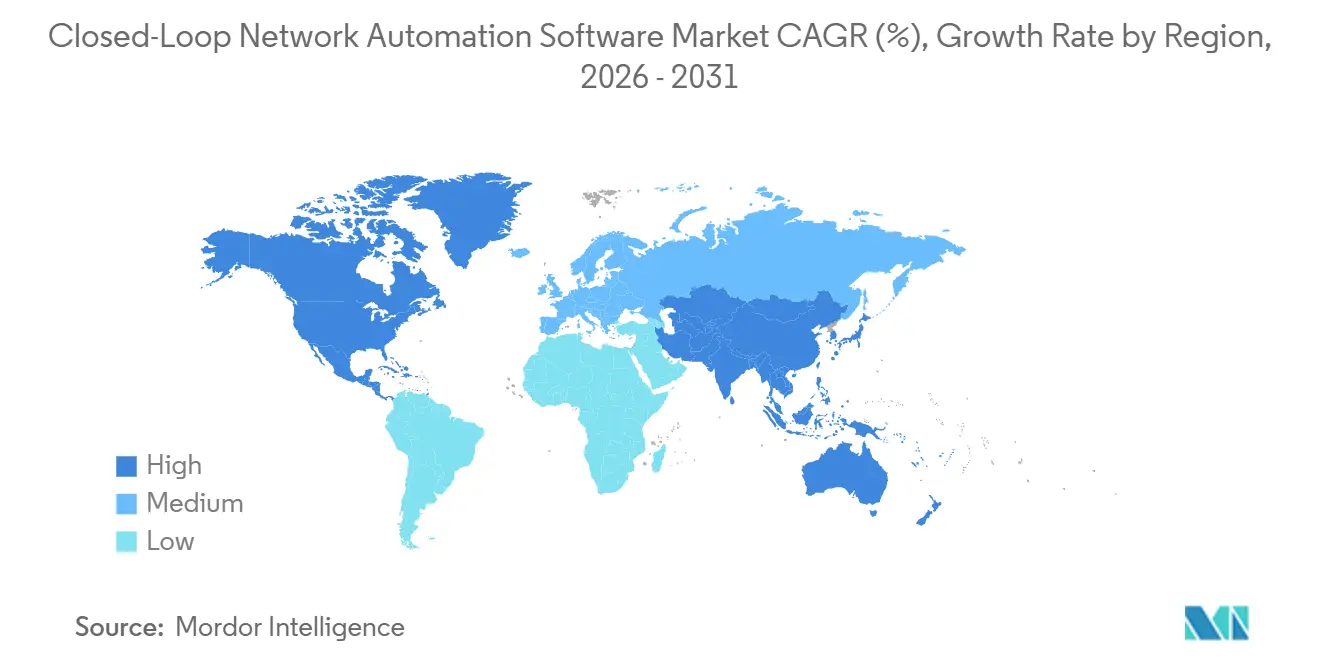
Espera-se que a América do Norte detenha uma participação de 33,32% no mercado de software de automação de rede em circuito fechado em 2025. A região se beneficia de forte gasto em tecnologia empresarial, iniciativas ativas de 5G e da presença de grandes provedores de plataformas de nuvem e rede. As construções de infraestrutura de IA estão criando padrões de tráfego e requisitos operacionais que aumentam a necessidade de gerenciamento dinâmico de rede. As organizações de serviços financeiros e saúde representam adotantes empresariais significativos porque exigem serviços de rede confiáveis, seguros e auditáveis. O Canadá está gerando demanda de usuários nos setores de serviços financeiros e recursos naturais, enquanto o México apresenta uma oportunidade emergente de provedores de serviços de comunicação à medida que os operadores racionalizam suas redes. A Cisco está prestes a apresentar o Multicloud Fabric e seu modelo AgenticOps no Cisco Live 2026 em Las Vegas. Esses desenvolvimentos refletem o foco da região na integração de conectividade em nuvem, segurança e automação em um ambiente operacional unificado.
A Ásia-Pacífico está projetada para expandir a um CAGR de 16,54% até 2031, tornando-a a região de crescimento mais rápido. Espera-se que a China implante mais de 4 milhões de estações base 5G até o início de 2026, criando requisitos substanciais de automação em redes de rádio, núcleo e transporte. A Índia está avançando em sua infraestrutura digital e 5G, incentivando os operadores a adotar otimização baseada em IA à medida que a demanda dos assinantes aumenta. O Japão e a Coreia do Sul também estão impulsionando a demanda por meio de iniciativas de fatiamento de rede e 5G privado. Espera-se que a NTT DOCOMO e a NEC lancem o primeiro núcleo 5G comercial do Japão na AWS em 2026. A Indonésia, a Malásia e o Vietnã estão adotando o provisionamento automatizado à medida que suas redes 5G se expandem. A Malásia emergiu como um exemplo inicial de autonomia avançada validada em um mercado de operadores emergentes. O mercado de software de automação de rede em circuito fechado se beneficia dessas implantações, que exigem operações repetíveis e baseadas em padrões em redes de grande escala.
A Europa permanece um mercado importante, pois a Deutsche Telekom, a Orange, a Vodafone e a Telefónica continuam a investir em automação alinhada ao Open RAN e orquestração de fatiamento. A Orange e a Ericsson estão colaborando na criação automatizada de serviços 5G para casos de uso empresariais e de assinantes nas operações europeias. A América do Sul está se desenvolvendo por meio de iniciativas de automação de provedores de serviços de comunicação no Brasil e na Argentina, com adoção inicial focada em provisionamento e gerenciamento de falhas. O Oriente Médio está ganhando impulso por meio de programas de infraestrutura na Arábia Saudita e implantações de 5G-Advanced nos Emirados Árabes Unidos. A Nokia selecionou a du como adotante inicial do fatiamento de rede com IA agêntica na MWC 2026. A África permanece em um estágio inicial de adoção, embora os operadores na África do Sul e na Nigéria estejam explorando abordagens de rede autônoma. A Huawei documentou implantações de rede autônoma de Nível 4 com a MTN na África do Sul e a MasOrange na Espanha durante 2025. Essas diferenças regionais criam oportunidades variadas para os fornecedores, que vão desde ferramentas básicas de provisionamento até plataformas mais amplas de orquestração baseada em intenção.

Cenário Competitivo
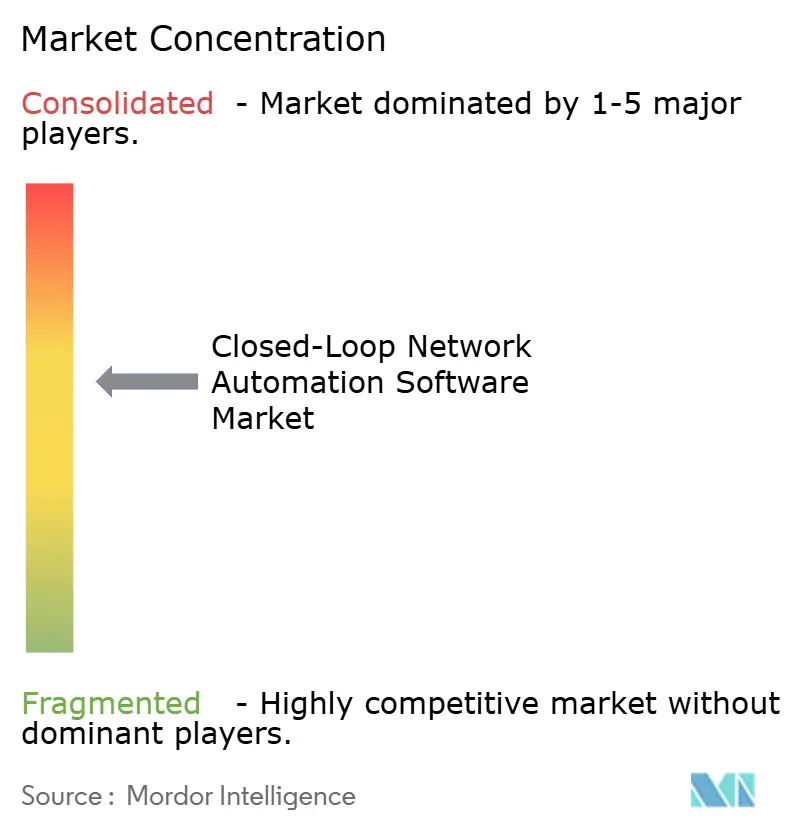
Espera-se que o mercado de software de automação de rede em circuito fechado seja moderadamente consolidado na camada de plataforma em 2026. Cisco, Nokia, Ericsson, Huawei, Ciena, IBM por meio da Red Hat e Arista Networks oferecem portfólios amplos que combinam orquestração, análise, integração de rede e capacidades de validação. Sua escala fornece acesso a grandes contas de provedores de serviços de comunicação e empresas com ambientes instalados complexos. Suas estratégias também abordam as preocupações dos clientes com o aprisionamento a fornecedores e os custos de integração de redes multifornecedor. A participação em padrões abertos, ecossistemas de rApp, iniciativas de Gerenciamento de Rede e Serviços Zero-touch da ETSI e APIs do TM Forum pode ajudar os fornecedores a mitigar essas preocupações. Espera-se que a Nokia anuncie uma Biblioteca de Agentes de Redes Autônomas e expanda as capacidades de IA agêntica de sua Plataforma de Serviços de Rede em 2026. Essa abordagem permite que os clientes adotem capacidades modulares de IA sem substituir toda uma plataforma operacional de uma vez. Os principais fornecedores também estão usando modelos de entrega baseados em nuvem para atender a clientes do mercado intermediário que podem não ter recursos para suportar implantações locais complexas.
Espera-se que a Ciena introduza o Blue Planet Configuration and Change Management em 2026 para configuração de dispositivos, mudanças de rede, gerenciamento do ciclo de vida, detecção de desvio e validação de conformidade. A oferta aborda os requisitos de governança associados a mudanças autônomas, incluindo a necessidade de avaliar os efeitos potenciais antes de implementar mudanças em sistemas de produção. A Arista adquiriu o portfólio de SD-WAN VeloCloud da Broadcom em 2025, estendendo suas capacidades de automação em redes WAN empresariais distribuídas e de filiais. Espera-se que a Huawei lance o AUTINOps na MWC 2026, com agentes de IA especializados para remediação de falhas e gerenciamento proativo de riscos. Esses desenvolvimentos demonstram que a concorrência está se deslocando para plataformas operacionais integradas baseadas em IA com controles mais específicos para gerenciamento de mudanças e garantia. Os fornecedores de plataformas podem usar seus amplos portfólios para atender a grandes contas em múltiplos domínios de rede. No entanto, devem demonstrar que seus sistemas podem operar em equipamentos não nativos e processos operacionais estabelecidos. A vantagem competitiva depende cada vez mais da execução confiável e da cobertura abrangente de funcionalidades.
Os especialistas, incluindo Itential, Forward Networks, NetBrain Technologies e Gluware, competem abordando requisitos operacionais focados. Suas ofertas suportam gerenciamento de mudanças multifornecedor, verificação matemática de rede, validação baseada em gêmeo digital e design acessível de fluxo de trabalho de automação. Esse posicionamento lhes permite conquistar clientes que exigem capacidades específicas sem empreender uma substituição completa de plataforma. O mercado de software de automação de rede em circuito fechado também apresenta oportunidades para ofertas baseadas em assinatura que reduzem a dependência de serviços profissionais extensos. As ferramentas de explicabilidade representam outra área de diferenciação para clientes que exigem registros de auditoria para ações orientadas por IA. O acordo de interoperabilidade entre Nokia e Ericsson em 2026 também sinaliza a crescente importância de interfaces abertas em ambientes de fornecedores mistos. A concorrência, portanto, está dividida entre fornecedores de pilha completa e provedores especializados com profunda expertise em casos de uso específicos.
Líderes do Setor de Software de Automação de Rede em Circuito Fechado
-
Cisco Systems, Inc.
-
Hewlett Packard Enterprise Company
-
Huawei Technologies Co., Ltd.
-
Nokia Corporation
-
IBM Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Nokia assinou um acordo de expansão de 5G com a Taiwan Mobile para acelerar a adoção de arquitetura de rede móvel nativa de IA, implantando AirScale, garantia em circuito fechado MantaRay SON e Análise Preditiva de Hardware.
- Junho de 2026: A Nokia lançou sua Biblioteca de Agentes de Redes Autônomas e atualizou as capacidades de IA agêntica no DTW 2026, incluindo uma estrutura de IA agêntica para operações de rede IP dentro de sua Plataforma de Serviços de Rede.
- Junho de 2026: A Ericsson lançou o software de IA em RAN como assinatura comercial e relatou até 20% de maior taxa de transferência no enlace descendente e até 10% de melhor eficiência espectral em mais de 15 implantações ao vivo.
- Junho de 2026: A Cisco apresentou o Cloud Control no Cisco Live 2026, uma plataforma agêntica unificada que combina rede, segurança, computação e observabilidade em uma única camada de dados.


Escopo do Relatório Global do Mercado de Software de Automação de Rede em Circuito Fechado
O Relatório de Software de Automação de Rede em Circuito Fechado é Segmentado por Componente (Software, Automação Incorporada em Hardware e Serviços), Implantação (Nuvem, Local e Híbrido), Infraestrutura de Rede (Infraestrutura de Rede Física, Infraestrutura de Rede Virtual, Infraestrutura de Rede Nativa em Nuvem e Infraestrutura de Rede Híbrida), Usuário Final (Provedores de Serviços de Comunicação [Operadores de Redes Móveis, Operadores de Linha Fixa, Provedores de Cabo e Banda Larga, Provedores de Serviços de Internet], Empresas [Serviços Bancários, Financeiros e de Seguros, Manufatura, Saúde, Energia e Serviços Públicos, Governo e Setor Público, Varejo e Comércio Eletrônico, Mídia e Entretenimento, Transporte e Logística] e Provedores de Serviços Gerenciados e Provedores de Serviços em Nuvem), Tamanho da Organização (Grandes Empresas e PMEs) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Software |
| Automação Incorporada em Hardware |
| Serviços |
| Nuvem |
| Local |
| Híbrido |
| Infraestrutura de Rede Física |
| Infraestrutura de Rede Virtual |
| Infraestrutura de Rede Nativa em Nuvem |
| Infraestrutura de Rede Híbrida |
| Provedores de Serviços de Comunicação | Operadores de Redes Móveis |
| Operadores de Linha Fixa | |
| Provedores de Cabo e Banda Larga | |
| Provedores de Serviços de Internet | |
| Empresas | Serviços Bancários, Financeiros e de Seguros |
| Manufatura | |
| Saúde | |
| Energia e Serviços Públicos | |
| Governo e Setor Público | |
| Varejo e Comércio Eletrônico | |
| Mídia e Entretenimento | |
| Transporte e Logística | |
| Provedores de Serviços Gerenciados e Provedores de Serviços em Nuvem |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente | Software | |
| Automação Incorporada em Hardware | ||
| Serviços | ||
| Por Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Infraestrutura de Rede | Infraestrutura de Rede Física | |
| Infraestrutura de Rede Virtual | ||
| Infraestrutura de Rede Nativa em Nuvem | ||
| Infraestrutura de Rede Híbrida | ||
| Por Usuário Final | Provedores de Serviços de Comunicação | Operadores de Redes Móveis |
| Operadores de Linha Fixa | ||
| Provedores de Cabo e Banda Larga | ||
| Provedores de Serviços de Internet | ||
| Empresas | Serviços Bancários, Financeiros e de Seguros | |
| Manufatura | ||
| Saúde | ||
| Energia e Serviços Públicos | ||
| Governo e Setor Público | ||
| Varejo e Comércio Eletrônico | ||
| Mídia e Entretenimento | ||
| Transporte e Logística | ||
| Provedores de Serviços Gerenciados e Provedores de Serviços em Nuvem | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do Mercado de Software de Automação de Rede em Circuito Fechado?
O tamanho do mercado de software de automação de rede em circuito fechado está projetado em 4,66 bilhões de USD em 2025, 5,29 bilhões de USD em 2026, e deve atingir 10,33 bilhões de USD até 2031, crescendo a um CAGR de 14,32% de 2026 a 2031.
O que está impulsionando a adoção do software de automação de rede em circuito fechado?
A complexidade híbrida e multinuvem, as redes 5G autônomas, as operações baseadas em IA e o provisionamento zero-touch estão apoiando a adoção.
Qual componente lidera a receita?
O software liderou com 58,21% de participação de receita em 2025 e está projetado para expandir a um CAGR de 15,54% até 2031.
Qual modelo de implantação está se expandindo mais rapidamente?
A implantação híbrida está projetada para expandir a um CAGR de 16,54% até 2031 porque combina agilidade da nuvem com execução controlada.
Quais usuários finais são os principais compradores?
Os provedores de serviços de comunicação lideraram a receita com 36,55% de participação em 2025, enquanto os provedores de serviços gerenciados e em nuvem estão projetados para expandir mais rapidamente.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 16,54% até 2031, apoiada pela implantação de 5G e pela adoção de automação.
Página atualizada pela última vez em:



