
Marktgröße und Marktanteil für Software zur geschlossenen Netzwerkautomatisierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.29 Milliarden US-Dollar |
| Marktgröße (2031) | 10.33 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Software zur geschlossenen Netzwerkautomatisierung von Mordor Intelligence
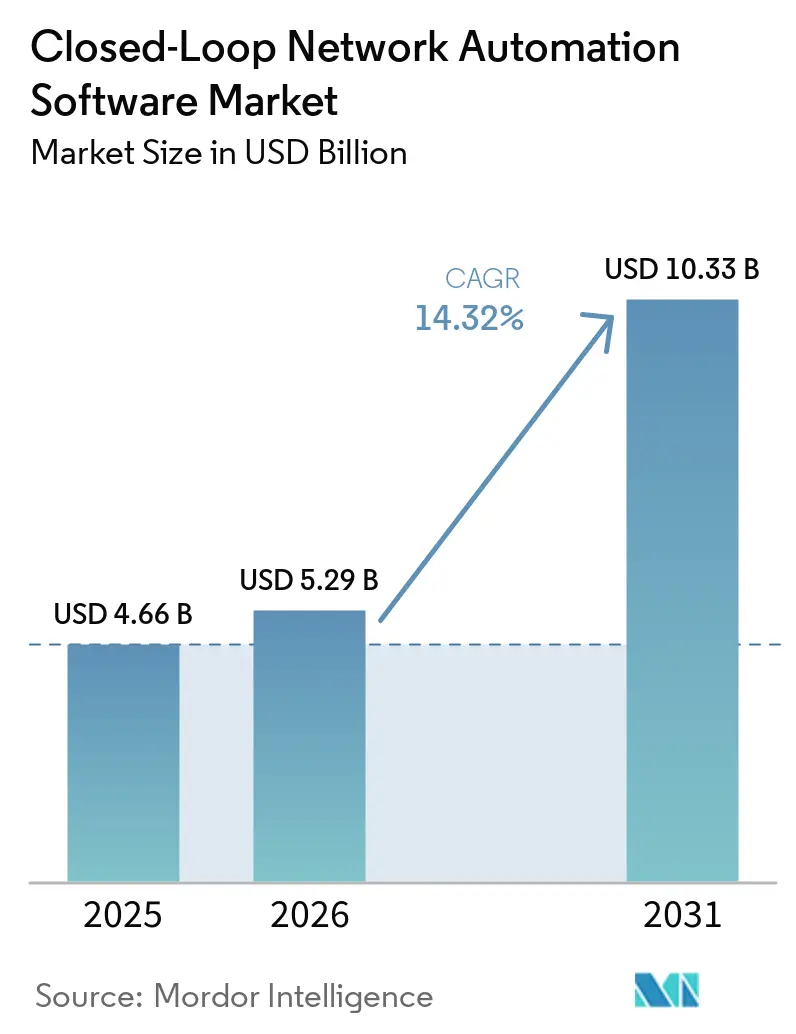
Die Marktgröße für Software zur geschlossenen Netzwerkautomatisierung wird für 2025 auf 4,66 Milliarden USD, für 2026 auf 5,29 Milliarden USD geschätzt und soll bis 2031 10,33 Milliarden USD erreichen, mit einer CAGR von 14,32 % von 2026 bis 2031. Der Markt für Software zur geschlossenen Netzwerkautomatisierung wird durch hybride und Multi-Cloud-Betriebsumgebungen geprägt, die für Netzwerkteams zunehmend schwieriger durch manuelle Prozesse allein zu verwalten sind. KI-basierte Betriebsplattformen gehen über die Ereigniserkennung hinaus und können richtlinienbasierte Fehlerbehebung unterstützen, was den Stellenwert von Orchestrierungssoftware verändert. Der laufende Ausbau eigenständiger 5G-Netzwerke erzeugt zudem Telemetrie- und Dienstverwaltungsanforderungen, die eine automatisierte Entscheidungsfindung über Netzwerkdomänen hinweg begünstigen. Im Markt für Software zur geschlossenen Netzwerkautomatisierung reagieren Anbieter mit Plattformen, die Intent-Management, Richtlinienorchestrierung, Analysen und Validierung kombinieren, anstatt auf Hardware-Erneuerungszyklen zu setzen. Der Bedarf an nachvollziehbaren Änderungen und kontrollierter Automatisierung dürfte die Nachfrage nach Plattformen stärken, die Aktionen erklären und vorgeschlagene Änderungen vor der Bereitstellung validieren können.
Wichtigste Erkenntnisse des Berichts
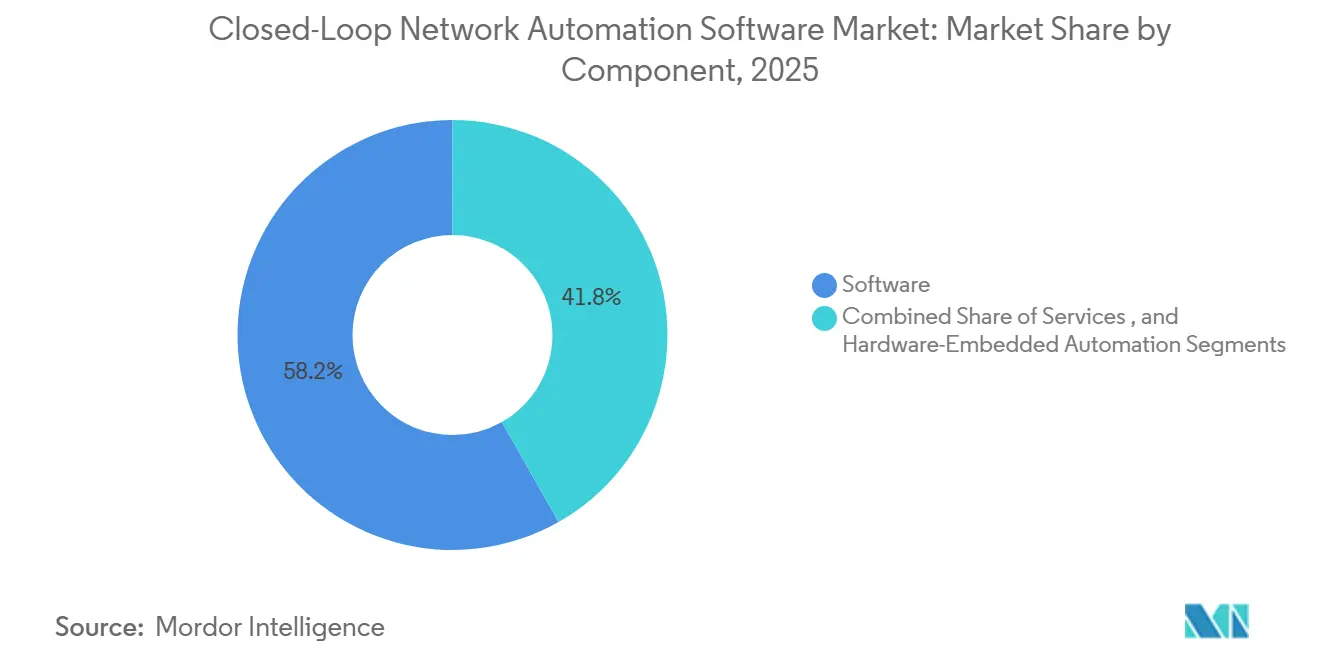
- Nach Komponente hielt Software im Jahr 2025 einen Umsatzanteil von 58,21 %, während Software bis 2031 voraussichtlich mit einer CAGR von 15,54 % wachsen wird.
- Nach Bereitstellung entfiel im Jahr 2025 ein Umsatzanteil von 45,44 % auf Cloud im Markt für Software zur geschlossenen Netzwerkautomatisierung, während die hybride Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 16,54 % wachsen wird.
- Nach Netzwerkinfrastruktur hielt physische Infrastruktur im Jahr 2025 einen Umsatzanteil von 33,21 %, während Cloud-native Infrastruktur bis 2031 voraussichtlich mit einer CAGR von 15,76 % wachsen wird.
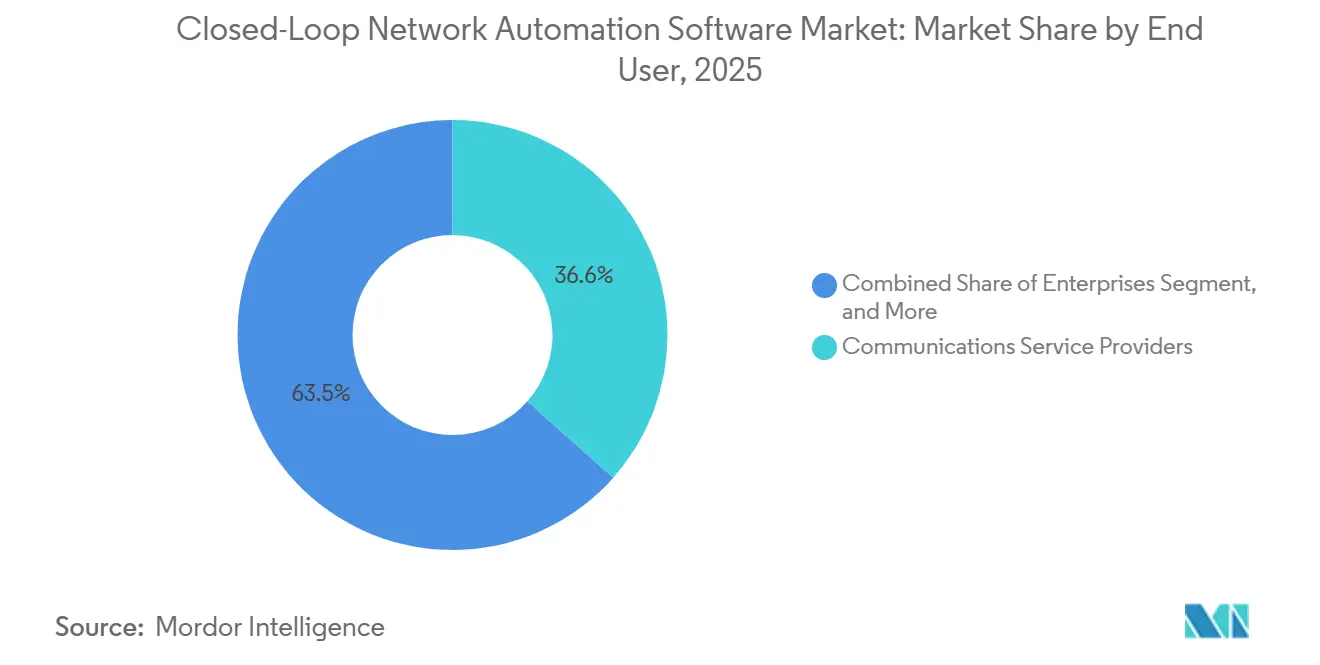
- Nach Endnutzer hielten Kommunikationsdienstleister im Jahr 2025 einen Umsatzanteil von 36,55 %, während Managed-Service-Anbieter und Cloud-Service-Anbieter bis 2031 im Markt für Software zur geschlossenen Netzwerkautomatisierung voraussichtlich mit einer CAGR von 16,11 % wachsen werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Umsatzanteil von 68,76 %, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 15,98 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 33,32 %, während der asiatisch-pazifische Raum bis 2031 im Markt für Software zur geschlossenen Netzwerkautomatisierung voraussichtlich mit einer CAGR von 16,54 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Software zur geschlossenen Netzwerkautomatisierung
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Komplexität hybrider und Multi-Cloud-Netzwerke | +3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte prädiktive Betriebsführung und Netzwerkanalysen | +3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau von 5G, Network Slicing und programmierbarer Konnektivität | +2.6% | Asiatisch-pazifischer Raum, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Zero-Touch-Provisionierung und niedrigeren Betriebskosten | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Network-as-Code-Monetarisierung durch Kommunikationsdienstleister | +1.4% | Nordamerika und Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Vertrauenswürdige agentische Automatisierung mit digitaler Zwillingsvalidierung | +1.1% | Global, mit frühen Gewinnen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Komplexität hybrider und Multi-Cloud-Netzwerke
Organisationen betreiben zunehmend mehrere Cloud-Umgebungen neben Legacy-Standorten, Edge-Knoten und verteilten Anwendungen, was die Koordination routinemäßiger Änderungen erschwert. Der Markt für Software zur geschlossenen Netzwerkautomatisierung begegnet dieser Betriebslast, indem er Netzwerkzustand, Richtlinien und automatisierte Aktionen über separate Umgebungen hinweg verknüpft. Netzwerkteams arbeiten häufig über mehrere Überwachungs- und Verwaltungskonsolen hinweg, wenn die Automatisierung nicht konsolidiert ist, was Untersuchungen verlangsamt und inkonsistente Betriebspraktiken erzeugt. Microsoft beschrieb 2025 ein internes Programm, das die Hybrid-Cloud-Integration von einem monatelangen manuellen Prozess in einen eintägigen automatisierten Workflow mithilfe eines KI-Orchestrierungsagenten umwandelte.[1]Microsoft, "Reinventing Hybrid Cloud Integration at Microsoft, From Months to One Day," Microsoft Inside Track, microsoft.com Cisco führte 2026 Multicloud Fabric ein, um über Cisco Cloud Control ein automatisiertes Site-to-Cloud- und Cloud-to-Cloud-Fabric bereitzustellen.[2]Cisco Systems, "Cisco Unveils Multicloud Fabric in Cloud Control, Network Ready for the AI Era," Cisco Blogs, cisco.com Jede neue Cloud- oder Netzwerkdomäne erhöht den betrieblichen Wert eines gemeinsamen Steuerungsrahmens, insbesondere wenn Teams Sicherheits- und Dienstrichtlinien über diese Domänen hinweg aufrechterhalten müssen.
KI-gestützte prädiktive Betriebsführung und Netzwerkanalysen
KI-gestützte Betriebsführung entwickelt sich von der einfachen Anomalieerkennung hin zu Systemen, die unter definierten Richtlinienkontrollen routinemäßige Korrekturmaßnahmen empfehlen oder durchführen können. Der Markt für Software zur geschlossenen Netzwerkautomatisierung profitiert davon, wenn Betreiber eine schnellere Fehlerbehebung und weniger manuelle Arbeit in Netzwerkbetriebszentren anstreben. Nokia und Indosat Ooredoo Hutchison beschrieben 2026 Arbeiten an autonomen Netzwerken, bei denen validierte Automatisierungsfähigkeiten für den Netzwerkbetrieb eingesetzt wurden.[3]Nokia Corporation, "Nokia and AWS Showcase Industry-First Agentic AI-Powered Network Slicing With du and Orange," Nokia Newsroom, nokia.com Der Wandel verändert auch den Personalbedarf, da Richtliniengestaltung, Datenqualität, Modell-Governance und Multi-Vendor-Integration andere Fähigkeiten erfordern als die traditionelle Netzwerkverwaltung. Anbieter konkurrieren daher bei Erklärbarkeit, Datenverwaltung und Sicherheitsvorkehrungen rund um autonome Aktionen, nicht nur bei der Geschwindigkeit der Analysen. Da grundlegende KI-Fähigkeiten immer verbreiteter werden, können Plattformen, die KI-Empfehlungen mit prüfbaren Betriebsabläufen verbinden, bei regulierten Betreibern und Unternehmen eine klarere Positionierung einnehmen.
Ausbau von 5G, Network Slicing und programmierbarer Konnektivität
Eigenständige 5G-Architekturen führen Network Slicing, dynamische Ressourcenzuweisung und Analyseschnittstellen ein, die eine schnelle, softwarebasierte Steuerung erfordern. Diese Entwicklung unterstützt den Markt für Software zur geschlossenen Netzwerkautomatisierung, da physische Betriebsteams nicht jede Slice-Richtlinie oder Dienstanpassung in Echtzeit manuell verwalten können. 3GPP spezifiziert die Network Data Analytics Function durch TS 29.520 und schafft damit eine Standardgrundlage für analysegesteuerte Netzwerkfunktionen. Nokia und AWS demonstrierten auf dem MWC 2026 agentisches, KI-gesteuertes, Intent-basiertes 5G-Network-Slicing mit du und Orange. ETSI veröffentlichte OpenSlice 2026Q2 mit einem an IETF RFC 9543 ausgerichteten Netzwerk-Slice-Service-Controller, der standardisiertes kundenseitiges Slicing-Management und Transport-Orchestrierung unterstützt.[4]ETSI, "ETSI OpenSlice 2026Q2 Advances Open Network Automation and Expands Ecosystem for Future Digital Services," ETSI Newsroom, etsi.org Standardbasierte Schnittstellen können die Abhängigkeit von proprietären Integrationen verringern und spezialisierten Automatisierungsanbietern einen besseren Zugang zu Multi-Vendor-Bereitstellungen verschaffen.
Nachfrage nach Zero-Touch-Provisionierung und niedrigeren Betriebskosten
Zero-Touch-Provisionierung ist für Organisationen, die große, verteilte Gerätebestände verwalten, zu einer praktischen Betriebsanforderung geworden. Der Markt für Software zur geschlossenen Netzwerkautomatisierung gewinnt an Relevanz, wenn Provisionierung, Konfigurationsprüfungen und Sicherstellung durch einen koordinierten Prozess statt durch separate manuelle Aufgaben abgewickelt werden können. Das sichere Onboarding von Geräten bildet die Grundlage für den Fernbetrieb, bei dem Techniker Standorte für die Erstkonfiguration oder routinemäßige Updates nicht wiederholt aufsuchen können. IETF RFC 8572 beschreibt Bootstrap-Mechanismen für sichere Remote-Schlüsselinfrastruktur und Zero-Touch-Provisionierung.[5]IETF, "Bootstrapping Remote Secure Key Infrastructure," IETF, ietf.org NEC demonstrierte 2026 gemeinsam mit AWS ein agentisches, KI-basiertes autonomes Management des 5G-Core-User-Plane-Function-Lebenszyklus, einschließlich automatisierter Anomalieerkennung und selbstheilender Betriebsabläufe. Geringere Außendienstaktivitäten und kürzere Konfigurationszyklen können geschlossene Systeme besonders relevant für Kommunikationsdienstleister machen, die umfangreiche 5G-Funk- und Edge-Geräteparks betreiben.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Integrationskosten in Legacy- und Multi-Vendor-Umgebungen | -2.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für Netzwerkautomatisierung und KI-Betrieb | -1.6% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Erklärbarkeit und Governance autonomer Änderungen | -0.9% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Datenlücken bei Qualität und Zustandssynchronisierung über Betriebssysteme hinweg | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrationskosten in Legacy- und Multi-Vendor-Umgebungen
Legacy-Betriebsunterstützungssysteme, Netzwerkverwaltungsplattformen und Multi-Vendor-Geräte verfügen häufig nicht über konsistente Schnittstellen für die programmatische Steuerung. Dies macht den Integrationsaufwand zu einem zentralen Adoptionshindernis im Markt für Software zur geschlossenen Netzwerkautomatisierung, selbst wenn die Softwarelizenz selbst erschwinglich ist. Routing-, Switching-, SD-WAN-, Sicherheits- und Funknetzwerke können unterschiedliche APIs, Konfigurationsmodelle und Datenstrukturen verwenden. Diese Unterschiede erfordern Konnektoren und Tests, bevor ein automatisierter Workflow sicher über die gesamte Umgebung hinweg betrieben werden kann. Nokia und Ericsson kündigten 2026 Interoperabilitätsarbeiten an, darunter eine Zusammenarbeit zwischen Nokias SMO Marketplace und Ericssons rApp-Ökosystem. Eine breitere Nutzung standardkonformer Verwaltungsschnittstellen kann diese Reibung verringern, aber gemischte installierte Geräte werden vollständig automatisierte Bereitstellungen weiterhin verlangsamen.
Mangel an Fachkräften für Netzwerkautomatisierung und KI-Betrieb
Ein effektiver geschlossener Betrieb erfordert Fachkräfte, die Richtliniengestaltung, KI-Governance, Multi-Vendor-Integration, Sicherheitskontrollen und automatisierte Bereitstellungsmethoden kombinieren können. Der Markt für Software zur geschlossenen Netzwerkautomatisierung kann daher eine langsamere Implementierung erfahren, selbst wenn Organisationen den geschäftlichen Nutzen der Automatisierung erkennen. Viele Teams verfügen noch über eine begrenzte Automatisierungsabdeckung, was ihnen weniger interne Beispiele und weniger betriebliches Vertrauen für umfassendere Bereitstellungen lässt. Der Bedarf ist am ausgeprägtesten dort, wo Cloud-, Sicherheits- und Netzwerkautomatisierungsverantwortlichkeiten im selben Betriebsmodell zusammentreffen. Ciscos Lernprogramme und Ericssons OSS- und BSS-Wertpfadprogramme zeigen, dass Anbieter die Befähigung der Belegschaft als Teil der Kundentransformation betrachten. Schulungen können das Hemmnis verringern, obwohl die Talententwicklung länger dauern wird als eine einfache Softwareinstallation oder ein einzelnes Pilotprojekt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software verankert den Umsatz, da Intelligenz die Infrastrukturausgaben ersetzt
Software entfiel 2025 auf 58,21 % des Marktanteils für Software zur geschlossenen Netzwerkautomatisierung und soll bis 2031 mit einer CAGR von 15,54 % wachsen. Diese Position spiegelt den Wandel der Betreiber von kapitalintensiven Hardware-Erneuerungen hin zu kontinuierlichen Investitionen in Intelligenz- und Orchestrierungsschichten wider. Software umfasst Intent-basierte Netzwerk-Engines, richtliniengesteuerte Automatisierung, Analysen und Steuerungsfunktionen, die über mehrere Infrastrukturdomänen hinweg betrieben werden. Diese Fähigkeiten ermöglichen es Teams, von isolierten Konfigurationsaufgaben zu einem stärker koordinierten Betriebsmodell überzugehen.
Hardwareintegrierte Automatisierung bleibt für Greenfield-Bereitstellungen und Funktionen relevant, die direkt mit Netzwerkbetriebssystemen oder Controllern verknüpft sind. Sie expandiert jedoch langsamer, da die Orchestrierungslogik auf anbieterneutrale Softwareschichten verlagert wird. Dienstleistungen bleiben ebenfalls wichtig, da Implementierung, Integration und verwalteter Betrieb die Adoptionsbarrieren für Kunden ohne interne Automatisierungsteams senken können. Die Komponentenmischung zeigt, dass der kommerzielle Wert zunehmend in der Softwareschicht konzentriert ist und nicht in einer einzelnen physischen Gerätekategorie. Dieser Trend begünstigt Anbieter, die Fähigkeiten kontinuierlich aktualisieren können, wenn sich die Kundenanforderungen weiterentwickeln. Er erhöht auch den Wert von Plattformen, die über vorhandene Geräte hinweg betrieben werden, anstatt Kunden zum Austausch installierter Hardware zu zwingen.


Nach Bereitstellung: Hybridmodelle übertreffen Cloud beim zukünftigen Wachstum
Die Cloud-Bereitstellung entfiel 2025 auf 45,44 % des Umsatzes, während die hybride Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 16,54 % wachsen wird. Cloud-basierte OSS-, BSS- und Orchestrierungsplattformen können die Implementierungsbarrieren für Organisationen senken, die Automatisierung erstmals einführen. Sie machen Analysen und zentralisiertes Richtlinienmanagement auch über verteilte Standorte hinweg zugänglicher. Die hybride Bereitstellung adressiert eine andere Anforderung, indem sie Kunden ermöglicht, Cloud-basierte Analysen zu nutzen und gleichzeitig sensiblen Datenverkehr, Prüfdaten oder die Änderungsausführung in kontrollierten Umgebungen zu behalten. Dieses Modell ist besonders relevant für Gesundheitswesen, BFSI, Energie und Versorgungsunternehmen, öffentliche Hand und andere regulierte Endnutzer.
Die On-Premises-Bereitstellung bleibt für Verteidigungs-, öffentliche und souveräne Betreiber wichtig, bei denen Datenhaltungsanforderungen die Nutzung gehosteter Orchestrierungsplattformen einschränken. Daher spiegeln Bereitstellungsentscheidungen betriebliche und Compliance-Anforderungen wider und nicht nur technologische Präferenzen. Hybridmodelle ermöglichen es Kunden, von der Cloud-Agilität zu profitieren, ohne sofort die gesamte Betriebssteuerung in eine öffentliche Cloud zu verlagern. Infolgedessen bietet die hybride Bereitstellung einen wichtigen Übergangspfad für Organisationen, die vorsichtig auf höhere Autonomiestufen zusteuern.
Nach Netzwerkinfrastruktur: Physische Basis bleibt bestehen, während Cloud-native die Wachstumsgrenze beansprucht
Physische Infrastruktur entfiel 2025 auf 33,21 % des Umsatzes, während Cloud-native Infrastruktur bis 2031 voraussichtlich mit einer CAGR von 15,76 % wachsen wird. Das Segment physische Infrastruktur spiegelt den großen installierten Bestand an Switches, Routern und Funkzugangsgeräten wider, der weiterhin Sicherstellung und automatisiertes Management erfordert. Fehlerverwaltung, Erkennung von Konfigurationsabweichungen und Zero-Touch-Onboarding bleiben hochvolumige Automatisierungsanwendungsfälle für diese Anlagen. Virtuelle Infrastruktur umfasst Netzwerkfunktionen, die auf handelsüblichen Servern laufen, und stellt eine reifere Phase der Netzwerkvirtualisierung dar. Ihre Rolle bleibt bedeutend, da Betreiber virtuelle Netzwerkfunktionen in bestehenden Umgebungen verwalten.
Cloud-native Infrastruktur unterscheidet sich dadurch, dass sie containerisierte Funktionen, Service-Meshes und auf Microservices basierende Netzwerkarchitekturen verwendet. Diese Architekturen bieten programmatische Schnittstellen, die richtlinienbasierte Aktionen und agentische Steuerung unterstützen können. Daher muss der Markt für Software zur geschlossenen Netzwerkautomatisierung physische, virtuelle und Cloud-native Umgebungen gleichzeitig unterstützen. Die meisten großen Betreiber ersetzen nicht jede Legacy-Schicht auf einmal. Stattdessen kombinieren sie diese Schichten während eines verlängerten Übergangszeitraums innerhalb eines einzigen Betriebsrahmens.
Nach Endnutzer: Kommunikationsdienstleister verankern den Umsatz, während Managed-Service-Anbieter die schnellste Wachstumsdynamik beanspruchen
Kommunikationsdienstleister entfielen 2025 auf 36,55 % des Umsatzes, während Managed-Service-Anbieter und Cloud-Service-Anbieter bis 2031 voraussichtlich mit einer CAGR von 16,11 % wachsen werden. Kommunikationsdienstleister betreiben 5G-, Glasfaser- und Drahtlosnetzwerke, bei denen Fehlerbehebung, Provisionierung und Kapazitätsmanagement in einem Ausmaß stattfinden, das Automatisierung begünstigt. Mobilfunknetzbetreiber zeigen eine hohe Adoptionsintensität, da 5G-Verdichtung und Network-Slicing-Dienste den Betriebsaufwand erhöhen. Festnetz-, Kabel- und Breitbandanbieter nutzen Automatisierung auch für die Teilnehmerprovisionierung und Dienstqualitätssicherung. Internetdienstanbieter können Zero-Touch-Prozesse zur Verwaltung von Edge-Geräten und sich wiederholenden Konfigurationsaufgaben einsetzen.
Managed-Service-Anbieter und Cloud-Service-Anbieter stellen eine eigenständige Käufergruppe dar, da sie Automatisierung intern nutzen und sie als Dienst für Unternehmenskunden anbieten können. Ciena erklärte 2026, dass Lumen Technologies KI-Agenten, die auf Blue Planet AI Studio aufgebaut sind, in seinem Netzwerkbetrieb einführt. Dieses Modell ermöglicht es Anbietern, den internen Betrieb zu verbessern und gleichzeitig Fähigkeiten für verwaltete Automatisierungsdienste zu entwickeln. Es ist besonders relevant für Unternehmen, die Automatisierungsergebnisse benötigen, aber keine umfassende interne NetDevOps-Funktion haben.
Nach Unternehmensgröße: Großunternehmen dominieren die Ausgaben, während KMU zügig einsteigen
Großunternehmen entfielen 2025 auf 68,76 % des Umsatzes, während kleine und mittlere Unternehmen (KMU) bis 2031 voraussichtlich mit einer CAGR von 15,98 % wachsen werden. Große Organisationen betreiben typischerweise standortübergreifende Weitverkehrsnetze sowie komplexe physische, virtuelle und Cloud-Umgebungen. Ihre regulatorischen Verpflichtungen und Hochverfügbarkeitsanforderungen erhöhen den Wert automatisierter Dokumentation, Rollback- und Sicherstellungsfähigkeiten. BFSI-Institutionen, große Gesundheitssysteme und Energieversorger sind prominente Nutzer, da Netzwerkausfälle wesentliche oder stark regulierte Betriebsabläufe stören können.
KMU erhalten über SaaS-Bereitstellungsmodelle, vereinfachtes Onboarding und vom Anbieter verwaltete Implementierung Zugang zu Software zur geschlossenen Netzwerkautomatisierung. Diese Ansätze reduzieren die internen DevOps-Fähigkeiten, die zuvor die Adoption bei kleineren Organisationen einschränkten. Dieser Wandel schafft Chancen für Anbieter, die vorgefertigte Workflows statt langwieriger individueller Dienstleistungsengagements anbieten. KMU-Käufer priorisieren möglicherweise einfache Bereitstellung, vorhersehbare Abonnementkosten und einen fokussierten Satz von Automatisierungsergebnissen. Sie benötigen jedoch weiterhin Sicherstellung, Richtlinienkontrolle und sicheres Konfigurationsmanagement über Zweigstellen, Cloud-Verbindungen und Edge-Geräte hinweg.
Geografische Analyse
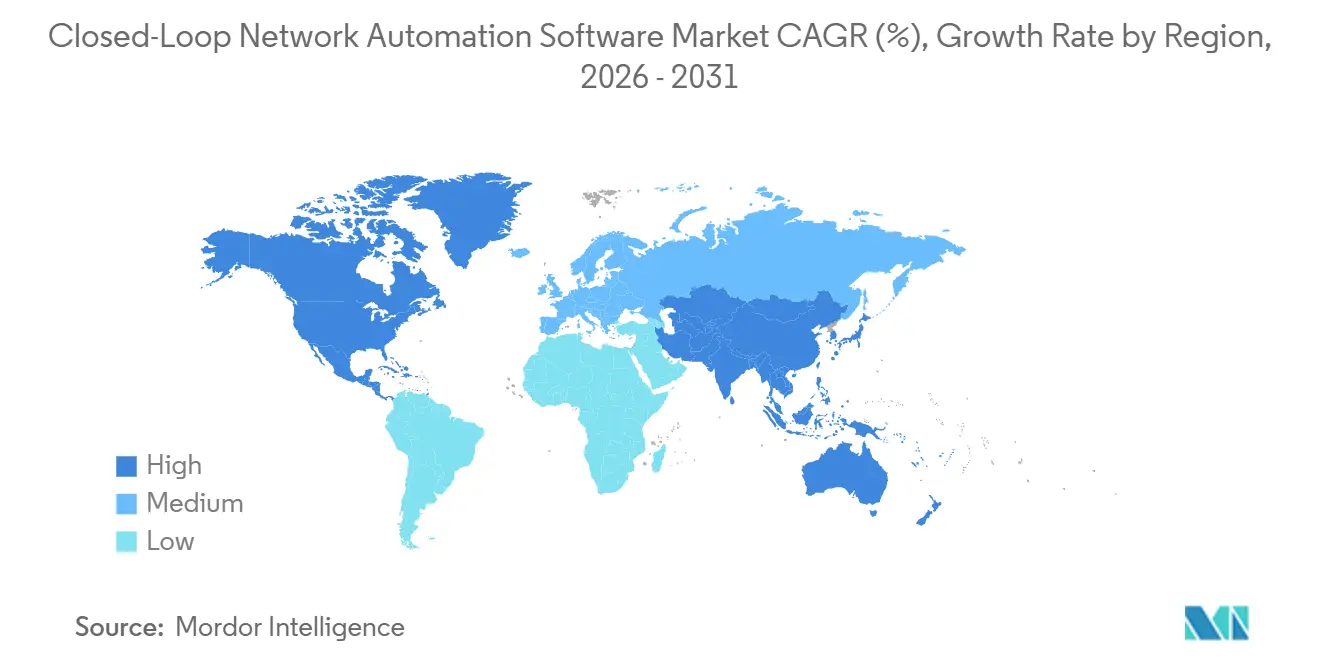
Nordamerika wird voraussichtlich 2025 einen Anteil von 33,32 % am Markt für Software zur geschlossenen Netzwerkautomatisierung halten. Die Region profitiert von starken Unternehmenstechnologieausgaben, aktiven 5G-Initiativen und der Präsenz großer Cloud- und Netzwerkplattformanbieter. KI-Infrastrukturaufbauten erzeugen Verkehrsmuster und Betriebsanforderungen, die den Bedarf an dynamischem Netzwerkmanagement erhöhen. Finanzdienstleistungs- und Gesundheitsorganisationen stellen bedeutende Unternehmensanwender dar, da sie zuverlässige, sichere und prüfbare Netzwerkdienste benötigen. Kanada generiert Nachfrage von Nutzern im Finanzdienstleistungs- und Rohstoffsektor, während Mexiko eine aufkommende Chance für Kommunikationsdienstleister bietet, da Betreiber ihre Netzwerke rationalisieren. Cisco wird voraussichtlich Multicloud Fabric und sein AgenticOps-Modell auf der Cisco Live 2026 in Las Vegas vorstellen. Diese Entwicklungen spiegeln den Fokus der Region auf die Integration von Cloud-Konnektivität, Sicherheit und Automatisierung in einer einheitlichen Betriebsumgebung wider.
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 16,54 % wachsen und ist damit die am schnellsten wachsende Region. China wird voraussichtlich bis Anfang 2026 mehr als 4 Millionen 5G-Basisstationen einsetzen, was erhebliche Automatisierungsanforderungen in Funk-, Kern- und Transportnetzwerken schafft. Indien treibt seine digitale und 5G-Infrastruktur voran und ermutigt Betreiber, KI-basierte Optimierung einzuführen, da die Teilnehmernachfrage steigt. Japan und Südkorea treiben die Nachfrage auch durch Network-Slicing- und private 5G-Initiativen voran. NTT DOCOMO und NEC werden voraussichtlich 2026 Japans ersten kommerziellen 5G-Core auf AWS einführen. Indonesien, Malaysia und Vietnam führen automatisierte Provisionierung ein, da ihre 5G-Netzwerke expandieren. Malaysia hat sich als frühes Beispiel für validierte fortgeschrittene Autonomie in einem aufstrebenden Betreibermarkt etabliert. Der Markt für Software zur geschlossenen Netzwerkautomatisierung profitiert von diesen Bereitstellungen, die wiederholbare, standardbasierte Betriebsabläufe über großangelegte Netzwerke hinweg erfordern.
Europa bleibt ein wichtiger Markt, da Deutsche Telekom, Orange, Vodafone und Telefónica weiterhin in Open-RAN-ausgerichtete Automatisierung und Slicing-Orchestrierung investieren. Orange und Ericsson arbeiten an der automatisierten 5G-Diensterstellung für Unternehmens- und Teilnehmeranwendungsfälle in europäischen Betrieben zusammen. Südamerika entwickelt sich durch Automatisierungsinitiativen von Kommunikationsdienstleistern in Brasilien und Argentinien, wobei die frühe Adoption auf Provisionierung und Fehlerverwaltung ausgerichtet ist. Der Nahe Osten gewinnt durch Infrastrukturprogramme in Saudi-Arabien und 5G-Advanced-Bereitstellungen in den Vereinigten Arabischen Emiraten an Dynamik. Nokia wählte du als frühen Anwender von agentischem, KI-gesteuertem Network Slicing auf dem MWC 2026 aus. Afrika befindet sich noch in einem früheren Adoptionsstadium, obwohl Betreiber in Südafrika und Nigeria autonome Netzwerkansätze erkunden. Huawei dokumentierte Level-4-Bereitstellungen autonomer Netzwerke mit MTN in Südafrika und MasOrange in Spanien im Jahr 2025. Diese regionalen Unterschiede schaffen vielfältige Chancen für Anbieter, die von grundlegenden Provisionierungstools bis hin zu umfassenderen Intent-basierten Orchestrierungsplattformen reichen.

Wettbewerbslandschaft
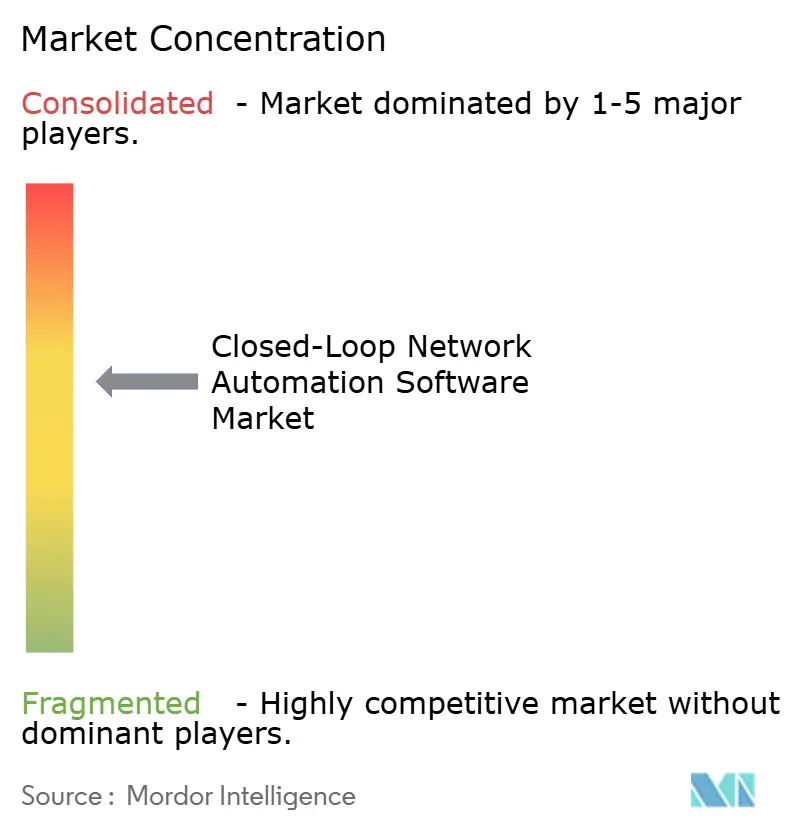
Der Markt für Software zur geschlossenen Netzwerkautomatisierung wird 2026 auf Plattformebene voraussichtlich mäßig konsolidiert sein. Cisco, Nokia, Ericsson, Huawei, Ciena, IBM durch Red Hat und Arista Networks bieten breite Portfolios an, die Orchestrierung, Analysen, Netzwerkintegration und Validierungsfähigkeiten kombinieren. Ihre Größe ermöglicht den Zugang zu großen Kommunikationsdienstleister- und Unternehmenskonten mit komplexen installierten Umgebungen. Ihre Strategien adressieren auch Kundenbedenken hinsichtlich Anbieterabhängigkeit und der Kosten der Integration von Multi-Vendor-Netzwerken. Die Beteiligung an offenen Standards, RApp-Ökosystemen, ETSI-Initiativen für Zero-Touch-Netzwerk- und Dienstverwaltung sowie TM-Forum-APIs kann Anbietern helfen, diese Bedenken zu mindern. Nokia wird voraussichtlich 2026 eine Autonomous Networks Agent Library ankündigen und die agentischen KI-Fähigkeiten seiner Network Services Platform erweitern. Dieser Ansatz ermöglicht es Kunden, modulare KI-Fähigkeiten einzuführen, ohne eine gesamte Betriebsplattform ersetzen zu müssen. Große Anbieter nutzen auch Cloud-basierte Bereitstellungsmodelle, um mittelständische Kunden zu bedienen, die möglicherweise nicht über die Ressourcen für komplexe On-Premises-Bereitstellungen verfügen.
Ciena wird voraussichtlich 2026 Blue Planet Configuration and Change Management für Gerätekonfiguration, Netzwerkänderungen, Lebenszyklusmanagement, Erkennung von Konfigurationsabweichungen und Compliance-Validierung einführen. Das Angebot adressiert Governance-Anforderungen im Zusammenhang mit autonomen Änderungen, einschließlich der Notwendigkeit, potenzielle Auswirkungen zu bewerten, bevor Änderungen in Produktionssystemen implementiert werden. Arista erwarb 2025 Broadcoms VeloCloud-SD-WAN-Portfolio und erweiterte damit seine Automatisierungsfähigkeiten über verteilte Unternehmens-WAN- und Zweigstellennetzwerke hinweg. Huawei wird voraussichtlich AUTINOps auf dem MWC 2026 einführen, mit spezialisierten KI-Agenten für Fehlerbehebung und proaktives Risikomanagement. Diese Entwicklungen zeigen, dass sich der Wettbewerb auf integrierte, KI-basierte Betriebsplattformen mit spezifischeren Kontrollen für Änderungsmanagement und Sicherstellung verlagert. Plattformanbieter können ihre breiten Portfolios nutzen, um große Konten über mehrere Netzwerkdomänen hinweg zu bedienen. Sie müssen jedoch nachweisen, dass ihre Systeme über nicht-native Geräte und etablierte Betriebsprozesse hinweg betrieben werden können. Wettbewerbsvorteile hängen zunehmend von vertrauenswürdiger Ausführung und umfassender Funktionsabdeckung ab.
Spezialisten, darunter Itential, Forward Networks, NetBrain Technologies und Gluware, konkurrieren, indem sie fokussierte Betriebsanforderungen adressieren. Ihre Angebote unterstützen Multi-Vendor-Änderungsmanagement, mathematische Netzwerkverifikation, auf digitalem Zwilling basierende Validierung und zugängliches Design von Automatisierungs-Workflows. Diese Positionierung ermöglicht es ihnen, Kunden zu gewinnen, die spezifische Fähigkeiten benötigen, ohne eine vollständige Plattformablösung vorzunehmen. Der Markt für Software zur geschlossenen Netzwerkautomatisierung bietet auch Chancen für abonnementbasierte Angebote, die die Abhängigkeit von umfangreichen professionellen Dienstleistungen reduzieren. Erklärbarkeitstools stellen einen weiteren Differenzierungsbereich für Kunden dar, die Prüfaufzeichnungen für KI-gesteuerte Aktionen benötigen. Nokias und Ericssons Interoperabilitätsvereinbarung von 2026 signalisiert auch die wachsende Bedeutung offener Schnittstellen in gemischten Anbieterumgebungen. Der Wettbewerb ist daher zwischen Full-Stack-Anbietern und spezialisierten Anbietern mit tiefem Fachwissen in spezifischen Anwendungsfällen aufgeteilt.
Marktführer in der Branche für Software zur geschlossenen Netzwerkautomatisierung
-
Cisco Systems, Inc.
-
Hewlett Packard Enterprise Company
-
Huawei Technologies Co., Ltd.
-
Nokia Corporation
-
IBM Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Nokia unterzeichnete ein 5G-Erweiterungsabkommen mit Taiwan Mobile, um die Einführung einer KI-nativen Mobilnetzwerkarchitektur durch den Einsatz von AirScale, MantaRay SON Closed-Loop-Sicherstellung und Predictive Hardware Analytics zu beschleunigen.
- Juni 2026: Nokia veröffentlichte seine Autonomous Networks Agent Library und erweiterte die agentischen KI-Fähigkeiten auf dem DTW 2026, einschließlich eines agentischen KI-Frameworks für IP-Netzwerkbetrieb innerhalb seiner Network Services Platform.
- Juni 2026: Ericsson führte KI-in-RAN-Software als kommerzielles Abonnement ein und berichtete von bis zu 20 % höherem Downlink-Durchsatz und bis zu 10 % besserer Spektraleffizienz über mehr als 15 Live-Bereitstellungen hinweg.
- Juni 2026: Cisco stellte Cloud Control auf der Cisco Live 2026 vor, eine einheitliche agentische Plattform, die Netzwerk, Sicherheit, Rechenleistung und Beobachtbarkeit unter einer einzigen Datenschicht vereint.


Globaler Berichtsumfang des Marktes für Software zur geschlossenen Netzwerkautomatisierung
Der Bericht über Software zur geschlossenen Netzwerkautomatisierung ist segmentiert nach Komponente (Software, hardwareintegrierte Automatisierung und Dienstleistungen), Bereitstellung (Cloud, On-Premises und Hybrid), Netzwerkinfrastruktur (physische Netzwerkinfrastruktur, virtuelle Netzwerkinfrastruktur, Cloud-native Netzwerkinfrastruktur und hybride Netzwerkinfrastruktur), Endnutzer (Kommunikationsdienstleister [Mobilfunknetzbetreiber, Festnetzbetreiber, Kabel- und Breitbandanbieter, Internetdienstanbieter], Unternehmen [Banken, Finanzdienstleistungen und Versicherungen, Fertigung, Gesundheitswesen, Energie und Versorgungsunternehmen, Regierung und öffentlicher Sektor, Einzel- und E-Commerce, Medien und Unterhaltung, Transport und Logistik] sowie Managed-Service-Anbieter und Cloud-Service-Anbieter), Unternehmensgröße (Großunternehmen und KMU) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software |
| Hardwareintegrierte Automatisierung |
| Dienstleistungen |
| Cloud |
| On-Premises |
| Hybrid |
| Physische Netzwerkinfrastruktur |
| Virtuelle Netzwerkinfrastruktur |
| Cloud-native Netzwerkinfrastruktur |
| Hybride Netzwerkinfrastruktur |
| Kommunikationsdienstleister | Mobilfunknetzbetreiber |
| Festnetzbetreiber | |
| Kabel- und Breitbandanbieter | |
| Internetdienstanbieter | |
| Unternehmen | Banken, Finanzdienstleistungen und Versicherungen |
| Fertigung | |
| Gesundheitswesen | |
| Energie und Versorgungsunternehmen | |
| Regierung und öffentlicher Sektor | |
| Einzel- und E-Commerce | |
| Medien und Unterhaltung | |
| Transport und Logistik | |
| Managed-Service-Anbieter und Cloud-Service-Anbieter |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Software | |
| Hardwareintegrierte Automatisierung | ||
| Dienstleistungen | ||
| Nach Bereitstellung | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Netzwerkinfrastruktur | Physische Netzwerkinfrastruktur | |
| Virtuelle Netzwerkinfrastruktur | ||
| Cloud-native Netzwerkinfrastruktur | ||
| Hybride Netzwerkinfrastruktur | ||
| Nach Endnutzer | Kommunikationsdienstleister | Mobilfunknetzbetreiber |
| Festnetzbetreiber | ||
| Kabel- und Breitbandanbieter | ||
| Internetdienstanbieter | ||
| Unternehmen | Banken, Finanzdienstleistungen und Versicherungen | |
| Fertigung | ||
| Gesundheitswesen | ||
| Energie und Versorgungsunternehmen | ||
| Regierung und öffentlicher Sektor | ||
| Einzel- und E-Commerce | ||
| Medien und Unterhaltung | ||
| Transport und Logistik | ||
| Managed-Service-Anbieter und Cloud-Service-Anbieter | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für Software zur geschlossenen Netzwerkautomatisierung?
Die Marktgröße für Software zur geschlossenen Netzwerkautomatisierung wird für 2025 auf 4,66 Milliarden USD, für 2026 auf 5,29 Milliarden USD geschätzt und soll bis 2031 10,33 Milliarden USD erreichen, mit einer CAGR von 14,32 % von 2026 bis 2031.
Was treibt die Einführung von Software zur geschlossenen Netzwerkautomatisierung an?
Hybride und Multi-Cloud-Komplexität, eigenständige 5G-Netzwerke, KI-basierter Betrieb und Zero-Touch-Provisionierung unterstützen die Adoption.
Welche Komponente führt beim Umsatz?
Software führte 2025 mit einem Umsatzanteil von 58,21 % und soll bis 2031 mit einer CAGR von 15,54 % wachsen.
Welches Bereitstellungsmodell wächst am schnellsten?
Die hybride Bereitstellung soll bis 2031 mit einer CAGR von 16,54 % wachsen, da sie Cloud-Agilität mit kontrollierter Ausführung kombiniert.
Welche Endnutzer sind die wichtigsten Käufer?
Kommunikationsdienstleister führten 2025 mit einem Umsatzanteil von 36,55 %, während Managed- und Cloud-Service-Anbieter voraussichtlich am schnellsten wachsen werden.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 16,54 % wachsen, unterstützt durch 5G-Bereitstellung und die Einführung von Automatisierung.
Seite zuletzt aktualisiert am:



