
Tamaño y Participación del Mercado de Software de Automatización de Redes de Bucle Cerrado
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
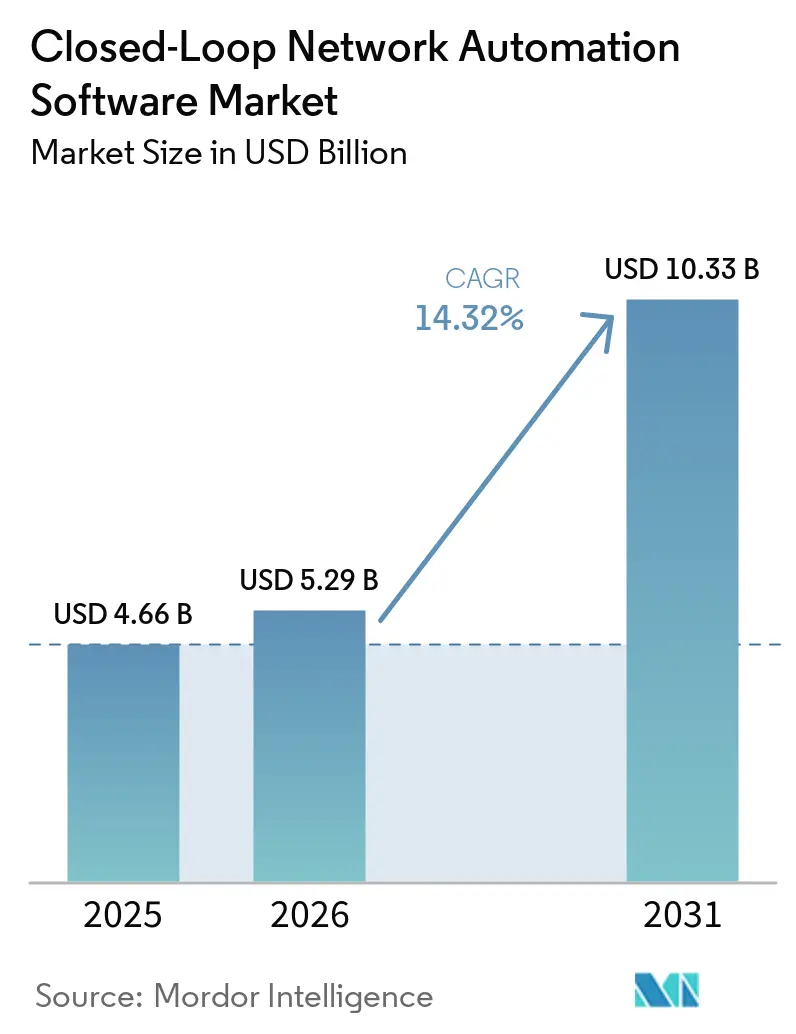
| Tamaño del Mercado (2026) | 5.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.33 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 14.32 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Automatización de Redes de Bucle Cerrado por Mordor Intelligence
Se proyecta que el tamaño del mercado de software de automatización de redes de bucle cerrado será de 4,66 mil millones de USD en 2025, 5,29 mil millones de USD en 2026, y alcanzará los 10,33 mil millones de USD en 2031, creciendo a una CAGR del 14,32% de 2026 a 2031. El mercado de software de automatización de redes de bucle cerrado está siendo moldeado por las operaciones híbridas y multinube, que se han vuelto cada vez más difíciles de gestionar para los equipos de red mediante procesos manuales. Las plataformas de operaciones basadas en IA están yendo más allá de la detección de eventos y pueden respaldar la remediación basada en políticas, lo que cambia el valor otorgado al software de orquestación. El despliegue continuo de redes 5G independientes también genera requisitos de telemetría y gestión de servicios que favorecen la toma de decisiones automatizada en todos los dominios de red. En el mercado de software de automatización de redes de bucle cerrado, los proveedores están respondiendo con plataformas que combinan gestión de intenciones, orquestación de políticas, análisis y validación, en lugar de depender de ciclos de renovación de hardware. La necesidad de cambios trazables y automatización controlada probablemente fortalecerá la demanda de plataformas que puedan explicar las acciones y validar los cambios propuestos antes de su implementación.
Conclusiones Clave del Informe
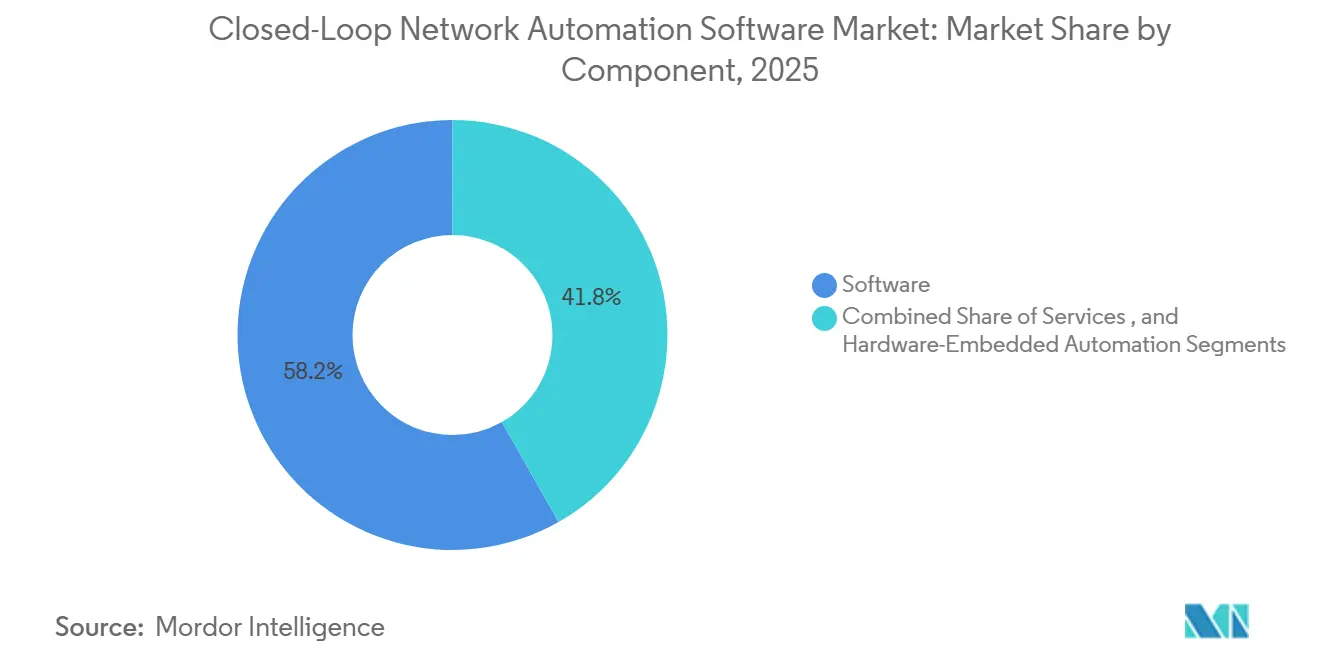
- Por componente, el software representó el 58,21% de la participación en ingresos en 2025, mientras que se proyecta que el software se expanda a una CAGR del 15,54% hasta 2031.
- Por implementación, la nube representó el 45,44% de los ingresos en 2025 en el mercado de software de automatización de redes de bucle cerrado, mientras que se proyecta que la implementación híbrida se expanda a una CAGR del 16,54% hasta 2031.
- Por infraestructura de red, la infraestructura física representó el 33,21% de la participación en ingresos en 2025, mientras que se proyecta que la infraestructura nativa en la nube se expanda a una CAGR del 15,76% hasta 2031.
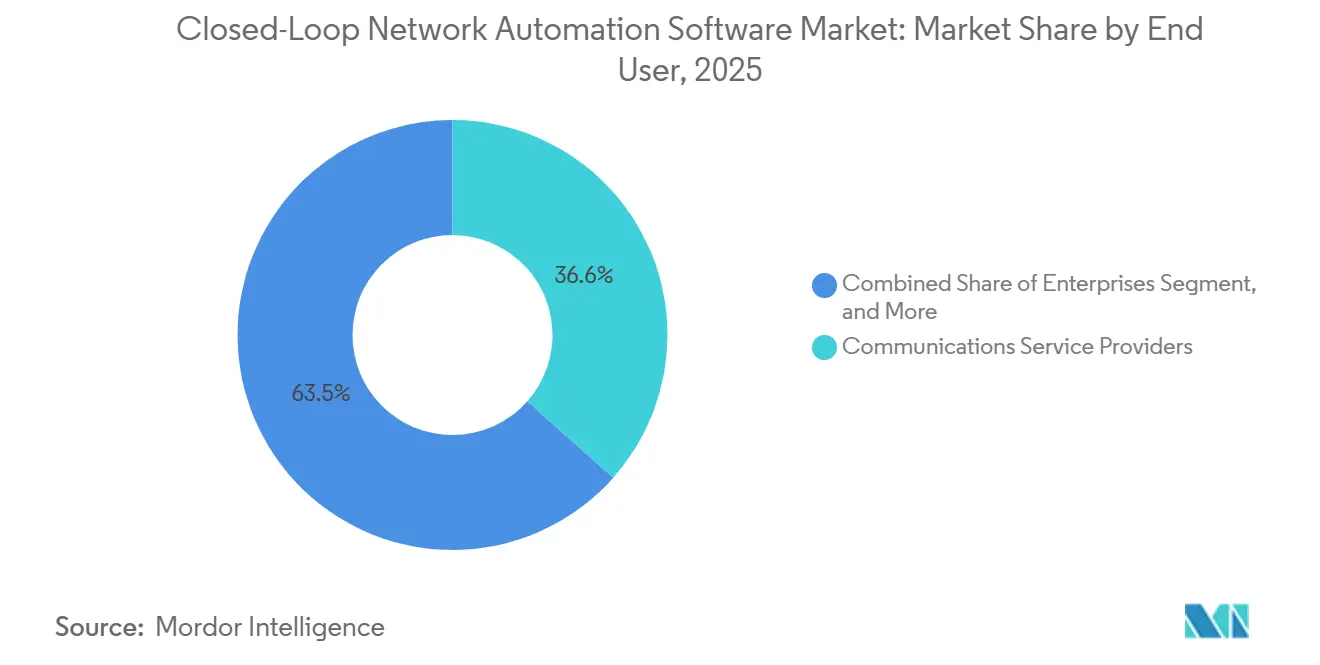
- Por usuario final, los proveedores de servicios de comunicaciones representaron el 36,55% de la participación en ingresos en 2025, mientras que se proyecta que los proveedores de servicios gestionados y los proveedores de servicios en la nube se expandan a una CAGR del 16,11% hasta 2031 en el mercado de software de automatización de redes de bucle cerrado.
- Por tamaño de organización, las grandes empresas representaron el 68,76% de la participación en ingresos en 2025, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 15,98% hasta 2031.
- Por geografía, América del Norte representó el 33,32% de la participación en ingresos en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 16,54% hasta 2031 en el mercado de software de automatización de redes de bucle cerrado.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Software de Automatización de Redes de Bucle Cerrado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Creciente Complejidad de Redes Híbridas y Multinube | +3.5% | Global | Corto plazo (≤ 2 años) |
| Operaciones Predictivas Impulsadas por IA y Análisis de Redes | +3.2% | Global | Corto plazo (≤ 2 años) |
| Expansión del 5G, Segmentación de Redes y Conectividad Programable | +2.6% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2-4 años) |
| Demanda de Aprovisionamiento sin Intervención Humana y Reducción de Costos Operativos | +2.1% | Global | Corto plazo (≤ 2 años) |
| Monetización de Red como Código por Proveedores de Servicios de Comunicaciones | +1.4% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Automatización Agéntica Confiable con Validación de Gemelo Digital | +1.1% | Global, con ganancias tempranas en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Complejidad de Redes Híbridas y Multinube
Las organizaciones operan cada vez más en varios entornos de nube junto con sitios heredados, nodos perimetrales y aplicaciones distribuidas, lo que dificulta la coordinación de los cambios rutinarios. El mercado de software de automatización de redes de bucle cerrado aborda esta carga operativa vinculando el estado de la red, las políticas y las acciones automatizadas en entornos separados. Los equipos de red a menudo trabajan en múltiples consolas de monitoreo y gestión cuando la automatización no está consolidada, lo que ralentiza las investigaciones y crea prácticas operativas inconsistentes. Microsoft describió un programa interno de 2025 que transformó la integración de nube híbrida de un proceso manual de varios meses en un flujo de trabajo automatizado de un día utilizando un agente de orquestación de IA.[1]Microsoft, "Reinventando la Integración de Nube Híbrida en Microsoft, De Meses a Un Día," Microsoft Inside Track, microsoft.com Cisco introdujo Multicloud Fabric en 2026 para proporcionar una red automatizada de sitio a nube y de nube a nube a través de Cisco Cloud Control.[2]Cisco Systems, "Cisco Presenta Multicloud Fabric en Cloud Control, Red Lista para la Era de la IA," Cisco Blogs, cisco.com Cada nuevo dominio de nube o red aumenta el valor operativo de un marco de control compartido, especialmente cuando los equipos deben preservar las políticas de seguridad y servicio en esos dominios.
Operaciones Predictivas Impulsadas por IA y Análisis de Redes
Las operaciones impulsadas por IA están pasando de la identificación básica de anomalías a sistemas que pueden recomendar o realizar acciones correctivas rutinarias bajo controles de política definidos. El mercado de software de automatización de redes de bucle cerrado se beneficia cuando los operadores buscan una gestión de fallos más rápida y menor trabajo manual en los centros de operaciones de red. Nokia e Indosat Ooredoo Hutchison describieron trabajos de redes autónomas en 2026 que utilizaron capacidades de automatización validadas para las operaciones de red.[3]Nokia Corporation, "Nokia y AWS Presentan la Primera Segmentación de Red con IA Agéntica Impulsada por la Industria con du y Orange," Nokia Newsroom, nokia.com El cambio también modifica las necesidades de la fuerza laboral, ya que el diseño de políticas, la calidad de los datos, la gobernanza de modelos y la integración multifabricante requieren habilidades diferentes a las de la administración de redes tradicional. Por lo tanto, los proveedores compiten en explicabilidad, gestión de datos y salvaguardas en torno a las acciones autónomas, no solo en la velocidad del análisis. A medida que las capacidades básicas de IA se vuelven más comunes, las plataformas que conectan las recomendaciones de IA con flujos de trabajo operativos auditables pueden mantener una posición más clara con los operadores regulados y las empresas.
Expansión del 5G, Segmentación de Redes y Conectividad Programable
Las arquitecturas 5G independientes introducen segmentación de redes, asignación dinámica de recursos e interfaces de análisis que requieren un control rápido basado en software. Este cambio respalda el mercado de software de automatización de redes de bucle cerrado porque los equipos de operaciones físicas no pueden gestionar manualmente cada política de segmento o ajuste de servicio en tiempo real. El 3GPP especifica la Función de Análisis de Datos de Red a través de TS 29.520, proporcionando una base de estándares para las funciones de red basadas en análisis. Nokia y AWS demostraron la segmentación de red 5G basada en intenciones con IA agéntica con du y Orange en el MWC 2026. ETSI lanzó OpenSlice 2026Q2 con un controlador de servicio de segmento de red alineado con IETF RFC 9543 que admite la gestión de segmentación orientada al cliente y la orquestación de transporte estandarizadas.[4]ETSI, "ETSI OpenSlice 2026Q2 Avanza en la Automatización de Redes Abiertas y Amplía el Ecosistema para Futuros Servicios Digitales," ETSI Newsroom, etsi.org Las interfaces basadas en estándares pueden reducir la dependencia de integraciones propietarias y dar a los proveedores de automatización especializados mayor acceso a implementaciones multifabricante.
Demanda de Aprovisionamiento sin Intervención Humana y Reducción de Costos Operativos
El aprovisionamiento sin intervención humana se ha convertido en un requisito operativo práctico para las organizaciones que gestionan grandes parques de dispositivos distribuidos. El mercado de software de automatización de redes de bucle cerrado gana relevancia cuando el aprovisionamiento, las verificaciones de configuración y el aseguramiento pueden gestionarse a través de un proceso coordinado en lugar de tareas manuales separadas. La incorporación segura de dispositivos proporciona una base para el despliegue remoto donde los técnicos no pueden visitar repetidamente los sitios para la configuración inicial o las actualizaciones rutinarias. El IETF RFC 8572 describe los mecanismos de arranque para la infraestructura de claves remotas seguras y el aprovisionamiento sin intervención humana.[5]IETF, "Arranque de Infraestructura de Claves Remotas Seguras," IETF, ietf.org NEC demostró la gestión autónoma basada en IA agéntica del ciclo de vida de la función del plano de usuario del núcleo 5G con AWS en 2026, incluyendo la detección automatizada de anomalías y las operaciones de autocuración. La menor actividad de campo y los ciclos de configuración más cortos pueden hacer que los sistemas de bucle cerrado sean especialmente relevantes para los proveedores de servicios de comunicaciones que operan extensos parques de radio 5G y dispositivos perimetrales.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Altos Costos de Integración en Entornos Heredados y Multifabricante | -2.3% | Global | Corto plazo (≤ 2 años) |
| Escasez de Habilidades en Automatización de Redes y Operaciones de IA | -1.6% | Global | Mediano plazo (2-4 años) |
| Explicabilidad y Gobernanza Limitadas de los Cambios Autónomos | -0.9% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Brechas de Calidad de Datos y Sincronización de Estado en los Sistemas Operativos | -0.7% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Integración en Entornos Heredados y Multifabricante
Los sistemas de soporte operativo heredados, las plataformas de gestión de redes y los equipos multifabricante a menudo carecen de interfaces consistentes para el control programático. Esto convierte el esfuerzo de integración en una barrera central para la adopción en el mercado de software de automatización de redes de bucle cerrado, incluso cuando la licencia de software en sí es asequible. Las redes de enrutamiento, conmutación, SD-WAN, seguridad y radio pueden utilizar diferentes API, modelos de configuración y estructuras de datos. Estas diferencias requieren conectores y pruebas antes de que un flujo de trabajo automatizado pueda operar de forma segura en todo el entorno. Nokia y Ericsson anunciaron trabajos de interoperabilidad en 2026, incluida la cooperación entre el SMO Marketplace de Nokia y el ecosistema rApp de Ericsson. El uso más amplio de interfaces de gestión conformes con estándares puede reducir esta fricción, pero los equipos instalados mixtos seguirán ralentizando los despliegues totalmente automatizados.
Escasez de Habilidades en Automatización de Redes y Operaciones de IA
Las operaciones de bucle cerrado efectivas requieren personas que puedan combinar el diseño de políticas, la gobernanza de IA, la integración multifabricante, los controles de seguridad y los métodos de entrega automatizados. Por lo tanto, el mercado de software de automatización de redes de bucle cerrado puede enfrentar una implementación más lenta incluso cuando las organizaciones reconocen el caso de negocio para la automatización. Muchos equipos todavía tienen una cobertura de automatización limitada, lo que los deja con menos ejemplos internos y menos confianza operativa para implementaciones más amplias. La necesidad es más pronunciada donde las responsabilidades de nube, seguridad y automatización de redes se encuentran en el mismo modelo operativo. Los programas de aprendizaje de Cisco y los programas de ruta de valor OSS y BSS de Ericsson muestran que los proveedores ven la habilitación de la fuerza laboral como parte de la transformación del cliente. La capacitación puede reducir la restricción, aunque el desarrollo del talento llevará más tiempo que una instalación básica de software o un único proyecto piloto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Software Ancla los Ingresos a Medida que la Inteligencia Reemplaza el Gasto en Infraestructura
El software representó el 58,21% de la participación en el mercado de software de automatización de redes de bucle cerrado en 2025 y se proyecta que crezca a una CAGR del 15,54% hasta 2031. Esta posición refleja el cambio de los operadores desde las renovaciones de hardware intensivas en capital hacia la inversión continua en capas de inteligencia y orquestación. El software incluye motores de redes basadas en intenciones, automatización basada en políticas, análisis y funciones de control que operan en múltiples dominios de infraestructura. Estas capacidades permiten a los equipos pasar de tareas de configuración aisladas a un modelo operativo más coordinado.
La automatización integrada en hardware sigue siendo relevante para los despliegues en nuevas instalaciones y las funciones directamente vinculadas a los sistemas operativos de red o controladores. Sin embargo, se está expandiendo más lentamente a medida que la lógica de orquestación se desplaza hacia capas de software independientes del proveedor. Los servicios también siguen siendo importantes, ya que la implementación, la integración y las operaciones gestionadas pueden reducir las barreras de adopción para los clientes sin equipos de automatización internos. La combinación de componentes indica que el valor comercial está cada vez más concentrado en la capa de software en lugar de en una única categoría de dispositivo físico. Esta tendencia beneficia a los proveedores que pueden actualizar continuamente las capacidades a medida que evolucionan los requisitos del cliente. También aumenta el valor de las plataformas que operan en el equipamiento existente en lugar de requerir que los clientes reemplacen el hardware instalado.


Por Implementación: Los Modelos Híbridos Superan a la Nube en la Tasa de Crecimiento Proyectada
La implementación en la nube representó el 45,44% de los ingresos en 2025, mientras que se proyecta que la implementación híbrida crezca a una CAGR del 16,54% hasta 2031. Las plataformas OSS, BSS y de orquestación entregadas en la nube pueden reducir las barreras de implementación para las organizaciones que adoptan la automatización por primera vez. También hacen que el análisis y la gestión centralizada de políticas sean más accesibles en sitios distribuidos. La implementación híbrida aborda un requisito diferente al permitir a los clientes utilizar análisis basados en la nube mientras retienen el tráfico sensible, los datos de auditoría o la ejecución de cambios en entornos controlados. Este modelo es particularmente relevante para la atención médica, los servicios bancarios, financieros y de seguros, la energía y los servicios públicos, el gobierno y otros usuarios finales regulados.
La implementación local sigue siendo importante para los operadores de defensa, sector público y soberanía, donde los requisitos de residencia de datos limitan el uso de plataformas de orquestación alojadas. Por lo tanto, las opciones de implementación reflejan requisitos operativos y de cumplimiento en lugar de preferencias tecnológicas únicamente. Los modelos híbridos permiten a los clientes beneficiarse de la agilidad de la nube sin mover inmediatamente todo el control operativo a una nube pública. Como resultado, la implementación híbrida proporciona una ruta de transición importante para las organizaciones que avanzan cautelosamente hacia niveles más altos de autonomía.
Por Infraestructura de Red: La Base Física Persiste Mientras la Infraestructura Nativa en la Nube Reclama la Frontera del Crecimiento
La infraestructura física representó el 33,21% de los ingresos en 2025, mientras que se proyecta que la infraestructura nativa en la nube crezca a una CAGR del 15,76% hasta 2031. El segmento de infraestructura física refleja la gran base instalada de conmutadores, enrutadores y equipos de acceso de radio que continúan requiriendo aseguramiento y gestión automatizada. La gestión de fallos, la detección de desviaciones de configuración y la incorporación sin intervención humana siguen siendo casos de uso de automatización de alto volumen para estos activos. La infraestructura virtual incluye funciones de red que se ejecutan en servidores comerciales y representa una etapa más madura de la virtualización de redes. Su papel sigue siendo significativo a medida que los operadores gestionan funciones de red virtuales en entornos existentes.
La infraestructura nativa en la nube se diferencia en que utiliza funciones en contenedores, mallas de servicios y arquitecturas de red basadas en microservicios. Estas arquitecturas proporcionan interfaces programáticas que pueden respaldar acciones basadas en políticas y control agéntico. Por lo tanto, el mercado de software de automatización de redes de bucle cerrado debe admitir entornos físicos, virtuales y nativos en la nube simultáneamente. La mayoría de los grandes operadores no están reemplazando cada capa heredada a la vez. En cambio, están combinando estas capas dentro de un único marco operativo durante un período de transición extendido.
Por Usuario Final: Los Proveedores de Servicios de Comunicaciones Anclan los Ingresos Mientras los Proveedores de Servicios Gestionados Reclaman la Trayectoria de Crecimiento Más Rápida
Los proveedores de servicios de comunicaciones representaron el 36,55% de los ingresos en 2025, mientras que se proyecta que los proveedores de servicios gestionados y los proveedores de servicios en la nube crezcan a una CAGR del 16,11% hasta 2031. Los proveedores de servicios de comunicaciones operan redes 5G, de fibra e inalámbricas, donde la gestión de fallos, el aprovisionamiento y la gestión de capacidad ocurren a una escala que favorece la automatización. Los operadores de redes móviles muestran una alta intensidad de adopción porque la densificación 5G y los servicios de segmentación de redes aumentan las demandas operativas. Los operadores de línea fija, cable y banda ancha también utilizan la automatización para el aprovisionamiento de suscriptores y el aseguramiento del servicio. Los proveedores de servicios de Internet pueden utilizar procesos sin intervención humana para gestionar dispositivos perimetrales y tareas de configuración repetitivas.
Los proveedores de servicios gestionados y los proveedores de servicios en la nube representan un grupo de compradores distinto porque utilizan la automatización internamente y pueden ofrecerla como servicio a los clientes empresariales. Ciena declaró en 2026 que Lumen Technologies estaba adoptando agentes de IA construidos sobre Blue Planet AI Studio en sus operaciones de red. Este modelo permite a los proveedores mejorar las operaciones internas mientras desarrollan capacidades para servicios de automatización gestionados. Es particularmente relevante para las empresas que requieren resultados de automatización pero carecen de una función NetDevOps interna integral.
Por Tamaño de Organización: Las Grandes Empresas Dominan el Gasto Mientras las Pymes Ingresan a Buen Ritmo
Las grandes empresas representaron el 68,76% de los ingresos en 2025, mientras que se proyecta que las pequeñas y medianas empresas (Pymes) crezcan a una CAGR del 15,98% hasta 2031. Las grandes organizaciones típicamente operan redes de área amplia multisitio y entornos físicos, virtuales y en la nube complejos. Sus obligaciones regulatorias y los requisitos de alta disponibilidad aumentan el valor de las capacidades automatizadas de documentación, reversión y aseguramiento. Las instituciones de servicios bancarios, financieros y de seguros, los principales sistemas de atención médica y las empresas de servicios públicos de energía representan usuarios destacados, ya que las fallas de red pueden interrumpir operaciones esenciales o altamente reguladas.
Las Pymes están obteniendo acceso al software de automatización de redes de bucle cerrado a través de modelos de entrega de software como servicio, incorporación simplificada e implementación gestionada por el proveedor. Estos enfoques reducen las capacidades internas de DevOps que anteriormente limitaban la adopción entre las organizaciones más pequeñas. Este cambio crea oportunidades para los proveedores que ofrecen flujos de trabajo prediseñados en lugar de compromisos de servicio personalizados prolongados. Los compradores de Pymes pueden priorizar la facilidad de implementación, los costos de suscripción predecibles y un conjunto enfocado de resultados de automatización. Sin embargo, aún requieren aseguramiento, control de políticas y gestión segura de configuraciones en sucursales, conexiones en la nube y dispositivos perimetrales.
Análisis Geográfico
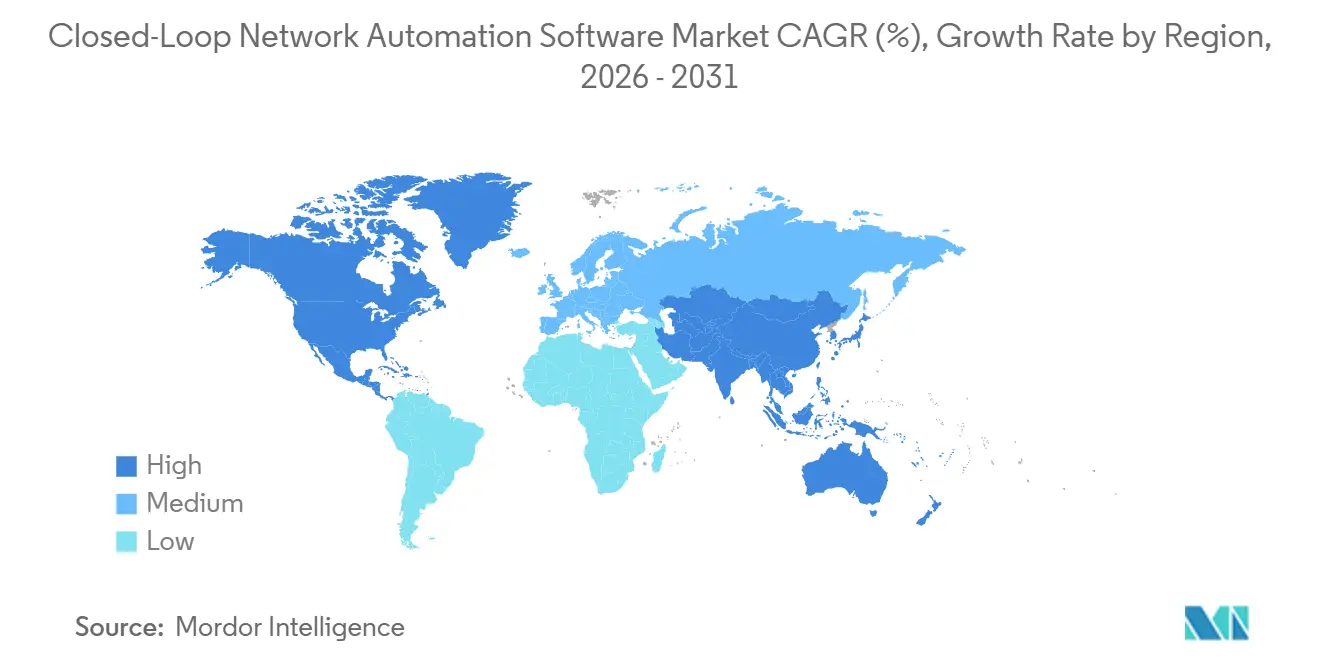
Se espera que América del Norte tenga una participación del 33,32% en el mercado de software de automatización de redes de bucle cerrado en 2025. La región se beneficia de un fuerte gasto en tecnología empresarial, iniciativas activas de 5G y la presencia de los principales proveedores de plataformas de nube y redes. Las construcciones de infraestructura de IA están creando patrones de tráfico y requisitos operativos que aumentan la necesidad de gestión dinámica de redes. Las organizaciones de servicios financieros y atención médica representan adoptantes empresariales significativos porque requieren servicios de red confiables, seguros y auditables. Canadá está generando demanda de usuarios en los sectores de servicios financieros y recursos naturales, mientras que México presenta una oportunidad emergente para los proveedores de servicios de comunicaciones a medida que los operadores racionalizan sus redes. Cisco está previsto para presentar Multicloud Fabric y su modelo AgenticOps en Cisco Live 2026 en Las Vegas. Estos desarrollos reflejan el enfoque de la región en integrar la conectividad en la nube, la seguridad y la automatización dentro de un entorno operativo unificado.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 16,54% hasta 2031, convirtiéndola en la región de más rápido crecimiento. Se espera que China despliegue más de 4 millones de estaciones base 5G a principios de 2026, creando requisitos de automatización sustanciales en redes de radio, núcleo y transporte. India está avanzando en su infraestructura digital y 5G, alentando a los operadores a adoptar la optimización basada en IA a medida que aumenta la demanda de suscriptores. Japón y Corea del Sur también están impulsando la demanda a través de la segmentación de redes e iniciativas de 5G privado. Se espera que NTT DOCOMO y NEC lancen el primer núcleo 5G comercial de Japón en AWS en 2026. Indonesia, Malasia y Vietnam están adoptando el aprovisionamiento automatizado a medida que sus redes 5G se expanden. Malasia ha surgido como un ejemplo temprano de autonomía avanzada validada en un mercado de operadores emergente. El mercado de software de automatización de redes de bucle cerrado se beneficia de estos despliegues, que requieren operaciones repetibles y basadas en estándares en redes a gran escala.
Europa sigue siendo un mercado importante, ya que Deutsche Telekom, Orange, Vodafone y Telefónica continúan invirtiendo en automatización alineada con Open RAN y orquestación de segmentación. Orange y Ericsson están colaborando en la creación automatizada de servicios 5G para casos de uso empresariales y de suscriptores en las operaciones europeas. América del Sur se está desarrollando a través de iniciativas de automatización de proveedores de servicios de comunicaciones en Brasil y Argentina, con una adopción temprana centrada en el aprovisionamiento y la gestión de fallos. Oriente Medio está ganando impulso a través de programas de infraestructura en Arabia Saudita y despliegues de 5G-Advanced en los Emiratos Árabes Unidos. Nokia seleccionó a du como adoptante temprano de la segmentación de red con IA agéntica en el MWC 2026. África se encuentra en una etapa más temprana de adopción, aunque los operadores en Sudáfrica y Nigeria están explorando enfoques de redes autónomas. Huawei documentó despliegues de redes autónomas de Nivel 4 con MTN en Sudáfrica y MasOrange en España durante 2025. Estas diferencias regionales crean oportunidades variadas para los proveedores, que van desde herramientas de aprovisionamiento fundamentales hasta plataformas de orquestación basadas en intenciones más amplias.

Panorama Competitivo
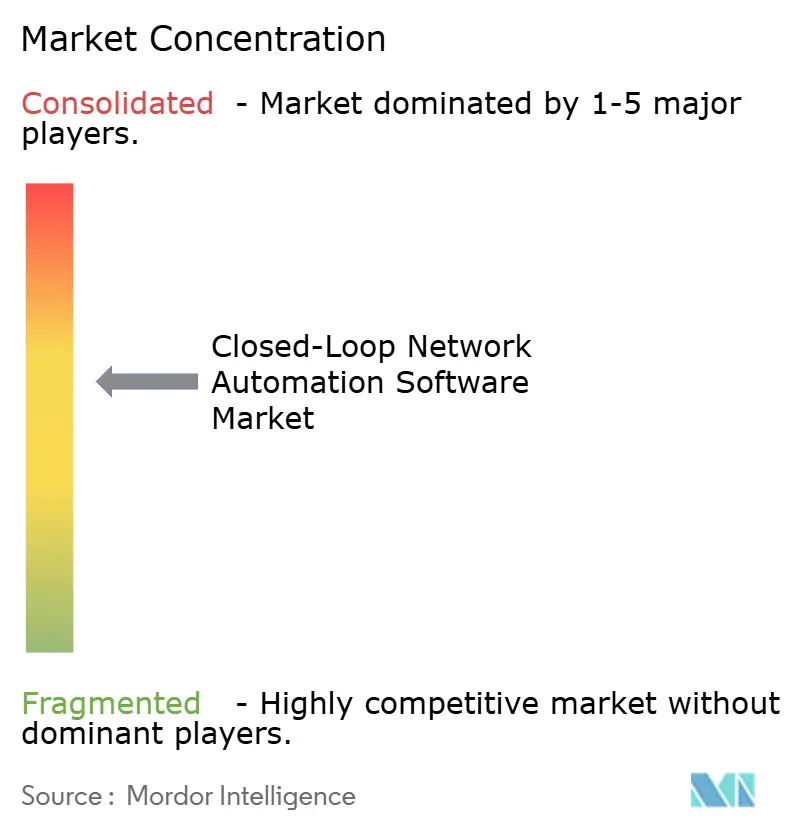
Se espera que el mercado de software de automatización de redes de bucle cerrado esté moderadamente consolidado en la capa de plataforma en 2026. Cisco, Nokia, Ericsson, Huawei, Ciena, IBM a través de Red Hat, y Arista Networks ofrecen amplias carteras que combinan orquestación, análisis, integración de redes y capacidades de validación. Su escala proporciona acceso a grandes cuentas de proveedores de servicios de comunicaciones y empresas con entornos instalados complejos. Sus estrategias también abordan las preocupaciones de los clientes sobre el bloqueo de proveedor y los costos de integración de redes multifabricante. La participación en estándares abiertos, ecosistemas rApp, iniciativas de Gestión de Redes y Servicios sin Intervención Humana de ETSI y las API del TM Forum puede ayudar a los proveedores a mitigar estas preocupaciones. Se espera que Nokia anuncie una Biblioteca de Agentes de Redes Autónomas y amplíe las capacidades de IA agéntica de su Plataforma de Servicios de Red en 2026. Este enfoque permite a los clientes adoptar capacidades de IA modulares sin reemplazar toda una plataforma operativa a la vez. Los principales proveedores también están utilizando modelos de entrega basados en la nube para atender a clientes del mercado medio que pueden no tener los recursos para respaldar implementaciones locales complejas.
Se espera que Ciena introduzca Blue Planet Configuration and Change Management en 2026 para la configuración de dispositivos, cambios de red, gestión del ciclo de vida, detección de desviaciones y validación de cumplimiento. La oferta aborda los requisitos de gobernanza asociados con los cambios autónomos, incluida la necesidad de evaluar los efectos potenciales antes de implementar cambios en los sistemas de producción. Arista adquirió la cartera SD-WAN VeloCloud de Broadcom en 2025, extendiendo sus capacidades de automatización en redes WAN empresariales distribuidas y redes de sucursales. Se espera que Huawei lance AUTINOps en el MWC 2026, con agentes de IA especializados para la remediación de fallos y la gestión proactiva de riesgos. Estos desarrollos demuestran que la competencia está cambiando hacia plataformas operativas integradas basadas en IA con controles más específicos para la gestión de cambios y el aseguramiento. Los proveedores de plataformas pueden utilizar sus amplias carteras para atender a grandes cuentas en múltiples dominios de red. Sin embargo, deben demostrar que sus sistemas pueden operar en equipos no nativos y procesos operativos establecidos. La ventaja competitiva depende cada vez más de la ejecución confiable y la cobertura integral de funciones.
Los especialistas, incluidos Itential, Forward Networks, NetBrain Technologies y Gluware, compiten abordando requisitos operativos específicos. Sus ofertas respaldan la gestión de cambios multifabricante, la verificación matemática de redes, la validación basada en gemelos digitales y el diseño accesible de flujos de trabajo de automatización. Este posicionamiento les permite ganar clientes que requieren capacidades específicas sin emprender un reemplazo completo de la plataforma. El mercado de software de automatización de redes de bucle cerrado también presenta oportunidades para ofertas basadas en suscripción que reducen la dependencia de servicios profesionales extensos. Las herramientas de explicabilidad representan otra área de diferenciación para los clientes que requieren registros de auditoría para las acciones impulsadas por IA. El acuerdo de interoperabilidad de Nokia y Ericsson en 2026 también señala la creciente importancia de las interfaces abiertas en entornos de múltiples proveedores. Por lo tanto, la competencia está dividida entre proveedores de pila completa y proveedores especializados con profunda experiencia en casos de uso específicos.
Líderes de la Industria de Software de Automatización de Redes de Bucle Cerrado
Cisco Systems, Inc.
Hewlett Packard Enterprise Company
Huawei Technologies Co., Ltd.
Nokia Corporation
IBM Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Nokia firmó un acuerdo de expansión 5G con Taiwan Mobile para acelerar la adopción de la arquitectura de red móvil nativa de IA mediante el despliegue de AirScale, la garantía de bucle cerrado MantaRay SON y el Análisis Predictivo de Hardware.
- Junio de 2026: Nokia lanzó su Biblioteca de Agentes de Redes Autónomas y actualizó las capacidades de IA agéntica en el DTW 2026, incluyendo un marco de IA agéntica para las operaciones de redes IP dentro de su Plataforma de Servicios de Red.
- Junio de 2026: Ericsson lanzó el software de IA en RAN como suscripción comercial e informó hasta un 20% más de rendimiento en el enlace descendente y hasta un 10% mejor eficiencia espectral en más de 15 despliegues en vivo.
- Junio de 2026: Cisco presentó Cloud Control en Cisco Live 2026, una plataforma agéntica unificada que combina redes, seguridad, cómputo y observabilidad bajo una única capa de datos.


Alcance del Informe Global del Mercado de Software de Automatización de Redes de Bucle Cerrado
El Informe del Mercado de Software de Automatización de Redes de Bucle Cerrado está segmentado por Componente (Software, Automatización Integrada en Hardware y Servicios), Implementación (Nube, Local e Híbrida), Infraestructura de Red (Infraestructura de Red Física, Infraestructura de Red Virtual, Infraestructura de Red Nativa en la Nube e Infraestructura de Red Híbrida), Usuario Final (Proveedores de Servicios de Comunicaciones [Operadores de Redes Móviles, Operadores de Línea Fija, Proveedores de Cable y Banda Ancha, Proveedores de Servicios de Internet], Empresas [Servicios Bancarios, Financieros y de Seguros, Manufactura, Atención Médica, Energía y Servicios Públicos, Gobierno y Sector Público, Comercio Minorista y Comercio Electrónico, Medios de Comunicación y Entretenimiento, Transporte y Logística] y Proveedores de Servicios Gestionados y Proveedores de Servicios en la Nube), Tamaño de Organización (Grandes Empresas y Pymes) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software |
| Automatización Integrada en Hardware |
| Servicios |
| Nube |
| Local |
| Híbrida |
| Infraestructura de Red Física |
| Infraestructura de Red Virtual |
| Infraestructura de Red Nativa en la Nube |
| Infraestructura de Red Híbrida |
| Proveedores de Servicios de Comunicaciones | Operadores de Redes Móviles |
| Operadores de Línea Fija | |
| Proveedores de Cable y Banda Ancha | |
| Proveedores de Servicios de Internet | |
| Empresas | Servicios Bancarios, Financieros y de Seguros |
| Manufactura | |
| Atención Médica | |
| Energía y Servicios Públicos | |
| Gobierno y Sector Público | |
| Comercio Minorista y Comercio Electrónico | |
| Medios de Comunicación y Entretenimiento | |
| Transporte y Logística | |
| Proveedores de Servicios Gestionados y Proveedores de Servicios en la Nube |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Software | |
| Automatización Integrada en Hardware | ||
| Servicios | ||
| Por Implementación | Nube | |
| Local | ||
| Híbrida | ||
| Por Infraestructura de Red | Infraestructura de Red Física | |
| Infraestructura de Red Virtual | ||
| Infraestructura de Red Nativa en la Nube | ||
| Infraestructura de Red Híbrida | ||
| Por Usuario Final | Proveedores de Servicios de Comunicaciones | Operadores de Redes Móviles |
| Operadores de Línea Fija | ||
| Proveedores de Cable y Banda Ancha | ||
| Proveedores de Servicios de Internet | ||
| Empresas | Servicios Bancarios, Financieros y de Seguros | |
| Manufactura | ||
| Atención Médica | ||
| Energía y Servicios Públicos | ||
| Gobierno y Sector Público | ||
| Comercio Minorista y Comercio Electrónico | ||
| Medios de Comunicación y Entretenimiento | ||
| Transporte y Logística | ||
| Proveedores de Servicios Gestionados y Proveedores de Servicios en la Nube | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del Mercado de Software de Automatización de Redes de Bucle Cerrado?
Se proyecta que el tamaño del mercado de software de automatización de redes de bucle cerrado será de 4,66 mil millones de USD en 2025, 5,29 mil millones de USD en 2026, y alcanzará los 10,33 mil millones de USD en 2031, creciendo a una CAGR del 14,32% de 2026 a 2031.
¿Qué está impulsando la adopción del software de automatización de redes de bucle cerrado?
La complejidad híbrida y multinube, las redes 5G independientes, las operaciones basadas en IA y el aprovisionamiento sin intervención humana están respaldando la adopción.
¿Qué componente lidera los ingresos?
El software lideró con una participación en ingresos del 58,21% en 2025 y se proyecta que se expanda a una CAGR del 15,54% hasta 2031.
¿Qué modelo de implementación se está expandiendo más rápido?
Se proyecta que la implementación híbrida se expanda a una CAGR del 16,54% hasta 2031 porque combina la agilidad de la nube con la ejecución controlada.
¿Cuáles son los principales compradores por usuario final?
Los proveedores de servicios de comunicaciones lideraron los ingresos con una participación del 36,55% en 2025, mientras que se proyecta que los proveedores de servicios gestionados y en la nube se expandan más rápido.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 16,54% hasta 2031, respaldada por el despliegue de 5G y la adopción de la automatización.
Última actualización de la página el:



