
クローズドループネットワーク自動化ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
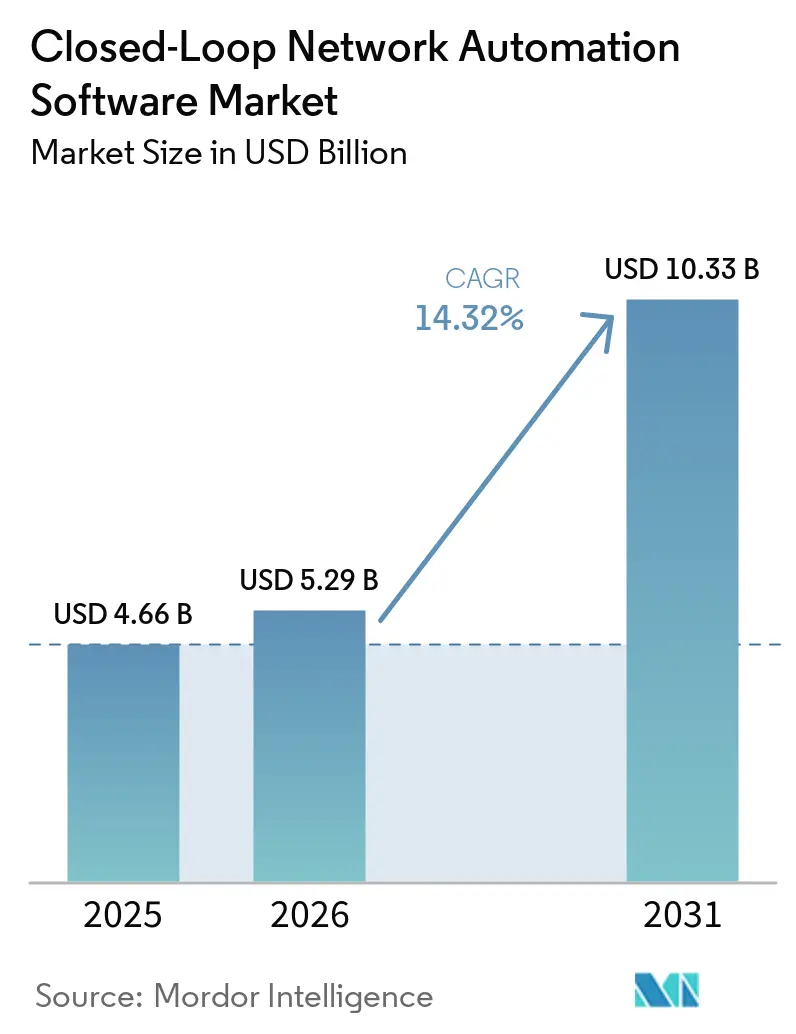
| 市場規模 (2026) | 5.29 十億米ドル |
| 市場規模 (2031) | 10.33 十億米ドル |
| Growth Rate (2026 - 2031) | 14.32 % |
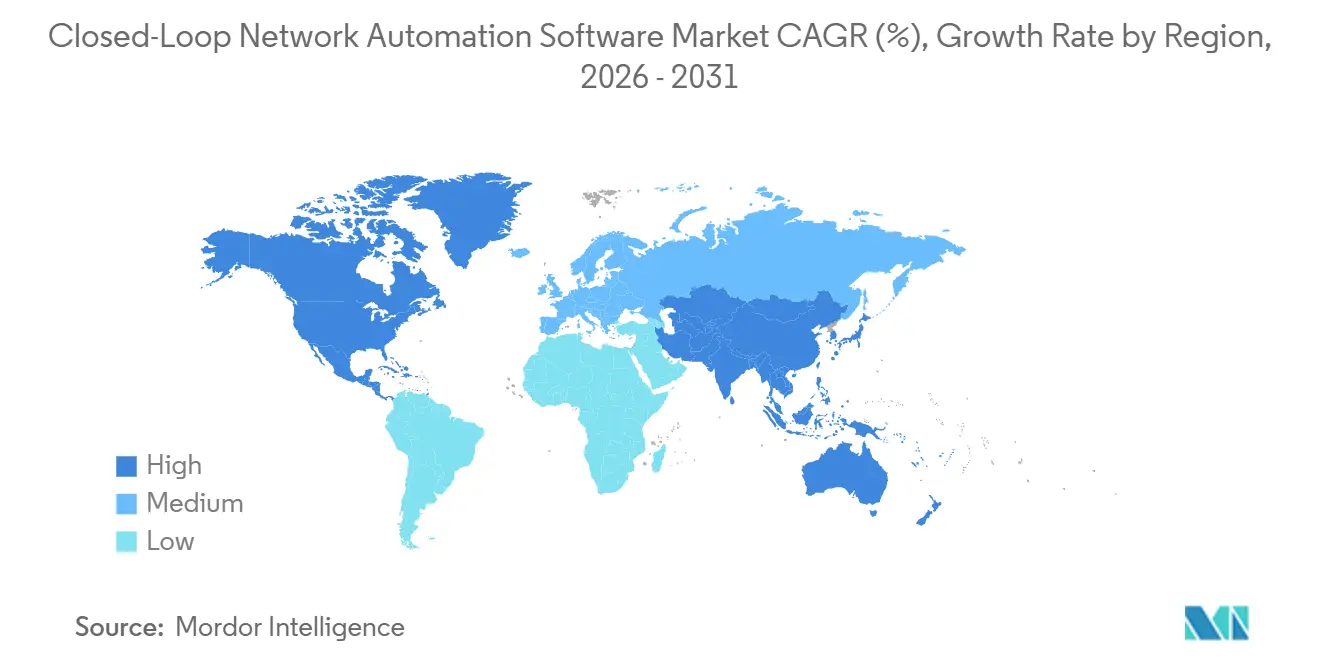
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
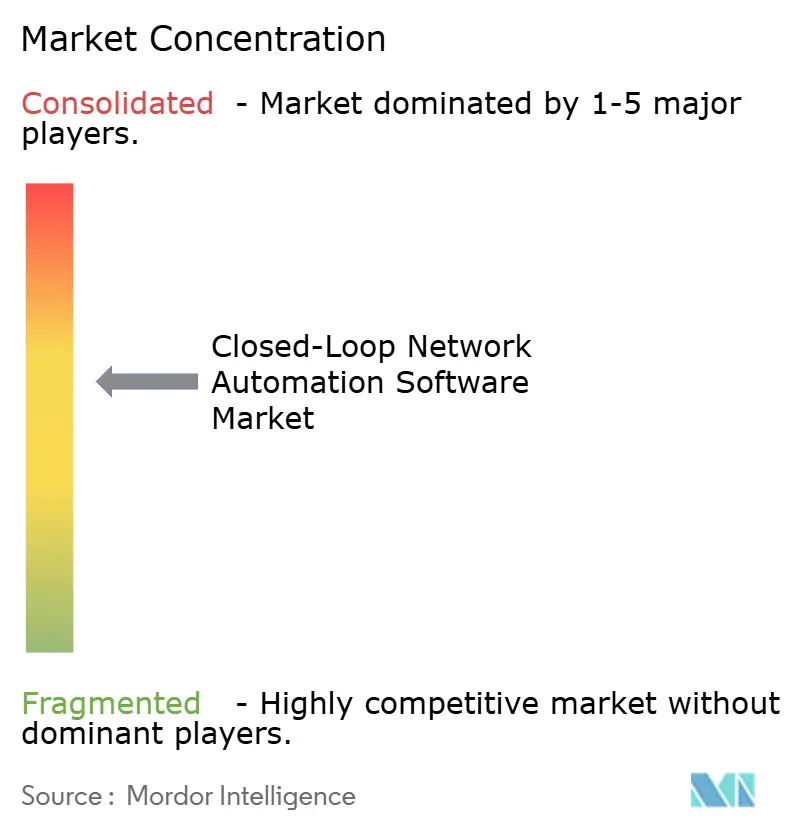
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクローズドループネットワーク自動化ソフトウェア市場分析
クローズドループネットワーク自動化ソフトウェアの市場規模は、2025年に4.66 ビリオン 米ドル、2026年に5.29 ビリオン 米ドルと予測され、2031年までに10.33 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 14.32%で成長する見込みです。クローズドループネットワーク自動化ソフトウェア市場は、ハイブリッドおよびマルチクラウド運用によって形成されており、これらはネットワークチームが手動プロセスのみで管理することがますます困難になっています。AIベースの運用プラットフォームはイベント検知を超えて進化し、ポリシーベースの修復をサポートできるようになっており、これによりオーケストレーションソフトウェアに置かれる価値が変化しています。5Gスタンドアロンットワークの継続的な展開も、ネットワークドメイン全体での自動化された意思決定を促進するテレメトリおよびサービス管理要件を生み出しています。クローズドループネットワーク自動化ソフトウェア市場において、ベンダーはハードウェアの更新サイクルに依存するのではなく、インテント管理、ポリシーオーケストレーション、アナリティクス、および検証を組み合わせたプラットフォームで対応しています。追跡可能な変更と制御された自動化の必要性は、展開前にアクションを説明し提案された変更を検証できるプラットフォームへの需要を強化する可能性が高いです。
主要レポートのポイント
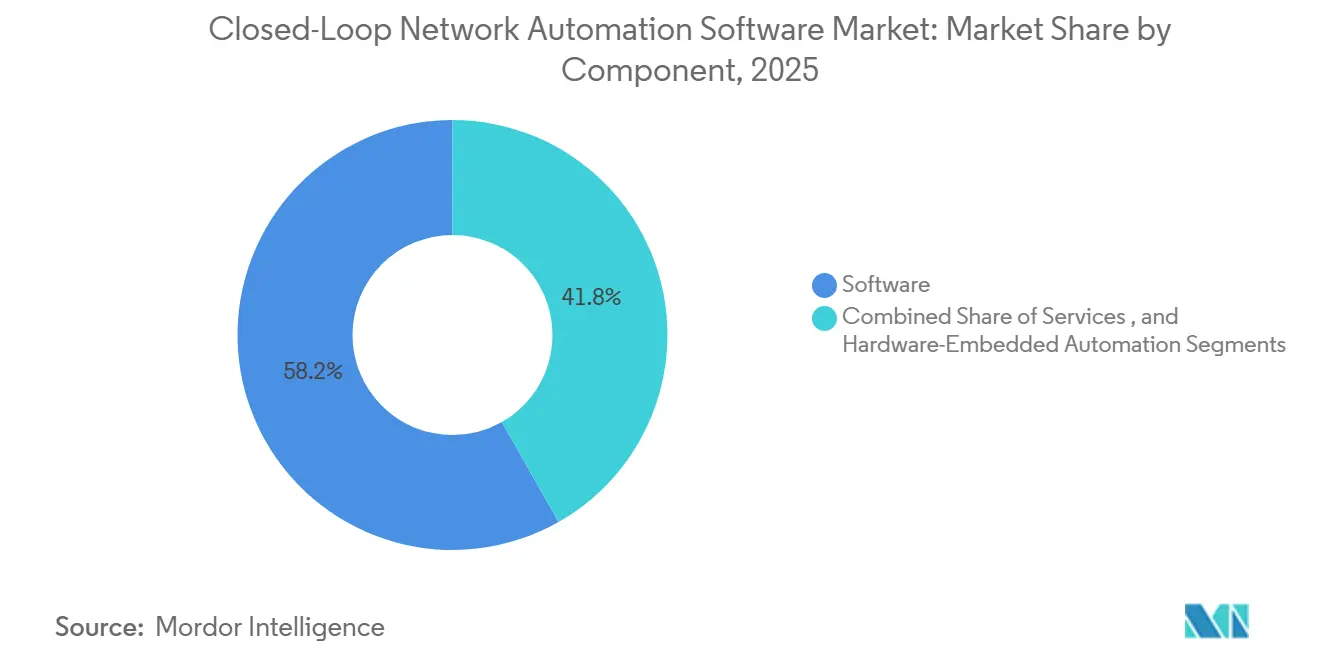
- コンポーネント別では、ソフトウェアが2025年に58.21%の収益シェアを占め、ソフトウェアは2031年にかけてCAGR 15.54%で拡大する見込みです。
- 展開形態別では、クラウドがクローズドループネットワーク自動化ソフトウェア市場において2025年の収益の45.44%を占め、ハイブリッド展開は2031年にかけてCAGR 16.54%で拡大する見込みです。
- ネットワークインフラ別では、物理インフラ2025年に33.21%の収益シェアを占め、クラウドネイティブインフラは2031年にかけてCAGR 15.76%で拡大する見込みです。
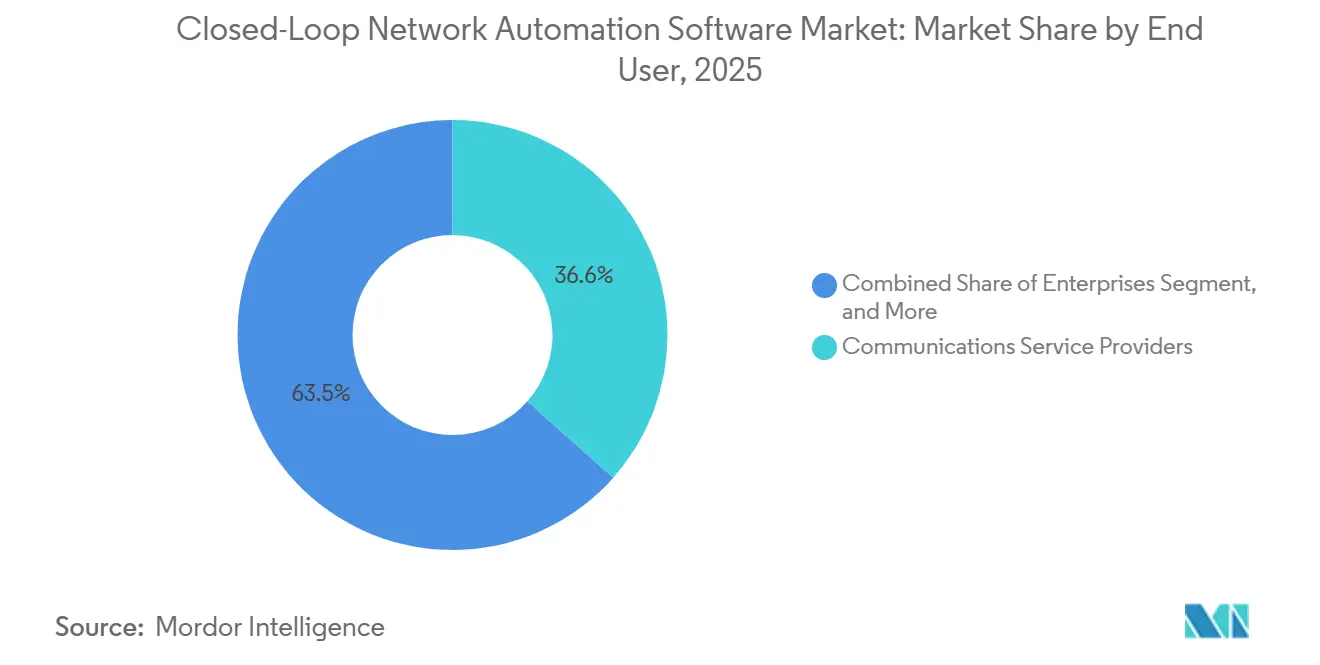
- エンドユーザー別では、通信サービスプロバイダーが2025年に36.55%の収益シェアを占め、マネージドサービスプロバイダーおよびクラウドサービスプロバイダーはクローズドループネットワーク自動化ソフトウェア市場において2031年にかけてCAGR 16.11%で拡大する見込みです。
- 組織規模別では、大企業が2025年に68.76%の収益シェアを占め、中小企業は2031年にかけてCAGR 15.98%で拡大する見込みです。
- 地域別では、北米がクローズドループネットワーク自動化ソフトウェア市場において2025年に33.32%の収益シェアを占め、アジア太平洋地域は2031年にかけてCAGR 16.54%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルクローズドループネットワーク自動化ソフトウェア市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドおよびマルチクラウドネットワークの複雑性の増大 | +3.5% | グローバル | 短期(2年内) |
| AIによる予測的運用とネットワークアナリティクス | +3.2% | グローバル | 短期(2年以内) |
| 5G、ネットワークスライシング、およびプログラマブル接続の拡大 | +2.6% | アジア太平洋、北米、欧州 | 中期(2〜4年) |
| ゼロタッチプロビジョニングと運用コスト削減への需要 | +2.1% | グローバル | 短期(2年以内) |
| 通信サービスプロバイダーによるネットワーク・アズ・コードの収益化 | +1.4% | 北米および欧州、アジア太平洋への波及 | 中期(2〜4年) |
| デジタルツイン検証による信頼性の高いエージェンティック自動化 | +1.1% | グローバル、北米および欧州での早期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドおよびマルチクラウドネットワークの複雑性の増大
組織はレガシーサイト、エッジノード、および分散アプリケーションと並行して複数のクラウド環境を運用することが増えており、定常的な変更の調整がより困難になっています。クローズドループネットワーク自動化ソフトウェア市場は、ネットワーク状態、ポリシー、および自動化されたアクションを個別の環境全体でリンクすることで、この運用上の負担に対処しています。自動化が統合されていない場合、ネットワークチームは複数の監視・管理コンソールにまたがって作業することが多く、調査が遅れ、運用慣行に一貫性がなくなります。Microsoftは2025年の社内プログラムについて説明しており、AIオーケストレーションエージェントを使用してハイブリッドクラウド統合を数ヶ月かかる手動プロセスから1日で完了する自動化ワークフローに変えたと述べています。[1]Microsoft、「Microsoftにおけるハイブリッドクラウド統合の再発明、数ヶ月から1日へ」、Microsoft Inside Track、microsoft.com Ciscoは2026年にCisco Cloud Controlを通じてサイト間クラウドおよびクラウド間ファブリックを自動化するMulticloud Fabricを導入しました。[2]Cisco Systems、「CiscoがCloud ControlにMulticloud Fabricを発表、AIの時代に対応したネットワーク」、Cisco Blogs、cisco.com 新たなクラウドまたはネットワークドメインが追加されるたびに、共有コントロールフレームワークの運用上の価値が高まります。特に、チームがそれらのドメイン全体でセキュリティおよびサービスポリシーを維持しなければならない場合はなおさらです。
AIによる予測的運用とネットワークアナリティクス
AI駆動の運用は、基本的な異常検知から、定義されたポリシー制御のもとで定常的な是正措置を推奨または実行できるシステムへと移行しています。クローズドループネットワーク自動化ソフトウェア市場は、オペレーターがネットワーク運用センターにおける障害対応の迅速化と手動作業の削減を求める際に恩恵を受けます。NokiaとIndosat Ooredoo Hutchinsonは2026年に、ネットワーク運用に検証済みの自動化機能を使用した自律ネットワークの取り組みについて説明しました。[3]Nokia Corporation、「NokiaとAWSがduおよびOrangeと共に業界初のエージェンティックAI搭載ネットワークスライシングを披露」、Nokia Newsroom、nokia.com この変化は労働力のニーズも変えており、ポリシー設計、データ品質、モデルガバナンス、およびマルチベンダー統合には、従来のネットワーク管理とは異なるスキルが必要です。そのためベンダーは、アナリティクスの速度だけでなく、説明可能性、データ管理、および自律的なアクションに関するセーフガードで競争しています。AIのコア機能がより一般的になるにつれ、AI推奨事項を監査可能な運用ワークフローに結びつけるプラットフォームは、規制を受けるオペレーターや企業においてより明確なポジションを維持できます。
5G、ネットワークスライシング、およびプログラマブル接続の拡大
5Gスタンドアロンアーキテクチャは、ネットワークスライシング、動的リソース割り当て、および迅速なソフトウェアベースの制御を必要とするアナリティクスインターフェースを導入しています。この変化はクローズドループネットワーク自動化ソフトウェア市場を支援します。なぜなら、物理的な運用チームはすべてのスライスポリシーやサービス調整をリアルタイムで手動管理することができないからです。3GPPはTS 29.520を通じてネットワークデータアナリティクス機能を規定しており、アナリティクス主導のネットワーク機能のための標準基盤を提供しています。NokiaとAWSはMWC 2026においてduおよびOrangeと共にエージェンティックAI搭載のインテントベース5Gネットワークスライシングを実演しました。ETSIはIETF RFC 9543に準拠したネットワークスライスサービスコントローラーを備えたOpenSlice 2026Q2をリリースし、標準化された顧客向けスライシング管理とトランスポートオーケストレーションをサポートしています。[4]ETSI、「ETSI OpenSlice 2026Q2がオープンネットワーク自動化を推進し、将来のデジタルサービスのエコシステムを拡大」、ETSI Newsroom、etsi.org 標準ベースのインターフェースは独自統合への依存を低減し、専門的な自動化サプライヤーにマルチベンダー展開へのより広いアクセスを提供できます。
ゼロタッチプロビジョニングと運用コスト削減への需要
ゼロタッチプロビジョニングは、大規模な分散デバイス資産を管理する組織にとって実用的な運用要件となっています。クローズドループネットワーク自動化ソフトウェア市場は、プロビジョニング、設定確認、およびアシュアランスを個別の手動タスクではなく、調整されたプロセスを通じて処理できる場合に関連性を高めます。セキュアなデバイスオンボーディングは、技術者が初期設定や定常的な更新のためにサイトを繰り返し訪問できないリモート展開の基盤を提供します。IETF RFC 8572は、セキュアなリモートキーインフラのブートストラップメカニズムとゼロタッチプロビジョニングについて説明しています。[5]IETF、「セキュアなモートキーインフラのブートストラップ」、IETF、ietf.org NECは2026年にAWSと共にAIエージェントベースの5Gコアユーザープレーン機能ライフサイクルの自律管理を実演し、自動化された異常検知とセルフヒーリング運用を含む内容を披露しました。フィールド活動の削減と設定サイクルの短縮により、クローズドループシステムは広範な5G無線およびエッジデバイス資産を運用する通信サービスプロバイダーにとって特に関連性が高まります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーおよびマルチベンダー環境における高い統合コスト | -2.3% | グローバル | 短期(2年以内) |
| ネットワーク自動化およびAI運用スキルの不足 | -1.6% | グローバル | 中期(2〜4年) |
| 自律的変更の説明可能性とガバナンスの限界 | -0.9% | 欧州および北米 | 中期(2〜4年) |
| 運用システム全体におけるデータ品質と状態同期のギャップ | -0.7% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーおよびマルチベンダー環境における高い統合コスト
レガシーの運用サポートシステム、ネットワーク管理プラットフォーム、およびマルチベンダー機器は、プログラム制御のための一貫したインターフェースを欠いていることが多いです。このため、ソフトウェアライセンス自体が手頃な価格であっても、統合作業はクローズドループネットワーク自動化ソフトウェア市場における採用の中心的な障壁となっています。ルーティング、スイッチング、SD-WAN、セキュリティ、および無線ネットワークは、異なるAPI、設定モデル、およびデータ構造を使用する場合があります。これらの違いにより、自動化ワークフローが環境全体で安全に動作する前に、コネクターとテストが必要になります。NokiaとEricssonは2026年に相互運用性に関する取り組みを発表し、NokiaのSMO MarketplaceとEricssonのrApp Ecosystemの間の協力を含む内容を公表しました。標準準拠の管理インターフェースの普及によりこの摩擦を低減できますが、混在した設置済み機器は完全自動化展開を引き続き遅らせるでしょう。
ネットワーク自動化およびAI運用スキルの不足
効果的なクローズドループ運用には、ポリシー設計、AIガバナンス、マルチベンダー統合、セキュリティ制御、および自動化された提供方法を組み合わせることができる人材が必要です。そのため、クローズドループネットワーク自動化ソフトウェア市場は、組織が自動化のビジネスケースを認識していても、実装が遅れる可能性があります。多くのチームは依然として自動化のカバレッジが限られており、より広範な展開に向けた内部事例や運用上の自信が不足しています。この必要性は、クラウド、セキュリティ、およびネットワーク自動化の責任が同じ運用モデルで交わる場所で最も顕著です。Ciscoの学習プログラムおよびEricssonのOSSとBSSのバリューパスウェイプログラムは、ベンダーが人材育成を顧客変革の一部と見なしていることを示しています。トレーニングはこの制約を軽減できますが、人材育成には基本的なソフトウェアインストールや単一のパイロットプロジェクトよりも時間がかかります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:インテリジェンスがインフラ支出に取って代わる中、ソフトウェアが収益を牽引
ソフトウェアは2025年のクローズドループネットワーク自動化ソフトウェア市場シェアの58.21%を占め、2031年にかけてCAGR 15.54%で成長する見込みです。このポジションは、オペレーターが資本集約的なハードウェア更新からインテリジェンスおよびオーケストレーション層への継続的な投資へとシフトしていることを反映しています。ソフトウェアには、複数のインフラドメインにわたって動作するインテントベースのネットワーキングエンジン、ポリシー駆動の自動化、アナリティクス、および制御機能が含まれます。これらの機能により、チームは個別の設定タスクから、より調整された運用モデルへと移行できます。
ハードウェア組み込み自動化は、グリーンフィールド展開およびネットワーク運用システムやコントローラーに直接リンクされた機能において引き続き関連性を持ちます。ただし、オーケストレーションロジックがベンダー中立のソフトウェア層にシフトするにつれ、その拡大は遅くなっています。サービスも引き続き重要であり、実装、統合、およびマネージド運用は、社内に自動化チームを持たない顧客の採用障壁を低減できます。コンポーネントの構成は、商業的価値が単一の物理デバイスカテゴリーではなく、ソフトウェア層にますます集中していることを示しています。このトレンドは、顧客要件の進化に合わせて機能を継続的に更新できるサプライヤーに有利です。また、設置済みハードウェアの交換を顧客に求めるのではなく、既存の機器全体で動作するプラットフォームの価値を高めます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です


展開形態別:ハイブリッドモデルが将来の成長率でクラウドを上回る
クラウド展開は2025年の収益の45.44%を占め、ハイブリッド展開は2031年にかけてCAGR 16.54%で成長する見込みです。クラウド提供のOSS、BSS、およびオーケストレーションプラットフォームは、初めて自動化を採用する組織の実装障壁を低減できます。また、分散サイト全体でアナリティクスと集中型ポリシー管理をよりアクセスしやすくします。ハイブリッド展開は、顧客がクラウドベースのアナリティクスを使用しながら、機密性の高いトラフィック、監査データ、または変更実行を管理された環境に保持できるようにすることで、異なる要件に対応します。このモデルは、医療、BFSI、エネルギーおよびユーティリティ、政府、およびその他の規制を受けるエンドユーザーに特に関連しています。
オンプレミス展開は、データ居住要件がホスト型オーケストレーションプラットフォームの使用を制限する防衛、公共部門、および主権オペレーターにとって引き続き重要です。したがって、展開の選択は技術的な好みだけでなく、運用上およびコンプライアンス上の要件を反映しています。ハイブリッドモデルにより、顧客はすべての運用制御をパブリッククラウドに即座に移行することなく、クラウドの俊敏性から恩恵受けることができます。その結果、ハイブリッド展開は、より高いレベルの自律性に向けて慎重に進む組織にとって重要な移行パスを提供します。
ネットワークインフラ別:物理基盤が持続する中、クラウドネイティブが成長フロンティアを主張
物理インフラは2025年の収益の33.21%を占め、クラウドネイティブインフラは2031年にかけてCAGR 15.76%で成長する見込みです。物理インフラセグメントは、アシュアランスと自動化された管理を引き続き必要とするスイッチ、ルーター、および無線アクセス機器の大規模な設置済みベースを反映しています。障害管理、設定ドリフト検知、およびゼロタッチオンボーディングは、これらの資産における高ボリュームの自動化ユースケースとして残っています。仮想インフラには、商用サーバー上で動作するネットワーク機能が含まれ、ネットワーク仮想化のより成熟した段階を表しています。オペレーターが既存の環境全体で仮想ネットワーク機能を管理するため、その役割は引き続き重要です。
クラウドネイティブインフラは、コンテナ化された機能、サービスメッシュ、およびマイクロサービスベースのネットワークアーキテクチャを使用する点で異なります。これらのアーキテクチャは、ポリシーベースのアクションとエージェンティック制御をサポートできるプログラマブルインターフェースを提供します。したがって、クローズドループネットワーク自動化ソフトウェア市場は、物理、仮想、およびクラウドネイティブ環境を同時にサポートする必要があります。大規模なオペレーターのほとんどは、すべてのレガシー層を一度に置き換えているわけではありません。代わりに、長期的な移行期間中にこれらの層を単一の運用フレームワーク内で組み合わせています。
エンドユーザー別:CSPが収益を牽引し、MSPが最速の成長軌道を主張
通信サービスプロバイダーは2025年の収益の36.55%を占め、マネージドサービスプロバイダーおよびクラウドサービスプロバイダーは2031年にかけてCAGR 16.11%で成長する見込みです。CSPは5G、光ファイバー、および無線ネットワークを運用しており、障害対応、プロビジョニング、および容量管理が自動化を促進するスケールで発生します。モバイルネットワークオペレーターは、5Gの高密度化とネットワークスライシングサービスが運用上の需要を増大させるため、高い採用強度を示しています。固定回線、ケーブル、およびブロードバンドオペレーターも、加入者プロビジョニングとサービスアシュアランスに自動化を使用しています。インターネットサービスプロバイダーは、エッジデバイスと繰り返しの設定タスクを管理するためにゼロタッチプロセスを使用できます。
マネージドサービスプロバイダーおよびクラウドサービスプロバイダーは、自動化を内部で使用し、企業顧客にサービスとして提供できるため、独自のバイヤーグループを形成しています。Cienaは2026年に、Lumen Technologiesがそのネットワークオペレーション全体でBlue Planet AI Studio上に構築されたAIエージェントを採用していると述べました。このモデルにより、プロバイダーは内部運用を改善しながら、マネージド自動化サービスの機能を開発できます。これは、自動化の成果を必要としているが、包括的な社内NetDevOps機能を持たない企業に特に関連しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
組織規模別:大企業が支出を支配し、中小企業が急速に参入
大企業は2025年の収益の68.76%を占め、中小企業(SME)は2031年にかけてCAGR 15.98%で成長する見込みです。大規模な組織は通常、マルチサイトの広域ネットワークと複雑な物理、仮想、およびクラウド環境を運用しています。規制上の義務と高可用性要件により、自動化されたドキュメント、ロールバック、およびアシュアランス機能の価値が高まります。BFSI機関、主要な医療システム、およびエネルギーユーティリティは、ネットワーク障害が重要なまたは高度に規制された業務を中断させる可能性があるため、著名なユーザーです。
中小企業は、SaaS提供モデル、簡素化されたオンボーディング、およびベンダー管理の実装を通じて、クローズドループネットワーク自動化ソフトウェアへのアクセスを得ています。これらのアプローチにより、以前は小規模な組織の採用を制約していた社内DevOps機能の必要性が低減されます。このシフトにより、長期にわたるカスタムサービスエンゲージメントではなく、事前構築されたワークフローを提供するプロバイダーに機会が生まれます。中小企業のバイヤーは、展開の容易さ、予測可能なサブスクリプションコスト、および焦点を絞った自動化成果のセットを優先する場合があります。ただし、ブランチロケーション、クラウド接続、およびエッジデバイス全体でのアシュアランス、ポリシー制御、およびセキュアな設定管理は依然として必要です。
地域分析
北米は2025年のクローズドループネットワーク自動化ソフトウェア市場の33.32%のシェアを占めると予想されています。この地域は、強力な企業向けテクノロジー支出、活発な5Gイニシアチブ、および主要なクラウドおよびネットワークプラットフォームプロバイダーの存在から恩恵を受けています。AIインフラの構築は、動的なネットワーク管理の必要性を高めるトラフィックパターンと運用要件を生み出しています。金融サービスおよび医療組織は、信頼性が高く、安全で、監査可能なネットワークサービスを必要とするため、重要な企業採用者です。カナダは金融サービスおよび天然資源セクターのユーザーからの需要を生み出しており、メキシコはオペレーターがネットワークを合理化するにつれて新興のCSP機会を提示しています。Ciscoはラスベガスで開催されるCisco Live 2026でMulticloud FabricとAgenticOpsモデルを発表する予定です。これらの動向は、クラウド接続、セキュリティ、および自動化を統合された運用環境内に統合することへの地域の注力を反映しています。
アジア太平洋地域は2031年にかけてCAGR 16.54%で拡大し、最も成長の速い地域となる見込みです。中国は2026年初頭までに400万基以上の5G基地局を展開すると予想されており、無線、コア、およびトランスポートネットワーク全体で大規模な自化要件が生まれます。インドはデジタルおよび5Gインフラを推進しており、加入者需要の増加に伴いオペレーターがAIベースの最適化を採用するよう促しています。日本と韓国もネットワークスライシングとプライベート5Gイニシアチブを通じて需要を牽引しています。NTT DOCOMOとNECは2026年にAWS上で日本初の商用5Gコアを立ち上げる予定です。インドネシア、マレーシア、およびベトナムは5Gネットワークの拡大に伴い自動化されたプロビジョニングを採用しています。マレーシアは新興オペレーター市場における検証済みの高度な自律性の早期事例として浮上しています。クローズドループネットワーク自動化ソフトウェア市場は、大規模ネットワーク全体で繰り返し可能な標準ベースの運用を必要とするこれらの展開から恩恵を受けています。
欧州は引き続き重要な市場であり、Deutsche Telekom、Orange、Vodafone、およびTelefónicaはオープンRANに準拠した自動化とスライシングオーケストレーションへの投資を続けています。OrangeとEricssonは欧州全体の企業および加入者ユースケース向けの自動化された5Gサービス作成で協力しています。南米はブラジルとアルゼンチンのCSP自動化イニシアチブを通じて発展しており、初期採用はプロビジョニングと障害管理に焦点を当てています。中東はサウジアラビアのインフラプログラムとUAEの5G-Advanced展開を通じて勢いを増しています。NokiaはMWC 2026においてduをエージェンティックAI搭載ネットワークスライシングの早期採用者として選定しました。アフリカは採用の初期段階にありますが、南アフリカとナイジェリアのオペレーターは自律ネットワークアプローチを検討しています。Huaweiは2025年に南アフリカのMTNおよびスペインのMasOrangeとのレベル4自律ネットワーク展開を記録しました。これらの地域差は、基礎的なプロビジョニングツールからより広範なインテントベースのオーケストレーションプラットフォームまで、サプライヤーにさまざまな機会をもたらします。

競合環境
クローズドループネットワーク自動化ソフトウェア市場は、2026年のプラットフォーム層において中程度に統合されると予想されています。Cisco、Nokia、Ericsson、Huawei、Ciena、Red Hatを通じたIBM、およびArista Networksは、オーケストレーション、アナリティクス、ネットワーク統合、および検証機能を組み合わせた幅広いポートフォリオを提供しています。そのスケールにより、複雑な設置済み環境を持つ大規模なCSPおよび企業アカウントへのアクセスが可能です。彼らの戦略は、ベンダーロックインに関する顧客の懸念とマルチベンダーネットワーク統合のコストにも対処しています。オープン標準、rAppエコシステム、ETSIゼロタッチネットワークおよびサービス管理イニシアチブ、およびTM Forum APIへの参加は、サプライヤーがこれらの懸念を軽減するのに役立ちます。Nokiaは2026年に自律ネットワークエージェントライラリを発表し、そのネットワークサービスプラットフォームのエージェンティックAI機能を拡張する予定です。このアプローチにより、顧客は運用プラットフォーム全体を置き換えることなく、モジュール式のAI機能を採用できます。主要サプライヤーはまた、複雑なオンプレミス展開をサポートするリソースを持たない中堅市場の顧客にサービスを提供するためにクラウドベースの提供モデルを使用しています。
Cienaは2026年にデバイス設定、ネットワーク変更、ライフサイクル管理、ドリフト検知、およびコンプライアンス検証のためのBlue Planet設定・変更管理を導入する予定です。この提供物は、本番システムに変更を実装する前に潜在的な影響を評価する必要性を含む、自律的な変更に関連するガバナンス要件に対処します。Aristaは2025年にBroadcomのVeloCloud SD-WANポートフォリオを買収し、分散型企業WANおよびブランチネットワーク全体での自動化機能を拡張しました。HuaweiはMWC 2026でAUTINOpsを発表する予定であり、障害修復とプロアクティブなリスク管理のための専門AIエージェントを特徴としています。これらの動向は、変更管理とアシュアランスのためのより具体的な制御を備えた統合されたAIベースの運用プラットフォームへと競争がシフトしていることを示しています。プラットフォームサプライヤーは、幅広いポートフォリオを使用して複数のネットワークドメインにわたる大規模アカウントにサービスを提供できます。ただし、非ネイティブ機器と確立された運用プロセス全体でシステムが動作できることを実証する必要があります。競争上の優位性は、信頼できる実行と包括的な機能カバレッジにますます依存しています。
Itential、Forward Networks、NetBrain Technologies、およびGluwareを含む専門企業は、焦点を絞った運用要件に対応することで競争しています。彼らの提供物は、マルチベンダー変更管理、数学的ネットワーク検証、デジタルツインベースの検証、およびアクセスしやすい自動化ワークフロー設計をサポートします。このポジショニングにより、完全なプラットフォーム置き換えを行わずに特定の機能を必要とする顧客を獲得できます。クローズドループネットワーク自動化ソフトウェア市場は、広範なプロフェッショナルサービスへの依存を低減するサブスクリプションベースの提供物にも機会を提供します。説明可能性ツールは、AI駆動のアクションの監査記録を必要とする顧客にとって別の差別化領域を表しています。NokiaとEricssonの2026年の相互運用性合意も、混在ベンダー環境におけるオープンインターフェースの重要性の高まりを示しています。したがって、競争はフルスタックサプライヤーと特定のユースケースに深い専門知識を持つ専門プロバイダーの間で分かれています。
クローズドループネットワーク自動化ソフトウェア業界のリーダー
Cisco Systems, Inc.
Hewlett Packard Enterprise Company
Huawei Technologies Co., Ltd.
Nokia Corporation
IBM Corporation
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:NokiaはTaiwan Mobileと5G拡張契約を締結し、AirScale、MantaRay SONクローズドループアシュアランス、および予測的ハードウェアアナリティクスを展開することでAIネイティブモバイルネットワークアーキテクチャの採用を加速しました。
- 2026年6月:NokiaはDTW 2026で自律ネットワークエージェントライブラリをリリースし、エージェンティックAI機能をアップグレードしました。これにはネットワークサービスプラットフォーム内のIPネットワーク運用向けエージェンティックAIフレームワークが含まれます。
- 2026年6月:EricssonはRANソフトウェアにおけるAIを商用サブスクリプションとして立ち上げ、15以上のライブ展開全体でダウンリンクスループットが最大20%向上し、スペクトル効率が最大10%改善されたと報告しました。
- 2026年6月:CiscoはCisco Live 2026でCloud Controlを発表しました。これはネットワーキング、セキュリティ、コンピューティング、およびオブザーバビリティを単一のデータ層のもとに統合する統合エージェンティックプラットフォームです。


グローバルクローズドループネットワーク自動化ソフトウェア市場レポートの範囲
クローズドループネットワーク自動化ソフトウェアレポートは、コンポーネント(ソフトウェア、ハードウェア組み込み自動化、およびサービス)、展開形態(ラウド、オンプレミス、およびハイブリッド)、ネットワークインフラ(物理ネットワークインフラ、仮想ネットワークインフラ、クラウドネイティブネットワークインフラ、およびハイブリッドネットワークインフラ)、エンドユーザー(通信サービスプロバイダー[モバイルネットワークオペレーター、固定回線オペレーター、ケーブルおよびブロードバンドプロバイダー、インターネットサービスプロバイダー]、企業[銀行・金融サービス・保険、製造、医療、エネルギーおよびユーティリティ、政府および公共部門、小売および電子商取引、メディアおよびエンターテインメント、輸送および物流]、ならびにマネージドサービスプロバイダーおよびクラウドサービスプロバイダー)、組織規模(大企業、およびSME)、ならびに地域(北米、南米、欧州、アジア太平洋、中東およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソフトウェア |
| ハードウェア組み込み自動化 |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 物理ネットワークインフラ |
| 仮想ネットワークインフラ |
| クラウドネイティブネットワークインフラ |
| ハイブリッドネットワークインフラ |
| 通信サービスプロバイダー | モバイルネットワークオペレーター |
| 固定回線オペレーター | |
| ケーブルおよびブロードバンドプロバイダー | |
| インターネットサービスプロバイダー | |
| 企業 | 銀行・金融サービス・保険 |
| 製造 | |
| 医療 | |
| エネルギーおよびユーティリティ | |
| 政府および公共部門 | |
| 小売および電子商取引 | |
| メディアおよびエンターテインメント | |
| 輸送および物流 | |
| マネージドサービスプロバイダーおよびクラウドサービスプロバイダー |
| 大企業 |
| 中小企業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ソフトウェア | |
| ハードウェア組み込み自動化 | ||
| サービス | ||
| 展開形態別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| ネットワークインフラ別 | 物理ネットワークインフラ | |
| 仮想ネットワークインフラ | ||
| クラウドネイティブネットワークインフラ | ||
| ハイブリッドネットワークインフラ | ||
| エンドユーザー別 | 通信サービスプロバイダー | モバイルネットワークオペレーター |
| 固定回線オペレーター | ||
| ケーブルおよびブロードバンドプロバイダー | ||
| インターネットサービスプロバイダー | ||
| 企業 | 銀行・金融サービス・保険 | |
| 製造 | ||
| 医療 | ||
| エネルギーおよびユーティリティ | ||
| 政府および公共部門 | ||
| 小売および電子商取引 | ||
| メディアおよびエンターテインメント | ||
| 輸送および物流 | ||
| マネージドサービスプロバイダーおよびクラウドサービスプロバイダー | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
クローズドループネットワーク自動化ソフトウェア市場の予測規模は?
クローズドループネットワーク自動化ソフトウェアの市場規模は、2025年に4.66 ビリオン 米ドル、2026年に5.29 ビリオン 米ドルと予測され、2031年までに10.33 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 14.32%で成長する見込みです。
クローズドループネットワーク自動化ソフトウェアの採用を促進しているものは何ですか?
ハイブリッドおよびマルチクラウドの複雑性、5Gスタンドアロンネットワーク、AIベースの運用、およびゼロタッチプロビジョニングが採用を支援しています。
どのコンポーネントが収益をリードしていますか?
ソフトウェアが2025年に58.21%の収益シェアでリードし、2031年にかけてCAGR 15.54%で拡大する見込みです。
どの展開モデルが最も速く拡大していますか?
ハイブリッド展開は、クラウドの俊敏性と制御された実行を組み合わせているため、2031年にかけてCAGR 16.54%で拡大する見込みです。
どのエンドユーザーが主要なバイヤーですか?
通信サービスプロバイダーが2025年に36.55%のシェアで収益をリードし、マネージドおよびクラウドサービスプロバイダーが最も速く拡大する見込みです。
どの地域が最も速く拡大していますか?
アジア太平洋地域は5G展開と自化の採用に支えられ、2031年にかけてCAGR 16.54%で拡大する見込みです。
最終更新日:



