
Taille et part du marché des logiciels d'automatisation réseau en boucle fermée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.29 Milliards de dollars |
| Taille du Marché (2031) | 10.33 Milliards de dollars |
| Growth Rate (2026 - 2031) | 14.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels d'automatisation réseau en boucle fermée par Mordor Intelligence
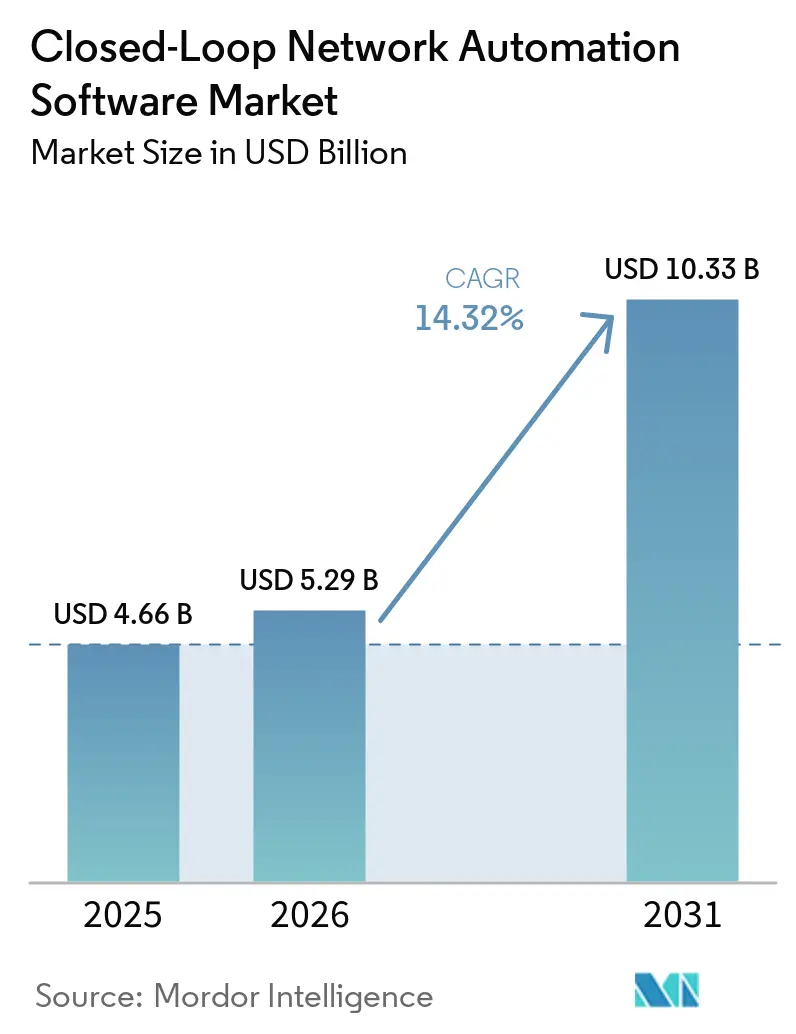
La taille du marché des logiciels d'automatisation réseau en boucle fermée est projetée à 4,66 milliards USD en 2025, 5,29 milliards USD en 2026, et devrait atteindre 10,33 milliards USD d'ici 2031, avec un CAGR de 14,32 % de 2026 à 2031. Le marché des logiciels d'automatisation réseau en boucle fermée est façonné par les opérations hybrides et multicloud, qui sont devenues de plus en plus difficiles à gérer pour les équipes réseau par des processus manuels seuls. Les plateformes d'opérations basées sur l'IA vont au-delà de la détection d'événements et peuvent prendre en charge la remédiation basée sur des politiques, ce qui modifie la valeur accordée aux logiciels d'orchestration. Le déploiement continu des réseaux 5G autonomes génère également des exigences en matière de télémétrie et de gestion des services qui favorisent la prise de décision automatisée à travers les domaines réseau. Sur le marché des logiciels d'automatisation réseau en boucle fermée, les fournisseurs répondent avec des plateformes qui combinent la gestion des intentions, l'orchestration des politiques, l'analytique et la validation, plutôt que de s'appuyer sur des cycles de renouvellement du matériel. Le besoin de changements traçables et d'une automatisation contrôlée est susceptible de renforcer la demande pour des plateformes capables d'expliquer les actions et de valider les changements proposés avant leur déploiement.
Points clés du rapport
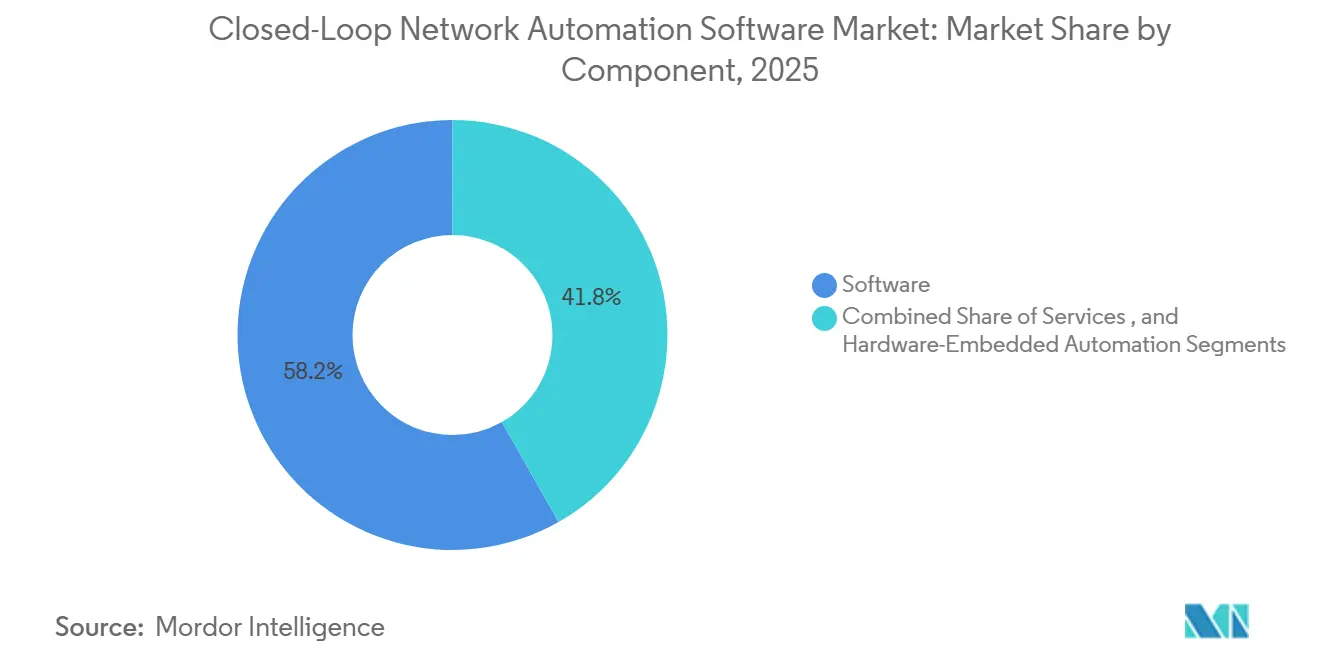
- Par composant, les logiciels détenaient une part de revenus de 58,21 % en 2025, tandis que les logiciels devraient se développer à un CAGR de 15,54 % jusqu'en 2031.
- Par déploiement, le cloud représentait 45,44 % des revenus en 2025 sur le marché des logiciels d'automatisation réseau en boucle fermée, tandis que le déploiement hybride devrait se développer à un CAGR de 16,54 % jusqu'en 2031.
- Par infrastructure réseau, l'infrastructure physique détenait une part de revenus de 33,21 % en 2025, tandis que l'infrastructure cloud native devrait se développer à un CAGR de 15,76 % jusqu'en 2031.
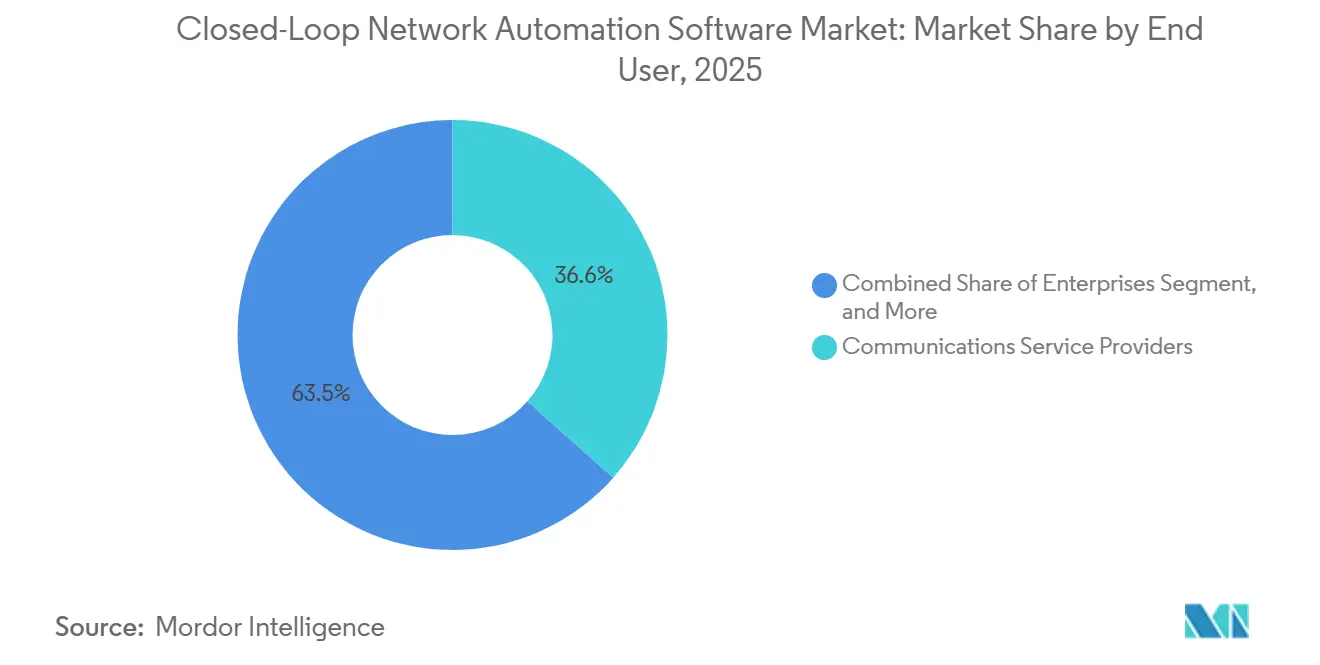
- Par utilisateur final, les fournisseurs de services de communications détenaient une part de revenus de 36,55 % en 2025, tandis que les fournisseurs de services gérés et les fournisseurs de services cloud devraient se développer à un CAGR de 16,11 % jusqu'en 2031 sur le marché des logiciels d'automatisation réseau en boucle fermée.
- Par taille d'organisation, les grandes entreprises détenaient une part de revenus de 68,76 % en 2025, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 15,98 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait une part de revenus de 33,32 % en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 16,54 % jusqu'en 2031 sur le marché des logiciels d'automatisation réseau en boucle fermée.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des logiciels d'automatisation réseau en boucle fermée
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Complexité croissante des réseaux hybrides et multicloud | +3.5% | Mondial | Court terme (≤ 2 ans) |
| Opérations prédictives pilotées par l'IA et analytique réseau | +3.2% | Mondial | Court terme (≤ 2 ans) |
| Expansion de la 5G, du découpage réseau et de la connectivité programmable | +2.6% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Demande de provisionnement zéro contact et réduction des coûts opérationnels | +2.1% | Mondial | Court terme (≤ 2 ans) |
| Monétisation du réseau en tant que code par les fournisseurs de services de communications | +1.4% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Automatisation agentique fiable avec validation par jumeau numérique | +1.1% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité croissante des réseaux hybrides et multicloud
Les organisations exploitent de plus en plus plusieurs environnements cloud aux côtés de sites existants, de nœuds de périphérie et d'applications distribuées, rendant les changements de routine plus difficiles à coordonner. Le marché des logiciels d'automatisation réseau en boucle fermée répond à cette charge opérationnelle en reliant l'état du réseau, les politiques et les actions automatisées à travers des environnements distincts. Les équipes réseau travaillent souvent sur plusieurs consoles de surveillance et de gestion lorsque l'automatisation n'est pas consolidée, ralentissant les investigations et créant des pratiques opérationnelles incohérentes. Microsoft a décrit en 2025 un programme interne qui a transformé l'intégration hybride-cloud d'un processus manuel de plusieurs mois en un flux de travail automatisé d'une journée grâce à un agent d'orchestration IA.[1]Microsoft, "Réinventer l'intégration hybride-cloud chez Microsoft, de plusieurs mois à une journée," Microsoft Inside Track, microsoft.com Cisco a introduit Multicloud Fabric en 2026 pour fournir un fabric automatisé site-à-cloud et cloud-à-cloud via Cisco Cloud Control.[2]Cisco Systems, "Cisco dévoile Multicloud Fabric dans Cloud Control, réseau prêt pour l'ère de l'IA," Cisco Blogs, cisco.com Chaque nouveau domaine cloud ou réseau accroît la valeur opérationnelle d'un cadre de contrôle partagé, en particulier lorsque les équipes doivent préserver les politiques de sécurité et de service à travers ces domaines.
Opérations prédictives pilotées par l'IA et analytique réseau
Les opérations pilotées par l'IA passent de l'identification basique d'anomalies à des systèmes capables de recommander ou d'effectuer des actions correctives de routine dans le cadre de contrôles de politiques définis. Le marché des logiciels d'automatisation réseau en boucle fermée bénéficie de la recherche par les opérateurs d'une gestion plus rapide des pannes et d'une réduction du travail manuel dans les centres d'opérations réseau. Nokia et Indosat Ooredoo Hutchison ont décrit en 2026 des travaux sur les réseaux autonomes utilisant des capacités d'automatisation validées pour les opérations réseau.[3]Nokia Corporation, "Nokia et AWS présentent le découpage réseau 5G agentique alimenté par l'IA, une première dans le secteur, avec du et Orange," Nokia Newsroom, nokia.com Cette évolution modifie également les besoins en main-d'œuvre, car la conception des politiques, la qualité des données, la gouvernance des modèles et l'intégration multifournisseur requièrent des compétences différentes de celles de l'administration réseau traditionnelle. Les fournisseurs se font donc concurrence sur l'explicabilité, la gestion des données et les garde-fous autour des actions autonomes, et pas seulement sur la vitesse de l'analytique. À mesure que les capacités fondamentales de l'IA deviennent plus courantes, les plateformes qui relient les recommandations de l'IA à des flux de travail opérationnels auditables peuvent occuper une position plus claire auprès des opérateurs réglementés et des entreprises.
Expansion de la 5G, du découpage réseau et de la connectivité programmable
Les architectures 5G autonomes introduisent le découpage réseau, l'allocation dynamique des ressources et des interfaces analytiques qui nécessitent un contrôle logiciel rapide. Ce changement soutient le marché des logiciels d'automatisation réseau en boucle fermée car les équipes d'opérations physiques ne peuvent pas gérer manuellement chaque politique de tranche ou ajustement de service en temps réel. Le 3GPP spécifie la fonction d'analytique des données réseau via TS 29.520, fournissant une base de normes pour les fonctions réseau pilotées par l'analytique. Nokia et AWS ont démontré le découpage réseau 5G agentique alimenté par l'IA basé sur les intentions avec du et Orange au MWC 2026. L'ETSI a publié OpenSlice 2026Q2 avec un contrôleur de service de tranche réseau aligné sur l'IETF RFC 9543 qui prend en charge la gestion standardisée des tranches côté client et l'orchestration du transport.[4]ETSI, "ETSI OpenSlice 2026Q2 fait progresser l'automatisation réseau ouverte et élargit l'écosystème pour les futurs services numériques," ETSI Newsroom, etsi.org Les interfaces basées sur des normes peuvent réduire la dépendance aux intégrations propriétaires et donner aux fournisseurs d'automatisation spécialisés un meilleur accès aux déploiements multifournisseurs.
Demande de provisionnement zéro contact et réduction des coûts opérationnels
Le provisionnement zéro contact est devenu une exigence opérationnelle pratique pour les organisations qui gèrent de grands parcs d'appareils distribués. Le marché des logiciels d'automatisation réseau en boucle fermée gagne en pertinence lorsque le provisionnement, les vérifications de configuration et l'assurance peuvent être gérés par un processus coordonné plutôt que par des tâches manuelles séparées. L'intégration sécurisée des appareils fournit une base pour le déploiement à distance là où les techniciens ne peuvent pas se rendre régulièrement sur site pour la configuration initiale ou les mises à jour de routine. L'IETF RFC 8572 décrit les mécanismes d'amorçage pour une infrastructure de clés distantes sécurisée et le provisionnement zéro contact.[5]IETF, "Amorçage d'une infrastructure de clés distantes sécurisée," IETF, ietf.org NEC a démontré en 2026 la gestion autonome agentique basée sur l'IA du cycle de vie de la fonction de plan utilisateur du cœur 5G avec AWS, incluant la détection automatisée des anomalies et les opérations d'auto-guérison. La réduction de l'activité terrain et la diminution des cycles de configuration peuvent rendre les systèmes en boucle fermée particulièrement pertinents pour les fournisseurs de services de communications exploitant de vastes parcs de radio 5G et d'appareils de périphérie.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coûts d'intégration élevés dans les environnements existants et multifournisseurs | -2.3% | Mondial | Court terme (≤ 2 ans) |
| Pénurie de compétences en automatisation réseau et en opérations IA | -1.6% | Mondial | Moyen terme (2-4 ans) |
| Explicabilité et gouvernance limitées des changements autonomes | -0.9% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Lacunes en matière de qualité des données et de synchronisation des états entre les systèmes opérationnels | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'intégration élevés dans les environnements existants et multifournisseurs
Les systèmes de support aux opérations existants, les plateformes de gestion réseau et les équipements multifournisseurs manquent souvent d'interfaces cohérentes pour le contrôle programmatique. Cela fait de l'effort d'intégration un obstacle central à l'adoption sur le marché des logiciels d'automatisation réseau en boucle fermée, même lorsque la licence logicielle elle-même est abordable. Les réseaux de routage, de commutation, SD-WAN, de sécurité et radio peuvent utiliser différentes API, modèles de configuration et structures de données. Ces différences nécessitent des connecteurs et des tests avant qu'un flux de travail automatisé puisse fonctionner en toute sécurité dans l'ensemble de l'environnement. Nokia et Ericsson ont annoncé des travaux d'interopérabilité en 2026, incluant une coopération entre le SMO Marketplace de Nokia et l'écosystème rApp d'Ericsson. Une utilisation plus large des interfaces de gestion conformes aux normes peut réduire cette friction, mais les équipements installés mixtes continueront de ralentir les déploiements entièrement automatisés.
Pénurie de compétences en automatisation réseau et en opérations IA
Des opérations en boucle fermée efficaces nécessitent des personnes capables de combiner la conception de politiques, la gouvernance de l'IA, l'intégration multifournisseur, les contrôles de sécurité et les méthodes de livraison automatisées. Le marché des logiciels d'automatisation réseau en boucle fermée peut donc faire face à une mise en œuvre plus lente même lorsque les organisations reconnaissent l'intérêt commercial de l'automatisation. De nombreuses équipes ont encore une couverture d'automatisation limitée, ce qui leur laisse moins d'exemples internes et moins de confiance opérationnelle pour des déploiements plus larges. Le besoin est le plus prononcé là où les responsabilités en matière de cloud, de sécurité et d'automatisation réseau se rejoignent dans le même modèle opérationnel. Les programmes de formation de Cisco et les programmes de parcours de valeur OSS et BSS d'Ericsson montrent que les fournisseurs considèrent l'habilitation de la main-d'œuvre comme faisant partie de la transformation des clients. La formation peut réduire cette contrainte, bien que le développement des talents prenne plus de temps qu'une installation logicielle de base ou un projet pilote unique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les logiciels ancrent les revenus tandis que l'intelligence remplace les dépenses d'infrastructure
Les logiciels représentaient 58,21 % de la part du marché des logiciels d'automatisation réseau en boucle fermée en 2025 et devraient croître à un CAGR de 15,54 % jusqu'en 2031. Cette position reflète le passage des opérateurs des renouvellements de matériel à forte intensité capitalistique vers un investissement continu dans les couches d'intelligence et d'orchestration. Les logiciels comprennent les moteurs de mise en réseau basés sur les intentions, l'automatisation pilotée par les politiques, l'analytique et les fonctions de contrôle qui opèrent à travers plusieurs domaines d'infrastructure. Ces capacités permettent aux équipes de passer de tâches de configuration isolées à un modèle opérationnel plus coordonné.
L'automatisation intégrée au matériel reste pertinente pour les déploiements en champ vierge et les fonctions directement liées aux systèmes d'exploitation réseau ou aux contrôleurs. Cependant, elle se développe plus lentement car la logique d'orchestration se déplace vers des couches logicielles neutres vis-à-vis des fournisseurs. Les services restent également importants, car la mise en œuvre, l'intégration et les opérations gérées peuvent réduire les obstacles à l'adoption pour les clients sans équipes d'automatisation internes. La composition des composants indique que la valeur commerciale est de plus en plus concentrée dans la couche logicielle plutôt que dans une seule catégorie de dispositifs physiques. Cette tendance bénéficie aux fournisseurs capables de mettre à jour continuellement leurs capacités à mesure que les exigences des clients évoluent. Elle augmente également la valeur des plateformes qui opèrent sur les équipements existants plutôt que d'obliger les clients à remplacer le matériel installé.


Par déploiement : les modèles hybrides dépassent le cloud en termes de taux de croissance prospectif
Le déploiement cloud représentait 45,44 % des revenus en 2025, tandis que le déploiement hybride devrait croître à un CAGR de 16,54 % jusqu'en 2031. Les plateformes OSS, BSS et d'orchestration livrées via le cloud peuvent réduire les obstacles à la mise en œuvre pour les organisations qui adoptent l'automatisation pour la première fois. Elles rendent également l'analytique et la gestion centralisée des politiques plus accessibles à travers les sites distribués. Le déploiement hybride répond à une exigence différente en permettant aux clients d'utiliser l'analytique basée sur le cloud tout en conservant le trafic sensible, les données d'audit ou l'exécution des changements dans des environnements contrôlés. Ce modèle est particulièrement pertinent pour les utilisateurs finaux réglementés dans les secteurs de la santé, des services bancaires, financiers et d'assurance, de l'énergie et des services publics, du gouvernement et d'autres secteurs.
Le déploiement sur site reste important pour les opérateurs de défense, du secteur public et souverains, où les exigences de résidence des données limitent l'utilisation des plateformes d'orchestration hébergées. Par conséquent, les choix de déploiement reflètent les exigences opérationnelles et de conformité plutôt que les seules préférences technologiques. Les modèles hybrides permettent aux clients de bénéficier de l'agilité du cloud sans déplacer immédiatement tout le contrôle opérationnel vers un cloud public. En conséquence, le déploiement hybride offre une voie de transition importante pour les organisations progressant prudemment vers des niveaux d'autonomie plus élevés.
Par infrastructure réseau : la base physique persiste tandis que le cloud natif revendique la frontière de croissance
L'infrastructure physique représentait 33,21 % des revenus en 2025, tandis que l'infrastructure cloud native devrait croître à un CAGR de 15,76 % jusqu'en 2031. Le segment de l'infrastructure physique reflète la large base installée de commutateurs, routeurs et équipements d'accès radio qui continuent de nécessiter une assurance et une gestion automatisée. La gestion des pannes, la détection des dérives de configuration et l'intégration zéro contact restent des cas d'usage d'automatisation à fort volume pour ces actifs. L'infrastructure virtuelle comprend les fonctions réseau fonctionnant sur des serveurs commerciaux et représente un stade plus mature de la virtualisation réseau. Son rôle reste significatif car les opérateurs gèrent les fonctions réseau virtuelles dans les environnements existants.
L'infrastructure cloud native se distingue par l'utilisation de fonctions conteneurisées, de maillages de services et d'architectures réseau basées sur des microservices. Ces architectures fournissent des interfaces programmatiques capables de prendre en charge des actions basées sur des politiques et un contrôle agentique. Par conséquent, le marché des logiciels d'automatisation réseau en boucle fermée doit prendre en charge simultanément les environnements physiques, virtuels et cloud natifs. La plupart des grands opérateurs ne remplacent pas toutes les couches existantes en même temps. Au lieu de cela, ils combinent ces couches dans un cadre opérationnel unique pendant une période de transition prolongée.
Par utilisateur final : les fournisseurs de services de communications ancrent les revenus tandis que les fournisseurs de services gérés revendiquent la trajectoire de croissance la plus rapide
Les fournisseurs de services de communications représentaient 36,55 % des revenus en 2025, tandis que les fournisseurs de services gérés et les fournisseurs de services cloud devraient croître à un CAGR de 16,11 % jusqu'en 2031. Les fournisseurs de services de communications exploitent des réseaux 5G, fibre et sans fil, où la gestion des pannes, le provisionnement et la gestion de la capacité se produisent à une échelle qui favorise l'automatisation. Les opérateurs de réseaux mobiles affichent une forte intensité d'adoption car la densification 5G et les services de découpage réseau augmentent les exigences opérationnelles. Les opérateurs de réseaux fixes, câblés et à large bande utilisent également l'automatisation pour le provisionnement des abonnés et l'assurance des services. Les fournisseurs d'accès à Internet peuvent utiliser des processus zéro contact pour gérer les appareils de périphérie et les tâches de configuration répétitives.
Les fournisseurs de services gérés et les fournisseurs de services cloud représentent un groupe d'acheteurs distinct car ils utilisent l'automatisation en interne et peuvent l'offrir en tant que service aux clients entreprises. Ciena a déclaré en 2026 que Lumen Technologies adoptait des agents IA construits sur Blue Planet AI Studio à travers ses opérations réseau. Ce modèle permet aux fournisseurs d'améliorer leurs opérations internes tout en développant des capacités pour les services d'automatisation gérés. Il est particulièrement pertinent pour les entreprises qui nécessitent des résultats d'automatisation mais ne disposent pas d'une fonction NetDevOps interne complète.
Par taille d'organisation : les grandes entreprises dominent les dépenses tandis que les PME entrent à un rythme soutenu
Les grandes entreprises représentaient 68,76 % des revenus en 2025, tandis que les petites et moyennes entreprises (PME) devraient croître à un CAGR de 15,98 % jusqu'en 2031. Les grandes organisations exploitent généralement des réseaux étendus multisites et des environnements physiques, virtuels et cloud complexes. Leurs obligations réglementaires et leurs exigences de haute disponibilité augmentent la valeur des capacités de documentation automatisée, de retour arrière et d'assurance. Les institutions des services bancaires, financiers et d'assurance, les grands systèmes de santé et les services publics d'énergie représentent des utilisateurs importants, car les pannes réseau peuvent perturber des opérations essentielles ou fortement réglementées.
Les PME accèdent aux logiciels d'automatisation réseau en boucle fermée via des modèles de livraison SaaS, une intégration simplifiée et une mise en œuvre gérée par le fournisseur. Ces approches réduisent les capacités DevOps internes qui contraignaient auparavant l'adoption parmi les organisations plus petites. Ce changement crée des opportunités pour les fournisseurs qui proposent des flux de travail préconstruits plutôt que de longs engagements de services personnalisés. Les acheteurs PME peuvent privilégier la facilité de déploiement, des coûts d'abonnement prévisibles et un ensemble ciblé de résultats d'automatisation. Cependant, ils nécessitent toujours une assurance, un contrôle des politiques et une gestion sécurisée de la configuration à travers les sites de succursales, les connexions cloud et les appareils de périphérie.
Analyse géographique
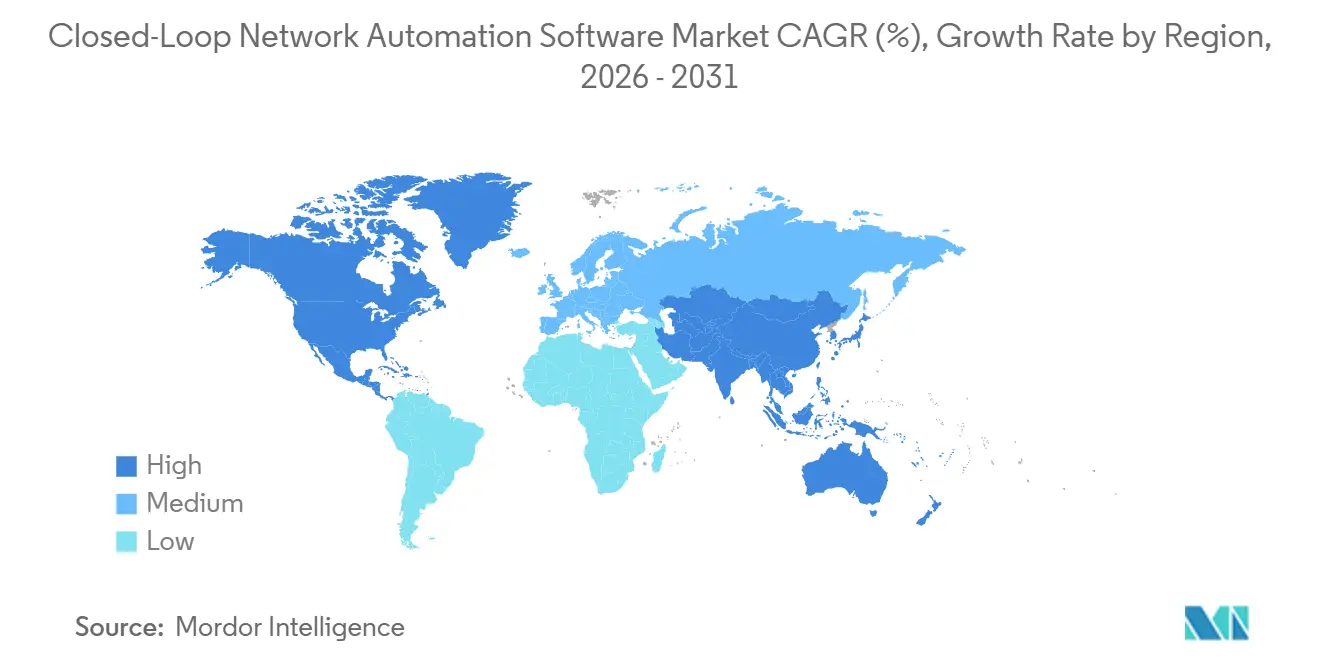
L'Amérique du Nord devrait détenir une part de 33,32 % du marché des logiciels d'automatisation réseau en boucle fermée en 2025. La région bénéficie de dépenses technologiques importantes des entreprises, d'initiatives 5G actives et de la présence de grands fournisseurs de plateformes cloud et réseau. Les constructions d'infrastructures IA créent des schémas de trafic et des exigences opérationnelles qui augmentent le besoin de gestion réseau dynamique. Les organisations de services financiers et de santé représentent des adopteurs entreprises significatifs car elles nécessitent des services réseau fiables, sécurisés et auditables. Le Canada génère une demande des utilisateurs dans les secteurs des services financiers et des ressources naturelles, tandis que le Mexique présente une opportunité émergente pour les fournisseurs de services de communications alors que les opérateurs rationalisent leurs réseaux. Cisco devrait dévoiler Multicloud Fabric et son modèle AgenticOps lors de Cisco Live 2026 à Las Vegas. Ces développements reflètent l'accent mis par la région sur l'intégration de la connectivité cloud, de la sécurité et de l'automatisation dans un environnement opérationnel unifié.
L'Asie-Pacifique devrait se développer à un CAGR de 16,54 % jusqu'en 2031, ce qui en fait la région à la croissance la plus rapide. La Chine devrait déployer plus de 4 millions de stations de base 5G d'ici début 2026, créant des exigences d'automatisation substantielles à travers les réseaux radio, cœur et transport. L'Inde fait progresser son infrastructure numérique et 5G, encourageant les opérateurs à adopter l'optimisation basée sur l'IA à mesure que la demande des abonns augmente. Le Japon et la Corée du Sud stimulent également la demande grâce au découpage réseau et aux initiatives 5G privées. NTT DOCOMO et NEC devraient lancer le premier cœur 5G commercial du Japon sur AWS en 2026. L'Indonésie, la Malaisie et le Vietnam adoptent le provisionnement automatisé à mesure que leurs réseaux 5G se développent. La Malaisie est devenue un exemple précoce d'autonomie avancée validée sur un marché d'opérateurs émergents. Le marché des logiciels d'automatisation réseau en boucle fermée bénéficie de ces déploiements, qui nécessitent des opérations reproductibles et basées sur des normes à travers des réseaux à grande échelle.
L'Europe reste un marché important, car Deutsche Telekom, Orange, Vodafone et Telefónica continuent d'investir dans l'automatisation alignée sur l'Open RAN et l'orchestration du découpage. Orange et Ericsson collaborent sur la création automatisée de services 5G pour les cas d'usage entreprises et abonnés à travers les opérations européennes. L'Amérique du Sud se développe grâce aux initiatives d'automatisation des fournisseurs de services de communications au Brésil et en Argentine, avec une adoption précoce axée sur le provisionnement et la gestion des pannes. Le Moyen-Orient prend de l'élan grâce aux programmes d'infrastructure en Arabie saoudite et aux déploiements 5G-Advanced aux Émirats arabes unis. Nokia a sélectionné du comme adopteur précoce du découpage réseau agentique alimenté par l'IA au MWC 2026. L'Afrique reste à un stade d'adoption plus précoce, bien que les opérateurs en Afrique du Sud et au Nigeria explorent des approches de réseaux autonomes. Huawei a documenté des déploiements de réseaux autonomes de niveau 4 avec MTN en Afrique du Sud et MasOrange en Espagne en 2025. Ces différences régionales créent des opportunités variées pour les fournisseurs, allant des outils de provisionnement fondamentaux aux plateformes d'orchestration basées sur les intentions plus larges.

Paysage concurrentiel
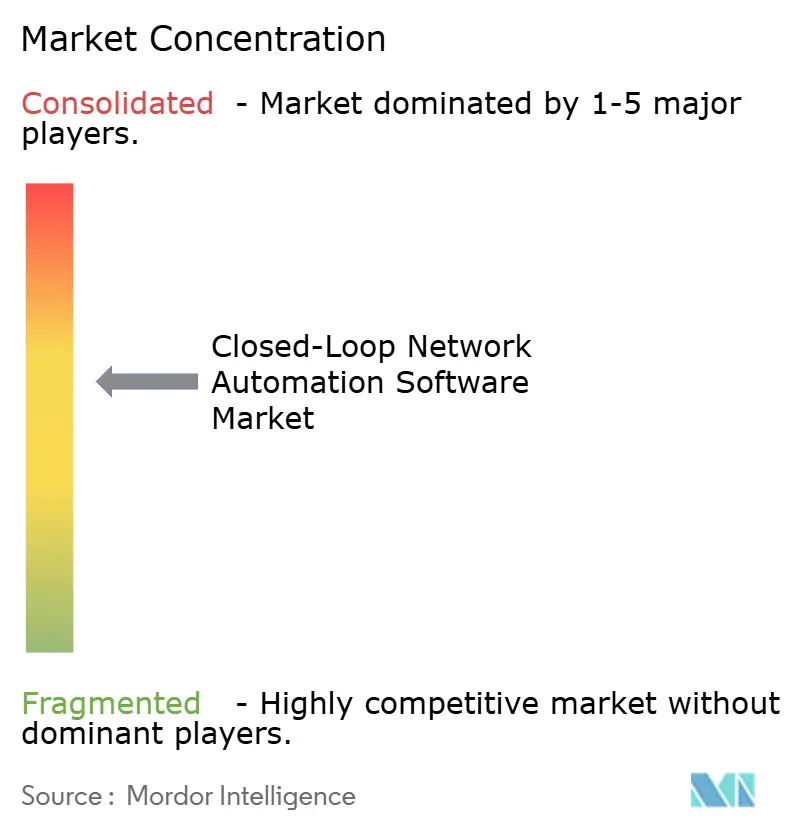
Le marché des logiciels d'automatisation réseau en boucle fermée devrait être modérément consolidé au niveau de la couche plateforme en 2026. Cisco, Nokia, Ericsson, Huawei, Ciena, IBM via Red Hat et Arista Networks proposent de larges portefeuilles combinant des capacités d'orchestration, d'analytique, d'intégration réseau et de validation. Leur envergure leur donne accès aux grands comptes de fournisseurs de services de communications et d'entreprises avec des environnements installés complexes. Leurs stratégies répondent également aux préoccupations des clients concernant la dépendance vis-à-vis des fournisseurs et les coûts d'intégration des réseaux multifournisseurs. La participation aux normes ouvertes, aux écosystèmes rApp, aux initiatives de gestion des réseaux et services zéro contact de l'ETSI et aux API du TM Forum peut aider les fournisseurs à atténuer ces préoccupations. Nokia devrait annoncer une bibliothèque d'agents de réseaux autonomes et étendre les capacités d'IA agentique de sa plateforme de services réseau en 2026. Cette approche permet aux clients d'adopter des capacités d'IA modulaires sans remplacer l'ensemble d'une plateforme opérationnelle. Les grands fournisseurs utilisent également des modèles de livraison basés sur le cloud pour servir les clients du marché intermédiaire qui peuvent ne pas avoir les ressources nécessaires pour prendre en charge des déploiements sur site complexes.
Ciena devrait introduire Blue Planet Configuration and Change Management en 2026 pour la configuration des appareils, les changements réseau, la gestion du cycle de vie, la détection des dérives et la validation de la conformité. L'offre répond aux exigences de gouvernance associées aux changements autonomes, notamment la nécessité d'évaluer les effets potentiels avant de mettre en œuvre des changements dans les systèmes de production. Arista a acquis le portefeuille SD-WAN VeloCloud de Broadcom en 2025, étendant ses capacités d'automatisation à travers les réseaux WAN d'entreprise distribués et les réseaux de succursales. Huawei devrait lancer AUTINOps au MWC 2026, avec des agents IA spécialisés pour la remédiation des pannes et la gestion proactive des risques. Ces développements démontrent que la concurrence se déplace vers des plateformes opérationnelles intégrées basées sur l'IA avec des contrôles plus spécifiques pour la gestion des changements et l'assurance. Les fournisseurs de plateformes peuvent utiliser leurs larges portefeuilles pour servir les grands comptes à travers plusieurs domaines réseau. Cependant, ils doivent démontrer que leurs systèmes peuvent fonctionner sur des équipements non natifs et des processus opérationnels établis. L'avantage concurrentiel dépend de plus en plus d'une exécution fiable et d'une couverture fonctionnelle complète.
Les spécialistes, notamment Itential, Forward Networks, NetBrain Technologies et Gluware, se font concurrence en répondant à des exigences opérationnelles ciblées. Leurs offres prennent en charge la gestion des changements multifournisseurs, la vérification mathématique des réseaux, la validation basée sur les jumeaux numériques et la conception accessible des flux de travail d'automatisation. Ce positionnement leur permet de gagner des clients qui nécessitent des capacités spécifiques sans entreprendre un remplacement complet de la plateforme. Le marché des logiciels d'automatisation réseau en boucle fermée présente également des opportunités pour les offres basées sur l'abonnement qui réduisent la dépendance aux services professionnels étendus. Les outils d'explicabilité représentent un autre domaine de différenciation pour les clients qui nécessitent des enregistrements d'audit pour les actions pilotées par l'IA. L'accord d'interopérabilité entre Nokia et Ericsson en 2026 signale également l'importance croissante des interfaces ouvertes dans les environnements multifournisseurs. La concurrence est donc divisée entre les fournisseurs de solutions complètes et les fournisseurs spécialisés avec une expertise approfondie dans des cas d'usage spécifiques.
Leaders du secteur des logiciels d'automatisation réseau en boucle fermée
Cisco Systems, Inc.
Hewlett Packard Enterprise Company
Huawei Technologies Co., Ltd.
Nokia Corporation
IBM Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Nokia a signé un accord d'expansion 5G avec Taiwan Mobile pour accélérer l'adoption de l'architecture de réseau mobile native IA en déployant AirScale, l'assurance en boucle fermée MantaRay SON et l'analytique prédictive du matériel.
- Juin 2026 : Nokia a publié sa bibliothèque d'agents de réseaux autonomes et mis à niveau les capacités d'IA agentique lors du DTW 2026, incluant un cadre d'IA agentique pour les opérations de réseau IP au sein de sa plateforme de services réseau.
- Juin 2026 : Ericsson a lancé le logiciel IA dans le RAN en tant qu'abonnement commercial et a signalé jusqu'à 20 % de débit descendant plus élevé et jusqu'à 10 % de meilleure efficacité spectrale sur plus de 15 déploiements en production.
- Juin 2026 : Cisco a dévoilé Cloud Control lors de Cisco Live 2026, une plateforme agentique unifiée qui combine la mise en réseau, la sécurité, le calcul et l'observabilité sous une seule couche de données.


Portée du rapport mondial sur le marché des logiciels d'automatisation réseau en boucle fermée
Le rapport sur les logiciels d'automatisation réseau en boucle fermée est segmenté par composant (logiciels, automatisation intégrée au matériel et services), déploiement (cloud, sur site et hybride), infrastructure réseau (infrastructure réseau physique, infrastructure réseau virtuelle, infrastructure réseau cloud native et infrastructure réseau hybride), utilisateur final (fournisseurs de services de communications [opérateurs de réseaux mobiles, opérateurs de réseaux fixes, fournisseurs de câble et de large bande, fournisseurs d'accès à Internet], entreprises [services bancaires, financiers et d'assurance, industrie manufacturière, santé, énergie et services publics, gouvernement et secteur public, commerce de détail et commerce électronique, médias et divertissement, transport et logistique] et fournisseurs de services gérés et fournisseurs de services cloud), taille d'organisation (grandes entreprises et PME) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels |
| Automatisation intégrée au matériel |
| Services |
| Cloud |
| Sur site |
| Hybride |
| Infrastructure réseau physique |
| Infrastructure réseau virtuelle |
| Infrastructure réseau cloud native |
| Infrastructure réseau hybride |
| Fournisseurs de services de communications | Opérateurs de réseaux mobiles |
| Opérateurs de réseaux fixes | |
| Fournisseurs de câble et de large bande | |
| Fournisseurs d'accès à Internet | |
| Entreprises | Services bancaires, financiers et d'assurance |
| Industrie manufacturière | |
| Santé | |
| Énergie et services publics | |
| Gouvernement et secteur public | |
| Commerce de détail et commerce électronique | |
| Médias et divertissement | |
| Transport et logistique | |
| Fournisseurs de services gérés et fournisseurs de services cloud |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par composant | Logiciels | |
| Automatisation intégrée au matériel | ||
| Services | ||
| Par déploiement | Cloud | |
| Sur site | ||
| Hybride | ||
| Par infrastructure réseau | Infrastructure réseau physique | |
| Infrastructure réseau virtuelle | ||
| Infrastructure réseau cloud native | ||
| Infrastructure réseau hybride | ||
| Par utilisateur final | Fournisseurs de services de communications | Opérateurs de réseaux mobiles |
| Opérateurs de réseaux fixes | ||
| Fournisseurs de câble et de large bande | ||
| Fournisseurs d'accès à Internet | ||
| Entreprises | Services bancaires, financiers et d'assurance | |
| Industrie manufacturière | ||
| Santé | ||
| Énergie et services publics | ||
| Gouvernement et secteur public | ||
| Commerce de détail et commerce électronique | ||
| Médias et divertissement | ||
| Transport et logistique | ||
| Fournisseurs de services gérés et fournisseurs de services cloud | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des logiciels d'automatisation réseau en boucle fermée ?
La taille du marché des logiciels d'automatisation réseau en boucle fermée est projetée à 4,66 milliards USD en 2025, 5,29 milliards USD en 2026, et devrait atteindre 10,33 milliards USD d'ici 2031, avec un CAGR de 14,32 % de 2026 à 2031.
Quels sont les facteurs qui stimulent l'adoption des logiciels d'automatisation réseau en boucle fermée ?
La complexité hybride et multicloud, les réseaux 5G autonomes, les opérations basées sur l'IA et le provisionnement zéro contact soutiennent l'adoption.
Quel composant est en tête des revenus ?
Les logiciels étaient en tête avec une part de revenus de 58,21 % en 2025 et devraient se développer à un CAGR de 15,54 % jusqu'en 2031.
Quel modèle de déploiement se développe le plus rapidement ?
Le déploiement hybride devrait se développer à un CAGR de 16,54 % jusqu'en 2031 car il combine l'agilité du cloud avec une exécution contrôlée.
Quels utilisateurs finaux sont les principaux acheteurs ?
Les fournisseurs de services de communications étaient en tête des revenus avec une part de 36,55 % en 2025, tandis que les fournisseurs de services gérés et cloud devraient se développer le plus rapidement.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 16,54 % jusqu'en 2031, soutenue par le déploiement de la 5G et l'adoption de l'automatisation.
Dernière mise à jour de la page le:



