
Tamanho e Participação do Mercado de Cloro
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
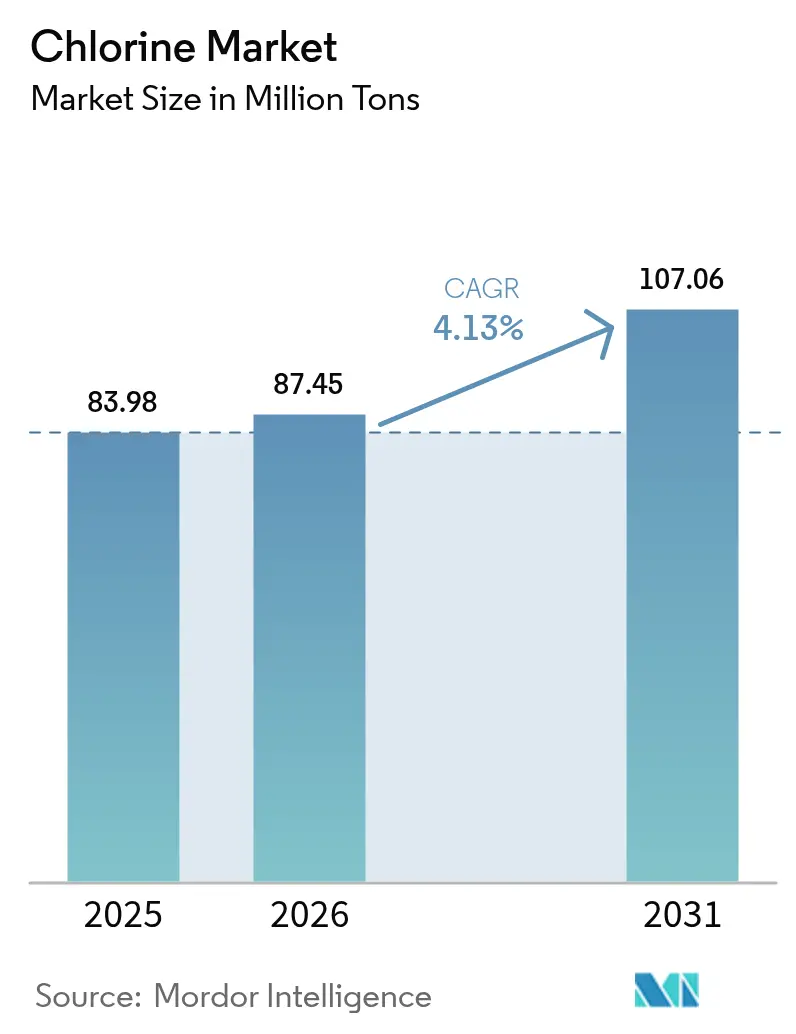
| Volume do Mercado (2026) | 87.45 Milhões de toneladas |
| Volume do Mercado (2031) | 107.06 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 4.13 % |
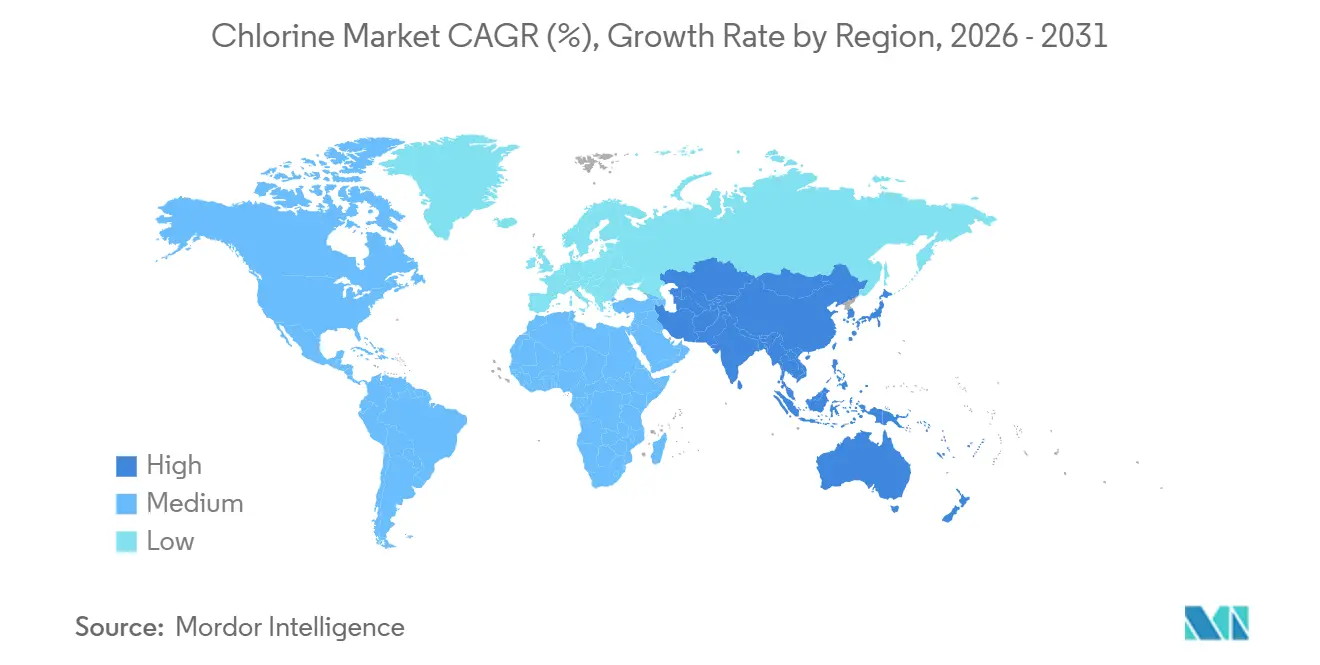
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
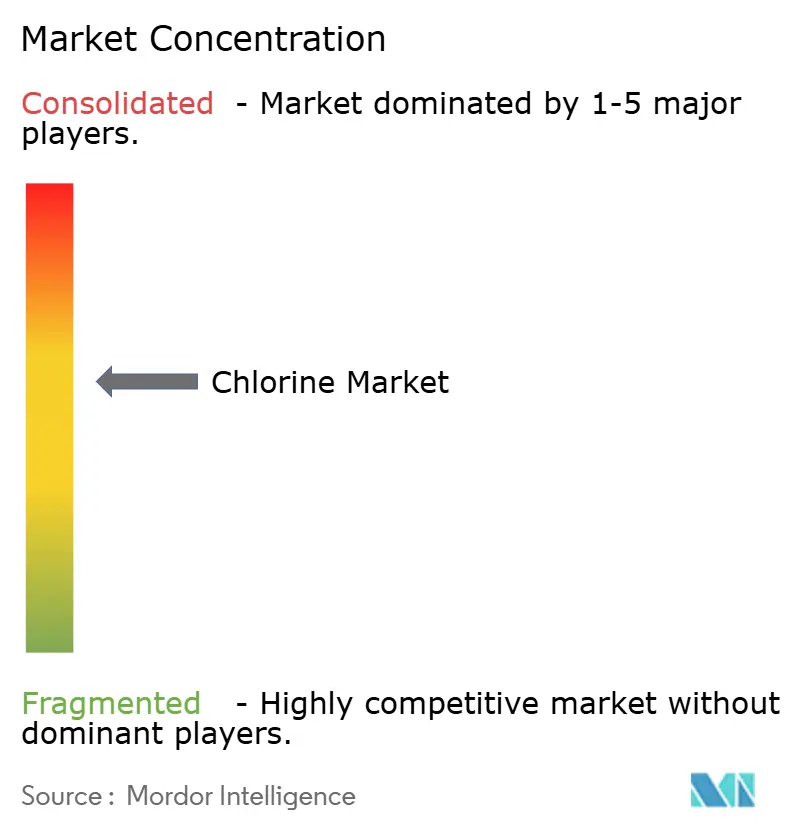
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cloro por Mordor Intelligence
O tamanho do Mercado de Cloro foi avaliado em 83,98 milhões de toneladas em 2025 e estima-se que cresça de 87,45 milhões de toneladas em 2026 para atingir 107,06 milhões de toneladas até 2031, a um CAGR de 4,13% durante o período de previsão (2026-2031). A elevada capacidade de células de membrana na China, a integração com cadeias de cloreto de polivinila (PVC) no Oriente Médio e os grandes programas municipais de abastecimento de água na Índia sustentam conjuntamente a expansão de volume no mercado de cloro. As oscilações de preço de grau comercial tornaram-se mais pronunciadas porque o excesso de oferta de soda cáustica agora orienta as decisões operacionais das plantas mais do que a demanda por cloro, levando os preços à vista brevemente a valores negativos em partes da Europa em 2024. A competitividade estrutural continua a migrar para a Ásia-Pacífico e o Conselho de Cooperação do Golfo, onde os custos de sal e eletricidade permanecem muito abaixo das médias ocidentais, enquanto nichos de grau especial para semicondutores e baterias criam segmentos de maior valor dentro do mercado de cloro mais amplo. Em paralelo, a eletrocloração distribuída no local está corroendo os volumes de transporte a granel por ferrovia na América do Norte e na Europa, à medida que as concessionárias buscam mitigar os riscos de transporte de materiais perigosos evidenciados pelas interrupções causadas pela tempestade de inverno de fevereiro de 2021.
Principais Conclusões do Relatório
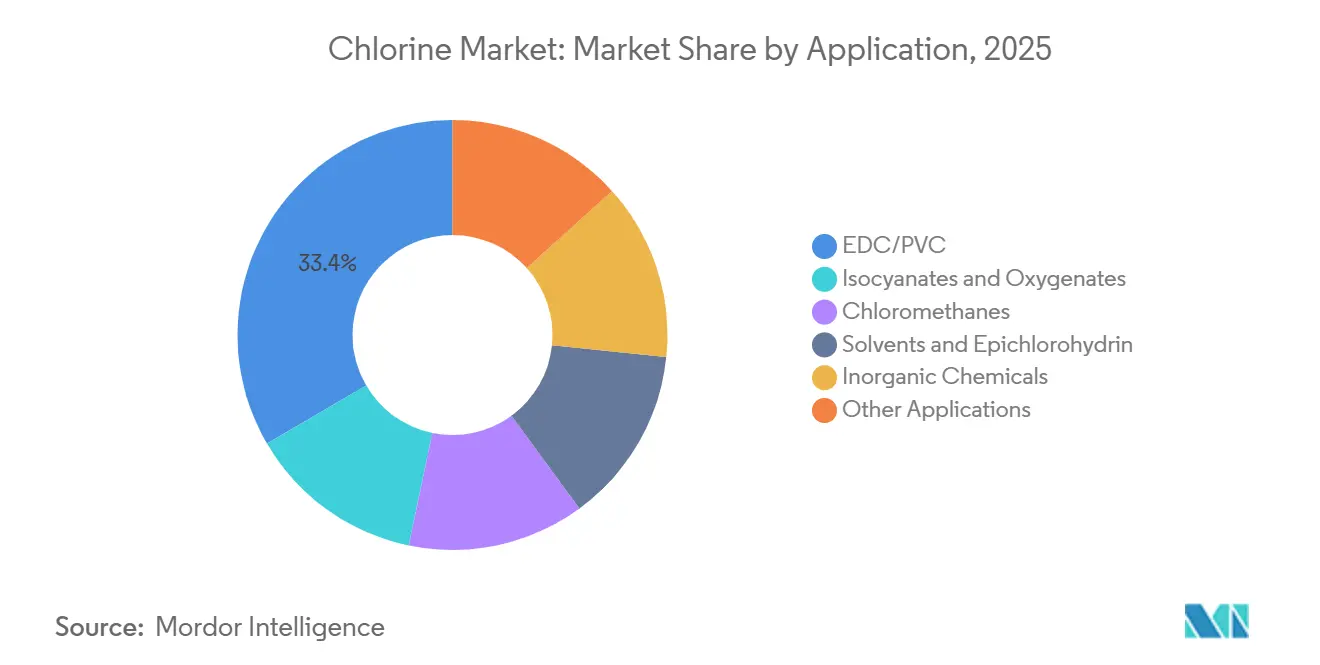
- Por aplicação, EDC/PVC representou 33,42% da participação do mercado de cloro em 2025; isocianatos e oxigenados devem avançar a um CAGR de 4,46% até 2031.
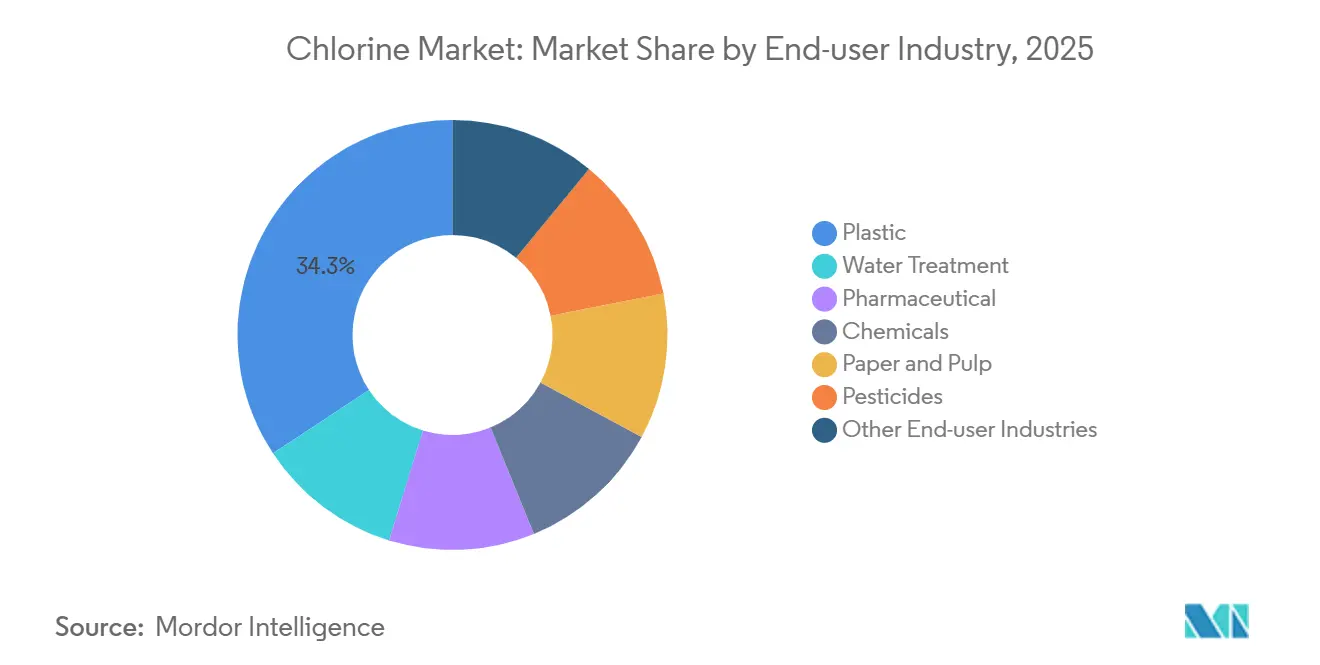
- Por uso final, os plásticos detinham 34,26% da demanda em 2025, enquanto o tratamento de água deve crescer ao CAGR mais rápido de 4,66% no mesmo horizonte.
- Por geografia, a Ásia-Pacífico capturou 64,17% do volume global em 2025 e está posicionada para registrar o maior CAGR de 4,76% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda crescente por PVC na construção e embalagens | +1.2% | Núcleo da Ásia-Pacífico, transbordamento para o Oriente Médio | Médio prazo (2 a 4 anos) |
| Investimentos rápidos em tratamento de águas residuais municipais e industriais | +1.0% | Global, com ganhos iniciais na Índia e no Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Expansão dos genéricos farmacêuticos (após vencimento de patentes) | +0.6% | Ásia-Pacífico, América do Norte | Curto prazo (≤ 2 anos) |
| Cloretos metálicos de grau para baterias para células de veículos elétricos de estado sólido | +0.5% | Ásia-Pacífico, América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Demanda por agentes de ataque para semicondutores de fábricas sub-5 nm | +0.4% | Ásia-Pacífico, América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por PVC na Construção e Embalagens
A fabricação de resina de PVC absorveu 33,42% do cloro global em 2025, à medida que o impulso de urbanização da China e os investimentos em infraestrutura da Índia de INR 10 trilhões (USD 120 bilhões) mantiveram elevada a demanda por tubos, perfis e filmes[1]. As lacunas nas taxas de operação permanecem amplas, com a Europa estagnada em 65–72% e a Qatar Vinyl Company adicionando 350.000 t/ano de PVC em 2025. Os mandatos de conteúdo reciclado na União Europeia estão paradoxalmente aumentando a absorção de PVC virgem onde a reciclagem mecânica degrada as cadeias poliméricas. As cadeias de vinil integradas dentro do mercado de cloro suavizam a volatilidade de preços porque o cloro cativo pode ser reequilibrado internamente, uma vantagem que os comerciantes independentes não possuem.
Investimentos Rápidos em Tratamento de Águas Residuais Municipais e Industriais
A desinfecção municipal consumiu 1.039 milhões de kg de cloro nos Estados Unidos em 2019, e a Missão Jal Jeevan já estendeu água encanada a 146,3 milhões de domicílios indianos até janeiro de 2025, uma trajetória que deve elevar a demanda regional do mercado de cloro a taxas acima da média[2]. A Diretiva de Água Potável 2020/2184 da Europa obriga as concessionárias a reduzir os limites de clorato até 2026, favorecendo os geradores de hipoclorito no local que ainda requerem cloro como matéria-prima. O tratamento de águas residuais industriais para plantas de celulose, têxteis e petroquímicas está adotando a eletrocloração, incorporando ainda mais o cloro nos roteiros de conformidade.
Expansão dos Genéricos Farmacêuticos (Após Vencimento de Patentes)
Os vencimentos de patentes estão direcionando uma nova onda de medicamentos fora de patente, impulsionando o mercado de ingredientes farmacêuticos ativos da Índia em direção a USD 38,76 bilhões até 2030. A cloração permanece central para a síntese de intermediários como derivados de cloro-quinolina, e os reatores de fluxo contínuo que atendem às normas de impurezas ICH Q3D estão sendo ampliados tanto na Índia quanto na China. As melhorias de eficiência reduzem a intensidade de cloro por quilograma, mas o crescimento geral do volume mantém o mercado de cloro em expansão dentro da cadeia de suprimentos de ciências da vida.
Cloretos Metálicos de Grau para Baterias para Células de Veículos Elétricos de Estado Sólido
Os eletrólitos sólidos de cloreto, com condutividades iônicas de 13,7 mS/cm, sustentam projetos emergentes de estado sólido que poderiam atingir escala piloto até 2028. Se 5% da produção global de veículos elétricos adotar químicas de cloreto até 2031, a demanda de grau especial poderá aumentar em 50.000–100.000 t de equivalente de cloro. Os produtores com linhas de purificação de grau farmacêutico podem, assim, diversificar-se para além dos vinis de commodities e capturar nichos de maior margem dentro do mercado de cloro.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Excesso de oferta de soda cáustica comprimindo margens integradas | -0.80% | Global, agudo na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Substituição por biocidas à base de bromo em torres de resfriamento | -0.30% | América do Norte e Europa, emergindo nos setores industriais da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Unidades de eletrocloração no local reduzindo o transporte a granel de Cl₂ | -0.50% | América do Norte, Europa, emergindo na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Excesso de Oferta de Soda Cáustica Comprimindo Margens Integradas
As expansões mundiais levaram os preços da soda cáustica a mínimas de vários anos em 2024, forçando alguns vendedores europeus a efetivamente pagar compradores para aceitar o cloro, uma distorção sem precedentes no mercado de cloro. A receita de cloro-álcali da Olin caiu de USD 632,8 milhões no terceiro trimestre de 2023 para USD 572,8 milhões um ano depois, confirmando a compressão de margens. Os fechamentos de plantas na França e na Alemanha ilustram como os preços de energia acima de EUR 150 MWh destroem a economia integrada, enquanto as unidades do Oriente Médio com energia a USD 20–30 MWh permanecem lucrativas.
Unidades de Eletrocloração no Local Reduzindo o Transporte a Granel de Cl₂
Cidades e parques industriais estão migrando para unidades de eletrólise de salmoura que eliminam as entregas de cloro por vagão-tanque, reduzindo a exposição a materiais perigosos e diminuindo os volumes do mercado de cloro disponíveis para os comerciantes. A Chlorum Solutions investiu mais de USD 70 milhões em seu centro de hipoclorito no Arizona, e projetos semelhantes de sal para alvejante estão avançando na Califórnia. Períodos de retorno de 3 a 5 anos e menores custos de conformidade incentivam a adoção para qualquer instalação que consuma mais de 100 t anualmente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
As Cadeias de PVC Permanecem a Âncora da DemandaEDC e PVC absorveram 33,42% do cloro mundial em 2025, confirmando que a integração do vinil estabiliza o tamanho do mercado de cloro contra as oscilações de coprodutos. Investimentos paralelos, como a unidade de EDC de 1,1 milhão de t/ano da PT Chandra Asri na Indonésia, visam atender às deficiências de PVC no Sudeste Asiático. A participação do mercado de cloro para isocianatos e oxigenados está posicionada para expandir mais rapidamente, impulsionada pelas necessidades de isolamento e espuma para redução de peso em automóveis. Os reatores de fosgênio convertidos para fluxo contínuo aumentam a segurança enquanto reduzem o consumo de cloro por tonelada de MDI, mas o crescimento absoluto ainda favorece volumes basais mais elevados.
Os usos secundários abrangem clorometanos, solventes, epicloridrina e reagentes inorgânicos. Movimentos regulatórios, incluindo a Emenda de Quigali, estão eliminando gradualmente algumas rotas de refrigerantes, mas a produção de dióxido de titânio e cloreto férrico na China e na Índia mantém a diversificação, aproveitando o mercado de cloro. A intensidade energética das células de membrana agora tem uma média de 2.000–2.200 kWh/t, e os pilotos de cátodo despolarizado por oxigênio prometem mais 20–30% de ganho, potencialmente liberando capacidade sem novos suprimentos de salmoura.

Por Setor de Uso Final:
O Tratamento de Água Ganha ImpulsoOs plásticos dominaram o mercado de cloro com 34,26% de participação em 2025, mas o setor de tratamento de água é o de crescimento mais rápido, projetado a um CAGR de 4,66% até 2031, à medida que a Missão Jal Jeevan da Índia avança em direção à cobertura universal. As fábricas de semicondutores e as plantas farmacêuticas, ambas intensivas em cloro, estão deslocando o mix de qualidade para cima, em direção a graus eletrônicos e farmacêuticos, aumentando o valor médio por tonelada dentro do mercado de cloro.
O branqueamento de papel e celulose depende principalmente do dióxido de cloro, mas ainda depende de produtos químicos precursores de cloro, ancorando uma fatia estável e madura da demanda. Os pesticidas apresentam tendências divergentes: os organoclorados tradicionais diminuem, mas novos ativos como o clorantraniliprole ainda envolvem intermediários clorados, amortecendo o impacto volumétrico total.
Análise Geográfica
Mercado de Cloro da APAC
A Ásia-Pacífico domina o mercado de cloro, detendo 64,17% do volume global em 2025 e com previsão de CAGR de 4,76% até 2031, sustentado pela produção de 42,16 milhões de toneladas de soda cáustica da China e pela penetração quase completa de células de membrana. O programa hídrico da Índia no valor de INR 70.163 crore (8,4 bilhões de USD) mantém a demanda municipal em crescimento, enquanto 42 fábricas de semicondutores de ponta em construção em Taiwan e na Coreia do Sul estão deslocando uma parcela do cloro para categorias de pureza 5N ou superior.
Mercado de Cloro da América do Norte e Europa
A vantagem de energia vinculada ao xisto da América do Norte mantém os complexos integrados da Costa do Golfo competitivos, mesmo com a queda nos preços da soda cáustica. A Aliança Blue Water entre Olin e Mitsui é um modelo de agrupamento de ativos que equilibra os volumes do mercado de cloro com a demanda regional de soda cáustica. A Europa, enfrentando custos de eletricidade de três dígitos, continua a racionalizar, com Dow e Arkema reduzindo a capacidade combinada em mais de 400.000 t entre 2024 e 2027. As tarifas do Mecanismo de Ajuste de Carbono nas Fronteiras, em vigor em 2026, poderão moderar a pressão das importações, mas a paridade de custos a longo prazo permanece incerta.
Mercado de Cloro do Oriente Médio e África e América do Sul
Brasil, Arábia Saudita e África do Sul ancoram mercados de cloro menores, mas estrategicamente relevantes. A unidade de PVC de 350.000 t/ano da Qatar Vinyl Company aproveita a energia a gás de USD 20–30 por MWh, conferindo aos exportadores do Golfo uma vantagem de paridade de frete para a África e o Sul da Ásia. O corte de energia na África do Sul mantém as tarifas domésticas voláteis, abrindo janelas para importações do Oriente Médio.
Análise da cadeia de valor
A cadeia de valor do cloro começa com insumos upstream de sal (salmoura), água e eletricidade de alta confiabilidade que alimentam a eletrólise cloro-álcali, com a tecnologia de célula de membrana dominando a produção. A produção de cloro está fortemente ligada à cogeração de soda cáustica e hidrogênio, portanto as taxas de operação e a rentabilidade dependem tanto do equilíbrio desses coprodutos quanto da demanda de cloro, como refletido na volatilidade do grau comercial em 2024, quando decisões operacionais orientadas pela cáustica levaram o preço spot do cloro a ficar brevemente negativo em partes da Europa.
As rotas de conversão midstream consomem a maior parte do cloro de forma cativa em cadeias integradas como EDC/VCM/PVC, enquanto o cloro comercial é direcionado ao tratamento de água e a uma variedade de intermediários inorgânicos e orgânicos. A distribuição downstream é moldada por requisitos de manuseio de materiais perigosos, o que sustenta uma divisão entre transporte a granel (vagão-tanque, barcaça, cilindro) e modelos localizados, como a eletrocloração no local, que converte salmoura em hipoclorito no ponto de uso ou próximo a ele, reduzindo a logística de Cl2 a granel, ainda que dependendo da mesma capacidade eletrolítica e do ecossistema de serviços associado.
Cenário Competitivo
O Mercado de Cloro é moderadamente consolidado. Formosa Plastics Group, Hanwha Solutions e Westlake mantêm cadeias integradas de PVC que amortecem a variabilidade de margens. Os comerciantes independentes como a Nobian enfrentam oscilações de lucros mais acentuadas vinculadas aos preços da soda cáustica, o que impulsiona investimentos em eletrocloração no local e purificação de grau especial. Os movimentos estruturais recentes incluem a Aliança Blue Water da Olin-Mitsui, o fechamento da planta francesa da Arkema e a saída programada da Dow na Alemanha, todos sinalizando uma mudança em direção à otimização da presença em vez do crescimento de capacidade em regiões de alto custo. A aquisição de USD 327 milhões da Bleachtech pela Ansa McAL lhe confere escala no Caribe em um momento em que os volumes comerciais estão diminuindo, mas o agrupamento de serviços está se expandindo.
Líderes do Setor de Cloro
-
Formosa Plastics Group
-
INEOS
-
Occidental Petroleum Corporation
-
Olin Corporation
-
Westlake Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cloro Empresas cobertas neste relatório
- Anwil (Orlen)
- Arkema
- Covestro AG
- DOW
- Ercros S.A
- Formosa Plastics Group
- Hanwha Solutions
- INEOS
- Kem One
- Kuhlmann Europe
- Nobian
- Occidental Petroleum Corporation
- Olin Corporation
- Shivtek Spechemi Industries Ltd
- Spolchemie (KAPRAIN a.s.)
- Tata Chemicals Limited
- Tosoh Corporation
- Vencorex
- Vynova Group (ICIG HOLDING SE)
- Westlake Corporation
Oportunidades de mercado e perspectivas futuras
A atividade de investimento aponta para duas principais áreas de oportunidade no mercado de cloro: (1) modernização e movimentos de capacidade ligados à tecnologia de célula de membrana com eficiência energética e (2) rotas de maior pureza e circularidade que elevam o valor por tonelada além da exposição de commodity ao vinil. Isso é refletido na entrada em operação, em fevereiro de 2026, da planta cloro-álcali ampliada da AGC Vinythai em Map Ta Phut, Tailândia, utilizando a tecnologia de eletrolisador e-BiTAC v7 da Thyssenkrupp Nucera (com relato de 220.000 toneladas por ano de nova capacidade de soda cáustica), e no status pós-expansão do Brasil na instalação de Cubatão da Unipar Carbocloro, apoiada por financiamento do BNDES, o que juntos sugerem ciclos contínuos de substituição e modernização, e não apenas crescimento greenfield.
A criação de demanda de grau especializado também é visível. Em maio de 2026, a PKC ampliou em 50% a capacidade de cloro de alta pureza para grau semicondutor, para apoiar a Samsung Electronics, reforçando um nicho premium ao lado dos temas de decapante para semicondutores e cloreto de grau bateria. No lado das commodities, as oportunidades se concentram em cadeias de vinil integradas e projetos regionais de autossuficiência, como o projeto cloro-álcali e EDC da Chandra Asri na Indonésia (com 50% de conclusão relatada em fevereiro de 2026). Paralelamente, a transição para a eletrocloração no local e a reutilização circular, como a recuperação e reutilização de subproduto de cloro pela OxyChem em LaPorte, Texas, em junho de 2025, sustenta modelos de serviço diferenciados e menor intensidade líquida de matéria-prima para grandes usuários finais orientados por conformidade.
Desenvolvimentos industriais recentes em Mercado de Cloro
- Julho de 2026: A PPG anunciou planos para iniciar a construção de um projeto de conversão de cloro de 80 milhões de dólares na Louisiana, visando uma produção de 275.000 toneladas por ano. O projeto indica alocação contínua de capital para atualizações de ativos cloro-álcali e trabalhos de conversão na América do Norte, onde atualizações de confiabilidade e conformidade podem ser tão importantes quanto o aumento incremental da capacidade nominal.
- Setembro de 2025: A DCM Shriram Ltd e a Aarti Industries Ltd firmaram um acordo de fornecimento de cloro de longo prazo vinculado à nova instalação de produtos químicos downstream da Aarti na Zona IV, Jhagadia, Gujarat. O acordo reforça o fornecimento no estilo cativo na Índia, reduzindo a exposição comercial e apoiando a expansão de intermediários clorados downstream ligados ao crescimento da manufatura doméstica.
- Novembro de 2024: A ADAMA inaugurou uma nova instalação cloro-álcali de célula de membrana em Israel, aumentando a capacidade anual para 40.000 toneladas métricas. O investimento apoia a transição contínua para a tecnologia de membrana em busca de eficiência e desempenho ambiental, ao mesmo tempo em que amplia a disponibilidade local de cloro e cáustica para a demanda agroquímica e industrial integrada.
Mercado de Cloro Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado abrange o fornecimento de cloro comercial e cativo que é produzido e consumido nos principais usos industriais. A medição é o volume físico enviado ou utilizado em um determinado ano.
Exclusões de escopo: Excluímos o valor agregado dos derivados à base de cloro (como PVC ou solventes) e contabilizamos apenas o volume de cloro em si.
Visão Geral da Segmentação
- Por Aplicação
- EDC/PVC
- Isocianatos e Oxigenados
- Clorometanos
- Solventes e Epicloridrina
- Produtos Químicos Inorgânicos
- Outras Aplicações
- Por Setor de Uso Final
- Tratamento de Água
- Farmacêutico
- Produtos Químicos
- Papel e Celulose
- Plástico
- Pesticidas
- Outros Setores de Uso Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Nórdicos
- Turquia
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento das rotas de produção de cloro e da demanda por uso final, de modo que o modelo permaneça ancorado à capacidade real e ao comportamento de consumo, e não apenas aos ciclos de preços. Utilizamos fontes públicas como dados minerais e químicos do USGS, estatísticas de comércio do UN Comtrade, indicadores industriais do Eurostat, informações da US EPA para contexto de manuseio e ambiental, e benchmarks de energia e combustível da Agência Internacional de Energia que influenciam a economia do processo cloro-álcali.
Também analisamos relatórios anuais de empresas, apresentações a investidores, registros regulatórios, comunicados de associações comerciais e cobertura jornalística de renome para verificar a consistência de inaugurações e encerramentos de plantas, bem como a integração com a soda cáustica. Quando necessário, utilizamos uma assinatura paga aprovada para informações financeiras e de inteligência corporativa, a fim de confirmar mudanças de propriedade e pegadas operacionais. As fontes aqui listadas são meramente ilustrativas, e utilizamos outras referências públicas para coleta de dados, verificação cruzada e esclarecimento de premissas.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para testar sob pressão o que as fontes documentais não conseguem resolver completamente, como faixas de utilização, divisões entre produção cativa e comercial, e a direção dos volumes contratuais por região. Conversamos com produtores, distribuidores, grandes compradores industriais e funções em nível de planta nas regiões APAC, EMEA e Américas. Esse insumo dos respondentes ajuda a fechar lacunas e confirma as premissas utilizadas no dimensionamento final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 34% | CXOs: 13% | APAC: 45% |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 41% | EMEA: 30% |
| Participantes menores: 22% | Gerentes: 46% | Américas: 25% |
Dimensionamento de Mercado e Previsão
A construção central utiliza uma reconstrução de cima para baixo, na qual a capacidade regional de cloro-álcali, as taxas de operação típicas e a ligação de produção entre cloro e cáustico são traduzidas em produção de cloro e, em seguida, alinhadas aos sinais de demanda por uso final. Como o cloro é frequentemente limitado pelo transporte e pelo manuseio seguro, o modelo também acompanha a disponibilidade comercial versus o consumo cativo, de modo que os totais não sejam superestimados.
Para manter os números fundamentados, os resultados são corroborados com aproximações seletivas de baixo para cima, como consolidações de capacidade de plantas amostradas por região, verificações de canal sobre movimentação comercial e índices de volume para demanda em áreas-chave de tração, como EDC/PVC e tratamento de água. Os insumos utilizados como indicadores incluem adições e fechamentos anunciados de células de membrana, faixas de utilização discutidas por participantes do setor, tendências operacionais do PVC, padrões de consumo de produtos químicos para água e saneamento, e fluxos comerciais onde a movimentação transfronteiriça é viável. A previsão utiliza análise de cenários apoiada por suavização simples de séries temporais sobre trajetórias de utilização e capacidade, seguida de ajustes baseados nas expectativas de especialistas para cronogramas de comissionamento e disciplina operacional. Quando a visibilidade de baixo para cima é incompleta para sites menores, preenchemos as lacunas utilizando participações de capacidade regional e faixas de utilização conservadoras, e verificamos novamente os totais em relação às restrições de oferta conhecidas.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de diversas verificações para que o modelo se comporte como o mercado real. Comparamos os resultados com sinais independentes, como anúncios de capacidade, direção do comércio por região e taxas de operação implícitas. Saltos incomuns são sinalizados para revisão do analista antes da aprovação final.
Se uma variação não puder ser explicada, recontatamos os entrevistados relevantes e revisitamos a premissa que causou a oscilação, frequentemente relacionada à utilização, participação cativa ou cronograma de comissionamento. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando grandes eventos em plantas, mudanças regulatórias ou choques de demanda alteram materialmente as perspectivas. Antes da entrega, um analista realiza uma nova revisão dos principais insumos para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Cloro da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o cloro podem parecer muito diferentes, mesmo quando aparentemente descrevem o mesmo setor, porque os autores nem sempre medem a mesma coisa na mesma unidade. As diferenças geralmente decorrem de o valor ser reportado em volume ou receita, de a produção cativa ser contabilizada e de quão rigorosamente a definição separa o cloro de seus derivados a jusante.
Neste estudo, o total é expresso em toneladas e segue a lógica de capacidade e utilização. Muitas estimativas baseadas em valor incorporam premissas de preços e, por vezes, estendem a cobertura para cadeias de derivados. A dispersão também é afetada pela forma como o timing cambial e a progressão do preço médio de venda são tratados durante ciclos voláteis de energia e cloro-álcali, e se as atualizações refletem mudanças recentes de capacidade ou se baseiam em condições mais antigas do ano-base.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 83,98 M toneladas (2025) | |
| Global Consultancy A | 41,20 bilhões de USD (2024) | Reportado em termos de receita em USD, o que depende fortemente dos preços do cloro e do repasse de custos vinculados à energia, podendo também combinar o cloro com receitas de derivados selecionados em vez de isolar o volume puro de cloro. |
| Industry Publisher B | 44,18 bilhões de USD (2026) | Define o mercado em torno do gás cloro mais derivados utilizados em múltiplos produtos a jusante, de modo que o conjunto de valor se expande além das toneladas de cloro, e a escolha do ano pode alterar o resultado quando os preços e as revisões contratuais se movem. |
A tabela reflete principalmente uma incompatibilidade de unidade e escopo, em que uma visão baseada em toneladas permanece mais próxima da capacidade, das taxas de operação e da demanda por uso final, enquanto uma visão em USD sobe e cai com os preços e o que está incluído na definição. Ao manter a medição em volume físico e verificar as participações de utilização e cativas durante as atualizações, a dispersão é reduzida para o cloro — uma escolha de modelagem aplicada pela Mordor Intelligence perto do final do processo.
Principais Perguntas Respondidas no Relatório
Qual é o volume projetado do mercado de cloro até 2031?
O consumo global deve atingir 107,06 milhões de toneladas até 2031.
Qual região lidera tanto em volume quanto em taxa de crescimento?
A Ásia-Pacífico detinha 64,17% da demanda em 2025 e deve crescer a um CAGR de 4,76% até 2031.
Qual categoria de aplicação consome atualmente mais cloro?
EDC/PVC representa 33,42% do consumo, ancorando a maior parte do volume global.
Qual segmento de uso final está se expandindo mais rapidamente?
O tratamento de água apresenta o maior CAGR de 4,66% devido à expansão da infraestrutura municipal.
Como as regulamentações ambientais estão influenciando a tecnologia de produção?
As unidades de células de mercúrio estão sendo desativadas em favor de linhas de células de membrana que oferecem maior eficiência energética e conformidade regulatória.
Qual área especializada oferece novo potencial de crescimento?
O cloreto de lítio-metal de grau para baterias para veículos elétricos de estado sólido apresenta um nicho de alto valor com fortes perspectivas de longo prazo.