
Tamanho e Participação do Mercado de Móveis de Escritório da China
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
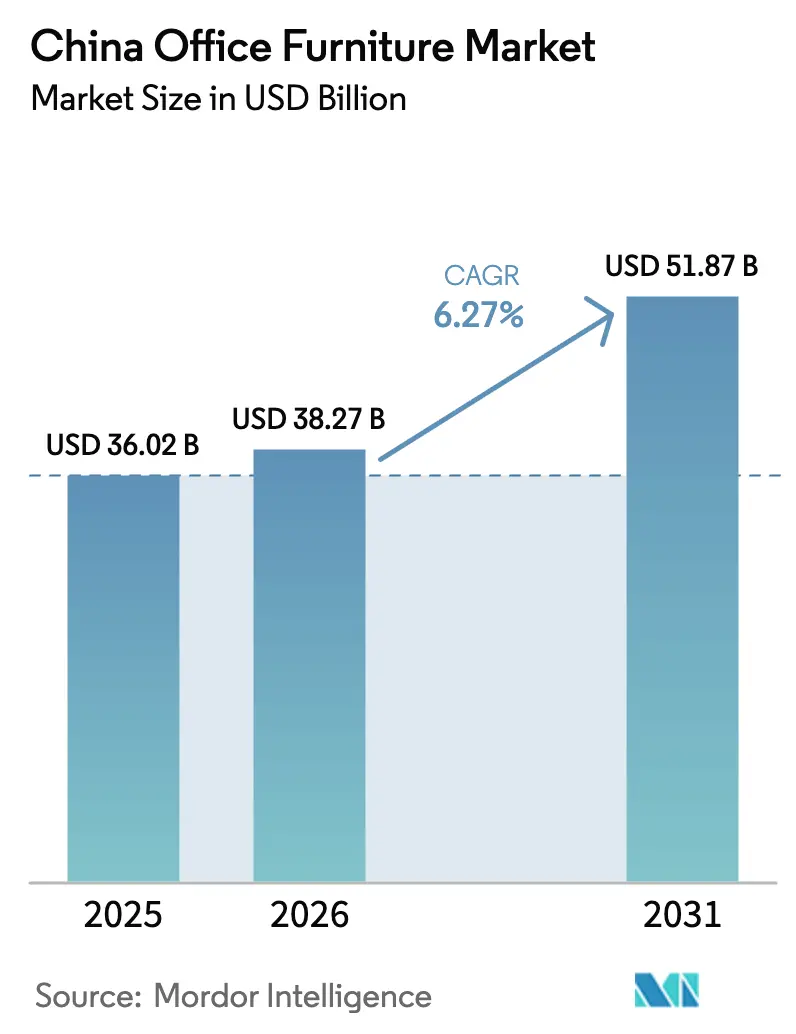
| Tamanho do mercado no ano base (2025) | 36.02 Bilhões de dólares |
| Tamanho do Mercado (2026) | 38.27 Bilhões de dólares |
| Tamanho do Mercado (2031) | 51.87 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.27 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Móveis de Escritório da China por Mordor Intelligence
O tamanho do mercado de móveis de escritório da China foi avaliado em USD 36,02 bilhões em 2025 e estima-se que cresça de USD 38,27 bilhões em 2026 para atingir USD 51,87 bilhões até 2031, a um CAGR de 6,27% durante o período de previsão (2026-2031). A trajetória de crescimento está alinhada com a demanda orientada por políticas para produtos com certificação ambiental em compras públicas e uma mudança mais ampla em direção a espaços de trabalho mais saudáveis e funcionais que combinam necessidades domésticas e corporativas. Fabricantes com credenciais ambientais sólidas e robustos portfólios de engenharia, como empresas que reportam grandes portfólios de patentes e referências de nível empresarial, estão posicionados para consolidar participação à medida que a conformidade se torna um critério determinante nas aquisições. O mercado absorve impulso de modelos omnicanal que aproveitam a logística nacional, onde o prazo médio de entrega por courier foi reduzido para 56,42 horas nas principais regiões até 2023 (queda de mais de duas horas em relação aos anos anteriores), e normas de entrega no mesmo dia prevalecem nos principais polos, em meio a USD 175 bilhões em encomendas anuais, 124 por pessoa. Ao mesmo tempo, o mercado de móveis de escritório da China se beneficia do crescente interesse em assentos ergonômicos e inteligentes que unem postura, monitoramento de saúde e atributos de sustentabilidade em uma única decisão de compra.
Principais Conclusões do Relatório
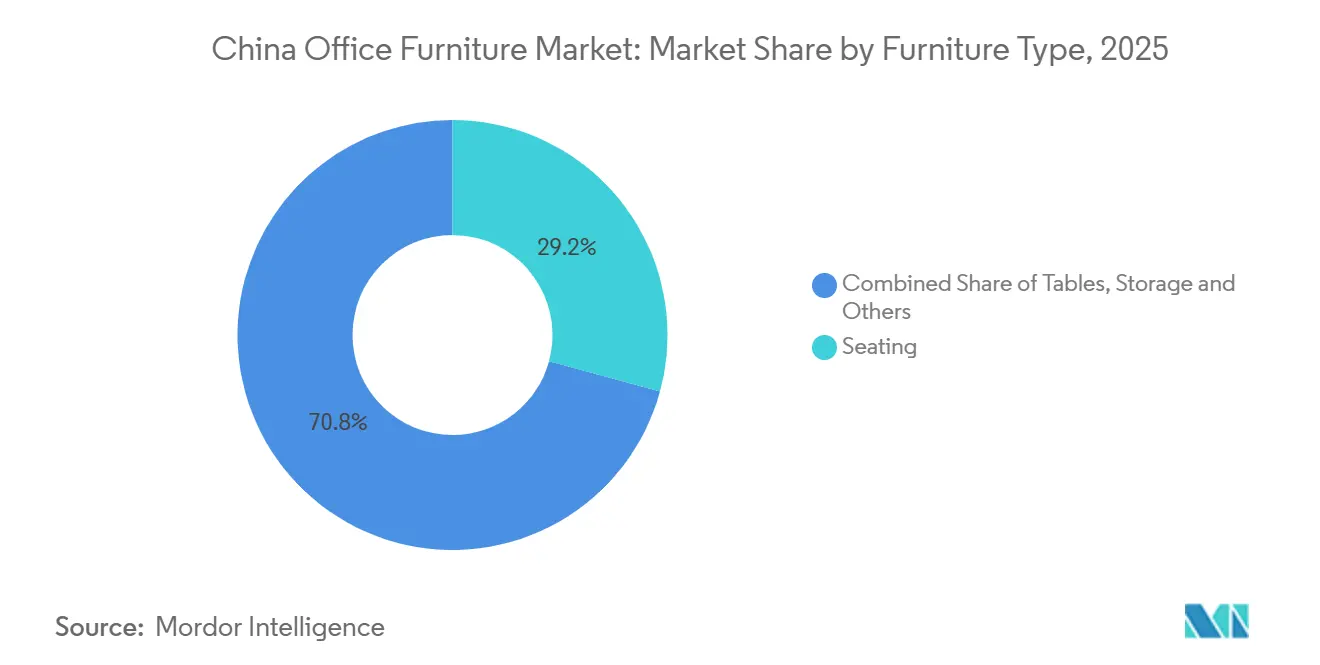
- Por tipo de móvel, os assentos lideraram com 29,24% da participação do mercado de móveis de escritório da China em 2025 e prevê-se que se expandam a um CAGR de 8,84% até 2031.
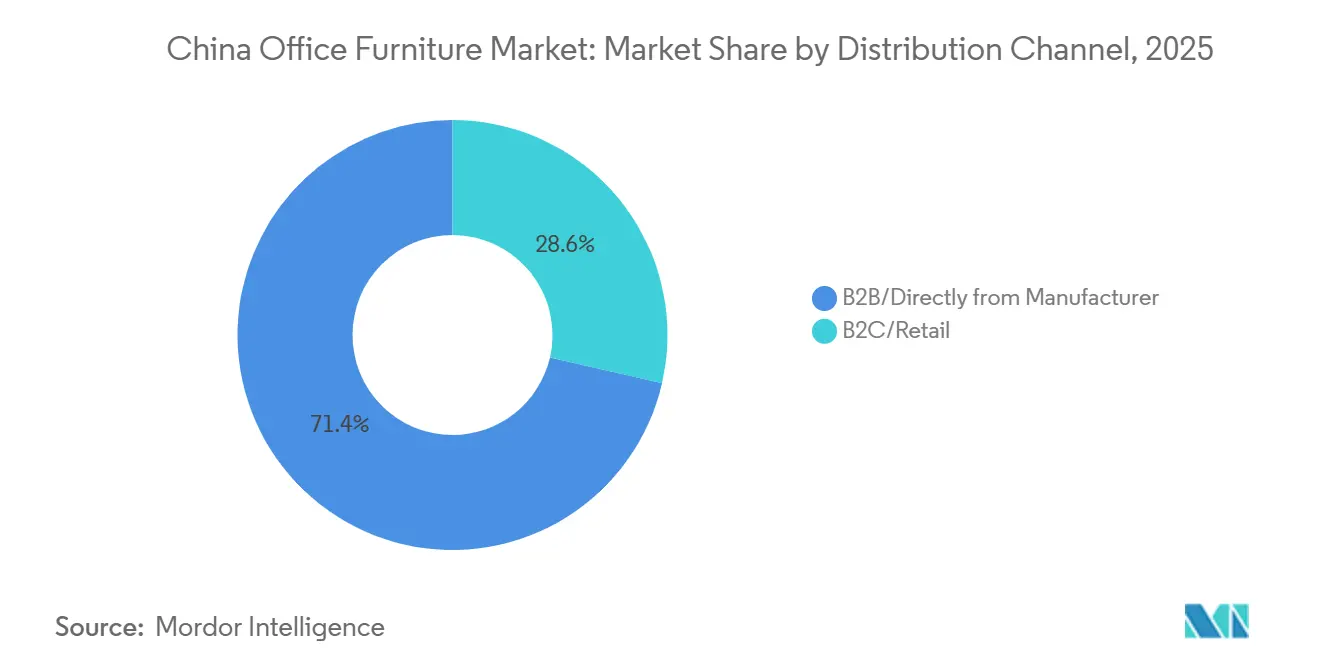
- Por canal de distribuição, B2B/direto do fabricante respondeu por 71,37% da participação do mercado de móveis de escritório da China em 2025, enquanto B2C/varejo deve registrar o CAGR mais rápido de 12,37% até 2031.
- Por geografia, o Leste da China capturou 37,74% da participação do mercado de móveis de escritório da China em 2025, enquanto o Sul da China deve registrar o CAGR mais elevado de 11,37% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Móveis de Escritório da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atualizações e reformas de escritórios de alta qualidade | +1.2% | Ganhos secundários em Xangai, Pequim, Shenzhen Distritos Classe A | Médio prazo (2-4 anos) |
| Investimentos em ergonomia e saúde dos colaboradores (mesas com regulagem de altura, suportes de monitor) | +1.4% | Nacional, ganhos iniciais em polos tecnológicos (Hangzhou, Shenzhen), expansão para cidades de segundo nível | Curto prazo (≤ 2 anos) |
| Aceleração das aquisições omnicanal (JD/Tmall, plataformas empresariais) | +0.9% | Nacional, concentrado nos corredores de comércio eletrônico do Leste/Sul da China | Curto prazo (≤ 2 anos) |
| Adoção de móveis de escritório inteligentes integrados com IoT | +0.8% | Cidades de primeiro nível (Pequim, Xangai, Guangzhou), expandindo para Chengdu, Wuhan | Médio prazo (2-4 anos) |
| Certificação de produtos verdes e preferência em compras públicas (China GP/ecolabel) | +1.1% | Nacional, orientado por conformidade em compras governamentais/empresas estatais | Médio prazo (2-4 anos) |
| Polos de fabricação permitem personalização rápida e escala DTC (Anji, Foshan) | +0.8% | Regional (Zhejiang, Guangdong), impacto nas exportações globais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Atualizações de Escritórios de Alta Qualidade Impulsionam Gastos com Reformas Premium Apesar do Excesso de Vacância
Proprietários e inquilinos corporativos estão investindo em comodidades de maior qualidade e reformas mais sustentáveis para garantir ocupação e apoiar políticas de trabalho híbrido, mesmo com os mercados de locação em ajuste. Os ciclos de aquisição agora favorecem soluções que combinam transparência de carbono incorporado e benefícios ao bem-estar humano para se alinhar às metas de certificação de projetos, incluindo interiores alinhados ao padrão WELL e acabamentos com baixo teor de compostos orgânicos voláteis. A demanda do setor público reforça essa preferência, pois os compradores de agências são orientados por planos de ação nacionais que promovem materiais de construção sustentáveis e produtos certificados em licitações. Fornecedores que conseguem documentar impactos no ciclo de vida e atender a indicadores de teste mais rigorosos sob padrões atualizados de avaliação de produtos verdes melhoram sua elegibilidade para projetos. Nesse contexto, o mercado de móveis de escritório da China demonstra crescente interesse em produtos que elevam a funcionalidade desde o primeiro dia e reduzem o impacto ambiental ao longo da vida útil, o que ajuda as reformas premium a defender orçamentos durante renegociações de aluguel.
Investimentos em Ergonomia Crescem à Medida que o Trabalho Híbrido Redefine o Escritório Além das Torres do CBD
Uma parcela maior de compradores enxerga assentos ergonômicos e mesas com regulagem de altura como ferramentas preventivas de saúde que apoiam a produtividade tanto em residências quanto em ambientes corporativos. Pesquisas de saúde e estudos de caso do setor têm destacado os riscos musculoesqueléticos decorrentes de longos períodos sentado, o que está levando organizações e indivíduos a atualizar cadeiras, suportes de monitor e soluções de sentar-levantar. Os assentos inteligentes passaram do conceito à realidade comercial, com modelos que capturam postura e biometria do usuário para gerar orientações e alertas via aplicativo. Por exemplo, nos lançamentos de produtos na CIFF Guangzhou 2025, a Sunon apresentou linhas de sentar dinâmico com biometria IoT. Marcas ativas na Ásia-Pacífico relatam que linhas ergonômicas com certificação de carbono neutro, que combinam materiais reciclados com alta regulabilidade, estão ganhando preferência dos clientes, o que reforça a ligação entre resultados de saúde e desempenho em sustentabilidade[1]Fonte: Steelcase, "Cadeira Ergonômica com Certificação de Carbono Neutro da Steelcase é Reconhecida como Caso de Prática Sustentável Anual China Green Point 2025," Steelcase, steelcase.com.
Aceleração das Aquisições Omnicanal Eleva Acesso, Velocidade e Descoberta de Marcas
As aquisições empresariais e as compras de consumidores no mercado de móveis de escritório da China estão convergindo cada vez mais para plataformas omnicanal que combinam cobertura de entrega em todo o país, sortimentos padronizados e serviço pós-venda confiável. Os principais marketplaces de comércio eletrônico, como JD.com e Tmall, agora oferecem entrega no dia seguinte ou em dois dias para mais de 300 cidades chinesas, reduzindo significativamente os prazos de atendimento para unidades de estoque de móveis de escritório padronizados. Marcas domésticas e internacionais líderes expandiram suas lojas flagship nessas plataformas, utilizando showrooms digitais curados, garantias de instalação e acordos de nível de serviço transparentes para replicar online a confiança das compras presenciais. No lado da oferta, fabricantes e distribuidores estão investindo em centros de distribuição regionais e armazéns alfandegados no Leste da China, Sul da China e na zona econômica Chengdu-Chongqing, reduzindo os prazos médios de entrega para grandes pedidos de móveis de 7 a 10 dias para 3 a 5 dias em cidades de primeiro e segundo nível. Marcas internacionais que fornecem assentos ergonômicos premium e sistemas modulares dependem cada vez mais de estoques localizados na China para gerenciar riscos alfandegários e devoluções, o que ajudou a reduzir o risco percebido em compras de maior valor.
Certificação de Produtos Verdes e Preferência em Compras Públicas Reformulam os Critérios de Aquisição
As regras de compras governamentais orientam os compradores a priorizar produtos verdes certificados em categorias que incluem interiores de escritório, o que direciona demanda constante para fornecedores que atendem aos novos limites. Comunicações públicas também destacaram o papel das aquisições no apoio à construção sustentável, o que eleva a relevância de móveis com perfis de emissões documentados e relatórios de pegada de carbono. Programas de certificação alinhados a normas nacionais, juntamente com regras de implementação supervisionadas por organismos credenciados, estabelecem expectativas para métodos de teste, garantia de qualidade e conformidade contínua[2]Fonte: CTI, "Certificação de Produto Verde para Móveis," CTI, cti-cert.com. Empresas que investem em declarações ambientais de produto, conteúdo reciclado e energia renovável na produção podem competir de forma mais eficaz em licitações e programas corporativos de ESG. Essa direção favorece empresas que integram design, fabricação e gestão de conformidade, o que diferencia as propostas além do preço no mercado de móveis de escritório da China.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta vacância de escritórios e queda nos aluguéis em cidades de primeiro nível | -1.3% | Cidades de primeiro nível (Pequim, Xangai, Shenzhen, Guangzhou, Chengdu) | Médio prazo (2-4 anos) |
| Volatilidade dos custos de matérias-primas e choques na cadeia de suprimentos | -0.7% | Nacional, impacto concentrado nos fabricantes de Guangdong/Zhejiang | Curto prazo (≤ 2 anos) |
| Fricção na política comercial e risco tarifário afetando a demanda de exportação | -0.8% | Regiões orientadas à exportação (províncias costeiras) | Curto a médio prazo (≤ 4 anos) |
| Restrições estruturais do setor (dependência de OEM, inovação limitada em design/propriedade intelectual) | -0.3% | Nacional, mais agudo para PMEs | Médio a longo prazo (2-4+ anos) |
| Fonte: Mordor Intelligence | |||
Vacância de Escritórios em Cidades de Primeiro Nível e Locações Cautelosas Desaceleram Novos Ciclos de Reforma
Condições fracas de locação em determinados submercados de grandes cidades incentivam inquilinos a renegociar contratos, prolongar ciclos de decisão e reduzir espaços. Esses comportamentos reduzem o ritmo de novas obras e atrasam reformas que, de outra forma, ativariam pedidos maiores de escrivaninhas, assentos e sistemas de armazenamento. Os fornecedores respondem enfatizando soluções prontas para retrofit e pacotes com engenharia de valor, mas as atualizações discricionárias ainda podem ser postergadas para períodos orçamentários posteriores. Os proprietários focam em incentivos vinculados a subsídios de renovação e qualidade de serviço para preservar a ocupação, o que estreita a janela para precificação premium no curto prazo. Nesse contexto, o mercado de móveis de escritório da China depende mais de estratégias de seletividade de projetos e retenção de contas enquanto aguarda sinais de demanda mais fortes para apoiar reformas em larga escala.
Inflação de Matérias-Primas e Ações Comerciais Pressionam as Margens dos Fabricantes Orientados à Exportação
Fornecedores de móveis que dependem de ligas de alumínio, madeira processada e revestimentos especiais enfrentaram períodos de volatilidade nos custos de insumos difíceis de repassar durante licitações competitivas. Os produtores voltados à exportação também precisam navegar pelas ações comerciais dos Estados Unidos que permanecem em vigor em categorias específicas, incluindo ordens contínuas sobre armários e penteadeiras de madeira e uma camada complexa de tarifas sobre produtos de móveis relacionados. Relatórios de formuladores de políticas e revisões oficiais continuam a monitorar a conformidade da China com a OMC e práticas relacionadas, o que adiciona etapas processuais e documentação aos fluxos comerciais. Outras economias sinalizaram respostas tarifárias como parte de posições comerciais mais amplas, reforçando a necessidade de bases de produção diversificadas para atender aos principais mercados finais. Esses fatores comprimem as margens dos exportadores menores e incentivam os maiores a investir em nearshoring e armazenagem no exterior para manter os prazos de entrega e os custos de desembarque sob controle.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Móvel: Dominância dos Assentos Reforçada pelo Monitoramento de Saúde com IA e pela Demanda por Reformas Modulares
Os assentos capturaram 29,24% da participação do mercado de móveis de escritório da China em 2025 e devem se expandir ao CAGR mais rápido do segmento, de 8,84%, até 2031, apoiados por ergonomia centrada na saúde e recursos inteligentes. Os assentos inteligentes e com sensores avançaram além das implantações piloto. Cadeiras inteligentes habilitadas com IA disponíveis comercialmente, como a cadeira inteligente BC03P da Unigamer, lançada pela primeira vez na China em 2023, integram sensores de pressão e algoritmos de reconhecimento de postura em unidades de estoque para o mercado de massa, e não apenas em protótipos de pesquisa. A validação de desempenho é apoiada por evidências revisadas por pares: um estudo de monitoramento de postura de 2025 constatou que cadeiras inteligentes alcançaram 94,78% de precisão na detecção de postura, com 97,59% dos usuários corrigindo a postura em 3,27 segundos após os alertas, demonstrando impacto ergonômico quantificável em vez de benefício anedótico. Ecossistemas de mesas com regulagem de altura e assentos compatíveis são co-especificados com mais frequência para garantir regulabilidade em toda a amplitude e posicionamento correto do corpo em diferentes tarefas. O mercado de móveis de escritório da China continua a recompensar plataformas que demonstram ganhos ambientais mensuráveis, como alegações de carbono neutro apoiadas por avaliações de ciclo de vida e maior uso de insumos reciclados em estruturas e componentes de assentos.
Além dos assentos, escrivaninhas e mesas se beneficiam do trabalho híbrido e das necessidades de planejamento modular que enfatizam a reconfiguração do espaço sem grandes alterações estruturais. Elementos configuráveis que permitem mudanças rápidas de modos individuais para colaborativos são comuns em reformas contemporâneas e apoiam o redimensionamento frequente de equipes. O mercado de móveis de escritório da China também favorece soluções de armazenamento que integram controle de acesso e monitoramento ambiental para proteger documentos e equipamentos em ambientes de planta aberta. Fornecedores que constroem ecossistemas em vez de itens isolados podem realizar vendas cruzadas ao longo de ciclos mais longos e criar experiências unificadas entre cadeiras, escrivaninhas e acessórios. A prontidão para certificação e a conformidade com testes de emissões são agora requisitos básicos para propostas em projetos governamentais e setores regulados, o que leva até as linhas de entrada a elevar materiais e acabamentos.


Por Canal de Distribuição: B2C/Varejo Cresce Rapidamente à Medida que Plataformas de Comércio Eletrônico Democratizam Marcas Premium
Os canais B2B e de venda direta do fabricante responderam por 71,37% do tamanho do mercado de móveis de escritório da China em 2025, com base na força dos contratos empresariais e licitações públicas, enquanto o B2C/varejo deve entregar o CAGR mais rápido de 12,37% até 2031. A rápida expansão de lojas flagship nos principais marketplaces de comércio eletrônico ampliou o alcance nacional de marcas globais e locais, com parceiros logísticos viabilizando entregas que correspondem aos níveis de serviço do varejo de grande porte. Para os compradores, o acesso omnicanal combina descoberta digital com pontos de contato físicos, o que apoia decisões de maior valor em categorias de assentos e estações de trabalho. Ferramentas de descoberta online, como visualizações em realidade aumentada e opções configuráveis, ajudam a reduzir devoluções e aumentar a confiança nos pedidos remotos tanto para consumidores quanto para pequenas empresas. O mercado de móveis de escritório da China também está vendo mais programas colaborativos em que marcas integram serviços de plataforma com seus próprios centros de atendimento para fechar lacunas de serviço.
No âmbito do B2B, os marcos de compras governamentais e os acordos empresariais continuam a favorecer fornecedores que conseguem atender a requisitos de conformidade, serviço e escala em todas as regiões. Investimentos em armazenagem no exterior e logística transfronteiriça ajudam marcas chinesas orientadas à exportação a manter a velocidade de entrega para clientes internacionais, o que fortalece sua reputação tanto no país quanto no exterior. Ao mesmo tempo, a expansão do B2C nos marketplaces nacionais está atraindo mais marcas premium para sortimentos online curados que focam em custo-benefício e qualidade consistente. O setor de móveis de escritório da China está se adaptando a essa combinação padronizando a disponibilidade de peças de reposição, estabelecendo termos de garantia claros e oferecendo opções de montagem em domicílio ou no local apoiadas por parceiros de plataforma. Essa combinação de capacidades de canal apoia ganhos constantes de participação para grupos impulsionados pelo online, enquanto o B2B permanece a espinha dorsal para ciclos de substituição em larga escala.
Análise Geográfica
O Leste da China respondeu por 37,74% da participação do mercado de móveis de escritório da China em 2025, refletindo a concentração de recursos de design, fabricação e logística da região, enquanto o Sul da China deve crescer a um CAGR de 11,37% até 2031, impulsionado pelo aumento das exportações de marcas e pelos modelos diretos ao consumidor. Os consolidados polos de assentos e ergonomia de Zhejiang sustentam uma base de fornecedores madura que atende a contas globais e domésticas, apoiada por capacidades de P&D e forte atividade de patentes entre os principais players. A proximidade com os principais portos e um denso ecossistema de fabricantes de componentes permitem prazos de entrega mais curtos e ciclos mais rápidos de iteração de novos produtos para assentos de escritório, escrivaninhas e acessórios. As associações do setor continuam a facilitar o engajamento de compradores globais por meio de visitas a fábricas e eventos no cinturão industrial que conectam programas de exportação a iniciativas de marketplaces digitais. Essa base sustenta a liderança contínua do Leste da China no mercado de móveis de escritório da China, ao mesmo tempo que abre espaço para novos nichos que enfatizam sustentabilidade e ergonomia habilitada por IA.
A trajetória de crescimento do Sul da China reflete a transição de operações exclusivamente de OEM para modelos de vendas orientados a marcas próprias que aproveitam a logística internacional e o varejo omnicanal. O Sul da China, liderado por Guangdong, permanece a maior base de produção de móveis do país em valor de produção, com distritos como Shunde historicamente exportando mais de 80% dos móveis produzidos localmente, o que sublinha a orientação exportadora da região. As exportações globais de móveis das principais regiões de fabricação do Sul da China devem atingir USD 9,6 bilhões em 2025, representando aproximadamente 27% do total das exportações de móveis da China, impulsionadas em parte pela aquisição digital de compradores e pelas vendas baseadas em plataformas.
Fora dos polos costeiros, o Norte da China e algumas províncias centrais mantêm papéis nas compras governamentais e reformas de instituições públicas, que se apoiam em conformidade e valor ao longo do ciclo de vida. O interesse de mercados da Rota e Cinturão ajuda a sustentar pedidos de exportação para fábricas do interior conectadas a corredores logísticos ferroviários e de zonas alfandegárias. A dinâmica comercial e o risco tarifário levaram vários exportadores a estabelecer bases de produção e redes de distribuição no exterior para atender à América do Norte e à Europa de forma mais eficiente. Essa mudança permite que as equipes de sede na China mantenham o controle sobre design e propriedade intelectual, enquanto localizam a montagem e a armazenagem mais próximas dos clientes finais. O mercado de móveis de escritório da China continua a equilibrar os pontos fortes regionais, combinando a especialização de produtos com a estratégia de canal e a postura de conformidade adequadas para cada geografia.
Panorama regulatório
O ambiente de conformidade para mobiliário de escritório na China está se tornando mais rigoroso em relação à segurança, substâncias perigosas e divulgação de emissões, com normas nacionais essenciais administradas sob o sistema nacional de padronização (SAMR/SAC). Duas normas obrigatórias emitidas em 25 de junho de 2024, GB 18584-2024 (limite de substâncias nocivas em mobiliário) e GB 28008-2024 (especificação técnica de segurança estrutural para mobiliário), entraram em vigor em 1º de julho de 2025, elevando o patamar mínimo para materiais, acabamentos e desempenho estrutural em linhas de produtos usadas em escritórios e instituições públicas.
Em termos de sustentabilidade e modernização industrial, a GB/T 32151.20-2024 (requisitos de contabilização e relato de emissões de gases de efeito estufa para produção de mobiliário) entrou em vigor em 1º de maio de 2025, impulsionando os fabricantes a produzirem dados de carbono auditáveis para licitações e compras corporativas. Complementarmente, a GB/T 45918-2025 (guia de ecodesign para mobiliário) foi emitida em 30 de junho de 2025 e implementada em 1º de janeiro de 2026, enquanto as expectativas de controle da poluição fazem referência a orientações setoriais como a HJ 1180-2021. Programas de política, como o Plano de Trabalho para Crescimento Estável da Indústria Leve (2025-2026) do MIIT e as medidas da NDRC de apoio à modernização de equipamentos em grande escala, reforçam ainda mais o investimento em produção mais limpa, inteligente e rastreável, alinhada às preferências de compras verdes.
Análise da cadeia de valor
A cadeia de valor do mobiliário de escritório na China começa com insumos upstream, como madeira e painéis manufaturados, metais, plásticos, espumas, tecidos, adesivos, revestimentos e ferragens, seguidos por design e engenharia e fabricação em fábrica (corte, moldagem, estofamento, acabamento e montagem), além de testes internos. As normas obrigatórias em vigor desde 1º de julho de 2025 (GB 18584-2024 para substâncias nocivas e GB 28008-2024 para segurança estrutural) e os requisitos de contabilização de GEE em vigor desde 1º de maio de 2025 (GB/T 32151.20-2024) estão elevando o papel do fornecimento de materiais em conformidade, dos controles de processo e dos testes por terceiros, com a documentação de conformidade atuando cada vez mais como uma barreira de acesso a canais, especialmente em compras governamentais e de grandes empresas.
A produção midstream está concentrada em polos especializados que reduzem os prazos de entrega e apoiam a personalização: Foshan (incluindo Shunde) em Guangdong, como um polo integrado de fabricação e comércio, e Anji em Zhejiang, como base central para cadeiras, além de outros polos regionais de apoio a painéis e produtos metálicos. No downstream, os produtos circulam por canais B2B/diretos (vendas de projetos, licitações, contratos corporativos) e canais B2C/varejo, incluindo lojas especializadas e marketplaces online, onde as redes de logística e instalação moldam a experiência do cliente para SKUs padronizados e ciclos de substituição. Os serviços de pós-venda (garantia, disponibilidade de peças, manutenção) e programas de reforma ou substituição estão se tornando mais importantes operacionalmente, à medida que os compradores examinam o valor do ciclo de vida, enquanto os exportadores também gerenciam a exposição a atritos comerciais utilizando armazenagem no exterior e cumprimento localizado para estabilizar o custo de desembarque e a velocidade de entrega.
Cenário Competitivo
O campo competitivo permanece fragmentado, com marcas líderes utilizando diferentes estratégias para defender participação e capturar nova demanda à medida que conformidade e serviço se tornam fatores decisivos. Empresas com credenciais empresariais e relatórios abrangentes de Governança Ambiental, Social e Corporativa (ESG) estão usando esses ativos para se diferenciar em licitações e programas de contas globais que enfatizam impactos no ciclo de vida. Líderes de exportação que investiram cedo em armazéns no exterior relatam melhorias na velocidade de entrega e no controle de custos, o que apoia maior satisfação dos clientes e pedidos recorrentes nas principais rotas. O "Plano de Desenvolvimento de Alta Qualidade para o Setor de Móveis" da China (implementado ativamente ao longo de 2024-2025) apoia explicitamente a expansão de escala e o fortalecimento de marcas, com incentivos voltados para o cultivo de 50 marcas de móveis competitivas internacionalmente e o fortalecimento da capacidade de fabricação avançada nas principais províncias, como Zhejiang e Guangdong. Esse marco incentivou os fornecedores a consolidar a produção em menos plantas, mais automatizadas, em vez de oficinas fragmentadas.
A inovação de produtos se concentrou em assentos ergonômicos, mesas com regulagem de altura e sistemas modulares que suportam uma variedade de ambientes baseados em atividades. Cadeiras inteligentes com sensores integrados e orientação de postura habilitada por IA agora ancoram as linhas premium, como demonstrado por lançamentos de destaque em feiras nacionais. Programas de armazéns transfronteiriços que visam entregas em menos de três dias nos Estados Unidos ilustram como as capacidades logísticas se tornaram um diferencial estratégico para fornecedores chineses em expansão global. Enquanto isso, showrooms flagship e espaços conceituais colaborativos criados por marcas internacionais exibem coleções híbridas que borram as fronteiras entre ambientes de vida e trabalho. O mercado de móveis de escritório da China recompensa marcas que integram profundidade de engenharia, controle da cadeia de suprimentos e divulgações ambientais claras em seus portfólios.
Parcerias com marketplaces e vitrines digitais curadas abriram novos caminhos para compradores premium em mais cidades, melhorando a descoberta e o serviço enquanto reforçam a credibilidade da marca[3]Fonte: JD.com, "JD.com Leva Design e Qualidade Escandinava a Centenas de Milhões de Consumidores Chineses com o Lançamento da Loja Flagship Oficial da IKEA," JD Corporate Blog, jdcorporateblog.com. Empresas que publicam declarações ambientais de produto e avaliações de ciclo de vida estão encontrando um caminho mais fácil para projetos governamentais e de Empresas Estatais que priorizam conteúdo certificado. Aquelas que combinam avanços de produto com bases de nearshoring ou montagem internacional também estão mitigando a exposição tarifária enquanto mantêm os prazos de entrega estáveis. Com essas mudanças, o mercado de móveis de escritório da China continua a valorizar conformidade, serviço e custo total de propriedade em detrimento de descontos nominais quando os compradores tomam decisões de atualização e substituição no meio do ciclo.
Líderes do Setor de Móveis de Escritório da China
Herman Miller, Inc.
New Qumun Group
Red Apple Furniture
Zhejiang Huafeng Furniture
Aurora China Co. Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
Linhas de produtos com conformidade ambiental e documentação ambiental verificável representam uma área clara de oportunidade para o ciclo de normas de 2025-2026, já que os fabricantes precisam atender a limites mais rígidos de segurança e substâncias nocivas (GB 18584-2024 e GB 28008-2024, em vigor desde 1º de julho de 2025), ao mesmo tempo em que apoiam divulgações auditáveis de emissões (GB/T 32151.20-2024, em vigor desde 1º de maio de 2025) e práticas de ecodesign (GB/T 45918-2025, em vigor desde 1º de janeiro de 2026). Isso aponta para oportunidades para fornecedores que conseguem combinar materiais com baixo teor de VOC ou baixa emissão com registros de testes, declarações ambientais de produto e acesso estável a painéis, acabamentos e revestimentos em conformidade, particularmente para compras públicas e contratos de grandes empresas, onde a documentação é analisada antes da avaliação comercial.
A ergonomia inteligente e as compras digitais também estão abrindo demanda adjacente tanto em ciclos de renovação B2B quanto em canais de varejo e online de crescimento mais rápido, com movimentos concretos de marcas e plataformas. Por exemplo, a IKEA China abriu uma loja oficial no JD.com em agosto de 2025, utilizando grandes marketplaces e capacidades logísticas para ampliar o alcance do sortimento e a cobertura de serviços entre cidades. Paralelamente, a inovação de produtos exibida em feiras nacionais (incluindo conceitos de assentos inteligentes ou orientados para IoT apresentados na CIFF Guangzhou 2025) aponta para espaço para assentos de escritório, ecossistemas sit-stand e sistemas modulares que integram feedback de saúde, adaptabilidade e atributos de sustentabilidade em uma única decisão de compra. Fabricantes capazes de industrializar esses recursos em escala dentro de polos-chave (por exemplo, bases de fabricação de cadeiras em Zhejiang e polos de produção integrados em Guangdong) e de vincular SLAs de serviço para entrega, instalação e peças podem se diferenciar além do preço, à medida que a conformidade, a validação de desempenho e a disponibilidade omnichannel moldam cada vez mais as decisões de pré-seleção.
Desenvolvimentos recentes do setor
- Janeiro de 2026: A GB/T 45918-2025 (Guia de Ecodesign para Mobiliário) entrou em vigor, formalizando considerações de ecodesign em todo o desenvolvimento e documentação de mobiliário. Isso fortalece a triagem de compras para atributos de design ambientalmente responsável e impulsiona os fabricantes a integrar o pensamento de ciclo de vida na engenharia de produtos e na escolha de materiais.
- Dezembro de 2025: A MillerKnoll inaugurou seu primeiro showroom principal na China continental, em Xangai (distrito de Bridge 8), expandindo a presença física para produtos de espaço de trabalho de alto padrão. A iniciativa complementa a descoberta digital e apoia a compra orientada por especificações, na qual a experiência presencial, a venda consultiva e a colaboração em projetos influenciam a seleção final.
- Junho de 2024: A China emitiu novas normas nacionais de segurança e substâncias perigosas para mobiliário, incluindo a GB 18584-2024 (limite de substâncias nocivas em mobiliário) e a GB 28008-2024 (especificação técnica de segurança estrutural para mobiliário), com implementação prevista para 1º de julho de 2025. As normas elevam o patamar de conformidade para vendas domésticas e licitações, aumentando a importância de materiais qualificados, testes e rastreabilidade em toda a cadeia de suprimentos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e escopo do mercado
Este mercado abrange o valor do mobiliário de escritório vendido para uso em ambientes de trabalho na China, incluindo mesas, assentos, estações de trabalho, armazenamento e mobiliário para salas de conferência utilizados em escritórios e ambientes de trabalho semelhantes.
Exclusões de escopo: excluímos acabamentos que não sejam mobiliário e obras de interiores vinculadas à construção, como divisórias instaladas como parte de reformas de edifícios, iluminação, piso e outros itens fixos de obra civil.
Visão geral da segmentação
- Por Tipo de Móvel
- Assentos
- Mesas
- Armazenamento
- Escrivaninhas
- Outros Tipos de Móveis (Divisórias de Escrivaninha, Sofás de Escritório, Estantes, Bancos, Banquetas, etc.)
- Por Canal de Distribuição
- B2B/Diretamente do Fabricante
- B2C/Varejo
- Centros de Casa
- Lojas Especializadas de Móveis
- Online
- Outros Canais de Distribuição
- Por Geografia
- Leste da China
- Norte da China
- Nordeste da China
- Centro da China
- Restante da China
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de uma base factual sólida a partir de sinais de demanda e oferta que fundamentam os gastos com mobiliário de escritório na China. Recorremos a fontes públicas, como estatísticas comerciais da Alfândega da China, o National Bureau of Statistics of China (produção industrial e índices de preços) e o UN Comtrade para verificação cruzada dos fluxos comerciais quando as classificações são compatíveis.
Para manter as premissas realistas, também analisamos fontes como o Banco Mundial e o FMI para variáveis macroeconômicas, além da Organização Mundial da Propriedade Intelectual, para atividade de patentes que indique mudanças de produto, incluindo recursos ergonômicos e materiais. Relatórios anuais de empresas, apresentações a investidores e imprensa confiável são usados para validar a direção dos canais, planos de expansão e declarações de preços. Quando necessário, uma assinatura paga de dados financeiros e inteligência empresarial e um banco de dados de importação/exportação em nível de embarque são usados apenas para confirmar faixas financeiras e padrões comerciais. Esta lista de fontes não é exaustiva, e referências adicionais foram usadas para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas são usadas para testar o que a pesquisa documental não capta totalmente, especialmente a movimentação de preços, a combinação de canais e quais ciclos de compra estão realmente ativos. Conversamos com uma combinação de fabricantes, distribuidores, grandes compradores e especialistas do setor em toda a China, para que as premissas pudessem ser verificadas para escritórios corporativos, instituições e o efeito colateral do home office, quando pertinente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 13% |
| Nível médio: 53% | Líderes funcionais/de unidade: 28% |
| Empresas de menor porte: 19% | Gerentes: 59% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down e bottom-up, com a construção principal partindo dos sinais de demanda da China e depois reconciliada com verificações do lado da oferta. No lado top-down, a demanda por mobiliário de escritório é reconstruída a partir de indicadores como novas adições de espaço de escritório e atividade de reforma, formação de novas empresas e emprego em serviços, sentimento do mercado imobiliário comercial e fluxos comerciais para categorias relevantes de mobiliário.
Esses totais são corroborados com aproximações bottom-up seletivas, usando volume amostrado por categoria, por exemplo, assentos, mesas e armazenamento, multiplicado por preços médios de venda realistas, depois validados por meio de verificações de canal entre projetos B2B versus compras de varejo e online. A lógica de preço médio de venda (ASP) é mantida prática, com a movimentação de preços vinculada às tendências de preços ao produtor, à direção dos custos de materiais e a descontos observados durante ciclos de projetos mais lentos, em vez de assumir uma linha de preço constante. Para a previsão, usamos análise de cenários apoiada por uma visão simples de regressão multivariada, na qual insumos como o ritmo de construção e renovação de escritórios, contratação no setor de serviços e competitividade das exportações ancoram a direção do próximo ano antes da aplicação de suavização de longo prazo. Quando surgem lacunas em províncias menores ou canais informais, os índices são aplicados com cautela e depois retestados com feedback de entrevistas antes da aceitação.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação entre sinais independentes, de modo que o resultado do modelo é comparado com valores comerciais, tendências de produção e verificações de direção de preços antes da aprovação final. Valores discrepantes são sinalizados quando as taxas de crescimento se distanciam demais do que os indicadores macroeconômicos e imobiliários sugerem, e as premissas são revisitadas até que a variação seja explicável.
Um segundo analista revisa os cálculos e a cadeia lógica. Se um insumo-chave se altera, como uma mudança súbita nos volumes de exportação, uma oscilação nos índices de preços ou uma mudança abrupta na ordem de projetos, novos contatos de acompanhamento são acionados. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes. Antes da entrega, o modelo é executado novamente com os dados mais recentes disponíveis, para que o resultado corresponda à direção atual do mercado.
Comparação do tamanho do mercado chinês de mobiliário de escritório da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para o mobiliário de escritório na China podem parecer muito distantes, pois as empresas nem sempre contabilizam as mesmas vias de compra, base de preços ou período de tempo, mesmo quando o título parece idêntico. As diferenças também aparecem no ano usado para conversão de moeda, na rapidez com que os preços são atualizados e se o escopo abrange o total de mobiliário de escritório ou apenas um subconjunto.
Em nossas verificações, os principais fatores de disparidade foram o momento dos preços e os limites de escopo. Algumas estimativas permanecem dentro de uma fatia estreita de produtos, ou usam uma base de preço no atacado ou na fábrica que remove as margens downstream. Ao atualizar os preços médios de venda usando sinais recentes de inflação e materiais, e converter para USD usando uma periodicidade anual consistente antes de revalidar com entrevistas de canal, a Mordor Intelligence reduz o desvio que pode ocorrer quando pontos de preço e taxas de câmbio antigos são levados adiante.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 36,02 bilhões de USD (2025) | |
| Publicação Setorial A | 6,60 bilhões de USD (2024) | O valor publicado parece usar um limite de mercado mais estreito e pode excluir grandes partes das vendas de projetos B2B e categorias mais amplas de mobiliário de escritório, o que pode reduzir o total em comparação com uma visão de mercado completa. O ano-base e a periodicidade cambial são diferentes, o que também afeta a comparabilidade quando os preços e a taxa de câmbio estão em movimento. |
| Provedor de Dados Setoriais B | 5,50 bilhões de USD (2024) | Este valor refere-se apenas a mobiliário de escritório de madeira e é declarado a preços nominais de atacado, o que exclui outros materiais e remove as margens downstream e a captura de valor no varejo. O escopo e a base de preços, portanto, não estão alinhados com uma estimativa de valor total do mercado de mobiliário de escritório. |
A comparação mostra que a disparidade é explicada principalmente pelo que está sendo contabilizado e em qual nível de preço, seguido pelas escolhas de momento para preços e conversão de moeda. Quando o escopo é mantido consistente e a lógica de preços é atualizada e reverificada com o comportamento real dos canais, o tamanho final do mercado se torna mais fácil de rastrear até fatores claros de demanda e etapas de cálculo repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e a perspectiva de crescimento do mercado de móveis de escritório da China?
O tamanho do mercado de móveis de escritório da China é de USD 38,27 bilhões em 2026 e deve atingir USD 51,87 bilhões até 2031 a um CAGR de 6,27%.
Qual categoria de produto está crescendo mais rapidamente no mercado de móveis de escritório da China?
Os assentos lideram com 29,24% em 2025 e devem registrar o CAGR mais rápido de 8,84% até 2031, apoiados por ergonomia inteligente e recursos orientados à saúde.
Como os canais estão mudando no mercado de móveis de escritório da China?
O B2B permanece dominante, enquanto o B2C está se expandindo mais rapidamente devido às plataformas omnicanal e à melhoria da cobertura logística em centenas de cidades.
Qual é o papel das compras públicas verdes no mercado de móveis de escritório da China?
As diretrizes nacionais de compras priorizam produtos verdes certificados, o que eleva os fornecedores com documentação de ciclo de vida, credenciais de teste e transparência de carbono.
Quais regiões lideram a demanda no mercado de móveis de escritório da China?
O Leste da China detém a maior participação devido a polos maduros e infraestrutura de exportação, enquanto o Sul da China é o de crescimento mais rápido em branding e expansão omnicanal.
O que diferencia os fornecedores líderes no mercado de móveis de escritório da China?
Os líderes combinam documentação de ESG, ergonomia inteligente e capacidades logísticas, como armazéns no exterior e programas omnicanal, para conquistar a demanda empresarial e do consumidor.
Página atualizada pela última vez em:



