
Tamanho e Participação do Mercado de Alimentos Liofilizados da China
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
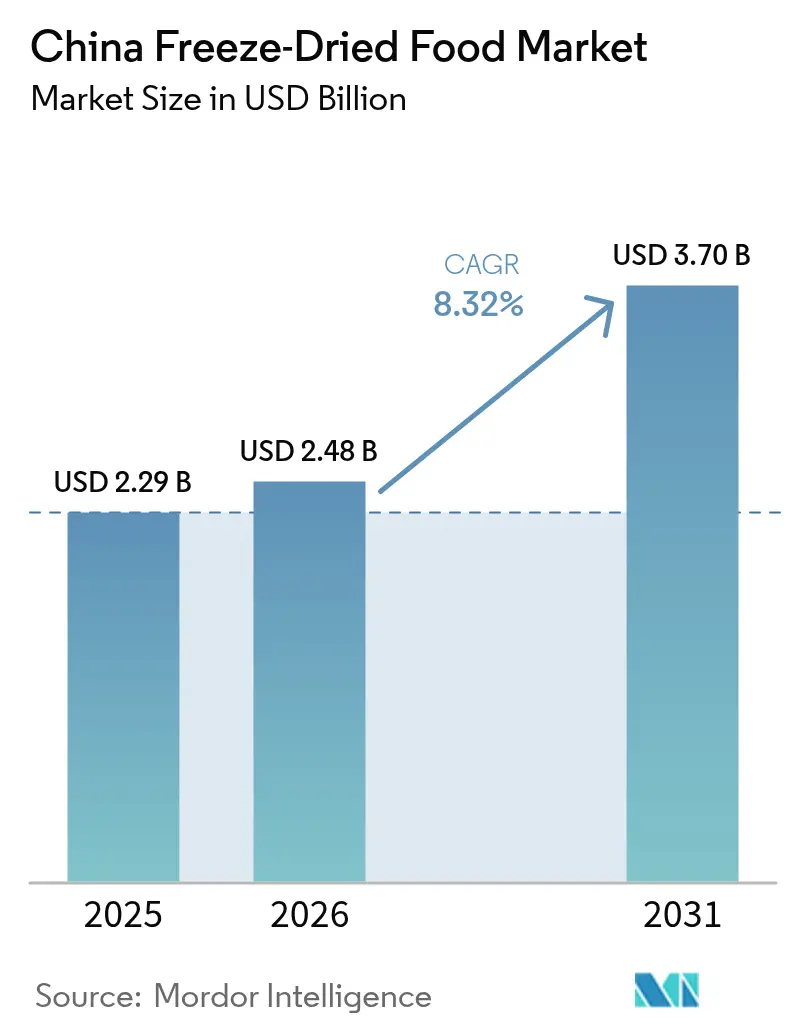
| Tamanho do mercado no ano base (2025) | 2.29 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.48 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.7 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.32 % |
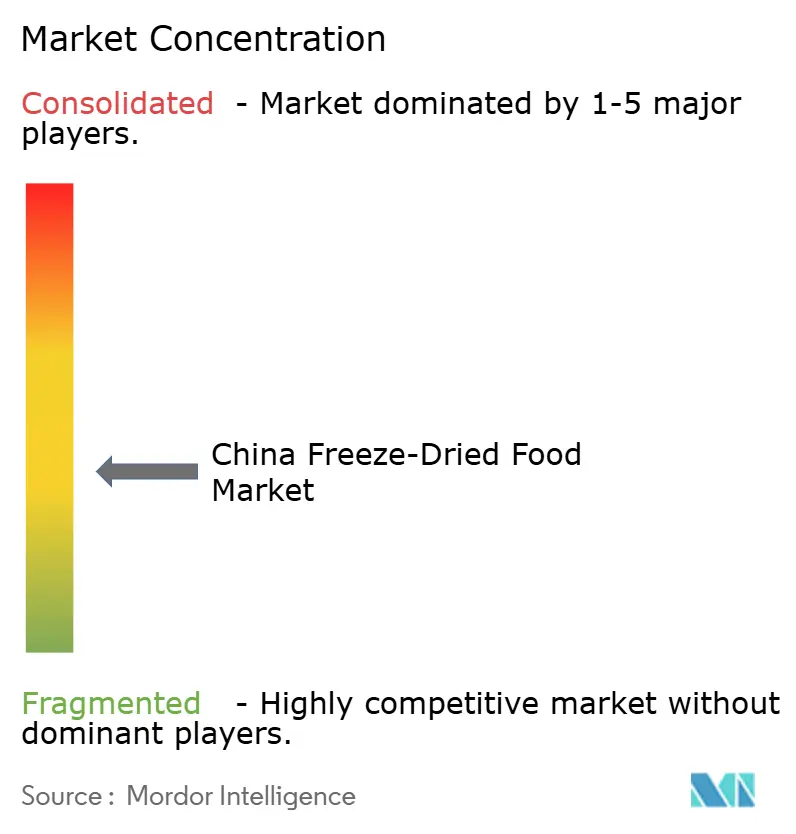
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Alimentos Liofilizados da China por Mordor Intelligence
O tamanho do mercado de alimentos liofilizados da China foi avaliado em USD 2,29 bilhões em 2025 e estima-se que cresça de USD 2,48 bilhões em 2026 para atingir USD 3,7 bilhões até 2031, a um CAGR de 8,32% durante o período de previsão (2026-2031). As adições de capacidade em Gansu, Henan e Shaanxi estão reduzindo as diferenças de custo em relação aos exportadores costeiros, enquanto o rascunho do Conselho de Estado das "Regras Gerais para Alimentos Liofilizados" promete padrões unificados que deverão reduzir os encargos de conformidade para pequenas e médias plantas industriais. Supermercados, hipermercados e lojas de conveniência ainda respondem pela maioria das vendas presenciais; no entanto, as sessões de transmissão ao vivo no Douyin e no Xiaohongshu estão transformando embalagens de snacks de ingrediente único em compras por impulso e atraindo consumidores de cidades de segundo nível para faixas de preço premium. Os fabricantes de equipamentos estão se beneficiando de subsídios de P&D de 30% no âmbito do 14º Plano Quinquenal, impulsionando inovações como sistemas de armadilha fria alternada que reduzem o consumo de energia em 40% por quilograma e encurtam os períodos de retorno do investimento. Neste cenário favorável, os principais riscos permanecem: câmaras de vácuo de alto custo de capital, tarifas de energia voláteis, cadeia de abastecimento de matérias-primas fragmentada e um estigma persistente de "alimento espacial" nas cidades de menor renda.
Principais Conclusões do Relatório
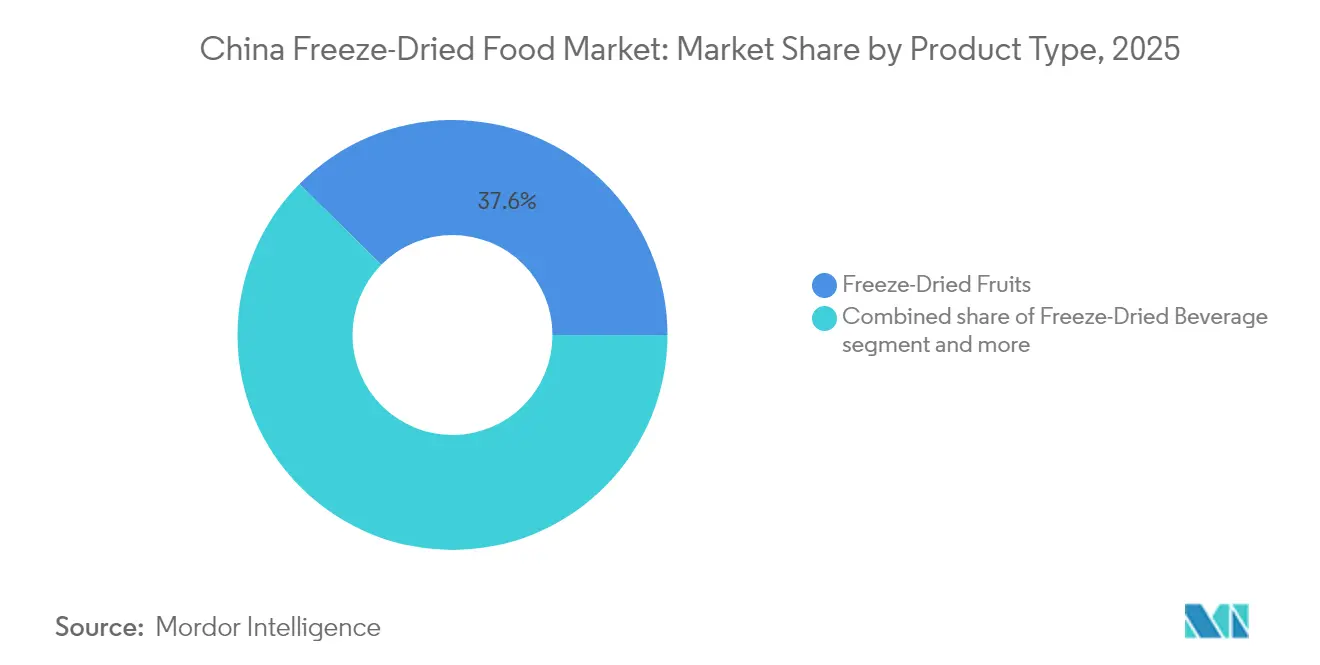
- Por tipo de produto, as frutas liofilizadas capturaram 37,62% da participação do mercado de alimentos liofilizados da China em 2025, enquanto as bebidas devem registrar o CAGR mais rápido de 10,05% até 2031.
- Por natureza, as linhas convencionais detinham uma participação de 83,05% do tamanho do mercado de alimentos liofilizados da China em 2025, mas o segmento orgânico está avançando a um CAGR de 11,32%, impulsionado por prêmios de rotulagem limpa.
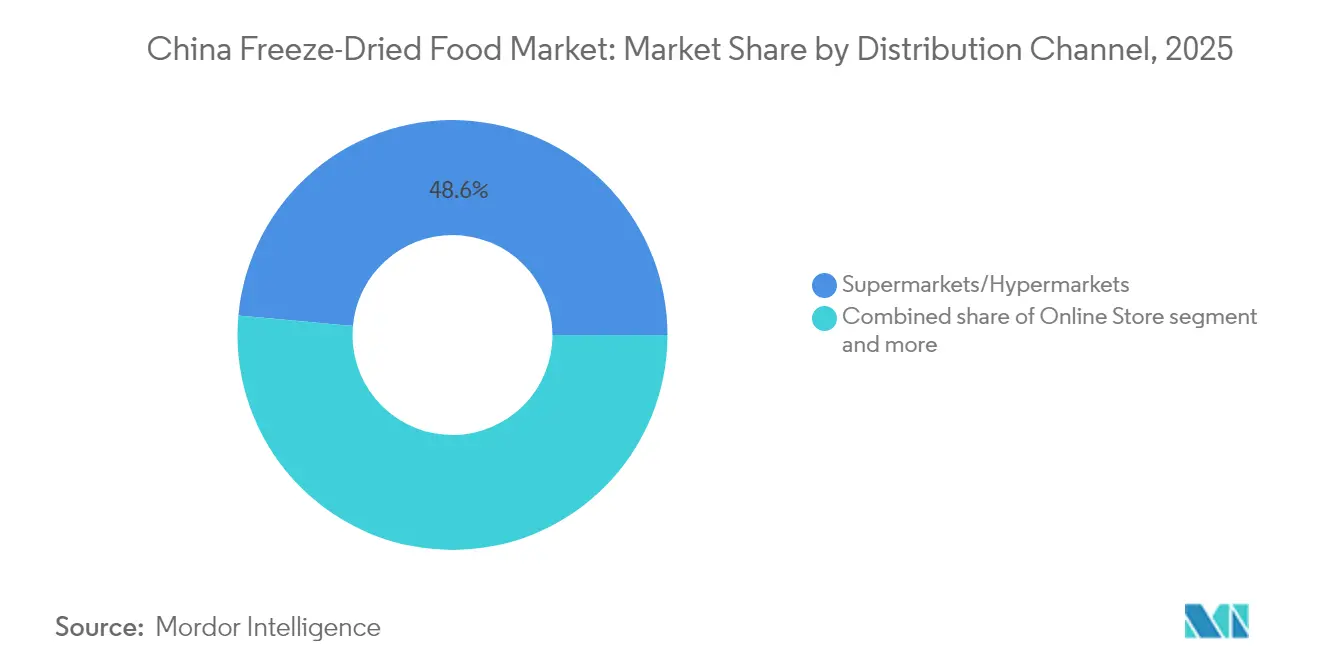
- Por canal de distribuição, supermercados e hipermercados responderam por 48,55% das vendas em 2025, enquanto as lojas online devem crescer a um CAGR de 10,89% até 2031, à medida que as transmissões ao vivo expandem seu alcance para além das cidades de primeiro nível.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Alimentos Liofilizados da China
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda por snacks naturais e de rotulagem limpa | +2.1% | Nacional, com demanda premium concentrada em Pequim, Xangai, Guangzhou e Shenzhen | Médio prazo (2-4 anos) |
| Rápida penetração da capacidade de liofilização nas províncias do interior | +1.8% | Gansu, Shaanxi, Henan, Sichuan, Heilongjiang | Curto prazo (≤ 2 anos) |
| Incentivos governamentais para o processamento agrícola em zonas de revitalização rural | +1.5% | Nacional, com ganhos iniciais em Tianshui (Gansu), Shangqiu (Henan), Guyuan (Ningxia) | Longo prazo (≥ 4 anos) |
| Influência das redes sociais impulsionando o crescimento do mercado | +1.3% | Nacional, mais forte nas cidades de primeiro e segundo nível com alta penetração do Douyin/Xiaohongshu | Curto prazo (≤ 2 anos) |
| Crescimento dos snacks liofilizados para bebês e crianças pequenas | +0.9% | Nacional, com adoção inicial nos centros urbanos costeiros | Médio prazo (2-4 anos) |
| Inovação culinária e em serviços de alimentação | +0.7% | Nacional, com adoção piloto em redes hoteleiras premium e formatos de restaurantes de serviço rápido | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Snacks Naturais e de Rotulagem Limpa
Os consumidores urbanos chineses estão cada vez mais examinando as listas de ingredientes, com 57% revisando os rótulos nutricionais antes da compra (Departamento de Agricultura dos Estados Unidos, 2024). Essa tendência está impulsionando a demanda por produtos liofilizados que listam ingredientes únicos, como "100% morango" ou "manga pura", que são livres de conservantes, corantes e açúcares adicionados. O segmento orgânico está crescendo, pois os consumidores estão dispostos a pagar prêmios de 30–50% por produtos certificados, apesar da desconfiança na rotulagem e da disponibilidade limitada fora das cidades de primeiro nível. Os fabricantes de chocolate estão incorporando frutas liofilizadas em formulações "Chocolate+" para reduzir os custos do cacau, ao mesmo tempo que aprimoram o apelo visual e o sabor, refletindo uma demanda transversal de categorias além dos snacks avulsos. A conformidade com a norma GB 10770-2025, vigente a partir de março de 2026, que impõe limites mais rígidos sobre aditivos e contaminantes em alimentos complementares infantis, está acelerando ainda mais a reformulação em direção à inclusão de frutas e vegetais liofilizados que atendam aos padrões de rotulagem limpa sem comprometer a vida útil (Departamento de Agricultura dos Estados Unidos)[1]Fonte: Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos, "China: Ingredientes Anuais para Processamento de Alimentos," fas.usda.gov.
Rápida Penetração da Capacidade de Liofilização nas Províncias do Interior
Os governos provinciais de Gansu, Shaanxi, Henan e Heilongjiang ofereceram subsídios direcionados e incentivos fiscais em 2024-2025 para atrair fabricantes e processadores de equipamentos de liofilização, aproveitando os menores custos de terra e mão de obra em comparação com as regiões costeiras. A cidade de Tianshui (Gansu) alocou RMB 25,7 milhões (aproximadamente USD 3,5 milhões) em subsídios, estimulando RMB 65 milhões (aproximadamente USD 9 milhões) em investimento privado e apoiando o desenvolvimento de 3.468 instalações de cadeia de frio com capacidade de 1,14 milhão de toneladas desde 2020 (Departamento de Agricultura dos Estados Unidos). Em abril de 2025, a Jiangsu BoLaiKe forneceu liofilizadores industriais a uma empresa de alimentos para animais de estimação em Shaanxi, destacando seu foco em atender processadores do interior tanto nos mercados doméstico quanto de exportação. Guyuan (Ningxia) cultiva mais de 500.000 mu de vegetais de clima frio, produzindo 2 milhões de toneladas anualmente, com 18 produtos de indicação geográfica exportados para a Malásia e a Arábia Saudita. A proximidade às matérias-primas reduz os custos logísticos em 12-18% para os produtores de alimentos liofilizados instalados nas mesmas regiões. A especialização regional — com Heilongjiang focando em vegetais e Henan em frutas — melhora a eficiência da cadeia de suprimentos e a consistência dos produtos (Departamento de Agricultura dos Estados Unidos).
Incentivos Governamentais para o Processamento Agrícola em Zonas de Revitalização Rural
O plano de revitalização rural da China para 2024–2027 promove o processamento agrícola de valor agregado, com 31 províncias emitindo medidas de apoio (Departamento de Agricultura dos Estados Unidos). O 14º Plano Quinquenal prioriza os equipamentos de liofilização, oferecendo subsídios de P&D superiores a 30% para tecnologias energeticamente eficientes. O sistema de armadilha fria alternada da Zhejiang Tongking reduz o consumo de energia em 24% por armadilha e 40% por quilograma, resultando em uma economia anual de aproximadamente RMB 110.000 (USD 15.200) a 5.000 horas, beneficiando processadores com margens reduzidas. O rascunho das "Regras Gerais para Alimentos Liofilizados" (novembro de 2024) harmonizará os padrões e a rotulagem em todo o país, reduzindo os custos de conformidade e permitindo que processadores menores alcancem a distribuição nacional[2]Fonte: Plataforma de Informações de Cooperação SPS China-África, "Rascunho das Regras Gerais para Alimentos Liofilizados," chinaafricasps.org. Espera-se que a clareza atraia investimento estrangeiro e joint ventures para cadeias de suprimentos localizadas em refeições prontas e nutrição infantil.
Influência das Redes Sociais Impulsionando o Crescimento do Mercado
As transmissões ao vivo geraram USD 514 bilhões em valor bruto de mercadoria em 2024, e os snacks liofilizados se beneficiam de demonstrações que dramatizam a reidratação e a textura em segundos, de acordo com o Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos. O JD.com e o Tmall agora operam armazéns próprios com cadeia de frio que colocam o estoque a 48 horas de endereços de cidades de segundo e terceiro nível, permitindo que os apresentadores prometam entrega no dia seguinte. As taxas de conversão são 20-30% mais altas nas cidades de primeiro nível, mas a educação liderada por influenciadores está reduzindo a diferença nas zonas de menor renda. Redes de conveniência como a Sinopec Easy Joy Coffee ampliam a visibilidade ao estocar sachês de dose única em postos de gasolina, unindo o impulso digital à disponibilidade presencial.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Relevância Geográfica |
|---|---|---|---|
| Alto custo de capital e custos de energia dos liofilizadores a vácuo | -1.4% | Nacional, com impacto agudo nos processadores de cidades de segundo e terceiro nível sem acesso a subsídios | Curto prazo (≤ 2 anos) |
| Problemas de qualidade na cadeia de abastecimento fragmentada de matérias-primas | -1.1% | Nacional, particularmente nas províncias do interior com infraestrutura de cadeia de frio incipiente | Médio prazo (2-4 anos) |
| Percepção do consumidor como produto "Artificial" ou "Alimento Espacial" | -0.8% | Cidades de terceiro e quarto nível com menor exposição a tendências alimentares premium | Longo prazo (≥ 4 anos) |
| Concorrência de alternativas | -0.6% | Nacional, com maior pressão nas categorias de refeições prontas e snacks | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Custos de Energia dos Liofilizadores a Vácuo
Os liofilizadores industriais a vácuo variam de USD 10.000 para unidades de nível básico a USD 350.000 para sistemas automatizados de grande escala, criando uma barreira de capital para processadores menores sem financiamento subsidiado (Departamento de Agricultura dos Estados Unidos). O consumo de energia durante a sublimação, tipicamente de 40-70°C a 5-50 Pa durante 10-15 horas por lote, pode representar 30-40% dos custos operacionais, especialmente nas províncias sem tarifas de eletricidade preferenciais. O sistema de armadilha fria alternada da Zhejiang Tongking reduz o consumo de energia em 40% por quilograma, mas a adoção é amplamente limitada a processadores com expertise técnica e capital para modernizar as linhas existentes. Os subsídios superiores a 30% no âmbito do 14º Plano Quinquenal beneficiam os processadores em Gansu e Shaanxi, enquanto aqueles em províncias sem incentivos enfrentam períodos de retorno do investimento de 4-6 anos, desestimulando o investimento e reforçando as disparidades regionais de capacidade.
Problemas de Qualidade na Cadeia de Abastecimento Fragmentada de Matérias-Primas
O setor agrícola da China permanece fragmentado, com pequenos agricultores fornecendo grades inconsistentes de frutas, vegetais e carnes, o que complica o controle de qualidade de lote a lote para os processadores de alimentos liofilizados. No terceiro trimestre de 2024, a capacidade de armazenamento a frio atingiu 66,945 milhões de toneladas, mas as províncias do interior carecem de logística refrigerada suficiente para preservar a frescura máxima (Departamento de Agricultura dos Estados Unidos). A aplicação das normas de segurança alimentar está se intensificando: no primeiro trimestre de 2024, a Procuradoria Popular Suprema ajuizou 5.126 ações de interesse público, das quais 4.235 envolveram produtos agrícolas, destacando as pressões de rastreabilidade e testes para processadores que adquirem de múltiplos fornecedores (Mérieux NutriSciences)[3]Fonte: Mérieux NutriSciences China, "Notícias de Mercado de Abril de 2024," merieuxnutrisciences.com.cn. Uma operação nacional de oito meses lançada em março de 2024 visou práticas ilegais na criação de gado e aves, exigindo auditorias mais rigorosas de fornecedores e testes por terceiros para produtores de carnes e frutos do mar liofilizados. A desconfiança dos consumidores na certificação orgânica, decorrente de escândalos de rotulagem anteriores, limita a disposição de pagar prêmios acima de 50%, restringindo assim o potencial de receita das cadeias de suprimentos certificadas. O rascunho das "Regras Gerais para Alimentos Liofilizados" (novembro de 2024) exigirá documentação de origem aprimorada e testes microbiológicos, acelerando a consolidação a montante enquanto eleva os custos de conformidade no curto prazo (Plataforma de Informações de Cooperação SPS China-África).
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Frutas Dominam, Bebidas Aceleram
As frutas liofilizadas dominaram a maior fatia do mercado de alimentos liofilizados da China em 2025, respondendo por 37,62%, graças às atraentes fatias de morango e manga que se destacam nas demonstrações em transmissões ao vivo. As linhas de café instantâneo e chá, embora partindo de uma base menor, estão no caminho para um CAGR de 10,05% até 2031, ajudadas pela cultura de escritório e pelos sistemas de cápsulas nas lojas de conveniência. O tamanho do mercado de alimentos liofilizados da China para bebidas poderá, portanto, dobrar até meados da década, atraindo tanto marcas globais quanto startups locais. Vegetais, carnes, laticínios e refeições prontas completam o portfólio, abastecendo os canais de serviços de alimentação e de alimentos para animais de estimação, que valorizam a facilidade de armazenamento. A inovação de produtos agora varia de wontons liofilizados para restaurantes de serviço rápido a chocolate termoestável para distribuição em cadeia quente, sugerindo aplicações culinárias mais amplas à frente.
Uma segunda camada de crescimento decorre da especialização no interior: Henan e Gansu concentram-se em morango e maçã, enquanto Heilongjiang foca em cenouras e cogumelos, encurtando os percursos da fazenda à fábrica em até 18%. Esse agrupamento apoia a consistência de qualidade que os apresentadores de transmissões ao vivo podem demonstrar com tomadas em close da textura, ampliando ainda mais a aceitação do consumidor. Enquanto isso, a demanda por alimentos para animais de estimação está no segmento premium, e os processadores estão garantindo o fornecimento ao co-investir em frotas de liofilizadores próximos às bases de criação de animais. No geral, a demanda diversificada em snacks, bebidas, alimentos para animais de estimação e refeições prontas estabiliza as taxas de utilização e limita a dependência excessiva de qualquer linha de produto única.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante a aquisição do relatório


Por Natureza: Convencional Ainda Lidera, Orgânico Escala
As SKUs convencionais capturaram 83,05% das vendas em 2025 graças a preços alinhados com os compradores de supermercados, e continuam sendo o padrão nas caixas de presentes para o mercado de massa vendidas durante o Ano Novo Lunar. No entanto, o segmento orgânico está crescendo a um CAGR de 11,32%, mais rápido do que qualquer outro atributo, à medida que os millennials conscientes de rótulos pagam um prêmio por alegações de ausência de pesticidas. Os players do setor de alimentos liofilizados da China estão respondendo com vídeos de fazenda via QR code, certificados de auditoria na embalagem e tours em transmissão ao vivo que desmistificam as cadeias de suprimentos. O tamanho do mercado de alimentos liofilizados da China para snacks orgânicos permanece pequeno, mas o aumento das rendas urbanas sugere potencial de crescimento à medida que a infraestrutura de confiança se fortalece.
Um gargalo crítico é a credibilidade da certificação: escândalos passados reduziram a disposição de pagar prêmios acima de 50%. Os reguladores estão intensificando as auditorias, e as ações de interesse público sobre segurança alimentar mantêm a pressão elevada. Os processadores que investem antecipadamente em parcerias rastreáveis a montante estão posicionados para ganhar espaço nas prateleiras quando a norma GB 10770-2025 elevar o padrão sobre aditivos em alimentos infantis. Com o tempo, a penetração orgânica provavelmente excederá a participação volumétrica atual de 16%, pressionando os players convencionais a realizar testes incrementais de resíduos de pesticidas para defender sua relevância.
Por Canal de Distribuição: Online Avança à Frente do Varejo Físico
Supermercados e hipermercados ainda detêm a maior participação, de 48,55%, apoiados por mesas de degustação nas lojas que permitem aos compradores experimentar fatias de frutas crocantes. No entanto, as lojas online estão avançando rapidamente a um CAGR de 10,89%, impulsionadas por vendas relâmpago em transmissões ao vivo, onde os apresentadores demonstram a reidratação instantânea. O mercado de alimentos liofilizados da China se beneficia dos centros de cadeia de frio do JD.com e do Tmall, que garantem entrega em 48 horas para residências do interior, expandindo além da zona de conforto costeira. Redes de conveniência como a Sinopec Easy Joy Coffee oferecem sachês para consumo em movimento, proporcionando um ponto de contato físico que reforça a exposição digital.
Modelos de varejo híbrido estão emergindo: o Freshippo combina pedidos pelo aplicativo com retirada em 30 minutos, e as lojas estocam até 1.500 SKUs de alimentos liofilizados. Marcas de marca própria exploram os algoritmos das plataformas, fazendo lances em palavras-chave como "manga pura" para aparecer durante as transmissões ao vivo no horário nobre. Enquanto isso, lojas especializadas em alimentos saudáveis atendem às linhas orgânicas que requerem funcionários qualificados para explicar a rastreabilidade. A diversidade de distribuição, portanto, dilui os riscos e garante que choques de oferta em qualquer canal não prejudiquem o crescimento geral.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante a aquisição do relatório
Análise Geográfica
A atividade do mercado de alimentos liofilizados da China está dividida entre os centros de exportação costeiros e as zonas de subsídios do interior, criando um sistema complementar de duas vias que estabiliza a produção nacional. Províncias do interior como Gansu e Henan utilizaram pacotes de subsídios no valor de dezenas de milhões de renminbi para estabelecer mais de 3.000 locais de cadeia de frio e atrair processadores para mais perto de pomares e plantações de vegetais. Essas iniciativas reduziram os custos de matérias-primas em 15-25% e diminuíram as reclamações por danos durante o transporte, pois as frutas agora chegam às câmaras em horas após a colheita. Guyuan, em Ningxia, exemplifica o modelo, cultivando 2 milhões de toneladas de vegetais de clima frio anualmente e canalizando-os para os liofilizadores próximos que atendem tanto os mercados doméstico quanto os do Golfo.
As províncias costeiras continuam dominando o volume de exportações; somente Shandong enviou 2.044 contêineres de frutas liofilizadas para a América do Norte nos 12 meses encerrados em maio de 2025, refletindo uma vantagem logística de proximidade ao porto. Fujian e Zhejiang aproveitam seus portos de águas profundas para embarcar abacaxi fresco e chips de cogumelo em navios frigoríficos com destino à Associação das Nações do Sudeste Asiático e ao Japão. O cluster costeiro também abriga centros de P&D de multinacionais que testam novas texturas antes de escaloná-las para o interior com otimização de custos. As reformas de economia de energia, como os sistemas de armadilha fria alternada da Zhejiang Tongking, frequentemente estreiam em plantas de Zhejiang antes de uma implantação mais ampla, ilustrando uma cascata tecnológica do litoral para o interior.
As cidades de primeiro nível — Pequim, Xangai, Guangzhou, Shenzhen — comandam a demanda premium; 68% dos jovens de 18 a 35 anos nessas cidades expressam disposição para experimentar snacks liofilizados por razões de saúde. Elas também ancoram os ecossistemas de transmissão ao vivo que transmitem para todo o país, tornando-as incubadoras de tendências. As cidades de segundo e terceiro nível representam os ganhos incrementais mais rápidos à medida que o comércio eletrônico transfronteiriço reduz os tempos de entrega, enquanto as cidades de quarto nível, mais sensíveis a preços, ainda associam os alimentos liofilizados a rações de astronautas. Com o tempo, as mudanças demográficas e a melhoria da logística deverão reduzir as lacunas de percepção, aumentando o consumo per capita nos municípios do interior.
Panorama regulatório
Os alimentos liofilizados na China se enquadram no arcabouço da Food Safety Law e são regidos, na prática, por uma combinação de normas nacionais obrigatórias para aditivos, contaminantes e rotulagem (notadamente GB 2760, GB 2762 e GB 7718), além de requisitos específicos por categoria que os processadores refletem em especificações, COAs e alegações nas embalagens finais. Paralelamente, a China avançou em direção a orientações técnicas mais harmonizadas para categorias liofilizadas por meio de normas mais recentes, como a T/ACCEM 038-2024 (em vigor desde outubro de 2024), que estabelece requisitos técnicos e de rotulagem para múltiplas formas de produtos liofilizados, apoiando uma aceitação mais consistente entre canais e regiões.
Para alimentos liofilizados importados, o acesso ao mercado é definido por controles da Administração Geral das Alfândegas da China (GACC), incluindo o registro de instalações no exterior sob o Decreto 248 e atualizações contínuas sob o Decreto 280, com declarações apresentadas por meio da China International Trade Single Window. Esses requisitos aumentam a necessidade prática de manutenção do status de registro e da consistência documental, já que a liberação da importação depende de registro válido da instalação e da conformidade com as normas de segurança alimentar da China.
Análise da cadeia de valor
A cadeia de valor começa com o fornecimento agrícola fragmentado de frutas, vegetais, fungos e proteínas animais, passando então por agregação, classificação, pré-processamento (lavagem, corte, branqueamento quando aplicável) e transferência rápida em cadeia de frio para as instalações de liofilização, a fim de preservar cor, estrutura e rendimento. O processamento é centrado na liofilização a vácuo, intensiva em capital (congelamento, secagem primária, secagem secundária), seguida de etapas pós-secagem como triagem, detecção de metais, mistura (para pós de bebidas e snacks mistos) e embalagem em formatos com barreira à umidade e ao oxigênio, para distribuição doméstica e exportação. Pontos de conformidade estão presentes ao longo de todo o fluxo de trabalho, com os processadores alinhando os produtos acabados aos limites de rotulagem e de aditivos/contaminantes, e referenciando cada vez mais requisitos padronizados citados em normas do setor (por exemplo, GH/T 1326-2021 para frutas e vegetais liofilizados e T/ACCEM 038-2024 para categorias liofilizadas mais amplas).
A China também apresenta uma estrutura de produção baseada em clusters: polos costeiros orientados à exportação, como Fujian, conectam-se a portos e compradores internacionais, enquanto as províncias do interior aproveitam a proximidade das matérias-primas e pacotes de incentivos locais para reduzir custos logísticos de entrada e estabilizar o abastecimento. No lado downstream, supermercados e hipermercados permanecem como os principais canais offline, mas o comércio eletrônico e as transmissões em tempo real (live-streaming) aceleraram a adoção de snacks e bebidas de ingrediente único, apoiados por armazenagem em plataformas e entregas mais rápidas para cidades fora do litoral. Fornecedores de equipamentos e tecnologia atuam como camada habilitadora, já que o consumo de energia e a confiabilidade dos sistemas de vácuo afetam tanto os custos unitários quanto a consistência da qualidade, tornando as adaptações e melhorias de controle de processo uma palanca prática para processadores em áreas litorâneas e do interior.
Cenário Competitivo
O mercado de alimentos liofilizados da China está moderadamente concentrado, o que significa que os cinco principais players detêm influência significativa, porém não dominante, deixando espaço para novos entrantes regionais. A Fujian Lixing opera mais de 29 linhas em uma planta de 80.000 m² e lidera a inovação com wontons de reidratação rápida voltados para buffets de hotéis. O braço de Qingdao da Chaucer Foods exportou mais de 10 milhões de kg para a América do Norte no último ano, sublinhando a competitividade de custos da China em insumos de frutas. A Kerry Group, após adquirir a Greatang, agora vende cruzadamente sistemas de sabor em seu portfólio local de alimentos liofilizados, reforçando a personalização de sabores para clientes de nutrição infantil e bebidas.
Estrategicamente, os incumbentes estão avançando para o interior para garantir subsídios e clusters de matérias-primas, enquanto as marcas de marca própria aproveitam os algoritmos de comércio eletrônico para conquistar os carrinhos dos millennials. A eficiência energética é um diferenciador; plantas que modernizam as armadilhas frias alternadas reduzem os custos unitários e podem praticar preços abaixo dos concorrentes sem sacrificar a margem. As parcerias tecnológicas com fornecedores de equipamentos aceleram a adoção: os módulos de economia de energia de 40% da Zhejiang Tongking já estão integrados às linhas da Fujian Lixing e da Anyang General Foods, demonstrando um padrão crescente de excelência operacional.
Os disruptores emergentes incluem especialistas em alimentos para animais de estimação que aproveitam o posicionamento de ingrediente único e marcas de snacks nativas de transmissão ao vivo que vendem diretamente pelo Douyin sem distribuidores tradicionais. Patentes como a do chocolate termoestável da Qingdao Anxin Zhiguo ampliam as categorias possíveis e elevam o nível de agilidade em P&D. No geral, a corrida está se inclinando para marcas que combinam produção no interior com eficiência de custos, sistemas de sabor adaptados aos paladares locais e narrativa digital voltada para compradores que buscam saúde.
Líderes do Setor de Alimentos Liofilizados da China
Tianjin Sai Yu Food Co., Ltd.
Anyang General Foods Co. Ltd
Fujian Lixing Foods Co. Ltd
Chaucer Foods Ltd (operações na China)
Kerry Group plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade está surgindo onde normas mais rígidas se alinham à diversificação de categorias. O rascunho do Conselho de Estado "Freeze-dried Food General Rules" (divulgado em novembro de 2024), juntamente com a adoção mais ampla de normas como a T/ACCEM 038-2024, oferece diretrizes mais claras para rotulagem, higiene e especificações técnicas em frutas, vegetais, produtos tipo iogurte e pós de bebidas. Isso ajuda fábricas pequenas e médias a sustentar a distribuição nacional quando os produtos atendem aos requisitos definidos, e reduz o atrito para listagens entre regiões. Separadamente, a GB 10770-2025, que entra em vigor em março de 2026 para alimentos complementares infantis, empurra os fabricantes para formulações mais limpas e controle mais rígido de contaminantes, o que se alinha ao papel das inclusões de frutas e vegetais liofilizados de ingrediente único em formatos de snacks para bebês e crianças pequenas.
Uma segunda oportunidade passa pela redução de custos e localização da cadeia de suprimentos, apoiada pela expansão da capacidade no interior e por melhorias de eficiência energética. As províncias do interior utilizaram programas de subsídios e expansões da cadeia de frio para aproximar os processadores dos pomares e das bases de produção vegetal, enquanto a ênfase do 14º Plano Quinquenal em P&D de equipamentos, apoiada por níveis citados de mais de 30% para tecnologias energeticamente eficientes, sustenta a adoção de soluções de menor consumo de energia, como sistemas de armadilha de frio alternada. A tração comercial também é visível na escala do comércio via live-streaming na China (514 bilhões de dólares em GMV em 2024) e em melhorias de atendimento lideradas por plataformas que estendem o alcance além das cidades de nível 1, dando às marcas um caminho para modelos de venda repetíveis e orientados por conteúdo educativo para pacotes premium de snacks, pós de bebidas e inclusões em ração para animais de estimação, sem depender apenas de distribuidores tradicionais.
Desenvolvimentos recentes do setor
- Março de 2026: A China implementou a GB 10770-2025 para alimentos complementares infantis, tornando mais rígidos os requisitos relativos a aditivos e controle de contaminantes. Essa mudança acelera a reformulação e a qualificação de fornecedores para ingredientes de frutas e vegetais liofilizados usados em formatos de snacks para bebês e crianças pequenas, e aumenta a vantagem de conformidade dos processadores com sistemas mais robustos de testes e rastreabilidade.
- Abril de 2025: A Jiangsu BoLaiKe enviou liofilizadores industriais para uma empresa de ração para animais de estimação em Shaanxi, expandindo a capacidade de processamento no interior vinculada a aplicações de maior margem em pet food. O envio destaca o caminho de escalonamento liderado por equipamentos em províncias mais próximas das matérias-primas e reforça o papel de segmentos de demanda especializados na melhoria da utilização das plantas.
- Junho de 2024: A Qingdao Anxin Zhiguo depositou a patente CN118160802A para chocolate liofilizado com núcleos incorporados de óleo e água para manter estabilidade até 70 °C. Essa inovação amplia os casos de uso em confeitaria, anteriormente limitados pelo manuseio em cadeia quente, e apoia a diferenciação de produtos além dos chips de frutas e vegetais de ingrediente único.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor dos produtos alimentícios liofilizados vendidos na China para consumo humano, contabilizados no ponto em que os produtos são vendidos por meio de varejo, foodservice ou como ingredientes para processadores de alimentos.
Exclusões de escopo: Este dimensionamento não inclui ração para animais de estimação liofilizada, itens industriais liofilizados não alimentares, ou equipamentos de liofilização e serviços de processamento por contrato.
Visão geral da segmentação
- Por Tipo de Produto
- Frutas Liofilizadas
- Morango
- Framboesa
- Abacaxi
- Maçã
- Manga
- Outras Frutas
- Vegetais Liofilizados
- Ervilha
- Milho
- Cenoura
- Batata
- Cogumelo
- Outros Vegetais
- Carnes e Frutos do Mar Liofilizados
- Laticínios Liofilizados
- Bebidas Liofilizadas (Café Instantâneo, Chá)
- Refeições Prontas
- Alimentos para Animais de Estimação
- Frutas Liofilizadas
- Por Natureza
- Convencional
- Orgânico
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas Online
- Outros Canais de Distribuição
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é utilizada para estabelecer um pool de demanda realista e alinhar os insumos a indicadores observáveis do setor alimentício chinês. Analisamos estatísticas públicas e fontes normativas, como as séries de produção de fabricação de alimentos do China National Bureau of Statistics, dados de comércio das alfândegas chinesas para códigos HS relevantes, e divulgações da National Medical Products Administration ou de reguladores relacionados, quando as normas de nutrição e rotulagem afetam as alegações dos produtos.
Para ancorar as premissas de consumo e canal, também utilizamos fontes como tabelas de fornecimento de alimentos e agricultura da FAO, artigos acadêmicos e revisados por pares sobre rendimento e retenção na liofilização de frutas e vegetais, e divulgações de associações ou exposições que resumem tendências de alimentos processados e snacks. Isso é complementado com relatórios anuais de empresas, apresentações a investidores e imprensa de renome para sinais de mix de produtos. Para verificação cruzada da escala das empresas e da atividade de patentes, utilizamos seletivamente assinaturas pagas para dados financeiros de empresas e bases de dados de patentes. As fontes mencionadas aqui são ilustrativas, e outros documentos públicos também são revisados para esclarecer e validar os insumos.
Entrevistas e pesquisas primárias
O trabalho primário é utilizado para testar o que a pesquisa documental não pode confirmar totalmente, principalmente a divisão entre snacks de varejo e demanda de ingredientes B2B, as faixas de preços típicas e a velocidade de adoção de novos formatos liofilizados. Conversamos com fabricantes, compradores de ingredientes em empresas de alimentos processados, distribuidores e operadores de canal nas principais regiões consumidoras da China, ajustando as premissas somente após receber retorno consistente.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | Diretores executivos: 12% |
| Nível médio: 44% | Líderes funcionais/de unidade: 36% |
| Participantes menores: 21% | Gerentes: 52% |
Dimensionamento e previsão de mercado
O modelo começa com um pool de demanda top-down construído a partir de indicadores de consumo de alimentos processados e snacks na China, e depois é filtrado usando a penetração de produtos liofilizados por principais usos (snacks, ingredientes para panificação e laticínios, e componentes de refeições prontas). Para manter os totais realistas, corroboramos o resultado com verificações bottom-up seletivas, como faixas de receita de fornecedores amostrados, verificações de canal sobre volumes de sell-in, e faixas observadas de preço por quilograma multiplicadas por um throughput plausível.
Os insumos utilizados no dimensionamento incluem faixas de preços de produtos liofilizados por formato, participação das vendas por comércio eletrônico versus varejo offline, movimentação de importação e exportação para categorias liofilizadas, lançamentos de novos produtos que indicam mudança de mix em direção a pacotes de snacks multi-ingredientes, e a direção da utilização de capacidade compartilhada pelos produtores. Quando as informações do lado da oferta estão incompletas, utilizamos taxas de preenchimento conservadoras baseadas na sazonalidade da produção de frutas e vegetais, validando então os volumes implícitos em relação a sinais de comércio e canal.
Para a previsão, aplica-se uma análise de cenários em torno de três fatores que os respondentes consistentemente associam ao crescimento: a frequência de consumo de snacks domésticos, a expansão do uso de ingredientes em alimentos processados, e a movimentação de custos vinculada à disponibilidade de matéria-prima. As trajetórias de crescimento são então traduzidas em valores de mercado anuais por meio de premissas atualizadas de progressão de ASP e mudanças no mix de canais.
Validação de dados e ciclo de atualização
A validação é realizada verificando se os volumes e valores implícitos fazem sentido em relação a sinais independentes, como direção do comércio, crescimento dos principais canais e throughput de produção viável. Outliers são identificados, revisados e recalculados quando uma premissa gera um salto que não pode ser explicado por preços, mix ou um evento de mercado conhecido.
Antes da finalização dos números, o modelo e as principais premissas são revisados em mais de uma rodada de análise, e respondentes especialistas são recontatados quando uma variação permanece sem explicação. Os relatórios são atualizados em ciclo anual, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como mudanças de política, movimentos bruscos de preços de matérias-primas ou choques de demanda. Imediatamente antes da entrega, uma verificação final é realizada para que os dados mais recentes sejam refletidos.
Tamanho do mercado chinês de alimentos liofilizados segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para alimentos liofilizados na China podem variar porque a categoria pode ser tratada como um mercado de snacks restrito, ou pode ser expandida para usos liofilizados adjacentes vendidos por diferentes canais. As diferenças também surgem da forma como cada editor trata os preços, se os valores são reportados no nível do fabricante ou mais próximo do varejo, e da frequência com que as premissas são atualizadas.
Algumas estimativas incluem ração para animais de estimação e outros usos não destinados ao consumo humano, e também aplicam preços médios amplos a muitos tipos de produtos. Na Mordor Intelligence, o valor é limitado a produtos alimentícios liofilizados para consumo humano na China, e ração para animais de estimação, além de equipamentos e processamento por contrato, são excluídos, o que altera o total mesmo quando a taxa de crescimento parece semelhante.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,29 bilhões de dólares (2025) | |
| Editor do Setor A | 6,40 bilhões de dólares (2025) | Utiliza um escopo de produto mais amplo que inclui múltiplas categorias liofilizadas além da contagem exclusiva para alimentos humanos, e a base de precificação não está claramente vinculada a um ponto de valor consistente entre fabricante e varejo. |
| Editor Regional B | 1,95 bilhão de dólares (2025) | Aplica uma visão mais restrita que parece enfatizar formatos de snacks de varejo e subestima a demanda de ingredientes B2B para fabricantes de alimentos processados, o que reduz o volume e o valor implícitos. |
A dispersão observada na tabela decorre principalmente do que é contabilizado como parte do mercado e de como os preços são convertidos em valor. Ao vincular o modelo a um pool de demanda definido, realizar verificações cruzadas com sinais de comércio e canal, e manter as inclusões consistentes ano a ano, o número final permanece rastreável a insumos claros que podem ser retestados durante as atualizações.


Principais Perguntas Respondidas no Relatório
Qual é a velocidade do crescimento da demanda por snacks liofilizados na China?
Projeta-se que as vendas no varejo cresçam a um CAGR de 8,32% até 2031, impulsionadas pelas preferências de rotulagem limpa e pela rápida adoção online.
Qual linha de produto está se expandindo mais rapidamente?
As bebidas liofilizadas, principalmente café instantâneo e chá, devem registrar um CAGR de 10,05% entre 2026 e 2031.
Qual é a participação atual dos produtos convencionais?
As SKUs convencionais respondem por 83,05% das vendas atuais, mas as linhas orgânicas estão ganhando terreno de forma constante.
Por que as províncias do interior estão atraindo novas plantas?
Subsídios, menores custos de terra e proximidade às fazendas reduzem as despesas com matérias-primas em até 25% e encurtam os períodos de retorno dos equipamentos.
Qual canal de vendas está crescendo mais rapidamente?
As lojas online, impulsionadas pelo comércio em transmissão ao vivo e pela melhoria da logística de cadeia de frio, estão expandindo a um CAGR de 10,89% até 2031.
Página atualizada pela última vez em:



