
Tamanho e Participação do Mercado de Gestão de Facilities do Chile
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
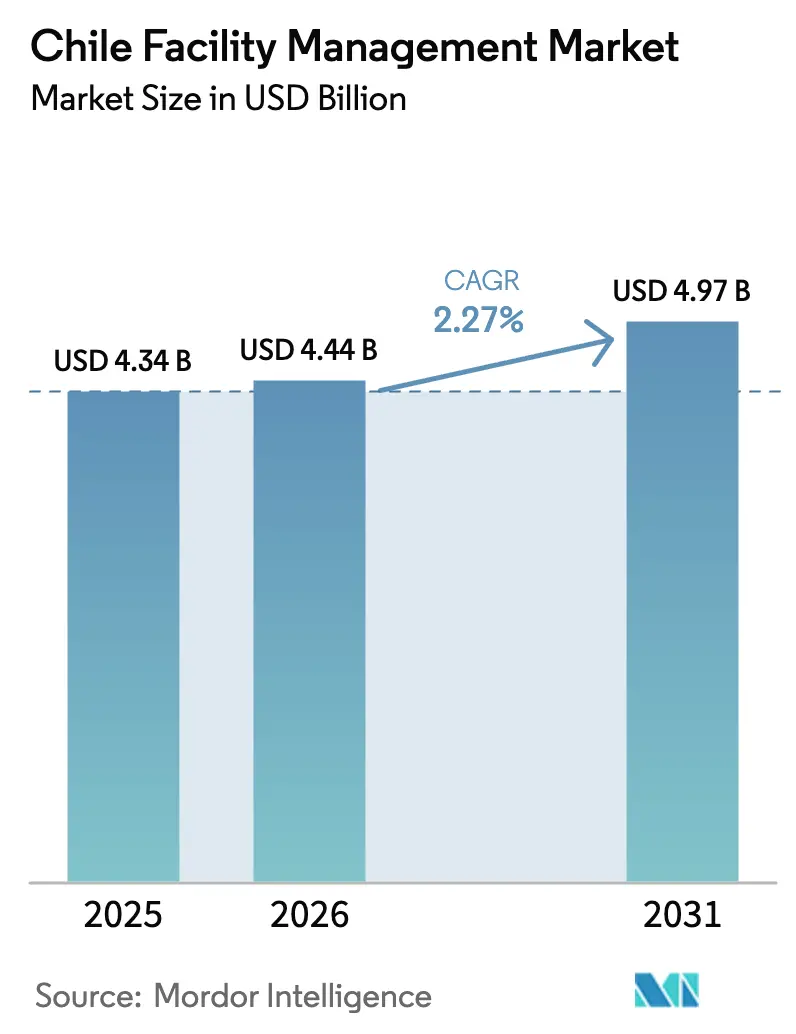
| Tamanho do mercado no ano base (2025) | 4.34 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.97 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.27 % |
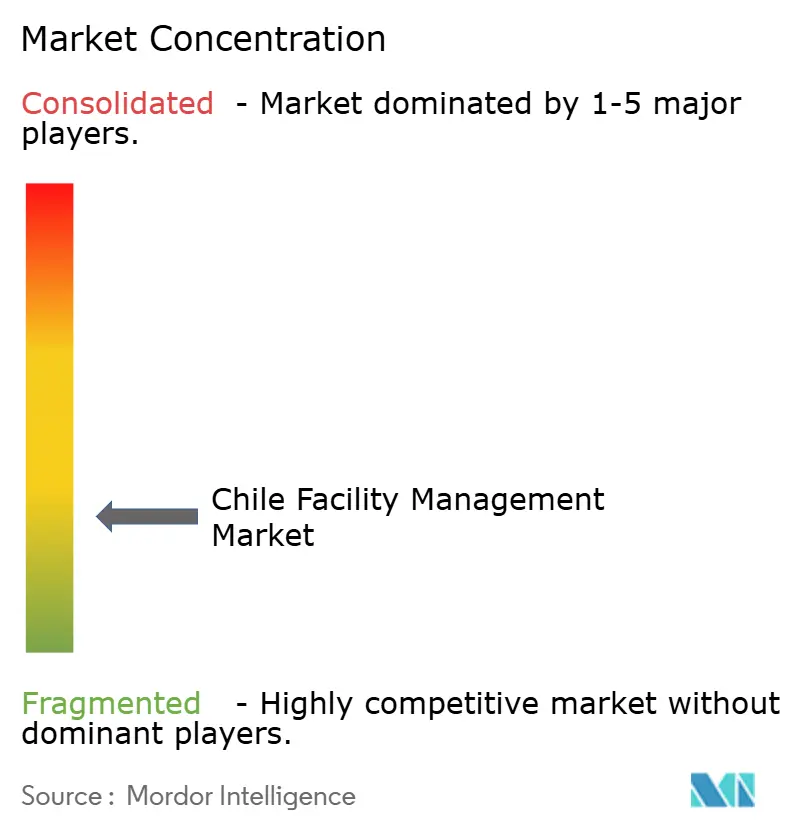
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Facilities do Chile por Mordor Intelligence
O tamanho do mercado de gestão de facilities do Chile em 2026 é estimado em USD 4,44 bilhões, crescendo a partir do valor de 2025 de USD 4,34 bilhões, com projeções para 2031 indicando USD 4,97 bilhões, crescendo a um CAGR de 2,27% entre 2026 e 2031. Este ritmo moderado reflete um cenário competitivo em maturação, no qual a reabertura dos locais de trabalho no pós-pandemia, um impulso regulatório mais robusto em prol da eficiência energética e rápidas expansões de infraestrutura digital estão reformulando os padrões de demanda de serviços. Grandes investimentos em nuvem, como o compromisso da Amazon de USD 4 bilhões para um hub regional de nuvem, começaram a elevar as expectativas de suporte 24/7 para ambientes críticos, enquanto a Lei de Eficiência Energética do Chile orienta os gastos para contratos de retrocomissionamento e modernização de edifícios inteligentes. Os pipelines de CAPEX em mineração e energia renovável continuam a ampliar o conjunto de oportunidades para prestadores capazes de operar em locais remotos e de alto risco. Ao mesmo tempo, a volatilidade do peso e a escassez nacional de técnicos certificados em HVAC e segurança contra incêndio estão comprimindo as margens e acelerando a migração para contratos integrados que distribuem o risco por um conjunto mais amplo de serviços. Em conjunto, essas forças mantêm o mercado de gestão de facilities do Chile competitivo, mas preparado para consolidação, à medida que os incumbentes globais redobram esforços nos segmentos de alto crescimento.[1]Ministério de Energia, "Lei de Eficiência Energética," minenergia.cl
Principais Conclusões do Relatório
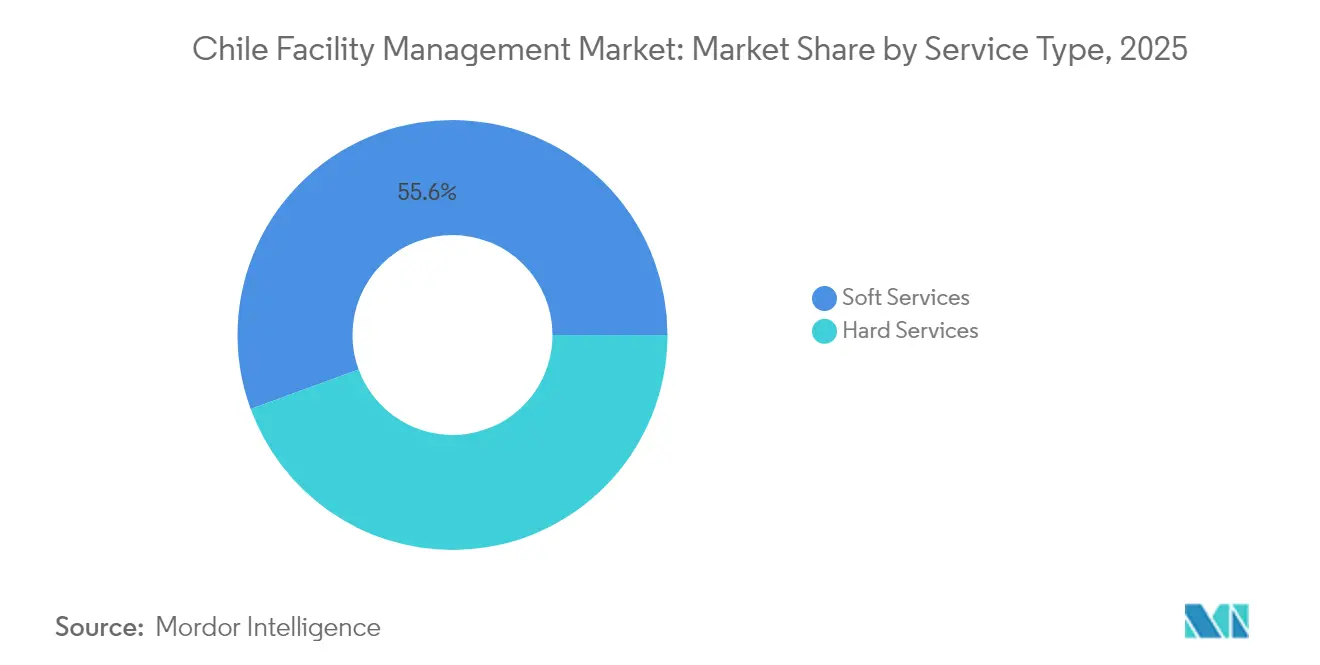
- Os serviços soft representaram 55,60% da participação no mercado de gestão de facilities do Chile em 2025, enquanto a gestão de facilities integrada deverá crescer a um CAGR de 6,45% até 2031.
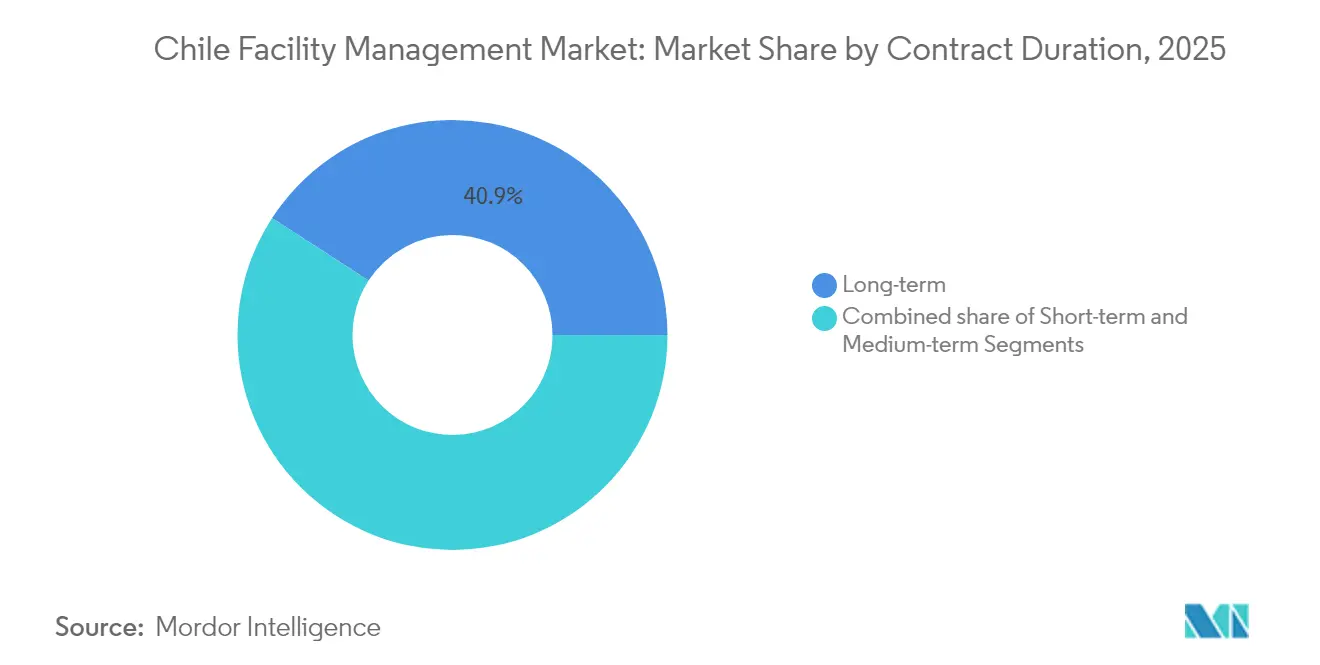
- Os contratos de longo prazo (superiores a três anos) capturaram 40,85% da participação no valor total dos contratos em 2025; contudo, os contratos de curto prazo avançam a um CAGR de 5,63%, à medida que os clientes buscam maior flexibilidade.
- A prestação interna reteve 63,75% de participação em 2025; no entanto, os modelos integrados terceirizados representam o modo de prestação de maior crescimento, com um CAGR de 6,45% até 2031.
- O segmento comercial liderou com 40% de participação na receita em 2025, enquanto as instalações de saúde estão no caminho de registrar um CAGR de 6,52%, impulsionado pelo ativo programa de construção hospitalar do Chile.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Gestão de Facilities do Chile
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das taxas de ocupação de escritórios Classe A na recuperação pós-pandemia | +0.80% | Região Metropolitana de Santiago, com reflexos em Valparaíso | Curto prazo (≤ 2 anos) |
| Otimização de custos corporativos impulsionando a penetração da terceirização | +0.60% | Nacional, com ganhos iniciais em Santiago, Valparaíso e Concepción | Médio prazo (2-4 anos) |
| Crescimento do CAPEX em mineração e energia impulsionando a demanda por gestão de facilities industrial | +0.70% | Norte do Chile (Antofagasta, Tarapacá, Atacama) | Longo prazo (≥ 4 anos) |
| Auditorias obrigatórias de eficiência energética em edifícios públicos impulsionam contratos de retrocomissionamento | +0.40% | Nacional, com concentração em Santiago e capitais regionais | Médio prazo (2-4 anos) |
| Expansão do parque de data centers em Santiago gerando demanda por gestão de facilities em ambientes críticos 24/7 | +0.50% | Região Metropolitana de Santiago | Curto prazo (≤ 2 anos) |
| Hospitais modulares pré-fabricados no norte remoto requerem suporte logístico de gestão de facilities integrada | +0.30% | Norte do Chile (Antofagasta, Tarapacá, Atacama) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Taxas de Ocupação de Escritórios Classe A na Recuperação Pós-Pandemia
A taxa de vacância dos escritórios Classe A em Santiago caiu abaixo dos níveis anteriores a 2020, à medida que as multinacionais reconsolidaram suas operações em hubs, criando uma demanda sustentada por torres de escritórios de alto nível de serviço. Os prestadores de gestão de facilities que integram serviços soft voltados para bem-estar com serviços hard habilitados por IoT estão conquistando contratos de longo prazo, pois os locatários passaram a enxergar a experiência no local de trabalho como um alavancador de produtividade, e não como uma linha de custo. O crescimento estável do PIB de 2,5% previsto para 2025 sustenta o renovado momentum de locações, e os fluxos de investimento estrangeiro direto reforçam o papel da cidade como hub regional para localizações de sedes corporativas. No entanto, os ganhos de ocupação estão concentrados no submercado de Sanhattan, deixando os ativos Classe B expostos a reduções de espaço e, portanto, a compromissos mais curtos de gestão de facilities. A recuperação desigual leva as empresas de serviços a segmentar cuidadosamente suas ofertas entre locatários financeiros de alto nível e ativos secundários sensíveis a preços. A robusta demanda no estoque Classe A, no entanto, estabelece um piso claro para as previsões de receita do mercado de gestão de facilities do Chile.[2]Agência Internacional de Energia, "Análise de Política Energética: Chile 2024," iea.org
Otimização de Custos Corporativos Impulsionando a Penetração da Terceirização
Pesquisas nacionais mostram que 57% das empresas chilenas antecipam lucros maiores em 2025; no entanto, as mesmas empresas apontam o controle de custos como principal prioridade estratégica, desencadeando uma mudança mais decisiva de equipes internas de manutenção para especialistas terceirizados. Empresas de médio porte que historicamente gerenciavam limpeza e segurança internamente estão migrando para soluções agrupadas ou integradas para acessar talentos especializados e conhecimento regulatório. À medida que os contratos migram, os prestadores são pressionados a comprovar valor por meio de KPIs digitais e SLAs transparentes, reduzindo a tolerância a listas de fornecedores fragmentadas. A nova onda de terceirização também está diluindo os modelos híbridos, criando uma divisão mais clara entre controle totalmente interno e prestação totalmente terceirizada de ponta a ponta. A fricção de transição persiste, particularmente durante as fases de transferência de conhecimento, mas pilotos bem-sucedidos nos setores bancário e de telecomunicações estão funcionando como provas de conceito que aceleram a adoção em manufatura, varejo e logística.
Crescimento do CAPEX em Mineração e Energia Impulsionando a Demanda por Gestão de Facilities Industrial
O Ministério da Mineração acompanha USD 65,71 bilhões em projetos comprometidos até 2032, principalmente expansões de cobre e lítio, cada um exigindo programas robustos de gestão de facilities capazes de operar em climas desérticos e cumprir rígidas licenças ambientais.[3]Ministério de Energia, "Lei de Eficiência Energética," minenergia.cl Os gestores de facilities estão, portanto, incorporando monitoramento remoto, manutenção preditiva e serviços de acomodação modular em sua oferta industrial padrão. As metas de energia renovável — 80% de eletricidade limpa até 2030 — adicionam ativos solares, eólicos e de armazenamento ao escopo da gestão de facilities, ampliando o portfólio para além dos concentradores e fundidoras tradicionais. A concentração de demanda em Antofagasta e Tarapacá intensifica a escassez de técnicos, elevando salários e aumentando as barreiras de entrada para empresas locais menores. Embora os cronogramas dos projetos permaneçam sensíveis às consultas comunitárias, cada mobilização de construção ainda aciona contratos interinos de gestão de facilities, criando um pipeline de receita constante mesmo antes que as minas atinjam o regime de operação estável.
Auditorias Obrigatórias de Eficiência Energética em Edifícios Públicos Impulsionam Contratos de Retrocomissionamento
A Lei de Eficiência Energética do Chile obriga os grandes consumidores a instalar sistemas certificados de gestão de energia e a reduzir a intensidade energética em 10% até 2030, uma exigência que deve economizar USD 15,2 bilhões em custos acumulados de energia. Os edifícios públicos devem realizar auditorias sistemáticas, e o novo Registro Nacional de Avaliadores de Energia formaliza o caminho de qualificação para os prestadores de serviços. Os gestores de facilities capazes de combinar a otimização de HVAC com ferramentas de relatórios em conformidade estão fechando contratos plurianuais de retrocomissionamento que mesclam trabalho de engenharia e consultoria. Nos portfólios privados, os executivos alinham cada vez mais os projetos de auditoria com as divulgações ESG, posicionando as modernizações de eficiência como alavancas tanto de custo quanto de reputação. Os gargalos surgem da limitada disponibilidade de avaliadores certificados e dos desafios de retrofitting em propriedades anteriores a 2000, mas os pioneiros estão assegurando estruturas de honorários vantajosas antes que a capacidade do mercado se torne ainda mais restrita.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atrasos e cortes de orçamento no pipeline nacional de infraestrutura do Chile | -0.40% | Nacional, com impacto concentrado em Santiago e capitais regionais | Médio prazo (2-4 anos) |
| Aumento dos custos de conformidade em segurança do trabalho e dos prêmios de responsabilidade civil | -0.30% | Nacional, com maior impacto nas regiões industriais | Curto prazo (≤ 2 anos) |
| Escassez aguda de técnicos qualificados em sistemas de HVAC e segurança contra incêndio | -0.50% | Nacional, com impacto severo nas regiões de mineração do Norte do Chile | Longo prazo (≥ 4 anos) |
| A volatilidade do peso infla os custos de peças de reposição importadas para equipamentos de gestão de facilities de alta tecnologia | -0.20% | Nacional, com maior impacto em instalações de alta intensidade tecnológica | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez Aguda de Técnicos Qualificados em Sistemas de HVAC e Segurança contra Incêndio
A taxa de desemprego de 8,4% do Chile mascara uma disparidade persistente entre a mão de obra disponível e as funções técnicas certificadas, especialmente em HVAC, detecção de incêndio e manutenção de salas limpas. A demografia dos profissionais em idade de aposentadoria espelha os padrões globais: mais da metade dos especialistas em HVAC tem mais de 45 anos, reduzindo o pipeline de novos talentos. Os sítios de mineração no Atacama exigem técnicos capazes de operar em alta altitude e em condições salinas, intensificando os custos de recrutamento. A escassez força os prestadores a fazer horas extras com as equipes existentes, elevando o risco de esgotamento e a inflação salarial. Para mitigar, os grandes integradores estão cofinanciando programas de formação técnica com universidades regionais, mas a lacuna de talentos dificilmente será fechada antes de 2028, limitando o mercado de gestão de facilities do Chile em suas linhas de serviço de maior margem.
A Volatilidade do Peso Infla os Custos de Peças de Reposição Importadas para Equipamentos de Gestão de Facilities de Alta Tecnologia
O peso chileno negociou dentro de uma faixa de 20% em relação ao dólar norte-americano desde 2023, complicando o orçamento de componentes UPS para data centers, chillers de ressonância magnética e cilindros de gás especializados para supressão de incêndio. Muitos contratos de longo prazo de gestão de facilities são denominados em Unidade de Fomento (UF) para proteger contra a inflação; no entanto, as compras de peças de reposição são liquidadas em USD em tempo real, criando uma spread que corrói as margens. Os prestadores responderam adicionando cláusulas de ajuste cambial e realizando hedge por meio de contratos a termo; no entanto, esses instrumentos podem aumentar a complexidade transacional e dificultar a competitividade em licitações públicas. Os grandes incumbentes globais podem distribuir a exposição por portfólios de aquisição em múltiplos países, enquanto os especialistas locais enfrentam negociações mais difíceis de repasse de custos, mantendo a pressão sobre as trajetórias de consolidação dentro do mercado de gestão de facilities do Chile.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Os Serviços Soft Dominam à Medida que a Integração Ganha Tração
Os serviços soft representaram 55,60% da receita de 2025, evidenciando uma preferência dos clientes por funções terceirizadas de limpeza, segurança e recepção que sustentam a continuidade diária dos negócios. No distrito financeiro de Santiago, as torres com múltiplos inquilinos agora agrupam balcões de concierge, paisagismo de interiores e protocolos de bem-estar em faturas únicas, elevando os valores dos contratos e aumentando a retenção. Os serviços hard, incluindo MEP, HVAC e manutenção de sistemas de segurança contra incêndio, permanecem indispensáveis, mas contribuem com uma parcela menor porque os clientes frequentemente adiam revisões de equipamentos pesados em meio à incerteza econômica. A gestão de facilities integrada, que mescla ambas as categorias sob uma governança unificada, deverá superar todos os outros formatos de serviço com um CAGR de 6,45%, confirmando seu papel como principal motor de crescimento do mercado de gestão de facilities do Chile. A Lei de Eficiência Energética eleva ainda mais a demanda por modernizações preditivas de HVAC e detecção de falhas baseada em sensores, reduzindo a lacuna entre os escopos clássicos de serviços soft e hard.
A análise preditiva e os retrofits de IoT permitem aos prestadores garantir a disponibilidade dos sistemas, justificando preços premium e prazos contratuais mais longos. Como resultado, os pacotes mistos de serviços hard e soft estão ganhando tração entre hospitais e data centers que não toleram interrupções. Outros serviços hard de gestão de facilities e funções soft de nicho, como limpeza especializada para ambientes estéreis, estão expandindo mais lentamente, mas ainda se beneficiam da crescente complexidade de conformidade. Ao reformular o design das ofertas em torno de escalabilidade e KPIs baseados em resultados, os fornecedores líderes estão se reposicionando de meros fornecedores de manutenção a parceiros estratégicos — uma evolução que mantém o setor de gestão de facilities do Chile relevante nas agendas da alta diretoria.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante aquisição do relatório


Por Modo de Prestação de Serviço: A Terceirização Acelera, mas o Modelo Interno Permanece Predominante
As equipes internas entregaram 63,75% do gasto total de 2025, refletindo uma cultura corporativa arraigada de controle direto do quadro de funcionários. No entanto, o atual ciclo de otimização de custos está mudando o sentimento. A terceirização integrada deverá crescer a um CAGR de 6,45%, ganhando participação em ambientes de mineração, saúde e data centers, onde profundidade técnica, credenciamento de segurança e cobertura 24/7 são essenciais. Os contratos agrupados e de serviço único preenchem a lacuna de transição para organizações que experimentam a terceirização seletiva enquanto mantêm uma equipe supervisora central.
Até mesmo entidades do setor público mais conservadoras estão pilotando soluções terceirizadas para monitoramento de energia e gestão de resíduos, a fim de cumprir as metas nacionais de sustentabilidade. À medida que mais contratos migram, os prestadores capazes de demonstrar integração perfeita, transferência de pessoal e transparência nos KPIs consolidarão ganhos, reforçando o mercado de gestão de facilities do Chile como uma plataforma estratégica em vez de um negócio de arbitragem de mão de obra. A resistência persiste, especialmente entre sindicatos preocupados com a segurança do emprego, mas demonstrações claras de economias ao longo do ciclo de vida e conformidade em auditorias continuam a enfraquecer a preferência pelo modelo interno ao longo do tempo.
Por Duração do Contrato: Estabilidade Favorecida, Flexibilidade em Alta
Os contratos de longo prazo superiores a três anos comandaram 40,85% de participação em 2025, especialmente em portfólios de indústria pesada e saúde, onde a complexidade dos ativos justifica mobilizações intensivas em capital. Essa duração concede aos operadores de gestão de facilities o tempo necessário para implantar gêmeos digitais, robótica e treinamento especializado, elevando os custos de mudança na perspectiva do cliente. No entanto, condições econômicas voláteis e mudanças tecnológicas rápidas impulsionaram um crescimento paralelo dos contratos com duração inferior a um ano, que avançam a um CAGR de 5,63%. Os contratos de ciclo curto dominam em escritórios Classe B e espaços de coworking, onde os proprietários monitoram as tendências de ocupação antes de fixar níveis de serviço plurianuais.
As estruturas de médio prazo entre um e três anos servem como um meio-termo, dando a ambas as partes flexibilidade para renegociar o escopo à medida que os edifícios adotam novas regulamentações ambientais ou de segurança. Os prestadores, portanto, mantêm catálogos de serviços modulares que escalam com as demandas dos clientes sem romper a continuidade contratual — uma abordagem que reforça a perspectiva de receita resiliente do mercado de gestão de facilities do Chile.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Setor do Usuário Final: O Comercial Lidera, a Saúde Acelera
O setor imobiliário comercial, incluindo escritórios corporativos, estabelecimentos de varejo e hubs de logística, gerou 38,10% da receita de 2025, alavancado pelo papel de Santiago como centro financeiro e digital do Chile. No entanto, as instalações de saúde representam o segmento de crescimento mais rápido, com um CAGR de 6,52%, impulsionado por 25 hospitais em construção, incluindo os projetos de USD 177 milhões de Rengo e Pichilemu. As plantas industriais e de processamento nos setores de mineração e energia também representam uma fatia considerável, demandando manutenção de missão crítica, operações de acampamentos remotos e rigorosa conformidade em segurança.
A hotelaria, ainda em recuperação das oscilações do turismo, depende fortemente da qualidade dos serviços soft para diferenciar a experiência dos hóspedes, enquanto os edifícios institucionais e públicos adotam a gestão de facilities integrada para atender às restrições orçamentárias e satisfazer as exigências de auditorias de energia. A convergência das expectativas de higiene significa que as torres comerciais estão cada vez mais solicitando limpeza em padrão hospitalar, enquanto os sítios industriais espelham os ambientes de escritório ao oferecer comodidades para trabalhadores do conhecimento. Essa polinização cruzada integra ainda mais as linhas de serviço e sustenta a expansão do mercado de gestão de facilities do Chile.
Análise Geográfica
O mercado de gestão de facilities do Chile em 2024 respondeu por 45% do PIB nacional e abrigava quase 6 milhões de residentes. A área financeira de Sanhattan, por si só, sustenta densas torres Classe A que exigem serviços ininterruptos de engenharia, segurança e experiência para inquilinos. Os investimentos em data centers estão se acelerando. A AWS obteve aprovação ambiental para uma instalação de USD 205 milhões, e a Equinix reservou USD 130 milhões para seu novo campus em Santiago, cada um sustentando contratos plurianuais de gestão de facilities em ambientes críticos. Regulamentações rígidas de qualidade do ar e preocupações com o congestionamento do tráfego simultaneamente impulsionam a demanda por automação de edifícios inteligentes para reduzir emissões e melhorar o conforto dos ocupantes.
O Norte do Chile, especificamente Antofagasta, Tarapacá e Atacama, está registrando a expansão regional mais rápida do mercado de gestão de facilities chileno. USD 65,71 bilhões em CAPEX de mineração, além de emergentes plantas de hidrogênio verde e amônia, ampliam o escopo da gestão de facilities industrial bem além dos ativos tradicionais de cobre. Os climas áridos severos, a altitude e o isolamento exigem logística robusta, acomodações no local e protocolos de segurança especializados, que elevam os prêmios de serviço. A escassez de técnicos é aguda, levando os prestadores a fazer rotação de equipes oriundas de Santiago ou a recorrer a especialistas internacionais, o que eleva os custos e cria barreiras de entrada.
Regiões centrais como Valparaíso e O'Higgins se beneficiam da logística portuária, vinícolas e de um crescente cluster de armazéns que apoia a economia exportadora do Chile. As províncias do sul — Biobío, Los Lagos e Araucanía — completam o mercado endereçável com silvicultura, agroindústria e crescente infraestrutura de turismo de aventura. O risco sísmico e a volatilidade climática levam as entidades públicas a elevar os parâmetros de continuidade de negócios, abrindo novas oportunidades para soluções holísticas de gestão de facilities. Essas dinâmicas combinadas mantêm o mercado de gestão de facilities do Chile resiliente em âmbito nacional, mesmo que os vetores de crescimento difiram acentuadamente por localidade.
Panorama regulatório
A gestão de facilities no Chile é moldada por conformidades transversais que abrangem eficiência energética, fiscalização ambiental, saúde pública e regras de infraestrutura setoriais específicas. As exigências da Lei de Eficiência Energética, impulsionada pelo Ministério da Energia, incluindo auditorias obrigatórias em edifícios públicos e um caminho formal de qualificação por meio do Registro Nacional de Avaliadores de Energia, continuam a direcionar os escopos de FM para otimização mensurável de HVAC, retro-commissioning e relatórios auditáveis em 2025-2026.
Para instalações de tecnologia e infraestrutura crítica, a conformidade operacional também se estende aos regimes de telecomunicações e ambientais. A SUBTEL atualizou os requisitos administrativos em janeiro de 2026 por meio da Resolução 2614 (Manual de Trámites), reforçando a padronização de processos para autorizações e modificações relacionadas a serviços de telecomunicações e intervenções em infraestrutura correlata. Paralelamente, a Superintendencia del Medio Ambiente (SMA) executa programas anuais de fiscalização via SNIFA, aumentando a carga de conformidade para resíduos, reciclagem (Lei 20.920) e obrigações ambientais de sítio que frequentemente estão integradas às responsabilidades de FM, especialmente em grandes campus e sítios industriais que também exigem qualificação municipal e permissões sanitárias por meio dos caminhos da SEREMI de Salud.
Análise da cadeia de valor
A cadeia de valor da gestão de facilities no Chile começa com mão de obra e insumos upstream (consumíveis de limpeza, equipamentos de segurança, peças de reposição de MEP e HVAC, componentes de sistemas de incêndio e componentes de automação predial), avançando depois para a execução em campo por equipes internas ou fornecedores terceirizados que entregam serviços leves, serviços pesados e FM integrado. Serviços de conformidade e garantia (avaliadores de energia para auditorias, capacidade de inspeção de segurança e sistemas de incêndio e fluxos de relatórios ambientais) cada vez mais se somam às operações centrais, particularmente para edifícios públicos sujeitos a obrigações de auditoria e para ambientes críticos, como data centers.
No estágio intermediário, provedores de FM e subcontratados especializados coordenam mobilização, certificação da força de trabalho e gestão digital de ordens de serviço, com modelos de contratação divididos entre contratos empacotados/integrados em ativos comerciais e institucionais e contratação mais especializada em ambientes industriais/de mineração. A coordenação do setor está se tornando mais formalizada: a FMCL (Asociación Chilena de Facility Management) foi estabelecida como uma associação comercial sem fins lucrativos e registrada no Ministério da Economia em 17 de abril de 2024 (No. 5382), apoiando a profissionalização e padrões compartilhados. No estágio final, os resultados dos serviços são regidos por SLAs do cliente e auditabilidade, enquanto a dinâmica de administração de propriedades em ativos multi-proprietários é influenciada pela Lei 21.442 (Copropiedad Inmobiliaria), reforçando expectativas de transparência que se propagam para a seleção de contratados, documentação e relatórios em portfólios residenciais e de uso misto.
Cenário Competitivo
O campo competitivo é moderadamente fragmentado, mas o ímpeto de consolidação está crescendo, à medida que os projetos integrados intensivos em capital favorecem as multinacionais bem capitalizadas. A ISS Chile registrou 5,8% de crescimento orgânico mundial no segundo trimestre de 2024, aproveitando sua escala global e interface digital para capturar contratos agrupados no setor bancário e de varejo. A Sodexo e a Aramark aproveitam seu alcance de aquisição transfronteiriço para mitigar a volatilidade dos custos de importação, aprimorando assim as propostas de valor para entidades públicas sensíveis a preços.
A saída do Compass Group do Chile abre espaço de participação para os incumbentes, especialmente nos serviços de alimentação vinculados a pacotes integrados de gestão de facilities. Os especialistas locais, como o Grupo EULEN e a Mancorp, competem com base na proximidade geográfica e na profundidade de serviços sob medida, mas os crescentes custos de conformidade e os requisitos tecnológicos podem corroer suas margens, a menos que forjem alianças ou aceitem propostas de aquisição.
As startups de tecnologia que oferecem plataformas de ordens de serviço baseadas em nuvem desafiam os operadores tradicionais em transparência de custos e relatórios em tempo real, impulsionando todo o mercado de gestão de facilities do Chile em direção à tomada de decisões orientada por dados. Parcerias estratégicas, fusões e aquisições e coinovação com fornecedores de proptech encabeçam, portanto, as agendas das diretorias, à medida que as empresas buscam diferenciação sustentável.
Líderes do Setor de Gestão de Facilities do Chile
ISS Chile S.A.
Sodexo Servicios de Gestión Chile SpA
Compass Group Chile Ltda.
Aramark Servicios y Aseo Chile SpA
Grupo EULEN Chile S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A conformidade com eficiência energética e a automação predial interoperável criam um espaço claro para provedores de FM que combinam engenharia de serviços pesados com relatórios digitais, particularmente em torres comerciais e patrimônios públicos/institucionais, onde a auditabilidade está se tornando um requisito de contratação. A atividade de mercado em 2026 destaca o impulso de padronização: a KNX LATAM realizou o Building Automation Days Chile 2026 (abril de 2026) com ênfase no KNX como padrão aberto de automação predial, apoiando oportunidades de integração multifornecedor em HVAC, iluminação e segurança, em vez de pilhas proprietárias únicas.
As operações em ambientes críticos também expandem o escopo endereçável para o FM integrado além da limpeza e segurança tradicionais. As pegadas de data centers e industriais remotas no Chile estão impulsionando a demanda por disponibilidade 24/7, gestão da qualidade de energia e implantação mais rápida de salas técnicas, evidenciado pelo comentário da Schneider Electric (maio de 2026) de que salas elétricas modulares (E-Houses) estão sendo adotadas em mineração, energia renovável (incluindo BESS) e data centers hyperscale. Para os fornecedores de FM, isso reforça oportunidades em manutenção de ciclo de vida para energia e controles modulares, higiene cibernética em torno de sistemas prediais e pipelines de treinamento técnico para enfrentar a escassez documentada em funções de HVAC e segurança contra incêndio, especialmente nas regiões norte que apoiam CAPEX de mineração e energia.
Desenvolvimentos recentes do setor
- Junho de 2026: a ISS anunciou a não renovação de um grande contrato com valor anual de aproximadamente DKK 100 milhões, com vencimento previsto para o 3º trimestre de 2026. O desenvolvimento evidencia como a rotatividade de contratos em grandes contas pode rapidamente realocar volumes terceirizados e intensificar a concorrência por escopos de FM integrado de substituição. Também destaca a importância de capacidades diferenciadas em ambientes críticos e conformidade para reter mandatos plurianuais.
- Março de 2025: a Compass Group concluiu a desinvestimento de suas subsidiárias operacionais no Chile como parte de uma saída regional mais amplo, reduzindo sua participação direta em serviços terceirizados locais. A transação remodelou o posicionamento competitivo em grandes contas multissítio e abriu espaço para incumbentes e desafiantes capazes de absorver mobilizações e transições de força de trabalho. Para pacotes de FM integrado que incluem catering, o movimento aumentou a relevância de provedores alternativos e o agrupamento de serviços cruzados.
- Dezembro de 2024: o Ministério da Ciência e Tecnologia do Chile lançou um Plano Nacional de Data Centers de USD 2,5 bilhões para posicionar o país como um hub digital regional. O programa elevou os requisitos de FM especializado em energia, refrigeração e segurança em instalações de missão crítica, incentivando uma contratação mais estruturada de serviços pesados 24/7. Também fortaleceu o caso de negócios para plataformas digitais de ordens de serviço e manutenção preditiva em clusters de data centers vinculados a Santiago.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este relatório, o mercado chileno de gestão de facilities é definido como o valor anual dos serviços utilizados para operar e manter instalações construídas de modo que permaneçam seguras, funcionais e eficientes, abrangendo tanto a prestação terceirizada quanto a interna em sítios de usuários finais no Chile.
Exclusões de escopo: excluímos construções novas independentes e grandes projetos de capital que não são contratados e faturados como serviços contínuos de gestão de facilities.
Visão geral da segmentação
- Por Tipo de Serviço
- Serviços Hard
- Gestão de Ativos
- Serviços de MEP e HVAC
- Sistemas de Incêndio e Segurança
- Outros Serviços Hard de Gestão de Facilities
- Serviços Soft
- Suporte de Escritório e Segurança
- Serviços de Limpeza
- Serviços de Catering
- Outros Serviços Soft de Gestão de Facilities
- Serviços Hard
- Por Modo de Prestação de Serviço
- Interno
- Terceirizado
- Gestão de Facilities Única
- Gestão de Facilities Agrupada
- Gestão de Facilities Integrada
- Por Duração do Contrato
- Curto Prazo (Menos de 1 ano)
- Médio Prazo (1-3 anos)
- Longo Prazo (Mais de 3 anos)
- Por Setor do Usuário Final
- Comercial (TI, Varejo, Armazéns)
- Hotelaria (Hotéis, Restaurantes)
- Institucional e Infraestrutura Pública
- Saúde (Pública e Privada)
- Industrial e de Processamento (Manufatura, Energia, Mineração)
- Outros Usuários Finais (Habitação Multifamiliar, Entretenimento, Lazer)
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada primeiro para estabelecer o contexto chileno e, em seguida, para ancorar um conjunto realista de demanda por serviços de facilities em sítios comerciais, industriais e públicos. Consultamos fontes públicas, como publicações de estatísticas nacionais chilenas, séries macroeconômicas do banco central e conjuntos de dados do mercado de trabalho, para acompanhar a movimentação salarial e a inflação de serviços, diretamente relevantes para a precificação de FM. Também revisamos portais de contratação pública e atualizações de infraestrutura ministeriais ou municipais para entender as tendências dos orçamentos de operações de edifícios públicos.
No lado da oferta e operação, verificamos relatórios anuais de empresas, apresentações para investidores e cobertura da imprensa local para mapear estruturas contratuais comuns e padrões de serviços empacotados. Em alguns casos, utilizamos assinaturas pagas de dados financeiros e inteligência de empresas, além de notícias e dados financeiros, para validar mudanças de propriedade e anúncios de contratos, sem depender de uma única fonte de imprensa. As fontes listadas aqui são apenas ilustrativas, e muitos outros documentos e tabelas de dados públicos foram utilizados para coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário focou em entrevistas e pesquisas curtas com prestadores de serviços de facilities, subcontratados e partes interessadas do lado comprador que gerenciam portfólios multissítio, incluindo equipes de propriedade e operações. Utilizamos essas discussões para confirmar o que normalmente é incluído nos contratos de FM no Chile, como os serviços pesados e leves são precificados e o que impulsiona as mudanças no valor dos contratos ao longo do tempo. Onde as fontes secundárias eram incompletas, especialistas nos ajudaram a verificar a razoabilidade das premissas sobre participação de terceirização, mix de duração de contratos e comportamento recente de reprecificação em grandes cidades e corredores industriais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 27% | CXOs: 21% |
| Nível médio: 51% | Líderes funcionais/de unidade: 33% |
| Players menores: 22% | Gerentes: 46% |
Dimensionamento e Previsão de Mercado
O modelo começa com uma construção top-down, na qual o estoque de edifícios e a pegada ativa de usuários finais no Chile são convertidos em uma carga de trabalho de facilities endereçável, que é então traduzida em gastos usando intensidade de serviço observada e faixas de precificação. Em seguida, corroboramos os totais usando aproximações bottom-up seletivas, como consolidar valores de contratos amostrados, aplicar taxas mensais típicas por pacote de serviço e verificar a receita implícita por sítio ativo para os principais tipos de provedores.
As entradas que influenciaram o dimensionamento incluem a participação terceirizada versus a prestação interna, o mix de serviços pesados e leves, os padrões de duração dos contratos, o repasse da inflação salarial e de serviços, e o ritmo das reformas de eficiência energética que alteram as necessidades de manutenção. Onde as observações diretas eram escassas, as lacunas foram tratadas por meio de faixas acordadas com os entrevistados, seguidas de seleção conservadora do ponto médio e reverificações em relação a licitações públicas e benchmarks operacionais de grandes sítios.
Para a previsão, utilizamos análise de cenários apoiada por uma camada simples de regressão multivariada que vincula o crescimento dos gastos a indicadores macroeconômicos chilenos (como inflação de serviços e emprego) e sinais de atividade setorial que afetam os sítios que necessitam de cobertura de FM. As premissas sobre o ritmo de reprecificação, adoção de terceirização e a participação de contratos integrados foram atualizadas com base no que os profissionais relataram nas renovações atuais e, em seguida, aplicadas de forma consistente em toda a janela de previsão.
Validação de Dados e Ciclo de Atualização
Validamos os resultados triangulando várias verificações independentes, incluindo o gasto implícito por metro quadrado ou por sítio, faixas de valor de contratos obtidas em entrevistas e a direção das licitações do setor público, juntamente com a inflação dos custos de serviços. Os valores atípicos são identificados precocemente, e as premissas subjacentes a eles são revisadas por outro analista antes da finalização dos números, tornando a lógica mais fácil de seguir e repetir.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes vitórias contratuais, mudanças regulatórias que afetam a conformidade trabalhista ou de segurança, ou variações acentuadas de inflação que alteram a precificação dos serviços. Antes da entrega, uma verificação final é realizada para alinhar o modelo com os dados públicos mais recentes disponíveis e quaisquer novos insights primários confirmados.
Estimativa da Mordor Intelligence para o Mercado de Gestão de Facilities do Chile em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a gestão de facilities no Chile podem variar porque os grupos nem sempre contabilizam o mesmo limite de serviço, e também podem aplicar diferentes premissas de inflação e terceirização ao converter atividade em gastos. O momento também é relevante, já que a reprecificação de contratos e a movimentação salarial podem alterar o valor do mercado mesmo quando o número de sítios atendidos permanece semelhante.
Ao acompanhar os limites de escopo dos contratos e o ritmo de reprecificação, a Mordor Intelligence separa os serviços rotineiros de FM pesados e leves do trabalho adjacente intensivo em projetos e, em seguida, verifica os totais em relação a licitações e faixas de taxas obtidas em entrevistas, o que tende a reduzir a contagem excessiva em anos com maior atividade de retrofit pontual.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,34 bilhões de USD (2025) | |
| Associação Setorial A | 4,80 bilhões de USD (2025) | Frequentemente amplia o escopo para incluir pacotes maiores de atualização única de edifícios e retrofit energético contratados junto com o FM, o que infla o valor em anos com programas de modernização mais intensos. |
| Consultoria Global B | 3,90 bilhões de USD (2024) | Utiliza um ano-base anterior e pode aplicar penetração de terceirização conservadora e aumentos de preço mais lentos, o que pode subestimar os gastos atuais após os reajustes de inflação salarial e de serviços. |
A dispersão nas estimativas é explicada principalmente pelo que é contabilizado como FM recorrente versus trabalho adjacente de projeto, além do ano e da lógica de precificação usados para traduzir atividade em valor. Nossa abordagem mantém cada premissa vinculada a padrões contratuais observáveis no Chile e a verificações simples que podem ser repetidas conforme surgem novos sinais de contratação e precificação.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de gestão de facilities do Chile?
O tamanho do mercado de gestão de facilities do Chile é avaliado em USD 4,44 bilhões em 2026.
Com que rapidez o mercado de gestão de facilities do Chile deverá crescer?
Projeta-se que o mercado se expanda a um CAGR de 2,27%, atingindo USD 4,97 bilhões até 2031.
Qual tipo de serviço domina os gastos?
Os serviços soft detêm a maior participação, com 55,60% da receita de 2025, impulsionados pelas necessidades de limpeza, segurança e recepção.
Por que a saúde é o segmento de usuário final de crescimento mais rápido?
O programa de construção hospitalar do Chile, incluindo os projetos de Rengo e Pichilemu, está impulsionando um CAGR de 6,52% na demanda por gestão de facilities na área de saúde.
Como a volatilidade do peso está afetando os prestadores?
As oscilações cambiais inflam os custos de peças de reposição importadas, levando à realização de hedge cambial e à inclusão de cláusulas de ajuste de preço nos contratos de gestão de facilities.
Página atualizada pela última vez em:



