
Tamanho e Participação do Mercado de Tratamento de Diarreia por Síndrome Carcinoide
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 638.36 Milhões de dólares |
| Tamanho do Mercado (2031) | 851.66 Milhões de dólares |
| Growth Rate (2026 - 2031) | 5.94 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Tratamento de Diarreia por Síndrome Carcinoide pela Mordor Intelligence
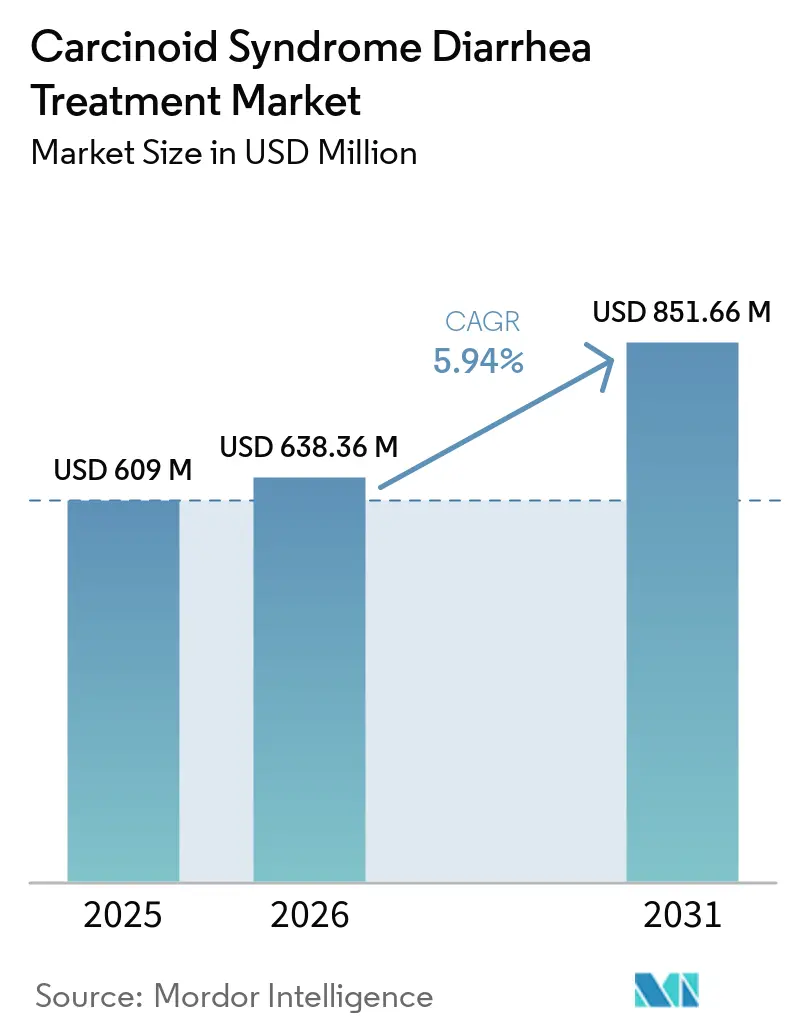
Espera-se que o tamanho do Mercado de Tratamento de Diarreia por Síndrome Carcinoide aumente de 609 milhões de USD em 2025 para 638,36 milhões de USD em 2026 e atinja 851,66 milhões de USD até 2031, crescendo a um CAGR de 5,94% ao longo de 2026-2031.
Uma população maior de tumores neuroendócrinos diagnosticados está ampliando o conjunto de pacientes que necessitam de gestão de sintomas a longo prazo. A melhora na sobrevida também prolonga a duração do tratamento para pacientes com tumores funcionais. O uso estabelecido de análogos da somatostatina fornece uma base de tratamento estável, enquanto opções orais e domiciliares podem mudar a forma como o cuidado é prestado. A concorrência de genéricos está reduzindo a pressão sobre o acesso ao tratamento nos Estados Unidos, embora também altere o perfil de receita dos produtos depot de marca. O mercado de tratamento de diarreia por síndrome carcinoide apresenta oportunidades em doenças refratárias, redes de cuidados especializados e ambientes que podem apoiar com segurança o cuidado fora dos hospitais.
Principais Conclusões do Relatório
Por modalidade de tratamento, a terapia com análogos da somatostatina detinha 56,4% da participação do mercado de tratamento de diarreia por síndrome carcinoide em 2025, enquanto a terapia com inibidores da síntese de serotonina está projetada para crescer a um CAGR de 11,8% até 2031.
Por tipo de medicamento, o octreotide detinha 28,2% da participação do mercado de tratamento de diarreia por síndrome carcinoide em 2025, enquanto o telotristat etil está previsto para expandir a um CAGR de 12,2% até 2031.
Por usuário final, os hospitais responderam por 47,6% da participação do mercado de tratamento de diarreia por síndrome carcinoide em 2025, enquanto os cuidados domiciliares estão previstos para crescer a um CAGR de 8,4% até 2031.
Por cenário de doença e tratamento, a diarreia controlada por análogos da somatostatina detinha 41,3% da participação do mercado de tratamento de diarreia por síndrome carcinoide em 2025, enquanto a diarreia refratária apesar da terapia com análogos da somatostatina está prevista para crescer a um CAGR de 10,8% até 2031.
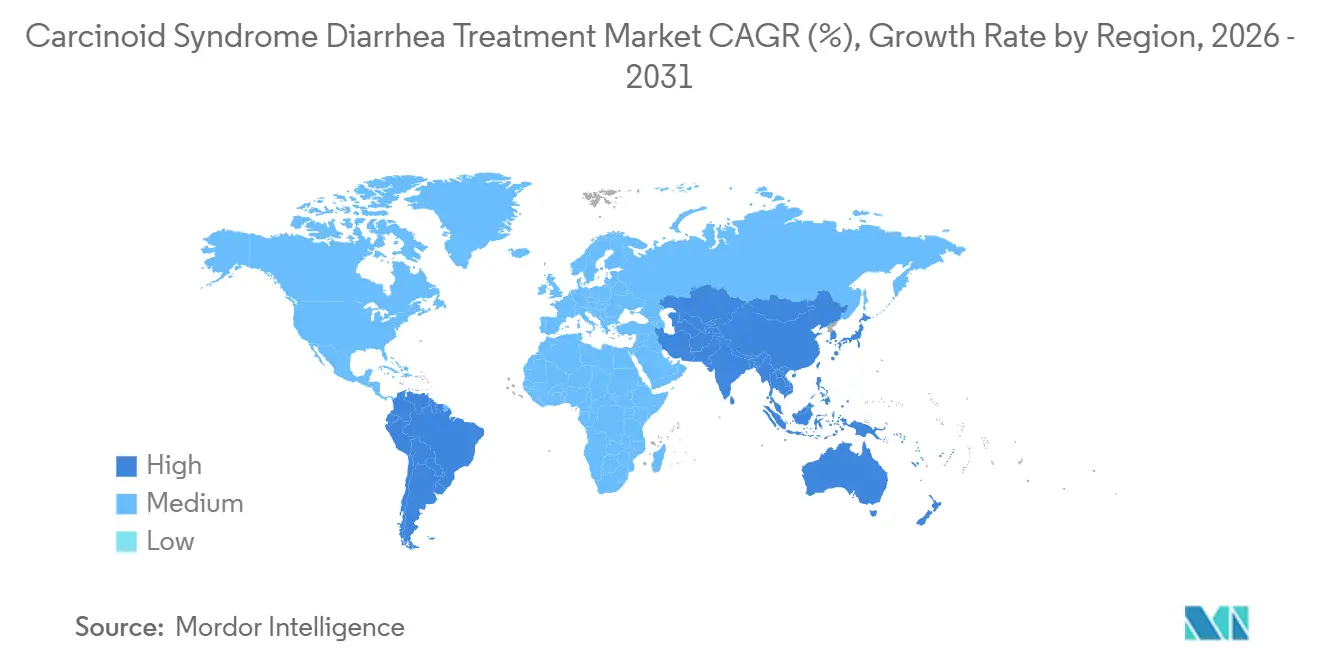
Por geografia, a América do Norte detinha 39,7% da participação do mercado de tratamento de diarreia por síndrome carcinoide em 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 9,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Tratamento de Diarreia por Síndrome Carcinoide
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do Diagnóstico e Prevalência de Tumores Neuroendócrinos | +1.5% | Global | Longo prazo (≥ 4 anos) |
| Uso Recorrente de Análogos da Somatostatina de Ação Prolongada | +1.2% | América do Norte e UE | Médio prazo (2-4 anos) |
| Expansão das Opções de Tratamento para Diarreia Refratária | +1.0% | América do Norte e UE | Médio prazo (2-4 anos) |
| Uso Crescente de Centros Especializados em Tumores Neuroendócrinos e Cuidados Multidisciplinares | +0.7% | América do Norte, UE e núcleo da APAC | Longo prazo (≥ 4 anos) |
| Demanda Crescente por Tratamento Oral e Domiciliar Amigável ao Paciente | +0.8% | América do Norte, UE e APAC | Médio prazo (2-4 anos) |
| Vigilância Crescente de Cardiopatia Carcinoide e Carga de Serotonina | +0.5% | América do Norte e UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Diagnóstico e Prevalência de Tumores Neuroendócrinos
A incidência de tumores neuroendócrinos está aumentando por fatores além da melhora no rastreamento. A prevalência de tumores de grau 1 nos Estados Unidos aumentou de 0,00023% em 2001 para 0,02993% em 2021. Ontário registrou um aumento de 6,5 vezes na incidência de neoplasias neuroendócrinas gastroenteropancreáticas de 2000 a 2023, e o aumento foi concentrado em apresentações não metastáticas. A sobrevida global em cinco anos entre os tumores neuroendócrinos atingiu 77,4% na coorte SEER-22, prolongando o período durante o qual os pacientes podem necessitar de gestão de sintomas. A incidência de doença localizada também aumentou de 2,1 para 4,3 por 100.000 entre 2004 e 2021. Esses padrões criam um conjunto futuro maior que pode progredir para doença metastática e síndrome carcinoide, sustentando o mercado de tratamento de diarreia por síndrome carcinoide por um período mais longo.
Uso Recorrente de Análogos da Somatostatina de Ação Prolongada
Os análogos da somatostatina de ação prolongada geram receita recorrente porque o tratamento pode continuar por um período indefinido. A diretriz da ASCO de 2025[1]Eugene A. Woltering et al., "Gestão de Sintomas para Tumores Neuroendócrinos Gastroenteropancreáticos Bem Diferenciados: Diretriz da ASCO," Journal of Clinical Oncology posiciona os análogos da somatostatina no cuidado de primeira linha para síndrome carcinoide funcional. A diretriz também apoia intervalos mais curtos de 28 para 21 dias ou doses de 40 mg a 60 mg quando os sintomas recorrem. Isso pode aumentar o uso do tratamento além do esquema mensal padrão rotulado. Centros especializados em tumores neuroendócrinos e cuidados multidisciplinares ajudam a formalizar essas decisões de tratamento, especialmente em sistemas de encaminhamento estabelecidos. O setor de diarreia por síndrome carcinoide continua a depender desse padrão de tratamento recorrente mesmo quando os produtos genéricos alteram a economia da categoria.
Expansão das Opções de Tratamento para Diarreia Refratária
O telotristat etil estabeleceu uma opção oral complementar para pacientes cuja diarreia permanece inadequadamente controlada pela terapia com análogos da somatostatina. Uma análise agrupada[2]Raj Srirajaskanthan et al., "PREF-NET: Um Estudo de Preferência e Experiência do Paciente com Lanreotide Autogel Administrado em Casa Versus Ambiente Hospitalar," Supportive Care in Cancer de ensaios clínicos randomizados publicada em 2026 reforçou as evidências para o telotristat etil usado com análogos da somatostatina na diarreia por síndrome carcinoide. A diretriz da ASCO de 2025 recomenda o telotristat etil para pacientes com controle inadequado de sintomas na terapia com análogos da somatostatina. A revisão de prontuários TELEACE de 200 pacientes tratados por pelo menos 6 meses relatou uma redução média no tamanho do tumor neuroendócrino de 0,59 cm e melhora nos desfechos de sobrevida livre de progressão. A via de tratamento pode se ampliar quando os clínicos identificam diarreia persistente como escape de serotonina em vez de uma causa não carcinoide. O monitoramento da cardiopatia carcinoide e da carga de serotonina pode apoiar uma identificação mais sistemática de pacientes que necessitam de escalonamento, o que sustenta o mercado de tratamento de diarreia por síndrome carcinoide.
Demanda Crescente por Tratamento Oral e Domiciliar Amigável ao Paciente
As injeções depot mensais controlam os sintomas, mas podem impor um ônus contínuo aos pacientes e aos ambientes de cuidado. No estudo PREF-NET do Reino Unido, 98,7% de 80 pacientes com neoplasias neuroendócrinas gastroenteropancreáticas preferiram o lanreotide autogel domiciliar, e 79,5% relataram um efeito positivo na qualidade de vida após a mudança. Mais de 60% dos participantes se autoadministraram ou receberam injeções de um profissional não pertencente à área da saúde. Um estudo de preferência australiano constatou que a administração oral foi a via preferida entre pacientes e clínicos, à frente das diferenças na sobrevida livre de progressão. A Crinetics iniciou seu estudo de Fase 3 CAREFNDR de paltusotina oral uma vez ao dia em novembro de 2025, testando uma alternativa à administração de análogos da somatostatina por injeção. Se aprovada, essa opção poderá deslocar parte do mercado de tratamento de diarreia por síndrome carcinoide da administração hospitalar para os cuidados domiciliares e ambientes de farmácia ambulatorial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo das Terapias de Longo Prazo e com Radioligantes | -1.5% | Global, pronunciado na APAC, MEA e América do Sul | Longo prazo (≥ 4 anos) |
| Acesso Limitado a Especialistas em Tumores Neuroendócrinos, Terapia com Receptores de Peptídeos Radiomarcados e Infraestrutura de Medicina Nuclear | -1.2% | APAC, MEA e América do Sul | Longo prazo (≥ 4 anos) |
| Atrasos no Diagnóstico e Sequenciamento Heterogêneo do Tratamento | -0.8% | Global | Médio prazo (2-4 anos) |
| Diagnóstico Diferencial de Diarreia Persistente em Pacientes Tratados com Análogos da Somatostatina | -0.6% | Global, pronunciado em ambientes com poucos especialistas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo das Terapias de Longo Prazo e com Radioligantes
Os custos de tratamento a longo prazo podem restringir o uso mesmo quando o valor clínico está bem estabelecido. A terapia com análogos da somatostatina de ação prolongada de marca custa mais de 10.000 USD anuais por paciente nos Estados Unidos, enquanto um ciclo de terapia com receptores de peptídeos radiomarcados com 177Lu-DOTATATE pode ultrapassar 120.000 USD nos principais mercados. Uma análise de custo-efetividade de 2025[3]Wenyi Zhu et al., "Custo-Efetividade do [177Lu]Lu-DOTATATE para o Tratamento de Tumores Neuroendócrinos Gastroenteropancreáticos Avançados Recém-Diagnosticados," Journal of Nuclear Medicine calculou uma razão de custo-efetividade incremental de 66.761 USD por ano de vida ajustado pela qualidade para a terapia com receptores de peptídeos radiomarcados de primeira linha versus octreotide LAR. Os produtos genéricos de análogos da somatostatina podem reduzir os custos de medicamentos de primeira linha nos Estados Unidos, mas também reduzem o conjunto de receitas de marca disponíveis para inovação. A variação no reembolso e os custos diretos ao paciente podem limitar a adoção em países de renda média. Essas pressões restringem o mercado de tratamento de diarreia por síndrome carcinoide de forma mais acentuada onde a cobertura de seguros e o reembolso público são menos desenvolvidos.
Acesso Limitado a Especialistas em Tumores Neuroendócrinos, Terapia com Receptores de Peptídeos Radiomarcados e Infraestrutura de Medicina Nuclear
A terapia com receptores de peptídeos radiomarcados requer instalações de medicina nuclear, preparação de radiofármacos, capacidade de dosimetria e protocolos dedicados ao paciente. Uma análise italiana de 2025 constatou que 26,5% das hospitalizações para grupos de terapia com radioligantes de alta complexidade envolveram mobilidade inter-regional de pacientes, em comparação com uma média nacional de 10,2%. Os centros acadêmicos de tumores neuroendócrinos foram associados a melhor sobrevida em tumores neuroendócrinos colônicos em estágio avançado, mas essa concentração pode deixar pacientes fora das principais áreas metropolitanas com menos opções. Atrasos no diagnóstico de 3 a 5 anos e sequenciamento inconsistente podem adiar o manejo adequado da doença. A diarreia persistente também pode ser erroneamente atribuída à insuficiência exócrina pancreática, má absorção de ácidos biliares ou supercrescimento bacteriano, em vez de escape de serotonina. Esses limites práticos podem atrasar o escalonamento para o telotristat etil e reduzir a população tratada no mercado de tratamento de diarreia por síndrome carcinoide.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modalidade de Tratamento: A Base de Análogos da Somatostatina Persiste enquanto o Nível Direcionado à Serotonina Acelera
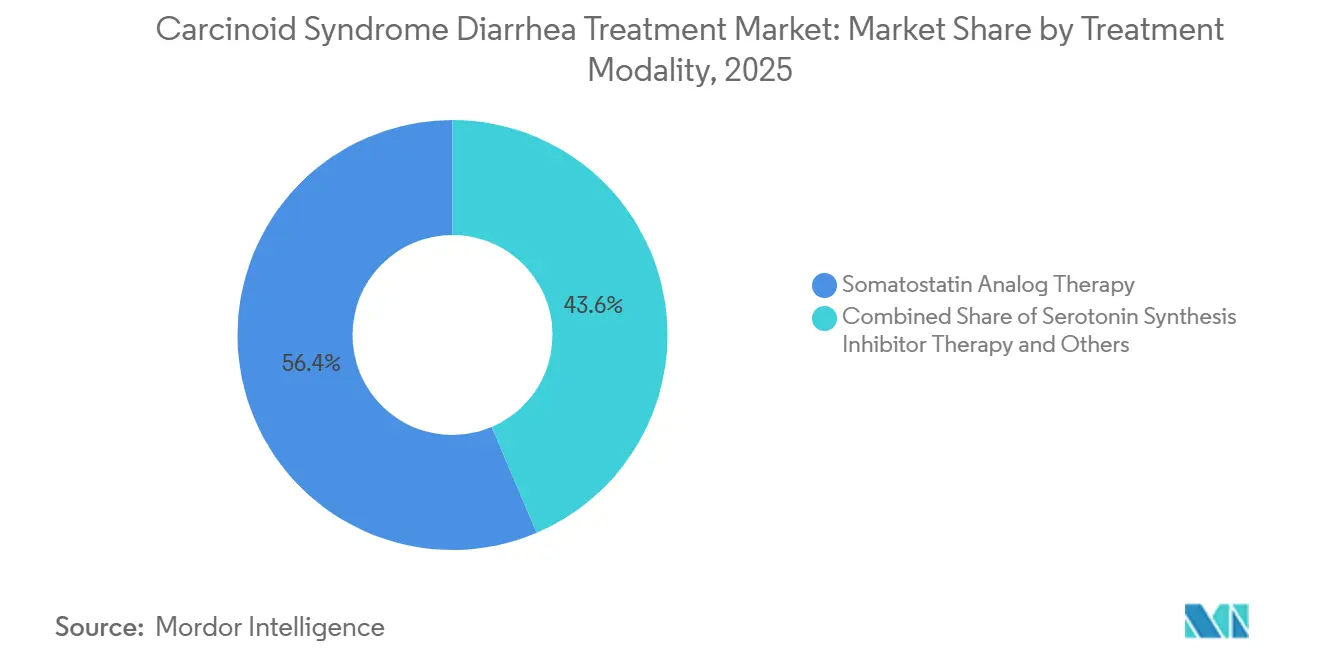
A terapia com análogos da somatostatina respondeu por 56,4% do tamanho do mercado de tratamento de diarreia por síndrome carcinoide por modalidade de tratamento em 2025. Sua posição reflete longo uso clínico, múltiplos endossos de diretrizes e relevância em doenças recém-diagnosticadas e controladas por análogos da somatostatina. O octreotide LAR de ação prolongada e o lanreotide autogel apoiam o tratamento contínuo por meio de administração regular. O escalonamento de dose pode estender o uso além do esquema mensal padrão quando os sintomas recorrem. Os produtos permanecem como uma base prática do setor de diarreia por síndrome carcinoide porque abordam a secreção hormonal e o controle de sintomas.
A terapia com inibidores da síntese de serotonina está projetada para expandir a um CAGR de 11,8% até 2031, tornando-a a modalidade de crescimento mais rápido. Esse segmento é apoiado pelo reconhecimento da diarreia por síndrome carcinoide refratária como um cenário clínico distinto. O telotristat etil é usado como tratamento complementar para pacientes que não estão adequadamente controlados na terapia com análogos da somatostatina. A diretriz da ASCO fornece uma base mais clara para seu uso nesse cenário. Produtos de suporte como loperamida, difenoxilato, enzimas pancreáticas e sequestrantess de ácidos biliares permanecem importantes, particularmente onde o acesso a análogos da somatostatina é limitado ou os pacientes têm insuficiência exócrina pancreática relacionada a análogos da somatostatina. Tratamentos avançados e intervencionais, incluindo terapia com receptores de peptídeos radiomarcados, terapia direcionada ao fígado e cirurgia, atendem pacientes com doença mais complexa.


Por Tipo de Medicamento: O Octreotide Mantém a Liderança enquanto o Telotristat Etil Impulsiona o Crescimento
O octreotide detinha 28,2% da participação do mercado de tratamento de diarreia por síndrome carcinoide por tipo de medicamento em 2025. Permanece uma terapia de primeira linha amplamente prescrita porque os clínicos têm ampla experiência com seu uso. Sua formulação depot de ação prolongada apoia o controle de sintomas e reduz a secreção hormonal. O suporte de diretrizes e a familiaridade dos médicos continuam a sustentar o uso nos principais sistemas de saúde. A Teva lançou[4]Teva Pharmaceuticals, "A Teva Anuncia o Lançamento da Primeira e Única Versão Genérica do Sandostatin LAR Depot," Teva Pharmaceuticals o primeiro acetato de octreotide genérico dos Estados Unidos para suspensão injetável em outubro de 2024, e o produto foi indicado para diarreia grave e rubor associados a tumores carcinoides metastáticos.
O telotristat etil está previsto para crescer a um CAGR de 12,2% até 2031. Seu mecanismo visa a produção periférica de serotonina, o que o distingue da terapia com análogos da somatostatina. É cada vez mais usado junto com análogos da somatostatina quando a diarreia persiste apesar do tratamento de base. As evidências clínicas e o endosso das diretrizes apoiam suas perspectivas comerciais. A estrutura de classe de medicamentos do setor de diarreia por síndrome carcinoide, portanto, separa uma base estabelecida de análogos da somatostatina de uma opção direcionada à serotonina de crescimento mais rápido. Os radiofármacos e as terapias de suporte completam o conjunto de tratamentos, mas cada um tem um perfil de acesso e papel diferentes na via de cuidado.
Por Usuário Final: A Concentração Hospitalar Persiste enquanto os Cuidados Domiciliares Ganham Validação Clínica
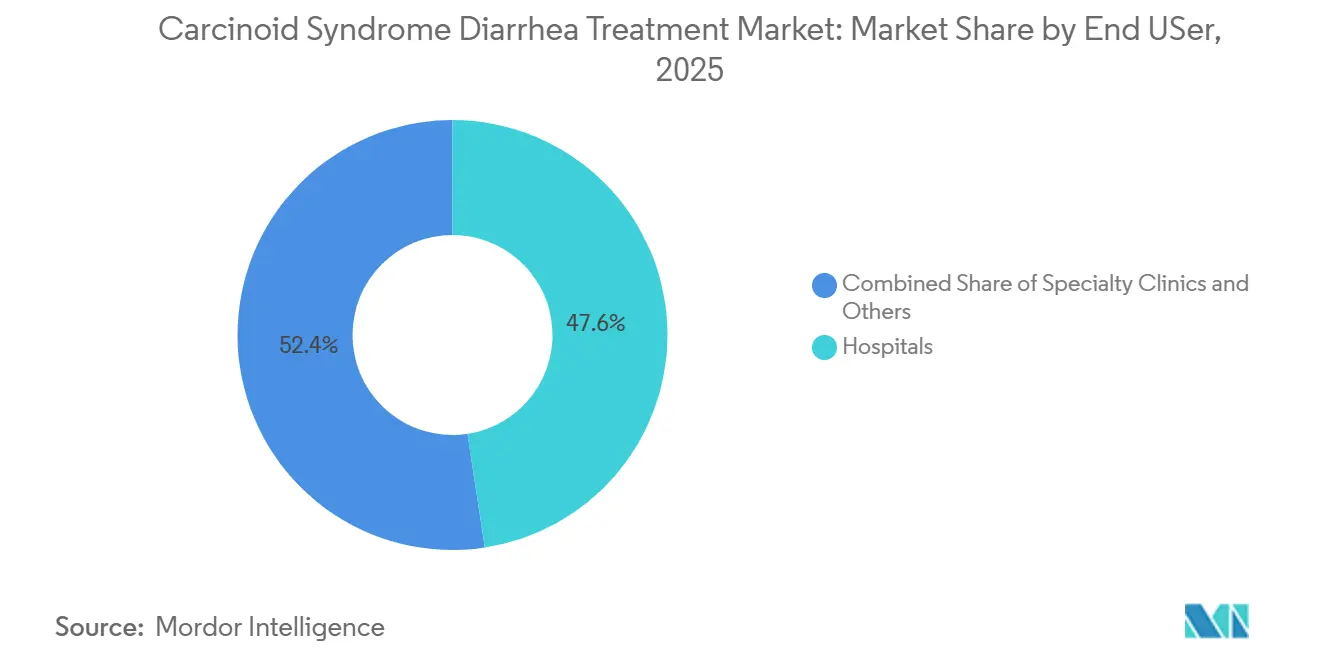
Os hospitais responderam por 47,6% do tamanho do mercado de tratamento de diarreia por síndrome carcinoide por usuário final em 2025. Eles permanecem centrais para diagnóstico complexo, tratamento inicial, administração de terapia com receptores de peptídeos radiomarcados e planejamento de terapia avançada. Equipes multidisciplinares de tumores neuroendócrinos foram relatadas em 84,6% dos centros pesquisados em 11 países na rede CUTNETs. Essas estruturas concentram decisões clínicas de alta complexidade em ambientes hospitalares. Clínicas especializadas e instituições oncológicas também gerenciam pacientes que recebem tratamento contínuo com análogos da somatostatina.
Os cuidados domiciliares estão previstos para crescer a um CAGR de 8,4% até 2031. A preferência pela administração domiciliar de lanreotide no PREF-NET fornece suporte clínico para a mudança. O lanreotide autogel subcutâneo profundo já permite a autoadministração em vários países europeus. Os sistemas de pagadores em alguns países incentivam a entrega domiciliar porque pode reduzir o uso de recursos hospitalares. A paltusotina poderia eliminar o requisito de injeção para a terapia com análogos da somatostatina se for aprovada após o ensaio CAREFNDR. Isso pode deslocar uma parcela significativa do mercado de tratamento de diarreia por síndrome carcinoide para cuidados domiciliares ou um modelo de farmácia ambulatorial.
Usuário Final
| Hospitais | 47.60% |
| Participação Combinada de Clínicas Especializadas e Outros | 52.40% |
| Fonte: Mordor Intelligence | |
Por Doença: A Diarreia Refratária Impulsiona Valor de Mercado Desproporcional
A diarreia controlada por análogos da somatostatina respondeu por 41,3% da participação do mercado de tratamento de diarreia por síndrome carcinoide por cenário de doença em 2025. É o maior cenário porque contém pacientes que continuam em tratamento recorrente com análogos da somatostatina em doses padrão. A síndrome carcinoide recém-diagnosticada fornece o ponto de entrada para o uso de análogos da somatostatina de primeira linha. A doença avançada e metastática aumenta a demanda por terapia com receptores de peptídeos radiomarcados e intervenções direcionadas ao fígado. Esses cenários formam um continuum de tratamento amplo em vez de grupos de pacientes isolados.
A diarreia refratária apesar da terapia com análogos da somatostatina está projetada para crescer a um CAGR de 10,8% até 2031. O tratamento combinado com análogos da somatostatina mais telotristat etil cria um valor maior por paciente do que a doença controlada por análogos da somatostatina. A diarreia persistente pode ser incorretamente atribuída à insuficiência exócrina pancreática induzida por análogos da somatostatina, má absorção de ácidos biliares ou supercrescimento bacteriano no intestino delgado. A diretriz da ASCO de 2025 e o consenso de especialistas chineses de 2025 identificam o 5-HIAA urinário de 24 horas como uma ferramenta para avaliar o mecanismo da diarreia. Uma avaliação diagnóstica mais consistente pode identificar pacientes adequados para escalonamento sem depender de um aumento nos novos casos de tumores neuroendócrinos.
Análise Geográfica
A América do Norte detinha 39,7% da participação do mercado de tratamento de diarreia por síndrome carcinoide em 2025. A região se beneficia de densas redes de encaminhamento dos Estados Unidos, reembolso estabelecido do telotristat etil e um ambiente regulatório que apoiou programas de medicamentos órfãos e terapias inovadoras. O lançamento do octreotide genérico da Teva em outubro de 2024 nos Estados Unidos introduziu pressão de preços em um segmento de análogos da somatostatina que havia sido exclusivo de marca por um longo período. Os volumes de marca retêm algum suporte de práticas de compra e faturamento, requisitos de cadeia de frio e padrões de prescrição estabelecidos. O Canadá e o México adicionam volume regional por meio da prescrição de análogos da somatostatina, enquanto os programas acadêmicos canadenses estão expandindo o acesso à terapia com receptores de peptídeos radiomarcados.
A Europa é o segundo maior contribuinte regional para o mercado de tratamento de diarreia por síndrome carcinoide. Alemanha, Reino Unido, França, Itália e Espanha formam o núcleo da atividade de análogos da somatostatina e terapia com receptores de peptídeos radiomarcados. Os centros certificados pela ENETS e as diretrizes europeias apoiam o sequenciamento estruturado da terapia com análogos da somatostatina, telotristat etil e terapia com receptores de peptídeos radiomarcados. O consenso Delphi da GGNET de 2026 recomendou a seleção estruturada de terapia com receptores de peptídeos radiomarcados e revisão por equipe multidisciplinar de tumores para tumores neuroendócrinos positivos para receptor de somatostatina. A taxa de mobilidade inter-regional de 26,5% da Itália para hospitalizações de terapia com radioligantes indica a importância de capacidade adicional de medicina nuclear. A Argentina e a Colômbia também formalizaram o tratamento de primeira linha com análogos da somatostatina em orientações clínicas recentes.
A Ásia-Pacífico está prevista para crescer a um CAGR de 9,5% até 2031, a taxa regional mais rápida no mercado de tratamento de diarreia por síndrome carcinoide. A China publicou seu primeiro consenso dedicado ao diagnóstico e tratamento da síndrome carcinoide em 2025, endossando os análogos da somatostatina como terapia de primeira linha e o telotristat etil para diarreia refratária a análogos da somatostatina. O sistema de seguro de saúde universal do Japão cobre as terapias aprovadas para tumores neuroendócrinos à medida que a capacidade de terapia com receptores de peptídeos radiomarcados se expande. A Austrália adicionou a terapia com receptores de peptídeos radiomarcados com 177Lu-DOTATATE ao Cronograma de Benefícios Medicare a partir de 1º de novembro de 2025. A mudança reduz os custos para os pacientes e apoia o desenvolvimento de centros adicionais de terapia com receptores de peptídeos radiomarcados. Índia, Coreia do Sul, outros mercados da APAC, Oriente Médio e África permanecem contribuintes em estágio inicial onde a conscientização e o investimento em infraestrutura importam mais do que novos lançamentos de terapias.

Cenário Competitivo
O mercado de tratamento de diarreia por síndrome carcinoide é moderadamente consolidado em seu nível de análogos da somatostatina. O lanreotide da Ipsen e os produtos de octreotide da Novartis ancoraram por muito tempo a receita de primeira linha por meio de formulações depot proprietárias e uso clínico estabelecido. O lançamento do octreotide genérico dos Estados Unidos pela Teva em outubro de 2024 expôs o segmento de análogos da somatostatina à concorrência direta de genéricos. O produto de referência de marca tinha vendas anuais nos Estados Unidos de 826 milhões de USD em julho de 2024. A mudança cria pressão de preços, mas também pode melhorar o acesso para pacientes com restrições de custo.
A Lexicon Pharmaceuticals detém direitos globais exclusivos sobre o telotristat etil, que é o único inibidor da triptofano hidroxilase aprovado para diarreia por síndrome carcinoide nas evidências fornecidas. Essa posição protege o nível de diarreia refratária da concorrência direta a curto prazo. A empresa licencia o Xermelo enquanto o foco de seu próprio pipeline se voltou para indicações cardiometabólicas. A TerSera Therapeutics na América do Norte e a Recordati na Europa utilizam canais especializados para produtos de octreotide de marca. Seu posicionamento se concentra em ambientes onde os grandes fornecedores multinacionais de análogos da somatostatina se concentram mais fortemente em grandes centros acadêmicos. O mercado de tratamento de diarreia por síndrome carcinoide, portanto, combina grandes fornecedores estabelecidos com participantes especializados que atendem canais de distribuição distintos.
A Crinetics está perseguindo uma abordagem competitiva baseada em administração por meio da paltusotina, um agonista oral do SST2 no ensaio de Fase 3 CAREFNDR. A empresa randomizou o primeiro paciente no ensaio de 141 participantes em novembro de 2025. Os resultados de Fase 3 COMPETE da ITM, publicados em julho de 2026, relataram sobrevida livre de progressão mediana de 23,9 meses para o 177Lu-edotreotide e 14,1 meses para o everolimus entre 309 pacientes com tumores neuroendócrinos gastroenteropancreáticos de Grau 1 ou 2. Forneceria outra opção de terapia com receptores de peptídeos radiomarcados se receber aprovação. A fabricação especializada de lutécio-177 sem carreador e a capacidade de radiolabelagem criam barreiras substanciais de entrada na terapia com radiofármacos.
Líderes do Setor de Tratamento de Diarreia por Síndrome Carcinoide
-
Pfizer Inc.
-
Teva Pharmaceutical Industries Ltd.
-
Sun Pharmaceutical Industries Ltd.
-
Bristol-Myers Squibb Company
-
Novartis AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A ITM Isotope Technologies Munich publicou os resultados primários do ensaio de Fase 3 COMPETE no The Lancet, demonstrando que o 177Lu-edotreotide alcançou uma sobrevida livre de progressão mediana de 23,9 meses versus 14,1 meses para o everolimus em 309 pacientes com tumores neuroendócrinos gastroenteropancreáticos de Grau 1/2 positivos para receptor de somatostatina, com eventos adversos de Grau 3/4 ocorrendo em 18% versus 40% dos pacientes.
- Junho de 2026: A ITM apresentou dados de dosimetria de ponto único de tempo do ensaio COMPETE na Reunião Anual da Sociedade de Medicina Nuclear e Imagem Molecular, relatando uma abordagem simplificada destinada a reduzir as barreiras logísticas para a adoção do 177Lu-edotreotide nos centros.
- Maio de 2026: Uma análise agrupada de dados de ensaios clínicos randomizados sobre telotristat etil combinado com análogos da somatostatina para diarreia por síndrome carcinoide foi publicada na Gastrointestinal Endoscopy após apresentação na Digestive Disease Week.
- Novembro de 2025: A Crinetics Pharmaceuticals randomizou o primeiro paciente no ensaio pivotal de Fase 3 CAREFNDR de paltusotina 80 mg uma vez ao dia em 141 adultos com síndrome carcinoide.


Escopo do Relatório Global do Mercado de Tratamento de Diarreia por Síndrome Carcinoide
De acordo com o escopo do relatório, os tratamentos para diarreia por síndrome carcinoide (DSC) compreendem intervenções terapêuticas farmacológicas e de suporte utilizadas para gerenciar a diarreia crônica e os sintomas relacionados associados à síndrome carcinoide, uma condição causada principalmente por tumores neuroendócrinos (TNEs) secretores de serotonina. Esses tratamentos visam reduzir a frequência dos movimentos intestinais, melhorar o controle dos sintomas, aprimorar a qualidade de vida e abordar a atividade tumoral subjacente por meio de abordagens terapêuticas direcionadas. As estratégias de manejo incluem análogos da somatostatina, inibidores da síntese de serotonina, terapias com radioligantes e terapias de suporte e gestão de sintomas, dependendo da gravidade da doença, da resposta ao tratamento e das características do paciente.
O mercado de tratamento de diarreia por síndrome carcinoide é segmentado por modalidade de tratamento em terapia com análogos da somatostatina (ASS), terapia com inibidores da síntese de serotonina, terapia direcionada e com radioligantes, e terapia de suporte e gestão de sintomas; por tipo de medicamento em octreotide, lanreotide, pasireotide, telotristat etil, lutécio Lu 177 dotatate e outros; por usuário final em hospitais, clínicas especializadas, instituições oncológicas e centros de tratamento, e ambientes de cuidados domiciliares; por doença em síndrome carcinoide recém-diagnosticada, diarreia controlada por análogos da somatostatina, diarreia refratária apesar da terapia com análogos da somatostatina, e síndrome carcinoide avançada e metastática; e por geografia em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho e a previsão do mercado são fornecidos em termos de valor (USD).
| Terapia com Análogos da Somatostatina (ASS) |
| Terapia com Inibidores da Síntese de Serotonina |
| Terapia Direcionada e com Radioligantes |
| Terapia de Suporte e Gestão de Sintomas |
| Octreotide |
| Lanreotide |
| Pasireotide |
| Telotristat Etil |
| Lutécio Lu 177 Dotatate |
| Outros |
| Hospitais |
| Clínicas Especializadas |
| Instituições Oncológicas e Centros de Tratamento |
| Ambientes de Cuidados Domiciliares |
| Síndrome Carcinoide Recém-Diagnosticada |
| Diarreia Controlada por Análogos da Somatostatina |
| Diarreia Refratária Apesar da Terapia com Análogos da Somatostatina |
| Síndrome Carcinoide Avançada e Metastática |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Modalidade de Tratamento | Terapia com Análogos da Somatostatina (ASS) | |
| Terapia com Inibidores da Síntese de Serotonina | ||
| Terapia Direcionada e com Radioligantes | ||
| Terapia de Suporte e Gestão de Sintomas | ||
| Por Tipo de Medicamento | Octreotide | |
| Lanreotide | ||
| Pasireotide | ||
| Telotristat Etil | ||
| Lutécio Lu 177 Dotatate | ||
| Outros | ||
| Por Usuário Final | Hospitais | |
| Clínicas Especializadas | ||
| Instituições Oncológicas e Centros de Tratamento | ||
| Ambientes de Cuidados Domiciliares | ||
| Por Doença | Síndrome Carcinoide Recém-Diagnosticada | |
| Diarreia Controlada por Análogos da Somatostatina | ||
| Diarreia Refratária Apesar da Terapia com Análogos da Somatostatina | ||
| Síndrome Carcinoide Avançada e Metastática | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do tratamento de diarreia por síndrome carcinoide em 2031?
O setor está previsto para atingir 851,7 milhões de USD até 2031, a partir de 638,4 milhões de USD em 2026, a um CAGR de 5,9%.
Qual modalidade de tratamento tem a maior posição?
A terapia com análogos da somatostatina liderou as modalidades de tratamento com 56,4% de participação em 2025.
Qual terapia está projetada para crescer mais rapidamente?
A terapia com inibidores da síntese de serotonina está prevista para crescer a um CAGR de 12,2% até 2031, enquanto a terapia com inibidores da síntese de serotonina está projetada para crescer a 11,8%.
Por que os cuidados domiciliares esto crescendo no tratamento da síndrome carcinoide?
Os cuidados domiciliares estão projetados para crescer a um CAGR de 8,4%, apoiados pela preferência dos pacientes pela administração domiciliar de lanreotide e potenciais opções de tratamento oral.
Qual região tem a maior taxa de crescimento?
A Ásia-Pacífico está prevista para crescer a um CAGR de 9,5% até 2031, à medida que as diretrizes de tratamento e a infraestrutura de terapia com receptores de peptídeos radiomarcados se expandem.
O que limita o acesso mais amplo à terapia com receptores de peptídeos radiomarcados e ao tratamento de longo prazo?
Custo, lacunas de reembolso, escassez de centros especializados e infraestrutura de medicina nuclear continuam a restringir o acesso.
Página atualizada pela última vez em:



