
Tamaño y Participación del Mercado de Tratamiento de Diarrea por Síndrome Carcinoide
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 638.36 Millones de dólares |
| Tamaño del Mercado (2031) | 851.66 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.94 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Tratamiento de Diarrea por Síndrome Carcinoide por Mordor Intelligence
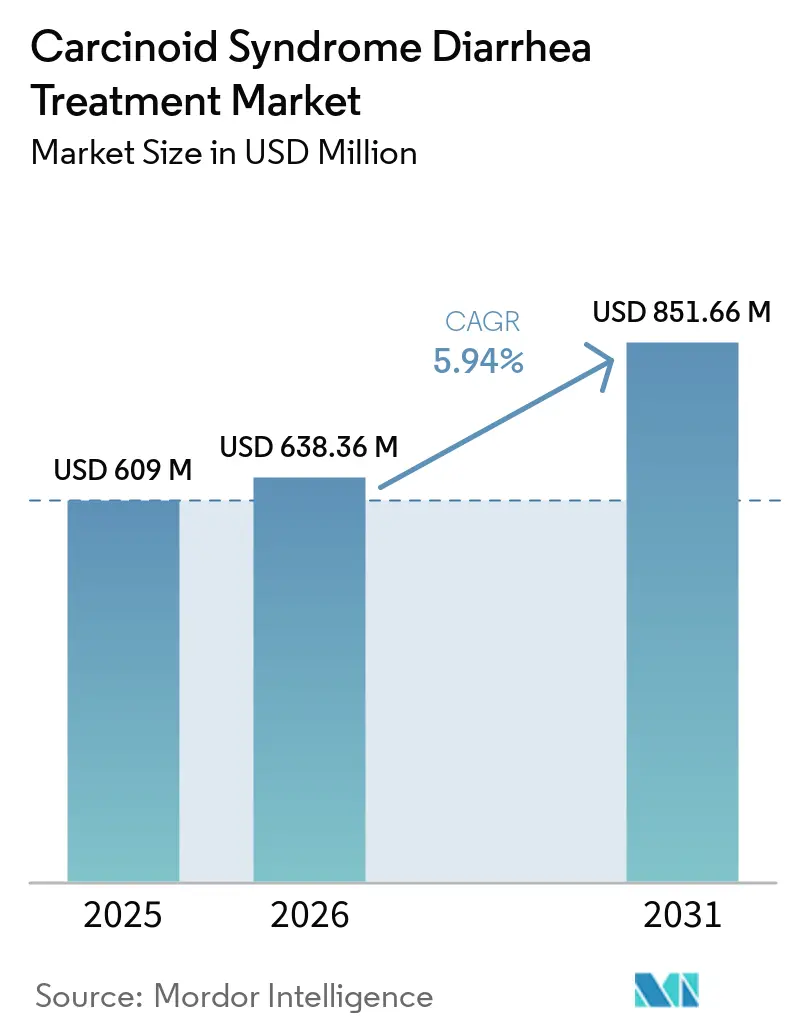
Se espera que el tamaño del Mercado de Tratamiento de Diarrea por Síndrome Carcinoide aumente de 609 millones de USD en 2025 a 638,36 millones de USD en 2026 y alcance 851,66 millones de USD en 2031, creciendo a una CAGR del 5,94% durante 2026-2031.
Una mayor población diagnosticada con tumores neuroendocrinos está ampliando el grupo que necesita manejo de síntomas a largo plazo. Una mejor supervivencia también extiende la duración del tratamiento para pacientes con tumores funcionales. El uso establecido de análogos de somatostatina proporciona una base de tratamiento estable, mientras que las opciones orales y domiciliarias pueden cambiar la forma en que se presta la atención. La competencia genérica está reduciendo la presión sobre el acceso al tratamiento en los Estados Unidos, aunque también cambia el perfil de ingresos de los productos de depósito de marca. El mercado de tratamiento de diarrea por síndrome carcinoide tiene oportunidades en la enfermedad refractaria, las redes de atención especializada y los entornos que pueden apoyar de forma segura la atención fuera de los hospitales.
Conclusiones Clave del Informe
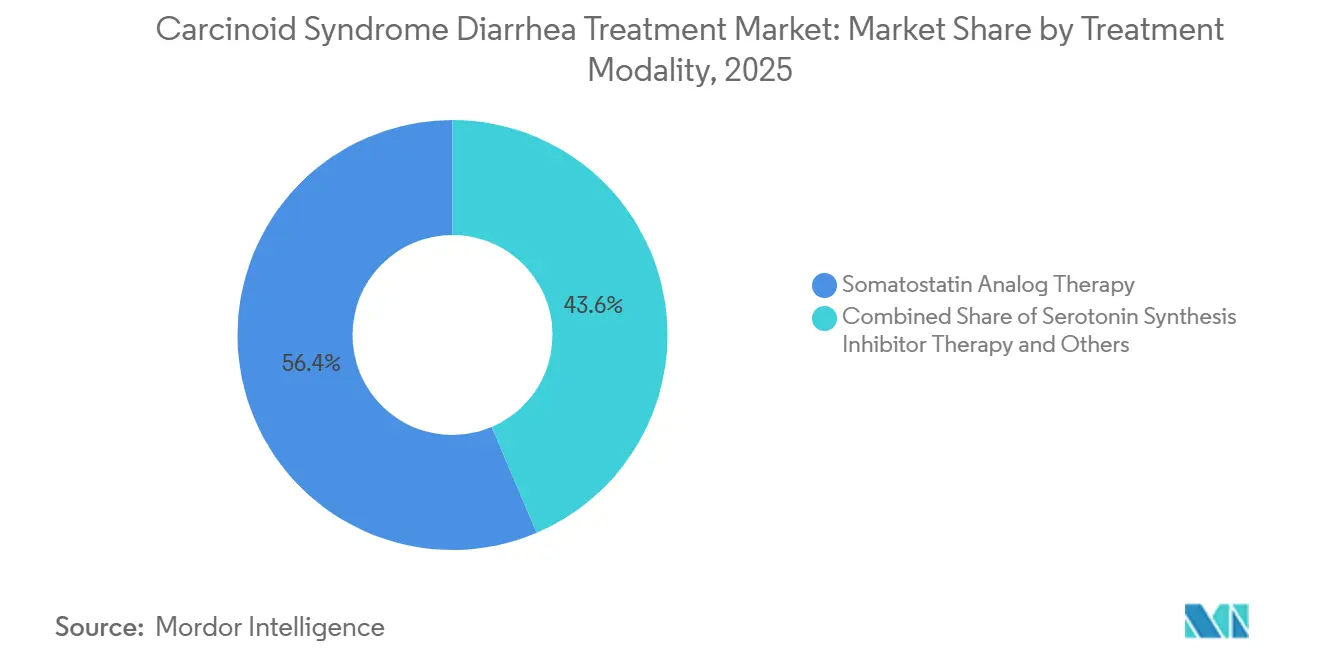
Por modalidad de tratamiento, la terapia con análogos de somatostatina representó el 56,4% de la participación del mercado de tratamiento de diarrea por síndrome carcinoide en 2025, mientras que se proyecta que la terapia con inhibidores de la síntesis de serotonina crezca a una CAGR del 11,8% hasta 2031.
Por tipo de fármaco, el octreotido representó el 28,2% de la participación del mercado de tratamiento de diarrea por síndrome carcinoide en 2025, mientras que se prevé que el etil telotristat se expanda a una CAGR del 12,2% hasta 2031.
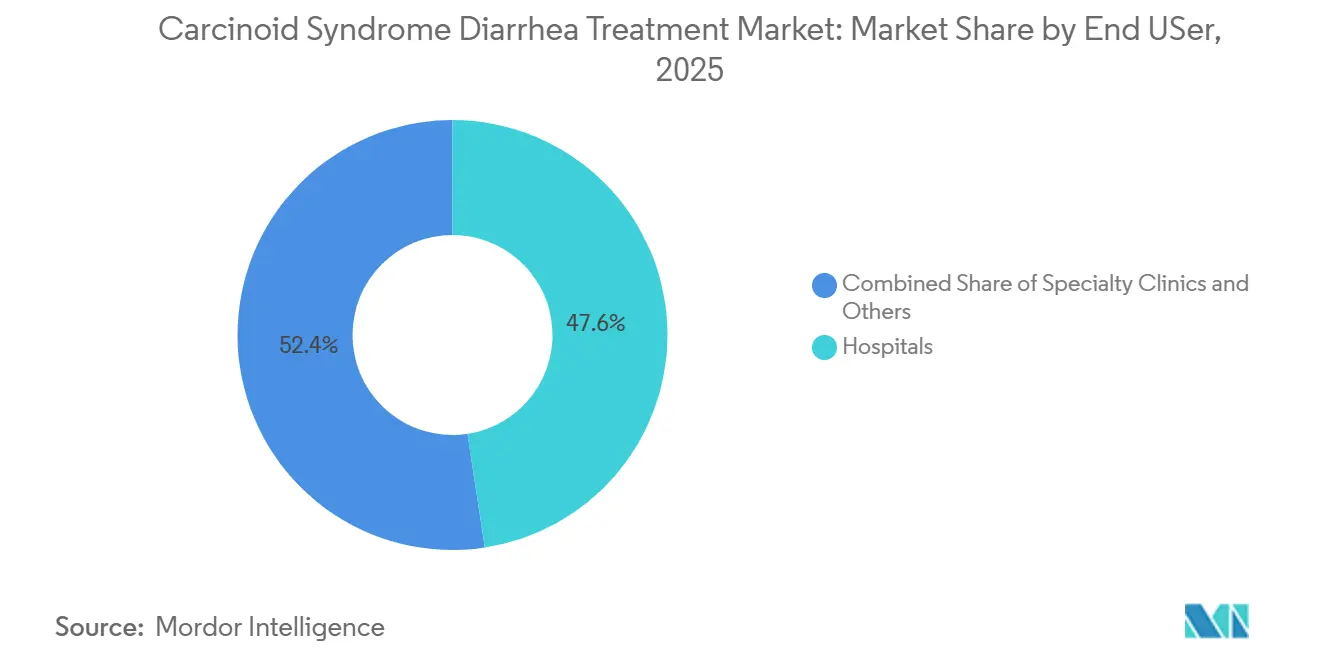
Por usuario final, los hospitales representaron el 47,6% de la participación del mercado de tratamiento de diarrea por síndrome carcinoide en 2025, mientras que se prevé que la atención domiciliaria crezca a una CAGR del 8,4% hasta 2031.
Por entorno de enfermedad y tratamiento, la diarrea controlada con análogos de somatostatina representó el 41,3% de la participación del mercado de tratamiento de diarrea por síndrome carcinoide en 2025, mientras que se prevé que la diarrea refractaria a pesar de la terapia con análogos de somatostatina crezca a una CAGR del 10,8% hasta 2031.
Por geografía, América del Norte representó el 39,7% de la participación del mercado de tratamiento de diarrea por síndrome carcinoide en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 9,5% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Tratamiento de Diarrea por Síndrome Carcinoide
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Diagnóstico y la Prevalencia de Tumores Neuroendocrinos | +1.5% | Global | Largo plazo (≥ 4 años) |
| Uso Recurrente de Análogos de Somatostatina de Acción Prolongada | +1.2% | América del Norte y UE | Mediano plazo (2-4 años) |
| Expansión de las Opciones de Tratamiento para la Diarrea Refractaria | +1.0% | América del Norte y UE | Mediano plazo (2-4 años) |
| Uso Creciente de Centros Especializados en Tumores Neuroendocrinos y Atención Multidisciplinaria | +0.7% | América del Norte, UE y núcleo de APAC | Largo plazo (≥ 4 años) |
| Demanda Creciente de Tratamientos Orales y Domiciliarios Amigables para el Paciente | +0.8% | América del Norte, UE y APAC | Mediano plazo (2-4 años) |
| Mayor Vigilancia de la Cardiopatía Carcinoide y la Carga de Serotonina | +0.5% | América del Norte y UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Diagnóstico y la Prevalencia de Tumores Neuroendocrinos
La incidencia de tumores neuroendocrinos está aumentando por factores que van más allá de la mejora del cribado. La prevalencia de tumores de grado 1 en los Estados Unidos aumentó del 0,00023% en 2001 al 0,02993% en 2021. Ontario registró un aumento de 6,5 veces en la incidencia de neoplasias neuroendocrinas gastroenteropancreáticas entre 2000 y 2023, y el aumento se concentró en presentaciones no metastásicas. La supervivencia global a cinco años en los tumores neuroendocrinos alcanzó el 77,4% en la cohorte SEER-22, prolongando el tiempo durante el cual los pacientes pueden necesitar manejo de síntomas. La incidencia de enfermedad localizada también aumentó de 2,1 a 4,3 por 100.000 entre 2004 y 2021. Estos patrones crean un grupo futuro más amplio que puede progresar a enfermedad metastásica y síndrome carcinoide, apoyando el mercado de tratamiento de diarrea por síndrome carcinoide durante un período más largo.
Uso Recurrente de Análogos de Somatostatina de Acción Prolongada
Los análogos de somatostatina de acción prolongada generan ingresos recurrentes porque el tratamiento puede continuar por un período indefinido. La guía de la Sociedad Americana de Oncología Clínica de 2025[1]Eugene A. Woltering et al., "Manejo de Síntomas para Tumores Neuroendocrinos Gastroenteropancreáticos Bien Diferenciados: Guía de la Sociedad Americana de Oncología Clínica," Journal of Clinical Oncology sitúa los análogos de somatostatina en la atención de primera línea para el síndrome carcinoide funcional. La guía también apoya intervalos más cortos de 28 a 21 días o dosis de 40 mg a 60 mg cuando los síntomas reaparecen. Esto puede aumentar el uso del tratamiento más allá del esquema mensual estándar indicado. Los centros especializados en tumores neuroendocrinos y la atención multidisciplinaria ayudan a formalizar estas decisiones de tratamiento, especialmente en sistemas de derivación establecidos. La industria de tratamiento de diarrea por síndrome carcinoide continúa dependiendo de este patrón de tratamiento recurrente incluso cuando los productos genéricos cambian la economía de la categoría.
Expansión de las Opciones de Tratamiento para la Diarrea Refractaria
El etil telotristat estableció una opción oral complementaria para pacientes cuya diarrea permanece inadecuadamente controlada por la terapia con análogos de somatostatina. Un análisis agrupado[2]Raj Srirajaskanthan et al., "PREF-NET: Un Estudio de Preferencia y Experiencia del Paciente con Lanreotida Autogel Administrada en el Domicilio Versus el Entorno Hospitalario," Supportive Care in Cancer de ensayos controlados aleatorizados publicado en 2026 reforzó la evidencia del etil telotristat utilizado con análogos de somatostatina en la diarrea por síndrome carcinoide. La guía de la Sociedad Americana de Oncología Clínica de 2025 recomienda el etil telotristat para pacientes con control de síntomas inadecuado con terapia de análogos de somatostatina. La revisión de historias clínicas TELEACE de 200 pacientes tratados durante al menos 6 meses reportó una reducción media del tamaño del tumor neuroendocrino de 0,59 cm y mejores resultados de supervivencia libre de progresión. La vía de tratamiento puede ampliarse cuando los médicos identifican la diarrea persistente como un escape de serotonina en lugar de una causa no carcinoide. El seguimiento de la cardiopatía carcinoide y la carga de serotonina puede apoyar una identificación más sistemática de los pacientes que necesitan escalada, lo que apoya el mercado de tratamiento de diarrea por síndrome carcinoide.
Demanda Creciente de Tratamientos Orales y Domiciliarios Amigables para el Paciente
Las inyecciones de depósito mensuales controlan los síntomas, pero pueden suponer una carga continua para los pacientes y los entornos de atención. En el estudio PREF-NET del Reino Unido, el 98,7% de 80 pacientes con neoplasias neuroendocrinas gastroenteropancreáticas prefirieron la lanreotida autogel domiciliaria, y el 79,5% reportó un efecto positivo en la calidad de vida tras el cambio. Más del 60% de los participantes se autoadministraron o recibieron inyecciones de un profesional no sanitario. Un estudio de preferencias australiano encontró que la administración oral era la vía preferida entre pacientes y médicos, por encima de las diferencias en la supervivencia libre de progresión. Crinetics inició su estudio de fase 3 CAREFNDR de paltusotina oral una vez al día en noviembre de 2025, probando una alternativa a la administración de análogos de somatostatina basada en inyección. Si se aprueba, esta opción podría desplazar parte del mercado de tratamiento de diarrea por síndrome carcinoide desde la administración hospitalaria hacia la atención domiciliaria y los entornos de farmacia ambulatoria.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de las Terapias a Largo Plazo y con Radioligandos | -1.5% | Global, pronunciado en APAC, MEA y América del Sur | Largo plazo (≥ 4 años) |
| Acceso Limitado a Especialistas en Tumores Neuroendocrinos, Terapia con Receptores de Péptidos Radiomarcados e Infraestructura de Medicina Nuclear | -1.2% | APAC, MEA y América del Sur | Largo plazo (≥ 4 años) |
| Retrasos Diagnósticos y Secuenciación Heterogénea del Tratamiento | -0.8% | Global | Mediano plazo (2-4 años) |
| Diagnóstico Diferencial de Diarrea Persistente en Pacientes Tratados con Análogos de Somatostatina | -0.6% | Global, pronunciado en entornos con pocos especialistas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de las Terapias a Largo Plazo y con Radioligandos
Los costos del tratamiento a largo plazo pueden restringir el uso incluso cuando el valor clínico está bien establecido. La terapia con análogos de somatostatina de acción prolongada de marca cuesta más de 10.000 USD anuales por paciente en los Estados Unidos, mientras que un ciclo de terapia con receptores de péptidos radiomarcados con 177Lu-DOTATATE puede superar los 120.000 USD en los principales mercados. Un análisis de costo-efectividad de 2025[3]Wenyi Zhu et al., "Costo-Efectividad de [177Lu]Lu-DOTATATE para el Tratamiento de Tumores Neuroendocrinos Gastroenteropancreáticos Avanzados de Diagnóstico Reciente," Journal of Nuclear Medicine calculó una razón de costo-efectividad incremental de 66.761 USD por año de vida ajustado por calidad para la terapia con receptores de péptidos radiomarcados de primera línea frente a octreotido LAR. Los productos genéricos de análogos de somatostatina pueden reducir los costos de medicación de primera línea en los Estados Unidos, pero también reducen el conjunto de ingresos de marca disponibles para la innovación. La variación en el reembolso y los costos directos para el paciente pueden limitar la adopción en países de ingresos medios. Estas presiones restringen el mercado de tratamiento de diarrea por síndrome carcinoide de forma más pronunciada donde la cobertura de seguros y el reembolso público están menos desarrollados.
Acceso Limitado a Especialistas en Tumores Neuroendocrinos, Terapia con Receptores de Péptidos Radiomarcados e Infraestructura de Medicina Nuclear
La terapia con receptores de péptidos radiomarcados requiere instalaciones de medicina nuclear, preparación de radiofármacos, capacidad de dosimetría y protocolos dedicados para pacientes. Un análisis italiano de 2025 encontró que el 26,5% de las hospitalizaciones por grupos de terapia con radioligandos de alta complejidad implicaron movilidad interregional de pacientes, en comparación con una media nacional del 10,2%. Los centros académicos especializados en tumores neuroendocrinos se han asociado con una mejor supervivencia en los tumores neuroendocrinos de colon en estadio avanzado, pero esta concentración puede dejar a los pacientes fuera de las grandes áreas metropolitanas con menos opciones. Los retrasos diagnósticos de 3 a 5 años y la secuenciación inconsistente pueden posponer el manejo adecuado de la enfermedad. La diarrea persistente también puede atribuirse erróneamente a insuficiencia exocrina pancreática, malabsorción de ácidos biliares o sobrecrecimiento bacteriano en lugar de escape de serotonina. Estos límites prácticos pueden retrasar la escalada al etil telotristat y reducir la población tratada en el mercado de tratamiento de diarrea por síndrome carcinoide.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modalidad de Tratamiento: La Base de Análogos de Somatostatina Persiste Mientras el Nivel Dirigido a la Serotonina se Acelera
La terapia con análogos de somatostatina representó el 56,4% del tamaño del mercado de tratamiento de diarrea por síndrome carcinoide por modalidad de tratamiento en 2025. Su posición refleja el largo uso clínico, múltiples avales de guías clínicas y relevancia en la enfermedad recién diagnosticada y controlada con análogos de somatostatina. El octreotido LAR de acción prolongada y la lanreotida autogel apoyan el tratamiento continuo mediante administración regular. La escalada de dosis puede extender el uso más allá del esquema mensual estándar cuando los síntomas reaparecen. Los productos siguen siendo una base práctica de la industria de tratamiento de diarrea por síndrome carcinoide porque abordan la secreción hormonal y el control de síntomas.
Se proyecta que la terapia con inhibidores de la síntesis de serotonina se expanda a una CAGR del 11,8% hasta 2031, convirtiéndola en la modalidad de más rápido crecimiento. Este segmento está respaldado por el reconocimiento de la diarrea por síndrome carcinoide refractaria como un entorno clínico diferenciado. El etil telotristat se utiliza como tratamiento complementario para pacientes que no están adecuadamente controlados con terapia de análogos de somatostatina. La guía de la Sociedad Americana de Oncología Clínica proporciona una base más clara para su uso en este entorno. Los productos de soporte como la loperamida, el difenoxilato, las enzimas pancreáticas y los secuestrantes de ácidos biliares siguen siendo importantes, particularmente donde el acceso a los análogos de somatostatina es limitado o los pacientes tienen insuficiencia exocrina pancreática relacionada con los análogos de somatostatina. Los tratamientos avanzados e intervencionales, incluida la terapia con receptores de péptidos radiomarcados, la terapia dirigida al hígado y la cirugía, atienden a pacientes con enfermedad más compleja.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Fármaco: El Octreotido Mantiene el Liderazgo Mientras el Etil Telotristat Impulsa el Crecimiento
El octreotido representó el 28,2% de la participación del mercado de tratamiento de diarrea por síndrome carcinoide por tipo de fármaco en 2025. Sigue siendo una terapia de primera línea ampliamente prescrita porque los médicos tienen una amplia experiencia con su uso. Su formulación de depósito de acción prolongada apoya el control de síntomas y reduce la secreción hormonal. El respaldo de las guías clínicas y la familiaridad de los médicos continúan sustentando su uso en los principales sistemas de salud. Teva lanzó[4]Teva Pharmaceuticals, "Teva Anuncia el Lanzamiento de la Primera y Única Versión Genérica de Sandostatin LAR Depot," Teva Pharmaceuticals la primera suspensión inyectable genérica de acetato de octreotido en los Estados Unidos en octubre de 2024, y el producto estaba indicado para la diarrea grave y el enrojecimiento asociados con tumores carcinoides metastásicos.
Se prevé que el etil telotristat crezca a una CAGR del 12,2% hasta 2031. Su mecanismo se dirige a la producción periférica de serotonina, lo que lo distingue de la terapia con análogos de somatostatina. Se utiliza cada vez más junto con los análogos de somatostatina cuando la diarrea persiste a pesar del tratamiento base. La evidencia clínica y el aval de las guías clínicas respaldan sus perspectivas comerciales. La estructura de clases de fármacos de la industria de tratamiento de diarrea por síndrome carcinoide separa, por tanto, una base establecida de análogos de somatostatina de una opción dirigida a la serotonina de más rápido crecimiento. Los radiofármacos y las terapias de soporte completan el conjunto de tratamientos, pero cada uno tiene un perfil de acceso y un papel diferente en la vía de atención.
Por Usuario Final: La Concentración Hospitalaria Persiste Mientras la Atención Domiciliaria Gana Validación Clínica
Los hospitales representaron el 47,6% del tamaño del mercado de tratamiento de diarrea por síndrome carcinoide por usuario final en 2025. Siguen siendo centrales para el diagnóstico complejo, el tratamiento inicial, la administración de terapia con receptores de péptidos radiomarcados y la planificación de terapias avanzadas. Se reportaron comités multidisciplinarios de tumores neuroendocrinos en el 84,6% de los centros encuestados en 11 países de la red CUTNETs. Estas estructuras concentran las decisiones clínicas de alta complejidad en entornos hospitalarios. Las clínicas especializadas y las instituciones oncológicas también gestionan a los pacientes que reciben tratamiento continuo con análogos de somatostatina.
Se prevé que la atención domiciliaria crezca a una CAGR del 8,4% hasta 2031. La preferencia por la administración domiciliaria de lanreotida en PREF-NET proporciona respaldo clínico para el cambio. La lanreotida autogel subcutánea profunda ya permite la autoadministración en varios países europeos. Los sistemas de pago en algunos países fomentan la administración domiciliaria porque puede reducir el uso de recursos hospitalarios. La paltusotina podría eliminar el requisito de inyección para la terapia con análogos de somatostatina si se aprueba tras el ensayo CAREFNDR. Esto puede desplazar una parte significativa del mercado de tratamiento de diarrea por síndrome carcinoide hacia la atención domiciliaria o un modelo de farmacia ambulatoria.
Usuario Final
| Hospitales | 47.60% |
| Participación Combinada de Clínicas Especializadas y Otros | 52.40% |
| Fuente: Mordor Intelligence | |
Por Enfermedad: La Diarrea Refractaria Impulsa un Valor de Mercado Desproporcionado
La diarrea controlada con análogos de somatostatina representó el 41,3% de la participación del mercado de tratamiento de diarrea por síndrome carcinoide por entorno de enfermedad en 2025. Es el entorno más grande porque contiene pacientes que continúan con tratamiento recurrente de análogos de somatostatina a dosis estándar. El síndrome carcinoide recién diagnosticado proporciona el punto de entrada para el uso de análogos de somatostatina de primera línea. La enfermedad avanzada y metastásica aumenta la demanda de terapia con receptores de péptidos radiomarcados e intervenciones dirigidas al hígado. Estos entornos forman un continuo de tratamiento amplio en lugar de grupos de pacientes aislados.
Se proyecta que la diarrea refractaria a pesar de la terapia con análogos de somatostatina crezca a una CAGR del 10,8% hasta 2031. El tratamiento combinado con análogos de somatostatina más etil telotristat crea un mayor valor por paciente que la enfermedad controlada con análogos de somatostatina. La diarrea persistente puede atribuirse incorrectamente a insuficiencia exocrina pancreática inducida por análogos de somatostatina, malabsorción de ácidos biliares o sobrecrecimiento bacteriano intestinal. La guía de la Sociedad Americana de Oncología Clínica de 2025 y el consenso chino de expertos de 2025 identifican el 5-HIAA urinario de 24 horas como una herramienta para evaluar el mecanismo de la diarrea. Una evaluación diagnóstica más consistente puede identificar pacientes aptos para la escalada sin depender de un aumento en los nuevos casos de tumores neuroendocrinos.
Análisis Geográfico
América del Norte representó el 39,7% de la participación del mercado de tratamiento de diarrea por síndrome carcinoide en 2025. La región se beneficia de densas redes de derivación en los Estados Unidos, el reembolso establecido del etil telotristat y un entorno regulatorio que ha apoyado los programas de medicamentos huérfanos y terapias innovadoras. El lanzamiento del octreotido genérico de Teva en los Estados Unidos en octubre de 2024 introdujo presión de precios en un segmento de análogos de somatostatina que había sido exclusivo de marca durante un largo período. Los volúmenes de marca conservan cierto apoyo gracias a las prácticas de compra y facturación, los requisitos de cadena de frío y los patrones de prescripción establecidos. Canadá y México añaden volumen regional a través de la prescripción de análogos de somatostatina, mientras que los programas académicos canadienses están ampliando el acceso a la terapia con receptores de péptidos radiomarcados.
Europa es el segundo contribuyente regional más grande al mercado de tratamiento de diarrea por síndrome carcinoide. Alemania, el Reino Unido, Francia, Italia y España forman el núcleo de la actividad con análogos de somatostatina y terapia con receptores de péptidos radiomarcados. Los centros certificados por la Red Europea de Tumores Neuroendocrinos y las guías europeas apoyan la secuenciación estructurada de la terapia con análogos de somatostatina, el etil telotristat y la terapia con receptores de péptidos radiomarcados. El consenso Delphi de la Red Alemana de Tumores Neuroendocrinos de 2026 recomendó la selección estructurada de terapia con receptores de péptidos radiomarcados y la revisión por comité multidisciplinario de tumores para los tumores neuroendocrinos positivos para el receptor de somatostatina. La tasa de movilidad interregional del 26,5% de Italia para las hospitalizaciones por terapia con radioligandos indica la importancia de una capacidad adicional de medicina nuclear. Argentina y Colombia también han formalizado el tratamiento de primera línea con análogos de somatostatina en guías clínicas recientes.
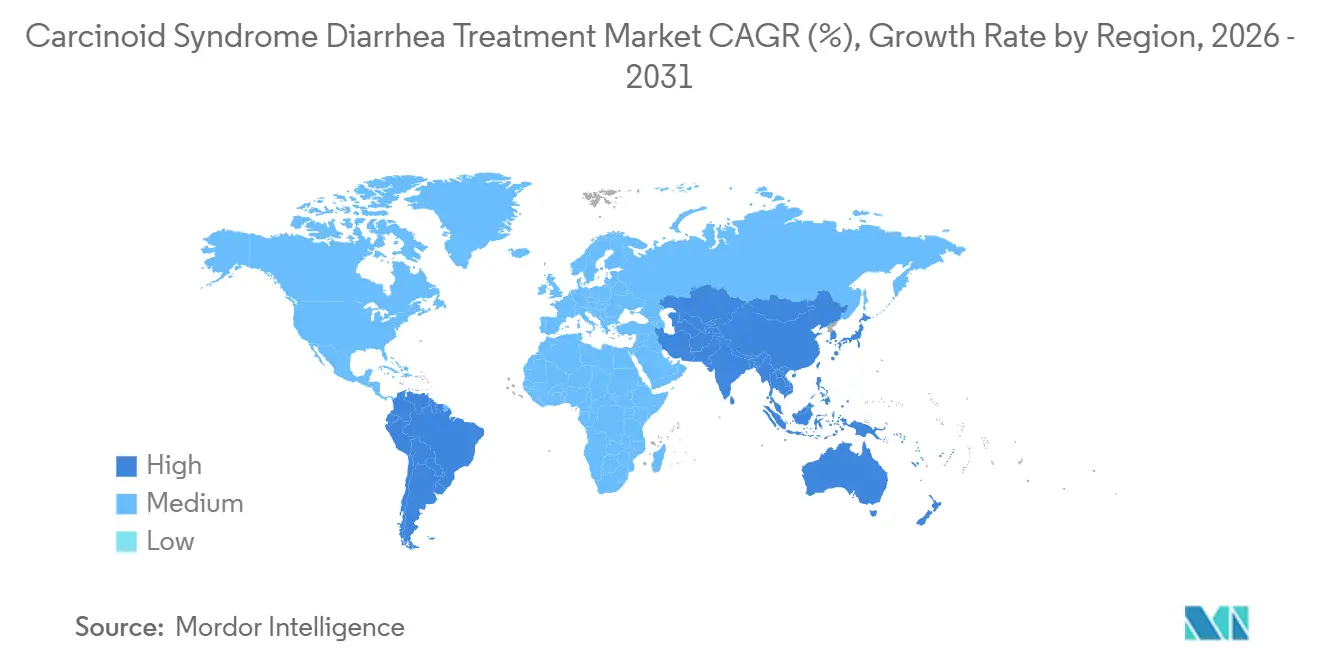
Se prevé que Asia-Pacífico crezca a una CAGR del 9,5% hasta 2031, la tasa regional más rápida en el mercado de tratamiento de diarrea por síndrome carcinoide. China publicó su primer consenso dedicado al diagnóstico y tratamiento del síndrome carcinoide en 2025, respaldando los análogos de somatostatina como terapia de primera línea y el etil telotristat para la diarrea refractaria a los análogos de somatostatina. El sistema de seguro de salud universal de Japón cubre las terapias aprobadas para tumores neuroendocrinos a medida que se expande la capacidad de terapia con receptores de péptidos radiomarcados. Australia añadió la terapia con receptores de péptidos radiomarcados con 177Lu-DOTATATE al Programa de Beneficios de Medicare a partir del 1 de noviembre de 2025. El cambio reduce los costos para los pacientes y apoya el desarrollo de centros adicionales de terapia con receptores de péptidos radiomarcados. India, Corea del Sur, otros mercados de Asia-Pacífico, Oriente Medio y África siguen siendo contribuyentes en etapa temprana donde la concienciación y la inversión en infraestructura importan más que los nuevos lanzamientos de terapias.

Panorama Competitivo
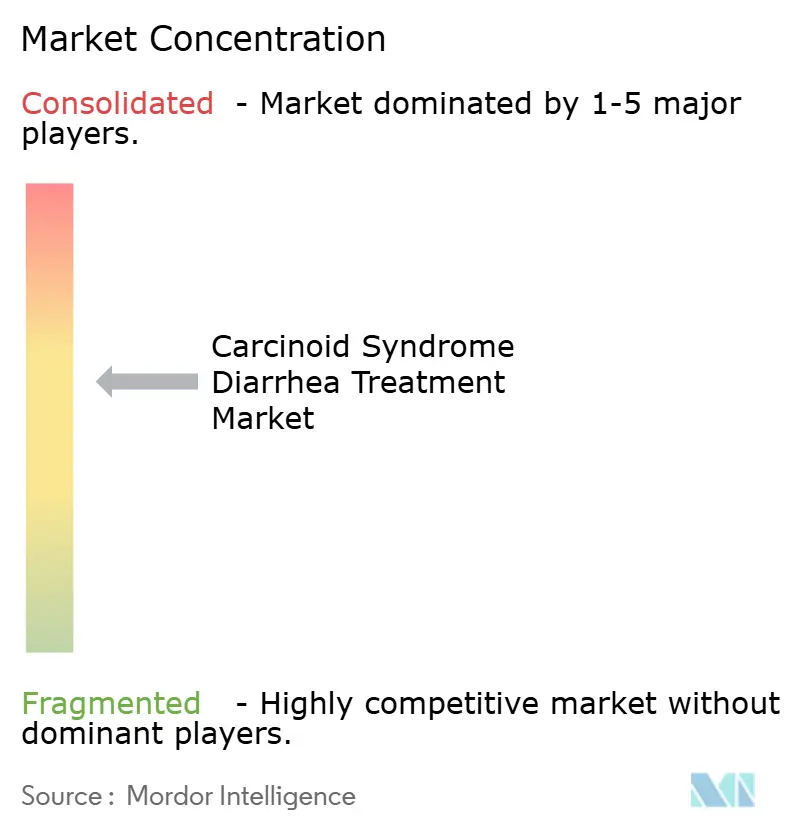
El mercado de tratamiento de diarrea por síndrome carcinoide está moderadamente consolidado en su nivel de análogos de somatostatina. La lanreotida de Ipsen y los productos de octreotido de Novartis han anclado durante mucho tiempo los ingresos de primera línea a través de formulaciones de depósito propietarias y uso clínico establecido. El lanzamiento del octreotido genérico de Teva en los Estados Unidos en octubre de 2024 expuso el segmento de análogos de somatostatina a la competencia genérica directa. El producto de referencia de marca tenía ventas anuales en los Estados Unidos de 826 millones de USD a julio de 2024. El cambio crea presión de precios, pero también puede mejorar el acceso para los pacientes con restricciones de costos.
Lexicon Pharmaceuticals posee derechos globales exclusivos sobre el etil telotristat, que es el único inhibidor de la triptófano hidroxilasa aprobado para la diarrea por síndrome carcinoide en la evidencia suministrada. Esta posición protege el nivel de diarrea refractaria de la competencia directa a corto plazo. La empresa licencia Xermelo mientras que el enfoque de su propia cartera se ha desplazado hacia indicaciones cardiometabólicas. TerSera Therapeutics en América del Norte y Recordati en Europa utilizan canales especializados para los productos de octreotido de marca. Su posicionamiento se centra en entornos donde los grandes proveedores multinacionales de análogos de somatostatina se concentran más en los principales centros académicos. El mercado de tratamiento de diarrea por síndrome carcinoide combina así grandes proveedores establecidos con participantes especializados que atienden canales de distribución diferenciados.
Crinetics está siguiendo un enfoque competitivo basado en la administración a través de la paltusotina, un agonista oral del receptor de somatostatina tipo 2 en el ensayo de fase 3 CAREFNDR. La empresa aleatorizó al primer paciente en el ensayo de 141 participantes en noviembre de 2025. Los resultados de la fase 3 COMPETE de ITM, publicados en julio de 2026, reportaron una supervivencia libre de progresión mediana de 23,9 meses para el 177Lu-edotreotido y 14,1 meses para el everolimus entre 309 pacientes con tumores neuroendocrinos gastroenteropancreáticos de grado 1 o 2. Proporcionaría otra opción de terapia con receptores de péptidos radiomarcados si recibe aprobación. La fabricación especializada de lutecio-177 sin portador añadido y la capacidad de radiomarcado crean barreras de entrada sustanciales en la terapia con radiofármacos.
Líderes de la Industria de Tratamiento de Diarrea por Síndrome Carcinoide
-
Pfizer Inc.
-
Teva Pharmaceutical Industries Ltd.
-
Sun Pharmaceutical Industries Ltd.
-
Bristol-Myers Squibb Company
-
Novartis AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: ITM Isotope Technologies Munich publicó los resultados primarios del ensayo de fase 3 COMPETE en The Lancet, demostrando que el 177Lu-edotreotido logró una supervivencia libre de progresión mediana de 23,9 meses frente a 14,1 meses para el everolimus en 309 pacientes con tumores neuroendocrinos gastroenteropancreáticos de grado 1/2 positivos para el receptor de somatostatina, con eventos adversos de grado 3/4 que ocurrieron en el 18% frente al 40% de los pacientes.
- Junio de 2026: ITM presentó datos de dosimetría de punto temporal único del ensayo COMPETE en la Reunión Anual de la Sociedad de Medicina Nuclear e Imagen Molecular, reportando un enfoque simplificado destinado a reducir las barreras logísticas para la adopción del 177Lu-edotreotido en los centros.
- Mayo de 2026: Se publicó un análisis agrupado de datos de ensayos controlados aleatorizados sobre el etil telotristat combinado con análogos de somatostatina para la diarrea por síndrome carcinoide en Gastrointestinal Endoscopy tras su presentación en la Semana de Enfermedades Digestivas.
- Noviembre de 2025: Crinetics Pharmaceuticals aleatorizó al primer paciente en el ensayo pivotal de fase 3 CAREFNDR de paltusotina 80 mg una vez al día en 141 adultos con síndrome carcinoide.


Alcance del Informe Global del Mercado de Tratamiento de Diarrea por Síndrome Carcinoide
Según el alcance del informe, los tratamientos para la diarrea por síndrome carcinoide comprenden intervenciones terapéuticas farmacológicas y de soporte utilizadas para manejar la diarrea crónica y los síntomas relacionados asociados con el síndrome carcinoide, una condición causada principalmente por tumores neuroendocrinos secretores de serotonina. Estos tratamientos tienen como objetivo reducir la frecuencia de las deposiciones, mejorar el control de los síntomas, mejorar la calidad de vida y abordar la actividad tumoral subyacente a través de enfoques terapéuticos dirigidos. Las estrategias de manejo incluyen análogos de somatostatina, inhibidores de la síntesis de serotonina, terapias con radioligandos y terapias de manejo sintomático de soporte, dependiendo de la gravedad de la enfermedad, la respuesta al tratamiento y las características del paciente.
El mercado de tratamiento de diarrea por síndrome carcinoide está segmentado por modalidad de tratamiento en terapia con análogos de somatostatina, terapia con inhibidores de la síntesis de serotonina, terapia dirigida y con radioligandos, y terapia de soporte y manejo de síntomas; por tipo de fármaco en octreotido, lanreotida, pasireotida, etil telotristat, lutecio Lu 177 dotatato y otros; por usuario final en hospitales, clínicas especializadas, instituciones oncológicas y centros de tratamiento, y entornos de atención domiciliaria; por enfermedad en síndrome carcinoide recién diagnosticado, diarrea controlada con análogos de somatostatina, diarrea refractaria a pesar de la terapia con análogos de somatostatina, y síndrome carcinoide avanzado y metastásico; y por geografía en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
| Terapia con Análogos de Somatostatina |
| Terapia con Inhibidores de la Síntesis de Serotonina |
| Terapia Dirigida y con Radioligandos |
| Terapia de Soporte y Manejo de Síntomas |
| Octreotido |
| Lanreotida |
| Pasireotida |
| Etil Telotristat |
| Lutecio Lu 177 Dotatato |
| Otros |
| Hospitales |
| Clínicas Especializadas |
| Instituciones Oncológicas y Centros de Tratamiento |
| Entornos de Atención Domiciliaria |
| Síndrome Carcinoide Recién Diagnosticado |
| Diarrea Controlada con Análogos de Somatostatina |
| Diarrea Refractaria a Pesar de la Terapia con Análogos de Somatostatina |
| Síndrome Carcinoide Avanzado y Metastásico |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Modalidad de Tratamiento | Terapia con Análogos de Somatostatina | |
| Terapia con Inhibidores de la Síntesis de Serotonina | ||
| Terapia Dirigida y con Radioligandos | ||
| Terapia de Soporte y Manejo de Síntomas | ||
| Por Tipo de Fármaco | Octreotido | |
| Lanreotida | ||
| Pasireotida | ||
| Etil Telotristat | ||
| Lutecio Lu 177 Dotatato | ||
| Otros | ||
| Por Usuario Final | Hospitales | |
| Clínicas Especializadas | ||
| Instituciones Oncológicas y Centros de Tratamiento | ||
| Entornos de Atención Domiciliaria | ||
| Por Enfermedad | Síndrome Carcinoide Recién Diagnosticado | |
| Diarrea Controlada con Análogos de Somatostatina | ||
| Diarrea Refractaria a Pesar de la Terapia con Análogos de Somatostatina | ||
| Síndrome Carcinoide Avanzado y Metastásico | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del tratamiento de diarrea por síndrome carcinoide en 2031?
Se prevé que el sector alcance 851,7 millones de USD en 2031, desde 638,4 millones de USD en 2026, a una CAGR del 5,9%.
¿Qué modalidad de tratamiento tiene la posición más grande?
La terapia con análogos de somatostatina lideró las modalidades de tratamiento con una participación del 56,4% en 2025.
¿Qué terapia se proyecta que crezca más rápido?
Se prevé que la terapia con inhibidores de la síntesis de serotonina crezca a una CAGR del 12,2% hasta 2031, mientras que se proyecta que la terapia con inhibidores de la síntesis de serotonina crezca al 11,8%.
¿Por qué está creciendo la atención domiciliaria en el tratamiento del síndrome carcinoide?
Se proyecta que la atención domiciliaria crezca a una CAGR del 8,4%, respaldada por la preferencia de los pacientes por la administración domiciliaria de lanreotida y las posibles opciones de tratamiento oral.
¿Qué región tiene la tasa de crecimiento más alta?
Se prevé que Asia-Pacífico crezca a una CAGR del 9,5% hasta 2031 a medida que se expanden las guías de tratamiento y la infraestructura de terapia con receptores de péptidos radiomarcados.
¿Qué limita el acceso más amplio a la terapia con receptores de péptidos radiomarcados y al tratamiento a largo plazo?
El costo, las brechas en el reembolso, la escasez de centros especializados y la infraestructura de medicina nuclear continúan restringiendo el acceso.
Última actualización de la página el:



