
Taille et part du marché du traitement de la diarrhée liée au syndrome carcinoïde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
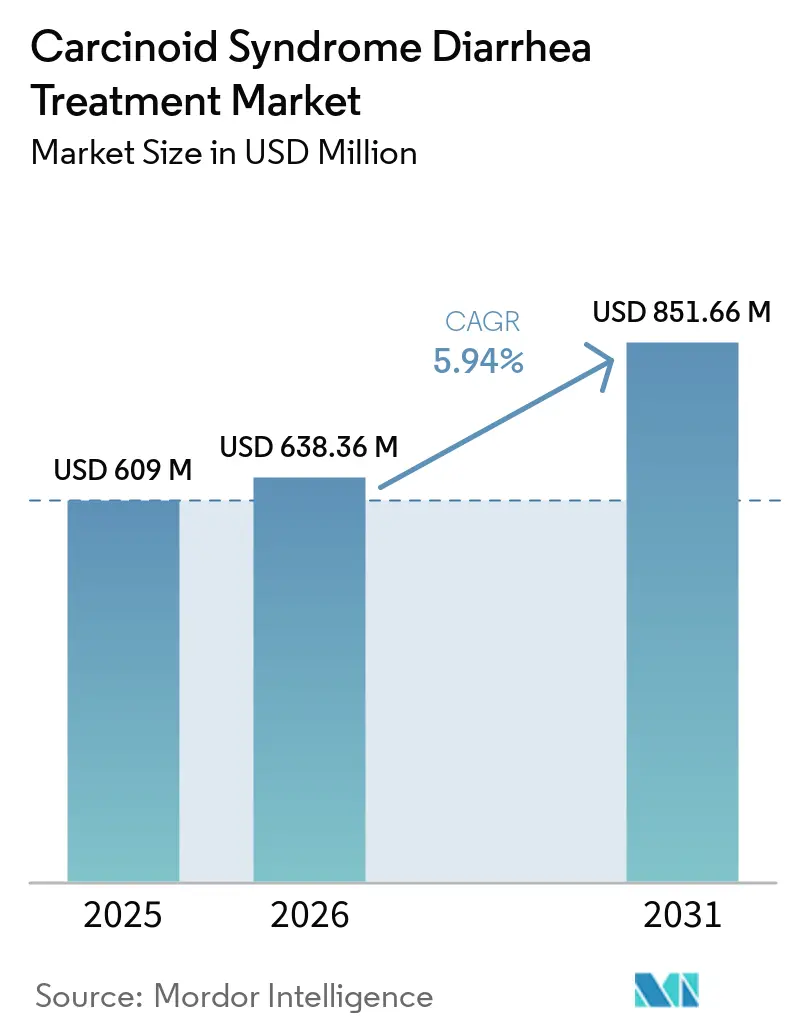
| Taille du Marché (2026) | 638.36 Millions de dollars américains |
| Taille du Marché (2031) | 851.66 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.94 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement de la diarrhée liée au syndrome carcinoïde par Mordor Intelligence
La taille du marché du traitement de la diarrhée liée au syndrome carcinoïde devrait augmenter de 609 millions USD en 2025 à 638,36 millions USD en 2026 pour atteindre 851,66 millions USD d'ici 2031, avec un CAGR de 5,94 % sur la période 2026-2031.
Une population plus importante de tumeurs neuroendocrines diagnostiquées élargit le bassin de patients nécessitant une prise en charge symptomatique à long terme. Une meilleure survie prolonge également la durée du traitement pour les patients atteints de tumeurs fonctionnelles. L'utilisation établie des analogues de la somatostatine fournit une base thérapeutique stable, tandis que les options orales et à domicile pourraient modifier les modalités de délivrance des soins. La concurrence des génériques réduit la pression sur l'accès au traitement aux États-Unis, bien qu'elle modifie également le profil de revenus des produits dépôt de marque. Le marché du traitement de la diarrhée liée au syndrome carcinoïde présente des opportunités dans la maladie réfractaire, les réseaux de soins spécialisés et les contextes permettant de soutenir en toute sécurité des soins en dehors des hôpitaux.
Points clés du rapport
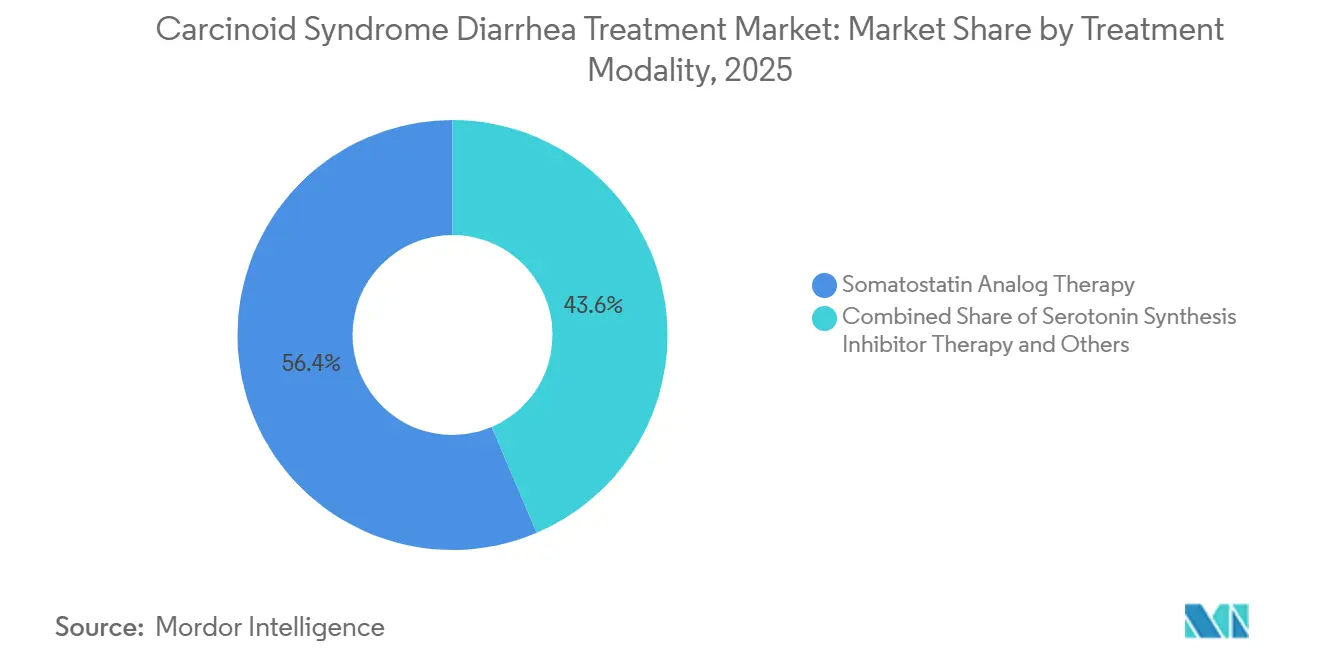
Par modalité de traitement, le traitement par analogues de la somatostatine représentait 56,4 % de la part du marché du traitement de la diarrhée liée au syndrome carcinoïde en 2025, tandis que le traitement par inhibiteurs de la synthèse de la sérotonine devrait croître à un CAGR de 11,8 % jusqu'en 2031.
Par type de médicament, l'octréotide représentait 28,2 % de la part du marché du traitement de la diarrhée liée au syndrome carcinoïde en 2025, tandis que l'éthyl télotristat devrait se développer à un CAGR de 12,2 % jusqu'en 2031.
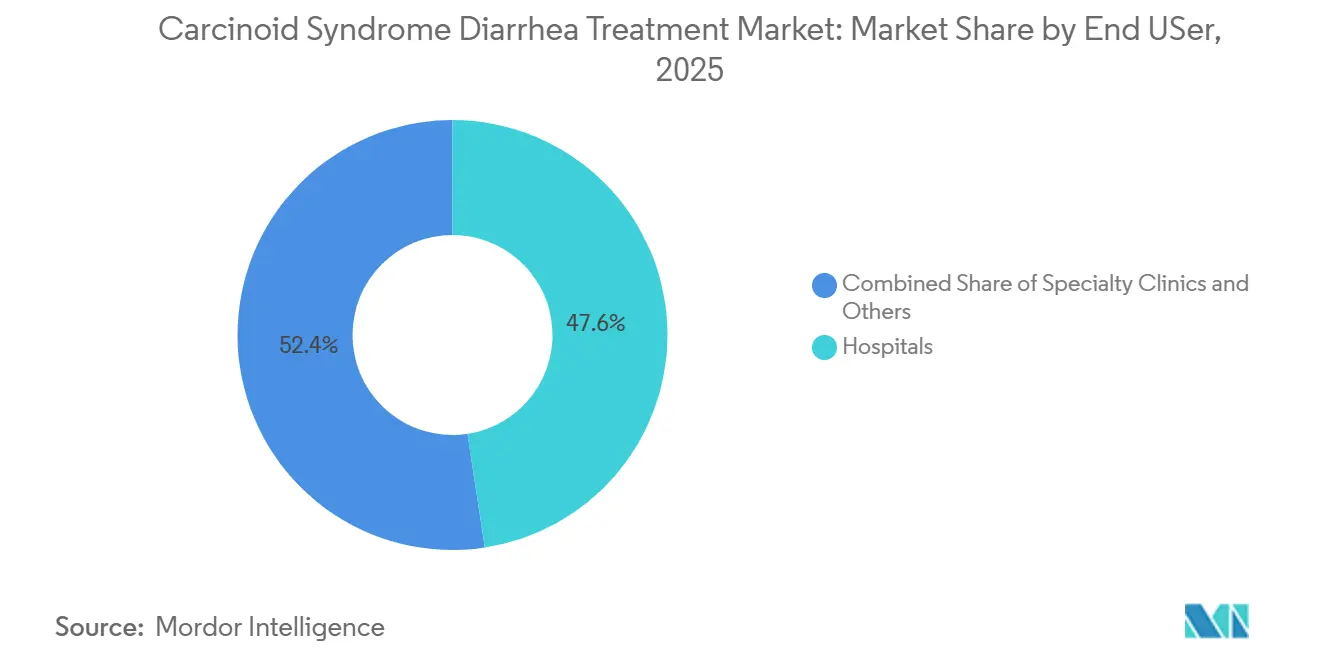
Par utilisateur final, les hôpitaux représentaient 47,6 % de la part du marché du traitement de la diarrhée liée au syndrome carcinoïde en 2025, tandis que les soins à domicile devraient croître à un CAGR de 8,4 % jusqu'en 2031.
Par contexte pathologique et thérapeutique, la diarrhée contrôlée par analogues de la somatostatine représentait 41,3 % de la part du marché du traitement de la diarrhée liée au syndrome carcinoïde en 2025, tandis que la diarrhée réfractaire malgré le traitement par analogues de la somatostatine devrait croître à un CAGR de 10,8 % jusqu'en 2031.
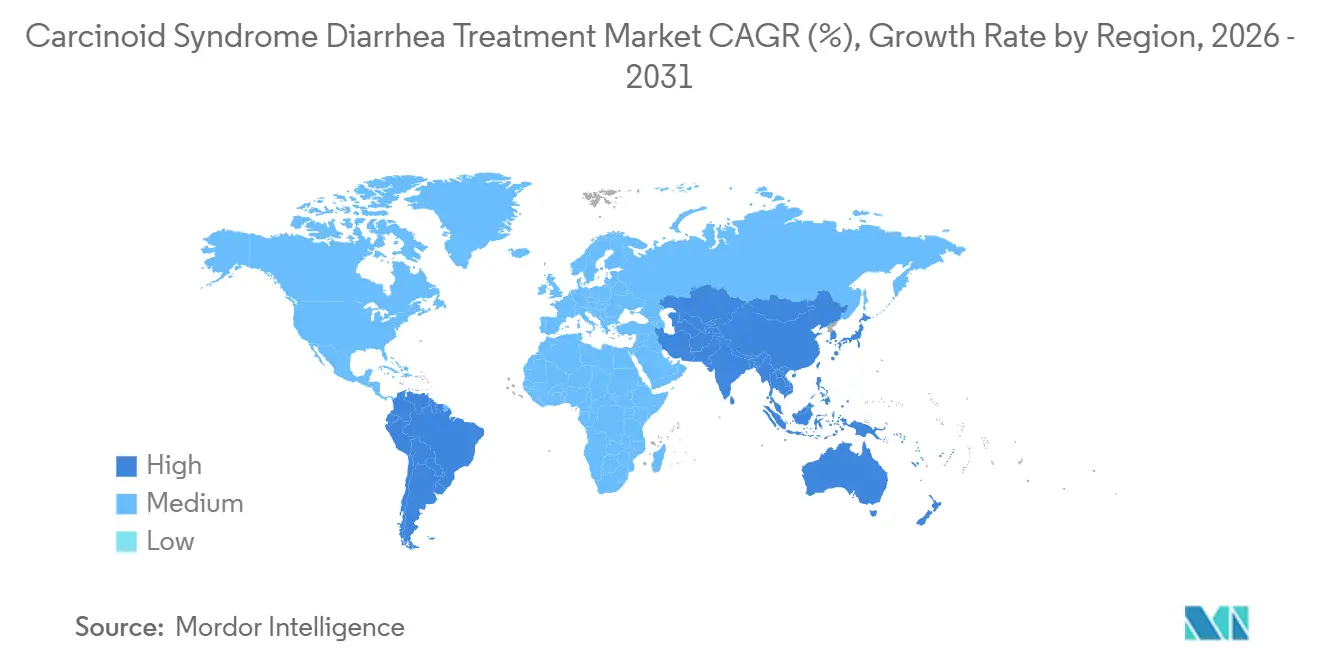
Par géographie, l'Amérique du Nord représentait 39,7 % de la part du marché du traitement de la diarrhée liée au syndrome carcinoïde en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du traitement de la diarrhée liée au syndrome carcinoïde
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Augmentation du diagnostic et de la prévalence des tumeurs neuroendocrines | +1.5% | Mondial | Long terme (≥ 4 ans) |
| Utilisation récurrente des analogues de la somatostatine à action prolongée | +1.2% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Élargissement des options thérapeutiques pour la diarrhée réfractaire | +1.0% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Recours croissant aux centres spécialisés dans les tumeurs neuroendocrines et aux soins multidisciplinaires | +0.7% | Amérique du Nord, UE et cœur de l'APAC | Long terme (≥ 4 ans) |
| Demande croissante de traitements oraux et à domicile adaptés aux patients | +0.8% | Amérique du Nord, UE et APAC | Moyen terme (2-4 ans) |
| Surveillance accrue de la cardiopathie carcinoïde et de la charge en sérotonine | +0.5% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation du diagnostic et de la prévalence des tumeurs neuroendocrines
L'incidence des tumeurs neuroendocrines augmente sous l'effet de facteurs allant au-delà de la seule amélioration du dépistage. La prévalence des tumeurs de grade 1 aux États-Unis est passée de 0,00023 % en 2001 à 0,02993 % en 2021. L'Ontario a enregistré une multiplication par 6,5 de l'incidence des tumeurs neuroendocrines gastro-entéro-pancréatiques entre 2000 et 2023, cette augmentation étant concentrée dans les présentations non métastatiques. La survie globale à cinq ans pour l'ensemble des tumeurs neuroendocrines a atteint 77,4 % dans la cohorte SEER-22, prolongeant la période pendant laquelle les patients peuvent nécessiter une prise en charge symptomatique. L'incidence des maladies localisées a également augmenté de 2,1 à 4,3 pour 100 000 entre 2004 et 2021. Ces tendances créent un bassin futur plus large susceptible d'évoluer vers une maladie métastatique et un syndrome carcinoïde, soutenant le marché du traitement de la diarrhée liée au syndrome carcinoïde sur une période plus longue.
Utilisation récurrente des analogues de la somatostatine à action prolongée
Les analogues de la somatostatine à action prolongée génèrent des revenus récurrents car le traitement peut se poursuivre indéfiniment. La recommandation ASCO 2025[1]Eugene A. Woltering et al., "Symptom Management for Well-Differentiated Gastroenteropancreatic Neuroendocrine Tumors: ASCO Guideline," Journal of Clinical Oncology place les analogues de la somatostatine en première ligne de traitement du syndrome carcinoïde fonctionnel. La recommandation soutient également des intervalles plus courts, de 28 à 21 jours, ou des doses de 40 mg à 60 mg lorsque les symptômes réapparaissent. Cela peut augmenter l'utilisation du traitement au-delà du calendrier mensuel standard indiqué. Les centres spécialisés dans les tumeurs neuroendocrines et les soins multidisciplinaires contribuent à formaliser ces décisions thérapeutiques, notamment dans les systèmes d'orientation établis. Le secteur du traitement de la diarrhée liée au syndrome carcinoïde continue de s'appuyer sur ce schéma thérapeutique récurrent, même si les produits génériques modifient l'économie de la catégorie.
Élargissement des options thérapeutiques pour la diarrhée réfractaire
L'éthyl télotristat a établi une option orale complémentaire pour les patients dont la diarrhée reste insuffisamment contrôlée par le traitement par analogues de la somatostatine. Une analyse groupée[2]Raj Srirajaskanthan et al., "PREF-NET: A Patient Preference and Experience Study of Lanreotide Autogel Administered in the Home Versus Hospital Setting," Supportive Care in Cancer d'essais contrôlés randomisés publiée en 2026 a renforcé les données probantes en faveur de l'éthyl télotristat utilisé avec des analogues de la somatostatine dans la diarrhée liée au syndrome carcinoïde. La recommandation ASCO 2025 préconise l'éthyl télotristat pour les patients présentant un contrôle symptomatique insuffisant sous traitement par analogues de la somatostatine. L'analyse rétrospective TELEACE portant sur 200 patients traités pendant au moins 6 mois a rapporté une réduction moyenne de la taille des tumeurs neuroendocrines de 0,59 cm et une amélioration des résultats en termes de survie sans progression. La voie thérapeutique pourrait s'élargir lorsque les cliniciens identifient une diarrhée persistante comme une percée sérotoninergique plutôt qu'une cause non carcinoïde. La surveillance de la cardiopathie carcinoïde et de la charge en sérotonine peut favoriser une identification plus systématique des patients nécessitant une escalade thérapeutique, ce qui soutient le marché du traitement de la diarrhée liée au syndrome carcinoïde.
Demande croissante de traitements oraux et à domicile adaptés aux patients
Les injections dépôt mensuelles contrôlent les symptômes mais peuvent représenter une charge continue pour les patients et les établissements de soins. Dans l'étude britannique PREF-NET, 98,7 % des 80 patients atteints de tumeurs neuroendocrines gastro-entéro-pancréatiques ont préféré l'administration à domicile du lanréotide autogel, et 79,5 % ont signalé un effet positif sur la qualité de vie après le changement. Plus de 60 % des participants s'auto-administraient le traitement ou recevaient des injections d'un professionnel non soignant. Une étude australienne sur les préférences a révélé que l'administration orale était la voie préférée des patients et des cliniciens, avant les différences en termes de survie sans progression. Crinetics a lancé son étude de phase 3 CAREFNDR sur la paltusotine orale une fois par jour en novembre 2025, testant une alternative à l'administration par injection des analogues de la somatostatine. Si elle est approuvée, cette option pourrait déplacer une partie du marché du traitement de la diarrhée liée au syndrome carcinoïde de l'administration hospitalière vers les soins à domicile et les pharmacies ambulatoires.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût élevé des thérapies à long terme et des thérapies par radioligands | -1.5% | Mondial, prononcé en APAC, MEA et Amérique du Sud | Long terme (≥ 4 ans) |
| Accès limité aux spécialistes des tumeurs neuroendocrines, à la PRRT et aux infrastructures de médecine nucléaire | -1.2% | APAC, MEA et Amérique du Sud | Long terme (≥ 4 ans) |
| Retards diagnostiques et séquençage thérapeutique hétérogène | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Diagnostic différentiel de la diarrhée persistante chez les patients traités par analogues de la somatostatine | -0.6% | Mondial, prononcé dans les contextes à faible présence de spécialistes | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des thérapies à long terme et des thérapies par radioligands
Les coûts de traitement à long terme peuvent restreindre l'utilisation même lorsque la valeur clinique est bien établie. Le traitement par analogues de la somatostatine à action prolongée de marque coûte plus de 10 000 USD par an par patient aux États-Unis, tandis qu'un traitement par PRRT avec le 177Lu-DOTATATE peut dépasser 120 000 USD sur les principaux marchés. Une analyse coût-efficacité de 2025[3]Wenyi Zhu et al., "Cost-Effectiveness of [177Lu]Lu-DOTATATE for the Treatment of Newly Diagnosed Advanced Gastroenteropancreatic Neuroendocrine Tumors," Journal of Nuclear Medicine a calculé un ratio coût-efficacité incrémental de 66 761 USD par année de vie ajustée sur la qualité pour la PRRT en première ligne par rapport à l'octréotide LAR. Les produits génériques d'analogues de la somatostatine pourraient réduire les coûts des médicaments de première ligne aux États-Unis, mais ils réduisent également le bassin de revenus de marque disponibles pour l'innovation. La variation des remboursements et les coûts directs pour les patients peuvent limiter l'adoption dans les pays à revenu intermédiaire. Ces pressions contraignent le marché du traitement de la diarrhée liée au syndrome carcinoïde le plus fortement là où la couverture d'assurance et le remboursement public sont moins développés.
Accès limité aux spécialistes des tumeurs neuroendocrines, à la PRRT et aux infrastructures de médecine nucléaire
La PRRT nécessite des installations de médecine nucléaire, une préparation radiopharmaceutique, une capacité de dosimétrie et des protocoles patients dédiés. Une analyse italienne de 2025 a révélé que 26,5 % des hospitalisations pour des groupes de thérapies par radioligands à haute complexité impliquaient une mobilité interrégionale des patients, contre une moyenne nationale de 10,2 %. Les centres académiques spécialisés dans les tumeurs neuroendocrines ont été associés à une meilleure survie dans les tumeurs neuroendocrines coliques à un stade avancé, mais cette concentration peut laisser les patients en dehors des grandes zones métropolitaines avec moins d'options. Des retards diagnostiques de 3 à 5 ans et un séquençage incohérent peuvent retarder la prise en charge appropriée de la maladie. Une diarrhée persistante peut également être attribuée à tort à une insuffisance exocrine pancréatique, une malabsorption des acides biliaires ou une prolifération bactérienne plutôt qu'à une percée sérotoninergique. Ces limites pratiques peuvent retarder l'escalade vers l'éthyl télotristat et réduire la population traitée sur le marché du traitement de la diarrhée liée au syndrome carcinoïde.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modalité de traitement : la base des analogues de la somatostatine persiste tandis que le niveau ciblant la sérotonine s'accélère
Le traitement par analogues de la somatostatine représentait 56,4 % de la taille du marché du traitement de la diarrhée liée au syndrome carcinoïde par modalité de traitement en 2025. Sa position reflète une longue utilisation clinique, de multiples recommandations officielles et sa pertinence dans les maladies nouvellement diagnostiquées et contrôlées par analogues de la somatostatine. L'octréotide LAR à action prolongée et le lanréotide autogel soutiennent le traitement continu par administration régulière. L'escalade des doses peut prolonger l'utilisation au-delà du calendrier mensuel standard lorsque les symptômes réapparaissent. Ces produits restent une base pratique du secteur du traitement de la diarrhée liée au syndrome carcinoïde car ils traitent la sécrétion hormonale et le contrôle des symptômes.
Le traitement par inhibiteurs de la synthèse de la sérotonine devrait se développer à un CAGR de 11,8 % jusqu'en 2031, ce qui en fait la modalité à la croissance la plus rapide. Ce segment est soutenu par la reconnaissance de la diarrhée réfractaire liée au syndrome carcinoïde comme contexte clinique distinct. L'éthyl télotristat est utilisé comme traitement complémentaire pour les patients qui ne sont pas adéquatement contrôlés par le traitement par analogues de la somatostatine. La recommandation ASCO fournit une base plus claire pour son utilisation dans ce contexte. Les produits de soutien tels que le lopéramide, le diphénoxylate, les enzymes pancréatiques et les séquestrants des acides biliaires restent importants, notamment là où l'accès aux analogues de la somatostatine est limité ou lorsque les patients présentent une insuffisance exocrine pancréatique induite par les analogues de la somatostatine. Les traitements avancés et interventionnels, notamment la PRRT, la thérapie hépatique dirigée et la chirurgie, servent les patients atteints d'une maladie plus complexe.


Par type de médicament : l'octréotide maintient son leadership tandis que l'éthyl télotristat stimule la croissance
L'octréotide représentait 28,2 % de la part du marché du traitement de la diarrhée liée au syndrome carcinoïde par type de médicament en 2025. Il reste un traitement de première ligne largement prescrit car les cliniciens ont une vaste expérience de son utilisation. Sa formulation dépôt à action prolongée soutient le contrôle des symptômes et réduit la sécrétion hormonale. Le soutien des recommandations officielles et la familiarité des médecins continuent de sous-tendre son utilisation dans les principaux systèmes de santé. Teva a lancé[4]Teva Pharmaceuticals, "Teva Announces Launch of the First and Only Generic Version of Sandostatin LAR Depot," Teva Pharmaceuticals le premier acétate d'octréotide générique américain pour suspension injectable en octobre 2024, et le produit était indiqué pour la diarrhée sévère et les bouffées vasomotrices associées aux tumeurs carcinoïdes métastatiques.
L'éthyl télotristat devrait croître à un CAGR de 12,2 % jusqu'en 2031. Son mécanisme cible la production périphérique de sérotonine, ce qui le distingue du traitement par analogues de la somatostatine. Il est de plus en plus utilisé en association avec des analogues de la somatostatine lorsque la diarrhée persiste malgré le traitement de base. Les données cliniques et l'approbation des recommandations officielles soutiennent ses perspectives commerciales. La structure des classes médicamenteuses du secteur du traitement de la diarrhée liée au syndrome carcinoïde sépare donc une base établie d'analogues de la somatostatine d'une option ciblant la sérotonine à croissance plus rapide. Les radiopharmaceutiques et les thérapies de soutien complètent l'ensemble thérapeutique, mais chacun présente un profil d'accès et un rôle différents dans la voie de soins.
Par utilisateur final : la concentration hospitalière persiste tandis que les soins à domicile gagnent en validation clinique
Les hôpitaux représentaient 47,6 % de la taille du marché du traitement de la diarrhée liée au syndrome carcinoïde par utilisateur final en 2025. Ils restent au cœur du diagnostic complexe, du traitement initial, de la délivrance de la PRRT et de la planification des thérapies avancées. Des comités multidisciplinaires de tumeurs neuroendocrines ont été signalés dans 84,6 % des centres interrogés dans 11 pays au sein du réseau CUTNETs. Ces structures concentrent les décisions cliniques de haute complexité dans les établissements hospitaliers. Les cliniques spécialisées et les établissements de cancérologie gèrent également les patients recevant un traitement continu par analogues de la somatostatine.
Les soins à domicile devraient croître à un CAGR de 8,4 % jusqu'en 2031. La préférence pour l'administration à domicile du lanréotide dans l'étude PREF-NET fournit un soutien clinique à ce changement. Le lanréotide autogel sous-cutané profond permet déjà l'auto-administration dans plusieurs pays européens. Les systèmes de remboursement de certains pays encouragent la délivrance à domicile car elle peut réduire l'utilisation des ressources hospitalières. La paltusotine pourrait supprimer l'exigence d'injection pour le traitement par analogues de la somatostatine si elle est approuvée après l'essai CAREFNDR. Cela pourrait déplacer une part significative du marché du traitement de la diarrhée liée au syndrome carcinoïde vers les soins à domicile ou un modèle de pharmacie ambulatoire.
Utilisateur final
| Hôpitaux | 47.60% |
| Part combinée des cliniques spécialisées et autres | 52.40% |
| Source: Mordor Intelligence | |
Par maladie : la diarrhée réfractaire génère une valeur de marché disproportionnée
La diarrhée contrôlée par analogues de la somatostatine représentait 41,3 % de la part du marché du traitement de la diarrhée liée au syndrome carcinoïde par contexte pathologique en 2025. Il s'agit du contexte le plus important car il regroupe les patients qui poursuivent un traitement récurrent par analogues de la somatostatine à des doses standard. Le syndrome carcinoïde nouvellement diagnostiqué constitue le point d'entrée pour l'utilisation des analogues de la somatostatine en première ligne. La maladie avancée et métastatique accroît la demande de PRRT et d'interventions hépatiques dirigées. Ces contextes forment un continuum thérapeutique large plutôt que des groupes de patients isolés.
La diarrhée réfractaire malgré le traitement par analogues de la somatostatine devrait croître à un CAGR de 10,8 % jusqu'en 2031. Le traitement combiné associant analogues de la somatostatine et éthyl télotristat crée une valeur par patient plus élevée que la maladie contrôlée par analogues de la somatostatine. Une diarrhée persistante peut être attribuée à tort à une insuffisance exocrine pancréatique induite par les analogues de la somatostatine, une malabsorption des acides biliaires ou une prolifération bactérienne de l'intestin grêle. La recommandation ASCO 2025 et le consensus d'experts chinois de 2025 identifient tous deux le 5-HIAA urinaire sur 24 heures comme un outil d'évaluation du mécanisme de la diarrhée. Une évaluation diagnostique plus cohérente peut identifier les patients éligibles à une escalade thérapeutique sans dépendre d'une augmentation des nouveaux cas de tumeurs neuroendocrines.
Analyse géographique
L'Amérique du Nord représentait 39,7 % de la part du marché du traitement de la diarrhée liée au syndrome carcinoïde en 2025. La région bénéficie de denses réseaux d'orientation américains, d'un remboursement établi de l'éthyl télotristat et d'un cadre réglementaire qui a soutenu les programmes de médicaments orphelins et de thérapies innovantes. Le lancement en octobre 2024 par Teva de l'octréotide générique aux États-Unis a exposé le segment des analogues de la somatostatine à une concurrence directe des génériques. Le produit de référence de marque affichait des ventes annuelles américaines de 826 millions USD en juillet 2024. Ce changement crée une pression sur les prix mais peut également améliorer l'accès pour les patients soumis à des contraintes de coûts. Le Canada et le Mexique ajoutent un volume régional grâce à la prescription d'analogues de la somatostatine, tandis que les programmes académiques canadiens étendent l'accès à la PRRT.
L'Europe est le deuxième contributeur régional au marché du traitement de la diarrhée liée au syndrome carcinoïde. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne constituent le cœur de l'activité liée aux analogues de la somatostatine et à la PRRT. Les centres certifiés ENETS et les recommandations européennes soutiennent le séquençage structuré du traitement par analogues de la somatostatine, de l'éthyl télotristat et de la PRRT. Le consensus Delphi GGNET 2026 a recommandé une sélection structurée de la PRRT et un examen par un comité multidisciplinaire de tumeurs pour les tumeurs neuroendocrines SSTR-positives. Le taux de mobilité interrégionale de 26,5 % de l'Italie pour les hospitalisations liées aux thérapies par radioligands indique l'importance d'une capacité supplémentaire en médecine nucléaire. L'Argentine et la Colombie ont également formalisé le traitement de première ligne par analogues de la somatostatine dans des recommandations cliniques récentes.
L'Asie-Pacifique devrait croître à un CAGR de 9,5 % jusqu'en 2031, le taux régional le plus rapide du marché du traitement de la diarrhée liée au syndrome carcinoïde. La Chine a publié son premier consensus dédié au diagnostic et au traitement du syndrome carcinoïde en 2025, approuvant les analogues de la somatostatine comme thérapie de première ligne et l'éthyl télotristat pour la diarrhée réfractaire aux analogues de la somatostatine. Le système d'assurance maladie universelle du Japon couvre les thérapies approuvées pour les tumeurs neuroendocrines à mesure que la capacité de PRRT se développe. L'Australie a ajouté la PRRT avec le 177Lu-DOTATATE au calendrier des prestations Medicare à compter du 1er novembre 2025. Ce changement réduit les coûts pour les patients et soutient le développement de centres de PRRT supplémentaires. L'Inde, la Corée du Sud, les autres marchés de l'APAC, le Moyen-Orient et l'Afrique restent des contributeurs en phase précoce où la sensibilisation et l'investissement dans les infrastructures importent davantage que les nouveaux lancements thérapeutiques.

Paysage concurrentiel
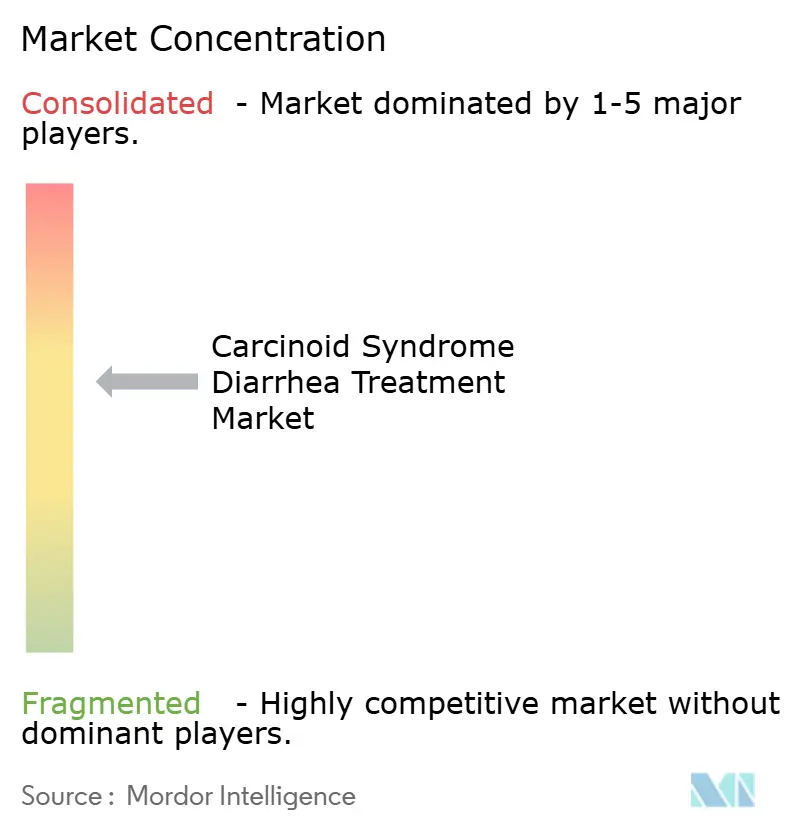
Le marché du traitement de la diarrhée liée au syndrome carcinoïde est modérément consolidé dans son niveau des analogues de la somatostatine. Le lanréotide d'Ipsen et les produits à base d'octréotide de Novartis ancrent depuis longtemps les revenus de première ligne grâce à des formulations dépôt propriétaires et à une utilisation clinique établie. Le lancement en octobre 2024 par Teva de l'octréotide générique aux États-Unis a exposé le segment des analogues de la somatostatine à une concurrence directe des génériques. Le produit de référence de marque affichait des ventes annuelles américaines de 826 millions USD en juillet 2024. Ce changement crée une pression sur les prix mais peut également améliorer l'accès pour les patients soumis à des contraintes de coûts.
Lexicon Pharmaceuticals détient les droits mondiaux exclusifs sur l'éthyl télotristat, qui est le seul inhibiteur de la tryptophane hydroxylase approuvé pour la diarrhée liée au syndrome carcinoïde dans les données fournies. Cette position protège le niveau de la diarrhée réfractaire d'une concurrence directe à court terme. La société concède sous licence Xermelo tandis que son propre pipeline s'est orienté vers les indications cardiométaboliques. TerSera Therapeutics en Amérique du Nord et Recordati en Europe utilisent des canaux spécialisés pour les produits d'octréotide de marque. Leur positionnement se concentre sur les contextes où les grands fournisseurs multinationaux d'analogues de la somatostatine se concentrent davantage sur les grands centres académiques. Le marché du traitement de la diarrhée liée au syndrome carcinoïde combine ainsi de grands fournisseurs établis avec des acteurs spécialisés qui servent des canaux de distribution distincts.
Crinetics poursuit une approche concurrentielle basée sur la délivrance grâce à la paltusotine, un agoniste oral du SST2 dans l'essai de phase 3 CAREFNDR. La société a randomisé le premier patient dans l'essai de 141 participants en novembre 2025. Les résultats de phase 3 COMPETE d'ITM, publiés en juillet 2026, ont rapporté une survie sans progression médiane de 23,9 mois pour le 177Lu-édotréotide et de 14,1 mois pour l'évérolimus parmi 309 patients atteints de tumeurs neuroendocrines gastro-entéro-pancréatiques de grade 1 ou 2. Il fournirait une autre option de PRRT s'il reçoit une approbation. La fabrication spécialisée de lutétium-177 sans porteur et la capacité de radiomarquage créent des barrières à l'entrée substantielles dans la thérapie radiopharmaceutique.
Leaders du secteur du traitement de la diarrhée liée au syndrome carcinoïde
Pfizer Inc.
Teva Pharmaceutical Industries Ltd.
Sun Pharmaceutical Industries Ltd.
Bristol-Myers Squibb Company
Novartis AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : ITM Isotope Technologies Munich a publié les résultats primaires de l'essai de phase 3 COMPETE dans The Lancet, démontrant que le 177Lu-édotréotide a atteint une survie sans progression médiane de 23,9 mois contre 14,1 mois pour l'évérolimus chez 309 patients atteints de tumeurs neuroendocrines gastro-entéro-pancréatiques de grade 1/2 SSTR-positives, avec des événements indésirables de grade 3/4 survenant chez 18 % contre 40 % des patients.
- Juin 2026 : ITM a présenté des données de dosimétrie à point temporel unique issues de l'essai COMPETE lors de la réunion annuelle de la Société de médecine nucléaire et d'imagerie moléculaire, rapportant une approche simplifiée destinée à réduire les obstacles logistiques à l'adoption du 177Lu-édotréotide dans les centres.
- Mai 2026 : Une analyse groupée des données d'essais contrôlés randomisés sur l'éthyl télotristat combiné aux analogues de la somatostatine pour la diarrhée liée au syndrome carcinoïde a été publiée dans Gastrointestinal Endoscopy après présentation à la Digestive Disease Week.
- Novembre 2025 : Crinetics Pharmaceuticals a randomisé le premier patient dans l'essai pivot de phase 3 CAREFNDR sur la paltusotine 80 mg une fois par jour chez 141 adultes atteints du syndrome carcinoïde.


Périmètre du rapport mondial sur le marché du traitement de la diarrhée liée au syndrome carcinoïde
Selon le périmètre du rapport, les traitements de la diarrhée liée au syndrome carcinoïde (DSC) comprennent les interventions thérapeutiques pharmacologiques et de soutien utilisées pour gérer la diarrhée chronique et les symptômes associés au syndrome carcinoïde, une affection principalement causée par des tumeurs neuroendocrines sécrétant de la sérotonine. Ces traitements visent à réduire la fréquence des selles, à améliorer le contrôle des symptômes, à améliorer la qualité de vie et à traiter l'activité tumorale sous-jacente par des approches thérapeutiques ciblées. Les stratégies de prise en charge comprennent les analogues de la somatostatine, les inhibiteurs de la synthèse de la sérotonine, les thérapies par radioligands et les thérapies de gestion symptomatique de soutien, en fonction de la sévérité de la maladie, de la réponse au traitement et des caractéristiques du patient.
Le marché du traitement de la diarrhée liée au syndrome carcinoïde est segmenté par modalité de traitement en traitement par analogues de la somatostatine, traitement par inhibiteurs de la synthèse de la sérotonine, thérapie ciblée et par radioligands, et thérapie de soutien et de gestion des symptômes ; par type de médicament en octréotide, lanréotide, pasiréotide, éthyl télotristat, lutétium Lu 177 dotatate et autres ; par utilisateur final en hôpitaux, cliniques spécialisées, établissements de cancérologie et centres de traitement, et contextes de soins à domicile ; par maladie en syndrome carcinoïde nouvellement diagnostiqué, diarrhée contrôlée par analogues de la somatostatine, diarrhée réfractaire malgré le traitement par analogues de la somatostatine, et syndrome carcinoïde avancé et métastatique ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
| Traitement par analogues de la somatostatine |
| Traitement par inhibiteurs de la synthèse de la sérotonine |
| Thérapie ciblée et par radioligands |
| Thérapie de soutien et de gestion des symptômes |
| Octréotide |
| Lanréotide |
| Pasiréotide |
| Éthyl télotristat |
| Lutétium Lu 177 dotatate |
| Autres |
| Hôpitaux |
| Cliniques spécialisées |
| Établissements de cancérologie et centres de traitement |
| Contextes de soins à domicile |
| Syndrome carcinoïde nouvellement diagnostiqué |
| Diarrhée contrôlée par analogues de la somatostatine |
| Diarrhée réfractaire malgré le traitement par analogues de la somatostatine |
| Syndrome carcinoïde avancé et métastatique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par modalité de traitement | Traitement par analogues de la somatostatine | |
| Traitement par inhibiteurs de la synthèse de la sérotonine | ||
| Thérapie ciblée et par radioligands | ||
| Thérapie de soutien et de gestion des symptômes | ||
| Par type de médicament | Octréotide | |
| Lanréotide | ||
| Pasiréotide | ||
| Éthyl télotristat | ||
| Lutétium Lu 177 dotatate | ||
| Autres | ||
| Par utilisateur final | Hôpitaux | |
| Cliniques spécialisées | ||
| Établissements de cancérologie et centres de traitement | ||
| Contextes de soins à domicile | ||
| Par maladie | Syndrome carcinoïde nouvellement diagnostiqué | |
| Diarrhée contrôlée par analogues de la somatostatine | ||
| Diarrhée réfractaire malgré le traitement par analogues de la somatostatine | ||
| Syndrome carcinoïde avancé et métastatique | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du traitement de la diarrhée liée au syndrome carcinoïde en 2031 ?
Le secteur devrait atteindre 851,7 millions USD d'ici 2031, contre 638,4 millions USD en 2026, à un CAGR de 5,9 %.
Quelle modalité de traitement occupe la position la plus importante ?
Le traitement par analogues de la somatostatine a dominé les modalités de traitement avec une part de 56,4 % en 2025.
Quelle thérapie devrait connaître la croissance la plus rapide ?
Le traitement par inhibiteurs de la synthèse de la sérotonine devrait croître à un CAGR de 12,2 % jusqu'en 2031, tandis que le traitement par inhibiteurs de la synthèse de la sérotonine devrait croître à 11,8 %.
Pourquoi les soins à domicile progressent-ils dans le traitement du syndrome carcinoïde ?
Les soins à domicile devraient croître à un CAGR de 8,4 %, soutenus par la préférence des patients pour l'administration à domicile du lanréotide et les options de traitement oral potentielles.
Quelle région affiche le taux de croissance le plus élevé ?
L'Asie-Pacifique devrait croître à un CAGR de 9,5 % jusqu'en 2031, à mesure que les recommandations thérapeutiques et les infrastructures de PRRT se développent.
Qu'est-ce qui limite l'accès plus large à la PRRT et au traitement à long terme ?
Le coût, les lacunes en matière de remboursement, le manque de centres spécialisés et les infrastructures de médecine nucléaire continuent de restreindre l'accès.
Dernière mise à jour de la page le:



