
Marktgröße und Marktanteil für die Behandlung von Diarrhö bei Karzinoidsyndrom
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 638.36 Millionen US-Dollar |
| Marktgröße (2031) | 851.66 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.94 % |
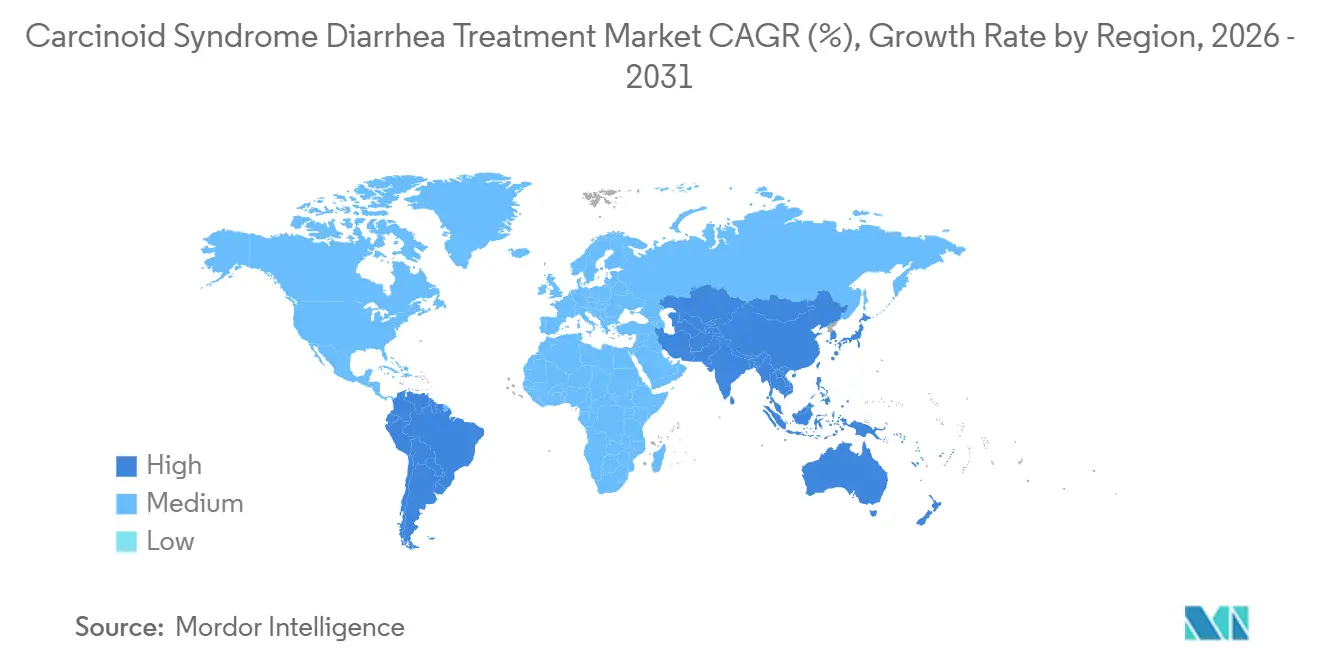
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
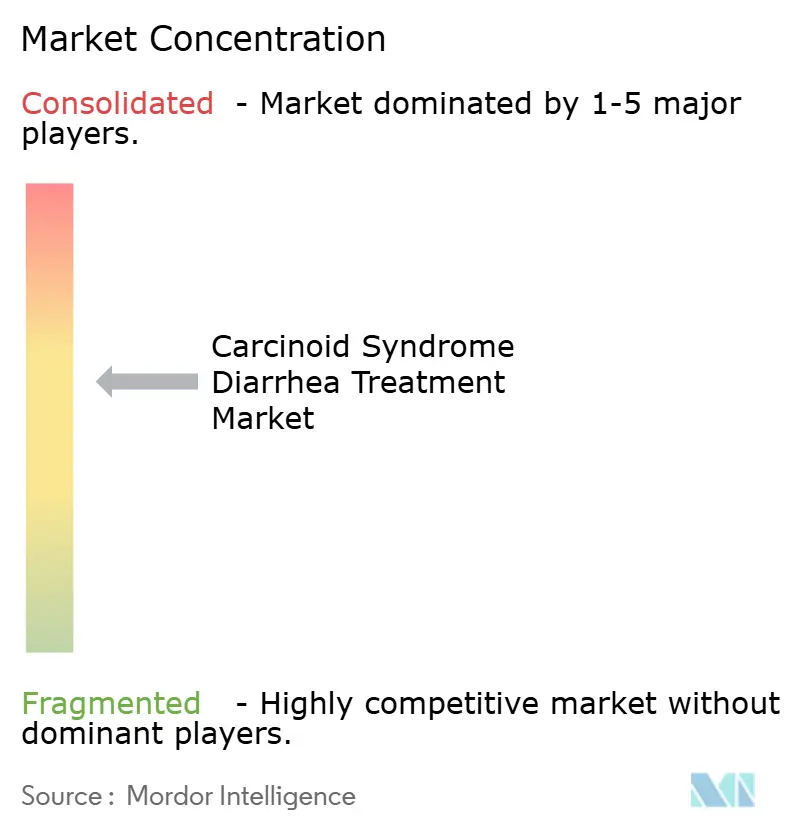
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für die Behandlung von Diarrhö bei Karzinoidsyndrom von Mordor Intelligence
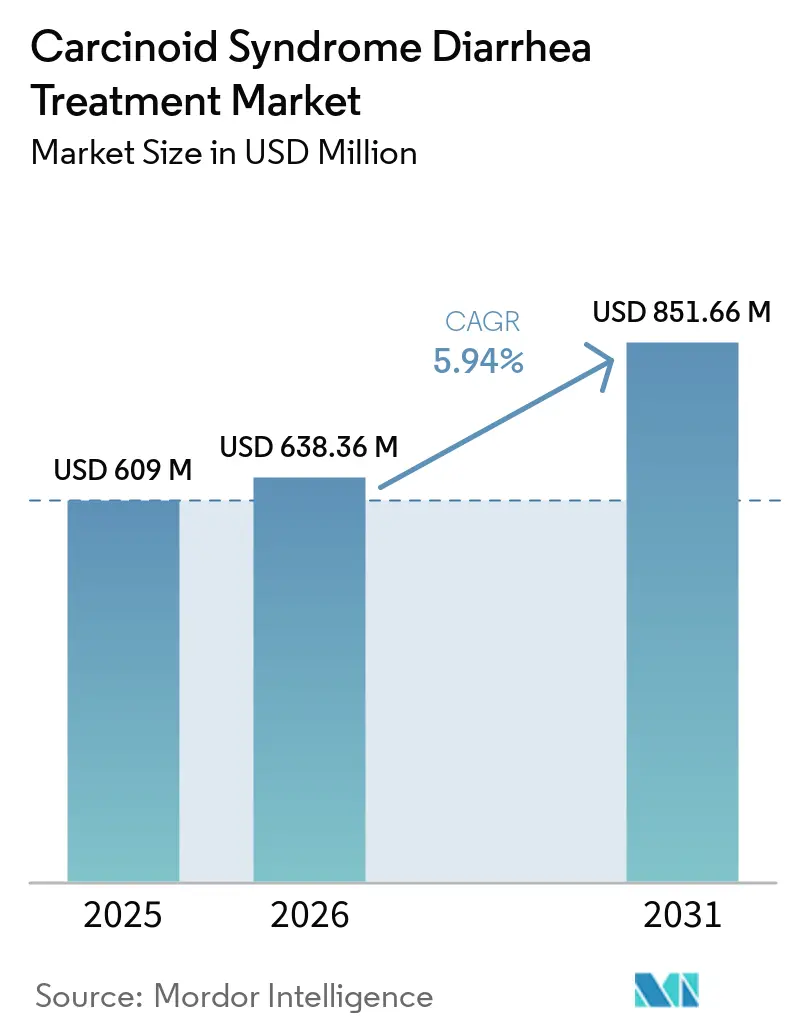
Die Marktgröße für die Behandlung von Diarrhö bei Karzinoidsyndrom wird voraussichtlich von 609 Millionen USD im Jahr 2025 auf 638,36 Millionen USD im Jahr 2026 steigen und bis 2031 851,66 Millionen USD erreichen, mit einer CAGR von 5,94 % über den Zeitraum 2026–2031.
Eine größere diagnostizierte Population neuroendokriner Tumoren erweitert den Pool der Patienten, die ein langfristiges Symptommanagement benötigen. Verbesserte Überlebensraten verlängern zudem die Behandlungsdauer bei Patienten mit funktionellen Tumoren. Der etablierte Einsatz von Somatostatin-Analoga bietet eine stabile Behandlungsbasis, während orale und heimbasierte Optionen die Art der Versorgung verändern könnten. Der Generikawettbewerb verringert den Druck auf den Behandlungszugang in den Vereinigten Staaten, verändert jedoch auch das Umsatzprofil von Marken-Depotprodukten. Der Markt für die Behandlung von Diarrhö bei Karzinoidsyndrom bietet Chancen bei refraktären Erkrankungen, spezialisierten Versorgungsnetzwerken und Einrichtungen, die eine sichere Versorgung außerhalb von Krankenhäusern unterstützen können.
Wichtigste Erkenntnisse des Berichts
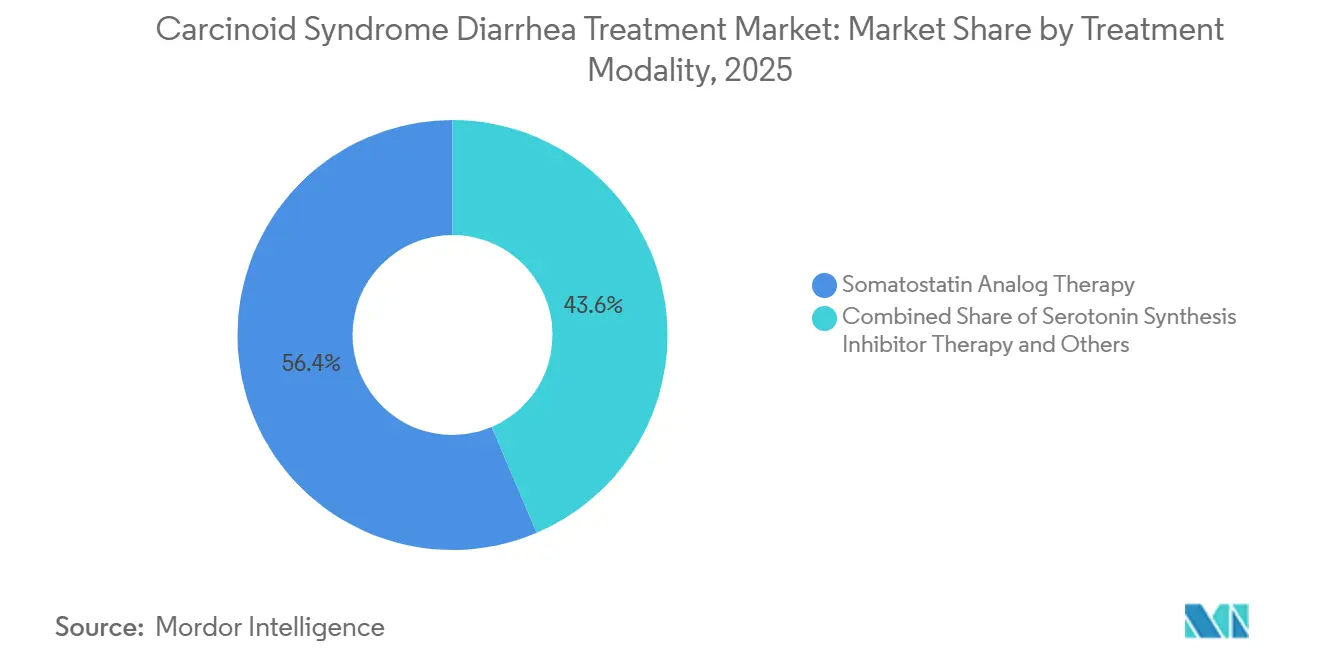
Nach Behandlungsmodalität hielt die Somatostatin-Analog-Therapie im Jahr 2025 einen Marktanteil von 56,4 % am Markt für die Behandlung von Diarrhö bei Karzinoidsyndrom, während die Serotonin-Synthese-Inhibitor-Therapie bis 2031 voraussichtlich mit einer CAGR von 11,8 % wachsen wird.
Nach Wirkstofftyp hielt Octreotid im Jahr 2025 einen Marktanteil von 28,2 % am Markt für die Behandlung von Diarrhö bei Karzinoidsyndrom, während Telotristat-Ethyl bis 2031 voraussichtlich mit einer CAGR von 12,2 % wachsen wird.
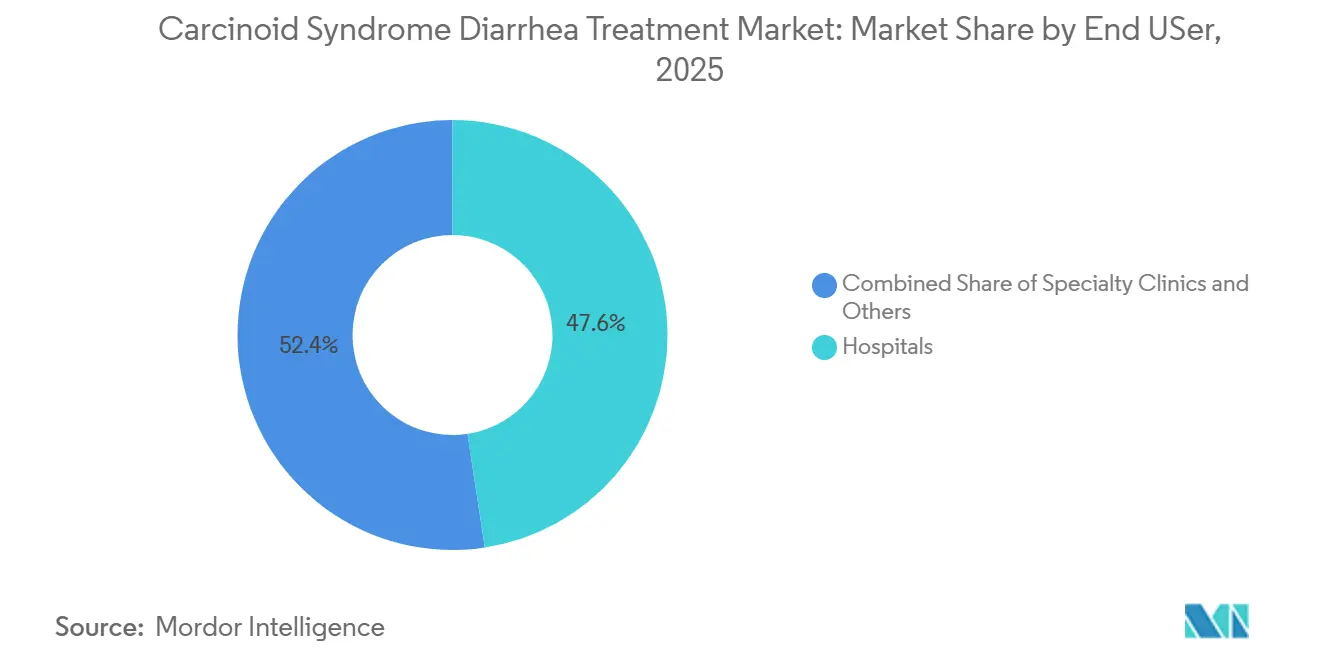
Nach Endnutzer entfielen im Jahr 2025 47,6 % des Marktanteils am Markt für die Behandlung von Diarrhö bei Karzinoidsyndrom auf Krankenhäuser, während die Heimversorgung bis 2031 voraussichtlich mit einer CAGR von 8,4 % wachsen wird.
Nach Krankheits- und Behandlungssetting hielt SSA-kontrollierte Diarrhö im Jahr 2025 einen Marktanteil von 41,3 % am Markt für die Behandlung von Diarrhö bei Karzinoidsyndrom, während refraktäre Diarrhö trotz SSA-Therapie bis 2031 voraussichtlich mit einer CAGR von 10,8 % wachsen wird.
Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 39,7 % am Markt für die Behandlung von Diarrhö bei Karzinoidsyndrom, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 9,5 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse zur Behandlung von Diarrhö bei Karzinoidsyndrom
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Diagnose und Prävalenz neuroendokriner Tumoren | +1.5% | Global | Langfristig (≥ 4 Jahre) |
| Wiederkehrender Einsatz von langwirksamen Somatostatin-Analoga | +1.2% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Erweiterung der Behandlungsoptionen für refraktäre Diarrhö | +1.0% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung spezialisierter NET- Zentren und multidisziplinärer Versorgung | +0.7% | Nordamerika, EU und APAC-Kernregion | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach patientenfreundlichen oralen und heimbasierten Behandlungen | +0.8% | Nordamerika, EU und APAC | Mittelfristig (2–4 Jahre) |
| Zunehmende Überwachung von Karzinoider Herzerkrankung und Serotoninbelastung | +0.5% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Diagnose und Prävalenz neuroendokriner Tumoren
Die NET-Inzidenz steigt durch Faktoren, die über verbesserte Früherkennung allein hinausgehen. Die Prävalenz von Grad-1-Tumoren in den Vereinigten Staaten stieg von 0,00023 % im Jahr 2001 auf 0,02993 % im Jahr 2021. In Ontario wurde zwischen 2000 und 2023 ein 6,5-facher Anstieg der GEP-NEN-Inzidenz verzeichnet, wobei der Anstieg auf nicht-metastatische Präsentationen konzentriert war. Das Fünf-Jahres-Gesamtüberleben bei NETs erreichte 77,4 % in der SEER-22-Kohorte, was den Zeitraum verlängert, in dem Patienten möglicherweise ein Symptommanagement benötigen. Die Inzidenz lokalisierter Erkrankungen stieg ebenfalls von 2,1 auf 4,3 pro 100.000 zwischen 2004 und 2021. Diese Muster schaffen einen größeren zukünftigen Pool, der möglicherweise zu metastatischer Erkrankung und Karzinoidsyndrom fortschreiten kann, was den Markt für die Behandlung von Diarrhö bei Karzinoidsyndrom über einen längeren Zeitraum unterstützt.
Wiederkehrender Einsatz von langwirksamen Somatostatin-Analoga
Langwirksame Somatostatin-Analoga generieren wiederkehrende Umsätze, da die Behandlung für einen unbegrenzten Zeitraum fortgesetzt werden kann. Die ASCO-Leitlinie 2025[1]Eugene A. Woltering et al., "Symptom Management for Well-Differentiated Gastroenteropancreatic Neuroendocrine Tumors: ASCO Guideline," Journal of Clinical Oncology positioniert Somatostatin-Analoga in der Erstlinienversorgung bei funktionellem Karzinoidsyndrom. Die Leitlinie unterstützt auch kürzere Intervalle von 28 auf 21 Tage oder Dosen von 40 mg bis 60 mg, wenn Symptome durchbrechen. Dies kann den Behandlungseinsatz über einen standardmäßigen monatlichen Zeitplan hinaus erhöhen. Spezialisierte NET-Zentren und multidisziplinäre Versorgung helfen dabei, diese Behandlungsentscheidungen zu formalisieren, insbesondere in etablierten Überweisungssystemen. Die Branche für die Behandlung von Diarrhö bei Karzinoidsyndrom verlässt sich weiterhin auf dieses wiederkehrende Behandlungsmuster, auch wenn Generika die Wirtschaftlichkeit der Kategorie verändern.
Erweiterung der Behandlungsoptionen für refraktäre Diarrhö
Telotristat-Ethyl etablierte eine orale Zusatzoption für Patienten, deren Diarrhö durch eine Somatostatin-Analog-Therapie unzureichend kontrolliert bleibt. Eine gepoolte Analyse[2]Raj Srirajaskanthan et al., "PREF-NET: A Patient Preference and Experience Study of Lanreotide Autogel Administered in the Home Versus Hospital Setting," Supportive Care in Cancer randomisierter kontrollierter Studien, die 2026 veröffentlicht wurde, stärkte die Evidenz für Telotristat-Ethyl in Kombination mit Somatostatin-Analoga bei Diarrhö durch Karzinoidsyndrom. Die ASCO-Leitlinie 2025 empfiehlt Telotristat-Ethyl für Patienten mit unzureichender Symptomkontrolle unter SSA-Therapie. Die TELEACE-Diagrammüberprüfung von 200 Patienten, die mindestens 6 Monate behandelt wurden, berichtete eine mittlere NET-Größenreduktion von 0,59 cm und verbesserte progressionsfreie Überlebensergebnisse. Der Behandlungspfad könnte sich erweitern, wenn Kliniker anhaltende Diarrhö als Serotonin-Durchbruch und nicht als nicht-karzinoide Ursache identifizieren. Die Überwachung karzinoider Herzerkrankungen und der Serotoninbelastung kann eine systematischere Identifizierung von Patienten unterstützen, die eine Eskalation benötigen, was den Markt für die Behandlung von Diarrhö bei Karzinoidsyndrom stärkt.
Steigende Nachfrage nach patientenfreundlichen oralen und heimbasierten Behandlungen
Monatliche Depot-Injektionen kontrollieren Symptome, können jedoch eine anhaltende Belastung für Patienten und Versorgungseinrichtungen darstellen. In der britischen PREF-NET-Studie bevorzugten 98,7 % von 80 Patienten mit GEP-NETs die heimbasierte Lanreotid-Autogel-Gabe, und 79,5 % berichteten nach dem Wechsel einen positiven Effekt auf die Lebensqualität. Mehr als 60 % der Teilnehmer verabreichten sich die Injektionen selbst oder erhielten sie von einer nicht-medizinischen Fachkraft. Eine australische Präferenzstudie ergab, dass die orale Verabreichung die bevorzugte Route bei Patienten und Klinikern war, noch vor Unterschieden im progressionsfreien Überleben. Crinetics begann im November 2025 mit seiner Phase-3-Studie CAREFNDR zu einmal täglich oralem Paltusotine und testet damit eine Alternative zur injektionsbasierten SSA-Verabreichung. Wenn es zugelassen wird, könnte diese Option einen Teil des Marktes für die Behandlung von Diarrhö bei Karzinoidsyndrom von der Krankenhausverabreichung hin zur Heimversorgung und ambulanten Apothekenversorgung verlagern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Langzeit- und Radioliganden-Therapien | -1.5% | Global, ausgeprägt in APAC, MEA und Südamerika | Langfristig (≥ 4 Jahre) |
| Eingeschränkter Zugang zu NET- Spezialisten, PRRT und nuklearmedizinischer Infrastruktur | -1.2% | APAC, MEA und Südamerika | Langfristig (≥ 4 Jahre) |
| Diagnostische Verzögerungen und heterogene Behandlungssequenzierung | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Differenzialdiagnose von anhaltender Diarrhö bei SSA-behandelten Patienten | -0.6% | Global, ausgeprägt in Einrichtungen mit wenigen Spezialisten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Langzeit- und Radioliganden-Therapien
Langfristige Behandlungskosten können die Nutzung einschränken, selbst wenn der klinische Nutzen gut belegt ist. Die Kosten für eine Marken-Langzeit-SSA-Therapie übersteigen 10.000 USD jährlich pro US-Patient, während ein PRRT-Kurs mit 177Lu-DOTATATE in wichtigen Märkten 120.000 USD übersteigen kann. Eine Kosteneffektivitätsanalyse aus dem Jahr 2025[3]Wenyi Zhu et al., "Cost-Effectiveness of [177Lu]Lu-DOTATATE for the Treatment of Newly Diagnosed Advanced Gastroenteropancreatic Neuroendocrine Tumors," Journal of Nuclear Medicine berechnete ein inkrementelles Kosteneffektivitätsverhältnis von 66.761 USD pro qualitätsbereinigtem Lebensjahr für PRRT in der Erstlinie gegenüber Octreotid LAR. Generische SSA-Produkte könnten die Erstlinien-Medikamentenkosten in den Vereinigten Staaten senken, verringern jedoch auch den Pool an Markenumsätzen, der für Innovationen zur Verfügung steht. Erstattungsunterschiede und direkte Patientenkosten können die Akzeptanz in Ländern mit mittlerem Einkommen einschränken. Diese Belastungen schränken den Markt für die Behandlung von Diarrhö bei Karzinoidsyndrom am stärksten dort ein, wo Versicherungsschutz und öffentliche Erstattung weniger entwickelt sind.
Eingeschränkter Zugang zu NET-Spezialisten, PRRT und nuklearmedizinischer Infrastruktur
PRRT erfordert nuklearmedizinische Einrichtungen, radiopharmakologische Zubereitung, Dosimetriekapazität und dedizierte Patientenprotokolle. Eine italienische Analyse aus dem Jahr 2025 ergab, dass 26,5 % der Krankenhausaufenthalte für hochkomplexe Radioliganden-Therapiegruppen interregionale Patientenmobilität beinhalteten, verglichen mit einem nationalen Durchschnitt von 10,2 %. Akademische NET-Zentren wurden mit einem besseren Überleben bei fortgeschrittenen Kolon-NETs in Verbindung gebracht, aber diese Konzentration kann Patienten außerhalb großer Ballungsräume mit weniger Optionen zurücklassen. Diagnostische Verzögerungen von 3 bis 5 Jahren und inkonsistente Sequenzierung können ein angemessenes Krankheitsmanagement verzögern. Anhaltende Diarrhö kann auch fälschlicherweise auf exokrine Pankreasinsuffizienz, Gallensäure-Malabsorption oder bakterielle Überwucherung statt auf Serotonin-Durchbruch zurückgeführt werden. Diese praktischen Einschränkungen können die Eskalation zu Telotristat-Ethyl verzögern und die behandelte Population im Markt für die Behandlung von Diarrhö bei Karzinoidsyndrom verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsmodalität: SSA-Grundlage bleibt bestehen, während die serotonin-gezielte Ebene beschleunigt
Die Somatostatin-Analog-Therapie machte 2025 56,4 % der Marktgröße für die Behandlung von Diarrhö bei Karzinoidsyndrom nach Behandlungsmodalität aus. Ihre Position spiegelt den langen klinischen Einsatz, mehrere Leitlinienempfehlungen und die Relevanz bei neu diagnostizierten und SSA-kontrollierten Erkrankungen wider. Langwirksames Octreotid LAR und Lanreotid-Autogel unterstützen die kontinuierliche Behandlung durch regelmäßige Verabreichung. Eine Dosiseskalation kann den Einsatz über den standardmäßigen monatlichen Zeitplan hinaus verlängern, wenn Symptome wiederkehren. Die Produkte bleiben ein praktisches Rückgrat der Branche für die Behandlung von Diarrhö bei Karzinoidsyndrom, da sie Hormonsekretion und Symptomkontrolle ansprechen.
Die Serotonin-Synthese-Inhibitor-Therapie wird voraussichtlich bis 2031 mit einer CAGR von 11,8 % wachsen und ist damit die am schnellsten wachsende Modalität. Dieses Segment wird durch die Anerkennung refraktärer Diarrhö bei Karzinoidsyndrom als eigenständiges klinisches Setting unterstützt. Telotristat-Ethyl wird als Zusatzbehandlung für Patienten eingesetzt, die unter SSA-Therapie nicht ausreichend kontrolliert werden. Die ASCO-Leitlinie bietet eine klarere Grundlage für seinen Einsatz in diesem Setting. Unterstützende Produkte wie Loperamid, Diphenoxylat, Pankreasenzyme und Gallensäure-Sequestranzien bleiben wichtig, insbesondere dort, wo der SSA-Zugang eingeschränkt ist oder Patienten eine SSA-bedingte exokrine Pankreasinsuffizienz haben. Fortgeschrittene und interventionelle Behandlungen, einschließlich PRRT, lebergerichteter Therapie und Chirurgie, dienen Patienten mit komplexerer Erkrankung.


Nach Wirkstofftyp: Octreotid behält die Führungsposition, während Telotristat-Ethyl das Wachstum antreibt
Octreotid hielt 2025 einen Marktanteil von 28,2 % am Markt für die Behandlung von Diarrhö bei Karzinoidsyndrom nach Wirkstofftyp. Es bleibt eine weit verbreitete Erstlinientherapie, da Kliniker über umfangreiche Erfahrung mit seinem Einsatz verfügen. Seine langwirksame Depotformulierung unterstützt die Symptomkontrolle und reduziert die Hormonsekretion. Leitlinienunterstützung und Vertrautheit der Ärzte untermauern weiterhin den Einsatz in wichtigen Gesundheitssystemen. Teva brachte[4]Teva Pharmaceuticals, "Teva Announces Launch of the First and Only Generic Version of Sandostatin LAR Depot," Teva Pharmaceuticals im Oktober 2024 das erste US-amerikanische generische Octreotidacetat zur injizierbaren Suspension auf den Markt, und das Produkt war für schwere Diarrhö und Flush-Symptome im Zusammenhang mit metastatischen Karzinoiden indiziert.
Telotristat-Ethyl wird voraussichtlich bis 2031 mit einer CAGR von 12,2 % wachsen. Sein Wirkmechanismus zielt auf die periphere Serotoninproduktion ab, was es von der SSA-Therapie unterscheidet. Es wird zunehmend zusammen mit Somatostatin-Analoga eingesetzt, wenn Diarrhö trotz Basisbehandlung anhält. Klinische Evidenz und Leitlinienempfehlungen unterstützen seine kommerzielle Perspektive. Die Wirkstoffklassenstruktur der Branche für die Behandlung von Diarrhö bei Karzinoidsyndrom trennt daher eine etablierte SSA-Basis von einer schneller wachsenden serotonin-gezielten Option. Radiopharmazeutika und unterstützende Therapien vervollständigen das Behandlungsset, haben jedoch jeweils ein anderes Zugangsprofil und eine andere Rolle im Versorgungspfad.
Nach Endnutzer: Krankenhauskonzentration bleibt bestehen, während die Heimversorgung klinische Validierung gewinnt
Krankenhäuser machten 2025 47,6 % der Marktgröße für die Behandlung von Diarrhö bei Karzinoidsyndrom nach Endnutzer aus. Sie bleiben zentral für komplexe Diagnosen, Erstbehandlungen, PRRT-Verabreichung und Planung fortgeschrittener Therapien. Multidisziplinäre NET-Tumorboards wurden in 84,6 % der befragten Zentren in 11 Ländern im CUTNETs-Netzwerk gemeldet. Diese Strukturen konzentrieren hochkomplexe klinische Entscheidungen in Krankenhausumgebungen. Spezialkliniken und Krebsinstitutionen verwalten auch Patienten, die eine kontinuierliche SSA-Behandlung erhalten.
Die Heimversorgung wird voraussichtlich bis 2031 mit einer CAGR von 8,4 % wachsen. Die Präferenz für die heimbasierte Lanreotid-Verabreichung in PREF-NET bietet klinische Unterstützung für diesen Wandel. Tiefsubkutanes Autogel-Lanreotid ermöglicht bereits in mehreren europäischen Ländern die Selbstverabreichung. Kostenträgersysteme in einigen Ländern fördern die Heimlieferung, da sie den Ressourceneinsatz im Krankenhaus reduzieren kann. Paltusotine könnte die Injektionsanforderung für die SSA-Therapie beseitigen, wenn es nach der CAREFNDR-Studie zugelassen wird. Dies könnte einen bedeutenden Anteil des Marktes für die Behandlung von Diarrhö bei Karzinoidsyndrom zur Heimversorgung oder einem ambulanten Apothekenmodell verlagern.
Endnutzer
| Krankenhäuser | 47.60% |
| Kombinierter Anteil von Spezialkliniken und Sonstiges | 52.40% |
| Quelle: Mordor Intelligence | |
Nach Krankheit: Refraktäre Diarrhö treibt überproportionalen Marktwert
SSA-kontrollierte Diarrhö machte 2025 41,3 % des Marktanteils für die Behandlung von Diarrhö bei Karzinoidsyndrom nach Krankheitssetting aus. Es ist das größte Setting, da es Patienten enthält, die weiterhin eine wiederkehrende SSA-Behandlung in Standarddosen erhalten. Neu diagnostiziertes Karzinoidsyndrom bietet den Einstiegspunkt für den Erstlinien-SSA-Einsatz. Fortgeschrittene und metastatische Erkrankungen erhöhen die Nachfrage nach PRRT und lebergerichteten Interventionen. Diese Settings bilden ein breites Behandlungskontinuum und keine isolierten Patientengruppen.
Refraktäre Diarrhö trotz SSA-Therapie wird voraussichtlich bis 2031 mit einer CAGR von 10,8 % wachsen. Die Kombinationsbehandlung mit SSA plus Telotristat-Ethyl schafft einen höheren Wert pro Patient als SSA-kontrollierte Erkrankung. Anhaltende Diarrhö kann fälschlicherweise auf SSA-induzierte exokrine Pankreasinsuffizienz, Gallensäure-Malabsorption oder Dünndarm-Bakterienüberwucherung zurückgeführt werden. Die ASCO-Leitlinie 2025 und der chinesische Expertenkonsens 2025 identifizieren beide den 24-Stunden-Urin-5-HIAA als Instrument zur Bewertung des Diarrhö-Mechanismus. Eine konsistentere diagnostische Beurteilung kann Patienten identifizieren, die für eine Eskalation geeignet sind, ohne sich auf einen Anstieg neuer NET-Fälle zu verlassen.
Geografische Analyse
Nordamerika hielt 2025 einen Marktanteil von 39,7 % am Markt für die Behandlung von Diarrhö bei Karzinoidsyndrom. Die Region profitiert von dichten US-amerikanischen Überweisungsnetzwerken, etablierter Telotristat-Ethyl-Erstattung und einem regulatorischen Umfeld, das Programme für Orphan Drugs und Durchbruchstherapien unterstützt hat. Tevas generisches Octreotid-Launch im Oktober 2024 in den USA setzte das SSA-Segment einem direkten Generikawettbewerb aus. Das Marken-Referenzprodukt hatte US-amerikanische Jahresumsätze von 826 Millionen USD bis Juli 2024. Die Veränderung schafft Preisdruck, kann aber auch den Zugang für kostenbewusste Patienten verbessern. Kanada und Mexiko tragen durch SSA-Verschreibungen zum regionalen Volumen bei, während kanadische akademische Programme den PRRT-Zugang ausweiten.
Europa ist der zweitgrößte regionale Beitragszahler zum Markt für die Behandlung von Diarrhö bei Karzinoidsyndrom. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien bilden den Kern der SSA- und PRRT-Aktivitäten. ENETS-zertifizierte Zentren und europäische Leitlinien unterstützen die strukturierte Sequenzierung von SSA-Therapie, Telotristat-Ethyl und PRRT. Der GGNET-Delphi-Konsens 2026 empfahl eine strukturierte PRRT-Auswahl und multidisziplinäre Tumorboard-Überprüfung für SSTR-positive NETs. Italiens interregionale Mobilitätsrate von 26,5 % bei Krankenhausaufenthalten für Radioliganden-Therapie weist auf die Bedeutung zusätzlicher nuklearmedizinischer Kapazitäten hin. Argentinien und Kolumbien haben ebenfalls die Erstlinien-SSA-Behandlung in jüngsten klinischen Leitlinien formalisiert.
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 9,5 % wachsen, der schnellsten regionalen Rate im Markt für die Behandlung von Diarrhö bei Karzinoidsyndrom. China veröffentlichte 2025 seinen ersten dedizierten Konsens zur Diagnose und Behandlung von Karzinoidsyndrom, der SSAs als Erstlinientherapie und Telotristat-Ethyl für SSA-refraktäre Diarrhö befürwortet. Japans universelles Krankenversicherungssystem deckt zugelassene NET-Therapien ab, während die PRRT-Kapazität ausgebaut wird. Australien fügte PRRT mit 177Lu-DOTATATE ab dem 1. November 2025 in den Medicare Benefits Schedule auf. Die Änderung reduziert die Patientenkosten und unterstützt die Entwicklung weiterer PRRT-Zentren. Indien, Südkorea, andere APAC-Märkte, der Nahe Osten und Afrika bleiben Frühphasenbeitragende, bei denen Bewusstsein und Infrastrukturinvestitionen wichtiger sind als neue Therapiestarts.

Wettbewerbslandschaft
Der Markt für die Behandlung von Diarrhö bei Karzinoidsyndrom ist in seinem SSA-Segment mäßig konsolidiert. Ipsens Lanreotid und Novartis' Octreotid-Produkte haben die Erstlinienerlöse lange durch proprietäre Depotformulierungen und etablierten klinischen Einsatz verankert. Tevas US-amerikanischer generischer Octreotid-Launch im Oktober 2024 setzte das SSA-Segment einem direkten Generikawettbewerb aus. Das Marken-Referenzprodukt hatte US-amerikanische Jahresumsätze von 826 Millionen USD bis Juli 2024. Die Veränderung schafft Preisdruck, kann aber auch den Zugang für kostenbewusste Patienten verbessern.
Lexicon Pharmaceuticals hält exklusive globale Rechte an Telotristat-Ethyl, dem einzigen zugelassenen Tryptophan-Hydroxylase-Inhibitor für Diarrhö bei Karzinoidsyndrom in den gelieferten Belegen. Diese Position schützt das refraktäre Diarrhö-Segment vor direktem kurzfristigem Wettbewerb. Das Unternehmen lizenziert Xermelo, während sich der eigene Pipeline-Fokus auf kardiometabolische Indikationen verlagert hat. TerSera Therapeutics in Nordamerika und Recordati in Europa nutzen Spezialkanäle für Marken-Octreotid-Produkte. Ihre Positionierung konzentriert sich auf Einrichtungen, in denen große multinationale SSA-Anbieter stärker auf große akademische Zentren ausgerichtet sind. Der Markt für die Behandlung von Diarrhö bei Karzinoidsyndrom kombiniert somit große etablierte Anbieter mit spezialisierten Teilnehmern, die unterschiedliche Vertriebskanäle bedienen.
Crinetics verfolgt einen lieferungsbasierten Wettbewerbsansatz durch Paltusotine, einen oralen SST2-Agonisten in der Phase-3-Studie CAREFNDR. Das Unternehmen randomisierte den ersten Patienten in der 141-Teilnehmer-Studie im November 2025. Die Phase-3-COMPETE-Ergebnisse von ITM, die im Juli 2026 veröffentlicht wurden, berichteten ein medianes progressionsfreies Überleben von 23,9 Monaten für 177Lu-Edotreotid und 14,1 Monaten für Everolimus bei 309 Grad-1- oder Grad-2-GEP-NET-Patienten. Es würde eine weitere PRRT-Option bieten, wenn es eine Zulassung erhält. Die spezialisierte Herstellung von trägerfreiem Lutetium-177 und die Radiolabeling-Kapazität schaffen erhebliche Markteintrittsbarrieren in der Radiopharmazeutika-Therapie.
Branchenführer im Markt für die Behandlung von Diarrhö bei Karzinoidsyndrom
-
Pfizer Inc.
-
Teva Pharmaceutical Industries Ltd.
-
Sun Pharmaceutical Industries Ltd.
-
Bristol-Myers Squibb Company
-
Novartis AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: ITM Isotope Technologies Munich veröffentlichte die primären Ergebnisse der Phase-3-COMPETE-Studie in The Lancet und zeigte, dass 177Lu-Edotreotid ein medianes PFS von 23,9 Monaten gegenüber 14,1 Monaten für Everolimus bei 309 Grad-1/2-SSTR-positiven GEP-NET-Patienten erreichte, wobei Grad-3/4-unerwünschte Ereignisse bei 18 % gegenüber 40 % der Patienten auftraten.
- Juni 2026: ITM präsentierte Einzelzeitpunkt-Dosimetriedaten aus der COMPETE-Studie auf der Jahrestagung der Gesellschaft für Nuklearmedizin und Molekulare Bildgebung und berichtete über einen vereinfachten Ansatz, der darauf abzielt, logistische Barrieren für die Einführung von 177Lu-Edotreotid-Zentren zu reduzieren.
- Mai 2026: Eine gepoolte Analyse randomisierter kontrollierter Studiendaten zu Telotristat-Ethyl in Kombination mit Somatostatin-Analoga bei Diarrhö durch Karzinoidsyndrom wurde in Gastrointestinal Endoscopy nach der Präsentation auf der Digestive Disease Week veröffentlicht.
- November 2025: Crinetics Pharmaceuticals randomisierte den ersten Patienten in der pivotalen Phase-3-CAREFNDR-Studie mit Paltusotine 80 mg einmal täglich bei 141 Erwachsenen mit Karzinoidsyndrom.


Berichtsumfang des globalen Marktes für die Behandlung von Diarrhö bei Karzinoidsyndrom
Gemäß dem Berichtsumfang umfassen Behandlungen von Diarrhö bei Karzinoidsyndrom (CSD) pharmakologische und unterstützende therapeutische Interventionen zur Behandlung von chronischer Diarrhö und damit verbundenen Symptomen im Zusammenhang mit dem Karzinoidsyndrom, einem Zustand, der hauptsächlich durch serotonin-sezernierende neuroendokrine Tumoren (NETs) verursacht wird. Diese Behandlungen zielen darauf ab, die Häufigkeit des Stuhlgangs zu reduzieren, die Symptomkontrolle zu verbessern, die Lebensqualität zu steigern und die zugrunde liegende Tumoraktivität durch gezielte therapeutische Ansätze anzugehen. Managementstrategien umfassen Somatostatin-Analoga, Serotonin-Synthese-Inhibitoren, Radioliganden-Therapien und unterstützende Symptommanagement-Therapien, abhängig von Krankheitsschwere, Behandlungsansprechen und Patientenmerkmalen.
Der Markt für die Behandlung von Diarrhö bei Karzinoidsyndrom ist nach Behandlungsmodalität segmentiert in Somatostatin-Analog-Therapie (SSA), Serotonin-Synthese-Inhibitor-Therapie, gezielte Therapie und Radioliganden-Therapie sowie unterstützende Symptommanagement-Therapie; nach Wirkstofftyp in Octreotid, Lanreotid, Pasireotid, Telotristat-Ethyl, Lutetium Lu 177 Dotatate und Sonstiges; nach Endnutzer in Krankenhäuser, Spezialkliniken, Krebsinstitutionen und Behandlungszentren sowie Heimversorgungseinrichtungen; nach Krankheit in neu diagnostiziertes Karzinoidsyndrom, SSA-kontrollierte Diarrhö, refraktäre Diarrhö trotz SSA-Therapie sowie fortgeschrittenes und metastatisches Karzinoidsyndrom; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
| Somatostatin-Analog-Therapie (SSA) |
| Serotonin-Synthese-Inhibitor-Therapie |
| Gezielte Therapie und Radioliganden-Therapie |
| Unterstützende Symptommanagement-Therapie |
| Octreotid |
| Lanreotid |
| Pasireotid |
| Telotristat-Ethyl |
| Lutetium Lu 177 Dotatate |
| Sonstiges |
| Krankenhäuser |
| Spezialkliniken |
| Krebsinstitutionen und Behandlungszentren |
| Heimversorgungseinrichtungen |
| Neu diagnostiziertes Karzinoidsyndrom |
| SSA-kontrollierte Diarrhö |
| Refraktäre Diarrhö trotz SSA-Therapie |
| Fortgeschrittenes und metastatisches Karzinoidsyndrom |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Behandlungsmodalität | Somatostatin-Analog-Therapie (SSA) | |
| Serotonin-Synthese-Inhibitor-Therapie | ||
| Gezielte Therapie und Radioliganden-Therapie | ||
| Unterstützende Symptommanagement-Therapie | ||
| Nach Wirkstofftyp | Octreotid | |
| Lanreotid | ||
| Pasireotid | ||
| Telotristat-Ethyl | ||
| Lutetium Lu 177 Dotatate | ||
| Sonstiges | ||
| Nach Endnutzer | Krankenhäuser | |
| Spezialkliniken | ||
| Krebsinstitutionen und Behandlungszentren | ||
| Heimversorgungseinrichtungen | ||
| Nach Krankheit | Neu diagnostiziertes Karzinoidsyndrom | |
| SSA-kontrollierte Diarrhö | ||
| Refraktäre Diarrhö trotz SSA-Therapie | ||
| Fortgeschrittenes und metastatisches Karzinoidsyndrom | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat die Behandlung von Diarrhö bei Karzinoidsyndrom im Jahr 2031?
Der Sektor wird voraussichtlich bis 2031 851,7 Millionen USD erreichen, ausgehend von 638,4 Millionen USD im Jahr 2026, mit einer CAGR von 5,9 %.
Welche Behandlungsmodalität hat die größte Position?
Die Somatostatin-Analog-Therapie führte die Behandlungsmodalitäten mit einem Anteil von 56,4 % im Jahr 2025 an.
Welche Therapie wird voraussichtlich am schnellsten wachsen?
Die Serotonin-Synthese-Inhibitor-Therapie wird voraussichtlich bis 2031 mit einer CAGR von 12,2 % wachsen, während die Serotonin-Synthese-Inhibitor-Therapie voraussichtlich mit 11,8 % wächst.
Warum wächst die Heimversorgung bei der Behandlung von Karzinoidsyndrom?
Die Heimversorgung wird voraussichtlich mit einer CAGR von 8,4 % wachsen, unterstützt durch die Patientenpräferenz für die heimbasierte Lanreotid-Verabreichung und potenzielle orale Behandlungsoptionen.
Welche Region hat die höchste Wachstumsrate?
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 9,5 % wachsen, da Behandlungsleitlinien und PRRT-Infrastruktur ausgebaut werden.
Was schränkt den breiteren Zugang zu PRRT und Langzeitbehandlung ein?
Kosten, Erstattungslücken, Mangel an Spezialzentren und nuklearmedizinische Infrastruktur schränken den Zugang weiterhin ein.
Seite zuletzt aktualisiert am:



