
カルチノイド症候群下痢治療市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
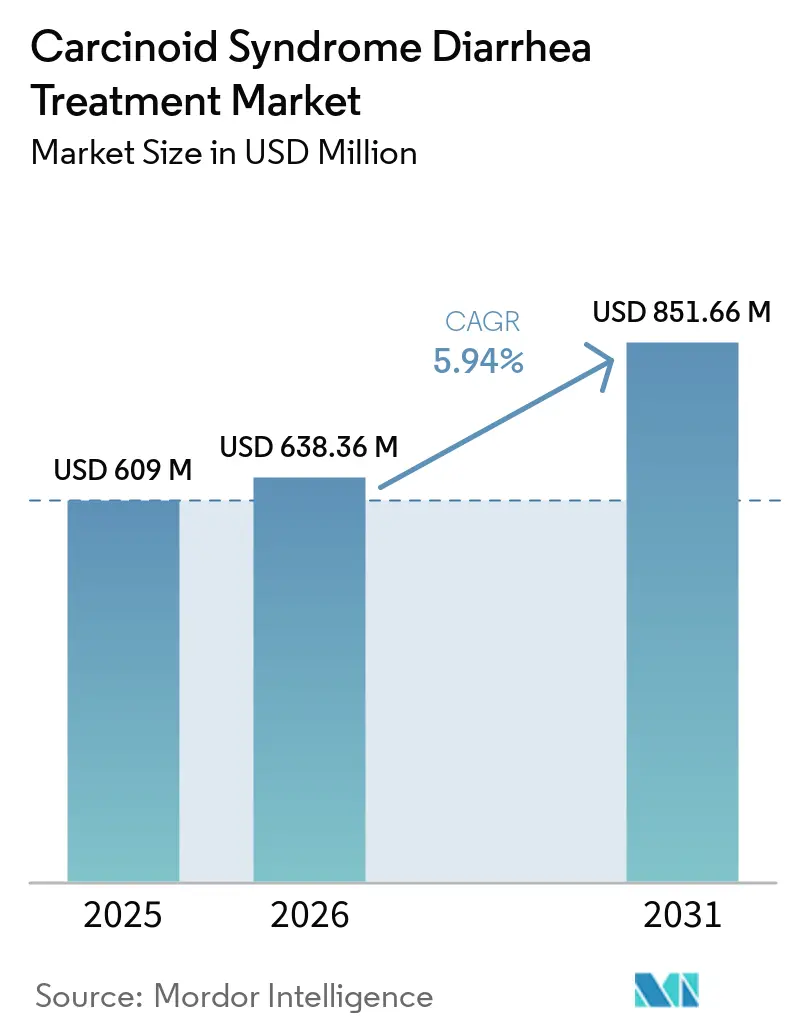
| 市場規模 (2026) | 638.36 百万米ドル |
| 市場規模 (2031) | 851.66 百万米ドル |
| Growth Rate (2026 - 2031) | 5.94 % |
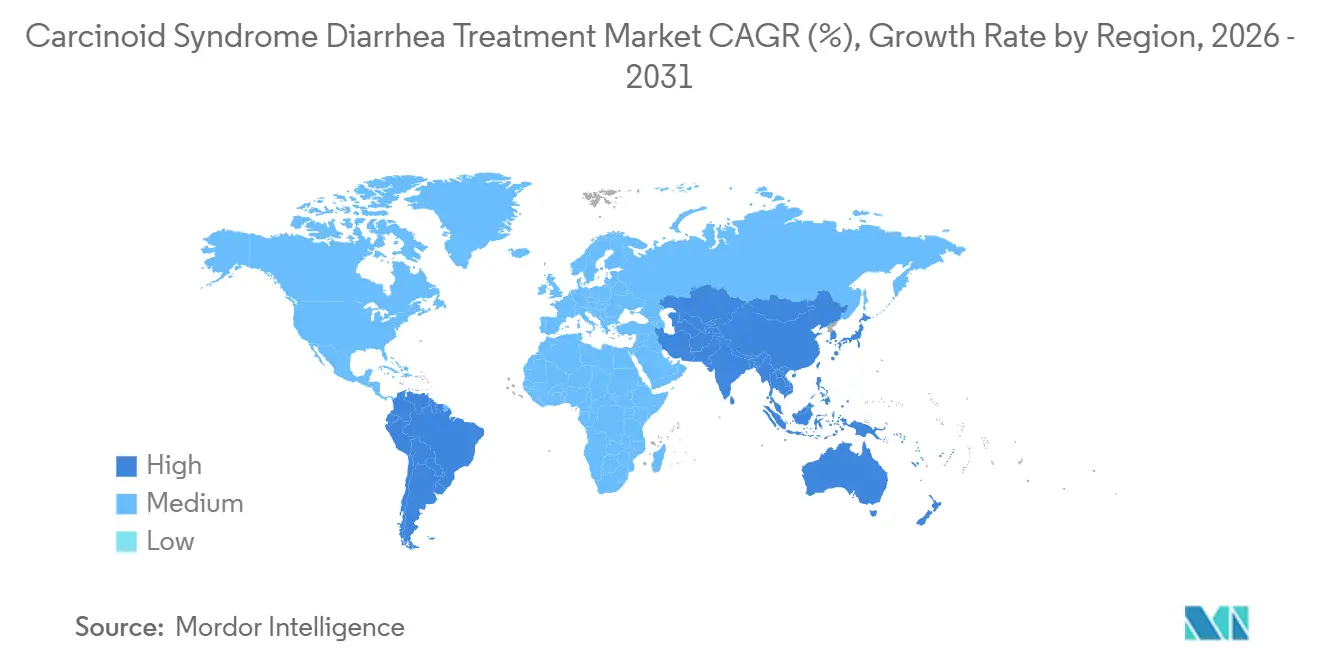
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
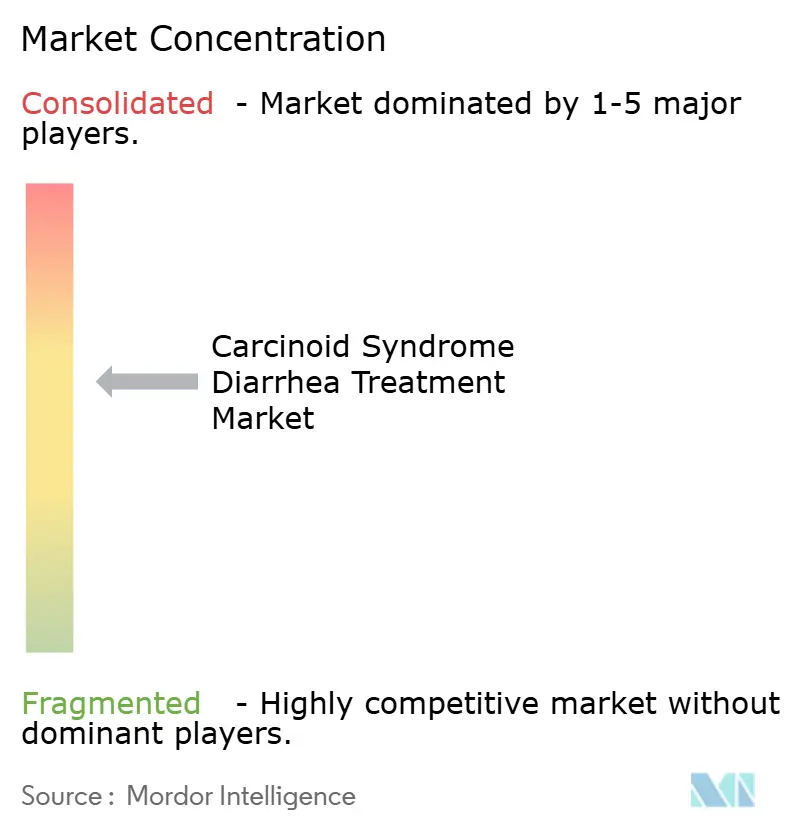
| 市場集中度 | 中 |
主要プレーヤー
*免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによるカルチノイド症候群下痢治療市場分析
カルチノイド症候群下痢治療市場の規模は、2025年の609 ミリオン 米ドルから2026年には638.36 ミリオン 米ドルに増加し、2031年までに851.66 ミリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.94%で成長します。
診断された神経内分泌腫瘍の患者数が増加しており、長期的な症状管理を必要とする患者プールが拡大しています。生存率の向上により、機能性腫瘍を有する患者の治療期間も延長しています。確立されたソマトスタチンアナログの使用が安定した治療基盤を提供する一方、経口および在宅ベースの選択肢はケアの提供方法を変える可能性があります。ジェネリック競合は米国における治療アクセスへの圧力を軽減していますが、ランド品のデポ製剤の収益プロファイルも変化させています。カルチノイド症候群下痢治療市場は、難治性疾患、専門ケアネットワーク、および病院外でのケアを安全に支援できる医療環境において機会を有しています。
主要レポートのポイント
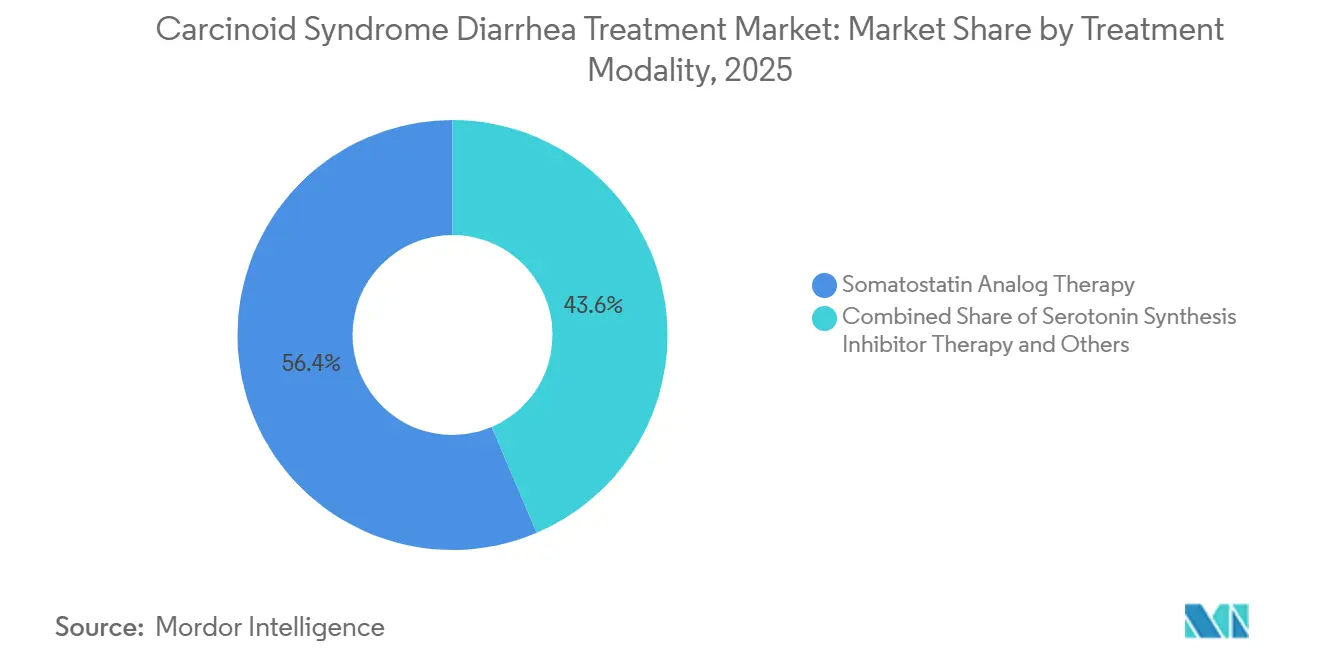
カルチノイド症候群下痢治療市場シェアにおいて、治療モダリティ別では、ソマトスタチンアナログ療法が2025年に56.4%を占め、セロトニン合成阻害剤療法は2031年までに11.8%のCAGRで成長すると予測されています。
薬剤タイプ別では、オクトレオチドが2025年にカルチノイド症候群下痢治療市場シェアの28.2%を占め、テロトリスタットエチルは2031年までに12.2%のCAGRで拡大すると予測されています。
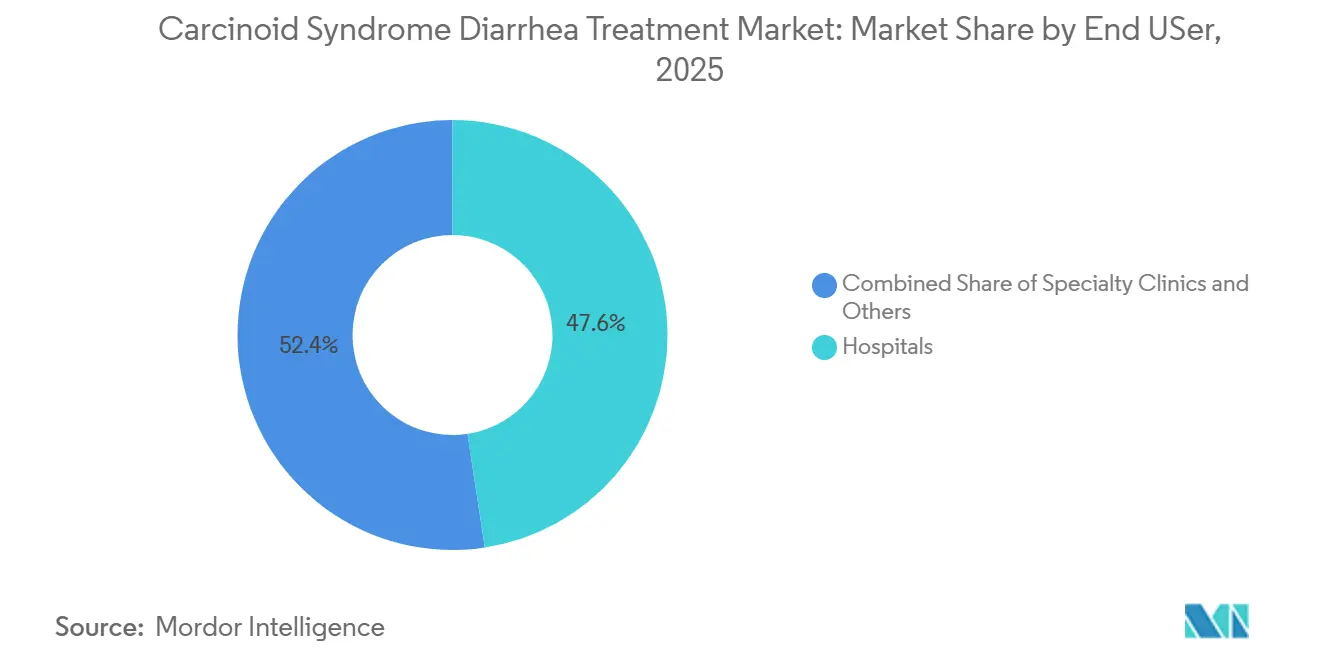
エンドユーザー別では、病院が2025年にカルチノイド症候群下痢治療市場シェアの47.6%を占め、在宅ケアは2031年までに8.4%のCAGRで成長すると予測されています。
疾患・治療設定別では、ソマトスタチンアナログ管理下の下痢が2025年にカルチノイド症候群下痢治療市場シェアの41.3%を占め、ソマトスタチンアナログ療法にもかわらず難治性の下痢は2031年までに10.8%のCAGRで成長すると予測されています。
地域別では、北米が2025年にカルチノイド症候群下痢治療市場シェアの39.7%を占め、アジア太平洋地域は2031年までに9.5%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のカルチノイド症候群下痢治療市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 神経内分泌腫瘍の診断数と有病率の増加 | +1.5% | グローバル | 長期(4年以上) |
| 長時間作用型ソマトスタチンアナログの継続的使用 | +1.2% | 北米および欧州連合 | 中期(2〜4年) |
| 難治性下痢に対する治療選択肢の拡大 | +1.0% | 北米および欧州連合 | 中期(2〜4年) |
| 専門的な神経内分泌腫瘍センターおよび集学的ケアの利用増加 | +0.7% | 北米、欧州合、およびアジア太平洋中核地域 | 長期(4年以上) |
| 患者にやさしい経口および在宅ベース治療への需要増加 | +0.8% | 北米、欧州連合、およびアジア太平洋 | 中期(2〜4年) |
| カルチノイド心疾患およびセロトニン負荷のサーベイランス増加 | +0.5% | 北米および欧州連合 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
神経内分泌腫瘍の診断数と有病率の増加
神経内分泌腫瘍の発生率は、スクリーニングの改善だけでなく、それ以外の要因によっても増加しています。米国におけるグレード1腫瘍の有病率は、2001年の0.00023%から2021年には0.02993%に増加しました。オンタリオ州では、2000年から2023年にかけて消化管膵神経内分泌腫瘍の発生率が6.5倍に増加し、その増加は非転移性の症例に集中していました。SEERコホート22における神経内分泌腫瘍全体の5年全生存率は77.4%に達しており、患者が症状管理を必要とする期間が延長しています。局所疾患の発生率も2004年から2021年にかけて10万人あたり2.1から4.3に増加しました。これらのパターンは、転移性疾患およびカルチノイド症候群へと進行する可能性のある将来の患者プールを拡大させてお、カルチノイド症候群下痢治療市場をより長期にわたって支えています。
長時間作用型ソマトスタチンアナログの継続的使用
長時間作用型ソマトスタチンアナログは、治療が無期限に継続される可能性があるため、継続的な収益を生み出します。2025年のASCOガイドライン[1]Eugene A. Woltering et al., "分化型消化管膵神経内分泌腫瘍の症状管理:ASCOガイドライン," Journal of Clinical Oncologyは、機能性カルチノイド症候群の一次治療にソマトスタチンアナログを位置づけています。このガイドラインはまた、症状が突破した場合に28日から21日への投与間隔の短縮、または40 mgから60 mgへの増量を支持しています。これにより、標準的な月1回の投与スケジュールを超えた治療使用が増加する可能性があります。専門的な神経内分泌腫瘍センターおよび集学的ケアは、特に確立された紹介システムにおいて、これらの治療上の意思決定を形式化するのに役立ちます。カルチノイド症候群下痢産業は、ジェネリック製品がカテゴリーの経済性を変えつつある中でも、この継続的な治療パターンに依存し続けています。
難治性下痢に対する治療選択肢の拡大
テロトリスタットエチルは、ソマトスタチンアナログ療法によって下痢が十分にコントロールされていない患者に対する経口追加治療の選択肢を確立しました。2026年に発表された無作為化比較試験のプール解析[2]Raj Srirajaskanthan et al., "PREF-NET:在宅と病院での投与設定におけるランレオチドオートゲルの患者嗜好と経験に関する研究," Supportive Care in Cancerは、カルチノイド症候群下痢においてソマトスタチンアナログと併用されるテロトリスタットエチルのエビデンスを強化しました。2025年のASCOガイドラインは、ソマトスタチンアナログ療法で症状コントロールが不十分な患者にテロトリスタットエチルを推奨しています。少なくとも6ヶ月間治療を受けた200名の患者を対象としたTELEACEカルテレビューでは、神経内分泌腫瘍の平均サイズが0.59 cm縮小し、無増悪生存期間の転帰が改善したことが報告されました。臨床医が持続性下痢をカルチノイド以外の原因ではなくセロトニン突破として特定した場合、治療経路が広がる可能性があります。カルチノイド心疾患とセロトニン負荷のモニタリングは、増量が必要な患者のより体系的な特定を支援し、カルチノイド症候群下痢治療市場を支えています。
患者にやさしい経口および在宅ベース治療への需要増加
月1回のデポ注射は症状をコントロールしますが、患者とケア環境に継続的な負担をかける可能性があります。英国のPREF-NET研究では、消化管膵神経内分泌腫瘍を有する80名の患者の98.7%が在宅ベースのランレオチドオートゲルを好み、79.5%が切り替え後に生活の質への良好な影響を報告しました。参加者の60%以上が自己投与または医療専門家以外からの注射を受けていました。オーストラリアの嗜好研究では、無増悪生存期間の差よりも、患者と臨床医の間で経口投が好まれる投与経路であることが示されました。Crinetics Pharmaceuticalsは、2025年11月に1日1回経口投与のパルツソチンのフェーズ3 CAREFNDR試験を開始し、注射ベースのソマトスタチンアナログ投与の代替を検証しています。承認された場合、この選択肢はカルチノイド症候群下痢治療市場の一部を病院での投与から在宅ケアまたは外来薬局モデルへとシフトさせる可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 長期治療および放射性リガンド療法の高コスト | -1.5% | グローバル、特にアジア太平洋、中東・アフリカ、南米で顕著 | 長期(4年以上) |
| 神経内分泌腫瘍専門医、ペプチド受容体放射性核種療法、および核医学インフラへのアクセス制限 | -1.2% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 診断の遅延および不均一な治療シーケンシング | -0.8% | グローバル | 中期(2〜4年) |
| ソマトスタチンアナログ治療患者における持続性下痢の鑑別診断 | -0.6% | グローバル、専門医が少ない環境で顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
長期治療および放射性リガンド療法の高コスト
臨床的価値が十分に確立されている場合でも、長期治療コストが使用を制限する可能性があります。ブランド品の長時間作用型ソマトスタチンアナログ療法は米国の患者1人あたり年間10,000 米ドル以上のコストがかかり、177Lu-DOTATATEによるペプチド受容体放射性核種療法のコースは主要市場で120,000 米ドルを超える場合があります。2025年の費用対効果分析[3]Wenyi Zhu et al., "新規診断の進行性消化管膵神経内分泌腫瘍の治療における[177Lu]Lu-DOTATATEの費用対効果," Journal of Nuclear Medicineでは、オクトレオチドLARに対する一次治療としてのペプチド受容体放射性核種療法の増分費用対効果比が、質調整生存年あたり66,761 米ドルと算出されました。ジェネリックのソマトスタチンアナログ製品は米国における一次治療の薬剤コストを下げる可能性がありますが、イノベーションに利用可能なブランド収益のプールも縮小させます。償還の差異と患者の直接負担コストは、中所得国での普及を制限する可能性があります。これらの圧力は、保険適用と公的償還が十分に発達していない地域でカルチノイド症候群下痢治療市場を最も強く制約します。
神経内分泌腫瘍専門医、ペプチド受容体放射性核種療法、および核医学インフラへのアクセス制限
ペプチド受容体放射性核種療法には、核医学施設、放射性医薬品の調製、線量測定能力、および専用の患者プロトコルが必要です。2025年のイタリアの分析では、高複雑度放射性リガンド療法グループの入院の26.5%が地域間の患者移動を伴っており、全国平均の10.2%と比較して高い割合でした。学術的な神経内分泌腫瘍センターは後期結腸神経内分泌腫瘍においてより良好な生存率と関連していますが、この集中化により主要都市圏外の患者の選択肢が少なくなる可能性があります。3〜5年の診断遅延と一貫性のないシーケンシングは、適切な疾患管理を遅らせる可能性があります。持続性下痢はセロトニン突破ではなく、膵外分泌不全、胆汁酸吸収不良、または細菌過増殖に誤って帰属される場合もあります。これらの実際的な制限は、テロトリスタットエチルへの増量を遅らせ、カルチノイド症候群下痢治療市場における治療対象患者数を減少させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療モダリティ別:セロトニン標的層が加速する中でソマトスタチンアナログが基盤として持続
ソマトスタチンアナログ療法は、2025年の治療モダリティ別カルチノイド症候群下痢治療市場規模の56.4%を占めました。その地位は、長年の臨床使用、複数のガイドラインによる支持、および新規診断とソマトスタチンアナログ管理下疾患全体にわたる関連性を反映しています。長時間作用型オクトレオチドLARおよびランレオチドオートゲルは、定期的な投与を通じて継続的な治療を支援します。症状が再発した場合、増量により標準的な月1回のスケジュールを超えた使用が可能になります。これらの製品は、ホルモン分泌と症状コントロールに対処するため、カルチノイド症候群下痢産業の実用的な基盤であり続けています。
セロトニン合成阻害剤療法は2031年までに11.8%のCAGRで拡大すると予測されており、最も成長の速いモダリティとなっています。このセグメントは、難治性カルチノイド症候群下痢が独自の臨床設定として認識されることによって支えられています。テロトリスタットエチルは、ソマトスタチンアナログ療法で十分にコントロールされていない患者への追加治療として使用されています。ASCOガイドラインは、この設定での使用に対してより明確な根拠を提供しています。ロペラミド、ジフェノキシレート、膵酵素、胆汁酸吸収剤などの支持療法製品は、特にソマトスタチンアナログへのアクセスが制限されている場合や、患者がソマトスタチンアナログ関連の膵外分泌不全を有する場合に重要であり続けています。ペプチド受容体放射性核種療法、肝臓指向療法、外科手術を含む高度かつインターベンショナルな治療は、より複雑な疾患を有する患者に対応します。


薬剤タイプ別:オクトレオチドがリーダーシップを維持しながらテロトリスタットエチルが成長を牽引
オクトレオチドは、2025年の薬剤タイプ別カルチノイド症候群下痢治療市場シェアの28.2%を占めました。臨床医がその使用に豊富な経験を持つため、広く処方される一次治療であり続けています。長時間作用型デポ製剤は症状コントロールをサポートし、ホルモン分泌を抑制します。ガイドラインの支持と医師の習熟度が、主要な医療システム全体での使用を引き続き支えています。Tevaは2024年10月に米国初のジェネリックオクトレオチド酢酸塩注射用懸濁液を[4]Teva Pharmaceuticals, "Tevaがサンドスタチンラーデポの初の唯一のジェネリック版の発売を発表," Teva Pharmaceuticals発売し、この製品は転移性カルチノイド腫瘍に関連する重篤な下痢およびフラッシングに適応されました。
テロトリスタットエチルは2031年までに12.2%のCAGRで成長すると予測されています。そのメカニズムは末梢セロトニン産生を標的としており、ソマトスタチンアナログ療法と区別されます。基本治療にもかかわらず下痢が持続する場合に、ソマトスタチンアナログと併用して使用されることが増えています。臨床エビデンスとガイドラインの支持がその商業的見通しを支えています。カルチノイド症候群下痢産業の薬剤クラス構造は、確立されたソマトスタチンアナログ基盤と、より急速に成長するセロトニン標的オプションを分離しています。放射性医薬品と支持療法が治療セットを完成させますが、それぞれケアパスウェイにおいて異なるアクセスプロファイルと役割を持っています。
エンドユーザー別:在宅ケアが臨床的検証を得る中で病院への集中が持続
病院は、2025年のエンドユーザー別カルチノイド症候群下痢治療市場規模の47.6%を占めました。複雑な診断、初期治療、ペプチド受容体放射性核種療法の提供、および高度な治療計画の中心であり続けています。CUTNETsネットワークの11カ国にわたる調査センターの84.6%で集学的神経内分泌腫瘍腫瘍委員会が報告されました。これらの構造は、高複雑度の臨床的意思決定を病院環境に集中させています。専門クリニックおよびがん機関も、継続的なソマトスタチンアナログ治療を受けている患者を管理しています。
在宅ケアは2031年までに8.4%のCAGRで成長すると予測されています。PREF-NETにおける在宅ランレオチド投与への嗜好は、このシフトに対する臨床的支持を提供しています。深部皮下オートゲルランレオチドは、いくつかの欧州諸国ですでに自己投与を可能にしています。一部の国の支払者システムは、病院のリソース使用を削減できるため、在宅デリバリーを奨励しています。CAREFNDR試験後に承認された場合、パルツソチンはソマトスタチンアナログ療法の注射要件を取り除く可能性があります。これにより、カルチノイド症候群下痢治療市場の相当なシェアが在宅ケアまたは外来薬局モデルへとシフトする可能性があります。
エンドユーザー
| 病院 | 47.60% |
| 専門クリニックおよびその他の合計シェア | 52.40% |
| 情報源: Mordor Intelligence | |
疾患別:難治性下痢が不均衡な市場価値を牽引
ソマトスタチンアナログ管理下の下痢は、2025年の疾患設定別カルチノイド症候群下痢治療市場シェアの41.3%を占めました。標準用量での継続的なソマトスタチンアナログ治療を受けている患者を含むため、最大の設定となっています。新規診断のカルチノイド症候群は、一次ソマトスタチンアナログ使用の入口を提供します。進行性および転移性疾患は、ペプチド受容体放射性核種療法および肝臓指向インターベンションへの需要を高めます。これらの設定は、孤立した患者グループではなく、広範な治療の連続体を形成しています。
ソマトスタチンアナログ療法にもかかわらず難治性の下痢は、2031までに10.8%のCAGRで成長すると予測されています。ソマトスタチンアナログとテロトリスタットエチルの併用治療は、ソマトスタチンアナログ管理下疾患よりも患者1人あたりの価値が高くなります。持続性下痢は、セロトニン突破ではなく、ソマトスタチンアナログ誘発性膵外分泌不全、胆汁酸吸収不良、または小腸細菌過増殖に誤って帰属される場合があります。2025年のASCOガイドラインと2025年の中国専門家コンセンサスはいずれも、下痢のメカニズムを評価するためのツールとして24時間尿中5-HIAAを特定しています。より一貫した診断評価により、新規神経内分泌腫瘍症例の増加に依存することなく、増量に適した患者を特定できる可能性があります。
地域分析
北米は2025年にカルチノイド症候群下痢治療市場シェアの39.7%を占めました。この地域は、米国の密な紹介ネットワーク、確立されたテロトリスタットエチルの償還、および希少疾病用医薬品・画期的治療薬プログラムを支援してきた規制環境から恩恵を受けています。Tevaの2024年10月のジェネリックオクトレオチド発売は、長期間ブランド独占であったソマトスタチンアナログセグメントに直接的なジェネリック競合をもたらしました。ブランド品の販売量は、バイ・アンド・ビル慣行、コールドチェーン要件、および確立された処方パターンによって一定の支持を維持しています。カナダとメキシコはソマトスタチンアナログ処方を通じて地域の販売量に貢献しており、カナダの学術プログラムはペプチド受容体放射性核種療法へのアクセスを拡大しています。
欧州はカルチノイド症候群下痢治療市場への地域別貢献において2番目に大きい地域です。ドイツ、英国、フランス、イタリア、スペインがソマトスタチンアナログおよびペプチド受容体放射性核種療法活動の中核を形成しています。ENETS認定センターと欧州ガイドラインは、ソマトスタチンアナログ療法、テロトリスタットエチル、およびペプチド受容体放射性核種療法の構造化されたシーケンシングを支援しています。2026年のGGNETデルファイコンセンサスは、ソマトスタチン受容体陽性神経内分泌腫瘍に対する構造化されたペプチド受容体放射性核種療法の選択と集学的腫瘍委員会レビューを推奨しました。放射性リガンド療法入院における26.5%のイタリアの地域間移動率は、追加の核医学能力の重要性を示しています。アルゼンチンとコロンビアも最近の臨床ガイダンスで一次ソマトスタチンアナログ治療を正式化しています。
アジア太平洋地域は2031年までに9.5%のCAGRで成長すると予測されており、カルチノイド症候群下痢治療市場において最も速い地域成長率となっています。中国は2025年にカルチノイド症候群の診断と治療に関する初の専用コンセンサスを発表し、ソマトスタチンアナログを一次治療として、テロトリスタットエチルをソマトスタチンアナログ難治性下痢に対して支持しました。日本の国民皆保険制度は、ペプチド受容体放射性核種療法の能力が拡大する中で承認された神経内分泌腫瘍療法をカバーしています。オーストラリアは2025年11月1日からメディケア給付スケジュールに177Lu-DOTATATEによるペプチド受容体放射性核種療法を追加しました。この変更により患者コストが削減され、追加のペプチド受容体放射性核種療法センターの開発が支援されます。インド、韓国、その他のアジア太平洋市場、中東、アフリカは、新しい治療法の発売よりも認知度とインフラ投資が重要な初期段階の貢献地域であり続けています。

競合環境
カルチノイド症候群下痢治療市場は、ソマトスタチンアナログ層において中程度に集約されています。Ipsenのランレオチドとnovartisのオクトレオチド製品は、独自のデポ製剤と確立された臨床使用を通じて長年にわたり一次治療の収益を支えてきました。Tevaの2024年10月の米国ジェネリックオクトレオチド発売により、ソマトスタチンアナログセグメントは直接的なジェネリック競合にさらされました。ブランド品の参照製品は2024年7月時点で米国年間売上826 ミリオン 米ドルを記録していました。この変化は価格圧力をもたらしますが、コスト制約のある患者のアクセスを改善する可能性もあります。
Lexicon Pharmaceuticalsはテロトリスタットエチルの世界的な独占権を保有しており、提供されたエビデンスの中でカルチノイド症候群下痢に対して承認された唯一のトリプトファンヒドロキシラーゼ阻害剤です。この地位は難治性下痢層を近期の直接競合から保護しています。同社はXermeloをライセンス供与する一方、自社のパイプラインの焦点は心代謝適応症に移行しています。北米のTerSera TherapeuticsとヨーロッパのRecordatiは、ブランド品オクトレオチド製品に専門チャネルを使用しています。彼らのポジショニングは、大手多国籍ソマトスタチンアナログサプライヤーが主要な学術センターにより重点を置く環境において、異なる流通チャネルを担う設定に焦点を当てています。カルチノイド症候群下痢治療市場は、大規模な確立されたサプライヤーと、異なる流通チャネルを担う専門参加者を組み合わせています。
Crinetics Pharmaceuticalsは、フェーズ3 CAREFNDR試験中の経口SST2アゴニストであるパルツソチンを通じて、デリバリーベースの競合アプローチを追求しています。同社は2025年11月に141名参加者の試験で最初の患者を無作為化しました。ITMのフェーズ3 COMPETE結果は2026年7月に発表され、309名のグレード1または2の消化管膵神経内分泌腫瘍患者において177Lu-エドトレオチドの無増悪生存期間中央値が23.9ヶ月、エベロリムスが14.1ヶ月であったことが報告されました。承認を受けた場合、別のペプチド受容体放射性核種療法オプションを提供することになります。非担体添加ルテチウム-177の専門的な製造と放射性標識能力は、放射性医薬品療法において実質的な参入障壁を生み出しています。
カルチノイド症候群下痢治療産業のリーダー
-
Pfizer Inc.
-
Teva Pharmaceutical Industries Ltd.
-
Sun Pharmaceutical Industries Ltd.
-
Bristol-Myers Squibb Company
-
Novartis AG
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年7月:ITM Isotope Technologies Munichがフェーズ3 COMPETE試験の主要結果をThe Lancetに発表し、309名のグレード1/2のソマトスタチン受容体陽性消化管膵神経内分泌腫瘍患者において177Lu-エドトレオチドがエベロリムスの14.1ヶ月に対して無増悪生存期間中央値23.9ヶ月を達成し、グレード3/4の有害事象はそれぞれ18%対40%の患者に発生したことを示しました。
- 2026年6月:ITMは核医学・分子イメージング学会年次総会においてCOMPETE試験の単一時点線量測定データを発表し、177Lu-エドトレオチドセンター導入の物流的障壁を軽減することを目的とした簡略化されたアプローチを報告しました。
- 2026年5月:カルチノイド症候群下痢に対するソマトスタチンアナログと組み合わせたテロトリスタットエチルに関する無作為化比較試験データのプール解析が、消化器疾患週間での発表後にGastrointestinal Endoscopyに掲載されました。
- 2025年11月:Crinetics Pharmaceuticalsは、カルチノイド症候群を有する141名の成人を対象としたパルツソチン80 mg 1日1回投与のピボタルフェーズ3 CAREFNDR試験で最初の患者を無作為化しました。


世界のカルチノイド症候群下痢治療市場レポートの範囲
レポートの範囲として、カルチノイド症候群下痢(CSD)治療は、主にセロトニン分泌神経内分泌腫瘍(NET)によって引き起こされるカルチノイド症候群に関連する慢性下痢および関連症状を管理するために使用される薬理学的および支持的治療介入を含みます。これらの治療は、排便頻度の低減、症状コントロールの改善、生活質の向上、および疾患の重症度、治療反応、患者特性に応じた標的治療アプローチによる基礎的な腫瘍活動への対処を目的としています。管理戦略には、ソマトスタチンアナログ、セロトニン合成阻害剤、放射性リガンド療法、および支持的症状管理療法が含まれます。
カルチノイド症候群下痢治療市場は、治療モダリティ別にソマトスタチンアナログ療法(SSA)、セロトニン合成阻害剤療法、標的・放射性リガンド療法、支持的・症状管理療法にセグメント化されています。薬剤タイプ別にはオクトレオチド、ランレオチド、パシレオチド、テロトリスタットエチル、ルテチウムLu 177ドタテート、その他にセグメント化されています。エンドユーザー別には病院、専門クリニック、がん機関・治療センター、在宅ケア設定にセグメント化されています。疾患別には新規診断カルチノイド症候群、ソマトスタチンアナログ管理下下痢、ソマトスタチンアナログ療法にもかかわらず難治性の下痢、進行性・転移性カルチノイド症候群にセグメント化されています。地域別には北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。各セグメントについて、市場規模と予測が金額(米ドル)で提供されています。
| ソマトスタチンアナログ療法(SSA) |
| セロトニン合成阻害剤療法 |
| 標的・放射性リガンド療法 |
| 支持的・症状管理療法 |
| オクトレオチド |
| ランレオチド |
| パシレオチド |
| テロトリスタットエチル |
| ルテチウムLu 177ドタテート |
| その他 |
| 病院 |
| 専門クリニック |
| がん機関・治療センター |
| 在宅ケア設定 |
| 新規診断カルチノイド症候群 |
| ソマトスタチンアナログ管理下下痢 |
| ソマトスタチンアナログ療法にもかかわらず難治性の下痢 |
| 進行性・転移性カルチノイド症候群 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 治療モダリティ別 | ソマトスタチンアナログ療法(SSA) | |
| セロトニン合成阻害剤療法 | ||
| 標的・放射性リガンド療法 | ||
| 支持的・症状管理療法 | ||
| 薬剤タイプ別 | オクトレオチド | |
| ランレオチド | ||
| パシレオチド | ||
| テロトリスタットエチル | ||
| ルテチウムLu 177ドタテート | ||
| その他 | ||
| エンドユーザー別 | 病院 | |
| 専門クリニック | ||
| がん機関・治療センター | ||
| 在宅ケア設定 | ||
| 疾患別 | 新規診断カルチノイド症候群 | |
| ソマトスタチンアナログ管理下下痢 | ||
| ソマトスタチンアナログ療法にもかかわらず難治性の下痢 | ||
| 進行性・転移性カルチノイド症候群 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
2031年のカルチノイド症候群下痢治療の予測値は?
このセクターは2026年の638.4 ミリオン 米ドルから2031年までに851.7 ミリオン 米ドルに達すると予測されており、CAGRは5.9%です。
最大のシェアを持つ治療モダリティはどれですか?
ソマトスタチンアナログ療法が2025年に56.4%のシェアで治療モダリティをリードしました。
最も速く成長すると予測される療法はどれですか?
セロトニン合成阻害剤療法は2031年までに12.2%のCAGRで成長すると予測されており、セロトニン合成阻害剤療法は11.8%で成長すると予測されています。
カルチノイド症候群治療において在宅ケアが成長している理由は何ですか?
在宅ケアは8.4%のCAGRで成長すると予測されており、在宅ランレオチド投与への患者の嗜好と潜在的な経口治療オプションによって支えられています。
最も高い成長率を持つ地域はどこですか?
アジア太平洋地域は、治療ガイダンスとペプチド受容体放射性核種療法インフラが拡大する中、2031年までに9.5%のCAGRで成長すると予測されています。
ペプチド受容体放射性核種療法と長期治療へのより広いアクセスを制限するものは何ですか?
コスト、償還のギャップ、専門センターの不足、および核医学インフラが引き続きアクセスを制限しています。
最終更新日:



