
Tamanho e Participação do Mercado de Vinhos em Lata
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
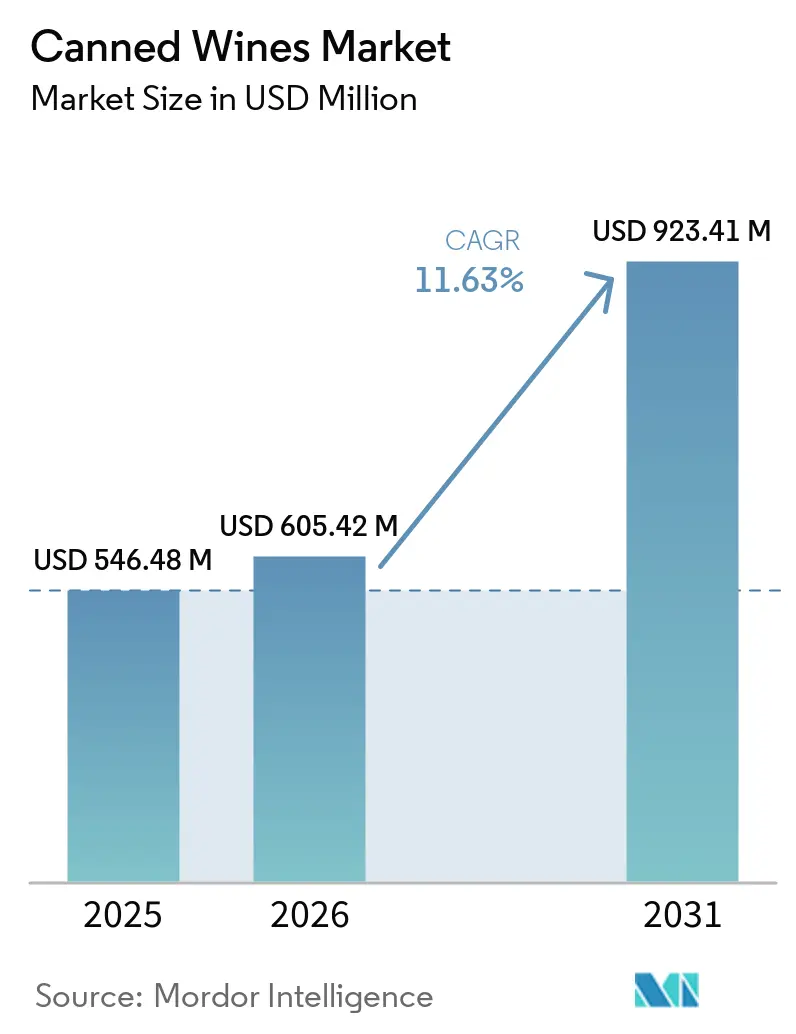
| Tamanho do Mercado (2026) | 605.42 Milhões de dólares |
| Tamanho do Mercado (2031) | 923.41 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.81 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vinhos em Lata por Mordor Intelligence
O tamanho do mercado de vinhos em lata foi avaliado em 546,48 milhões de USD em 2025 e estima-se que cresça de 605,42 milhões de USD em 2026 para atingir 923,41 milhões de USD até 2031, a um CAGR de 8,81% durante o período de previsão (2026-2031). O formato está indo além das compras por novidade, pois se adapta a ocasiões de dose individual, viagens e locais com restrição ao uso de vidro. Também oferece aos produtores de vinho uma via de acesso a ocasiões que têm sido atendidas principalmente por coquetéis enlatados e outras bebidas prontas para consumo. Os formatos premium estão ganhando atenção onde as marcas podem demonstrar proveniência, qualidade e estabilidade do produto. As grandes empresas de vinho estão se concentrando em marcas de preço mais elevado, o que pode criar espaço para rótulos especializados de vinho em lata no varejo e na hotelaria. A confiança do consumidor no sabor e na qualidade continua sendo importante, especialmente em regiões vinícolas consolidadas onde a embalagem pode influenciar as expectativas.
Principais Conclusões do Relatório
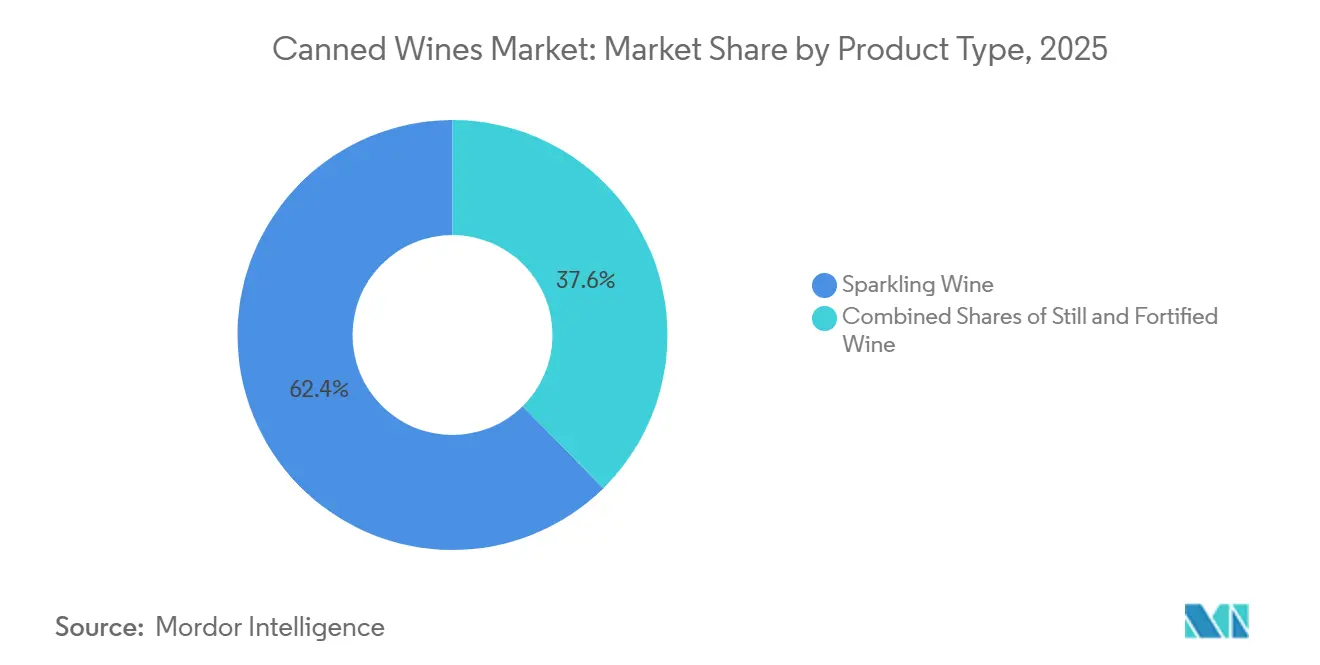
- Por tipo de produto, o vinho espumante deteve 62,38% da participação do mercado de vinhos em lata em 2025, enquanto o vinho fortificado deve registrar o maior CAGR projetado de 13,45% até 2031.
- Por forma, o vinho branco deteve 72,36% da participação da categoria em 2025, enquanto o vinho tinto deve atingir um CAGR de 13,52% até 2031.
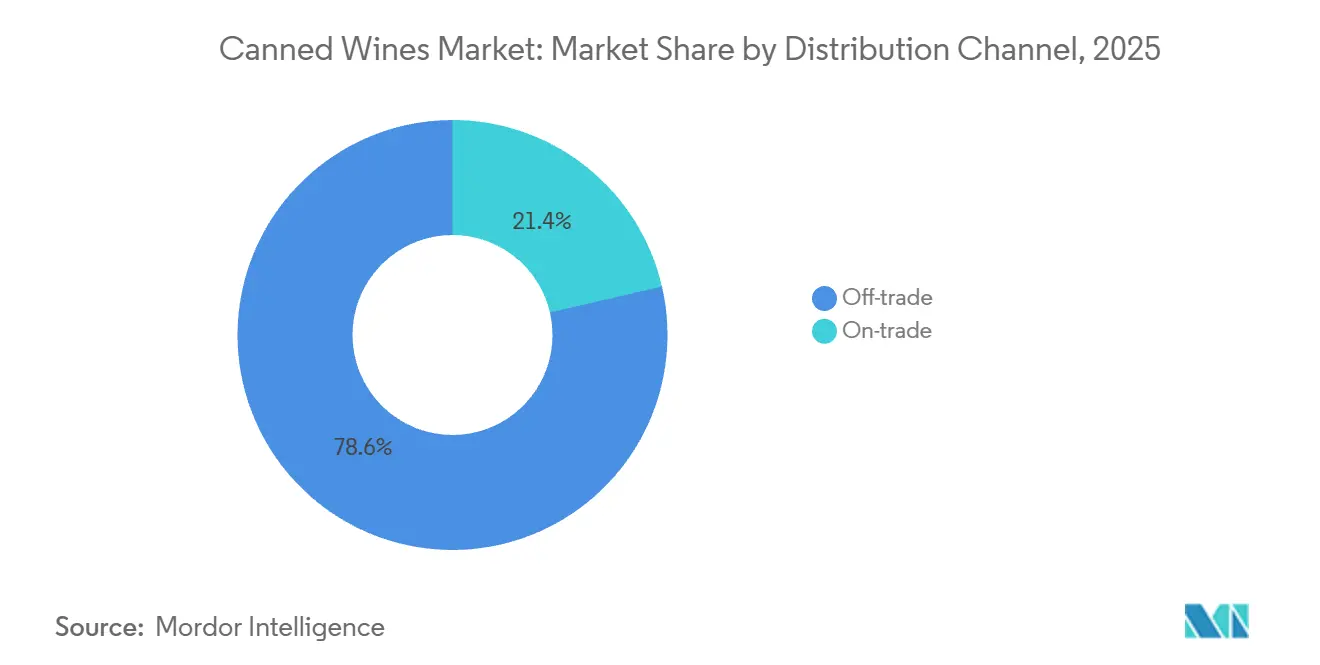
- Por canal de distribuição, o canal off-trade deteve 78,62% da participação da categoria em 2025, enquanto o canal on-trade deve atingir um CAGR de 13,21% até 2031.
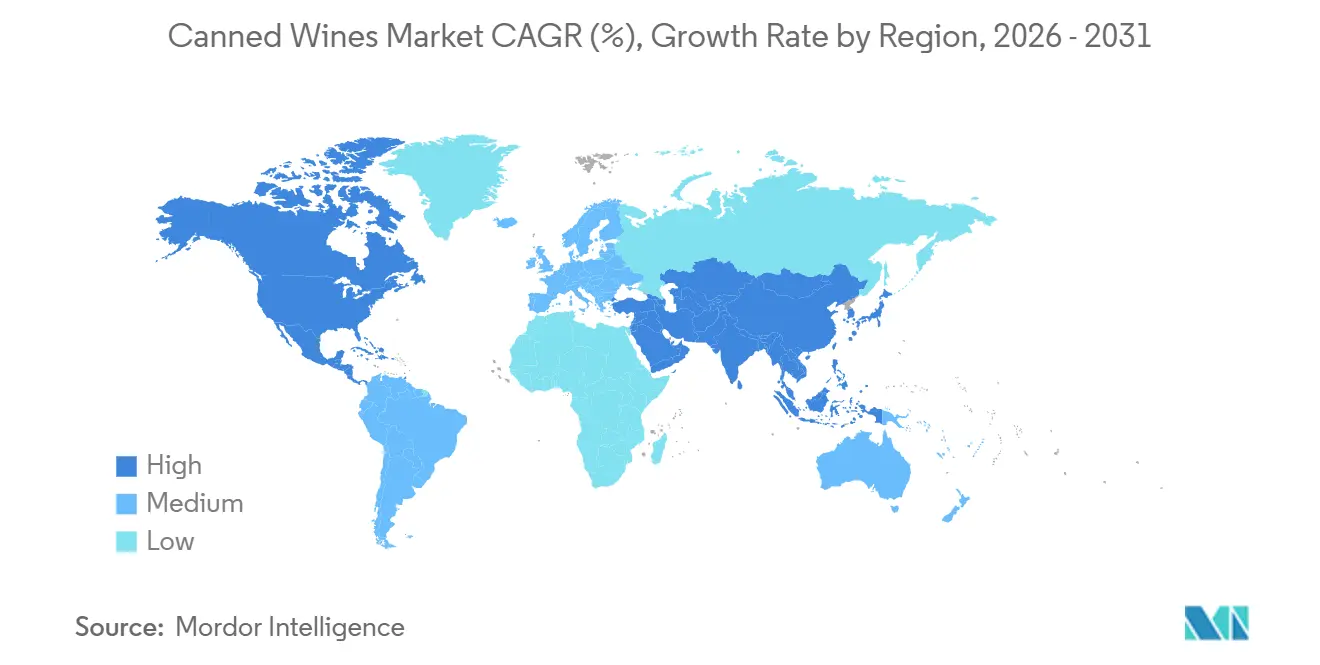
- Por geografia, a América do Norte deteve 52,38% da participação do mercado de vinhos em lata em 2025, enquanto a Ásia-Pacífico deve atingir um CAGR de 12,67% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por embalagens de bebidas convenientes | +2.8% | Global, concentrado na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Crescente premiumização de bebidas alcoólicas prontas para consumo | +2.4% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento do consumo em ambientes externos, festivais, viagens e eventos | +1.9% | Global, especialmente América do Norte, Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Vantagens de sustentabilidade das embalagens de alumínio leve | +1.6% | Principais mercados da União Europeia, com expansão para a América do Norte | Médio prazo (2-4 anos) |
| Comércio eletrônico e descoberta de marcas diretas ao consumidor | +1.2% | Líderes em comércio digital da América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente inovação de produtos e diversificação de sabores | +1.4% | Global, particularmente América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Embalagens de Bebidas Convenientes
As embalagens convenientes estão expandindo o consumo de vinho para eventos ao ar livre, cinemas, voos, estádios e outros locais onde garrafas de vidro são menos práticas. As latas de dose individual reduzem riscos de quebra, manuseio, desperdício e desafios de controle de porção, ao mesmo tempo que oferecem aos consumidores uma forma de menor comprometimento para experimentar vinho. A forte demanda em ambientes de entretenimento, como o fornecimento de 2.400 caixas pela Archer Roose Wines ao Regal Cinemas em seis meses, demonstra o potencial dessas ocasiões. As latas também se beneficiam do posicionamento no varejo ao lado de bebidas prontas para consumo, ajudando as marcas a alcançar consumidores mais jovens e orientados por ocasião. O formato complementa, em vez de substituir, o vinho engarrafado, atendendo ao consumo individual, viagens, piqueniques e reuniões casuais. À medida que a distribuição se expande pelo varejo, hotelaria, viagens e entretenimento, espera-se que o consumo orientado pela conveniência sustente o crescimento do mercado de vinhos em lata.
Crescente Premiumização de Bebidas Alcoólicas Prontas para Consumo
A premiumização está expandindo o papel das latas no vinho, com produtores utilizando fornecimento de vinhedos únicos, informações de safra, credenciais orgânicas e alegações de menor teor de aditivos para justificar preços mais elevados. O lançamento pela Archer Roose Wines de um Pinot Noir australiano a USD 19 por embalagem de 4 unidades demonstra como os atributos de vinho premium podem ser comunicados por meio de formatos enlatados. Produtos fortificados como o Offley Clink Portonic Rosé da Sogrape mostram ainda como as latas podem introduzir estilos de vinho consagrados em novas ocasiões de lazer e socialização. Procedência, rotulagem transparente, variedades reconhecíveis e qualidade consistente são essenciais para construir a confiança do consumidor e sustentar preços premium. As embalagens de 4 unidades também combinam posicionamento premium com conveniência de dose individual, criando oportunidades no varejo, hotelaria e ocasiões de consumo ao ar livre. À medida que as empresas de vinho se concentram cada vez mais em produtos diferenciados e de maior margem, os vinhos em lata premium podem se beneficiar de uma marca mais forte e credenciais de qualidade mais claras.
Vantagens de Sustentabilidade das Embalagens de Alumínio Leve
A embalagem de alumínio oferece às marcas de vinho uma mensagem de sustentabilidade mensurável. A Aluminum Association e o Can Manufacturers Institute relataram que a lata de bebida de alumínio média dos EUA continha 71% de conteúdo reciclado em 2024, em comparação com 23% para o vidro e de 3% a 10% para o plástico PET[1]. O mesmo relatório constatou que o uso de alumínio reciclado economiza 80% da energia necessária para a produção de alumínio primário. Esses dados oferecem aos produtores uma base específica para a comunicação sobre embalagens. O mercado de vinhos em lata pode usar essa vantagem quando consumidores e varejistas avaliam os materiais de embalagem. As alegações ambientais devem permanecer precisas e respaldadas por evidências confiáveis. O relatório também registrou uma taxa de circularidade de 96,7% para o conteúdo de alumínio reciclado que retorna às embalagens de bebidas. Isso reforça o argumento do alumínio como um material que pode retornar à mesma aplicação. A embalagem leve também pode reduzir o risco de quebra durante o transporte. Esse benefício prático pode ser relevante para varejistas online e marcas de venda direta ao consumidor. Pode reduzir a necessidade de materiais de embalagem protetores para envio. O efeito sobre o desempenho ambiental total ainda depende dos sistemas de coleta, das distâncias de transporte e do comportamento de descarte do consumidor.
Comércio Eletrônico e Descoberta de Marcas Direto ao Consumidor
A venda digital oferece às marcas de vinho menores uma via de acesso aos consumidores sem acesso imediato a uma ampla distribuição no varejo. As latas são bem adequadas para entrega por encomenda, pois não apresentam o mesmo risco de quebra que o vidro. Isso pode reduzir a complexidade do atendimento de pedidos diretos ao consumidor. As páginas de produto online também podem explicar a variedade, a ocasião de consumo, o tamanho da embalagem e as informações de reciclagem com mais detalhes do que um rótulo de prateleira. O mercado de vinhos em lata pode usar esse canal para construir reconhecimento antes de expandir para o varejo físico. Um relacionamento direto também fornece às marcas mais informações sobre compras repetidas e preferências de produto. A descoberta online é particularmente útil para produtos que precisam de explicação. Os consumidores podem conhecer um Sauvignon Blanc ou Pinot Noir familiar, mas ainda ter dúvidas sobre o formato em lata. Vídeos da marca, notas de degustação e descrições claras de produto podem reduzir essa incerteza. Os canais digitais permitem que um produtor teste mensagens e embalagens com um público definido. Eles também suportam formatos de assinatura e caixas mistas. Isso pode ajudar uma empresa menor a gerenciar a demanda antes de assumir compromissos de distribuição mais amplos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações rígidas sobre embalagem e rotulagem de bebidas alcoólicas | -1.0% | América do Norte, União Europeia e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Alta concorrência de outras bebidas alcoólicas prontas para consumo | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Desafios de estabilidade de sabor e compatibilidade do produto | -0.6% | Global | Médio prazo (2-4 anos) |
| Espaço limitado nas prateleiras nas seções tradicionais de vinhos | -0.5% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rígidas de Embalagem e Rotulagem de Bebidas Alcoólicas
A regulamentação de bebidas alcoólicas gera custos para os produtores de vinho em lata, especialmente quando vendem em vários países. O Alcohol and Tobacco Tax and Trade Bureau dos EUA propôs declarações obrigatórias de Informações sobre Álcool para vinhos e outros produtos alcoólicos regulamentados em 17 de janeiro de 2025[2]. A proposta abrange a divulgação de calorias por dose, teor alcoólico e informações nutricionais. As empresas menores podem ter mais dificuldade em gerenciar atualizações e aprovações de rótulos. O mercado de vinhos em lata pode enfrentar prazos de lançamento mais longos quando os requisitos de embalagem mudam. Os produtores precisam de planejamento de conformidade antes de se comprometer com o design e o estoque. O TTB adicionou 13 padrões de volume para vinho em sua regra final de janeiro de 2025. Os tamanhos aprovados incluem os formatos de 330 ml, 360 ml, 473 ml e 568 ml, que são relevantes para o vinho em lata. A mudança oferece aos produtores mais flexibilidade no design da embalagem. Também exige que as empresas considerem novos pedidos de Certificado de Aprovação de Rótulo ao adotar um novo tamanho. Isso significa que a flexibilidade vem acompanhada de um requisito administrativo. As marcas com equipes de conformidade estabelecidas podem responder com mais facilidade do que os novos entrantes de pequeno porte.
Desafios de Estabilidade de Sabor e Compatibilidade do Produto
A estabilidade do sabor continua sendo uma questão técnica para o vinho em latas de alumínio. Pesquisadores da Universidade Cornell identificaram o epóxi BPA, o epóxi ValPure V70 BPA-NI e o poliéster laminado aTULC como materiais de revestimento interno aceitáveis para bebidas com sulfito. A pesquisa constatou que esses revestimentos mantiveram a formação de sulfeto de hidrogênio abaixo de 10 µg/L após 6 meses. Isso está próximo do limiar sensorial de 1 µg/L citado pelos pesquisadores. Os resultados mostram que o desempenho do produto depende da especificação do revestimento interno, e não simplesmente do uso de uma lata. Os produtores de vinho em lata precisam de contratos detalhados com fornecedores de embalagens. A pesquisa da Cornell também alertou que revestimentos acrílicos inadequados criaram aromas indesejáveis perceptíveis em 1 semana. Um incidente documentado em 2024 envolveu um fornecedor que substituiu um revestimento acrílico pelo material ValPure V70 contratado. O substituto produziu 10 vezes mais sulfeto de hidrogênio em testes acelerados. Isso mostra por que a transparência do fornecedor é fundamental. As marcas devem exigir aprovação antes que qualquer substituição de revestimento interno seja realizada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Vinho Espumante Lidera Enquanto o Vinho Fortificado Cresce Mais RapidamenteO vinho espumante deteve 62,38% da participação da categoria em 2025. Sua posição reflete uma estreita adequação a doses individuais em eventos ao ar livre, ocasiões de presente e locais de entretenimento. A embalagem pode evitar que uma garrafa aberta perca a efervescência quando apenas 1 dose é necessária. O vinho tranquilo permaneceu como o segundo tipo de produto e sustentou uma ampla faixa de preços. Oferece aos produtores uma via para o consumo cotidiano em diferentes geografias. Os produtos espumantes tendem a manter uma vantagem onde a ocasião exige um serviço portátil, gelado e simples.
O vinho fortificado tem previsão de crescimento a um CAGR de 13,45% até 2031, o maior entre os tipos de produto. O tamanho do mercado de vinhos em lata para formatos fortificados pode se expandir à medida que os drinks à base de Porto e xerez são posicionados para o lazer, em vez de jantares formais. O Offley Clink Portonic Rosé da Sogrape oferece um exemplo por meio de seu formato de Porto e tônica em lata. O produto atende a consumidores que podem não escolher uma garrafa convencional de vinho fortificado. A origem premium e histórias claras sobre o produto continuam sendo importantes em todos os tipos de produto. As latas podem ampliar o alcance do vinho sem exigir que os produtores comprometam estilos reconhecíveis.



Por Forma:
O Vinho Branco Lidera Enquanto o Vinho Tinto Consolida a Confiança TécnicaO vinho branco representou 72,36% da participação da categoria por forma em 2025. As ocasiões de consumo gelado, como piqueniques, praias e eventos ao ar livre, se alinham estreitamente com o vinho branco. O Sauvignon Blanc e o Pinot Grigio são estilos familiares que podem tornar o formato mais fácil de compreender. Os vinhos brancos também têm níveis mais baixos de taninos e estruturas fenólicas mais simples do que muitos tintos. Essas características podem tornar a seleção de embalagens mais direta. Os produtores podem usar essa posição para construir ampla disponibilidade no varejo, mantendo uma comunicação clara sobre o estilo do vinho.
O vinho tinto tem projeção de crescimento a um CAGR de 13,52% até 2031. A Archer Roose Wines lançou um Pinot Noir australiano em março de 2025 como sua primeira nova variedade tinta em 5 anos. O estudo ACS de 2025 apoia a viabilidade de vinhos tintos em lata adequados ao longo de um período de armazenamento de 6 meses. As orientações da Cornell sobre revestimento interno oferecem aos produtores uma estrutura para especificar a embalagem adequada. Esses desenvolvimentos podem reduzir a preocupação dos compradores quando os produtos são testados e fornecidos sob especificações controladas. O crescimento do vinho tinto dependerá de qualidade comprovada, e não apenas de alegações sobre o formato.
Por Canal de Distribuição:
O Off-Trade Lidera Enquanto o On-Trade Expande Mais RapidamenteOs canais off-trade detiveram 78,62% da participação da categoria em 2025. Os supermercados e hipermercados fornecem a principal base de volume porque oferecem amplo alcance nas prateleiras. As lojas especializadas podem apresentar rótulos premium e de vinhedo único a consumidores que buscam produtos diferenciados. O varejo online adiciona um canal para produtos descobertos por meio de conteúdo digital. O formato resistente pode reduzir o risco de quebra na entrega. O canal off-trade permanece central para a escala, pois os consumidores podem comprar latas para ocasiões domésticas, ao ar livre e de viagem.
O canal on-trade tem previsão de crescimento a um CAGR de 13,21% até 2031. Bares, restaurantes, estádios, teatros, companhias aéreas e hotéis podem usar latas onde o vidro cria limitações operacionais. A Archer Roose Wines expandiu sua presença nas unidades Dave & Buster's, nos cinemas Regal Cinemas, nas propriedades do Vail Resort Group e nos hotéis Atrium Hospitality. Esses locais mostram que ambientes ativos e casuais podem suportar o serviço de vinho fora do jantar tradicional. O Canned Wine Group também lançou barris de vinho de 20 litros para o serviço on-trade no Reino Unido no início de 2025, visando frescor e redução de desperdício em programas de vinho a copo. O canal pode crescer onde a escolha do formato resolve um problema genuíno de serviço.

Análise Geográfica
Mercado de Vinhos em Lata da América do Norte
A América do Norte deteve 52,38% da participação na categoria em 2025. Os Estados Unidos possuem uma distribuição de bebidas prontas para consumo bem estabelecida e um ambiente de varejo onde o álcool em dose individual é uma categoria familiar. A regra de padrões de envase do TTB de 2025 adicionou as opções de 330 ml, 360 ml, 473 ml e 568 ml para vinhos[3]. Esses tamanhos podem oferecer às marcas maior flexibilidade no design de embalagens e serviços. As ocasiões de turismo ao ar livre e de esqui no Canadá também se adequam ao produto. A classe média urbana do México pode contribuir para a demanda regional à medida que a disponibilidade se amplia.
Mercado de Vinhos em Lata da Ásia-Pacífico
Prevê-se que a Ásia-Pacífico cresça a um CAGR de 12,67% até 2031. A Índia apresenta uma oportunidade em desenvolvimento para vinhos em lata premium. A Sula Vineyards relatou que os vinhos em lata premium superaram as vendas de vinho engarrafado no SulaFest 2025 e expandiu sua oferta de vinhos em lata para os voos internacionais de classe executiva da IndiGo em março de 2025. A inserção nos voos introduziu o vinho em lata indiano na distribuição da aviação internacional. O Japão possui forte familiaridade do consumidor com bebidas embaladas em dose individual. As cidades de Nível 1 e Nível 2 da China oferecem uma oportunidade de longo prazo entre consumidores interessados em bebidas de estilo de vida.
Mercado de Vinhos em Lata da EMEA e América do Sul
A Europa apresenta demanda diferenciada em seus mercados de vinho. No Reino Unido, a Ocado Retail relatou que as vendas de Gamay da Canned Wine Co. cresceram 212% em relação ao ano anterior e as latas de California Rosé da M&S cresceram 541% nos 12 meses até julho de 2025. Alemanha, França e os países do Benelux possuem tradições mais fortes baseadas em vinho engarrafado. A América do Sul dispõe de ativos de produção que podem apoiar formatos enlatados domésticos, especialmente na Argentina e no Chile. O Oriente Médio e a África permanecem mercados em estágio inicial, pois as regulamentações sobre álcool restringem o acesso em muitos mercados do Conselho de Cooperação do Golfo. A África do Sul e mercados selecionados do Norte da África podem oferecer demanda futura à medida que a infraestrutura de hospitalidade licenciada se expande.
Cenário Competitivo
Concentração do Mercado
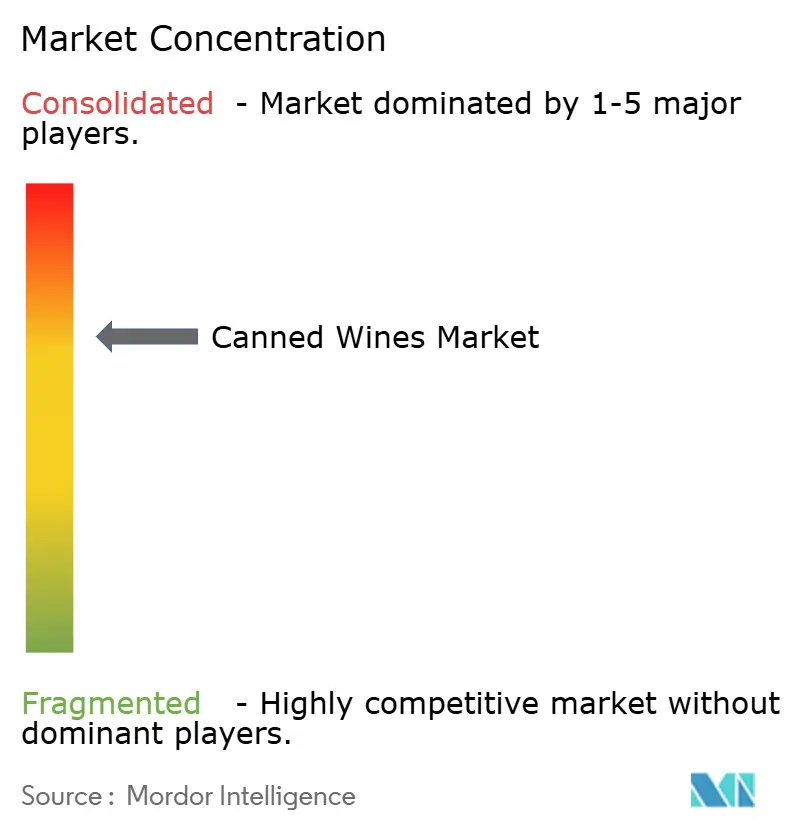
O mercado de vinhos em lata inclui empresas vinícolas consolidadas e marcas especializadas. As empresas consolidadas trazem redes de distribuição, profundidade de portfólio e recursos regulatórios. As marcas especializadas tendem a se concentrar em ocasiões específicas ao formato, comunicação direta com o consumidor e qualidade da embalagem. Isso cria um ambiente competitivo com diferentes pontos fortes, em vez de um único modelo de negócio. A Constellation Brands concluiu a venda das marcas Woodbridge, Meiomi, Robert Mondavi Private Selection, Cook's, SIMI e J. Rogét para The Wine Group em junho de 2025. A empresa reteve marcas geralmente com preço igual ou superior a 15 USD. Isso pode criar oportunidades para marcas desafiadoras que buscam atenção do varejo e dos distribuidores.
A capacidade técnica está se tornando um requisito competitivo. A Archer Roose Wines trabalhou com a Universidade Cornell e a New York Wine and Grape Foundation nas especificações de revestimento interno de latas para frescor. Esse tipo de trabalho pode ajudar as marcas a fornecer evidências de qualidade do produto. Também pode tornar um relacionamento de fornecimento mais defensável quando as especificações são gerenciadas de forma rigorosa. As empresas maiores podem aplicar recursos centralizados de conformidade e compras a problemas semelhantes. As marcas menores devem concentrar seu investimento onde ele cria uma vantagem clara para o consumidor ou para as operações.
As empresas também estão usando aquisições e mudanças de portfólio para aumentar a capacidade. A Terold Invest adquiriu a Off-Piste Wines em abril de 2026, incorporando a Most Wanted a um grupo com produção argentina e recursos de abastecimento mais amplos. A transação uniu a capacidade de desenvolvimento de marcas do Reino Unido com maior capacidade de fornecimento de vinho. Oportunidades de espaço em branco permanecem em estilos regionais como Albariño, Vinho Verde e Torrontés, bem como em produtos de vinho com menor teor alcoólico. Essas oportunidades exigem qualidade vinícola credível e uma ocasião clara.
Líderes do Setor de Vinhos em Lata
-
Union Wine Company
-
Treasury Wine Estates Ltd.
-
Constellation Brands, Inc.
-
The Family Coppola
-
The Wine Group LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vinhos em Lata Empresas cobertas neste relatório
- Union Wine Company
- Treasury Wine Estates Ltd.
- Constellation Brands, Inc.
- The Wine Group LLC
- The Family Coppola
- Integrated Beverage Group LLC
- Sula Vineyards Pvt. Ltd.
- Accolade Wines
- Suntory Holdings Limited
- Pernod Ricard
- Diageo plc
- Brown-Forman Corporation
- Anheuser-Busch InBev
- Molson Coors Beverage Company
- Canned Wine Co.
- SANS Wine Co.
- Maker Wine Company
- Archer Roose Wines
- Nomadica
- The Infinite Monkey Theorem
Desenvolvimentos industriais recentes em Mercado de Vinhos em Lata
- Junho de 2025: A Constellation Brands concluiu a venda de marcas de vinho do segmento mainstream, incluindo Woodbridge, Meiomi, Robert Mondavi Private Selection, Cook's, SIMI e J. Rogét para The Wine Group, retendo exclusivamente marcas com preço predominantemente igual ou superior a 15 USD. A reestruturação organizacional associada deve gerar economias líquidas anualizadas superiores a 200 milhões de USD até o ano fiscal de 2028.
- Abril de 2025: A Villa Maria lançou seu premiado Marlborough Private Bin Sauvignon Blanc em lata de 200 ml nos principais varejistas do Reino Unido, marcando a primeira incursão da marca no vinho em lata. O lançamento visa atender à crescente demanda por formatos de vinho premium e portáteis, especialmente para ocasiões ao ar livre, como piqueniques e churrascos.
- Março de 2025: A Sula Vineyards fez parceria com a IndiGo, a maior companhia aérea da Índia, para oferecer os vinhos em lata premium Sula Chenin Blanc e Red Zinfandel em suas rotas internacionais de classe executiva recém-lançadas, marcando o primeiro uso de vinho em lata indiano na aviação internacional.
Escopo do Relatório Global do Mercado de Vinhos em Lata
O vinho em lata é embalado em latas de alumínio seladas, em vez das tradicionais garrafas de vidro. É projetado para consumo jovem e fresco dentro de 12 a 18 meses e oferece uma opção leve e portátil para eventos ao ar livre.
O relatório do mercado de vinhos em lata é segmentado por tipo de produto (vinho tranquilo, vinho espumante e vinho fortificado), forma (vinho tinto e vinho branco), canal de distribuição (on-trade e off-trade) e geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Vinho Tranquilo |
| Vinho Espumante |
| Vinho Fortificado |
| Vinho Tinto |
| Vinho Branco |
| On-Trade | |
| Off-Trade | Supermercados/Hipermercados |
| Lojas Especializadas | |
| Canais de Varejo Online | |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Suécia | |
| Polônia | |
| Bélgica | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Vietnã | |
| Indonésia | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Peru | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Tipo de Produto | Vinho Tranquilo | |
| Vinho Espumante | ||
| Vinho Fortificado | ||
| Forma | Vinho Tinto | |
| Vinho Branco | ||
| Canais de Distribuição | On-Trade | |
| Off-Trade | Supermercados/Hipermercados | |
| Lojas Especializadas | ||
| Canais de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Suécia | ||
| Polônia | ||
| Bélgica | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Vietnã | ||
| Indonésia | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Peru | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para os vinhos em lata?
O mercado de vinhos em lata tem previsão de crescimento a um CAGR de 8,81% de 2026 a 2031.
Qual será o valor dos vinhos em lata até 2031?
A categoria tem previsão de atingir 923,41 milhões de USD até 2031.
Qual tipo de produto de vinho em lata é o maior?
O vinho espumante deteve a participação líder de 62,38% em 2025.
Qual forma de vinho em lata está crescendo mais rapidamente?
O vinho tinto tem projeção de crescimento a um CAGR de 13,52% até 2031.