
缶入りワイン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
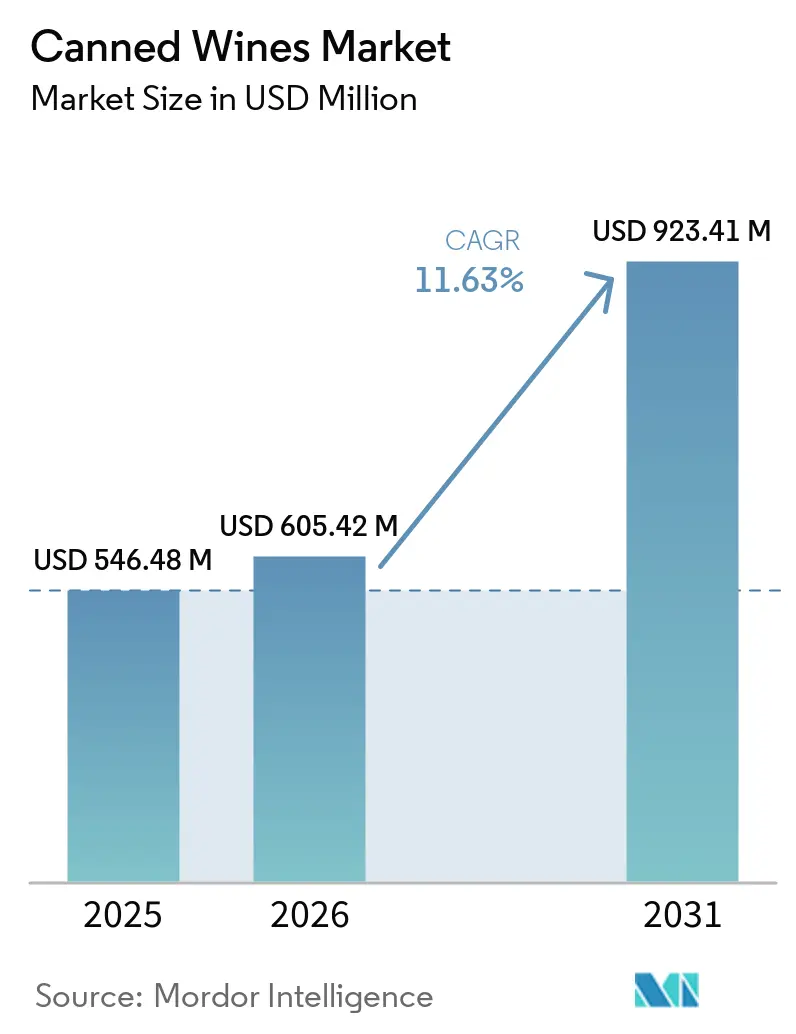
| 市場規模 (2026) | 605.42 百万米ドル |
| 市場規模 (2031) | 923.41 百万米ドル |
| 成長率 (2026 - 2031) | 8.81 % |
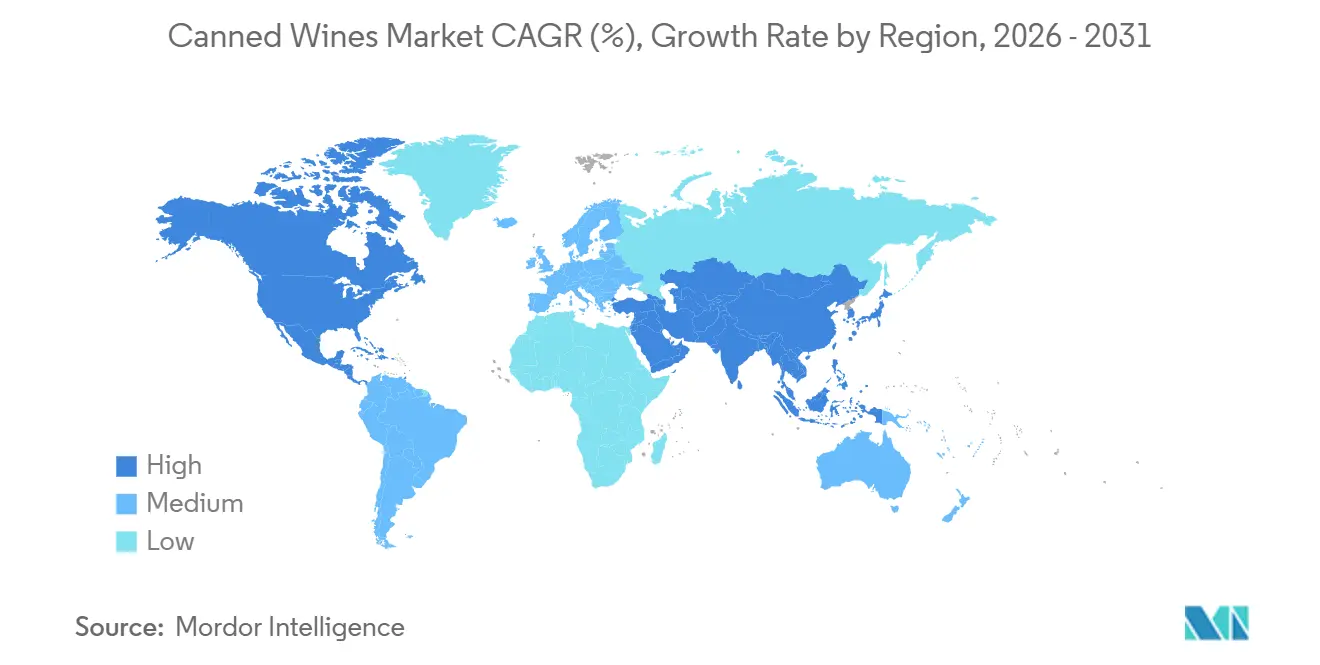
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる缶入りワイン市場分析
缶入りワイン市場の規模は2025年に5億4,648万米ドルと評価され、2026年の6億542万米ドルから2031年には9億2,341万米ドルに達すると予測されており、予測期間(2026年〜2031年)のCAGRは8.81%となっている。このフォーマットは、一人分の提供、旅行、ガラス容器が制限される場面に適しているため、単なる目新しい購入を超えた存在となりつつある。また、缶入りカクテルやその他のレディ・トゥ・ドリンク飲料が主に担ってきた場面に、ワイン生産者が参入するルートを提供している。プレミアムフォーマットは、ブランドが産地、品質、製品の安定性を示せる分野で注目を集めている。大手ワイン企業は高価格帯ブランドに注力しており、これにより小売業および飲食業において専門的な缶入りワインブランドの参入余地が生まれる可能性がある。味と品質に対する消費者の信頼は引き続き重要であり、特にパッケージングが期待値に影響を与えうる確立されたワイン産地においてはなおさらである。
レポートの主要ポイント
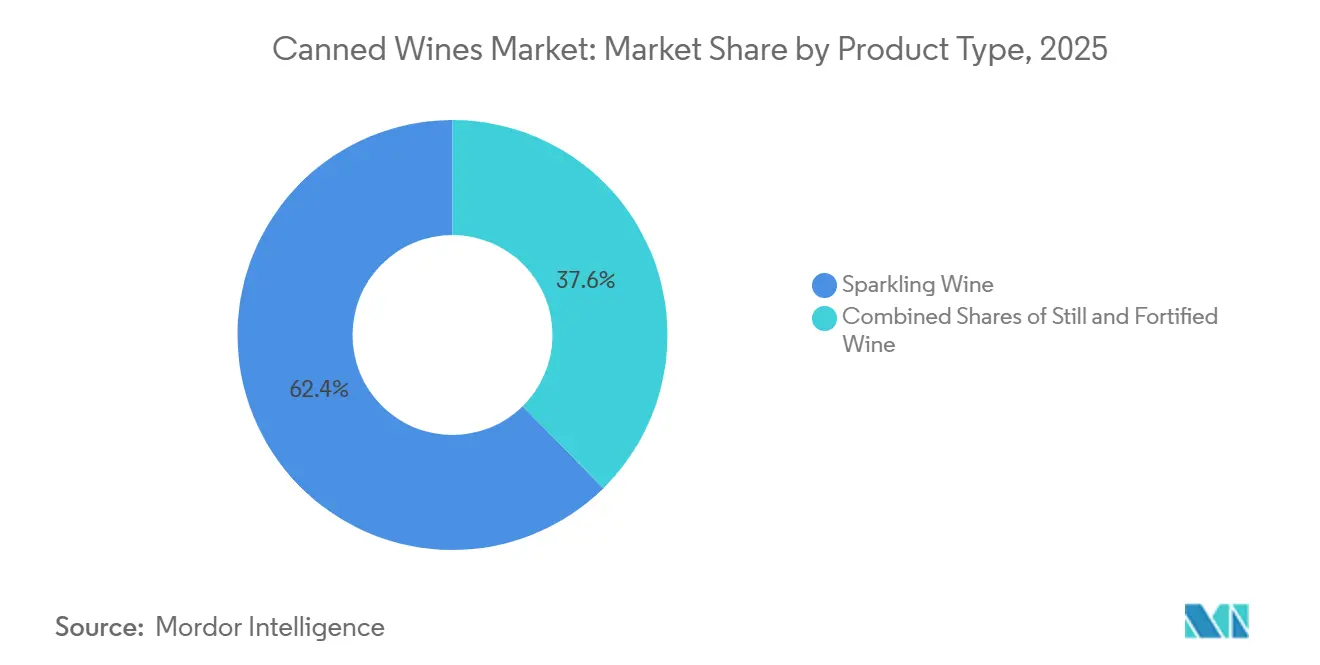
- 製品タイプ別は、スパークリングワインが2025年の缶入りワイン市場シェアの62.38%を占め、フォーティファイドワインは2031年までに最も高い予測CAGRである13.45%を記録する見込みである。
- 形態別では、白ワインが2025年のカテゴリーシェアの72.36%を占め、赤ワインは2031年までにCAGR13.52%に達すると予測されている。
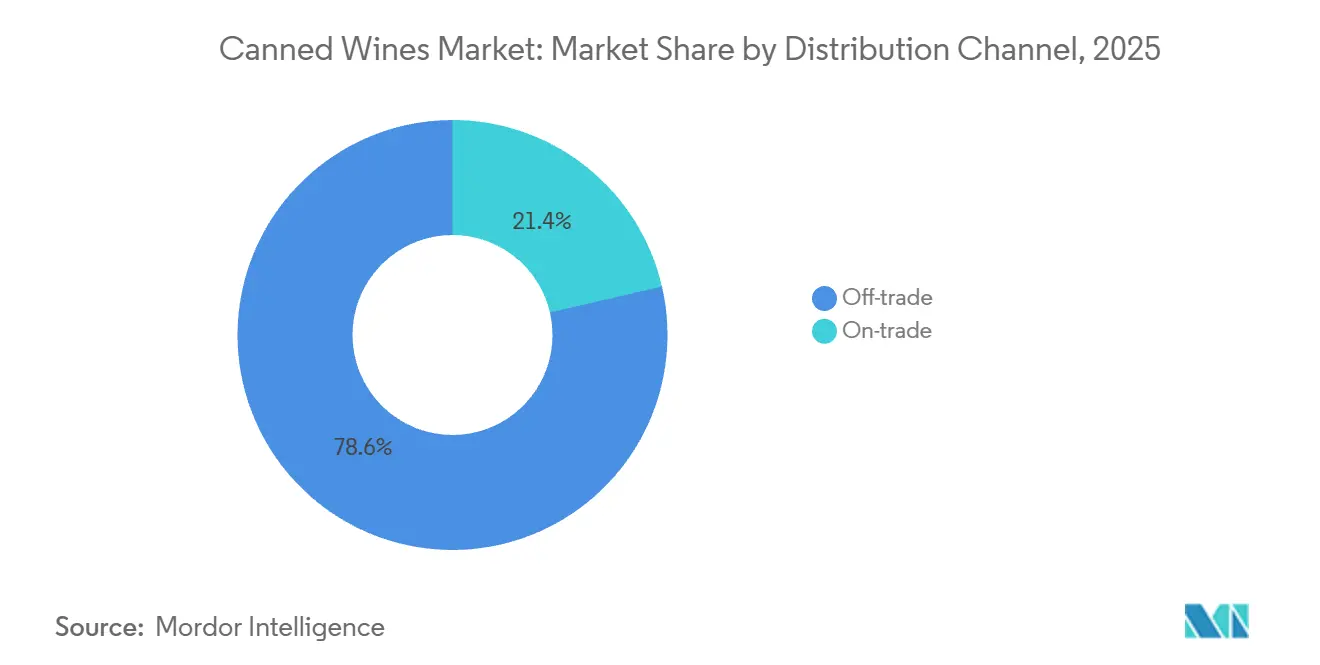
- 流通チャネル別では、オフトレードが2025年のカテゴリーシェアの78.62%を占め、オントレードは2031年までにCAGR13.21%に達すると予測されている。
- 地域別では、北米が2025年の缶入りワイン市場シェアの52.38%を占め、アジア太平洋地域は2031年までにCAGR12.67%に達すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 便利な飲料包装に対する需要の増大 | +2.8% | 世界全体、特に北米および西欧に集中 | 短期(2年以内) |
| レディ・トゥ・ドリンクアルコール飲料のプレミアム化の進展 | +2.4% | 北米および欧州、アジア太平洋への波及あり | 中期(2~4年) |
| アウトドア・フェスティバル・旅行・イベント消費の増加 | +1.9% | 世界全体、特に北米、アジア太平洋、南米 | 短期(2年以内) |
| 軽量アルミニウム包装のサステナビリティ上の優位性 | +1.6% | 欧州連合の主要市場、北米への波及あり | 中期(2~4年) |
| Eコマースおよびダイレクト・トゥ・コンシューマーによるブランド発見 | +1.2% | 北米およびアジア太平洋のデジタルコマースリーダー | 中期(2~4年) |
| 製品イノベーションとフレーバーの多様化の進展 | +1.4% | 世界全体、特に北米およびアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
便利な飲料包装に対する需要の増大
便利な包装により、ガラス瓶が実用的でないアウトドアイベント、映画館、航空機、スタジアム、その他の会場でのワイン消費が拡大しています。一人用缶は破損、取り扱い、廃棄物、分量管理の課題を軽減しながら、消費者がワインを気軽に試せる方法を提供します。Archer Roose Winesが6ヶ月以内にRegal Cinemasへ2,400ケースを供給したなど、エンターテインメント環境における強い需要がこれらの場面の可能性を示しています。缶はレディ・トゥ・ドリンク飲料と並んで小売店に陳列されることで、若年層や場面志向の消費者へのブランドリーチを助けます。このフォーマットは瓶入りワインに取って代わるのではなく補完するものであり、個人消費、旅行、ピクニック、カジュアルな集まりに対応します。小売、飲食、旅行、エンターテインメントにわたって流通が拡大するにつれ、利便性主導の消費が缶入りワイン市場の成長を支えると期待されています。
レディ・トゥ・ドリンクアルコール飲料のプレミアム化の進展
プレミアム化により、ワインにおける缶の役割が拡大しており、生産者は単一ヴィンヤードからの調達、ヴィンテージ情報、オーガニック認証、低添加物の主張を用いてより高い価格帯を正当化しています。Archer Roose Winesが4パックあたり19 米ドルのオーストラリア産ピノ・ノワールを発売したことは、プレミアムワインの特性が缶フォーマットを通じてどのように伝えられるかを示しています。SograpeのOffley Clink Portonic Roséなどのフォーティファイド製品は、缶が確立されたワインスタイルを新たなレジャーや社交の場面に紹介できることをさらに示しています。産地、透明なラベル表示、認知度の高い品種、一貫した品質は、消費者の信頼を構築しプレミアム価格を維持するために不可欠です。4パックはプレミアムポジショニングと一人用の利便性を組み合わせており、小売、飲食、アウトドア消費の場面にわたって機会を創出します。ワイン企業が差別化された高マージン製品にますます注力するにつれ、プレミアム缶入りワインはより強力なブランディングと明確な品質認証から恩恵を受けることができます。
軽量アルミニウム包装の持続可能性における優位性
アルミニウム包装は、ワインブランドに測定可能なサステナビリティメッセージを提供する。アルミニウム協会および缶製造業者協会は、2024年における米国のアルミニウム飲料缶の平均リサイクル含有率が71%であり、ガラスの23%、PETプラスチックの3〜10%と比較して高いと報告した[1]。同報告書では、リサイクルアルミニウムの使用により、原生アルミニウム製造に必要なエネルギーの80%が節約されることも明らかにされた。これらの数値は、生産者にパッケージングコミュニケーションの具体的な根拠を提供する。缶入りワイン市場は、消費者と小売業者がパッケージング素材を評価する際にこの優位性を活用できる。環境に関する主張は、信頼性の高い証拠によって裏付けられた正確なものでなければならない。同報告書はまた、リサイクルアルミニウム含有率が飲料容器に戻る循環率96.7%を記録した。これは、アルミニウムが同一用途に再利用できる素材であるという主張を支持するものである。軽量包装は輸送中の破損リスクを低減する可能性もある。この実用的なメリットは、オンライン小売業者やダイレクト・トゥ・コンシューマーブランドにとって重要となりうる。保護用梱包材の必要性を低減できる可能性がある。総合的な環境パフォーマンスへの影響は、依然として回収システム、輸送距離、および消費者の廃棄行動に左右される。
電子商取引および直接消費者向けブランド発見
デジタル販売は、広範な小売流通へのアクセスを即座に持たない小規模ワインブランドに、消費者へのルートを提供する。缶はガラスと同様の破損リスクがないため、宅配便による配送に適している。これにより、ダイレクト・トゥ・コンシューマー注文のフルフィルメントの複雑さを軽減できる。オンライン商品ページでは、品種、提供場面、パックサイズ、リサイクル情報を棚ラベルよりも詳細に説明することもできる。缶入りワイン市場はこのチャネルを活用して、実店舗小売への展開前に認知度を構築できる。直接的な関係はまた、ブランドにリピート購入や製品の好みに関するより多くの情報をもたらす。オンラインでの発見は、説明を必要とする製品にとって特に有用である。消費者は馴染みのあるソーヴィニヨン・ブランやピノ・ノワールは理解していても、缶フォーマットについてはまだ不確かな場合がある。ブランド動画、テイスティングノート、明確製品説明はその不確かさを軽減できる。デジタルチャネルにより、生産者は定義されたオーディエンスでメッセージやパックをテストできる。また、サブスクリプションやミックスケースフォーマットもサポートする。これにより、小規模企業は広範な流通コミットメントを引き受ける前に需要を管理しやすくなる。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格なアルコール包装・表示規制 | -1.0% | 北米、欧州連合、アジア太平洋 | 中期(2~4年) |
| その他のレディ・トゥ・ドリンクアルコール飲料との激しい競争 | -0.8% | 世界全体 | 短期(2年以内) |
| 味の安定性と製品適合性の課題 | -0.6% | 世界全体 | 中期(2~4年) |
| 従来のワインコーナーにおける限られた棚スペース | -0.5% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格なアルコール包装・表示規制
アルコール規制は、特に複数の国で販売する場合、缶入りワイン生産者にコストをもたらす。米国アルコール・タバコ税務貿易局は、2025年1月17日にワインおよびその他の規制対象アルコール飲料に対するアルコール成分表示の義務化を提案した[2]。この提案は、1回分あたりのカロリー、アルコール、および栄養素の開示を対象としている。小規模企業はラベルの更新と承認の管理がより困難になる可能性がある。缶入りワイン市場は、パッケージング要件が変更された場合、製品発売までの期間が長くなる可能性がある。生産者はデザインと在庫にコミットする前にコンプライアンス計画を立てる必要がある。TTBは2025年1月の最終規則においてワインの充填基準を13種類追加した。承認されたサイズには、缶入りワインに関連する330ml、360ml、473ml、568mlフォーマットが含まれる。この変更により、生産者はパックデザインの柔軟性が高まる。また、新しいサイズを採用する際には、企業が新たなラベル承認証明書の申請を検討する必要がある。これは、柔軟性に行政上の要件が伴うことを意味する。コンプライアンス体制が整った大手ブランドは、小規模参入者よりも容易に対応できる可能性がある。
味の安定性と製品適合性の課題
味の安定性は、アルミニウム缶入りワインにとって依然として技術的な課題です。コーネル大学の研究者は、亜硫酸塩添加飲料に対して許容可能なライナー材料として、BPAエポキシ、ValPure V70 BPA非含有エポキシ、aTULCラミネートポリエステルを特定しました。研究では、これらのライナーが6ヶ月後に硫化水素の生成を10µg/L未満に抑えることが示されました。これは研究者が引用た1µg/Lの感覚閾値に近い値です。この結果は、製品性能が単に缶を使用することではなく、ライナーの仕様に依存することを示しています。缶入りワイン生産者は包装サプライヤーとの詳細な契約が必要です。コーネルの研究はまた、不適切なアクリルライナーが1週間以内に顕著なオフアロマを生じさせることも警告しました。2024年に記録された事例では、サプライヤーが契約されたValPure V70材料をアクリルライナーに置き換えました。代替品は加速試験において硫化水素の生成量が10倍になりました。これはサプライヤーの透明性がいかに重要かを示しています。ブランドはライナーの置き換えが行われる前に承認を要求すべきです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スパークリングワインがリードし、フォーティファイドワインが最速成長スパークリングワインは2025年のカテゴリーシェアの62.38%を占めた。その地位は、屋外イベントでの個人向け提供、ギフト場面、エンターテインメント会場との高い親和性を反映している。1回分のみ必要な場合、容器は開封後のボトルが炭酸を失うのを防ぐことができる。スティルワインは第2位の製品タイプとして残り、さまざまな地域にわたる幅広い価格帯をサポートした。生産者に日常消費への参入ルートを提供している。スパークリング製品は、持ち運び可能で冷やして手軽に提供できる場面において優位性を維持する可能性が高い。
フォーティファイドワインは2031年までにCAGR13.45%で成長すると予測されており、製品タイプの中で最も高い。缶入りワイン市場規模は、ポートやシェリーベースの飲料がフォーマルなダイニングではなくレジャー向けに位置づけられるにつれ、フォーティファイドフォーマットで拡大する可能性がある。SograpeのOffley Clink Portonic Roséは、缶入りポートとトニックのフォーマットを通じてその例を示している。この製品は、従来のフォーティファイドワインのボトルを選ばない消費者に対応している。プレミアムな原料調達と明確な製品ストーリーは、すべての製品タイプにわたって引き続き重要である。缶は、生産者が認知されたスタイルを妥協することなく、ワインのリーチを拡大できる。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
白ワインがリードし、赤ワインが技術的信頼性を構築白ワインは2025年の形態別カテゴリーシェアの72.36%を占めた。ピクニック、ビーチ、屋外イベントなどの冷やして楽しむ場面は、白ワインと密接に一致している。ソーヴィニヨン・ブランとピノ・グリージョは馴染みのあるスタイルであり、フォーマットの理解を容易にする可能性がある。白ワインはまた、多くの赤ワインよりもタンニン含有量が低く、フェノール構造がシンプルである。これらの特性により、パッケージングの選択がより簡単になる可能性がある。生産者はこのポジションを活用して、明確なワインスタイルのコミュニケーションを維持しながら、広範な小売展開を構築できる。
赤ワインは2031年までにCAGR13.52%で成長すると予測されている。Archer Roose Winesは2025年3月に、5年ぶりの新しい赤品種としてオーストラリア産ピノ・ノワールを発売した。2025年のACS研究は、6ヶ月の保存期間にわたる適切な缶入り赤ワインの実現可能性を支持している。コーネル大学のライナーガイダンスは、生産者に適切なパッケージングを指定するためのフレームワークを提供している。これらの進展により、製品が管理された仕様のもとでテストおよび供給される場合、バイヤーの懸念を軽減できる。赤ワインの成長は、フォーマットの主張だけでなく、実証された品質に依存することになる。
流通チャネル別:
オフトレードがリードし、オントレードがより速く拡大オフトレードチャネルは2025年のカテゴリーシェアの78.62%を占めた。スーパーマーケットとハイパーマーケットは、広範な棚展開を提供するため、主要な販売量の基盤となっている。専門店は、差別化された製品を求める消費者にプレミアムおよびシングルヴィンヤードラベルを紹介できる。オンライン小売は、デジタルコンテンツを通じて発見された製品のチャネルを追加する。堅牢なフォーマットは配送時の破損リスクを低減できる。オフトレードは、消費者が家庭、屋外、旅行の場面で缶を購入できるため、規模拡大の中心であり続ける。
オントレードは2031年までにCAGR13.21%で成長すると予測されている。バー、レストラン、スタジアム、劇場、航空会社、ホテルは、ガラスが運営上の制限をもたらす場面で缶を使用できる。Archer Roose WinesはDave & Busterの各店舗、Regal Cinemas、Vail Resort Groupの施設、Atrium Hospitalityホテルへの展開を拡大した。これらの会場は、アクティブでカジュアルな環境が従来のダイニング以外でのワインサービスをサポートできることを示している。Canned Wine Groupはまた、2025年初頭に英国のオントレードサービス向けに20リットルのワインケグを発売し、グラス単位のワインプログラムにおける鮮度と廃棄物削減を目指している。このチャネルは、フォーマットの選択が真のサービス上の問題を解決する場面で成長できる。

地域分析
北米缶入りワイン市場
北米は2025年にカテゴリーシェアの52.38%を占めた。米国はレディ・トゥ・ドリンクの流通網が確立されており、シングルサーブアルコールが馴染みのあるカテゴリーとして定着した小売環境を有している。TTBの2025年容量基準規則により、ワイン向けに330ml、360ml、473ml、568mlのオプションが追加された[3]。これらのサイズにより、ブランドはパッケージングおよびサービスデザインの柔軟性を高めることができる。カナダのアウトドアおよびスキー観光の場面もこの製品に適している。メキシコの都市部中間層は、入手可能性が広がるにつれて地域需要を押し上げる可能性がある。
アジア太平洋缶入りワイン市場
アジア太平洋地域は2031年までに12.67%のCAGRで成長すると予測されている。インドではプレミアム缶入りワインの機会が発展しつつある。Sula Vineyardsは、2025年のSulaFestにおいてプレミアム缶入りワインがボトルワインの販売数を上回ったと報告してお、2025年3月にはIndiGoの国際線ビジネスクラスフライトへの缶入りワインの提供を拡大した。このフライトへの採用により、インドの缶入りワインが国際航空流通に紹介された。日本ではシングルサーブの包装飲料に対する消費者の親しみが強い。中国の第1層および第2層都市は、ライフスタイル飲料に関心を持つ消費者の間で長期的な機会を提供している。
欧州・中東・アフリカおよび南米缶入りワイン市場
欧州はワイン市場全体で差別化された需要を有している。英国では、Ocado RetailがCanned Wine Co.のガメイの売上が前年比212%増加し、M&Sカリフォルニアロゼ缶が2025年7月までの12か月間で541%増加したと報告した。ドイツ、フランス、ベネルクス諸国はボトルベースのワイン文化がより根強い。南米はアルゼンチンおよびチリを中心に、国内向け缶入りフォーマットを支える生産資産を有している。中東およびアフリカは、湾岸協力会議の多くの市場でアルコール規制がアクセスを制限しているため、依然として初期段階の市場にとどまっている。南アフリカおよび一部の北アフリカ市場は、認可を受たホスピタリティインフラが拡大するにつれて将来的な需要を提供する可能性がある。
競合環境
市場集中度
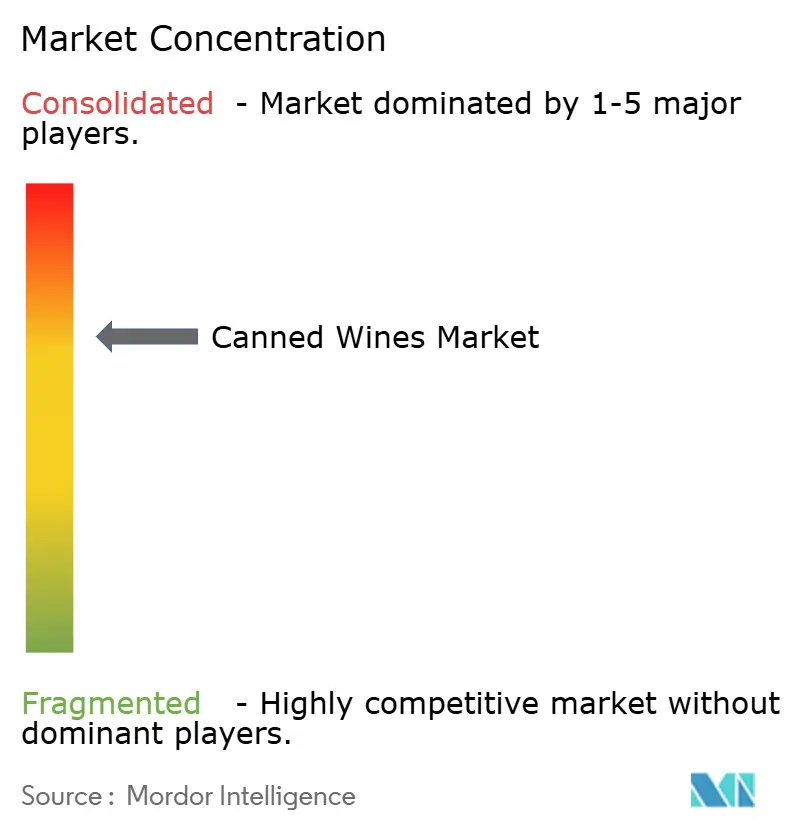
缶入りワイン市場には、確立されたワイン企業と専門ブランドが含まれる。確立された企業は流通ネットワーク、ポートフォリオの深さ、および規制リソースをもたらす。専門ブランドは、フォーマット特有の場面、消費者との直接コミュニケーション、およびパッケージング品質に注力する傾向がある。これにより、単一のビジネスモデルではなく、異なる強みを持つ競争環境が生まれる。Constellation Brandsは2025年6月に、Woodbridge、Meiomi、Robert Mondavi Private Selection、Cook's、SIMI、J. RogétをThe Wine Groupに売却した。同社は概ね15米ドル以上の価格帯のブランドを保持し。これにより、小売業者や流通業者の注目を求めるチャレンジャーブランドに機会が生まれる可能性がある。
技術的な能力は競争上の要件となりつつある。Archer Roose Winesはコーネル大学およびニューヨーク・ワイン・アンド・グレープ財団と協力し、鮮度のための缶ライナー仕様に取り組んだ。この種の取り組みは、ブランドが製品品質の証拠を提供するのに役立つ。また、仕様が厳密に管理されている場合、サプライ関係をより強固なものにすることができる。大手企業は同様の問題に対して集中的なコンプライアンスおよび購買リソースを適用できる。小規模ブランドは、明確な消費者または運営上の優位性をもたらす分野に投資を集中させなければならない。
企業はまた、能力向上のために買収やポートフォリオの変更を活用している。Terold InvestはOff-Piste Winesを2026年4月に買収し、Most Wantedをアルゼンチンでのワイナリーとより広い調達リソースを持つグループに組み入れた。この取引は、英国のブランド開発能力とより大きなワイン供給能力を結びつけた。アルバリーニョ、ヴィーニョ・ヴェルデ、トロンテスなどの地域スタイル、および低アルコールワイン製品においてホワイトスペースの機会が残っている。これらの機会には、信頼性の高いワイン品質と明確な場面設定が必要である。
缶入りワイン産業のリーダー企業
-
Union Wine Company
-
Treasury Wine Estates Ltd.
-
Constellation Brands, Inc.
-
The Family Coppola
-
The Wine Group LLC
- 注:主要企業の掲載順は順位を示すものではありません。
缶入りワイン市場 このレポートでカバーされる企業
- Union Wine Company
- Treasury Wine Estates Ltd.
- Constellation Brands, Inc.
- The Wine Group LLC
- The Family Coppola
- Integrated Beverage Group LLC
- Sula Vineyards Pvt. Ltd.
- Accolade Wines
- Suntory Holdings Limited
- Pernod Ricard
- Diageo plc
- Brown-Forman Corporation
- Anheuser-Busch InBev
- Molson Coors Beverage Company
- Canned Wine Co.
- SANS Wine Co.
- Maker Wine Company
- Archer Roose Wines
- Nomadica
- The Infinite Monkey Theorem
最近の産業開発事情 缶入りワイン市場
- 2025年6月:Constellation BrandsはWoodbridge、Meiomi、Robert Mondavi Private Selection、Cook's、SIMI、J. Rogétを含む主流ワインブランドのThe Wine Groupへの売却を完了し、主に15米ドル以上の価格帯のブランドのみを保持した。関連する組織再編により、2028年度までに2億米ドルを超える年間純節約額が見込まれている。
- 2025年4月:Villa Mariaは受賞歴のあるマールボロ・プライベート・ビン・ソーヴィニヨン・ブランを200ml缶で英国の主要小売業者向けに発売し、ブランドとして初めて缶入りワインに参入した。この発売は、特にピクニックやバーベキューなどの屋外の場面において、プレミアムで持ち運び可能なワインフォーマットへの高まる需要を対象としている。
- 2025年3月:Sula Vineyardsはインド最大の航空会社であるIndiGoと提携し、新たに就航した国際ビジネスクラス路線でSula Chenin BlancおよびRed Zinfandelのプレミアム缶入りワインを提供し、インドの缶入りワインが国際航空に初めて導入された。
世界の缶入りワイン市場レポートの調査範囲
缶入りワインは、従来のガラス瓶ではなく密封されたアルミニウム缶に包装されている。12〜18ヶ月以内の若くてフレッシュな消費を目的として設計されており、屋外イベント向けの軽量で持ち運び可能なオプションを提供する。
缶入りワイン市場レポートは、製品タイプ(スティルワイン、スパークリングワイン、フォーティファイドワイン)、形態(赤ワインおよび白ワイン)、流通チャネル(オントレードおよびオフトレード)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)によってセグメント化されている。市場予測は金額(米ドル)で提供されている。
セグメンテーション概要
| スティルワイン |
| スパークリングワイン |
| フォーティファイドワイン |
| 赤ワイン |
| 白ワイン |
| オントレード | |
| オフトレード | スーパーマーケット・ハイパーマーケット |
| 専門店 | |
| オンライン小売チャネル | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| スウェーデン | |
| ポーランド | |
| ベルギー | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ベトナム | |
| インドネシア | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ | スティルワイン | |
| スパークリングワイン | ||
| フォーティファイドワイン | ||
| 形態 | 赤ワイン | |
| 白ワイン | ||
| 流通チャネル | オントレード | |
| オフトレード | スーパーマーケット・ハイパーマーケット | |
| 専門店 | ||
| オンライン小売チャネル | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| スウェーデン | ||
| ポーランド | ||
| ベルギー | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ベトナム | ||
| インドネシア | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
缶入りワインの予測成長率はどのくらいですか?
缶入りワイン市場は2026年から2031年にかけてCAGR8.81%で成長すると予測されている。
2031年における缶入りワインの市場規模はどのくらいになりますか?
このカテゴリーは2031年までに923.41 ミリオン 米ドルに達すると予測されています。
最大の缶入りワイン製品タイプはどれですか?
スパークリングワインは2025年に62.38%の最大シェアを占めた。
最も速く成長している缶入りワインの形態はどれですか?
赤ワインは2031年までにCAGR13.52%で成長すると予測されている。