
Taille et part du marché des vins en canette
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 605.42 Millions de dollars américains |
| Taille du Marché (2031) | 923.41 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.81 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vins en canette par Mordor Intelligence
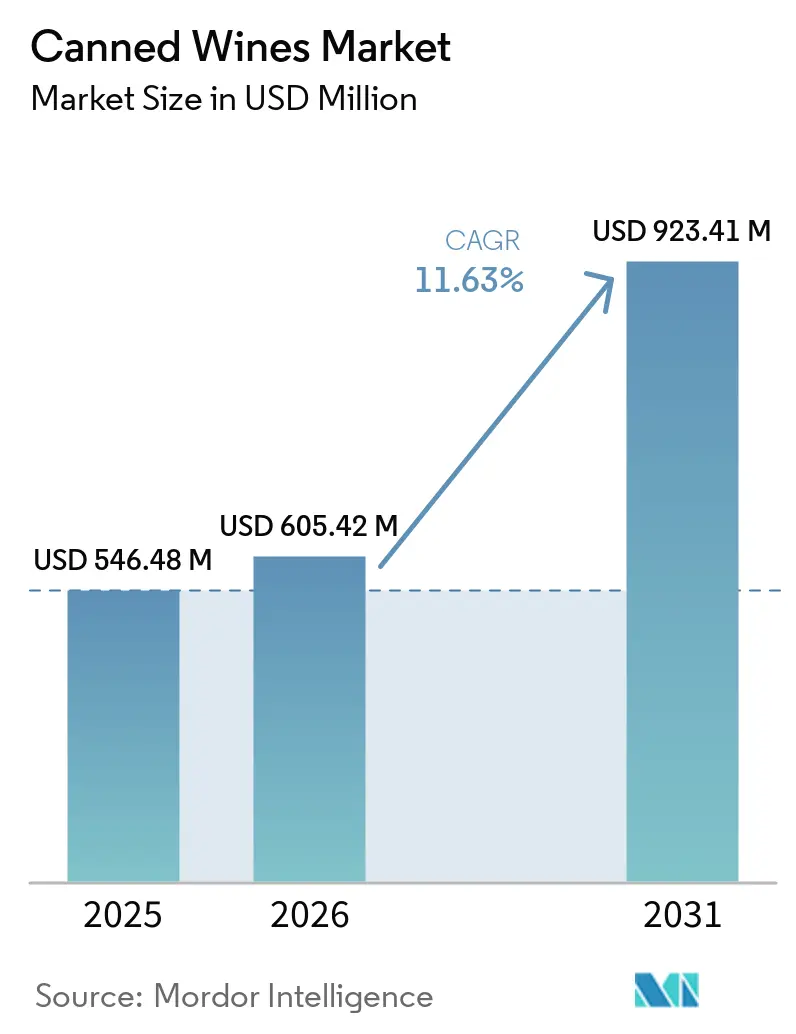
La taille du marché des vins en canette était évaluée à 546,48 millions USD en 2025 et devrait croître de 605,42 millions USD en 2026 pour atteindre 923,41 millions USD d'ici 2031, à un CAGR de 8,81 % durant la période de prévision (2026-2031). Le format dépasse désormais le stade des achats de nouveauté car il s'adapte aux occasions de consommation individuelle, aux déplacements et aux événements où le verre est interdit. Il offre également aux producteurs de vin une voie d'accès à des occasions jusqu'alors principalement servies par les cocktails en canette et autres boissons prêtes à consommer. Les formats premium retiennent l'attention lorsque les marques peuvent démontrer leur provenance, leur qualité et la stabilité du produit. Les grandes entreprises vinicoles se concentrent sur des marques à prix plus élevés, ce qui peut créer de l'espace pour des étiquettes de vins en canette spécialisées dans la distribution et l'hôtellerie. La confiance des consommateurs dans le goût et la qualité reste primordiale, notamment dans les régions viticoles établies où l'emballage peut influencer les attentes.
Principaux enseignements du rapport
- Par type de produit, le vin effervescent détenait 62,38 % de la part de marché des vins en canette en 2025, tandis que le vin fortifié devrait enregistrer le CAGR prévisionnel le plus élevé à 13,45 % jusqu'en 2031.
- Par forme, le vin blanc détenait 72,36 % de la part de catégorie en 2025, tandis que le vin rouge devrait atteindre un CAGR de 13,52 % jusqu'en 2031.
- Par canal de distribution, le commerce hors établissement détenait 78,62 % de la part de catégorie en 2025, tandis que le commerce en établissement devrait atteindre un CAGR de 13,21 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 52,38 % de la part de marché des vins en canette en 2025, tandis que l'Asie-Pacifique devrait atteindre un CAGR de 12,67 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante d'emballages de boissons pratiques | +2.8% | Mondial, concentré en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Premiumisation croissante des boissons alcoolisées prêtes à consommer | +2.4% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Consommation en plein air, lors de festivals, de voyages et d'événements en hausse | +1.9% | Mondial, notamment en Amérique du Nord, en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Avantages environnementaux de l'emballage en aluminium léger | +1.6% | Marchés principaux de l'Union européenne, avec extension vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Commerce électronique et découverte de marques en vente directe au consommateur | +1.2% | Leaders du commerce numérique en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Innovation produit et diversification des saveurs en progression | +1.4% | Mondial, notamment en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'emballages pratiques pour les boissons
L'emballage pratique élargit la consommation de vin aux événements en plein air, aux cinémas, aux vols, aux stades et à d'autres lieux où les bouteilles en verre sont moins adaptées. Les canettes individuelles réduisent les risques de casse, les contraintes de manipulation, le gaspillage et les difficultés de contrôle des portions, tout en offrant aux consommateurs une façon moins engageante d'essayer le vin. La forte demande dans les lieux de divertissement — comme Archer Roose Wines qui a fourni 2 400 caisses à Regal Cinemas en six mois — illustre le potentiel de ces occasions. Les canettes bénéficient également d'un placement en rayon aux côtés des boissons prêtes à consommer, aidant les marques à toucher des consommateurs plus jeunes et orientés vers l'occasion. Le format complète plutôt qu'il ne remplace le vin en bouteille, répondant à la consommation individuelle, aux voyages, aux pique-niques et aux rassemblements informels. À mesure que la distribution s'étend dans la distribution au détail, l'hôtellerie-restauration, les voyages et le divertissement, la consommation portée par la praticité devrait soutenir la croissance du marché des vins en canette.
Montée en gamme des boissons alcoolisées prêtes à consommer
La montée en gamme élargit le rôle des canettes dans le vin, les producteurs recourant à l'approvisionnement en monovignoble, aux informations de millésime, aux certifications biologiques et aux allégations de faible teneur en additifs pour justifier des prix plus élevés. Le lancement par Archer Roose Wines d'un Pinot Noir australien à 19 USD le pack de 4 illustre la façon dont les attributs du vin premium peuvent être communiqués via des formats en canette. Des produits fortifiés tels que l'Offley Clink Portonic Rosé de Sogrape montrent en outre comment les canettes peuvent introduire des styles de vin établis dans de nouvelles occasions de loisirs et de convivialité. La provenance, l'étiquetage transparent, les cépages reconnaissables et la qualité constante sont essentiels pour instaurer la confiance des consommateurs et maintenir des prix premium. Les packs de 4 associent également un positionnement premium à la praticité de la portion individuelle, créant des opportunités dans la distribution au détail, l'hôtellerie-restauration et les occasions de consommation en plein air. À mesure que les entreprises vinicoles se concentrent davantage sur des produits différenciés à marges plus élevées, les vins en canette premium peuvent bénéficier d'une image de marque plus forte et de références qualité plus claires.
Avantages environnementaux de l'emballage en aluminium léger
L'emballage en aluminium offre aux marques vinicoles un message de durabilité mesurable. L'Aluminum Association et le Can Manufacturers Institute ont rapporté que la canette de boisson en aluminium américaine moyenne contenait 71 % de contenu recyclé en 2024, contre 23 % pour le verre et 3 % à 10 % pour le plastique PET[1]. Le même rapport a révélé que l'utilisation d'aluminium recyclé permet d'économiser 80 % de l'énergie nécessaire à la production d'aluminium primaire. Ces chiffres donnent aux producteurs une base précise pour leur communication sur l'emballage. Le marché des vins en canette peut tirer parti de cet avantage lorsque les consommateurs et les distributeurs évaluent les matériaux d'emballage. Les allégations environnementales doivent rester précises et étayées par des preuves crédibles. Le rapport a également enregistré un taux de circularité de 96,7 % pour le contenu en aluminium recyclé retournant dans les contenants de boissons. Cela renforce l'argument en faveur de l'aluminium en tant que matériau pouvant retourner à la même application. L'emballage léger peut également réduire le risque de casse lors du transport. Cet avantage pratique peut être important pour les détaillants en ligne et les marques en vente directe aux consommateurs. Il peut réduire le besoin de matériaux d'expédition protecteurs. L'effet sur la performance environnementale globale dépend toutefois des systèmes de collecte, des distances de transport et du comportement d'élimination des consommateurs.
Commerce en ligne et découverte de marques en vente directe aux consommateurs
La vente numérique offre aux petites marques vinicoles un accès aux consommateurs sans nécessiter immédiatement un large réseau de distribution au détail. Les canettes sont bien adaptées à la livraison par colis car elles ne présentent pas le même risque de casse que le verre. Cela peut réduire la complexité de l'exécution des commandes en vente directe aux consommateurs. Les pages produits en ligne peuvent également expliquer le cépage, l'occasion de consommation, la taille du conditionnement et les informations de recyclage de manière plus détaillée qu'une étiquette en rayon. Le marché des vins en canette peut utiliser ce canal pour développer la notoriété avant de s'étendre à la distribution physique. Une relation directe donne également aux marques plus d'informations sur les achats répétés et les préférences de produits. La découverte en ligne est particulièrement utile pour les produits qui nécessitent une explication. Les consommateurs peuvent connaître un Sauvignon Blanc ou un Pinot Noir familier tout en restant incertains quant au format canette. Les vidéos de marque, les notes de dégustation et les descriptions de produits claires peuvent réduire cette incertitude. Les canaux numériques permettent à un producteur de tester des messages et des conditionnements auprès d'un public défini. Ils prennent également en charge les formats d'abonnement et de coffrets mixtes. Cela peut aider une petite entreprise à gérer la demande avant de s'engager dans une distribution plus large.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réglementations strictes en matière d'emballage et d'étiquetage des boissons alcoolisées | -1.0% | Amérique du Nord, Union européenne et Asie-Pacifique | Moyen terme (2-4 ans) |
| Forte concurrence des autres boissons alcoolisées prêtes à consommer | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Défis liés à la stabilité gustative et à la compatibilité des produits | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Espace en rayon limité dans les rayons vins traditionnels | -0.5% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur l'emballage et l'étiquetage des boissons alcoolisées
La réglementation sur l'alcool génère des coûts pour les producteurs de vins en canette, notamment lorsqu'ils vendent dans plusieurs pays. Le Bureau américain de la fiscalité et du commerce des alcools et du tabac a proposé des mentions obligatoires « Alcohol Facts » pour les vins et autres produits alcoolisés réglementés le 17 janvier 2025[2]. La proposition couvre les informations sur les calories, l'alcool et les nutriments par portion. Les petites entreprises peuvent avoir plus de difficultés à gérer les mises à jour et les approbations d'étiquettes. Le marché des vins en canette peut faire face à des délais de lancement plus longs lorsque les exigences en matière d'emballage changent. Les producteurs ont besoin d'une planification de la conformité avant de s'engager dans la conception et les stocks. Le TTB a ajouté 13 normes de contenance pour le vin dans sa règle finale de janvier 2025. Les tailles approuvées comprennent les formats 330 ml, 360 ml, 473 ml et 568 ml qui sont pertinents pour le vin en canette. Ce changement offre aux producteurs plus de flexibilité dans la conception des conditionnements. Il exige également que les entreprises envisagent de nouveaux dépôts de certificat d'approbation d'étiquette lorsqu'elles adoptent une nouvelle taille. Cela signifie que la flexibilité s'accompagne d'une exigence administrative. Les marques disposant d'équipes de conformité établies peuvent réagir plus facilement que les nouveaux entrants de petite taille.
Défis liés à la stabilité gustative et à la compatibilité des produits
La stabilité gustative reste un enjeu technique pour le vin en canettes d'aluminium. Des chercheurs de l'Université Cornell ont identifié l'époxy BPA, l'époxy ValPure V70 BPA-NI et le polyester laminé aTULC comme des matériaux de revêtement intérieur acceptables pour les boissons sulfitées. La recherche a montré que ces revêtements maintenaient la formation de sulfure d'hydrogène en dessous de 10 µg/L après 6 mois. Ce niveau est proche du seuil sensoriel de 1 µg/L cité par les chercheurs. Ces résultats montrent que la performance du produit dépend de la spécification du revêtement intérieur, et non simplement de l'utilisation d'une canette. Les producteurs de vins en canette ont besoin de contrats détaillés avec leurs fournisseurs d'emballages. La recherche de Cornell a également averti que des revêtements acryliques inadaptés créaient des arômes indésirables perceptibles en l'espace d'une semaine. Un incident documenté en 2024 a impliqué un fournisseur substituant un revêtement acrylique au matériau ValPure V70 contractuellement prévu. Le substitut a produit 10 fois la quantité de sulfure d'hydrogène lors de tests accélérés. Cela illustre pourquoi la transparence des fournisseurs est essentielle. Les marques devraient exiger une approbation avant toute substitution de revêtement intérieur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
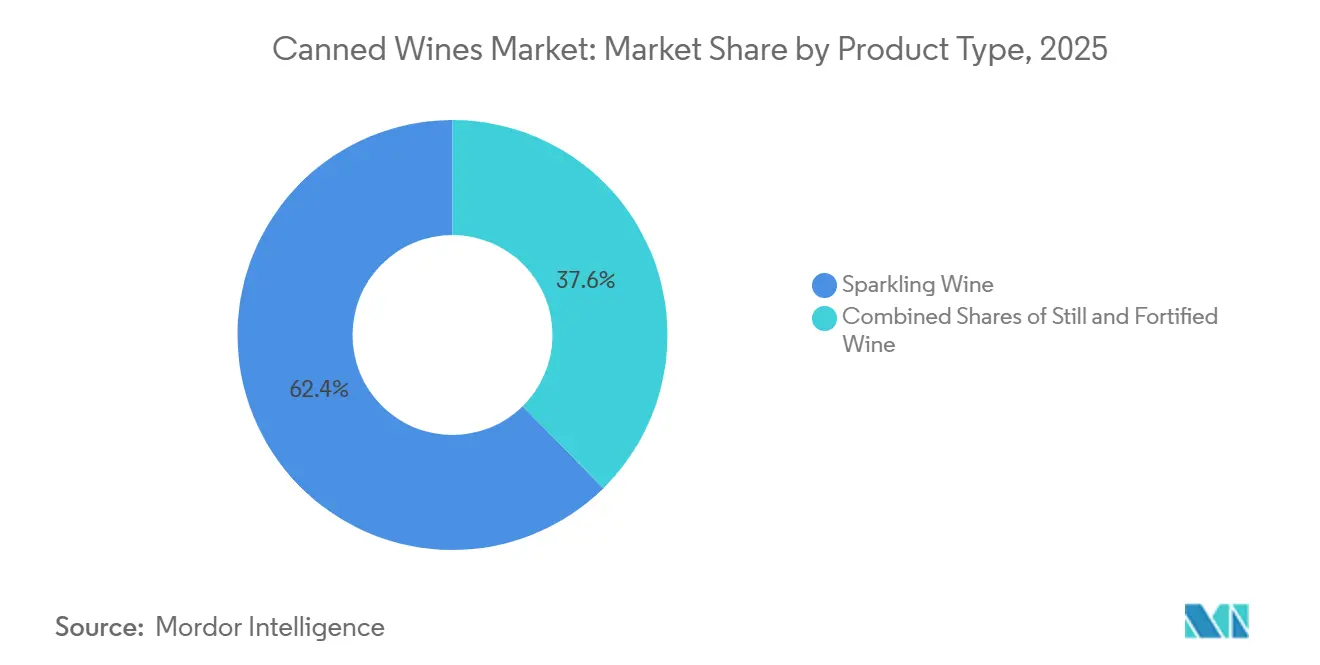
le vin pétillant en tête, le vin fortifié affiche la croissance la plus rapideLe vin effervescent détenait 62,38 % de la part de catégorie en 2025. Sa position reflète une adéquation étroite avec les portions individuelles lors d'événements en plein air, les occasions de cadeaux et les lieux de divertissement. Le contenant peut empêcher une bouteille ouverte de perdre son effervescence lorsqu'une seule portion est nécessaire. Le vin tranquille est resté le second type de produit et a soutenu une large gamme de prix. Il offre aux producteurs un accès à la consommation quotidienne dans différentes zones géographiques. Les produits effervescents sont susceptibles de conserver un avantage là où l'occasion exige un service portable, frais et simple.
Le vin fortifié devrait croître à un CAGR de 13,45 % jusqu'en 2031, le plus élevé parmi les types de produits. La taille du marché des vins en canette pour les formats fortifiés peut s'étendre à mesure que les boissons à base de Porto et de xérès sont positionnées pour les loisirs plutôt que pour les repas formels. L'Offley Clink Portonic Rosé de Sogrape en offre un exemple à travers son format Porto et tonic en canette. Le produit s'adresse aux consommateurs qui ne choisiraient pas une bouteille conventionnelle de vin fortifié. L'approvisionnement premium et des histoires de produits claires restent importants pour tous les types de produits. Les canettes peuvent étendre la portée du vin sans obliger les producteurs à compromettre des styles reconnaissables.



Par forme :
le vin blanc en tête, le vin rouge renforce la confiance techniqueLe vin blanc représentait 72,36 % de la part de catégorie par forme en 2025. Les occasions de consommation fraîche telles que les pique-niques, les plages et les événements en plein air s'alignent étroitement avec le vin blanc. Le Sauvignon Blanc et le Pinot Grigio sont des styles familiers qui peuvent faciliter la compréhension du format. Les vins blancs ont également des niveaux de tanins plus faibles et des structures phénoliques plus simples que de nombreux vins rouges. Ces caractéristiques peuvent simplifier la sélection des emballages. Les producteurs peuvent utiliser cette position pour développer une large disponibilité en distribution tout en maintenant une communication claire sur le style de vin.
Le vin rouge devrait croître à un CAGR de 13,52 % jusqu'en 2031. Archer Roose Wines a lancé un Pinot Noir australien en mars 2025, son premier nouveau cépage rouge en 5 ans. L'étude ACS de 2025 soutient la faisabilité de vins rouges en canette appropriés sur une période de stockage de 6 mois. Les recommandations de Cornell sur les revêtements intérieurs donnent aux producteurs un cadre pour spécifier les emballages appropriés. Ces développements peuvent réduire les inquiétudes des acheteurs lorsque les produits sont testés et fournis selon des spécifications contrôlées. La croissance du vin rouge dépendra d'une qualité prouvée, et non de simples arguments liés au format.
Par canal de distribution :
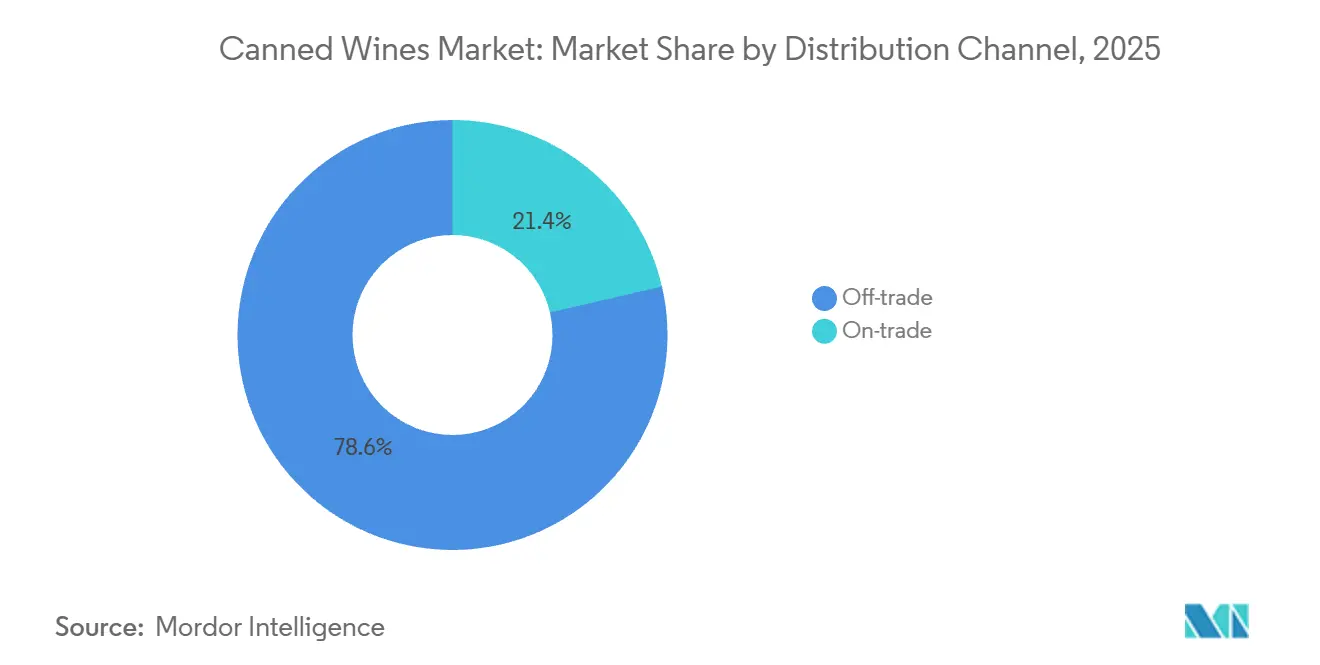
le circuit off-trade en tête, le circuit on-trade se développe plus rapidementLes canaux hors établissement détenaient 78,62 % de la part de catégorie en 2025. Les supermarchés et hypermarchés constituent la principale base de volume car ils offrent une large présence en rayon. Les magasins spécialisés peuvent présenter des étiquettes premium et de vignobles uniques aux consommateurs à la recherche de produits différenciés. La vente en ligne ajoute un canal pour les produits découverts via du contenu numérique. Le format robuste peut réduire le risque de casse lors de la livraison. Le commerce hors établissement reste central pour la mise à l'échelle car les consommateurs peuvent acheter des canettes pour des occasions à domicile, en plein air et en voyage.
Le commerce en établissement devrait croître à un CAGR de 13,21 % jusqu'en 2031. Les bars, restaurants, stades, théâtres, compagnies aériennes et hôtels peuvent utiliser des canettes là où le verre crée des contraintes opérationnelles. Archer Roose Wines a étendu sa présence dans les établissements Dave & Buster's, les cinémas Regal Cinemas, les propriétés du Vail Resort Group et les hôtels Atrium Hospitality. Ces lieux montrent que les environnements actifs et décontractés peuvent soutenir le service de vin en dehors de la restauration traditionnelle. Canned Wine Group a également lancé des fûts de vin de 20 litres pour le service en établissement au Royaume-Uni début 2025, ciblant la fraîcheur et la réduction des déchets dans les programmes de vin au verre. Le canal peut croître là où le choix du format résout un véritable problème de service.

Analyse géographique
Marché des Vins en Canette en Amérique du Nord
L'Amérique du Nord détenait 52,38 % de la part de catégorie en 2025. Les États-Unis disposent d'une distribution de boissons prêtes à consommer bien établie et d'un environnement de vente au détail où l'alcool en portion individuelle constitue une catégorie familière. La règle des normes de remplissage 2025 du TTB a ajouté des options de 330 ml, 360 ml, 473 ml et 568 ml pour le vin[3]. Ces formats peuvent offrir aux marques davantage de flexibilité en matière de conditionnement et de conception de service. Les occasions liées au tourisme de plein air et de ski au Canada correspondent également au produit. La classe moyenne urbaine du Mexique peut contribuer à la demande régionale à mesure que la disponibilité s'élargit.
Marché des Vins en Canette en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 12,67 % jusqu'en 2031. L'Inde présente une opportunité émergente pour les vins en canette haut de gamme. Sula Vineyards a indiqué que les vins en canette haut de gamme se sont mieux vendus que le vin en bouteille lors du SulaFest 2025 et a élargi son offre de vins en canette aux vols internationaux en classe affaires d'IndiGo en mars 2025. Ce référencement en vol a introduit le vin en canette indien dans la distribution aérienne internationale. Le Japon bénéficie d'une forte familiarité des consommateurs avec les boissons conditionnées en portion individuelle. Les villes de rang 1 et de rang 2 en Chine offrent une opportunité à plus long terme auprès des consommateurs intéressés par les boissons lifestyle.
Marché des Vins en Canette en EMEA et en Amérique du Sud
L'Europe présente une demande différenciée selon ses marchés viticoles. Au Royaume-Uni, Ocado Retail a indiqué que les ventes de Gamay de Canned Wine Co. ont augmenté de 212 % en glissement annuel et que les boîtes de M&S California Rosé ont progressé de 541 % sur les 12 mois jusqu'en juillet 2025. L'Allemagne, la France et les pays du Benelux ont des traditions viticoles plus ancrées autour de la bouteille. L'Amérique du Sud dispose d'actifs de production pouvant soutenir les formats en canette pour le marché intérieur, notamment en Argentine et au Chili. Le Moyen-Orient et l'Afrique restent des marchés en phase précoce, car les réglementations sur l'alcool limitent l'accès dans de nombreux marchés du Conseil de coopération du Golfe. L'Afrique du Sud et certains marchés d'Afrique du Nord pourraient offrir une demande future à mesure que l'infrastructure hôtelière agréée se développe.
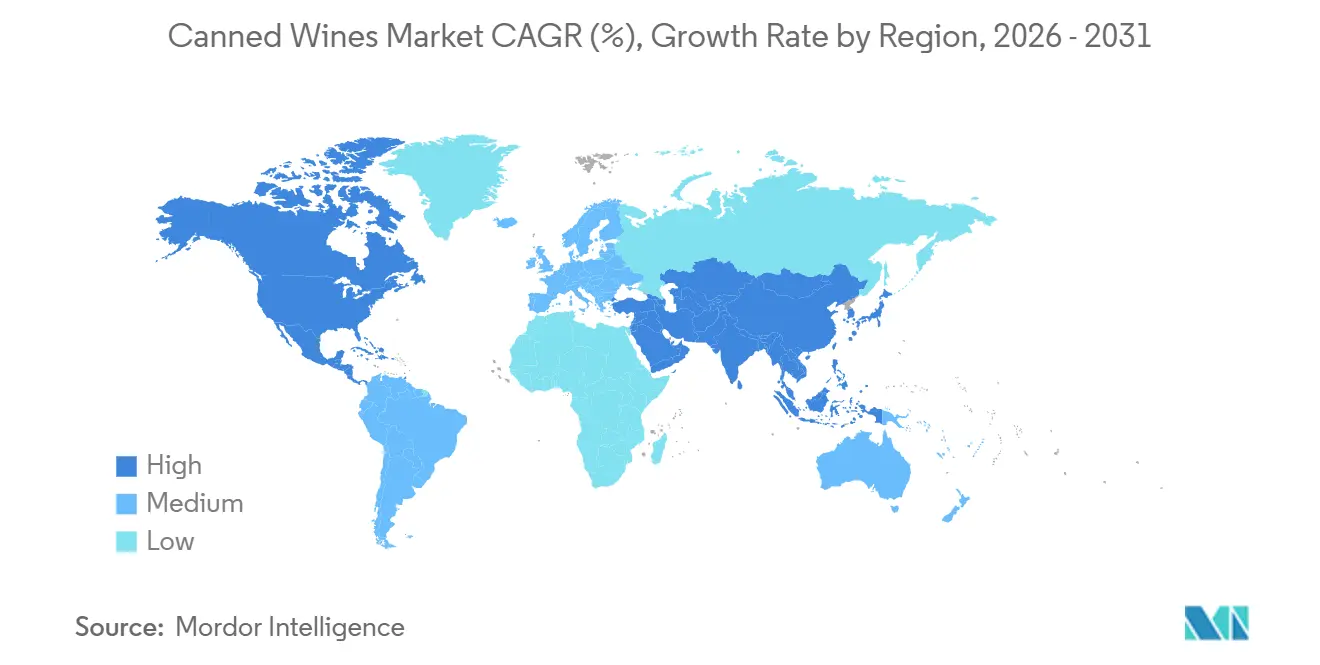
Paysage concurrentiel
Concentration du Marché
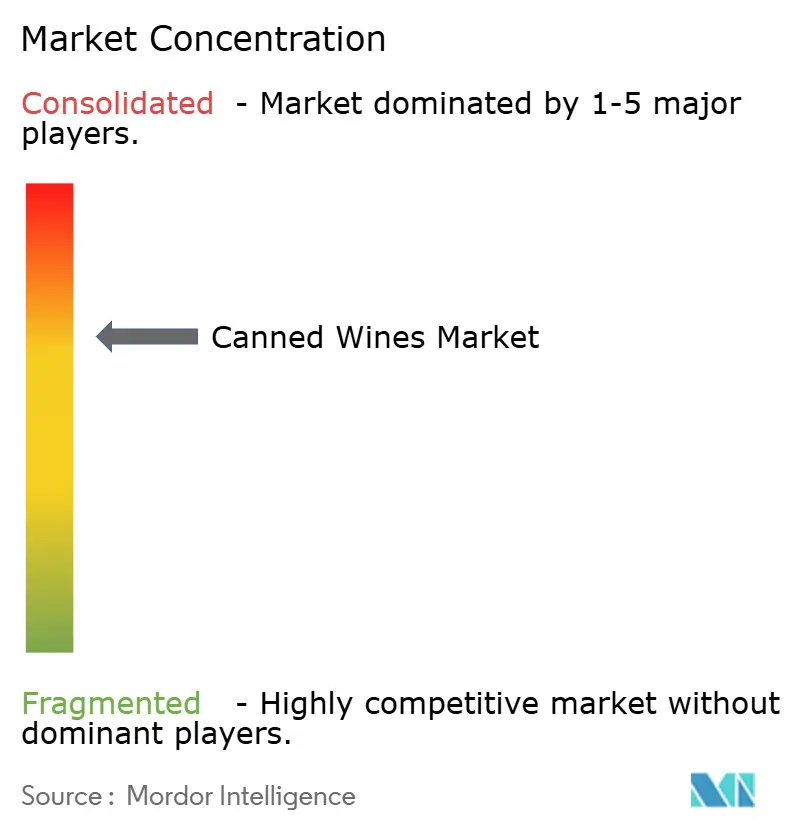
Le marché des vins en canette comprend des entreprises vinicoles établies et des marques spécialisées. Les entreprises établies apportent des réseaux de distribution, une profondeur de portefeuille et des ressources réglementaires. Les marques spécialisées tendent à se concentrer sur les occasions spécifiques au format, la communication directe avec les consommateurs et la qualité de l'emballage. Cela crée un environnement concurrentiel avec des forces différentes plutôt qu'un modèle économique unique. Constellation Brands a finalisé la vente de Woodbridge, Meiomi, Robert Mondavi Private Selection, Cook's, SIMI et J. Rogét à The Wine Group en juin 2025. L'entreprise a conservé des marques généralement tarifées à 15 USD et au-dessus. Cela peut créer des opportunités pour les marques challengers cherchant l'attention des distributeurs et des détaillants.
La capacité technique devient une exigence concurrentielle. Archer Roose Wines a collaboré avec l'Université Cornell et la New York Wine and Grape Foundation sur les spécifications des revêtements intérieurs des canettes pour la fraîcheur. Ce type de travail peut aider les marques à fournir des preuves de la qualité du produit. Il peut également rendre une relation d'approvisionnement plus défendable lorsque les spécifications sont étroitement gérées. Les grandes entreprises peuvent appliquer des ressources centralisées de conformité et d'achat à des problèmes similaires. Les petites marques doivent concentrer leurs investissements là où ils créent un avantage clair pour le consommateur ou l'exploitation.
Les entreprises utilisent également des acquisitions et des changements de portefeuille pour accroître leurs capacités. Terold Invest a acquis Off-Piste Wines en avril 2026, intégrant Most Wanted dans un groupe disposant d'une production argentine et de ressources d'approvisionnement plus larges. La transaction a associé la capacité de développement de marques au Royaume-Uni à une plus grande capacité d'approvisionnement en vin. Des opportunités d'espaces vierges subsistent dans les styles régionaux tels que l'Albariño, le Vinho Verde et le Torrontés, ainsi que dans les produits vinicoles à faible teneur en alcool. Ces opportunités nécessitent une qualité vinicole crédible et une occasion clairement définie.
Leaders du secteur des vins en canette
-
Union Wine Company
-
Treasury Wine Estates Ltd.
-
Constellation Brands, Inc.
-
The Family Coppola
-
The Wine Group LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Vins en Canette Entreprises couvertes dans ce rapport
- Union Wine Company
- Treasury Wine Estates Ltd.
- Constellation Brands, Inc.
- The Wine Group LLC
- The Family Coppola
- Integrated Beverage Group LLC
- Sula Vineyards Pvt. Ltd.
- Accolade Wines
- Suntory Holdings Limited
- Pernod Ricard
- Diageo plc
- Brown-Forman Corporation
- Anheuser-Busch InBev
- Molson Coors Beverage Company
- Canned Wine Co.
- SANS Wine Co.
- Maker Wine Company
- Archer Roose Wines
- Nomadica
- The Infinite Monkey Theorem
Développements industriels récents dans Marché des Vins en Canette
- Juin 2025 : Constellation Brands a finalisé la vente de marques vinicoles grand public, notamment Woodbridge, Meiomi, Robert Mondavi Private Selection, Cook's, SIMI et J. Rogét à The Wine Group, conservant exclusivement des marques dont le prix est principalement fixé à 15 USD et au-dessus. La restructuration organisationnelle associée devrait générer des économies nettes annualisées dépassant 200 millions USD d'ici l'exercice fiscal 2028.
- Avril 2025 : Villa Maria a lancé son Marlborough Private Bin Sauvignon Blanc primé dans une canette de 200 ml dans les principaux détaillants britanniques, marquant la première incursion de la marque dans le vin en canette. Le lancement cible la demande croissante de formats de vin premium et portables, notamment pour les occasions en plein air telles que les pique-niques et les barbecues.
- Mars 2025 : Sula Vineyards s'est associé à IndiGo, le plus grand transporteur aérien indien, pour proposer les vins en canette premium Sula Chenin Blanc et Red Zinfandel sur ses nouvelles routes internationales en classe affaires, marquant le premier déploiement de vin en canette indien dans l'aviation internationale.
Périmètre du rapport mondial sur le marché des vins en canette
Le vin en canette est conditionné dans des canettes en aluminium scellées plutôt que dans des bouteilles en verre traditionnelles. Il est conçu pour une consommation jeune et fraîche dans les 12 à 18 mois et offre une option légère et portable pour les événements en plein air.
Le rapport sur le marché des vins en canette est segmenté par type de produit (vin tranquille, vin effervescent et vin fortifié), par forme (vin rouge et vin blanc), par canal de distribution (commerce en établissement et commerce hors établissement) et par géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Vin tranquille |
| Vin pétillant |
| Vin fortifié |
| Vin rouge |
| Vin blanc |
| Circuit on-trade | |
| Circuit off-trade | Supermarchés/Hypermarchés |
| Magasins spécialisés | |
| Canaux de vente en ligne | |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Suède | |
| Pologne | |
| Belgique | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Viêt Nam | |
| Indonésie | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Type de produit | Vin tranquille | |
| Vin pétillant | ||
| Vin fortifié | ||
| Forme | Vin rouge | |
| Vin blanc | ||
| Canaux de distribution | Circuit on-trade | |
| Circuit off-trade | Supermarchés/Hypermarchés | |
| Magasins spécialisés | ||
| Canaux de vente en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Suède | ||
| Pologne | ||
| Belgique | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Viêt Nam | ||
| Indonésie | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Pérou | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévisionnel pour les vins en canette ?
Le marché des vins en canette devrait croître à un CAGR de 8,81 % de 2026 à 2031.
Quelle sera la valeur des vins en canette d'ici 2031 ?
La catégorie devrait atteindre 923,41 millions USD d'ici 2031.
Quel type de produit de vin en canette est le plus important ?
Le vin effervescent détenait la part dominante de 62,38 % en 2025.
Quelle forme de vin en canette connaît la croissance la plus rapide ?
Le vin rouge devrait croître à un CAGR de 13,52 % jusqu'en 2031.