
Marktgröße und Marktanteil für Wein in Dosen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 605.42 Millionen US-Dollar |
| Marktgröße (2031) | 923.41 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 8.81 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
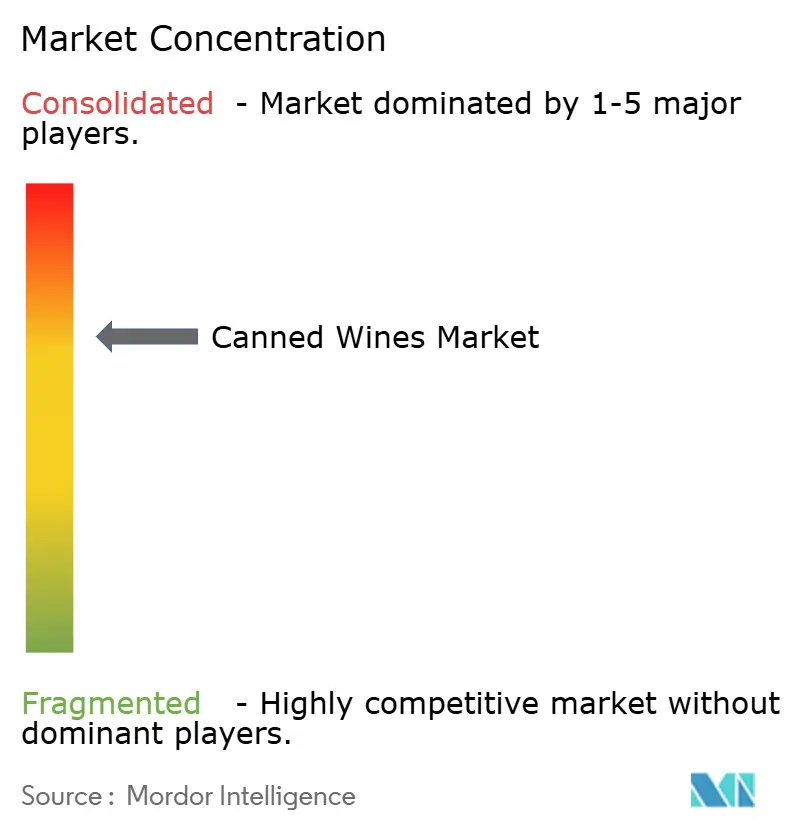
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Wein in Dosen von Mordor Intelligence
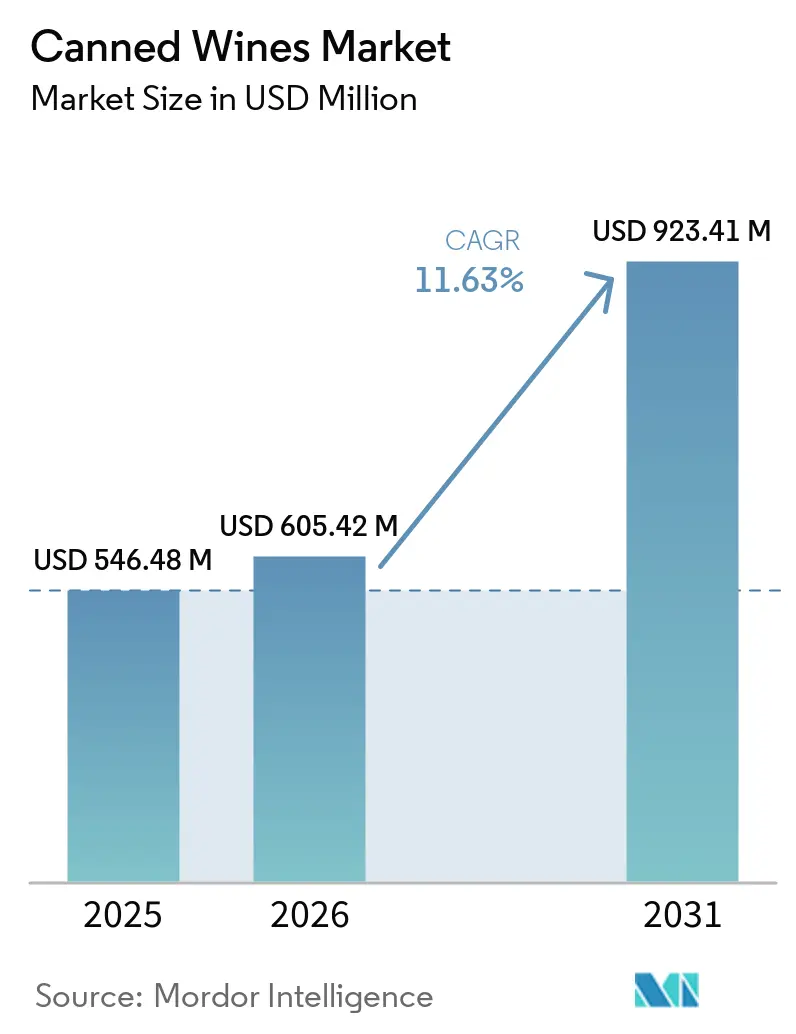
Die Marktgröße für Canned Wines wurde im Jahr 2025 auf 546,48 Millionen USD geschätzt und soll von 605,42 Millionen USD im Jahr 2026 auf 923,41 Millionen USD bis 2031 wachsen, bei einer CAGR von 8,81 % während des Prognosezeitraums (2026–2031). Das Format entwickelt sich über reine Impulskäufe hinaus, da es sich für Einzelportionen, Reisen und Anlässe mit Glasverbot eignet. Es bietet Weinproduzenten zudem einen Zugang zu Konsumgelegenheiten, die bislang hauptsächlich von Canned Cocktails und anderen trinkfertigen Getränken bedient wurden. Premium-Formate gewinnen an Aufmerksamkeit, wenn Marken Herkunft, Qualität und Produktstabilität nachweisen können. Größere Weinunternehmen konzentrieren sich auf höherpreisige Marken, was Raum für spezialisierte Canned-Wine-Labels im Einzel- und Gastronomiehandel schaffen kann. Das Verbrauchervertrauen in Geschmack und Qualität bleibt wichtig, insbesondere in etablierten Weinregionen, wo die Verpackung die Erwartungen beeinflussen kann.
Wichtigste Erkenntnisse des Berichts
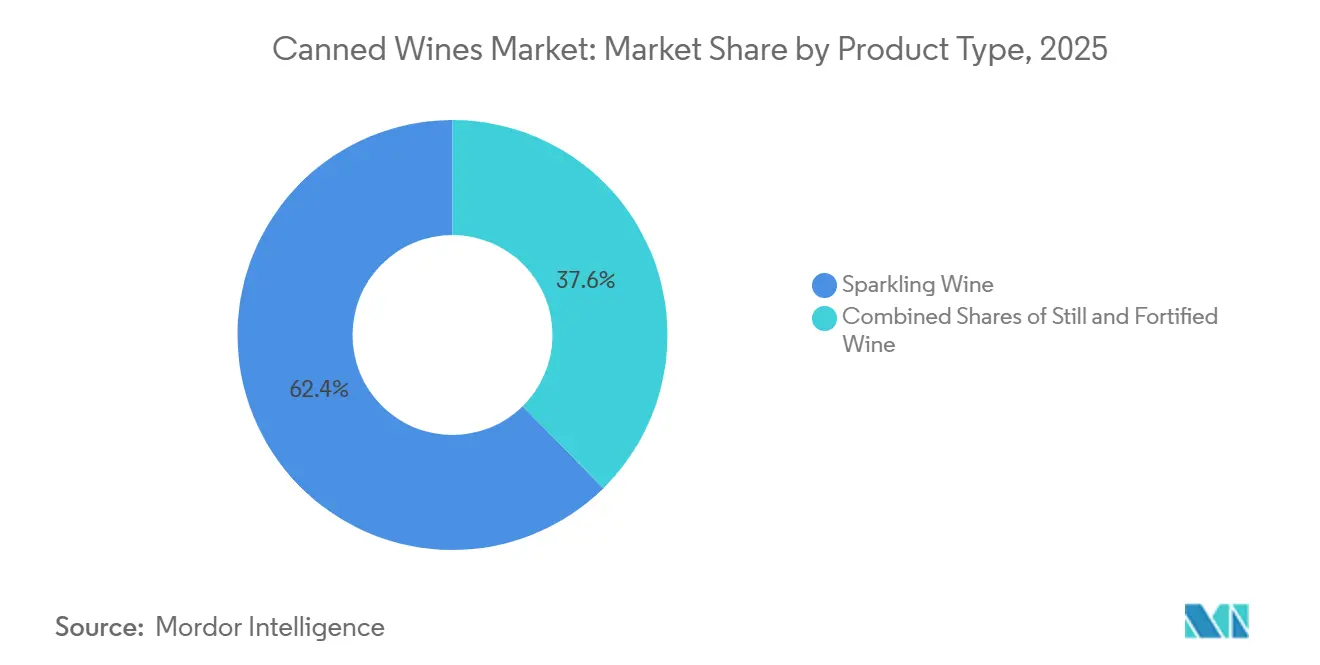
- Nach Produkttyp hielt Schaumwein im Jahr 2025 einen Marktanteil von 62,38 % am Markt für Canned Wines, während Likörwein bis 2031 die höchste prognostizierte CAGR von 13,45 % verzeichnen soll.
- Nach Form hielt Weißwein im Jahr 2025 einen Kategorieanteil von 72,36 %, während Rotwein bis 2031 eine CAGR von 13,52 % erreichen soll.
- Nach Vertriebskanal hielt der Off-Trade-Bereich im Jahr 2025 einen Kategorieanteil von 78,62 %, während der On-Trade-Bereich bis 2031 eine CAGR von 13,21 % erreichen soll.
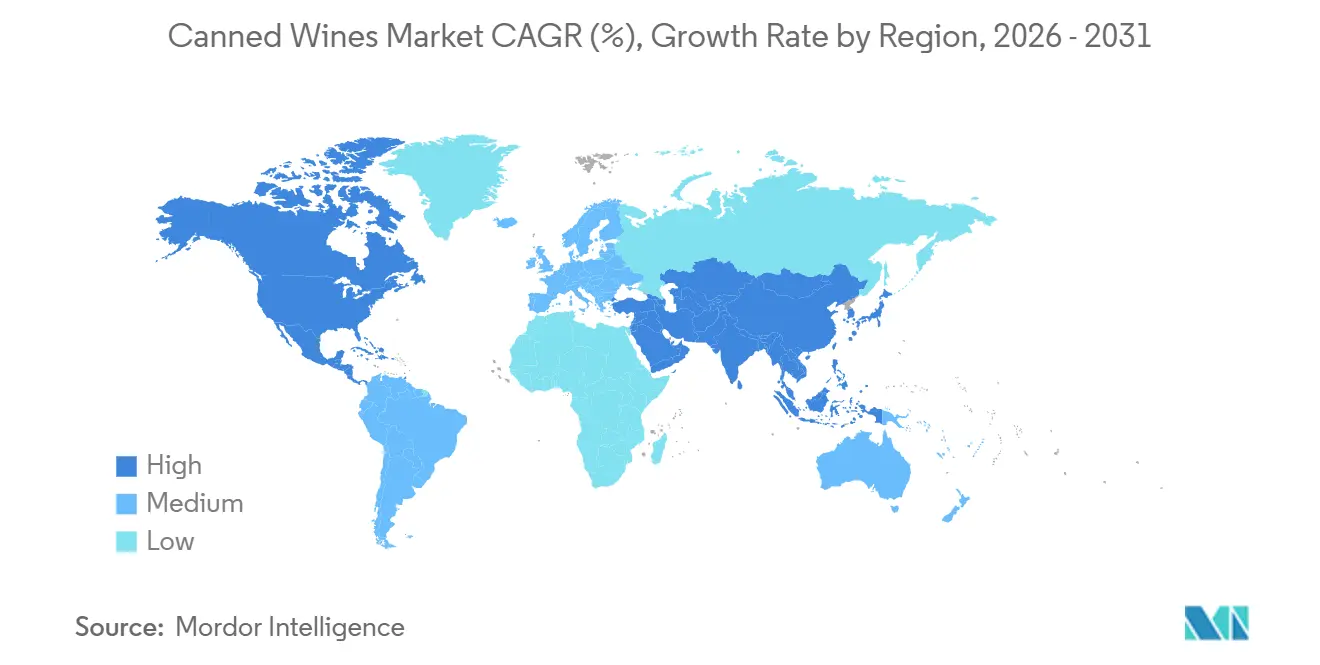
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 52,38 % am Markt für Canned Wines, während der asiatisch-pazifische Raum bis 2031 eine CAGR von 12,67 % erreichen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach praktischen Getränkeverpackungen | +2.8% | Global, konzentriert in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Premiumisierung trinkfertiger alkoholischer Getränke | +2.4% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmender Konsum im Freien, bei Festivals, auf Reisen und bei Veranstaltungen | +1.9% | Global, insbesondere Nordamerika, Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsvorteile leichter Aluminiumverpackungen | +1.6% | Kernmärkte der Europäischen Union, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| E-Commerce und direkte Markenentdeckung durch den Verbraucher | +1.2% | Nordamerika und Asien-Pazifik als führende Märkte im digitalen Handel | Mittelfristig (2–4 Jahre) |
| Zunehmende Produktinnovation und Geschmacksdiversifizierung | +1.4% | Global, insbesondere Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach praktischen Getränkeverpackungen
Praktische Verpackungen erweitern den Weinkonsum auf Outdoor-Veranstaltungen, Kinos, Flüge, Stadien und andere Orte, an denen Glasflaschen weniger praktisch sind. Einzelportionsdosen reduzieren Bruch, Handhabungsaufwand, Abfall und Portionskontrollprobleme und bieten Verbrauchern gleichzeitig eine risikoärmere Möglichkeit, Wein auszuprobieren. Die starke Nachfrage in Unterhaltungsumgebungen – beispielsweise lieferte Archer Roose Wines innerhalb von sechs Monaten 2.400 Kisten an Regal Cinemas – verdeutlicht das Potenzial dieser Konsumgelegenheiten. Dosen profitieren auch von der Platzierung im Einzelhandel neben trinkfertigen Getränken, was Marken dabei hilft, jüngere und anlassorientierte Verbraucher zu erreichen. Das Format ergänzt Flaschenwein, anstatt ihn zu ersetzen, und bedient Einzelkonsum, Reisen, Picknicks und ungezwungene Zusammenkünfte. Da die Distribution im Einzel- und Gastronomiehandel, auf Reisen und im Unterhaltungsbereich zunimmt, wird der durch Bequemlichkeit getriebene Konsum voraussichtlich das Wachstum des Marktes für Wein in Dosen unterstützen.
Zunehmende Premiumisierung trinkfertiger alkoholischer Getränke
Die Premiumisierung erweitert die Rolle von Dosen im Weinbereich, wobei Produzenten Einzellagen-Herkunft, Jahrgangsangaben, Bio-Zertifizierungen und Angaben zu weniger Zusatzstoffen nutzen, um höhere Preispunkte zu rechtfertigen. Die Einführung eines australischen Pinot Noir von Archer Roose Wines zum Preis von 19 USD pro 4er-Pack zeigt, wie Premium-Weinattribute über Dosenformate kommuniziert werden können. Likörprodukte wie Sograpes Offley Clink Portonic Rosé zeigen zudem, wie Dosen etablierte Weinstile für neue Freizeit- und Gesellschaftsanlässe erschließen können. Herkunft, transparente Kennzeichnung, erkennbare Rebsorten und gleichbleibende Qualität sind entscheidend für den Aufbau von Verbrauchervertrauen und die Aufrechterhaltung von Premiumpreisen. Vierer-Packs verbinden zudem Premium-Positionierung mit der Bequemlichkeit von Einzelportionen und schaffen Möglichkeiten im Einzel- und Gastronomiehandel sowie bei Outdoor-Konsumgelegenheiten. Da Weinunternehmen zunehmend auf differenzierte Produkte mit höheren Margen setzen, können Premium-Weine in Dosen von stärkerer Markenführung und klareren Qualitätsnachweisen profitieren.
Nachhaltigkeitsvorteile leichter Aluminiumverpackungen
Aluminiumverpackungen bieten Weinmarken eine messbare Nachhaltigkeitsbotschaft. Die Aluminum Association und das Can Manufacturers Institute berichteten, dass die durchschnittliche US-amerikanische Aluminium-Getränkedose im Jahr 2024 einen Recyclinganteil von 71 % enthielt, verglichen mit 23 % bei Glas und 3 % bis 10 % bei PET-Kunststoff[1]Quelle: Aluminum Association und Can Manufacturers Institute, "The Aluminum Can Advantage: Sustainability Key Performance Indicators," Aluminum Association, aluminum.org. Derselbe Bericht stellte fest, dass die Verwendung von Recyclingaluminium 80 % der Energie einspart, die für die Primäraluminiumproduktion benötigt wird. Diese Zahlen geben Produzenten eine konkrete Grundlage für die Verpackungskommunikation. Der Markt für Canned Wines kann diesen Vorteil nutzen, wenn Verbraucher und Einzelhändler Verpackungsmaterialien bewerten. Umweltbezogene Aussagen sollten präzise und durch glaubwürdige Belege gestützt bleiben. Der Bericht verzeichnete zudem eine Kreislaufrate von 96,7 % für recycelten Aluminiumgehalt, der in Getränkebehälter zurückfließt. Dies unterstützt die Argumentation für Aluminium als Material, das in dieselbe Anwendung zurückgeführt werden kann. Leichte Verpackungen können auch das Bruchrisiko beim Transport verringern. Dieser praktische Vorteil kann für Online-Händler und Direktvertriebsmarken von Bedeutung sein. Er kann den Bedarf an Schutzverpackungen für den Versand reduzieren. Die Auswirkungen auf die gesamte Umweltbilanz hängen jedoch weiterhin von Sammelsystemen, Transportentfernungen und dem Entsorgungsverhalten der Verbraucher ab.
E-Commerce und direkte Markenentdeckung durch Verbraucher
Der digitale Vertrieb bietet kleineren Weinmarken einen Zugang zu Verbrauchern ohne unmittelbaren Zugang zu breiter Einzelhandelsdistribution. Dosen eignen sich gut für den Paketversand, da sie nicht dasselbe Bruchrisiko wie Glas aufweisen. Dies kann die Abwicklungskomplexität bei Direktbestellungen reduzieren. Online-Produktseiten können zudem Rebsorte, Konsumgelegenheit, Packungsgröße und Recyclinginformationen detaillierter erläutern als ein Regalaufkleber. Der Markt für Wein in Dosen kann diesen Kanal nutzen, um Bekanntheit aufzubauen, bevor er in den stationären Einzelhandel expandiert. Eine direkte Kundenbeziehung gibt Marken zudem mehr Informationen über Wiederholungskäufe und Produktpräferenzen. Online-Entdeckung ist besonders nützlich für Produkte, die einer Erklärung bedürfen. Verbraucher kennen möglicherweise einen vertrauten Sauvignon Blanc oder Pinot Noir, sind aber beim Dosenformat noch unsicher. Markenvideos, Verkostungsnotizen und klare Produktbeschreibungen können diese Unsicherheit verringern. Digitale Kanäle ermöglichen es einem Produzenten, Botschaften und Verpackungen mit einem definierten Publikum zu testen. Sie unterstützen auch Abonnement- und Mischkarton-Formate. Dies kann einem kleineren Unternehmen helfen, die Nachfrage zu steuern, bevor es breitere Distributionsverpflichtungen eingeht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Vorschriften für Alkoholverpackungen und -kennzeichnung | -1.0% | Nordamerika, Europäische Union und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Starker Wettbewerb durch andere trinkfertige alkoholische Getränke | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen bei der Geschmacksstabilität und Produktkompatibilität | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzter Regalplatz in traditionellen Weinabteilungen | -0.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Vorschriften für Alkoholverpackungen und -kennzeichnung
Die Alkoholregulierung verursacht Kosten für Hersteller von Canned Wines, insbesondere wenn sie in mehreren Ländern verkaufen. Das U.S. Alcohol and Tobacco Tax and Trade Bureau schlug am 17. Januar 2025 verpflichtende Angaben zu Alkoholfakten auf Etiketten für Weine und andere regulierte Alkoholprodukte vor[2]Quelle: "Alcohol Facts Statements in the Labeling of Wines, Distilled Spirits, and Malt Beverages," Federal Register, federalregister.gov. Der Vorschlag umfasst Angaben zu Kalorien, Alkohol und Nährstoffen pro Portion. Kleinere Unternehmen könnten es schwieriger finden, Etikettenaktualisierungen und -genehmigungen zu verwalten. Der Markt für Canned Wines kann längere Markteinführungszeiten erfahren, wenn sich Verpackungsanforderungen ändern. Produzenten benötigen eine Compliance-Planung, bevor sie sich auf Design und Lagerbestand festlegen. Das TTB fügte in seiner endgültigen Regelung vom Januar 2025 13 Füllmengenstandards für Wein hinzu. Die genehmigten Größen umfassen die Formate 330 ml, 360 ml, 473 ml und 568 ml, die für Canned Wine relevant sind. Die Änderung gibt Produzenten mehr Flexibilität bei der Verpackungsgestaltung. Sie erfordert von Unternehmen auch die Prüfung neuer Anträge auf Genehmigung der Etikettierung, wenn sie eine neue Größe einführen. Das bedeutet, dass Flexibilität mit einem administrativen Aufwand verbunden ist. Marken mit etablierten Compliance-Teams können möglicherweise leichter reagieren als kleine Neueinsteiger.
Herausforderungen bei Geschmacksstabilität und Produktkompatibilität
Die Geschmacksstabilität bleibt ein technisches Problem bei Wein in Aluminiumdosen. Forscher der Cornell University identifizierten BPA-Epoxid, ValPure V70 BPA-NI-Epoxid und aTULC-laminiertes Polyester als akzeptable Innenbeschichtungsmaterialien für schwefelhaltige Getränke. Die Forschung ergab, dass diese Beschichtungen die Bildung von Schwefelwasserstoff nach 6 Monaten unter 10 µg/L hielten. Dies liegt nahe am sensorischen Schwellenwert von 1 µg/L, den die Forscher angaben. Die Ergebnisse zeigen, dass die Produktleistung von der Beschichtungsspezifikation abhängt und nicht einfach von der Verwendung einer Dose. Produzenten von Wein in Dosen benötigen detaillierte Verträge mit Verpackungslieferanten. Die Cornell-Forschung warnte auch davor, dass ungeeignete Acrylbeschichtungen innerhalb von 1 Woche zu merklichen Fehlaromen führten. Ein dokumentierter Vorfall aus dem Jahr 2024 betraf einen Lieferanten, der eine Acrylbeschichtung anstelle des vertraglich vereinbarten ValPure V70-Materials verwendete. Das Ersatzmaterial erzeugte bei beschleunigten Tests die zehnfache Menge an Schwefelwasserstoff. Dies zeigt, warum Lieferantentransparenz entscheidend ist. Marken sollten eine Genehmigung verlangen, bevor ein Austausch der Innenbeschichtung vorgenommen wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Schaumwein führt, während Likörwein am schnellsten wächstSchaumwein hielt im Jahr 2025 einen Kategorieanteil von 62,38 %. Seine Position spiegelt eine enge Übereinstimmung mit Einzelportionen bei Outdoor-Veranstaltungen, Geschenkanlässen und Unterhaltungsorten wider. Der Behälter kann verhindern, dass eine geöffnete Flasche ihre Kohlensäure verliert, wenn nur 1 Portion benötigt wird. Stillwein blieb der sekundäre Produkttyp und unterstützte eine breite Preisspanne. Er bietet Produzenten einen Zugang zum alltäglichen Konsum in verschiedenen Regionen. Schaumweinprodukte werden voraussichtlich dort einen Vorteil behalten, wo die Gelegenheit einen tragbaren, gekühlten und einfachen Service erfordert.
Likörwein wird bis 2031 voraussichtlich mit einer CAGR von 13,45 % wachsen, der höchsten unter allen Produkttypen. Die Marktgröße für Wein in Dosen im Bereich Likörformate kann wachsen, da Port- und Sherry-basierte Getränke eher für Freizeitanlässe als für formelle Mahlzeiten positioniert werden. Sograpes Offley Clink Portonic Rosé bietet ein Beispiel durch sein Dosenformat mit Port und Tonic. Das Produkt spricht Verbraucher an, die möglicherweise keine konventionelle Flasche Likörwein wählen würden. Premium-Herkunft und klare Produktgeschichten bleiben bei allen Produkttypen wichtig. Dosen können die Reichweite von Wein erweitern, ohne dass Produzenten bei erkennbaren Stilen Kompromisse eingehen müssen.


Nach Form:
Weißwein führt, während Rotwein technisches Vertrauen aufbautWeißwein machte im Jahr 2025 72,36 % des Kategorieanteils nach Form aus. Gekühlte Konsumgelegenheiten wie Picknicks, Strände und Outdoor-Veranstaltungen passen gut zu Weißwein. Sauvignon Blanc und Pinot Grigio sind vertraute Stile, die das Format leichter verständlich machen können. Weißweine haben auch niedrigere Tanningehalte und einfachere phenolische Strukturen als viele Rotweine. Diese Eigenschaften können die Auswahl der Verpackung vereinfachen. Produzenten können diese Position nutzen, um eine breite Einzelhandelsverfügbarkeit aufzubauen und dabei eine klare Weinstilkommunikation beizubehalten.
Rotwein wird bis 2031 voraussichtlich mit einer CAGR von 13,52 % wachsen. Archer Roose Wines brachte im März 2025 einen australischen Pinot Noir als erste neue Rotweinsorte seit 5 Jahren auf den Markt. Die ACS-Studie von 2025 unterstützt die Machbarkeit geeigneter Rotweine in Dosen über einen Lagerzeitraum von 6 Monaten. Die Beschichtungsrichtlinien der Cornell University geben Produzenten einen Rahmen für die Spezifikation geeigneter Verpackungen. Diese Entwicklungen können Bedenken bei Käufern verringern, wenn Produkte unter kontrollierten Spezifikationen getestet und geliefert werden. Das Wachstum bei Rotwein wird von nachgewiesener Qualität abhängen, nicht allein von Formatversprechen.
Nach Vertriebskanal:
Off-Trade führt, während On-Trade schneller wächstOff-Trade-Kanäle hielten im Jahr 2025 einen Kategorieanteil von 78,62 %. Supermärkte und Verbrauchermärkte bilden die wichtigste Volumenbasis, da sie eine breite Regalreichweite bieten. Fachgeschäfte können Premium- und Einzellagen-Etiketten an Verbraucher einführen, die differenzierte Produkte suchen. Der Online-Handel fügt einen Kanal für Produkte hinzu, die über digitale Inhalte entdeckt werden. Das robuste Format kann das Bruchrisiko bei der Lieferung reduzieren. Off-Trade bleibt zentral für die Skalierung, da Verbraucher Dosen für den Heimkonsum, Outdoor- und Reisegelegenheiten kaufen können.
On-Trade wird bis 2031 voraussichtlich mit einer CAGR von 13,21 % wachsen. Bars, Restaurants, Stadien, Theater, Fluggesellschaften und Hotels können Dosen dort einsetzen, wo Glas betriebliche Einschränkungen schafft. Archer Roose Wines erweiterte seine Präsenz in Dave & Buster's-Standorten, Regal Cinemas, Vail Resort Group-Immobilien und Atrium Hospitality-Hotels. Diese Veranstaltungsorte zeigen, dass aktive und ungezwungene Umgebungen den Weinservice außerhalb des traditionellen Gastronomiebereichs unterstützen können. Canned Wine Group brachte Anfang 2025 auch 20-Liter-Weinkegs für den britischen On-Trade-Service auf den Markt, mit dem Ziel, Frische und Abfall bei Wein-nach-Glas-Programmen zu reduzieren. Der Kanal kann dort wachsen, wo die Formatwahl ein echtes Serviceproblem löst.

Geografische Analyse
Markt für Dosenweine in Nordamerika
Nordamerika hielt 2025 einen Kategorieanteil von 52,38 %. Die Vereinigten Staaten verfügen über ein etabliertes Vertriebssystem für trinkfertige Getränke und ein Einzelhandelsumfeld, in dem Alkohol in Einzelportionen eine vertraute Kategorie darstellt. Die 2025 von der TTB eingeführte Regelung zu Füllmengenstandards fügte für Wein die Optionen 330 ml, 360 ml, 473 ml und 568 ml hinzu[3]Quelle: Alcohol and Tobacco Tax and Trade Bureau, „TTB Adds New Standards of Fill for Wine and Distilled Spirits,” Alcohol and Tobacco Tax and Trade Bureau, ttb.gov. Diese Größen können Marken mehr Flexibilität bei der Verpackungs- und Servicegestaltung bieten. Kanadas Outdoor- und Skitourismus-Anlässe passen ebenfalls gut zum Produkt. Die städtische Mittelschicht Mexikos kann die regionale Nachfrage steigern, wenn die Verfügbarkeit zunimmt.
Markt für Dosenweine im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einem CAGR von 12,67 % wachsen. Indien bietet eine sich entwickelnde Chance im Bereich Premium-Dosenweine. Sula Vineyards berichtete, dass Premium-Dosenweine beim SulaFest 2025 mehr abgesetzt wurden als Flaschenwein, und erweiterte sein Dosenwein-Angebot im März 2025 auf die internationalen Business-Class-Flüge von IndiGo. Die Platzierung an Bord führte indischen Dosenwein in den internationalen Luftfahrtvertrieb ein. Japan verfügt über eine ausgeprägte Verbrauchervertrautheit mit Einzelportions-Fertiggetränken. Die Tier-1- und Tier-2-Städte Chinas bieten langfristig eine Chance bei Verbrauchern, die an Lifestyle-Getränken interessiert sind.
Markt für Dosenweine in EMEA und Südamerika
Europa weist eine differenzierte Nachfrage in seinen Weinmärkten auf. Im Vereinigten Königreich berichtete Ocado Retail, dass die Verkäufe von Canned Wine Co. Gamay um 212 % im Jahresvergleich stiegen und die M&S California Rosé Dosen in den 12 Monaten bis Juli 2025 um 541 % zulegten. Deutschland, Frankreich und die Benelux-Länder haben stärkere, auf Flaschen ausgerichtete Weintraditionen. Südamerika verfügt über Produktionskapazitäten, die inländische Dosenformate unterstützen können, insbesondere in Argentinien und Chile. Der Nahe Osten und Afrika sind nach wie vor Märkte in einem frühen Stadium, da Alkoholvorschriften den Zugang in vielen Märkten des Golf-Kooperationsrats einschränken. Südafrika und ausgewählte nordafrikanische Märkte könnten künftig Nachfrage generieren, wenn die lizenzierte Gastronomieinfrastruktur ausgebaut wird.

Wettbewerbslandschaft
Der Markt für Wein in Dosen umfasst etablierte Weinunternehmen und spezialisierte Marken. Etablierte Unternehmen bringen Distributionsnetzwerke, Portfoliobreite und regulatorische Ressourcen mit. Spezialisierte Marken konzentrieren sich tendenziell auf formatspezifische Gelegenheiten, direkte Verbraucherkommunikation und Verpackungsqualität. Dies schafft ein Wettbewerbsumfeld mit unterschiedlichen Stärken anstatt eines einzigen Geschäftsmodells. Constellation Brands schloss im Juni 2025 den Verkauf von Woodbridge, Meiomi, Robert Mondavi Private Selection, Cook's, SIMI und J. Rogét an The Wine Group ab. Das Unternehmen behielt Marken, die generell zu einem Preis von 15 USD und darüber angeboten werden. Dies kann Möglichkeiten für Herausforderermarken schaffen, die Aufmerksamkeit im Einzel- und Großhandel suchen.
Technische Kompetenz wird zu einer Wettbewerbsanforderung. Archer Roose Wines arbeitete mit der Cornell University und der New York Wine and Grape Foundation an Dosenbeschichtungsspezifikationen für Frische. Diese Art von Arbeit kann Marken dabei helfen, Belege für Produktqualität zu liefern. Sie kann auch eine Lieferantenbeziehung widerstandsfähiger machen, wenn Spezifikationen eng verwaltet werden. Größere Unternehmen können zentralisierte Compliance- und Einkaufsressourcen auf ähnliche Probleme anwenden. Kleinere Marken müssen ihre Investitionen dort konzentrieren, wo sie einen klaren Verbraucher- oder Betriebsvorteil schaffen.
Unternehmen nutzen auch Akquisitionen und Portfolioänderungen, um ihre Kapazitäten zu erweitern. Terold Invest erwarb Off-Piste Wines im April 2026 und brachte Most Wanted in eine Gruppe mit argentinischer Produktion und breiteren Beschaffungsressourcen. Die Transaktion verband britische Markenentwicklungskompetenz mit größerer Weinlieferkapazität. Chancen in weißen Flecken bestehen weiterhin bei regionalen Stilen wie Albariño, Vinho Verde und Torrontés sowie bei Weinprodukten mit niedrigerem Alkoholgehalt. Diese Chancen erfordern glaubwürdige Weinqualität und einen klaren Konsumgelegenheitsbezug.
Marktführer in der Branche für Wein in Dosen
-
Union Wine Company
-
Treasury Wine Estates Ltd.
-
Constellation Brands, Inc.
-
The Family Coppola
-
The Wine Group LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Dosenweinen
- Union Wine Company
- Treasury Wine Estates Ltd.
- Constellation Brands, Inc.
- The Wine Group LLC
- The Family Coppola
- Integrated Beverage Group LLC
- Sula Vineyards Pvt. Ltd.
- Accolade Wines
- Suntory Holdings Limited
- Pernod Ricard
- Diageo plc
- Brown-Forman Corporation
- Anheuser-Busch InBev
- Molson Coors Beverage Company
- Canned Wine Co.
- SANS Wine Co.
- Maker Wine Company
- Archer Roose Wines
- Nomadica
- The Infinite Monkey Theorem

Recent Industry Developments in Markt für Dosenweinen
- Juni 2025: Constellation Brands schloss den Verkauf von Mainstream-Weinmarken ab, darunter Woodbridge, Meiomi, Robert Mondavi Private Selection, Cook's, SIMI und J. Rogét an The Wine Group, und behielt ausschließlich Marken, die überwiegend zu einem Preis von 15 USD und darüber angeboten werden. Die damit verbundene organisatorische Umstrukturierung soll bis zum Geschäftsjahr 2028 annualisierte Nettoeinsparungen von mehr als 200 Millionen USD erbringen.
- April 2025: Villa Maria brachte seinen preisgekrönten Marlborough Private Bin Sauvignon Blanc in einer 200-ml-Dose bei großen britischen Einzelhändlern auf den Markt und markierte damit den ersten Schritt der Marke in den Bereich Wein in Dosen. Die Einführung zielt auf die wachsende Nachfrage nach Premium-Weinformaten in tragbarer Form ab, insbesondere für Outdoor-Gelegenheiten wie Picknicks und Grillabende.
- März 2025: Sula Vineyards ging eine Partnerschaft mit IndiGo, Indiens größter Fluggesellschaft, ein, um Sula Chenin Blanc und Red Zinfandel Premium-Weine in Dosen auf den neu eingeführten internationalen Business-Class-Strecken anzubieten, und markierte damit den ersten Einsatz von indischem Wein in Dosen im internationalen Luftfahrtbereich.


Berichtsumfang des globalen Marktes für Wein in Dosen
| Stillwein |
| Schaumwein |
| Likörwein |
| Rotwein |
| Weißwein |
| On-Trade | |
| Off-Trade | Supermärkte/Verbrauchermärkte |
| Fachgeschäfte | |
| Online-Vertriebskanäle | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Stillwein | |
| Schaumwein | ||
| Likörwein | ||
| Form | Rotwein | |
| Weißwein | ||
| Vertriebskanäle | On-Trade | |
| Off-Trade | Supermärkte/Verbrauchermärkte | |
| Fachgeschäfte | ||
| Online-Vertriebskanäle | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Wein in Dosen?
Der Markt für Wein in Dosen wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,63 % wachsen.
Welchen Wert wird Wein in Dosen bis 2031 erreichen?
Die Kategorie wird bis 2031 voraussichtlich 923,41 Millionen USD erreichen.
Welcher Produkttyp von Wein in Dosen ist der größte?
Schaumwein hielt im Jahr 2025 den führenden Anteil von 62,38 %.
Welche Form von Wein in Dosen wächst am schnellsten?
Rotwein wird bis 2031 voraussichtlich mit einer CAGR von 13,52 % wachsen.
Seite zuletzt aktualisiert am:



