
Tamaño y Participación del Mercado de Vinos en Lata
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
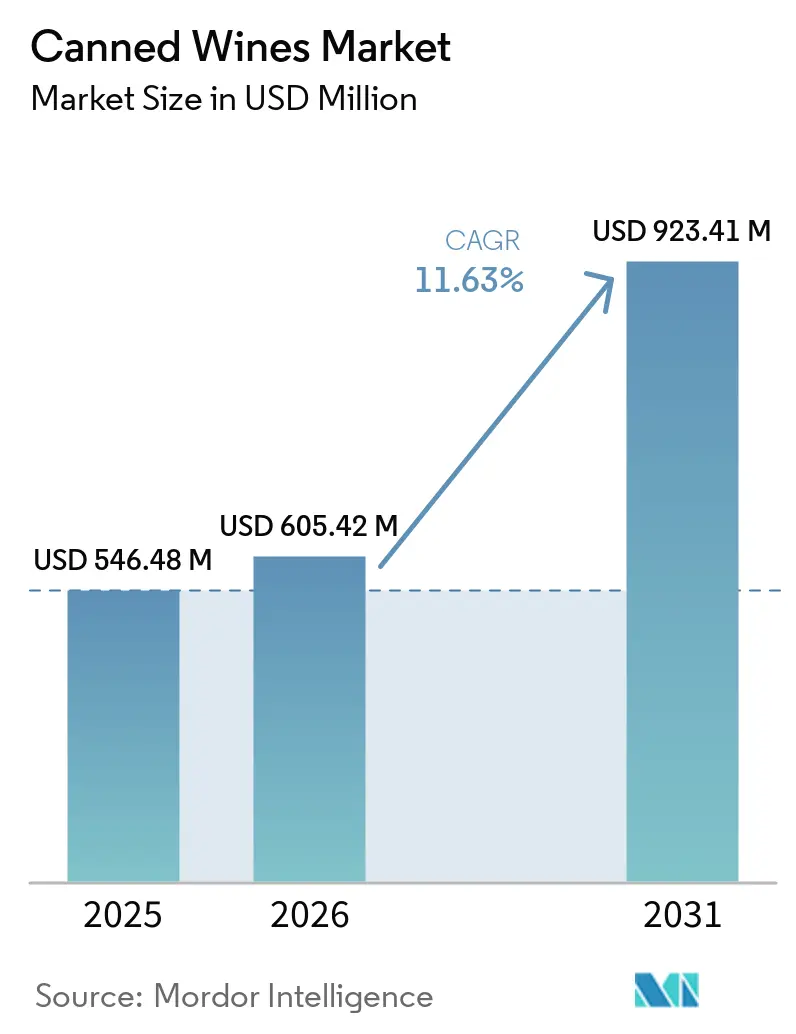
| Tamaño del Mercado (2026) | 605.42 Millones de dólares |
| Tamaño del Mercado (2031) | 923.41 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.81 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vinos en Lata por Mordor Intelligence
El tamaño del mercado de vinos en lata se valoró en 546,48 millones de USD en 2025 y se estima que crecerá desde 605,42 millones de USD en 2026 hasta alcanzar 923,41 millones de USD en 2031, a una CAGR del 8,81% durante el período de pronóstico (2026-2031). El formato está superando las compras de novedad porque se adapta a ocasiones de consumo individual, viajes y entornos donde el vidrio está restringido. También ofrece a los productores de vino una vía de acceso a ocasiones que han sido atendidas principalmente por cócteles en lata y otras bebidas listas para consumir. Los formatos premium están ganando atención en aquellos mercados donde las marcas pueden demostrar procedencia, calidad y estabilidad del producto. Las grandes empresas vitivinícolas se están concentrando en marcas de mayor precio, lo que puede crear espacio para etiquetas especializadas de vino en lata en el comercio minorista y la hostelería. La confianza del consumidor en el sabor y la calidad sigue siendo importante, especialmente en las regiones vitivinícolas consolidadas donde el envase puede influir en las expectativas.
Conclusiones Clave del Informe
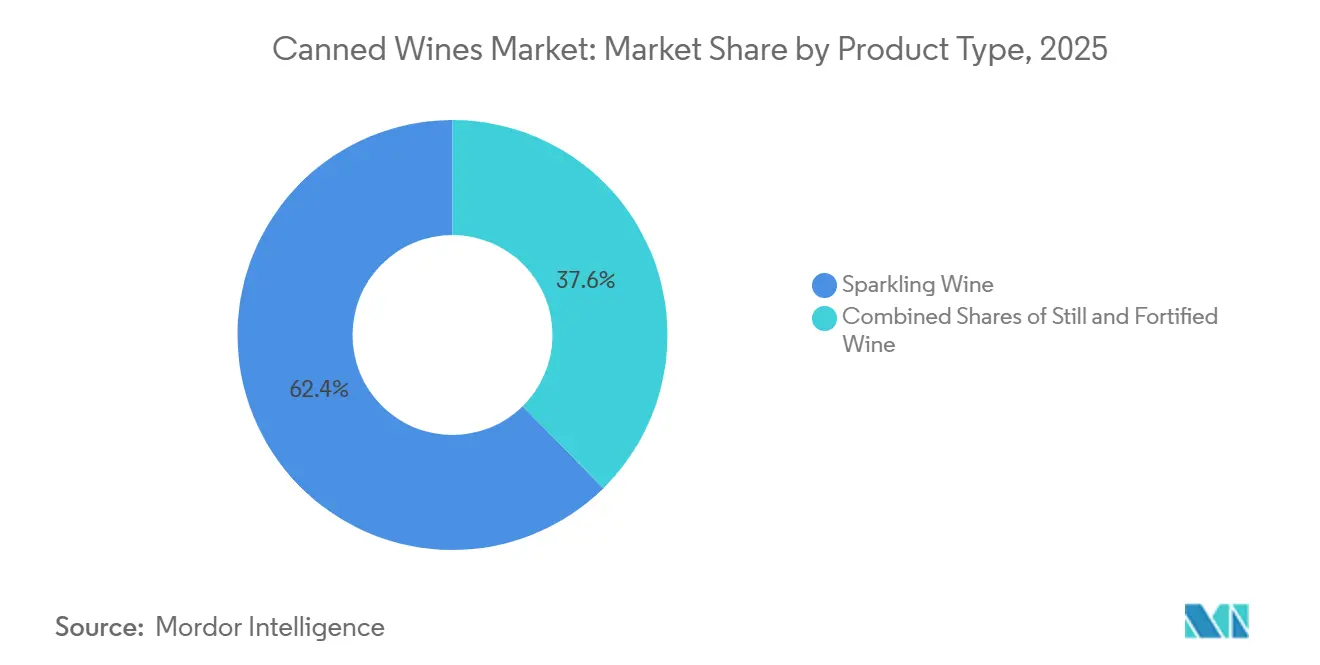
- Por tipo de producto, el vino espumoso representó el 62,38% de la cuota del mercado de vinos en lata en 2025, mientras que el vino fortificado registrará la CAGR proyectada más alta, del 13,45%, hasta 2031.
- Por variedad, el vino blanco representó el 72,36% de la cuota de categoría en 2025, mientras que se espera que el vino tinto alcance una CAGR del 13,52% hasta 2031.
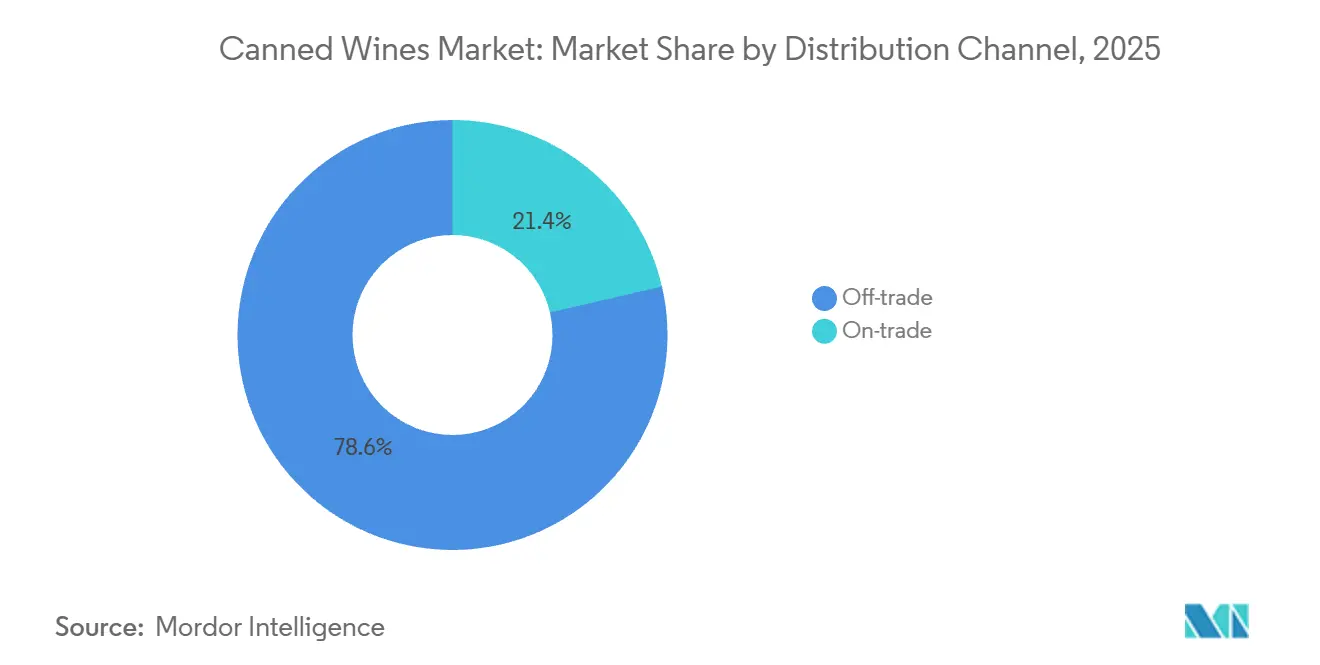
- Por canal de distribución, el canal fuera del establecimiento (off-trade) representó el 78,62% de la cuota de categoría en 2025, mientras que se espera que el canal en el establecimiento (on-trade) alcance una CAGR del 13,21% hasta 2031.
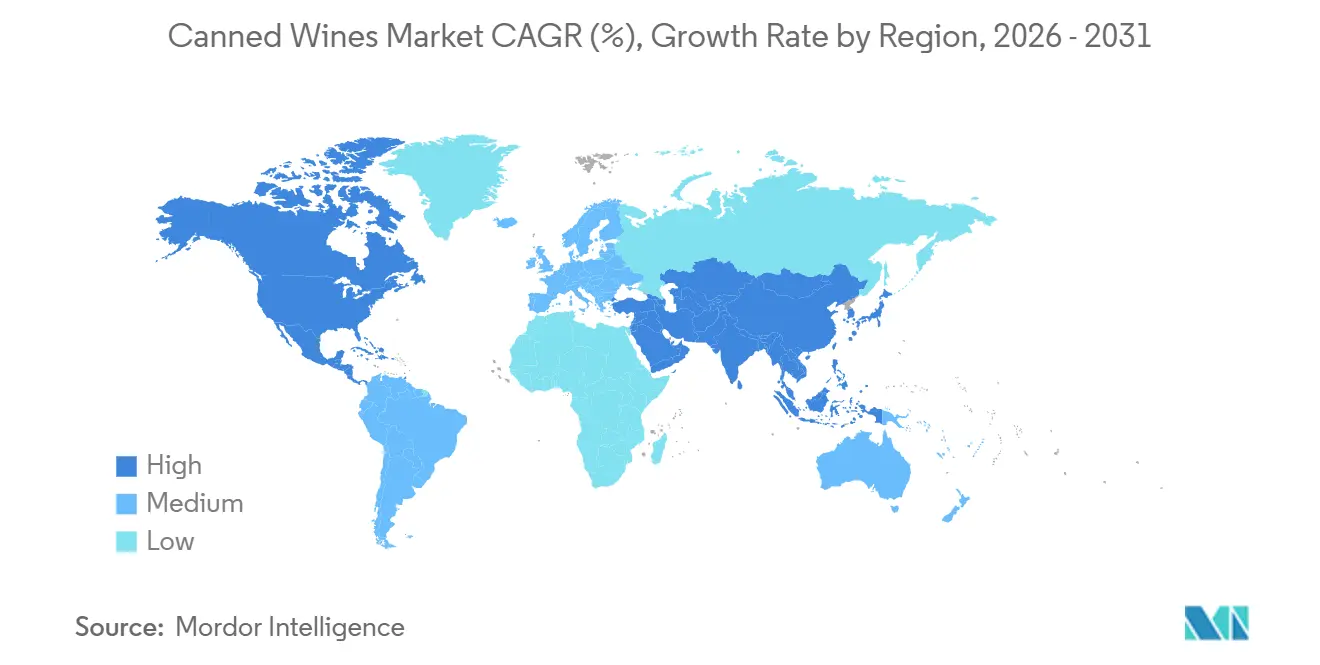
- Por geografía, América del Norte representó el 52,38% de la cuota del mercado de vinos en lata en 2025, mientras que se espera que Asia-Pacífico alcance una CAGR del 12,67% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de envases de bebidas convenientes | +2.8% | Global, concentrado en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Creciente premiumización de las bebidas alcohólicas listas para consumir | +2.4% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento del consumo en exteriores, festivales, viajes y eventos | +1.9% | Global, especialmente América del Norte, Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Ventajas de sostenibilidad del envase de aluminio ligero | +1.6% | Mercados principales de la Unión Europea, con expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Comercio electrónico y descubrimiento de marcas de venta directa al consumidor | +1.2% | Líderes del comercio digital en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente innovación de productos y diversificación de sabores | +1.4% | Global, particularmente América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Envases de Bebidas Convenientes
El envase conveniente está ampliando el consumo de vino en eventos al aire libre, cines, vuelos, estadios y otros lugares donde las botellas de vidrio son menos prácticas. Las latas de consumo individual reducen los riesgos de rotura, la manipulación, el desperdicio y los desafíos de control de porciones, al tiempo que ofrecen a los consumidores una forma de menor compromiso para probar el vino. La fuerte demanda en entornos de entretenimiento, como el suministro de 2.400 cajas de Archer Roose Wines a Regal Cinemas en seis meses, demuestra el potencial de estas ocasiones. Las latas también se benefician de la colocación en el comercio minorista junto a bebidas listas para consumir, ayudando a las marcas a llegar a consumidores más jóvenes y orientados a ocasiones específicas. El formato complementa, en lugar de reemplazar, al vino embotellado, sirviendo para el consumo individual, los viajes, los picnics y las reuniones informales. A medida que la distribución se expande en el comercio minorista, la hostelería, los viajes y el entretenimiento, se espera que el consumo impulsado por la conveniencia apoye el crecimiento del mercado de vinos en lata.
Creciente Premiumización de Bebidas Alcohólicas Listas para Consumir
La premiumización está ampliando el papel de las latas en el vino, con productores que utilizan procedencia de viñedos individuales, información de añada, credenciales orgánicas y declaraciones de menor contenido de aditivos para justificar precios más elevados. El lanzamiento de Archer Roose Wines de un Pinot Noir australiano a 19 USD por paquete de 4 unidades demuestra cómo los atributos del vino premium pueden comunicarse a través de formatos en lata. Los productos fortificados como el Offley Clink Portonic Rosé de Sogrape muestran además cómo las latas pueden introducir estilos de vino consolidados en nuevas ocasiones de ocio y socialización. La procedencia, el etiquetado transparente, las variedades reconocibles y la calidad constante son esenciales para generar confianza en el consumidor y mantener precios premium. Los paquetes de cuatro unidades también combinan el posicionamiento premium con la conveniencia del consumo individual, creando oportunidades en el comercio minorista, la hostelería y las ocasiones de consumo al aire libre. A medida que las empresas vitivinícolas se centran cada vez más en productos diferenciados de mayor margen, los vinos en lata premium pueden beneficiarse de una marca más sólida y credenciales de calidad más claras.
Ventajas de Sostenibilidad del Envase de Aluminio Ligero
El envase de aluminio ofrece a las marcas de vino un mensaje de sostenibilidad cuantificable. La Asociación del Aluminio y el Instituto de Fabricantes de Latas informaron que la lata de bebida de aluminio promedio en Estados Unidos contenía un 71% de contenido reciclado en 2024, en comparación con el 23% del vidrio y entre el 3% y el 10% del plástico PET[1]. El mismo informe señaló que el uso de aluminio reciclado ahorra el 80% de la energía necesaria para la producción de aluminio primario. Estas cifras ofrecen a los productores una base específica para la comunicación sobre el envase. El mercado de vinos en lata puede aprovechar esta ventaja cuando los consumidores y los minoristas evalúan los materiales de envasado. Las declaraciones medioambientales deben mantenerse precisas y respaldadas por evidencia creíble. El informe también registró una tasa de circularidad del 96,7% para el contenido de aluminio reciclado que regresa a los envases de bebidas. Esto respalda el argumento del aluminio como un material que puede volver a la misma aplicación. El envase ligero también puede reducir el riesgo de rotura durante el transporte. Ese beneficio práctico puede ser relevante para los minoristas en línea y las marcas de venta directa al consumidor. Puede reducir la necesidad de materiales de embalaje protectores. El efecto sobre el rendimiento medioambiental total depende aún de los sistemas de recogida, las distancias de transporte y el comportamiento de eliminación del consumidor.
Comercio Electrónico y Descubrimiento de Marcas Directas al Consumidor
La venta digital ofrece a las marcas de vino más pequeñas una vía de acceso a los consumidores sin necesidad de contar con una distribución minorista amplia de forma inmediata. Las latas son muy adecuadas para la entrega por paquetería porque no presentan el mismo riesgo de rotura que el vidrio. Esto puede reducir la complejidad logística de los pedidos directos al consumidor. Las páginas de producto en línea también pueden explicar la variedad, la ocasión de consumo, el tamaño del envase y la información de reciclaje con mayor detalle que una etiqueta en estantería. El mercado de vinos en lata puede utilizar este canal para generar notoriedad antes de expandirse al comercio minorista físico. Una relación directa también proporciona a las marcas más información sobre las compras repetidas y las preferencias de producto. El descubrimiento en línea es especialmente útil para productos que requieren explicación. Los consumidores pueden estar familiarizados con un Sauvignon Blanc o un Pinot Noir conocidos, pero seguir teniendo dudas sobre el formato en lata. Los vídeos de marca, las notas de cata y las descripciones de producto claras pueden reducir esa incertidumbre. Los canales digitales permiten a un productor probar mensajes y envases con una audiencia definida. También admiten formatos de suscripción y cajas mixtas. Esto puede ayudar a una empresa más pequeña a gestionar la demanda antes de asumir compromisos de distribución más amplios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estrictas regulaciones de envasado y etiquetado de bebidas alcohólicas | -1.0% | América del Norte, Unión Europea y Asia-Pacífico | Mediano plazo (2-4 años) |
| Alta competencia de otras bebidas alcohólicas listas para consumir | -0.8% | Global | Corto plazo (≤ 2 años) |
| Desafíos de estabilidad del sabor y compatibilidad del producto | -0.6% | Global | Mediano plazo (2-4 años) |
| Espacio limitado en estanterías en las secciones tradicionales de vino | -0.5% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Estrictas Regulaciones de Envase y Etiquetado de Alcohol
La regulación del alcohol genera costes para los productores de vinos en lata, especialmente cuando venden en varios países. La Oficina de Impuestos y Comercio de Alcohol y Tabaco de Estados Unidos propuso declaraciones obligatorias de información sobre el alcohol para vinos y otros productos alcohólicos regulados el 17 de enero de 2025[2]. La propuesta abarca la divulgación de calorías, alcohol y nutrientes por porción. Las empresas más pequeñas pueden encontrar más dificultades para gestionar las actualizaciones y aprobaciones de etiquetas. El mercado de vinos en lata puede enfrentarse a plazos de lanzamiento más largos cuando cambian los requisitos de envasado. Los productores necesitan planificación de cumplimiento normativo antes de comprometerse con el diseño y el inventario. La TTB añadió 13 estándares de contenido para el vino en su norma definitiva de enero de 2025. Los tamaños aprobados incluyen los formatos de 330 ml, 360 ml, 473 ml y 568 ml, que son relevantes para el vino en lata. El cambio ofrece a los productores mayor flexibilidad en el diseño del envase. También requiere que las empresas consideren nuevas solicitudes de Certificado de Aprobación de Etiqueta cuando adopten un nuevo tamaño. Esto significa que la flexibilidad conlleva un requisito administrativo. Las marcas con equipos de cumplimiento normativo consolidados pueden responder con mayor facilidad que los nuevos participantes de menor tamaño.
Desafíos de Estabilidad del Sabor y Compatibilidad del Producto
La estabilidad del sabor sigue siendo un problema técnico para el vino en latas de aluminio. Investigadores de la Universidad de Cornell identificaron el epoxi de BPA, el epoxi ValPure V70 sin BPA y el poliéster laminado aTULC como materiales de revestimiento aceptables para bebidas con sulfitos. La investigación encontró que estos revestimientos mantuvieron la formación de sulfuro de hidrógeno por debajo de 10 µg/L después de 6 meses. Esto está cerca del umbral sensorial de 1 µg/L citado por los investigadores. Los hallazgos muestran que el rendimiento del producto depende de la especificación del revestimiento, no simplemente del uso de una lata. Los productores de vino en lata necesitan contratos detallados con los proveedores de envases. La investigación de Cornell también advirtió que los revestimientos acrílicos inadecuados crearon aromas desagradables notables en menos de 1 semana. Un incidente documentado en 2024 involucró a un proveedor que sustituyó un revestimiento acrílico por el material ValPure V70 contratado. El sustituto produjo 10 veces la producción de sulfuro de hidrógeno en pruebas aceleradas. Esto muestra por qué la transparencia del proveedor es fundamental. Las marcas deben exigir aprobación antes de realizar cualquier sustitución de revestimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Vino Espumoso Lidera Mientras el Vino Fortificado Crece Más RápidoEl vino espumoso representó el 62,38% de la cuota de categoría en 2025. Su posición refleja una estrecha correspondencia con las porciones individuales en eventos al aire libre, ocasiones de regalo y recintos de entretenimiento. El envase puede evitar que una botella abierta pierda efervescencia cuando solo se necesita una porción. El vino tranquilo se mantuvo como el segundo tipo de producto y respaldó una amplia gama de precios. Ofrece a los productores una vía hacia el consumo cotidiano en diferentes geografías. Es probable que los productos espumosos mantengan una ventaja en aquellas ocasiones que requieren un servicio portátil, frío y sencillo.
Se prevé que el vino fortificado crezca a una CAGR del 13,45% hasta 2031, la más alta entre los tipos de producto. El tamaño del mercado de vinos en lata para los formatos fortificados puede expandirse a medida que los vinos de Oporto y los basados en jerez se posicionan para el ocio en lugar de la cena formal. El Offley Clink Portonic Rosé de Sogrape ofrece un ejemplo a través de su formato de Oporto y tónica en lata. El producto se dirige a consumidores que quizás no elegirían una botella convencional de vino fortificado. La procedencia premium y las historias de producto claras siguen siendo importantes en todos los tipos de producto. Las latas pueden ampliar el alcance del vino sin que los productores tengan que comprometer los estilos reconocibles.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma:
El Vino Blanco Lidera Mientras el Vino Tinto Genera Confianza TécnicaEl vino blanco representó el 72,36% de la cuota de categoría por variedad en 2025. Las ocasiones de consumo frío, como picnics, playas y eventos al aire libre, se alinean estrechamente con el vino blanco. El Sauvignon Blanc y el Pinot Grigio son estilos conocidos que pueden facilitar la comprensión del formato. Los vinos blancos también tienen niveles de taninos más bajos y estructuras fenólicas más simples que muchos tintos. Estas características pueden hacer que la selección del envase sea más sencilla. Los productores pueden aprovechar esta posición para construir una amplia disponibilidad en el comercio minorista manteniendo una comunicación clara sobre el estilo del vino.
Se proyecta que el vino tinto crezca a una CAGR del 13,52% hasta 2031. Archer Roose Wines lanzó un Pinot Noir australiano en marzo de 2025 como su primera nueva variedad tinta en 5 años. El estudio ACS de 2025 respalda la viabilidad de vinos tintos en lata adecuados durante un período de almacenamiento de 6 meses. La guía de revestimiento interior de Cornell ofrece a los productores un marco para especificar el envasado apropiado. Estos avances pueden reducir las preocupaciones de los compradores cuando los productos se prueban y suministran bajo especificaciones controladas. El crecimiento del vino tinto dependerá de la calidad demostrada, no únicamente de las afirmaciones sobre el formato.
Por Canal de Distribución:
El Canal No Presencial Lidera Mientras el Canal Presencial se Expande Más RápidoLos canales fuera del establecimiento (off-trade) representaron el 78,62% de la cuota de categoría en 2025. Los supermercados e hipermercados constituyen la principal base de volumen porque ofrecen un amplio alcance en estantería. Las tiendas especializadas pueden presentar etiquetas premium y de viñedo único a los consumidores que buscan productos diferenciados. El comercio minorista en línea añade un canal para los productos descubiertos a través de contenido digital. El robusto formato puede reducir el riesgo de rotura en la entrega. El canal fuera del establecimiento sigue siendo fundamental para la escala porque los consumidores pueden comprar latas para el hogar, el exterior y los viajes.
Se prevé que el canal en el establecimiento (on-trade) crezca a una CAGR del 13,21% hasta 2031. Bares, restaurantes, estadios, teatros, aerolíneas y hoteles pueden utilizar latas donde el vidrio crea limitaciones operativas. Archer Roose Wines amplió su presencia en los establecimientos de Dave & Buster's, los cines Regal Cinemas, las propiedades de Vail Resort Group y los hoteles de Atrium Hospitality. Estos recintos demuestran que los entornos activos y casuales pueden admitir el servicio de vino fuera de la restauración tradicional. Canned Wine Group también lanzó barriles de vino de 20 litros para el servicio en el canal en el establecimiento del Reino Unido a principios de 2025, con el objetivo de garantizar la frescura y reducir el desperdicio en los programas de vino por copa. El canal puede crecer allí donde la elección del formato resuelve un problema de servicio genuino.

Análisis Geográfico
Mercado de Vinos en Lata de América del Norte
América del Norte concentró el 52,38% de la cuota de categoría en 2025. Estados Unidos cuenta con una distribución de bebidas listas para consumir bien establecida y un entorno minorista donde el alcohol en formato individual es una categoría familiar. La norma de estándares de llenado de la TTB de 2025 incorporó las opciones de 330 ml, 360 ml, 473 ml y 568 ml para el vino[3]. Estos formatos pueden ofrecer a las marcas mayor flexibilidad en el diseño de envases y servicios. Las ocasiones de turismo al aire libre y de esquí en Canadá también se adaptan bien al producto. La clase media urbana de México puede contribuir a la demanda regional a medida que se amplíe la disponibilidad.
Mercado de Vinos en Lata de Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 12,67% hasta 2031. India presenta una oportunidad emergente en vinos en lata de gama premium. Sula Vineyards informó que los vinos en lata premium superaron en ventas al vino embotellado en SulaFest 2025 y amplió su oferta de vinos en lata a los vuelos internacionales de clase ejecutiva de IndiGo en marzo de 2025. La incorporación en vuelos introdujo el vino en lata indio en la distribución de aviación internacional. Japón cuenta con una sólida familiaridad del consumidor con las bebidas envasadas en formato individual. Las ciudades de nivel 1 y nivel 2 de China ofrecen una oportunidad a largo plazo entre los consumidores interesados en bebidas de estilo de vida.
Mercado de Vinos en Lata de EMEA y América del Sur
Europa presenta una demanda diferenciada en sus mercados vitivinícolas. En el Reino Unido, Ocado Retail informó que las ventas de Gamay de Canned Wine Co. aumentaron un 212% interanual y las latas de California Rosé de M&S crecieron un 541% en los 12 meses hasta julio de 2025. Alemania, Francia y los países del Benelux tienen tradiciones vitivinícolas más arraigadas en el formato de botella. América del Sur cuenta con activos productivos que pueden respaldar los formatos enlatados para el mercado interno, especialmente en Argentina y Chile. Oriente Medio y África siguen siendo mercados en etapa incipiente, ya que las regulaciones sobre el alcohol restringen el acceso en muchos mercados del Consejo de Cooperación del Golfo. Sudáfrica y determinados mercados del norte de África podrían ofrecer demanda futura a medida que se expanda la infraestructura de hostelería con licencia.
Panorama Competitivo
Concentración del Mercado
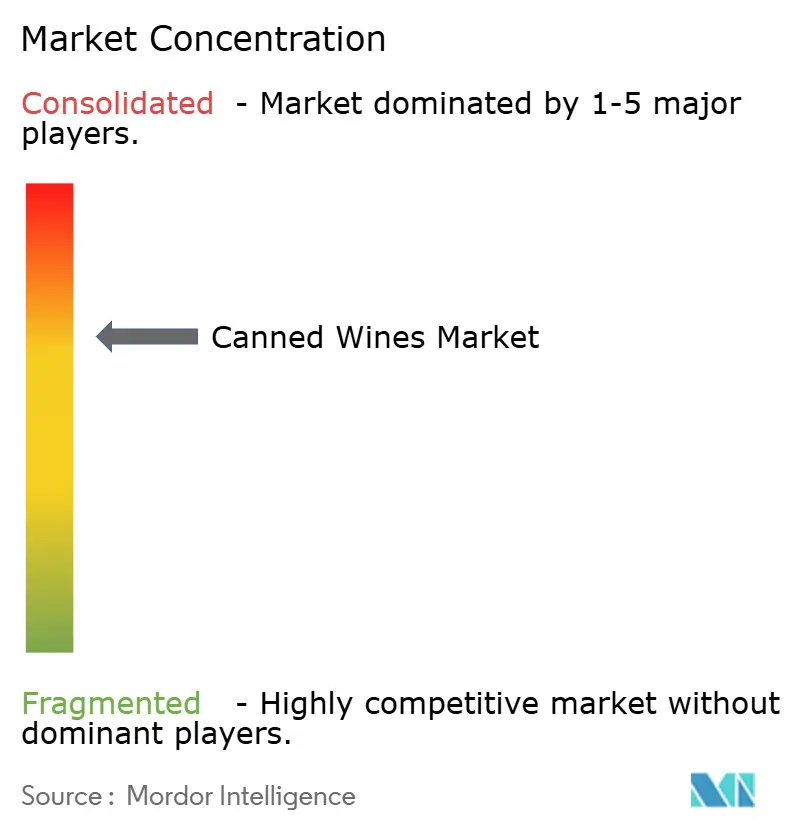
El mercado de vinos en lata incluye empresas vitivinícolas consolidadas y marcas especializadas. Las empresas consolidadas aportan redes de distribución, profundidad de cartera y recursos de cumplimiento normativo. Las marcas especializadas tienden a centrarse en ocasiones específicas del formato, la comunicación directa con el consumidor y la calidad del envase. Esto crea un entorno competitivo con diferentes fortalezas en lugar de un único modelo de negocio. Constellation Brands completó la venta de Woodbridge, Meiomi, Robert Mondavi Private Selection, Cook's, SIMI y J. Rogét a The Wine Group en junio de 2025. La empresa retuvo marcas con un precio generalmente igual o superior a 15 USD. Esto puede crear oportunidades para las marcas emergentes que buscan atención en el comercio minorista y entre los distribuidores.
La capacidad técnica se está convirtiendo en un requisito competitivo. Archer Roose Wines colaboró con la Universidad de Cornell y la Fundación del Vino y la Uva de Nueva York en las especificaciones del revestimiento interior de las latas para garantizar la frescura. Este tipo de trabajo puede ayudar a las marcas a aportar evidencia sobre la calidad del producto. También puede hacer que una relación de suministro sea más defendible cuando las especificaciones se gestionan de forma rigurosa. Las empresas más grandes pueden aplicar recursos centralizados de cumplimiento normativo y compras a problemas similares. Las marcas más pequeñas deben concentrar su inversión donde genere una ventaja clara para el consumidor o para las operaciones.
Las empresas también están utilizando adquisiciones y cambios de cartera para aumentar su capacidad. Terold Invest adquirió Off-Piste Wines en abril de 2026, incorporando Most Wanted a un grupo con producción argentina y mayores recursos de aprovisionamiento. La transacción unió la capacidad de desarrollo de marca del Reino Unido con una mayor capacidad de suministro de vino. Las oportunidades de espacio en blanco permanecen en estilos regionales como el Albariño, el Vinho Verde y el Torrontés, así como en productos de vino con menor contenido alcohólico. Estas oportunidades requieren una calidad de vino creíble y una ocasión de consumo clara.
Líderes de la Industria de Vinos en Lata
-
Union Wine Company
-
Treasury Wine Estates Ltd.
-
Constellation Brands, Inc.
-
The Family Coppola
-
The Wine Group LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vinos en Lata Empresas cubiertas en este informe
- Union Wine Company
- Treasury Wine Estates Ltd.
- Constellation Brands, Inc.
- The Wine Group LLC
- The Family Coppola
- Integrated Beverage Group LLC
- Sula Vineyards Pvt. Ltd.
- Accolade Wines
- Suntory Holdings Limited
- Pernod Ricard
- Diageo plc
- Brown-Forman Corporation
- Anheuser-Busch InBev
- Molson Coors Beverage Company
- Canned Wine Co.
- SANS Wine Co.
- Maker Wine Company
- Archer Roose Wines
- Nomadica
- The Infinite Monkey Theorem
Desarrollos recientes de la industria en Mercado de Vinos en Lata
- Junio de 2025: Constellation Brands completó la venta de marcas de vino de gama media, incluidas Woodbridge, Meiomi, Robert Mondavi Private Selection, Cook's, SIMI y J. Rogét, a The Wine Group, reteniendo exclusivamente marcas con un precio predominantemente igual o superior a 15 USD. Se espera que la reestructuración organizativa asociada genere ahorros netos anualizados superiores a 200 millones de USD para el ejercicio fiscal 2028.
- Abril de 2025: Villa Maria lanzó su galardonado Marlborough Private Bin Sauvignon Blanc en lata de 200 ml en los principales minoristas del Reino Unido, marcando el primer paso de la marca hacia el vino en lata. El lanzamiento apunta a la creciente demanda de formatos de vino premium y portátiles, especialmente para ocasiones al aire libre como picnics y barbacoas.
- Marzo de 2025: Sula Vineyards se asoció con IndiGo, la mayor aerolínea de la India, para ofrecer los vinos en lata premium Sula Chenin Blanc y Red Zinfandel en sus nuevas rutas internacionales de clase ejecutiva, marcando el primer despliegue de vino en lata indio en la aviación internacional.
Alcance del Informe Global del Mercado de Vinos en Lata
El vino en lata se envasa en latas de aluminio selladas en lugar de las tradicionales botellas de vidrio. Está diseñado para un consumo joven y fresco en un plazo de 12 a 18 meses y ofrece una opción ligera y portátil para eventos al aire libre.
El informe del mercado de vinos en lata está segmentado por tipo de producto (vino tranquilo, vino espumoso y vino fortificado), variedad (vino tinto y vino blanco), canal de distribución (en el establecimiento y fuera del establecimiento) y geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África). Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Vino Tranquilo |
| Vino Espumoso |
| Vino Fortificado |
| Vino Tinto |
| Vino Blanco |
| Canal Presencial | |
| Canal No Presencial | Supermercados/Hipermercados |
| Tiendas Especializadas | |
| Canales de Venta Minorista en Línea | |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Suecia | |
| Polonia | |
| Bélgica | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Vietnam | |
| Indonesia | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Perú | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Tipo de Producto | Vino Tranquilo | |
| Vino Espumoso | ||
| Vino Fortificado | ||
| Forma | Vino Tinto | |
| Vino Blanco | ||
| Canales de Distribución | Canal Presencial | |
| Canal No Presencial | Supermercados/Hipermercados | |
| Tiendas Especializadas | ||
| Canales de Venta Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Suecia | ||
| Polonia | ||
| Bélgica | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Vietnam | ||
| Indonesia | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los vinos en lata?
Se prevé que el mercado de vinos en lata crezca a una CAGR del 8,81% entre 2026 y 2031.
¿Cuánto valdrá el mercado de vinos en lata en 2031?
Se prevé que la categoría alcance 923,41 millones de USD en 2031.
¿Cuál es el tipo de producto de vino en lata más grande?
El vino espumoso representó la cuota líder del 62,38% en 2025.
¿Qué forma de vino en lata está creciendo más rápido?
Se proyecta que el vino tinto crezca a una CAGR del 13,52% hasta 2031.