
Tamanho e Participação do Mercado de Seguros Residenciais do Canadá
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
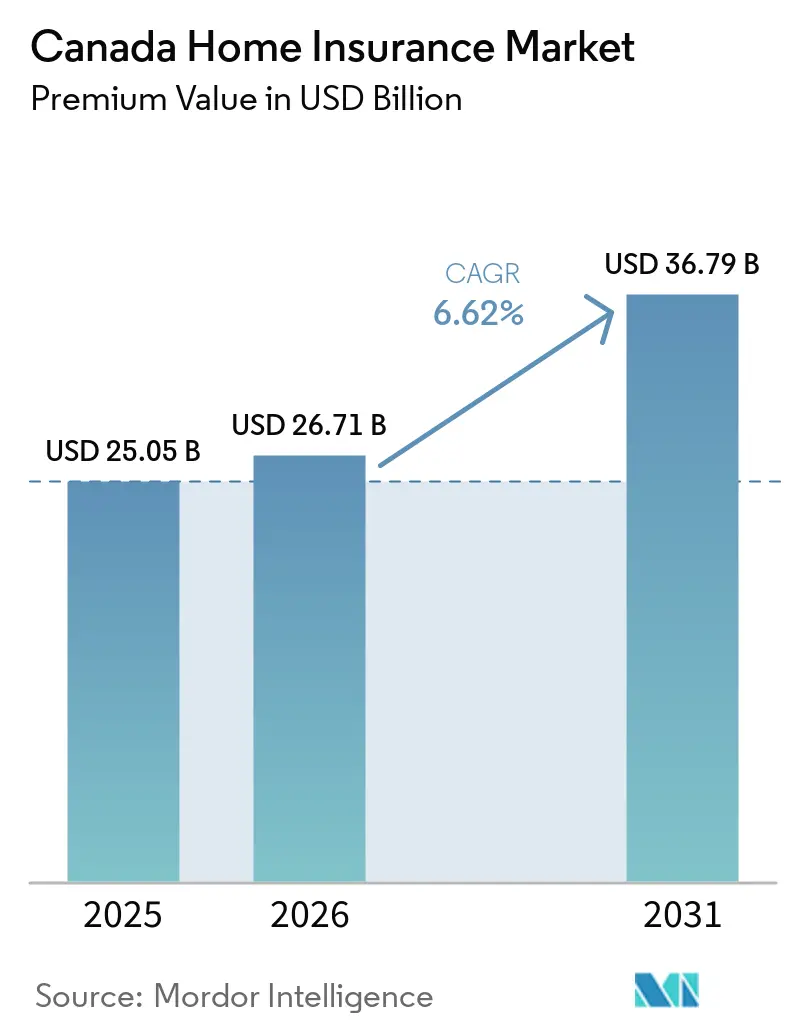
| Tamanho do mercado no ano base (2025) | 25.05 Bilhões de dólares |
| Tamanho do Mercado (2026) | 26.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 36.79 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.62 % |
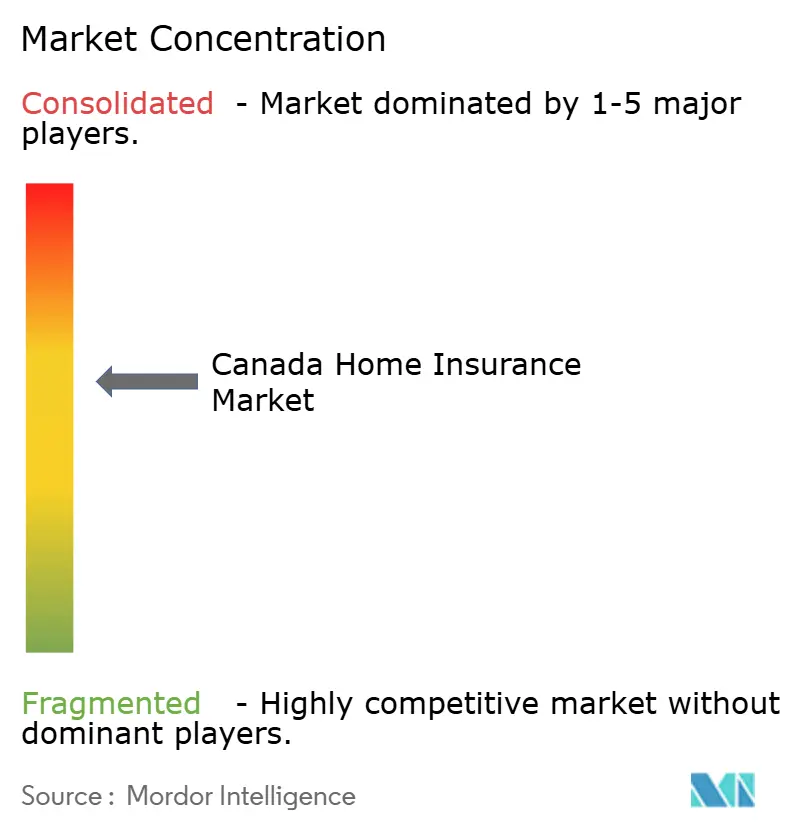
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros Residenciais do Canadá por Mordor Intelligence
O tamanho do Mercado de Seguro Residencial do Canadá, em termos de valor de prêmios, está projetado em USD 25,05 bilhões em 2025, USD 26,71 bilhões em 2026, e deverá atingir USD 36,79 bilhões até 2031, crescendo a um CAGR de 6,62% de 2026 a 2031.
O impulso dos prêmios é sustentado pela maior frequência de catástrofes, por um conjunto maior de hipotecas seguradas e pela adoção digital que reduz os custos de distribuição. As tarifas médias avançaram 5,28% em nível nacional em 2025, à medida que as seguradoras recalibraram o risco, enquanto Alberta registrou um aumento de 9,07% após o evento de granizo de 2024. A inflação dos custos de construção elevou os valores de reposição, expandindo os prêmios subscritos em todas as províncias. Embora a volatilidade climática e a pressão sobre os preços dos resseguros ameacem a rentabilidade, o mercado de seguro residencial do Canadá continua a demonstrar resiliência à medida que as regras de capital baseado em risco melhoram os amortecedores de solvência.
Principais Conclusões do Relatório
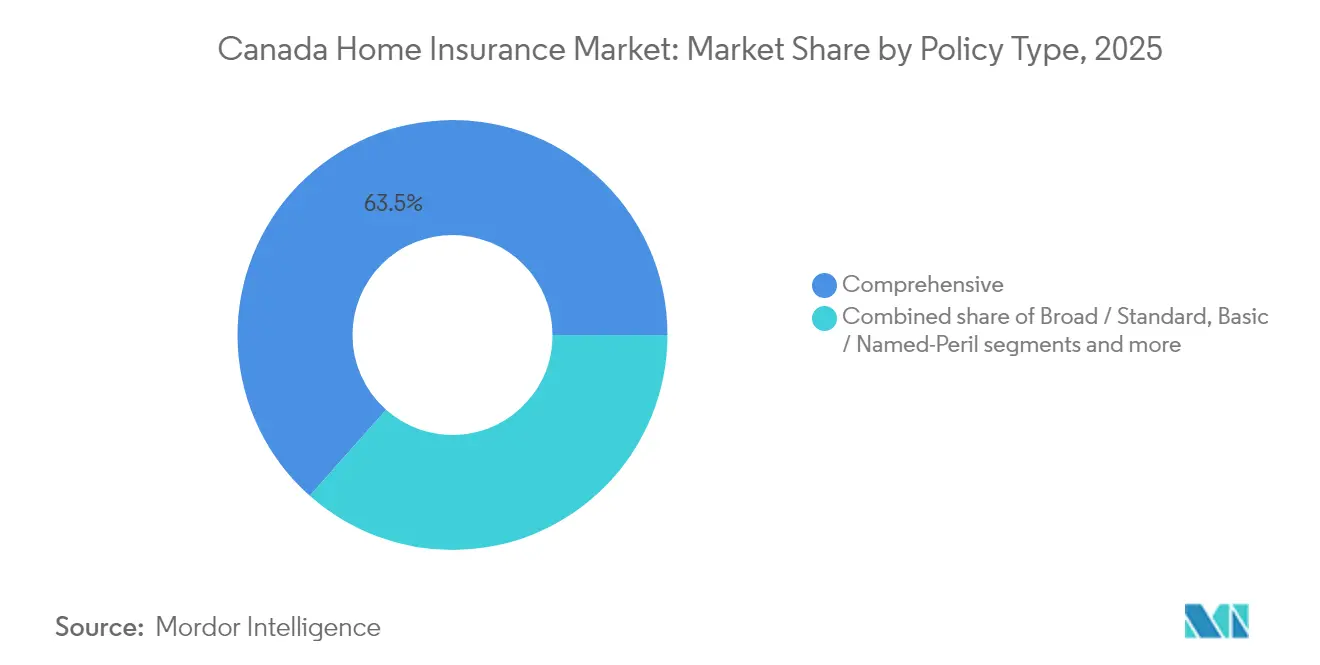
- Por tipo de apólice, a cobertura abrangente liderou com 63,45% da participação no mercado de seguro residencial do Canadá em 2025 e tem previsão de avançar a um CAGR de 8,39% até 2031.
- Por componente de cobertura, a proteção de edificações representou 36,12% do tamanho do mercado de seguro residencial do Canadá em 2025, enquanto a cobertura de conteúdo está no caminho de um CAGR de 7,12% até 2031.
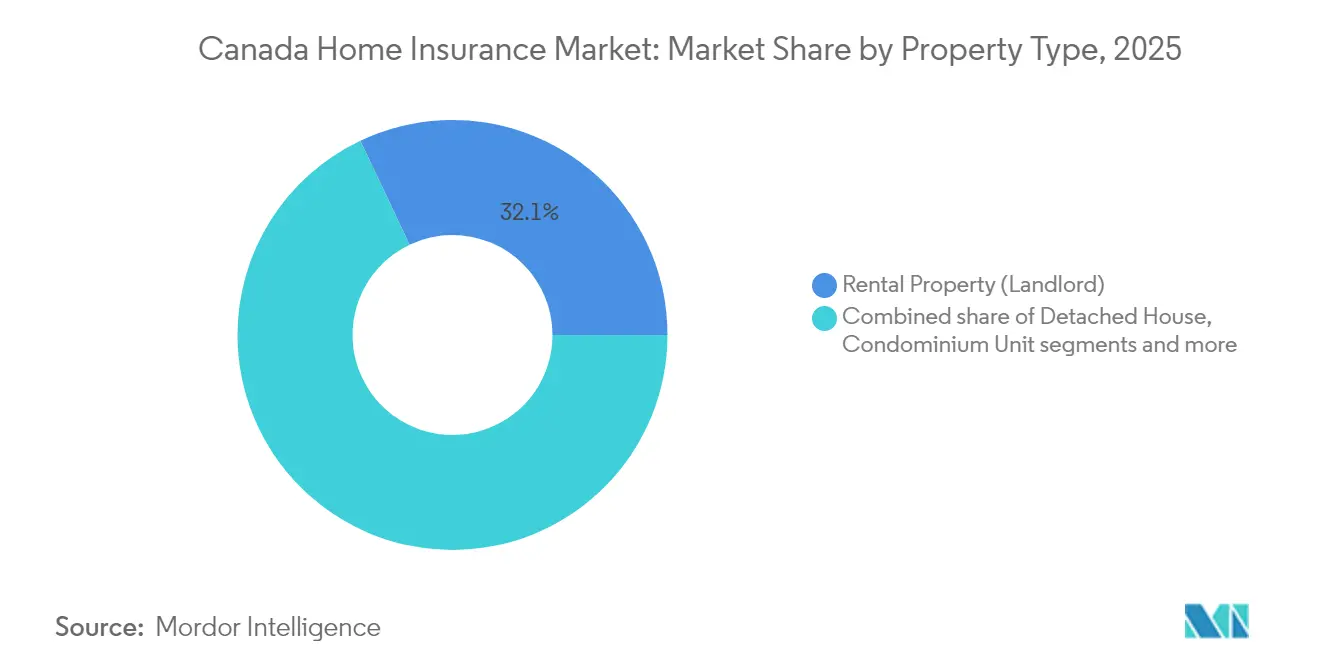
- Por tipo de imóvel, os imóveis para locação capturaram 32,05% da participação no mercado de seguro residencial do Canadá em 2025; imóveis sazonais e chalés estão posicionados para o CAGR mais rápido de 7,93% até 2031.
- Por canal de distribuição, os bancos controlaram 31,60% do tamanho do mercado de seguro residencial do Canadá em 2025, enquanto os canais digitais diretos e online exibem o CAGR mais forte de 11,02% até 2031.
- Por província, Ontário reteve uma participação de 36,85% em 2025, enquanto Alberta tem projeção de registrar um CAGR de 7,66% ao longo do período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Seguros Residenciais do Canadá
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Catástrofes climáticas crescentes | +2.1% | Nacional; exposição máxima em Alberta, Colúmbia Britânica, Ontario | Longo prazo (≥ 4 anos) |
| Crescimento do estoque habitacional e dos valores imobiliários | +1.8% | Nacional; mais elevado em Ontario, Quebec, Colúmbia Britânica | Médio prazo (2-4 anos) |
| Reformas de capital baseado em risco e precificação do OSFI | +1.2% | Nacional | Médio prazo (2-4 anos) |
| Seguro obrigatório vinculado à originação de hipotecas | +0.9% | Nacional | Curto prazo (≤ 2 anos) |
| Programas-piloto de cobertura paramétrica de inundações | +0.6% | Canadá Atlântico; Quebec | Longo prazo (≥ 4 anos) |
| Descontos de "casa conectada" habilitados por IoT | +0.4% | Centros urbanos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Catástrofes Climáticas Crescentes
As perdas com eventos climáticos severos atingiram USD 6,29 bilhões em 2024, o triplo do ano anterior e muito acima das normas históricas[1]. A tempestade de granizo de Calgary, por si só, gerou USD 2,22 bilhões em sinistros e impulsionou mais de 250.000 registros individuais. As seguradoras agora incorporam projeções climáticas de longo prazo nos modelos de precificação e reduziram a capacidade nos códigos postais de maior risco. Sem infraestrutura pública resiliente, as perdas anuais poderiam atingir níveis insustentáveis, de acordo com o Departamento de Seguros do Canadá. Essas dinâmicas mantêm uma pressão ascendente sobre os prêmios e empurram as seguradoras em direção à modelagem sofisticada de catástrofes, que é central para o mercado de seguros residenciais canadense.
Crescimento do Estoque Habitacional e dos Valores Imobiliários
Uma base habitacional em expansão e o aumento dos valores imobiliários ampliam o conjunto de prêmios. As regras federais agora permitem hipotecas seguradas de até USD 1,1 milhão, incorporando imóveis de maior valor à cobertura obrigatória[2]. A construção de unidades de locação em Quebec continua apesar de um mercado de compra de imóveis mais moderado, ilustrando uma demanda de seguro consistente. A inflação dos custos de construção eleva os limites de habitação e impulsiona aumentos adicionais de tarifas. Em conjunto, esses fatores garantem um crescimento de volume constante para o mercado de seguros residenciais canadense.
Reformas de Capital Baseado em Risco e Precificação do OSFI
O quadro de adequação de capital de 2025 exige índices de capital alvo de supervisão de 150% para seguradoras hipotecárias, juntamente com apresentações anuais de Avaliação de Risco e Solvência Próprios[3]. Os custos de conformidade favorecem as seguradoras com balanços patrimoniais maiores, incentivando fusões como a aquisição de USD 3,31 bilhões da Travelers Canada pela Definity. A supervisão reforçada de solvência fortalece a confiança do consumidor e estabiliza a capacidade de subscrição em todo o mercado de seguros residenciais canadense.
Seguro Obrigatório Vinculado à Originação de Hipotecas
Ao elevar o teto de hipotecas seguradas e estender as amortizações para 30 anos para compradores de primeira habitação, o conjunto de tomadores de empréstimo obrigados a manter seguro de propriedade foi ampliado. Essa mudança aumenta a acessibilidade para novos compradores, permitindo que mais indivíduos entrem no mercado imobiliário e, simultaneamente, impulsiona a demanda por seguros de propriedade. Os bancos, capitalizando sobre seus relacionamentos hipotecários, vendem ativamente apólices de proprietários de imóveis de forma cruzada, reforçando sua participação de 32,1% no canal. Essas medidas não apenas prometem influxos imediatos de prêmios, mas também solidificam a demanda fundamental por seguros residenciais no Canadá, garantindo oportunidades de crescimento sustentado para as seguradoras no mercado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Escalada dos custos de sinistros catastróficos | -1.4% | Nacional; zonas de alto risco | Longo prazo (≥ 4 anos) |
| Concorrência de preços de seguradoras digitais | -0.8% | Mercados urbanos | Médio prazo (2-4 anos) |
| Contração da capacidade de resseguro | -0.7% | Nacional | Longo prazo (≥ 4 anos) |
| Limites de privacidade de dados sobre dados de uso granulares | -0.5% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada dos Custos de Sinistros Catastróficos
Em 2024, os valores segurados de propriedades dispararam para USD 14,06 trilhões, amplificando a gravidade das perdas durante os eventos. Esse aumento nos valores segurados intensificou o impacto financeiro dos sinistros, particularmente durante ocorrências catastróficas. Devido ao endurecimento das tarifas dos resseguradores, as seguradoras são compelidas a reter mais risco, levando a franquias mais elevadas e condições de cobertura mais rígidas. Esses ajustes visam mitigar a exposição financeira, mas frequentemente resultam em opções de cobertura reduzidas para os segurados. Concomitantemente, a escassez de mão de obra está estendendo os prazos de reconstrução, elevando assim as despesas de regulação de sinistros. Os prazos prolongados para reparos e reconstrução aumentam os custos e também atrasam a liquidação dos sinistros, sobrecarregando ainda mais o mercado. Essa confluência de desafios comprime a rentabilidade e emerge como a principal restrição do mercado de seguros residenciais do Canadá.
Concorrência de Preços de Seguradoras Digitais
As plataformas exclusivamente digitais processam cotações em apenas alguns minutos, desafiando as estruturas de custo tradicionais dos players tradicionais, especialmente em localidades urbanas. Essas plataformas aproveitam tecnologias avançadas e operações simplificadas para oferecer preços competitivos e serviços mais rápidos, tornando-se cada vez mais atrativas para os consumidores. Com a distribuição on-line expandindo-se a um CAGR robusto de 11,43%, os players estabelecidos se veem compelidos a investir pesadamente em atualizações de TI para permanecer competitivos. No entanto, esses investimentos frequentemente comprimem as margens, particularmente durante ciclos turbulentos marcados por catástrofes frequentes. Embora a tecnologia inegavelmente eleve a experiência do cliente por meio de ofertas personalizadas e melhoria da acessibilidade, uma guerra de preços implacável continua a lançar uma sombra sobre os ganhos de curto prazo no panorama de seguros residenciais do Canadá.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Apólice: A Cobertura Abrangente Mantém sua Vantagem
As apólices abrangentes representaram 63,45% da participação no mercado de seguro residencial canadense em 2025 e têm previsão de um CAGR de 8,39% até 2031. Mutuários e credores preferem cada vez mais a proteção contra todos os riscos, que cobre danos por água, roubo e risco de incêndio florestal. As cláusulas hipotecárias exigem limites suficientes, enquanto os consumidores se beneficiam de descontos por agrupamento de apólices de até 15%. As apólices padrão atraem proprietários sensíveis ao custo em áreas de menor risco, mas sua participação diminui à medida que a volatilidade climática se amplia. As coberturas adicionais para riscos cibernéticos ou de negócios domiciliares abrem fluxos incrementais de prêmios que aprofundam os relacionamentos com as seguradoras.
A demanda por cobertura abrangente também é impulsionada pela adoção de residências inteligentes. Sensores detectam vazamentos ou riscos de incêndio e qualificam os segurados para economias de 5 a 20%, acelerando a adesão entre moradores urbanos. À medida que os dados de sinistros confirmam os benefícios de mitigação, as seguradoras promovem a instalação de dispositivos para proteger os índices de sinistralidade. Essas tendências consolidam a dominância da cobertura abrangente no mercado de seguro residencial canadense.

Por Componente de Cobertura: Os Limites de Edificação Impulsionam os Prêmios Subscritos
A cobertura de edificações representou 36,12% do tamanho do mercado de seguro residencial canadense em 2025, impulsionada pelos custos inflacionários de materiais e mão de obra. As calculadoras de custo de reposição são agora atualizadas anualmente, elevando os limites das apólices para evitar sub-seguros. O seguro de conteúdo avança a um CAGR de 7,12% à medida que os domicílios adquirem eletrônicos e mobiliários de maior valor. Os limites de responsabilidade civil tendem a aumentar em resposta a indenizações judiciais maiores vinculadas a exposições de compartilhamento de residências e trabalho remoto.
O deslocamento prolongado após catástrofes eleva a cobertura de Despesas Adicionais de Subsistência. As seguradoras incentivam revisões periódicas de cobertura por meio de portais digitais, alinhando os valores segurados às condições de mercado e salvaguardando a solvência sob as regras do OSFI. Essas práticas aumentam os prêmios médios, mas protegem os balanços dos consumidores, reforçando o crescimento sustentável no mercado de seguro residencial canadense.
Por Tipo de Imóvel: A Demanda por Locação Sustenta a Expansão
O seguro de imóveis para locação capturou 32,05% da participação no mercado de seguro residencial canadense em 2025, à medida que os problemas de acessibilidade empurram mais canadenses para o arrendamento. Os investidores adotam apólices personalizadas que cobrem perda de aluguel e responsabilidade civil do proprietário, que carregam prêmios médios mais elevados do que residências ocupadas pelos proprietários. As casas unifamiliares ainda comandam o maior volume absoluto de prêmios, mas os imóveis sazonais e chalés estão preparados para um CAGR de 7,93% devido à migração climática e à flexibilidade do trabalho remoto.
Em resposta às mudanças nas preferências habitacionais, as seguradoras estão desenvolvendo produtos adaptados para casas compactas e unidades habitacionais acessórias. Esses tipos de habitação estão ganhando popularidade devido à sua acessibilidade e flexibilidade, levando as seguradoras a atender às suas necessidades específicas de seguro. Para enfrentar os desafios específicos associados às habitações sazonais, as seguradoras estão aprimorando as práticas de subscrição para períodos desocupados e implementando ferramentas avançadas para mitigar sinistros de danos por água. Essas inovações estratégicas impulsionam o crescimento no segmento e também expandem o mercado potencial de seguro residencial no Canadá, permitindo que as seguradoras atendam a uma gama mais ampla de clientes.
Por Canal de Distribuição: Os Bancos Mantêm Escala enquanto o Digital Acelera
Em 2025, os bancos comandaram uma participação de 31,60% do mercado de seguros residenciais do Canadá, agrupando habilmente apólices com a originação de hipotecas. Essa estratégia permite que os bancos aproveitem sua base de clientes existente e vendam produtos de seguro de forma cruzada com eficiência. Embora os corretores e consultores desempenhem um papel crucial na gestão de riscos complexos, como imóveis de alto valor ou necessidades de cobertura únicas, eles estão sentindo a pressão à medida que as seguradoras introduzem portais diretos que simplificam o processo de compra para os consumidores. Os canais on-line, crescendo a um CAGR de 11,02%, ressaltam a crescente preferência do consumidor por experiências de compra contínuas e com baixo atrito, impulsionadas pelos avanços nas plataformas digitais e pelo aumento da penetração da internet.
As redes de agentes cativos estão evoluindo, mesclando consultas presenciais tradicionais com a conveniência dos aplicativos móveis para atender a uma demografia mais ampla. Essa abordagem híbrida garante um serviço personalizado ao mesmo tempo em que atende à demanda por acessibilidade digital. Enquanto isso, os agregadores e grupos de afinidade estão simplificando as aquisições, permitindo que seguradoras menores penetrem em novas províncias e compitam com os players estabelecidos. Esse diversificado panorama de canais mitiga os riscos de concentração ao reduzir a dependência de um único método de distribuição e amplia as opções dos consumidores, fomentando a concorrência e a inovação em todo o mercado de seguros residenciais canadense.
Análise Geográfica
Ontário gerou 36,85% dos prêmios subscritos em 2025, sustentado pelas altas avaliações imobiliárias na Grande Área de Toronto e por um regime regulatório sofisticado que equilibra a proteção ao consumidor com a precificação baseada no mercado. O refinamento do risco de inundação é uma prioridade após o evento de 2024 na Grande Área de Toronto, que elevou os totais de perdas provinciais. A adoção digital é mais elevada no Ontário urbano, onde os consumidores adotam prontamente dispositivos IoT que se qualificam para créditos de prêmio.
Quebec detém a segunda maior participação, beneficiando-se da construção constante e de um marco regulatório que recentemente simplificou o licenciamento para representantes de outras províncias. O desenvolvimento incentivado de unidades de aluguel mantém o crescimento dos prêmios apesar do arrefecimento da demanda nos segmentos de imóveis ocupados pelos proprietários. As autoridades provinciais enfatizam a cobertura acessível contra inundações, estimulando projetos-piloto que podem evoluir para um programa nacional.
Alberta registra o CAGR mais rápido de 7,66%, à medida que a exposição a granizo e inundações eleva os prêmios, mesmo diante dos desafios de acessibilidade. A tempestade de granizo de Calgary em 2024 marcou o evento convectivo mais custoso do Canadá e destacou a vulnerabilidade da província. A vizinha British Columbia, a oeste, enfrenta riscos de incêndio florestal e terremoto, levando a estruturas de cobertura em camadas e à adoção de coberturas paramétricas adicionais.
O perfil de furacões do Canadá Atlântico e a suscetibilidade a inundações internas impulsionam o financiamento federal para um proposto programa nacional de inundações. As províncias menores das pradarias, embora menos populosas, registram demanda estável à medida que as economias impulsionadas pela agricultura sustentam a construção habitacional. Coletivamente, as distinções regionais obrigam as seguradoras a localizar a precificação e o design de cobertura, reforçando os diversos caminhos de crescimento no mercado de seguro residencial canadense.
Panorama Competitivo
O mercado de seguros residenciais do Canadá exibe concentração moderada. Intact Financial Corporation, Desjardins Group e Aviva Canada ancoram a liderança por meio de escala, suítes de produtos diversificadas e modelos avançados de catástrofe. A consolidação acelera à medida que as regras de capital do OSFI recompensam o porte; o acordo da Definity para a Travelers Canada ampliará sua presença no mercado com o fechamento em 2026.
Desafiantes digitais como a Sonnet implantam subscrição por inteligência artificial para reduzir os índices de despesas e atrair clientes urbanos experientes em tecnologia. Os incumbentes respondem com portais omnicanal e parcerias que incorporam serviços de valor agregado. A aquisição do Jiffy pela Intact em 2024 integra dados de manutenção preventiva, permitindo o controle proativo de perdas e um engajamento mais profundo com o cliente.
A capacidade dos resseguradores se contrai após anos sucessivos de perdas, elevando os custos de prêmios cedidos e incentivando arranjos de cota-parte. As seguradoras investem em análises de dados granulares para garantir capacidade em condições favoráveis. Essa corrida armamentista por tecnologia e talentos remodela os limites competitivos ao mesmo tempo em que mantém o cliente no centro da inovação em todo o mercado de seguros residenciais canadense.
Líderes do Setor de Seguros Residenciais do Canadá
-
Intact Financial Corporation
-
Desjardins Group
-
Aviva Canada
-
The Co-operators Group
-
Lloyd's Underwriters
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Maio de 2025: A Definity Financial Corporation concordou em adquirir a Travelers Canada por USD 3,3 bilhões, adicionando USD 1,6 bilhão em prêmios brutos subscritos e visando USD 100 milhões.
- Abril de 2025: A Bamboo Insurance lançou seu programa de prevenção de incêndios Ting, oferecendo sensores gratuitos de risco elétrico e créditos de serviço.
- Fevereiro de 2025: A SGI Canada fez parceria com a FRISS para incorporar análises de fraude por inteligência artificial no processamento de sinistros.
- Dezembro de 2024: A Beneva e a Gore Mutual anunciaram uma fusão para formar a maior seguradora mútua do Canadá, pendente de aprovações regulatórias e dos membros.
- Novembro de 2024: A Intact Financial Corporation adquiriu o Jiffy, um aplicativo de manutenção residencial com 450.000 trabalhos concluídos, para fortalecer o engajamento digital.
Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado de seguro residencial do Canadá como o total de prêmios diretos subscritos que seguradoras domésticas e estrangeiras coletam em apólices que protegem residências ocupadas pelos proprietários, para locação, sazonais e de condomínio contra perda estrutural, perda de conteúdo e responsabilidade civil pessoal. Os formulários de apólice cobertos incluem cobertura abrangente, ampla/padrão, riscos nomeados básicos e coberturas adicionais; os prêmios são convertidos para dólares americanos constantes de 2025 para comparabilidade entre anos.
Exclusão de Escopo: As apólices de inundação independentes respaldadas exclusivamente por programas federais ou provinciais de desastres estão fora do nosso escopo.
Visão Geral da Segmentação
- Segmentação por Tipo de Apólice
- Abrangente
- Amplo / Padrão
- Básico / Perigos Nomeados
- Endossos e Aditivos
- Segmentação por Componente de Cobertura
- Edificação / Habitação
- Conteúdo
- Responsabilidade Civil Pessoal
- Despesas Adicionais de Subsistência (DAS)
- Segmentação por Tipo de Imóvel
- Casa Isolada
- Casa Geminada / Sobrado
- Unidade de Condomínio
- Imóvel para Locação (Proprietário-Locador)
- Sazonal / Veraneio
- Segmentação por Canal de Distribuição
- Consultores / Corretores Independentes
- Bancos
- Agentes da Empresa (Cativos)
- On-line / Digital Direto
- Outros Canais (Afinidade, Agregadores)
- Segmentação por Região
- Ontario
- Quebec
- Colúmbia Britânica
- Alberta
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Foram realizadas entrevistas com gerentes de subscrição, corretores regionais, resseguradoras e defensores dos consumidores em Ontário, Quebec, Alberta e British Columbia. Os insights dessas conversas nos ajudaram a reconciliar o crescimento de prêmios reportado pelas seguradoras com os aumentos de tarifas no mercado, verificar as tendências de franquias e refinar as premissas sobre a adoção de canais digitais.
Pesquisa Documental
Baseamo-nos em conjuntos de dados públicos do Statistics Canada, do Insurance Bureau of Canada, do Office of the Superintendent of Financial Institutions e do Environment Canada para dimensionar o estoque de habitações, a frequência de sinistros e as tendências de perdas seguradas. Relatórios anuais e registros estatutários das principais seguradoras permitiram que nossos analistas comparassem o prêmio médio subscrito e os índices de sinistralidade entre os tipos de apólice. Publicações especializadas como Canadian Underwriter e Insurance Business Canada forneceram instantâneos mensais de variações de tarifas e mudanças nos canais de corretagem. Para validar a receita das seguradoras e o mix de apólices, nossa equipe acessou o D&B Hoovers para dados financeiros em nível de empresa e o Dow Jones Factiva para transcrições de teleconferências de resultados. Esta lista é ilustrativa; muitas outras fontes secundárias foram revisadas para completar a coleta de dados e as verificações cruzadas.
Dimensionamento de Mercado e Previsão
Os analistas da Mordor Intelligence aplicam uma reconstrução de cima para baixo que começa com contagens provinciais de habitações, índices de custo de reconstrução e prêmio médio por risco, que são então sobrepostos com taxas de penetração para proprietários, residências sazonais e unidades de condomínio. Os resultados são corroborados por verificações seletivas de baixo para cima, amostras de consolidação de prêmios de seguradoras e pesquisas de canais de corretagem, antes dos ajustes. As principais variáveis do nosso modelo incluem custos de sinistros ajustados por catástrofes, inícios de construção, originações de hipotecas, inflação do custo de reposição e despesas de aquisição específicas por canal. Uma regressão multivariada vincula esses fatores ao crescimento dos prêmios, enquanto a análise de cenários testa casos de alta sinistralidade e mercado fraco.
Ciclo de Validação de Dados e Atualização
Os resultados passam por três camadas de triangulação, testes de variância em relação aos registros de pares e revisão por analistas sênior. O conjunto de dados é atualizado anualmente; atualizações intermediárias são acionadas quando perdas por catástrofes, limites regulatórios ou choques macroeconômicos movem os prêmios de forma significativa. Antes da publicação, um analista realiza uma verificação de consistência atualizada para que os clientes recebam nossa visão mais recente.
Por que Nossa Base de Referência do Seguro Residencial do Canadá Inspira Confiabilidade
As estimativas publicadas frequentemente diferem porque as empresas variam em escopo, base cambial e periodicidade de atualização.
Os principais fatores de divergência incluem o tratamento misto de imóveis para locação e sazonais, a conversão de CAD para USD a taxas inconsistentes e se os adicionais de responsabilidade civil são incluídos nos totais de prêmios. Os critérios de inclusão disciplinados da Mordor Intelligence, a recalibração anual do custo de reconstrução e a modelagem de dupla via mantêm nossa base de referência equilibrada e rastreável.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 25,05 bilhões de USD (2025) | Mordor Intelligence | |
| 13,4 bilhões de USD (2024) | Consultoria Regional A | Exclui apólices de inquilinos e sazonais; premissa de prêmio médio estático |
| 25 bilhões de CAD (2025) | Associação do Setor B | Combina imóveis comerciais com linhas de proprietários de imóveis; valores mantidos em CAD |
| 15,0 bilhões de USD (2024) | Consultoria Global C | Reporta apenas o segmento de proprietários de imóveis; fator de carga conservador para catástrofes |
Essas comparações mostram que, quando as variáveis são alinhadas, os números da Mordor Intelligence situam-se no ponto médio dos intervalos plausíveis, oferecendo aos tomadores de decisão uma referência confiável e transparente.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de seguros residenciais do Canadá em 2026?
O mercado de seguros residenciais do Canadá vale USD 26,71 bilhões em 2026 e prevê-se que atinja USD 36,79 bilhões até 2031 a um CAGR de 6,62%.
Qual tipo de apólice detém a maior participação do mercado de seguros residenciais do Canadá?
A cobertura abrangente lidera com uma participação de 63,45% em 2025 devido à sua proteção contra todos os riscos, e está crescendo a um CAGR de 8,39% até 2031.
Por que os prêmios estão subindo mais rapidamente em Alberta?
Alberta experimenta maior exposição a granizo e inundações, e a tempestade de granizo de 2024 desencadeou aumentos médios de prêmios de 9,0% à medida que as seguradoras precificaram um risco maior.
Qual é o papel dos bancos no panorama de distribuição?
Os bancos controlam 31,60% do mercado ao agrupar apólices residenciais com hipotecas, mas os canais on-line estão expandindo-se mais rapidamente, a um CAGR de 11,02%.
Como os reguladores estão influenciando o mercado?
As regras de capital do OSFI de 2025 exigem reservas de catástrofe mais elevadas e avaliações de solvência robustas, levando à consolidação e a uma precificação mais precisa baseada em risco.
Os dispositivos de casa inteligente realmente reduzem os custos de seguro?
Sim. As seguradoras oferecem descontos de 5-20% para sensores de vazamento monitorados, alarmes de fumaça e câmeras de segurança, que reduzem a frequência e a gravidade dos sinistros.