
Tamanho e Participação do Mercado de Vidro Celular
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.96 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.77 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.97 % |
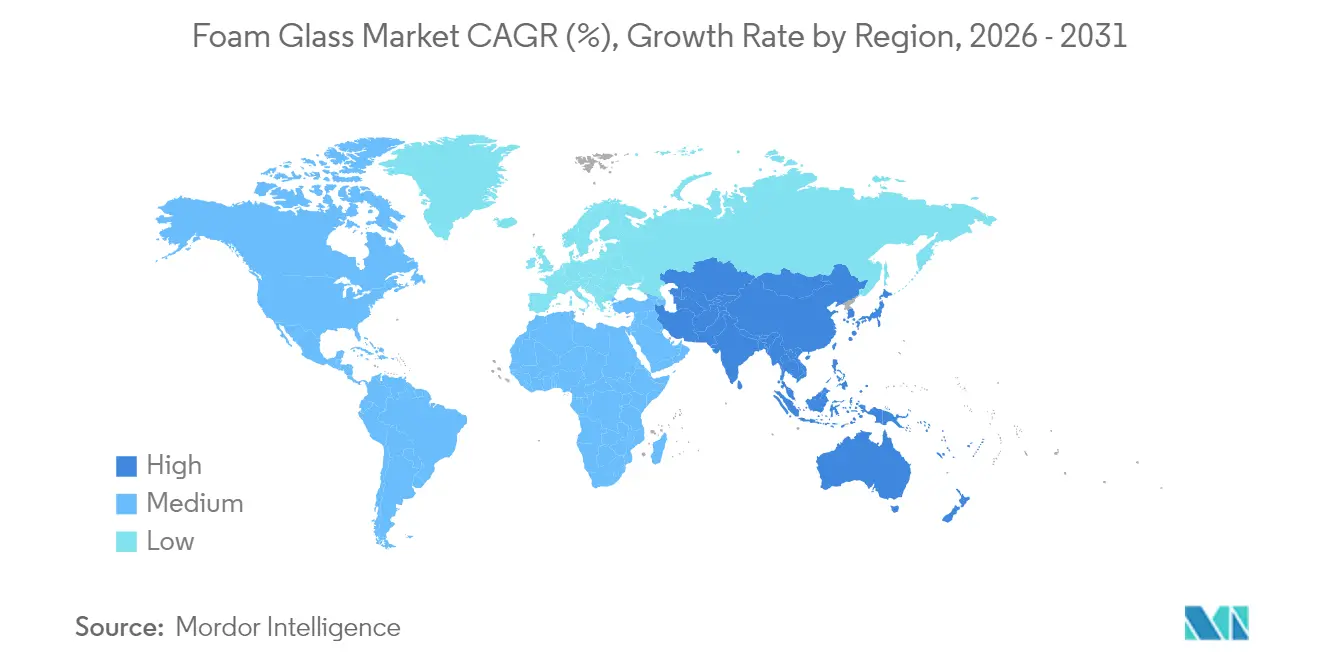
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
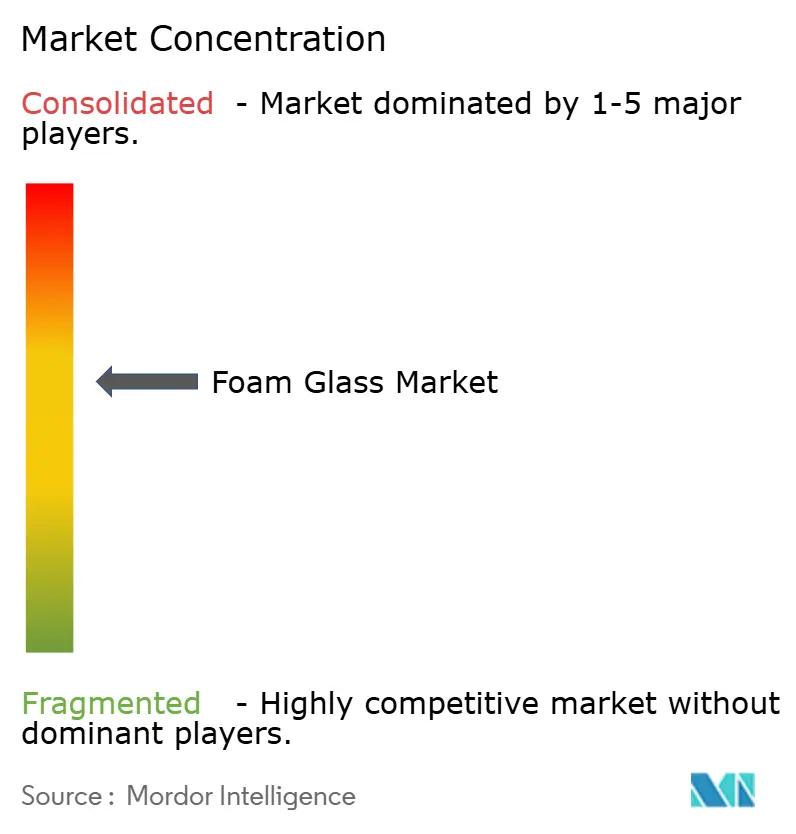
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vidro Celular por Mordor Intelligence
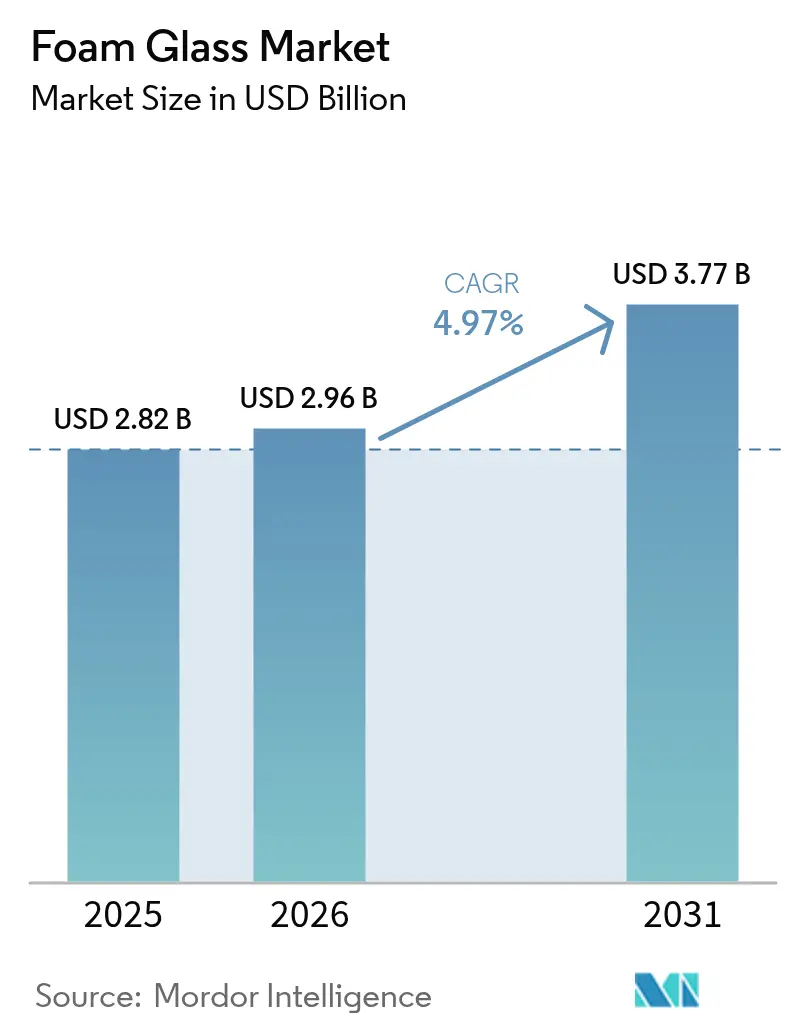
O tamanho do mercado de vidro celular em 2026 é estimado em USD 2,96 bilhões, crescendo a partir do valor de 2025 de USD 2,82 bilhões com projeções para 2031 mostrando USD 3,77 bilhões, crescendo a uma CAGR de 4,97% no período de 2026-2031. O crescimento sustentado reflete a demanda crescente por isolamento termicamente eficiente, resistente ao fogo e quimicamente inerte em construção, armazenamento criogênico e infraestrutura de transportes. Agregados leves feitos de vidro reciclado estão facilitando os desafios geotécnicos na construção de estradas, enquanto a pressão política por materiais circulares garante um fornecimento constante de cacos de vidro para os fabricantes. Inovações incrementais de processo, lideradas pela manufatura aditiva e espumação por expansão a frio, estão reduzindo o uso de energia e possibilitando componentes personalizados. A concorrência de preços moderada, porém persistente, de espumas poliméricas modera a adoção em segmentos sensíveis a custos, mas as aplicações premium continuam a valorizar o desempenho ao longo do ciclo de vida em detrimento dos custos iniciais.
Principais Conclusões do Relatório
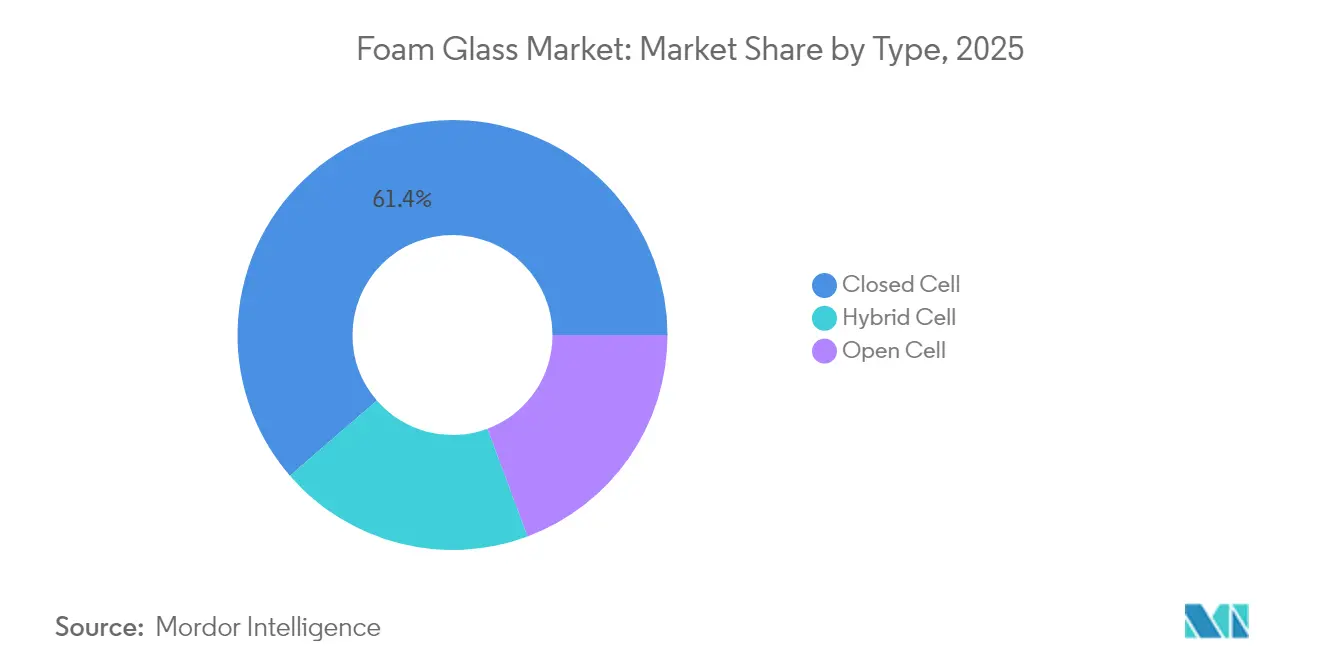
- Por tipo, o vidro celular de célula fechada capturou 61,35% da participação do mercado de vidro celular em 2025, enquanto as variantes de célula híbrida estão projetadas para expandir a uma CAGR de 5,69% até 2031.
- Por Processo de Fabricação, os processos de espumação contínua detinham 62,60% do tamanho do mercado de vidro celular em 2025, enquanto a manufatura aditiva está prevista para registrar a maior CAGR de 5,78% até 2031.
- Por aplicação, construção civil e edificações representou 45,05% do tamanho do mercado de vidro celular em 2025, mas o segmento criogênico e de GNL encaminha-se para uma CAGR de 5,86% ao longo do período de perspectiva.
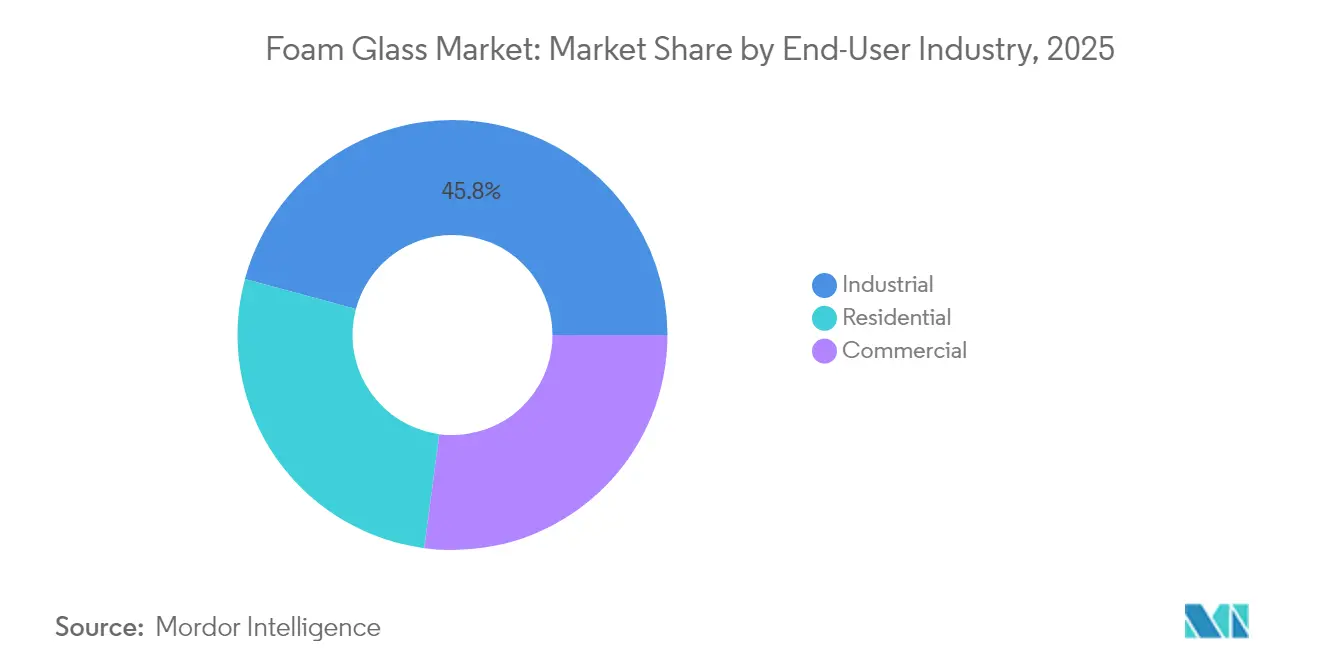
- Por setor de usuário final, o segmento industrial comandou 45,80% da participação do mercado de vidro celular em 2025 e também deve registrar a maior CAGR de 5,92% até 2031.
- Por geografia, a Ásia-Pacífico liderou o mercado global de vidro celular com 38,95% de participação na receita em 2025 e está no caminho para a CAGR mais rápida de 5,44% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Adoção rápida de vidro celular como enchimento leve em infraestrutura de transportes | +1.10% | América do Norte e Europa, expandindo-se para a APAC | Médio prazo (2-4 anos) |
| Regulamentos crescentes de eficiência energética impulsionando a demanda por isolamento de alto desempenho | +0.80% | Global, com aplicação mais rigorosa na UE e América do Norte | Longo prazo (≥ 4 anos) |
| Adoção industrial de isolamento quimicamente inerte em armazenamento de GNL e criogênico | +0.70% | Global, concentrado em regiões produtoras de energia | Médio prazo (2-4 anos) |
| Crescimento do fornecimento de cacos de vidro para produção de vidro celular impulsionado por mandatos de reciclagem | +0.60% | Europa liderando, América do Norte e APAC seguindo | Longo prazo (≥ 4 anos) |
| Componentes de vidro celular impressos em 3D para construção modular | +0.50% | América do Norte e Europa na adoção inicial, APAC em escalonamento | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Rápida de Vidro Celular como Enchimento Leve em Infraestrutura de Transportes
As agências rodoviárias estão validando os agregados de vidro celular como uma solução estrutural em projetos em solos moles. A Administração Federal de Rodovias documentou reduções de carga de até 75% em encontros de pontes em comparação com o enchimento de pedra tradicional. Cargas menores reduzem os custos de fundação e melhoram a tolerância sísmica, enquanto as propriedades de drenagem e térmicas do material reduzem o levantamento por geada. Ensaios de campo na Noruega relataram duas estações de inverno sem penetração de geada, eliminando a necessidade de camadas adicionais de proteção contra geada. Esses resultados reposicionam o vidro celular de um material de isolamento para um enchimento leve de engenharia.
Regulamentos Crescentes de Eficiência Energética Impulsionando a Demanda por Isolamento de Alto Desempenho
Códigos revisados na União Europeia e na América do Norte priorizam os resultados energéticos do edifício como um todo, levando os arquitetos a selecionar materiais com desempenho térmico confiável ao longo de décadas. Estudos do FIW mostram que o vidro celular mantém a condutividade dentro dos limites de projeto por 50 anos. Sua matriz não orgânica resiste à umidade, ao crescimento microbiano e à degradação que prejudicam as espumas poliméricas. As regiões de clima frio dependem de uma janela operacional de –269 °C a +482 °C para especificar uma única solução de isolamento em todas as zonas de temperatura.
Adoção Industrial de Isolamento Quimicamente Inerte em Armazenamento de GNL e Criogênico
Os grandes tanques de GNL exigem materiais que suportem ciclos térmicos e exposição a hidrocarbonetos sem deriva de condutividade. O vidro celular de célula fechada utilizado abaixo de tanques de 30.000 m³ ajuda os operadores a manter a evaporação abaixo de 0,08% em peso por dia[1]Fan Yang et al., "Projeto Otimizado de Sistema de Isolamento Criogênico para Grandes Tanques de Armazenamento de GNL," doi.org . Em plantas petroquímicas, sua natureza inorgânica evita fissuração por tensão e corrosão, reduzindo os riscos de paralisação e os custos totais de propriedade. Os especificadores enfatizam a integridade do material ao longo da vida útil de equipamentos que operam em ambientes agressivos.
Componentes de Vidro Celular Impressos em 3D para Construção Modular
A pesquisa em extrusão de material produz pastas imprimíveis que espumam in situ, abrindo caminhos para painéis personalizados e leves. Os primeiros pilotos demonstram blocos moldados que integram isolamento, drenagem e proteção contra incêndio em uma única peça. A adoção está avançando de protótipos para produção em pequenos lotes na América do Norte, com a Europa investindo em linhas de montagem automatizadas[2]Veronica Gonzalez, "Fórmula de impressão 3D pode transformar o futuro da espuma," phys.org .
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Alta exigência de investimento de capital para linhas de produção | -0.90% | Global, afetando particularmente os mercados emergentes | Curto prazo (≤ 2 anos) |
| Concorrência de preços de espumas poliméricas e lã mineral mais baratas | -0.70% | Global, mais intensa em segmentos sensíveis a preços | Médio prazo (2-4 anos) |
| Flexibilidade de design limitada para uso arquitetônico estético | -0.40% | América do Norte e Europa, segmentos arquitetônicos premium | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Exigência de Investimento de Capital para Linhas de Produção
A construção de uma planta moderna de vidro celular exige de USD 50-100 milhões para fornos de alta temperatura, sistemas de espumação e controles de emissões[3]S.V. Fedosov et al., "Otimização Paramétrica do Processamento Térmico do Vidro Celular," iopscience.iop.org . Os mercados emergentes têm dificuldade em mobilizar capital paciente e talentos especializados em engenharia, atrasando o fornecimento local. A capacidade eficiente mínima frequentemente excede a demanda doméstica, reforçando a dependência de importações e sustentando uma consolidação industrial moderada.
Concorrência de Preços de Espumas Poliméricas e Lã Mineral Mais Baratas
O poliestireno expandido e a lã mineral subcotam o vidro celular em 40-60% no preço de compra, desafiando a adoção em projetos residenciais e comerciais de médio porte. Os construtores focados no custo inicial raramente ponderam o desempenho ao longo de décadas. A resistência ao fogo da lã mineral reduz a vantagem percebida do vidro celular, particularmente onde o fornecimento de cacos de vidro ou os custos de energia elevam os preços dos produtos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Dominância da Célula Fechada Impulsiona a Maturidade do MercadoOs produtos de célula fechada detinham 61,35% da participação do mercado de vidro celular em 2025, refletindo forte adoção em tubulações de processos industriais e envoltórias de edificações abaixo do nível do solo, onde a resistência ao vapor é crítica. O segmento se beneficia de resistências à compressão acima de 4 MPa, suportando aplicações de suporte de carga em tanques de GNL e pisos de armazenamento a frio. Os materiais de célula híbrida, que combinam poros fechados e abertos, devem crescer a uma CAGR de 5,69% à medida que os formuladores otimizam as densidades para desempenho estrutural e acústico.
As variantes de célula aberta permanecem como nicho, mas ganham tração em elementos arquitetônicos que priorizam a absorção sonora e a respirabilidade. As certificações de qualidade do ar interno agora referenciam isolamento permeável ao vapor, criando demanda por lajes de célula aberta em escolas e projetos de saúde. Os fabricantes que integram mais de 60% de conteúdo de vidro reciclado satisfazem créditos de construção sustentável e atendem às metas de economia circular.


Por Processo de Fabricação:
A Manufatura Aditiva Remodela os Paradigmas de ProduçãoA espumação contínua empregada em fornos de túnel representou 62,60% do tamanho do mercado de vidro celular em 2025, aproveitando décadas de ganhos incrementais de eficiência. A abordagem se destaca em longas séries de placas e blocos padrão. A manufatura aditiva, no entanto, está preparada para se expandir a uma CAGR de 5,78% à medida que desbloqueia geometrias complexas para fachadas modulares e peças industriais sob medida.
A espumação em batelada permanece relevante onde o controle de densidade supera a escala, como em suportes de tubulação à prova de fogo. Métodos recentes de expansão a frio reduzem o uso de energia abaixo de 1 kWh/kg, estreitando a diferença de custo com os polímeros enquanto reduz a pegada de emissões.
Por Aplicação:
O Segmento Criogênico Impulsiona o Crescimento PremiumA construção civil e edificações absorveu 45,05% da demanda de 2025, impulsionada por códigos que exigem intensidades de uso de energia mais baixas. Os projetos especificam placas de vidro celular para terraços de cobertura e telhados invertidos, onde a exposição à água prejudica as espumas poliméricas. O segmento criogênico e de GNL está projetado para registrar uma CAGR de 5,86%, impulsionado por investimentos recordes em terminais de exportação e frotas de transportadoras.
Os engenheiros de infraestrutura estão especificando agregados leves para estabilizar aterros em solos compressíveis, uma aplicação emergente que deve se acelerar à medida que mais agências de transportes qualificam o material. As bacias de tratamento de água e os biodigestores formam um nicho menor, mas em crescimento, devido à inércia química do vidro celular.
Por Setor de Usuário Final:
O Setor Industrial Lidera o Crescimento e a AdoçãoAs instalações industriais contribuíram com 45,80% da receita em 2025 e estão definidas para uma CAGR de 5,92% até 2031, à medida que refinarias, plantas químicas e processadores de alimentos modernizam o isolamento legado. Os especificadores valorizam a resistência do vidro celular a derramamentos de óleo, solventes e ataque microbiano. Os proprietários de imóveis comerciais adotam o material em centros de dados e armazéns de cadeia fria, citando manutenção evitada e economias de energia.
A adoção residencial permanece modesta, mas construtores premium de residências unifamiliares na América do Norte e no Norte da Europa estão incorporando lajes de vidro celular sob vigas de fundação para mitigar as pontes térmicas. Alianças de marketing com organismos de certificação de construção sustentável visam aumentar a conscientização dos consumidores sobre os benefícios do ciclo de vida.
Análise Geográfica
Mercado de Vidro Celular da APAC
A Ásia-Pacífico gerou 38,95% da receita global em 2025 e avança a um CAGR de 5,44%. A política industrial chinesa de apoio à manufatura energeticamente eficiente sustenta a adoção generalizada em clusters petroquímicos ao longo do Rio Yangtzé. O setor de materiais do Japão está testando a manufatura aditiva para fornecer insertos espumados de alta precisão para isolamento sísmico. Os estaleiros da Coreia do Sul especificam blocos de células fechadas em navios transportadores de GNL, reforçando a liderança regional.
Mercado de Vidro Celular da América do Norte
A América do Norte constitui uma base de demanda madura ancorada por rigorosos códigos de envoltória construtiva. Os investimentos federais e estaduais em resiliência de pontes abriram uma nova rota para agregados leves. O clima frio do Canadá posiciona o vidro celular como uma solução de material único, desde as fundações até as casas de máquinas em coberturas.
Mercado de Vidro Celular da Europa
A Europa se beneficia de uma densa rede de reciclagem que fornece cacos de vidro de alta qualidade a preços competitivos. A Alemanha e a Suíça sediam grandes produtores que exportam para centros vizinhos de construção e indústria de processos. As experiências nórdicas em rodovias sobre permafrost fornecem dados de desempenho que projetistas globais atualmente citam.

Panorama regulatório
O vidro celular utilizado como isolamento térmico em aplicações de construção alinha-se cada vez mais a especificações harmonizadas de produtos e à documentação de conformidade que as sustenta. Em janeiro de 2026, a ISO publicou a ISO 20812:2026, um framework internacional de especificações para produtos de isolamento térmico em vidro celular usados em edifícios, o que contribui para reduzir a variabilidade entre mercados nos requisitos técnicos, tanto para fabricantes como para especificadores.
Na Europa, o vidro celular colocado no mercado para aplicações de construção deve cumprir o Regulamento de Produtos de Construção da UE (UE) n.º 305/2011 e faz referência habitualmente à EN 13167 para os requisitos dos produtos de isolamento térmico, enquanto as aplicações de isolamento industrial se alinham frequentemente com a EN 14305. A divulgação ambiental também passou a ocupar um papel central nas aquisições, com programas de DAP alinhados à EN 15804 e à ISO 14025 (por exemplo, uma declaração da EPD Hub publicada em março de 2026 para um produto de vidro celular), e a validação de propriedades para determinadas coberturas frequentemente apoiada por certificações de terceiros, como as aprovações da FM Global.
Análise da cadeia de valor
A cadeia de valor do vidro celular começa com o abastecimento e processamento de casco de vidro reciclado, sustentado por fluxos de reciclagem municipais e comerciais, incorporando depois agentes espumantes (normalmente à base de carbono ou carboneto) e minerais e sais auxiliares para ajustar a viscosidade, a liberação de gás e a estrutura celular. O pré-processamento inclui tipicamente triagem, secagem e moagem do casco até tamanhos de partícula controlados antes da mistura com aditivos, uma vez que a qualidade consistente do casco e o controle da umidade afetam o rendimento, a uniformidade da densidade e as propriedades térmicas finais.
A fabricação é intensiva em energia e centra-se na formação de espuma ou sinterização a alta temperatura em fornos (frequentemente na faixa de 800-900 °C para rotas de sinterização, e mais elevada para rotas baseadas em fusão), seguida de recozimento controlado e corte ou acabamento posterior em placas, blocos ou agregados. A logística e a estrutura dos canais variam conforme a forma do produto: placas e blocos de baixa densidade tendem a depender de bases de produção regionais para limitar os custos de transporte, enquanto o agregado é direcionado a empreiteiros de obras civis e projetos de infraestrutura apoiados por agências governamentais através de manuseio a granel. Os principais estrangulamentos são os custos energéticos dos fornos e os requisitos de descarbonização, o que tem incentivado a adoção de configurações de fornos elétricos e a gestão energética a nível de fábrica para melhorar a eficiência e preservar a competitividade face a substitutos de menor custo.
Cenário Competitivo
O setor apresenta concentração moderadamente consolidada. A aquisição pela Owens Corning da Pittsburgh Corning em 2017 agrupou ativos premium de vidro celular dentro de um amplo portfólio de isolamento. O Foamit Group dobrará a capacidade em sua planta norueguesa até meados de 2025, adicionando duas linhas elétricas que ampliam o fornecimento regional enquanto reduzem as emissões.
A estratégia concentra-se na produção regional para minimizar o frete de blocos de baixa densidade. As empresas líderes fazem parceria com recicladores como a Strategic Materials para garantir fluxos de cacos de vidro e consolidar credenciais de carbono. Os pipelines de P&D enfatizam as químicas de ligante compatíveis com a impressão 3D, visando patentear aprimoramentos de estrutura-propriedade em vez de volumes de commodities.
Líderes do Setor de Vidro Celular
AeroAggregates of North America, LLC
SCHLÜSSELBAUER Geomaterials GmbH
Glapor Werk Mitterteich GmbH
Misapor
Owens Corning
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vidro Celular
- AeroAggregates of North America, LLC
- Anhui Huichang New Material Co. Ltd
- Foamit Group
- Glapor Werk Mitterteich GmbH
- Glavel Inc
- JSC Gomelsteklo
- Misapor
- Ningbo Yoyo Foam Glass Co., Ltd.
- Owens Corning
- PINOSKLO cellular glass
- REFAGLASS sro
- SCHLÜSSELBAUER Geomaterials GmbH
- Styro Insulations Mat. Ind. LLC.
- Tianjin Huali Thermal Insulation Building Material Co., Ltd.
- Uusioaines Oy - Foamit
- Veriso GmbH & Co. KG
- ZHEJIANG ZHENSHEN INSULATION TECHNOLOGY CORP.LTD.

Oportunidades de mercado e perspectivas futuras
Os aumentos de capacidade e as atualizações de fábricas na Europa apontam para uma lacuna de curto prazo em torno da disponibilidade de fornecimento regional, dos prazos de entrega e da documentação necessária para os relatórios de carbono do produto, tanto em aplicações de isolamento de edifícios como industriais ou criogênicas. A Owens Corning anunciou uma expansão de capacidade de 50% na sua fábrica FOAMGLAS em Klasterec, República Tcheca (junho de 2025), com início de operação comunicado para o segundo trimestre de 2026, adicionando fornecimento incremental à medida que as especificações alinhadas com a EN e as aquisições baseadas em DAP se tornam mais comuns. A Foamit Group também aumentou a produção ao abrir duas novas linhas de produção elétricas em Onsøy, Noruega (setembro de 2025), duplicando a capacidade e reforçando a mudança do setor rumo à produção eletrificada como fator de competitividade.
As aplicações industriais e de infraestrutura também criam espaço para o vidro celular além do desempenho térmico isolado, especialmente onde o isolamento quimicamente inerte é valorizado em sistemas de GNL e criogênicos, e onde o enchimento leve apoia a estabilização geotécnica. Evidências de agências de transporte e dados de desempenho em campo que apoiam o uso de agregados leves, incluindo desempenho documentado de redução de carga em acessos de pontes, fortalecem os caminhos de qualificação para proprietários e empresas de engenharia. O desenvolvimento tecnológico continua através da fabricação aditiva e da pesquisa sobre agentes espumantes alternativos usando fluxos secundários industriais, o que amplia o horizonte de desenvolvimento de produtos para componentes personalizados e perfis de sustentabilidade melhorados, enquanto o maior capital exigido para novas linhas mantém as barreiras de entrada elevadas e favorece parcerias, incluindo a carta de intenções anunciada pela Foamit (fevereiro de 2026) com a Sterhoek NV para avançar com uma nova instalação de produção de vidro celular na Bélgica.
Recent Industry Developments in Mercado de Vidro Celular
- Fevereiro de 2026: A Foamit Oyj assinou uma carta de intenções com a Sterhoek NV para planejar uma instalação conjunta de produção de vidro celular na região de Antuérpia, na Bélgica, visando uma capacidade nova e significativa. Este passo formaliza uma via para localizar o fornecimento mais próximo dos centros de demanda do Benelux e reduz a dependência de envios de longa distância de produtos de baixa densidade.
- Setembro de 2025: A Foamit Group abriu duas novas linhas de produção elétricas na sua instalação Glasopor AS em Onsøy, Noruega, duplicando a capacidade anual de vidro celular para cerca de 280.000 metros cúbicos. O foco na eletrificação apoia menores emissões operacionais e melhora a competitividade em licitações que avaliam o desempenho energético e de carbono.
- Julho de 2024: A Glapor Werk Mitterteich GmbH destacou casos de uso de mercado expandidos para o vidro celular em soluções de envoltória de edifícios e soleiras, posicionando componentes à base de vidro reciclado como alternativas onde a resistência à umidade e a durabilidade são prioritárias. Isso reforça a diversificação de produtos além das placas de isolamento padrão para elementos construtivos específicos da aplicação.


Mercado de Vidro Celular Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para esta metodologia, o mercado de vidro celular é definido como o valor dos materiais de vidro celular vendidos para isolamento e usos relacionados de enchimento leve, em que o produto é fabricado espumando vidro reciclado ou virgem numa estrutura porosa.
Exclusões de âmbito: Excluímos a mão de obra de instalação a jusante e substitutos de vidro celular não espumado que são vendidos como materiais de isolamento diferentes.
Visão geral da segmentação
- Por Tipo
- Célula Aberta
- Célula Fechada
- Célula Híbrida
- Por Processo de Fabricação
- Espumação Contínua
- Espumação em Batelada
- Manufatura Aditiva (Impressão 3D)
- Por Aplicação
- Construção Civil e Edificações
- Infraestrutura e Engenharia Civil
- Processamento Industrial e Químico
- Criogênico e GNL
- Agricultura e Tratamento de Água
- Outras Aplicações (Grânulos para Cobertura, Paisagismo)
- Por Setor de Usuário Final
- Residencial
- Comercial
- Industrial
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento do mercado e validação
Pesquisa documental
A pesquisa documental ajudou a estabelecer o contexto da demanda e a verificar a coerência dos sinais de oferta antes de as premissas serem incorporadas ao modelo. Recorremos a indicadores públicos de construção e infraestrutura, fluxos comerciais e regras ambientais que moldam as escolhas de isolamento, utilizando fontes como a série de gastos em construção do US Census Bureau, a produção de construção do Eurostat, as estatísticas comerciais do UN Comtrade e publicações da IEA sobre eficiência energética em edifícios.
Para manter realistas as premissas de preços e capacidade, também revisamos relatórios anuais de empresas e apresentações a investidores, fichas técnicas de produtos e atualizações de organismos setoriais como a Agência Internacional de Energia e agências nacionais de códigos de construção. Foram utilizados registos de patentes e periódicos científicos revisados por pares para compreender mudanças nos processos de fabricação que podem afetar rendimentos e curvas de custo. Também utilizamos subscrições pagas aprovadas para dados financeiros e informações empresariais, além de uma base de dados de patentes e dados de importação e exportação ao nível de envio, quando isso melhorava as verificações cruzadas. Estes exemplos não são exaustivos, e muitas outras fontes públicas foram consultadas para a recolha de dados, validação e esclarecimento da pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar onde o vidro celular é efetivamente especificado, como as propostas são precificadas e como a demanda se altera com as regras de isolamento de edifícios e os pipelines de projetos de infraestrutura. Falamos com fabricantes, distribuidores, empreiteiros de isolamento, especificadores de EPC e engenharia, e grandes utilizadores finais nos setores comercial, industrial e de engenharia civil, abrangendo a Ásia-Pacífico, a EMEA e as Américas para reduzir o viés de uma única região.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Executivos de nível C: 13% | Ásia-Pacífico: 49% |
| Nível médio: 51% | Líderes funcionais/de unidade: 32% | EMEA: 31% |
| Pequenos players: 20% | Gestores: 55% | Américas: 20% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído com base em lógica top-down e bottom-up. Primeiro, reconstruímos os conjuntos de demanda de construção e infraestrutura por região, convertendo-os depois em consumo de vidro celular através de taxas de adoção e especificação. Na prática, mapeamos a atividade endereçável de isolamento e enchimento leve para o vidro celular, e depois traduzimos essa atividade em valor usando bandas de preço a nível regional que refletem a forma do produto e o tipo de projeto.
Os principais dados usados no modelo incluíram tendências de produção de construção e nova área de piso, intensidade de projetos de infraestrutura e engenharia civil, o aperto de códigos de eficiência energética, requisitos de espessura de isolamento em cadeia de frio e tubagens industriais, e a direção dos fluxos comerciais de produtos de vidro celular como sinal de disponibilidade de fornecimento. Como o preço não é uniforme, aplicámos uma progressão escalonada de PMV que acompanha os custos energéticos, a disponibilidade de matéria-prima de vidro reciclado e a mudança de mix entre blocos e formas granulares. Onde existiam lacunas de dados, totais de países menores foram estimados usando rácios proxy (como a participação no valor da construção e a dependência de importações) e depois revistos com o feedback das entrevistas.
Para a previsão, foi utilizada análise de cenários, ancorada nos ciclos esperados de construção, orçamentos públicos de infraestrutura e demanda de isolamento relacionada com códigos. Testámos os cenários com opiniões de especialistas sobre o ritmo de substituição do vidro celular por alternativas poliméricas. Foram utilizadas aproximações bottom-up como verificação cruzada, incluindo agregações seletivas de receitas de fornecedores, verificações de canal sobre a movimentação de distribuidores, e cálculos de volume amostrado multiplicado pelo PMV, o que ajudou a ajustar os totais quando os resultados iniciais pareciam demasiado altos ou baixos.
Validação de dados e ciclo de atualização
Os resultados foram validados por triangulação entre sinais independentes, em que a demanda modelada foi comparada com padrões comerciais, anúncios de capacidade e níveis observados de atividade de construção por região. Quando uma região apresentava saltos inusuais, revíamos as premissas e acompanhávamos para confirmar se a mudança provinha de preços, de mix ou de uma alteração real de volume.
Antes da aprovação final, o modelo passa por uma revisão de analistas em várias etapas, incluindo verificações de variância em relação a edições anteriores e verificações de consistência entre indicadores de isolamento relacionados. Os relatórios são atualizados anualmente, e são feitas atualizações intermédias quando ocorrem eventos materiais (como grandes mudanças regulatórias, atrasos de projetos ou interrupções de fornecimento). Imediatamente antes da entrega, é realizada uma última revisão para que os clientes recebam a visão mais atualizada, em vez de um retrato mais antigo.
Dimensão do mercado de vidro celular da Mordor Intelligence comparada com outras estimativas publicadas
Os valores de mercado de vidro celular publicados podem diferir mesmo quando parecem semelhantes, uma vez que as equipas escolhem anos-base, taxas de conversão e escopos de valor diferentes. Geralmente, a dispersão aumenta quando materiais de isolamento celular adjacentes são combinados com o vidro celular, ou quando as premissas de preço são mantidas sem verificar o que empreiteiros e distribuidores estão efetivamente a pagar.
A tabela de referência mostra uma divisão clara por ano-base e linhas de receita incluídas, e no modelo da Mordor Intelligence o valor de 2026 é construído em torno das vendas de produtos de vidro celular em tipos de célula e usos finais definidos, mantendo os serviços de instalação e substitutos de isolamento mais amplos fora do valor de mercado contabilizado.
Comparação de referência
| Fonte | Dimensão do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,96 bilhões de USD (2026) | |
| Consultoria Global A | 2,40 bilhões de USD (2025) | Utiliza um ano-base diferente e enquadra o mercado como receita de vendas com menos verificações divulgadas sobre o mix de forma do produto e as bandas de preço regionais, o que pode alterar o valor quando a participação de pellets versus blocos se modifica. |
| Editora Setorial B | 2,66 bilhões de USD (2025) | Um enquadramento de aplicação mais amplo e uma base de 2025 podem incluir demanda associada a usos de isolamento e decorativos adjacentes, e a progressão de preços parece depender mais da propagação da CAGR reportada do que de atualizações escalonadas de PMV ligadas às condições de energia e matéria-prima. |
Em conjunto, as diferenças dizem respeito principalmente à escolha do ano-base, ao que é contabilizado como receita de vidro celular e à forma como os preços são projetados nos anos de previsão. A nossa abordagem mantém-se rastreável porque cada total regional pode ser explicado através de um pequeno conjunto de fatores, sendo depois verificado de forma cruzada com dados comerciais, atividade de projetos e validação de especialistas antes de o número final ser fixado.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de vidro celular?
O tamanho do mercado de vidro celular totaliza USD 2,96 bilhões em 2026.
Com que rapidez o mercado de vidro celular deve crescer?
O setor está projetado para registrar uma CAGR de 4,97% entre 2026 e 2031.
Qual região lidera a demanda global?
A Ásia-Pacífico comanda 38,95% da receita de 2025 e mantém a perspectiva de CAGR mais rápida de 5,44%.
Qual segmento de aplicação está se expandindo mais rapidamente?
O segmento de isolamento criogênico e de GNL está previsto para crescer a uma CAGR de 5,86% até 2031.
Quais fatores restringem a adoção mais ampla do vidro celular?
Os altos custos de capital para linhas de produção e a concorrência de preços de espumas poliméricas de menor custo moderam o crescimento, particularmente em mercados sensíveis a preços.
Página atualizada pela última vez em:



