
Dimensão e Quota do Mercado de Gestão de Instalações da Bulgária
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
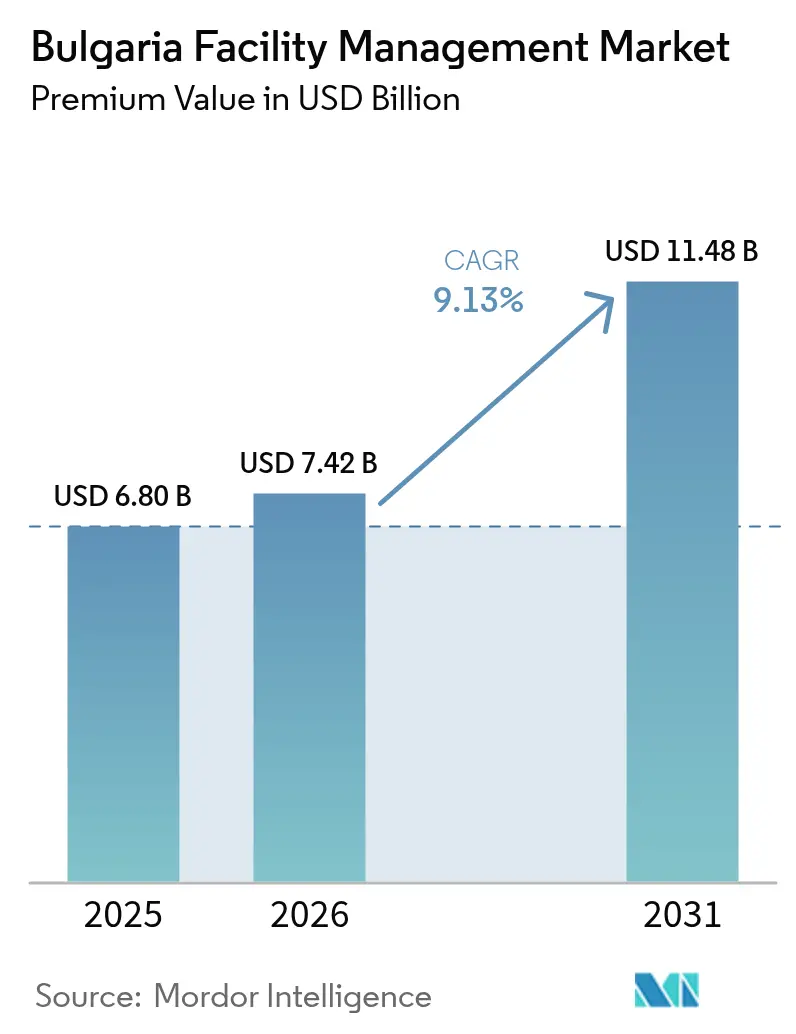
| Tamanho do mercado no ano base (2025) | 6.8 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.42 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.48 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.13 % |
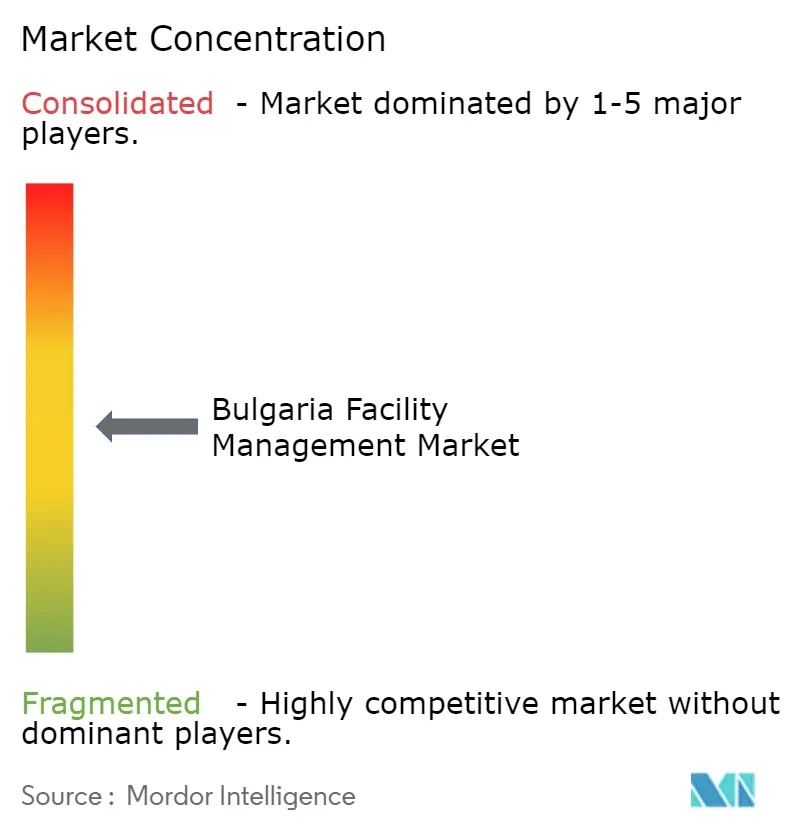
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Instalações da Bulgária por Mordor Intelligence
A dimensão do mercado de gestão de instalações da Bulgária foi avaliada em 6,8 mil milhões de USD em 2025 e estima-se que cresça de 7,42 mil milhões de USD em 2026 para atingir 11,48 mil milhões de USD até 2031, a uma CAGR de 9,13% durante o período de previsão (2026-2031). Este forte dinamismo é sustentado pela aceleração do desenvolvimento imobiliário comercial em Sófia e em cidades secundárias, pela renovação de infraestruturas apoiada pelo governo e pela prevista adesão do país à zona euro em 2026, que está a impulsionar o investimento direto estrangeiro. Os crescentes polos tecnológicos, os corredores logísticos e os mandatos de eficiência energética traduziram-se numa procura estável de serviços técnicos como AVAC, MEP e manutenção de sistemas de segurança contra incêndio. As empresas estão progressivamente a migrar para contratos integrados terceirizados de forma a obter eficiência operacional e poupanças de custos. Simultaneamente, a crescente adoção de soluções de edifícios inteligentes e IoT está a permitir a manutenção preditiva e a monitorização de ativos em tempo real, aprofundando a proposta de valor para os prestadores de serviços. A escassez persistente de mão de obra e a inflação salarial continuam a ser os principais obstáculos às margens, enquanto os riscos de transição cambial complicam a fixação de preços em contratos de longo prazo.
Principais Conclusões do Relatório
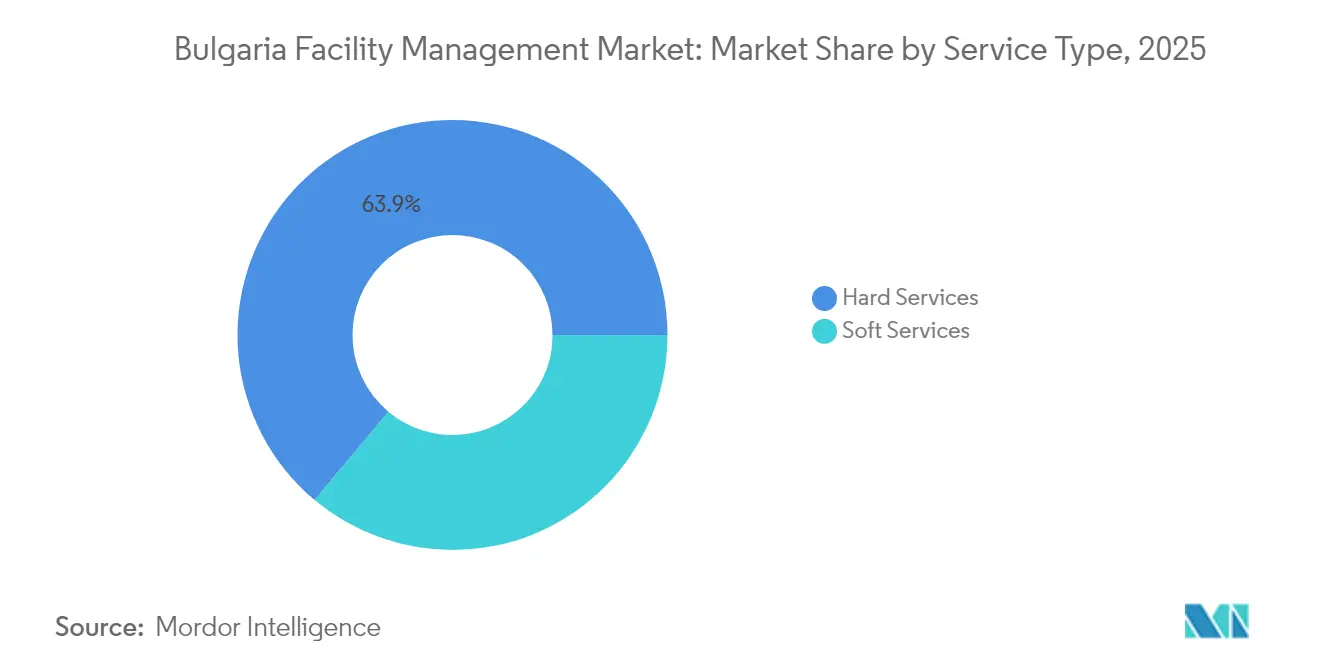
- Por tipo de serviço, os serviços técnicos lideraram com 63,92% da quota do mercado de gestão de instalações da Bulgária em 2025. Por tipo de serviço, os serviços de apoio deverão expandir-se a uma CAGR de 9,39% até 2031.
- Por tipo de oferta, o modelo terceirizado detinha 66,78% da dimensão do mercado de gestão de instalações da Bulgária em 2025. Por tipo de oferta, os contratos terceirizados deverão crescer a uma CAGR de 9,24% ao longo do período.
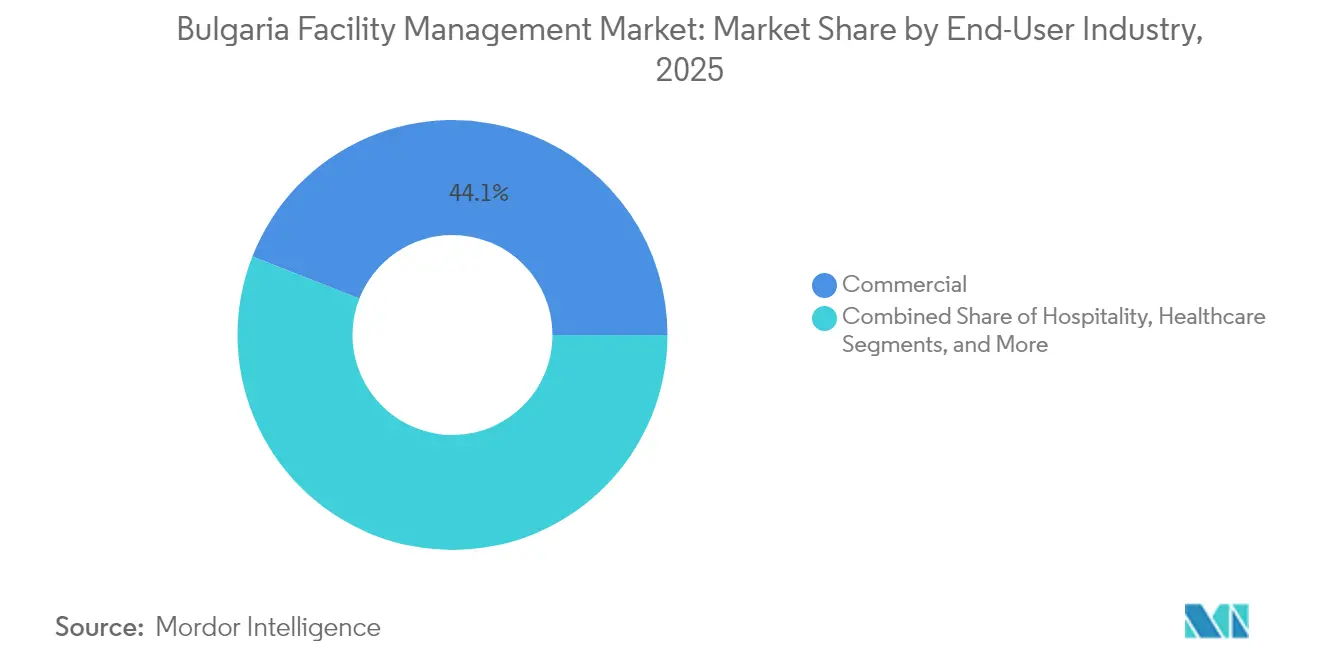
- Por utilizador final, o segmento comercial representava 44,05% da dimensão do mercado de gestão de instalações da Bulgária em 2025. Por utilizador final, a infraestrutura institucional e pública regista a CAGR mais elevada de 9,44% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Gestão de Instalações da Bulgária
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Expansão do Desenvolvimento Imobiliário Comercial | +2.1% | Sófia, Plovdiv, Varna, Burgas | Médio prazo (2-4 anos) |
| Foco Crescente na Eficiência Operacional e Redução de Custos | +1.8% | Nacional, concentrado em centros urbanos | Curto prazo (≤ 2 anos) |
| Integração de Tecnologias de Edifícios Inteligentes e IoT | +1.5% | Sófia, principais distritos empresariais | Médio prazo (2-4 anos) |
| Prioridades de Investimento em Infraestruturas: Ativos Renováveis Ampliam as Necessidades de Gestão de Instalações | +1.3% | Nacional, locais renováveis rurais | Longo prazo (≥ 4 anos) |
| Incentivos Governamentais para Renovações de Edifícios com Eficiência Energética | +1.0% | Nacional, prioridade do setor público | Médio prazo (2-4 anos) |
| Expansão de Parques Logísticos e Industriais a Impulsionar a Terceirização da Gestão de Instalações | +0.8% | Corredores de Sófia, Plovdiv, Burgas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Desenvolvimento Imobiliário Comercial
Os valores recordes de transações de BGN 12 mil milhões em 2024 e um pipeline de escritórios de classe AAA como o Crystal Business Center sublinham o crescimento contínuo do setor. [1]BTA, "Ano de Pico para os Preços dos Imóveis será 2025," bta.bg As novas construções requerem soluções sofisticadas de gestão de instalações que integrem sistemas MEP, monitorização de energia e sistemas de segurança desde o primeiro dia. Os promotores imobiliários realizam agora concursos para contratos agregados plurianuais, proporcionando aos prestadores visibilidade sobre receitas recorrentes. Os esquemas de certificação como o BREEAM incentivam serviços de especificação mais elevada, enquanto a chegada de inquilinos tecnológicos regionais acelera a complexidade dos serviços. O aumento da atividade imobiliária em cidades secundárias replica esta dinâmica, alargando a base endereçável do mercado de gestão de instalações da Bulgária.
Foco Crescente na Eficiência Operacional e Redução de Custos
As pressões decorrentes da moderação do crescimento do PIB e da inflação persistente estão a levar as empresas a adotar contratos de gestão de instalações baseados em resultados que garantam poupanças mensuráveis. A Academia Médica Militar alcançou uma redução de 26% nas despesas, melhorando simultaneamente a qualidade dos cuidados de saúde através de processos de gestão de instalações reformulados. Fabricantes como a Melexis equiparam novas linhas em Sófia com armazenamento automatizado e manutenção preditiva por procura, contratando equipas especializadas de gestão de ativos. Inovadores de software nacionais oferecem plataformas cloud como o StackFM para visualizar a saúde dos ativos e a alocação de mão de obra, integrando ainda mais a tomada de decisões baseada em dados. Em conjunto, estas mudanças reforçam o argumento a favor da terceirização profissional no âmbito do mercado de gestão de instalações da Bulgária.
Integração de Tecnologias de Edifícios Inteligentes e IoT
O financiamento governamental consagrado no Plano de Recuperação e Resiliência Nacional prioriza a instalação de LED conectados e a automatização de edifícios, visando poupanças energéticas anuais de 485 GWh. Soluções proptech como a plataforma Building X da Siemens agregam dados de AVAC, segurança e iluminação numa única camada cloud, permitindo diagnósticos remotos e salvaguardas de cibersegurança. [2]Siemens, "Building X – Salto para o futuro," siemens.comAs concessionárias de serviços públicos começaram a implementar a monitorização de contadores de água com tecnologia LPWAN em Sófia, estabelecendo um precedente para uma adoção mais ampla de IoT em ativos comerciais. Os prestadores de gestão de instalações capazes de interpretar análises em tempo real e implementar fluxos de trabalho preditivos ganham vantagem competitiva e asseguram contratos de longo prazo.
Prioridades de Investimento em Infraestruturas: Ativos Renováveis Ampliam as Necessidades de Gestão de Instalações
Um parque solar de 88 MW em desenvolvimento pelo Grupo PPC encabeça um pipeline de projetos à escala de serviços públicos que requerem limpeza contínua de painéis, testes de inversores e patrulhamento de segurança. [3]Green Forum, "Grupo PPC vai adicionar parque solar de 88 MW," green-forum.eu A participação da SUNOTEC na Adex Energy alinha o trabalho de EPC com fluxos de serviços de gestão de instalações pós-comissionamento, enquanto a expansão nuclear de Kozloduy introduz exigências altamente especializadas de integridade de ativos. As instalações renováveis, frequentemente em áreas remotas, dependem de modelação de gémeos digitais e inspeções por drone, criando novos nichos de receita para o mercado de gestão de instalações da Bulgária.
Análise do Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Escassez de Mão de Obra e Aumento das Pressões Salariais | -1.7% | Nacional, agudo em Sófia e nas principais cidades | Curto prazo (≤ 2 anos) |
| Flutuações Económicas e Preocupações com a Inflação | -1.2% | Nacional, efeitos da transição cambial | Médio prazo (2-4 anos) |
| Cadeia de Fornecimento de Gestão de Instalações Fragmentada a Limitar a Padronização da Qualidade do Serviço | -0.8% | Nacional, áreas rurais mais afetadas | Longo prazo (≥ 4 anos) |
| Baixa Penetração de Contratos Integrados de Gestão de Instalações entre PME | -0.6% | Nacional, concentrado em cidades menores | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra e Aumento das Pressões Salariais
O declínio demográfico e a emigração reduzem a população em idade ativa da Bulgária, enquanto o aumento do salário mínimo para BGN 1.077 em 2025 eleva os custos com pessoal em tarefas de limpeza e segurança com uso intensivo de mão de obra. Os técnicos qualificados de AVAC e automação frequentemente migram para a Europa Ocidental, obrigando as empresas de gestão de instalações a oferecer aumentos salariais e formação contínua. Os prestadores estão a acelerar a implementação de robótica para limpeza de pavimentos e a recorrer à monitorização remota para compensar as lacunas de pessoal, mas a compressão das margens a curto prazo persiste.
Flutuações Económicas e Preocupações com a Inflação
A inflação de 2,3% em maio de 2024 e a volatilidade dos preços dos imóveis dificultam o planeamento orçamental de longo prazo para contratos de gestão de instalações plurianuais [NSI.BG]. A adoção do euro em 2026 introduz riscos de conversão cambial que complicam as cláusulas de indexação. Os clientes do setor público enfrentam orçamentos limitados perante um défice orçamental de 1,9%, moderando os volumes de concursos em segmentos institucionais. Os prestadores incorporam progressivamente fórmulas de escalada e mecanismos de repasse de custos energéticos nos acordos para salvaguardar a rentabilidade no âmbito do mercado de gestão de instalações da Bulgária.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Os Serviços Técnicos Sustentam a Conformidade e a Fiabilidade
Os serviços técnicos captaram 63,92% da quota do mercado de gestão de instalações da Bulgária em 2025, sustentados pela conformidade obrigatória em matéria de segurança contra incêndio, MEP e AVAC. A dimensão do mercado de gestão de instalações da Bulgária atribuível aos serviços técnicos deverá aumentar em paralelo com os mandatos de ocupação de novas construções e as renovações de eficiência energética. O crescimento é reforçado pela expansão da atividade manufactureira, que depende de serviços públicos ininterruptos e de manutenção especializada. Os subserviços de gestão de ativos estão a beneficiar de plataformas de manutenção preditiva que minimizam o tempo de inatividade.
Os serviços de apoio, embora menores, superam os serviços técnicos com uma CAGR de 9,39% até 2031. Os volumes de limpeza expandem-se em conjunto com as novas fachadas de vidro e materiais compostos que requerem técnicas especializadas. Os serviços de local de trabalho, como receção, restauração e serviços de correio interno, são agrupados em pacotes integrados para ajudar os empregadores a diferenciar as suas ofertas de talento no competitivo mercado de trabalho de Sófia. Os contratos de segurança integram progressivamente o controlo de acesso eletrónico com guardas presenciais, esbatendo as fronteiras entre as prestações técnicas e de apoio em todo o mercado de gestão de instalações da Bulgária.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório


Por Tipo de Oferta: A Terceirização Consolida-se em Torno de Modelos Integrados
A prestação terceirizada representava 66,78% da dimensão do mercado de gestão de instalações da Bulgária em 2025, refletindo a preferência empresarial por especialização e flexibilidade de custos. As empresas que transitam para acordos integrados de prestador único beneficiam de indicadores de nível de serviço harmonizados e de menores encargos administrativos. Grupos manufactureiros como a Videoton Holding terceirizam a manutenção de propriedades industriais e as verificações de segurança da força de trabalho para se concentrarem na montagem de eletrónica de base.
Os modelos internos continuam prevalentes em organizações de menor dimensão que encaram a gestão de instalações como um conjunto fixo de emprego, mas a inflação salarial e a complexidade tecnológica eroded esta posição. Os arranjos híbridos frequentemente mantêm internamente os técnicos de ativos críticos, enquanto os serviços periféricos migram para contratos agregados. Espera-se que o dinamismo da terceirização continue à medida que as análises de edifícios inteligentes se revelam difíceis de internalizar sem escala, sustentando a futura expansão das receitas no âmbito do mercado de gestão de instalações da Bulgária.
Por Setor de Utilizador Final: Predominância Comercial, Recuperação Institucional
O segmento comercial contribuiu com 44,05% da dimensão do mercado de gestão de instalações da Bulgária em 2025, liderado por escritórios de TIC, centros comerciais de retalho e armazéns de última milha concentrados em torno da Via Circular de Sófia. Os promotores imobiliários estipulam gestão de instalações integrada desde o início das obras para garantir a conformidade com as classificações energéticas e a satisfação dos inquilinos. Os grandes retalhistas adotam centros de comando de instalações centralizados para monitorizar o consumo de energia em múltiplos locais.
Os ativos institucionais e de infraestrutura pública registam a CAGR mais rápida de 9,44%, impulsionados por esquemas de renovação de hospitais, escolas e municípios financiados pela UE. O contrato baseado em desempenho da Academia Médica Militar destaca os ganhos de eficiência alcançáveis através da adoção qualificada da gestão de instalações. A modernização das redes de transportes e os programas de iluminação pública inteligente multiplicam as oportunidades para especialistas em gestão de instalações do setor público. O segmento industrial e de processos mantém-se robusto graças ao lançamento de energias renováveis e ao investimento na cadeia de fornecimento automóvel, diversificando ainda mais a procura em todo o mercado de gestão de instalações da Bulgária.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório
Análise Geográfica
Sófia representa mais de 40% da produção económica nacional e é o maior polo de despesa em gestão de instalações, acolhendo parques tecnológicos, escritórios de classe AAA e complexos de sede que exigem serviços sofisticados. A absorção de arrendamento em torres recentemente concluídas, como o Sofia Office Center, sustenta uma elevada intensidade de serviços. A força de trabalho qualificada da cidade e a taxa corporativa plana de 10% atraem multinacionais cujos quadros de aquisição global favorecem contratos integrados de gestão de instalações.
Plovdiv, Varna e Burgas constituem o próximo escalão de oportunidade. O cluster logístico de Plovdiv ao longo da Autoestrada Trácia atrai projetos de armazenamento que requerem manutenção de serviços públicos em grande escala e segurança de parques de frotas. A fábrica de veículos blindados de BGN 20 milhões em Burgas alarga a procura de gestão de instalações industrial, enquanto as operações portuárias geram necessidades especializadas de limpeza e segurança. O turismo e o património marítimo de Varna impulsionam os serviços de limpeza hoteleira, restauração e terminais portuários.
Os corredores rurais acolhem a pegada de energia renovável de crescimento mais rápido da Bulgária, incluindo solar, eólica e futuros projetos nucleares. Estes ativos dispersos dependem de inspeções por drone, monitorização SCADA e centros de manutenção de resposta rápida. Prevê-se que a entrada na zona euro harmonize as condições económicas entre regiões, reduzindo os diferenciais salariais e alargando o conjunto de mão de obra para prestadores de gestão de instalações que procuram cobertura a nível nacional no mercado de gestão de instalações da Bulgária.
Panorama regulatório
Os requisitos operacionais de gestão de instalações (FM) da Bulgária são moldados por normas de eficiência energética, manutenção predial, segurança do trabalho e padrões digitais do setor público, administrados por diversos órgãos, em vez de um único regulador de FM. O escopo de FM ligado a energia e retrofit é influenciado pela Lei de Eficiência Energética e regulamentações relacionadas, incluindo uma portaria de janeiro de 2024 que estabelece requisitos para a contratação de Empresas de Serviços Energéticos (ESCO) em edifícios estatais e municipais. Isso afeta a forma como os serviços de desempenho energético, medição e verificação são estruturados em licitações públicas.
Para edifícios de serviço público, a estrutura do Ministério do Desenvolvimento Regional e Obras Públicas inclui a Portaria nº RD-02-20-3 (2015), que rege os requisitos de projeto, execução e manutenção de edifícios nas áreas de educação, saúde, cultura e ciência. Isso reforça a demanda orientada por conformidade para serviços técnicos (MEP, HVAC, incêndio e segurança). Para as camadas digitais e de automação em ativos públicos, a Agência Estatal de Governo Eletrônico (SEGA) define especificações técnicas obrigatórias para sistemas de informação da administração pública e interoperabilidade por meio do Quadro Nacional de Interoperabilidade, moldando os requisitos dos prestadores de FM ao integrar BMS, CAFM ou monitoramento IoT em instalações e licitações vinculadas ao governo.
Análise da cadeia de valor
Os insumos da cadeia de valor de FM na Bulgária começam com proprietários de ativos e incorporadores (escritórios comerciais, shoppings, parques logísticos e autoridades públicas) que definem os requisitos de conformidade e desempenho. Segue-se a contratação de serviços intensivos em mão de obra (limpeza, segurança, paisagismo) e serviços técnicos (HVAC, MEP, segurança contra incêndio, elevadores), apoiados por peças de reposição, consumíveis e subcontratação de especialidades. Uma camada upstream em crescimento é a de tecnologia predial e automação, na qual plataformas globais de BMS/controles e integradores locais fornecem sensores, controladores e conectividade. Isso possibilita serviços como diagnóstico remoto e resposta de emergência 24 horas, cada vez mais incorporados aos escopos técnicos de FM.
A prestação de serviços é realizada por provedores multisserviços internacionais e especialistas locais que montam equipes no local, técnicos móveis e subcontratados, com ferramentas de CAFM/CMMS conectando ordens de serviço, SLAs e históricos de ativos. O FM integrado atua como o centro coordenador, agrupando serviços leves e pesados, gestão de energia e operações tecnológicas em estruturas únicas de governança e relatórios para os clientes. A jusante, a garantia de desempenho e a renovação de contratos dependem de relatórios de nível de serviço, prontidão para auditorias de segurança e requisitos energéticos, e programas de melhoria contínua. Extensões de contrato em grandes ativos comerciais (por exemplo, a continuidade da atuação da First Facility em FM técnico no Mall Markovo Tepe, em Plovdiv) mostram como relacionamentos de longo prazo e o desempenho comprovado em disponibilidade e eficiência energética retroalimentam negócios recorrentes e conquistas mais amplas de portfólio.
Panorama Competitivo
As grandes empresas internacionais — ISS Facility Services Bulgaria, Sodexo Bulgaria e Veolia Bulgaria — aproveitam processos padronizados, cadeias de fornecimento globais e plataformas tecnológicas proprietárias. As suas economias de escala suportam ofertas de serviço completo que abrangem engenharia, gestão energética, restauração e experiência no local de trabalho, apelando a multinacionais que exigem responsabilidade de fornecedor único.
Os especialistas locais como GI Enterprise Ltd., KEY Facilities Management e First Facility Bulgaria EOOD ganham contratos através do conhecimento pormenorizado dos requisitos regulamentares, da agilidade na adaptação do âmbito e de preços competitivos. As parcerias com empresas proptech reforçam as suas capacidades digitais; por exemplo, a plataforma StackFM da BGO Software oferece dashboards de ativos em tempo real e encaminhamento móvel de ordens de trabalho.
A consolidação está a aumentar: o lançamento do centro de serviços da dormakaba em 2024 demonstra movimentos estratégicos para assegurar talento de engenharia e expandir portfólios de controlo de acesso. Os prestadores estão a diferenciar-se através de ofertas alinhadas com os critérios ESG, serviços de ativos renováveis e remuneração baseada em resultados. As empresas capazes de conjugar especialização em conformidade com análises baseadas em IoT estão melhor posicionadas para capturar quota no mercado de gestão de instalações da Bulgária em evolução.
Líderes do Setor de Gestão de Instalações da Bulgária
GI Enterprise Ltd.
KEY Facilities Management
First Facility Bulgaria EOOD
Mundus Services AD
Landmark Property Management Jsc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma área de espaço em branco visível é a formalização da gestão de propriedades multifamiliares e residenciais em uma prestação de serviços mais padronizada e profissional. Em 2026, o Ministério do Desenvolvimento Regional e Obras Públicas introduziu o Sistema Unificado de Informação para Propriedade Condominial (EISES) e um registro público obrigatório para gestores profissionais de condomínios, sob a Portaria nº RD-02-20-1. Isso cria expectativas mais claras de conformidade e rastreabilidade que podem acelerar a terceirização e a consolidação entre prestadores qualificados em portfólios residenciais e de uso misto.
Nos segmentos comercial e corporativo, as oportunidades estão ancoradas na ampliação de contratos técnicos integrados de FM e contratos nacionais multissítio, em que disponibilidade, segurança e desempenho energético são geridos sob governança centralizada. Exemplos incluem a Mundus Services lançando gestão de instalações integrada para a rede nacional do Postbank (junho de 2026) e a First Facility assumindo manutenção técnica com assistência de emergência 24 horas para um grande complexo de escritórios em Sófia (Office X Business Garden, com cerca de 70.000 metros quadrados, fevereiro de 2026). Essas conquistas destacam a demanda por prestadores que combinam profundidade em serviços técnicos com monitoramento digital, SLAs padronizados em locais dispersos e a capacidade de gerenciar ativos complexos sob contratos agrupados ou integrados, ao mesmo tempo em que criam um caminho para incorporar atualizações de energia e automação como parte das operações contínuas, em vez de projetos pontuais.
Desenvolvimentos recentes do setor
- Junho de 2026: A Mundus Services lançou serviços integrados de gestão de instalações para o Postbank, cobrindo a rede nacional de agências e instalações administrativas do banco. O movimento amplia a penetração de IFM além de mandatos de edifício único para uma entrega padronizada e multissítio, com governança centralizada. Isso também aumenta a pressão competitiva sobre os prestadores para oferecer SLAs, relatórios e cobertura técnica consistentes em locais dispersos.
- Julho de 2025: O Citi atua como coordenador exclusivo do financiamento da expansão da usina nuclear de Kozloduy, viabilizando um grande programa de infraestrutura nacional que sustenta atualizações plurianuais de operação e manutenção e molda a demanda de FM em ambientes de alta segurança. O acordo destrava financiamento para modernização plurianual de O&M e sistemas de segurança, e sinaliza crescimento da demanda por serviços integrados de FM em locais dispersos.
- Maio de 2024: Relatórios estatísticos nacionais mostraram inflação de 2,3% em maio de 2024, reforçando a necessidade de mecanismos de indexação e repasse de custos de energia em contratos plurianuais de FM. As estruturas contratuais incorporam cada vez mais fórmulas de reajuste para proteger a continuidade dos serviços diante da volatilidade dos custos de insumos. Isso levou os prestadores a fortalecer a análise de custo de atendimento e a disciplina de compras em mão de obra e consumíveis.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de gestão de instalações da Bulgária é definido como os gastos com serviços terceirizados e internos que mantêm edifícios e locais em funcionamento, seguros e em conformidade, abrangendo operações diárias, manutenção e funções de suporte entre os principais usuários finais.
Exclusões de escopo: excluímos obras de construção de novos edifícios, grandes reformas tratadas como projetos de capital e vendas puras de fabricação de equipamentos que não são entregues como parte de um contrato de serviço de instalações.
Visão geral da segmentação
- Por Tipo de Serviço
- Serviços Técnicos
- Gestão de Ativos
- Serviços MEP e AVAC
- Sistemas de Incêndio e Segurança
- Outros Serviços Técnicos de Gestão de Instalações
- Serviços de Apoio
- Suporte de Escritório e Segurança
- Serviços de Limpeza
- Serviços de Restauração
- Outros Serviços de Apoio de Gestão de Instalações
- Serviços Técnicos
- Por Tipo de Oferta
- Interno
- Terceirizado
- Gestão de Instalações Única
- Gestão de Instalações Agregada
- Gestão de Instalações Integrada
- Por Setor de Utilizador Final
- Comercial (TI e Telecomunicações, Retalho e Armazéns, etc.)
- Hotelaria (Hotéis, Estabelecimentos de Restauração, Restaurantes de Grande Dimensão)
- Infraestrutura Institucional e Pública (Governo, Educação, Transportes)
- Saúde (Instalações Públicas e Privadas)
- Industrial e de Processos (Manufactura, Energia, Mineração)
- Outros Setores de Utilizador Final (Habitação Multifamiliar, Entretenimento, Desporto e Lazer)
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a definir o conjunto de demanda e manter premissas realistas antes do início das entrevistas. Consultamos fontes públicas e oficiais, como o Instituto Nacional de Estatística da Bulgária (séries de produção de serviços, emprego e salários), o Eurostat (indicadores de economia empresarial e preços), a Comissão Europeia e os portais de contratação pública da UE (atividade de licitações e avisos de adjudicação), e o banco de dados do Instituto Europeu de Patentes (depósitos relacionados a tecnologias de operação e manutenção de edifícios). Também utilizamos comunicados de associações e imprensa especializada para compreender a adoção de terceirização e a intensidade de serviços por tipo de instalação.
Para traduzir sinais de atividade em gastos, cruzamos dados de registros de empresas, relatórios anuais e apresentações a investidores de empresas atuantes na Bulgária, e utilizamos bases de dados pagas para dados financeiros de empresas e monitoramento de notícias. Onde os ciclos de manutenção vinculados a equipamentos eram relevantes, também utilizamos dados em nível de embarque de importação e exportação. Esses insumos foram usados para definir o mix inicial de serviços, a duração típica dos contratos e a provável parcela de entrega terceirizada entre os setores. As fontes listadas aqui são ilustrativas, e muitos outros documentos e conjuntos de dados públicos foram utilizados para coleta, validação e esclarecimento.
Entrevistas primárias e pesquisas
Realizamos entrevistas e pesquisas na Bulgária com diretores de facilities, prestadores de serviços, líderes de compras, gerentes de operações e contatos do patrimônio público. Suas contribuições ajudam a quantificar parcelas terceirizadas, movimentações de custos de mão de obra e energia, renovações de contratos, tarifas de serviços e lacunas nos relatórios NACE. Essas discussões são usadas para ajustar entradas secundárias e reconciliar diferenças entre a atividade relatada e o mix operacional observado na Bulgária.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | Executivos (CXOs): 15% |
| Nível médio: 48% | Líderes funcionais/de unidade: 35% |
| Empresas menores: 25% | Gerentes: 50% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma visão top-down, utilizando indicadores nacionais da economia de serviços e sinais de contratação pública para reconstruir os gastos com serviços de instalações atribuíveis às atividades de FM técnico e leve na Bulgária. Os totais são então verificados por meio de trabalho seletivo bottom-up, como a consolidação de valores de contratos amostrados, a aplicação de faixas de preço observadas por metro quadrado a uma base de área testada, e o uso de divisões de receita de prestadores para verificar a consistência do mix de serviços.
Algumas variáveis práticas foram tratadas como insumos centrais, incluindo a divisão entre serviços técnicos e leves, entrega terceirizada versus interna, inflação dos custos de mão de obra para funções de limpeza e segurança, a direção dos custos de energia que afeta a intensidade de manutenção, e a parcela de instalações que migram para contratos agrupados ou integrados. Onde os valores diretos estavam ausentes para prestadores menores ou subcontratação informal, as lacunas foram tratadas usando faixas baseadas em entrevistas e normalização conservadora em relação a sinais de emprego setorial e número de instalações.
Para a previsão, foi utilizada análise de cenários, pois a demanda de curto prazo é sensível aos ciclos de contratação pública e às variações salariais, que podem mudar mais rapidamente do que o crescimento de longo prazo do estoque de edifícios. As premissas sobre penetração de terceirização, renovações de contratos e repactuação de serviços foram revisadas com participantes do mercado para que a previsão permaneça vinculada à forma como os contratos são renovados e faturados na Bulgária.
Validação de dados e ciclo de atualização
A validação foi feita por meio de múltiplas verificações para que valores discrepantes não passassem para o número final. Comparamos os totais modelados com sinais independentes, como volumes de adjudicação de contratos públicos, tendências reportadas de produção de serviços e a direção da receita em nível de prestador, e depois investigamos qualquer variação material antes da aprovação final. Se um insumo-chave se movesse fora das faixas esperadas, como mudanças nos custos de mão de obra ou uma mudança abrupta em licitações públicas, os respondentes eram recontactados para confirmar se a mudança era temporária ou estrutural.
Cada relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais que possam alterar a precificação de contratos ou as decisões de terceirização. Antes da entrega, um analista realiza uma revisão final para incorporar os últimos lançamentos públicos e garantir que as premissas e os cálculos permaneçam consistentes ao longo da série temporal.
Tamanho do mercado de gestão de instalações da Bulgária segundo a Mordor Intelligence, em comparação com outras estimativas publicadas
É normal observar diferentes valores de tamanho de mercado para a gestão de instalações na Bulgária, já que os publicadores nem sempre contabilizam os mesmos serviços, estruturas contratuais ou camadas de precificação. As diferenças também surgem quando um estudo usa referências de faturamento público mais antigas, enquanto outro usa premissas mais recentes de precificação e mix de contratos.
Algumas estimativas incorporam serviços imobiliários adjacentes ou faturamento mais amplo de manutenção predial que não está consistentemente vinculado a contratos recorrentes de FM. Na abordagem da Mordor Intelligence, os valores são contabilizados apenas para os serviços de instalações técnicos e leves definidos, entregues aos usuários finais, e grandes obras de reforma de capital único são excluídas. Isso torna o número mais restrito aos gastos contratuais repetíveis das operações de usuários finais na Bulgária.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,80 bilhões de USD (2025) | |
| Periódico Setorial A | 0,66 bilhão de USD (2011) | Utiliza uma referência de faturamento mais antiga, reportada em moeda local, e não separa os serviços recorrentes de FM dos gastos mais amplos com manutenção predial, e o momento da conversão cambial também pode alterar o resultado em USD. |
| Consultoria Global B | 2,57 bilhões de USD (2026) | Utiliza um ano-base diferente e um escopo de gastos mais restrito, o que pode subestimar a entrega interna e alguns contratos agrupados, e as premissas de mix de serviços e repactuação não estão claramente vinculadas às normas contratuais específicas da Bulgária. |
No geral, a dispersão é explicada principalmente pelo alinhamento do ano e pelo que é contabilizado como gestão de instalações versus manutenção predial adjacente. Nossa abordagem mantém o dimensionamento vinculado a linhas de serviço claras, comportamento de precificação observável e verificações cruzadas com sinais de contratação pública e a direção da receita dos prestadores, para que os clientes possam rastrear o total até insumos práticos.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de gestão de instalações da Bulgária?
O mercado está avaliado em 7,42 mil milhões de USD em 2026.
A que ritmo se espera que o mercado de gestão de instalações da Bulgária cresça?
Prevê-se que registe uma CAGR de 9,13% entre 2026 e 2031.
Qual é o tipo de serviço com maior quota no mercado de gestão de instalações da Bulgária?
Os serviços técnicos lideram com uma quota de mercado de 63,92% em 2025.
Por que razão as empresas búlgaras estão progressivamente a terceirizar a gestão de instalações?
A terceirização permite obter eficiência operacional, poupanças de custos e acesso a especialização em edifícios inteligentes, impulsionando o modelo terceirizado para uma quota de 66,78% em 2025.
Qual é o segmento de utilizador final que está a crescer mais rapidamente?
Os ativos de infraestrutura institucional e pública apresentam a CAGR mais rápida de 9,44% durante o período de previsão.
Quais são os principais desafios que os prestadores de gestão de instalações na Bulgária enfrentam?
A escassez aguda de mão de obra, o aumento das pressões salariais e os riscos de preços associados à inflação são as principais restrições que limitam a expansão das margens.
Página atualizada pela última vez em:



