
Tamanho e Participação do Mercado de Data Center Hiperescala do Brasil
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
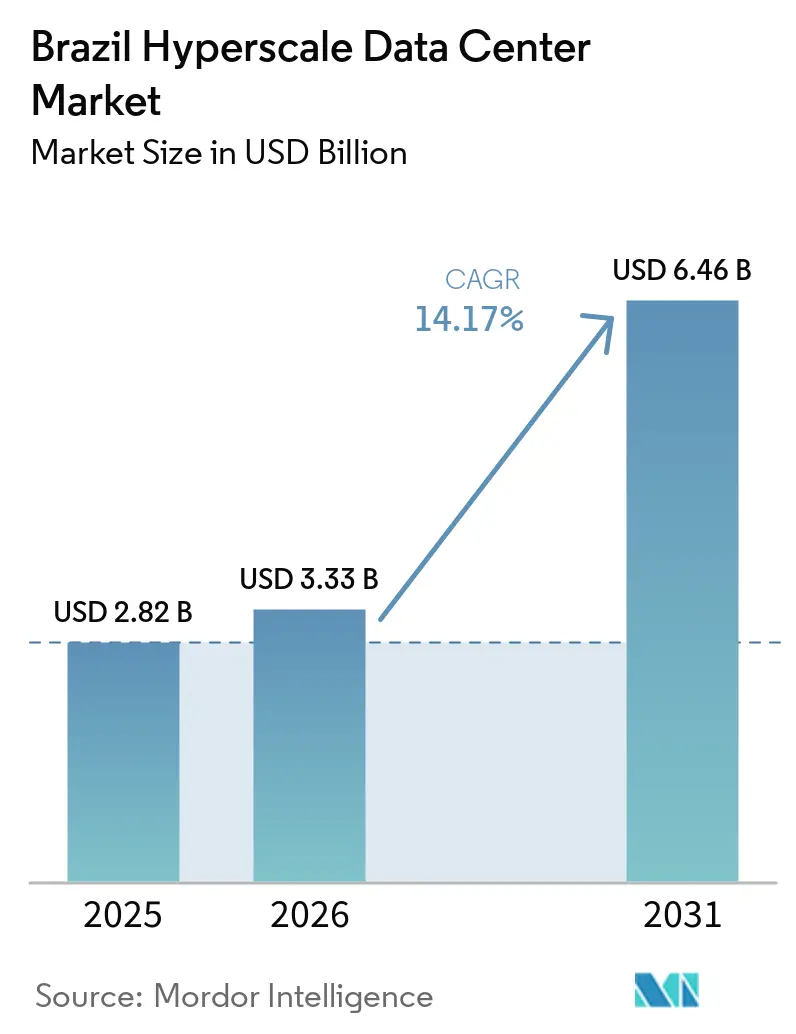
| Tamanho do Mercado (2026) | 3.33 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.46 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 14.17 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Center Hiperescala do Brasil por Mordor Intelligence
O tamanho do Mercado de Data Centers Hiperescala do Brasil foi avaliado em 2,82 bilhões de USD em 2025 e estima-se que cresça de 3,33 bilhões de USD em 2026 para atingir 6,46 bilhões de USD até 2031, a um CAGR de 14,17% durante o período de previsão (2026-2031). Em termos de capacidade de carga de TI, o mercado foi avaliado em 1,12 mil megawatts em 2025 e espera-se que cresça de 1,95 mil megawatts em 2026 para 9,97 mil megawatts até 2031, a um CAGR de 38,59% durante o período de previsão (2026-2031). Salas de servidores com resfriamento líquido, conformidade com nuvem soberana e fornecimento de energia renovável emergem como princípios fundamentais de design à medida que os operadores recalibram as instalações para densidades de rack sustentadas de 50 a 100 kW. A concorrência permanece moderada, mas a entrada de especialistas locais com instalações dedicadas eleva o padrão em sustentabilidade, latência e escala. Novos incentivos fiscais que direcionam a capacidade para o Nordeste do Brasil diversificam o risco geográfico ao mesmo tempo em que desbloqueiam corredores de energia ricos em energia eólica e solar. Em conjunto, essas forças reforçam o mercado de data centers hiperescala do Brasil como o ponto focal da América Latina para investimentos em infraestrutura de IA.
Principais Conclusões do Relatório
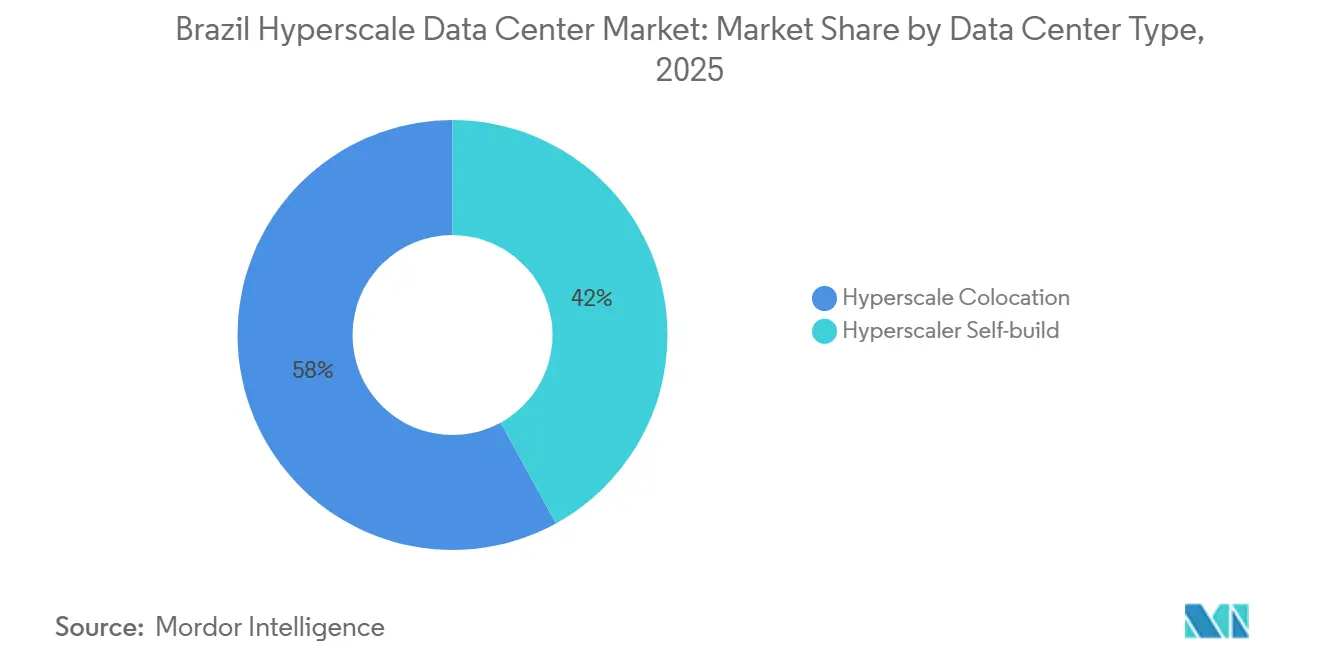
- Por tipo de data center, a colocação hiperescala liderou com 58% de participação na receita em 2025; as instalações de construção própria têm previsão de expansão a um CAGR de 18,40% até 2031.
- Por componente, o hardware de TI absorveu 41% da participação na receita em 2025; os sistemas de resfriamento líquido registraram um crescimento de CAGR de 24,68% entre 2026 e 2031, o mais rápido entre todas as categorias de infraestrutura.
- Por padrão de nível, as instalações Nível IV registraram um CAGR de 19,11% de 2026 a 2031, superando as construções Nível III, que detinham 64% da participação do mercado de data centers hiperescala do Brasil em 2025.
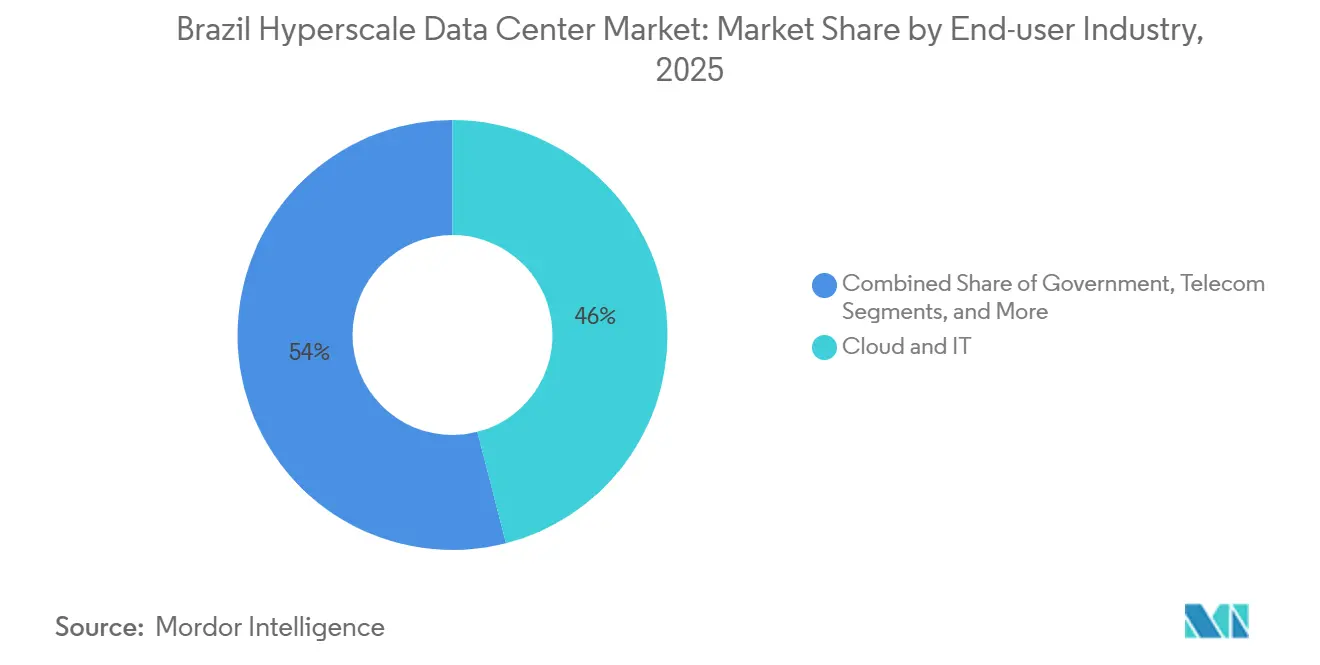
- Por setor de usuário final, as cargas de trabalho de IA/ML registraram um CAGR de 22,49% entre 2026 e 2031, enquanto nuvem e TI retiveram 46% do tamanho do mercado de data centers hiperescala do Brasil em 2025.
- Por tamanho de data center, os megassites acima de 60 MW têm projeção de expansão a um CAGR de 21,01% até 2031, superando as instalações massivas (25-60 MW) e as grandes instalações.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Data Center Hiperescala do Brasil
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cargas de trabalho de IA/ML centradas em GPU (racks com mais de 50 kW) | +4.20% | São Paulo, Rio de Janeiro, corredores do Nordeste | Médio prazo (2 a 4 anos) |
| Mandatos de pagamento em tempo real do Pix | +2.80% | Centros financeiros nacionais | Curto prazo (até 2 anos) |
| Leis de nuvem soberana e residência de dados | +3.10% | São Paulo, Brasília, âmbito nacional | Longo prazo (4 anos ou mais) |
| Consolidação de borda e núcleo do 5G | +2.40% | São Paulo, Rio de Janeiro, metrópoles secundárias | Médio prazo (2 a 4 anos) |
| Clusters de inferência de IA generativa/resfriamento líquido | +2.90% | Fortaleza, Porto Alegre, metrópoles primárias | Médio prazo (2 a 4 anos) |
| PPAs baseadas em disponibilidade para energias renováveis | +1.80% | Nacional, mais forte no Nordeste | Longo prazo (4 anos ou mais) |
| Fonte: Mordor Intelligence | |||
O Explosivo Crescimento das Cargas de Trabalho de IA/ML Centradas em GPU Impulsiona a Transformação da Infraestrutura
Os clusters de treinamento de IA agora consomem mais de 50 kW por rack, superando em muito a norma legada de 8 a 12 kW para empresas tradicionais. A NVIDIA reporta aproximadamente USD 800 milhões em receita empresarial brasileira, ilustrando o apetite local por GPUs de alto desempenho. Os bancos por si sós redirecionaram BRL 1,4 bilhão por ano dos projetos de CBDC para hardware de IA, e mais de 80% esperam incorporar modelos generativos em produção até 2025. As parcerias governamentais de supercomputação com a NVIDIA acrescentam carga adicional, exigindo espaço branco com resfriamento líquido capaz de operar GPUs de 700 W de forma sustentada e em escala. Consequentemente, os orçamentos de resfriamento escalam mais rapidamente do que o espaço de piso, reforçando um CAGR de 24,70% para sistemas de resfriamento líquido no mercado de data centers hiperscala do Brasil.
A Infraestrutura de Pagamentos em Tempo Real Exige Processamento com Latência Abaixo do Milissegundo
O Pix processa mais de 3 bilhões de transações por mês e tem como meta 54 bilhões de transferências anuais até 2026. A finalização da liquidação em menos de um milissegundo pressiona os operadores a adotar a redundância de Nível IV, que garante 99,995% de tempo de atividade, impulsionando um CAGR de 19,10% em tais construções. As instituições financeiras aumentaram os gastos com infraestrutura de TI em 61% em 2024, com 59% destinados à migração para a nuvem alinhada às cargas de trabalho do Pix. Os extensos bancos de dados de aliases sob o registro DICT também pressionam armazenamento e computação, tornando os nós de borda de baixa latência indispensáveis. O mercado de data centers hiperscala do Brasil, portanto, posiciona o Nível IV e a proximidade de borda como diferenciais competitivos para cargas de trabalho de pagamento.
Os Mandatos de Nuvem Soberana Remodelam a Estratégia de Localização Hiperscala
A postura de 100% de nuvem soberana do Brasil, ancorada pelo Serpro, obriga os provedores internacionais a localizar o processamento para cumprir a Resolução nº 19/2024. A AWS alocou USD 1,8 bilhão e a Microsoft USD 2,7 bilhões para campi de autoconstrução brasileiros que garantem residência e controle operacional [1].A plataforma Gov.br agora suporta serviços para 150 milhões de cidadãos, consolidando as necessidades de capacidade nacional. Instalações soberanas alimentadas por energias renováveis em Brasília estabelecem novos parâmetros de referência para latência, segurança e fornecimento verde, acelerando a migração do mercado de data centers hiperscala do Brasil para hubs federais no interior.
Clusters de Inferência de IA Generativa Aceleram a Adoção do Resfriamento Líquido
As cargas de trabalho de inferência operam GPUs continuamente, gerando envelopes térmicos próximos a 100 kW por rack. O resfriamento por imersão ou por placa fria atinge PUE abaixo de 1,1 e reduz o consumo de energia em 40% em comparação com a contenção de corredor quente. O design Intelliscale da CyrusOne, a mudança global da Meta em direção ao resfriamento líquido e a fabricação local de módulos Delta Cube indicam o quão difundidas essas soluções se tornaram. Quase metade das salas hiperscala brasileiras espera adotar o resfriamento líquido até 2031, aumentando a participação da infraestrutura mecânica no tamanho do mercado de data centers hiperscala do Brasil.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de uso de água no resfriamento evaporativo | -2.10% | Nordeste sujeito a secas, interior de São Paulo | Curto prazo (até 2 anos) |
| Gargalos na cadeia de suprimentos de GPU e óptica | -1.80% | Nacional | Médio prazo (2 a 4 anos) |
| Propostas crescentes de imposto de carbono e taxa sobre calor | -1.40% | Zonas industriais em âmbito nacional | Longo prazo (4 anos ou mais) |
| Regras de corte da rede local (mais de 30 MW) | -1.20% | Cidades secundárias, metrópoles rurais | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
As Restrições de Uso de Água Desafiam os Métodos Tradicionais de Resfriamento
A expansão dos data centers do Brasil enfrenta grave escassez hídrica em regiões-chave, com o megadata center planejado pelo TikTok na seca Ceará gerando oposição pública em razão do consumo de recursos [2].Os sistemas de resfriamento evaporativo consomem 1,8 litros de água por kWh de carga de TI, criando conflitos de sustentabilidade em regiões que vivenciam condições de seca ao longo de vários anos. Ativistas ambientais em toda a América Latina se mobilizam contra projetos de data centers intensivos em água, obrigando os operadores a adotar sistemas de resfriamento líquido de circuito fechado que eliminam o consumo evaporativo.
Os Gargalos na Cadeia de Suprimentos de GPU Restringem a Implantação da Infraestrutura de IA
A escassez global de GPUs estende os ciclos de entrega além de 12 meses, atrasando a implantação de clusters entre as 390 startups de IA do Brasil. Aluguéis de GPU baseados em nuvem e alternativas em FPGA oferecem alívio temporário, embora a concentração de capacidade em grandes salas se intensifique. As iniciativas de treinamento da NVIDIA e as parcerias locais visam otimizar a utilização, mas os ventos contrários na oferta ainda subtraem 1,8 ponto percentual do CAGR previsto do mercado de data centers hiperscala do Brasil.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Data Center: O Impulso da Autoconstrução Desafia a Dominância da Colocação
Os campi de construção própria capturaram 42% das adições em 2025, refletindo a preferência dos hiperescaladores por soberania e escala. A colocação, embora detendo 58% das receitas de 2025, enfrenta pressão sobre as margens à medida que os inquilinos migram para sites proprietários. O tamanho do mercado de data centers hiperescala do Brasil para projetos de construção própria tem projeção de expansão a um CAGR de 18,40% até 2031, mesmo enquanto os provedores de colocação reformam as salas com espaço branco preparado para IA para preservar a ocupação. Operadores como V.tal respondem com instalações de 200 MW que combinam a economia de locatário único com interconexão neutra de operadora, reduzindo a diferença entre os dois modelos.
A Ascenty da Digital Realty garante contratos de energia de longo prazo e acesso a cabos submarinos para manter a colocação atrativa, enquanto AWS, Microsoft e Google aproveitam a escala de capital para acelerar o banco de terrenos ao redor das capitais federais. Consequentemente, a escassez de terrenos ao redor de São Paulo infla os preços, incentivando construções em metrópoles secundárias em Porto Alegre e Fortaleza. Essa mudança diversifica o mercado de data centers hiperescala do Brasil e força os titulares de colocação a enfatizar serviços diferenciados, como conectividade de acesso e sobreposições de nuvem soberana.


Por Componente: A Revolução do Resfriamento Líquido Transforma os Gastos com Infraestrutura
O hardware de TI absorveu 41% dos orçamentos de 2025 à medida que os clusters de GPU se proliferaram. Os gastos mecânicos, dominados por soluções de imersão e placa fria, agora crescem mais rapidamente do que as obras elétricas, avançando a um CAGR de 24,70%. O tamanho do mercado de data centers hiperescala do Brasil apenas para resfriamento tem previsão de mais que triplicar até 2031, refletindo uma mudança do gerenciamento de fluxo de ar para a engenharia de fluidos dielétricos.
Manifolds de chip direto, patentes de detecção de vazamentos e análises térmicas baseadas em IA aparecem em propriedade intelectual recém-emitida à medida que os fornecedores respondem a racks de 100 kW. Consequentemente, as unidades de distribuição de energia devem lidar com mudanças rápidas de carga, enquanto os backbones de rede são atualizados para Ethernet de 800 G. Essa evolução sincronizada eleva a complexidade de integração e estreita a colaboração entre fornecedores de servidores, energia e resfriamento.
Por Padrão de Nível: As Construções de Nível IV se Aceleram para Aplicações de Missão Crítica
O Nível III reteve 64% da participação do mercado de data centers hiperescala do Brasil em 2025, equilibrando custo e disponibilidade de 99,982%. No entanto, as cargas de trabalho de pagamento instantâneo, análise de fraude por IA e digitalização governamental impulsionam a demanda por Nível IV a um CAGR de 19,10%. Os bancos canalizam 1,4 bilhão de BRL anualmente para salas Nível IV que podem tolerar zero tempo de inatividade durante os picos de liquidez. As instalações em Brasília espelham essa tendência, atendendo aos mandatos federais de redundância.
Os operadores compensam o diferencial de custo adotando blocos modulares de Nível IV dentro de campi maiores de Nível III. Esse método híbrido permite eficiência de capital enquanto fornece aos inquilinos de missão crítica a disponibilidade que necessitam. Com o tempo, as instalações de Nível IV migrarão de nicho premium para especificação convencional para empresas com uso intensivo de IA, elevando a linha de base de design em todo o mercado de data centers hiperescala do Brasil.
Por Setor de Usuário Final: As Cargas de Trabalho de IA Remodelam os Padrões Tradicionais de Demanda
Os provedores de serviços de nuvem e TI responderam por 46% da demanda de 2025, mas os casos de uso de IA/ML agora registram a expansão mais rápida, com CAGR de 22,50% até 2031. O segmento de serviços bancários, financeiros e de seguros (BFSI) lidera a adoção do Nível IV, enquanto as cargas de trabalho do setor público crescem à medida que o portal Gov.br digitaliza os serviços ao cidadão. Gigantes do comércio eletrônico varejista como o Mercado Libre investem pesadamente em análises de logística que exigem computação de proximidade, ampliando a demanda por instalações hiperescala habilitadas para borda.
Os operadores de telecomunicações que preparam redes 5G nacionais priorizam data centers regionais para entrega de conteúdo com latência ultrabaixa. Manufatura e pilotos da Indústria 4.0 se juntam ao mix à medida que a robótica e a análise de manutenção preditiva migram de servidores no chão de fábrica para mecanismos de inferência baseados em nuvem. Em conjunto, essas mudanças mantêm o mercado de data centers hiperescala do Brasil diversificado, mitigando a dependência excessiva de qualquer vertical único.


Por Tamanho de Data Center: As Megainstalações Lideram a Expansão de Capacidade
As salas massivas entre 25 MW e 60 MW atualmente detêm 52% dos megawatts instalados, mas os megassites além de 60 MW registram um CAGR de 21,00% até 2031. A AI City da Scala de 4,7 GW nos arredores de São Paulo exemplifica o impulso em escala mega, prometendo economias de escala em procurement de energia e inovação em resfriamento. O Ministério de Minas e Energia prevê demanda nacional de 9 GW até 2035, ressaltando como as megainstalações dominam a capacidade incremental.
A interconexão com a rede elétrica torna-se o item de caminho crítico. As atualizações de transmissão e as PPAs renováveis baseadas em disponibilidade incentivam a formação de clusters ao longo dos corredores do Nordeste ricos em energia eólica. Essa dinâmica posiciona os megacampi como âncora do futuro mercado de data centers hiperscala do Brasil, com instalações menores desempenhando funções de agregação de borda e recuperação de desastres.
Análise Geográfica
O Brasil abriga mais de 180 data centers operacionais e 46 construções confirmadas, captando 75% dos compromissos de investimento regional em IA e data centers. São Paulo e Rio de Janeiro prosperam com redes densas de fibra e cabos submarinos globais, como o Seabras-1, ancorando as regiões de nuvem primárias para todos os principais hiperscalers. Fortaleza emerge como um gateway atlântico com 16 conexões de cabos internacionais que reduzem a latência para a América do Norte e a Europa.
O Plano Nacional de Data Centers (Redata) amplia os incentivos para o Nordeste, combinando alívio fiscal com importações de equipamentos facilitadas para encorajar a dispersão regional. A instalação da V.tal de BRL 550 milhões no Ceará e os planos de campo verde do TikTok destacam a confiança dos pioneiros. Polos secundários como Porto Alegre se beneficiam do conceito HyperEdge da Scala, distribuindo o risco e aliviando a inflação imobiliária ao redor do corredor da capital.
A escassez de água e as regras de corte de 30 MW complicam a expansão para o interior, mas o compromisso governamental de modernização da transmissão de energia de USD 52 bilhões até 2037 promete alívio. A alta penetração de energia limpa - 85% da matriz do Brasil - fortalece ainda mais a posição competitiva das construções hiperscala voltadas para locatários globais sensíveis aos critérios ESG. À medida que as forças de conectividade, energia e política convergem, o mercado de data centers hiperscala do Brasil torna-se uma paisagem de múltiplos clusters, em vez de uma história de hub único.
Cenário Competitivo
Concentração do Mercado
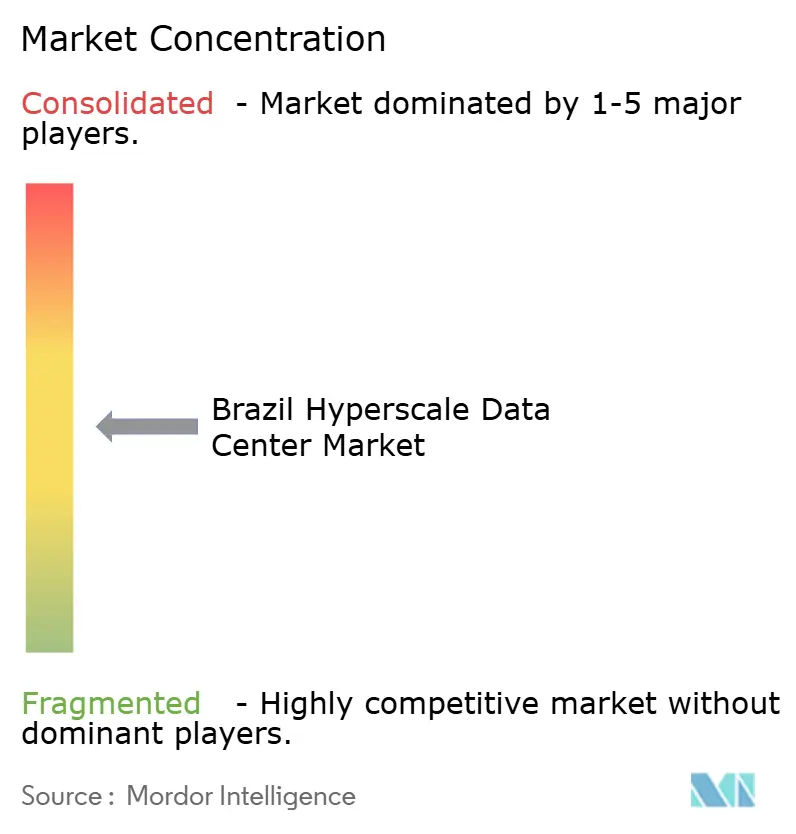
O campo competitivo apresenta concentração moderada. A Ascenty da Digital Realty opera 34 sites e extensas redes de fibra escura, conferindo-lhe liderança em escala. A Equinix explora seu prestígio em interconexão em cinco instalações IBX brasileiras e recentemente adicionou USD 94 milhões de capacidade no Rio de Janeiro para atender às cargas de trabalho de IA. A Scala Data Centers reivindica o maior pipeline da América Latina por meio da AI City de USD 50 bilhões e uma subestação dedicada de 560 MW. A subsidiária Tecto da V.tal posiciona campi alimentados por energias renováveis como uma via intermediária entre colocação e autoconstrução.
Líderes do Setor de Data Center Hiperescala do Brasil
-
Scala Data Centers
-
ODATA (Aligned Data Centers, LLC)
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Março de 2025: A OData anunciou o desenvolvimento do DC SP04, um novo data center em Osasco, São Paulo, Brasil. A empresa planeja investir mais de USD 450 milhões nesta instalação de 48 MW.
- Março de 2025: A Tecto da V.tal divulgou planos para uma instalação de 200 MW alimentada por energias renováveis em São Paulo.
- Janeiro de 2025: A Aurea Finvest, empresa de investimento e desenvolvimento imobiliário, anunciou planos para desenvolver um data center de 800 MW em Sumaré, São Paulo, Brasil, com suporte de um investimento de USD 830,3 milhões.
- Setembro de 2024: A Scala Data Centers e o Rio Grande do Sul anunciaram o megaprojeto Scala AI City com capacidade para 4.750 MW.
Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de data centers hiperescala do Brasil como todas as instalações novas ou em operação localizadas no país que fornecem >= 4 MW de carga de TI contígua a um único inquilino ou a um conjunto de cargas de trabalho de nuvem, IA ou grandes OTT. A capacidade é contabilizada em megawatts instalados e convertida em receita anual de serviços usando as taxas de arrendamento vigentes em $/MW, conforme detalhado pelos analistas da Mordor Intelligence.
Exclusões de Escopo: Pods de borda, suítes de colocação de varejo abaixo de 250 kW e salas de servidores corporativas no local são excluídas.
Visão Geral da Segmentação
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor conversaram com gerentes de planejamento de sites em campi de construção própria hiperescala, líderes sênior de vendas de colocação em São Paulo e Fortaleza, planejadores regionais de concessionárias e fabricantes de equipamentos originais especializados em resfriamento líquido. Essas discussões validaram taxas de utilização, roteiros de densidade de rack e pipelines futuros de banco de terrenos que não são visíveis em dados secundários.
Pesquisa Documental
Reunimos dados de referência a partir de fontes de nível 1 disponíveis publicamente, como estatísticas econômicas nacionais do IBGE, relatórios de tráfego de telecomunicações da ANATEL, registros de conexão à rede elétrica da ANEEL, registros de importação da Receita Federal para servidores e GPUs, e o cadastro de certificação de instalações do Uptime Institute. Documentos técnicos de associações comerciais da ABRANET, listagens de mercado neutro de operadoras no DataCenterMap e arquivamentos 10-K de empresas complementaram os sinais de capacidade e precificação. Feeds pagos selecionados, D&B Hoovers para dados financeiros de operadores e Dow Jones Factiva para notícias de projetos, ajudaram a rastrear mudanças de propriedade. Esta lista é ilustrativa; inúmeros outros registros públicos foram consultados para verificações cruzadas.
Dimensionamento de Mercado e Previsão
A modelagem de cima para baixo começa com o estoque nacional de salas certificadas com mais de 4 MW, adiciona construções anunciadas ajustadas para uma rampa média de 30 meses e multiplica pelos rendimentos combinados de arrendamento em dólares por MW antes de traduzir para receita. Verificações pontuais de baixo para cima, amostrando quatro consolidações de fornecedores e preço médio de venda por canal multiplicado por servidores GPU embarcados, são usadas para ajustar os totais. Os principais impulsionadores injetados no modelo incluem o número de novos aterrissamentos de cabos submarinos comissionados, o volume de pagamentos em tempo real do Pix, a densidade média de rack (kW), a participação de energia renovável e as tendências de vacância em São Paulo. Uma regressão multivariada projeta essas variáveis até 2031 e alimenta uma camada ARIMA para choques de curto prazo. As lacunas nos dados em nível de site são preenchidas com índices de penetração regional derivados de entrevistas primárias.
Validação de Dados e Ciclo de Atualização
Os resultados passam por uma revisão analítica de quatro olhos, limites de variância acionam o recontato com fontes de campo, e oscilações incomuns são comparadas com estatísticas independentes de consumo de energia e importações. Atualizamos anualmente, com ajustes intermediários quando investimentos materiais, como anúncios de campi da AWS ou da Microsoft, surgem. Os clientes recebem a execução mais recente do modelo antes da publicação.
Por que a Linha de Base do Mercado de Data Centers Hiperescala do Brasil da Mordor é Confiável
As estimativas publicadas frequentemente divergem porque as empresas escolhem diferentes categorias de serviços, convertem despesas de capital em receita de maneiras distintas ou assumem custos de construção únicos como receita recorrente.
Os principais fatores de divergência incluem escopos mais amplos que misturam salas de varejo e corporativas com o estoque hiperescala, conversões de moeda de ano único ou fatores de utilização de rack desatualizados. A definição da Mordor se limita exclusivamente a salas com >= 4 MW, aplica rendimentos de arrendamento realizados e é atualizada anualmente, reduzindo assim a variância.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 2,82 bilhões de USD (2025) | Mordor Intelligence | - |
| 3,40 bilhões de USD (2024) | Consultoria Global A | contabiliza o investimento total em data centers e mistura ativos de varejo e no local |
| 4,70 bilhões de USD (2024) | Rastreador do Setor B | utiliza receita de serviços de todos os tamanhos de instalações, inflando o escopo além de >= 4 MW |
Em resumo, nosso escopo rigorosamente definido, o rastreamento de capacidade em tempo real e a validação por duplo caminho oferecem aos tomadores de decisão uma linha de base equilibrada e reproduzível, enquanto os levantamentos mais amplos do setor tendem a superestimar o verdadeiro conjunto de receitas hiperescala do Brasil.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de data centers hiperscala do Brasil?
O tamanho do mercado de data centers hiperescala do Brasil é de 2,82 bilhões de USD em 2025 e está crescendo a um CAGR de 14,17% em direção a 2031.
Qual segmento detém a maior participação no mercado de data centers hiperscala do Brasil?
Os serviços de colocação lideram com 54% de participação do mercado de data centers hiperscala do Brasil, graças à sua eficiência de capital e aos ciclos de implantação ágeis.
Por que as PPAs renováveis são críticas para os operadores hiperscala brasileiros?
As PPAs renováveis de longo prazo fixam eletricidade de baixo custo e baixo carbono por 15 anos ou mais, reduzindo as despesas operacionais ao mesmo tempo em que atendem às metas corporativas de sustentabilidade.
Como o crescimento das cargas de trabalho de IA está moldando o design das instalações no Brasil?
Os racks densos em GPU que excedem 20 kW impulsionam a adoção do resfriamento líquido e de barramentos de maior tensão, viabilizando o suporte eficiente a clusters de treinamento de IA.
- Mercado de Construção de Data Centers Construção no mundo todo, dividida por nível, tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers Demanda global por servidores, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Servidores para Data Center da Coreia do Sul Servidores na Coreia do Sul, divididos por nível do data center, formato e aplicação/carga de trabalho.