
Tamanho e Participação do Mercado de Sopradoras
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
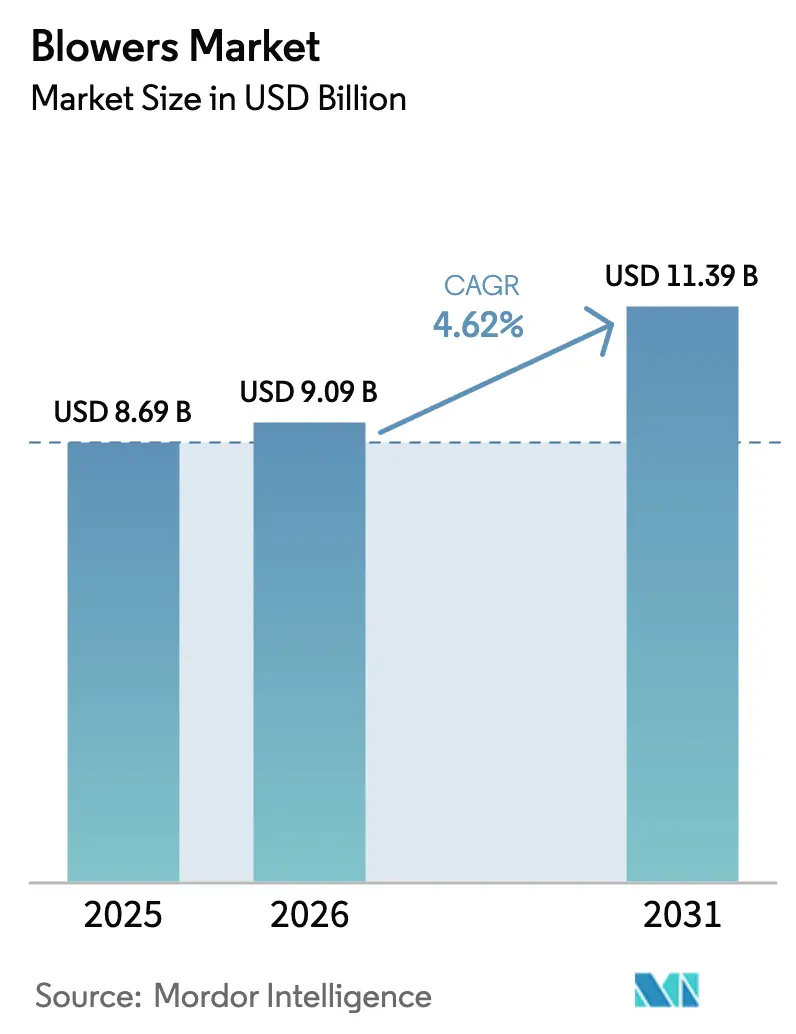
| Tamanho do Mercado (2026) | 9.09 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.39 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.62 % |
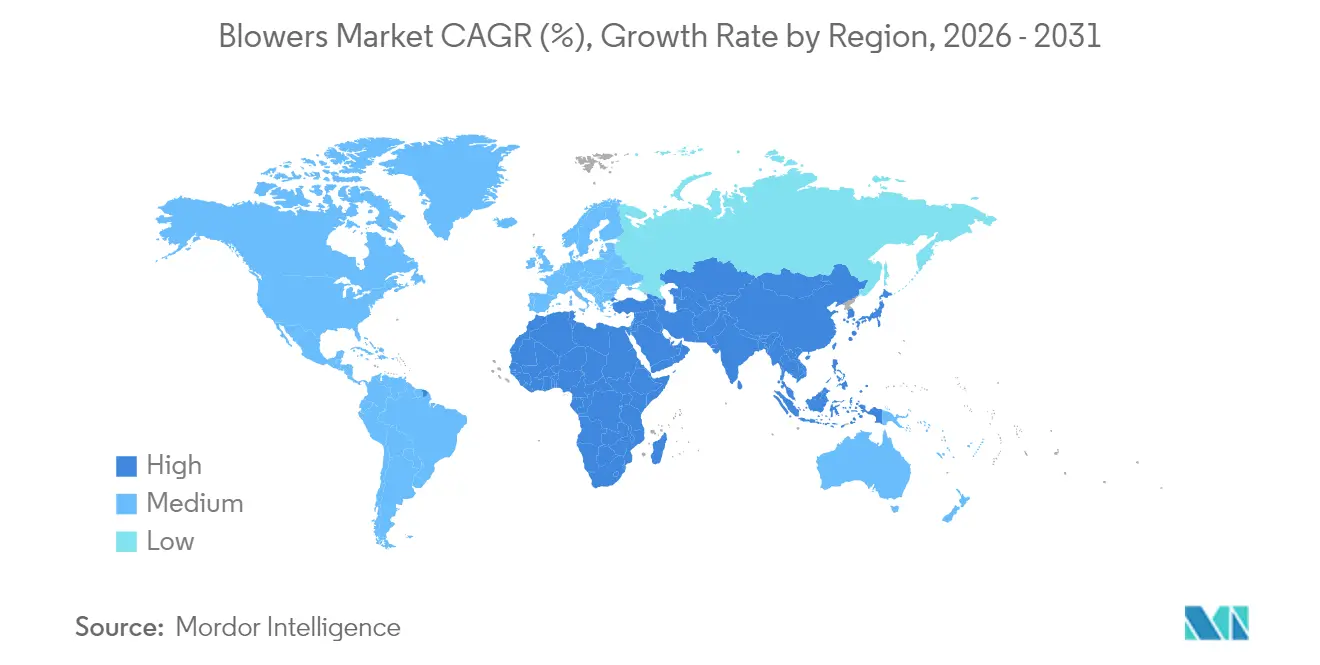
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
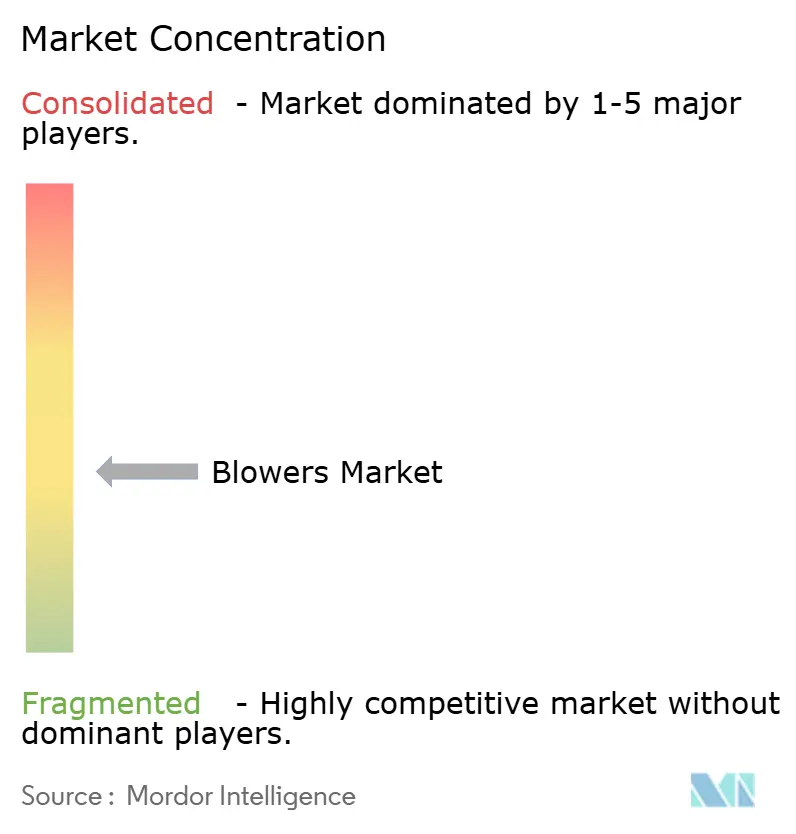
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sopradoras pela Mordor Intelligence
Espera-se que o tamanho do Mercado de Sopradoras cresça de USD 8,69 bilhões em 2025 para USD 9,09 bilhões em 2026 e está previsto para atingir USD 11,39 bilhões até 2031 a uma CAGR de 4,62% no período 2026-2031.
A expansão da capacidade de tratamento de águas residuais, normas mais rígidas de emissões industriais e a migração de máquinas lubrificadas a óleo para projetos com mancais magnéticos, que reduzem o consumo de energia em 30%, são os principais impulsionadores do crescimento. Os usuários finais consideram a energia como mais de 40% dos custos operacionais totais de uma estação de tratamento de águas residuais, tornando as melhorias de eficiência financeiramente atraentes. A região Ásia-Pacífico lidera a demanda, impulsionada pelos gastos públicos em infraestrutura, enquanto as aplicações de média pressão nas indústrias de processo registram o crescimento incremental de volume mais rápido. A consolidação entre os principais fornecedores está remodelando o cenário competitivo, à medida que as empresas adquirem especialistas em tecnologia para expandir seus portfólios e reduzir os custos do ciclo de vida dos sistemas de movimentação de ar.
Principais Conclusões do Relatório
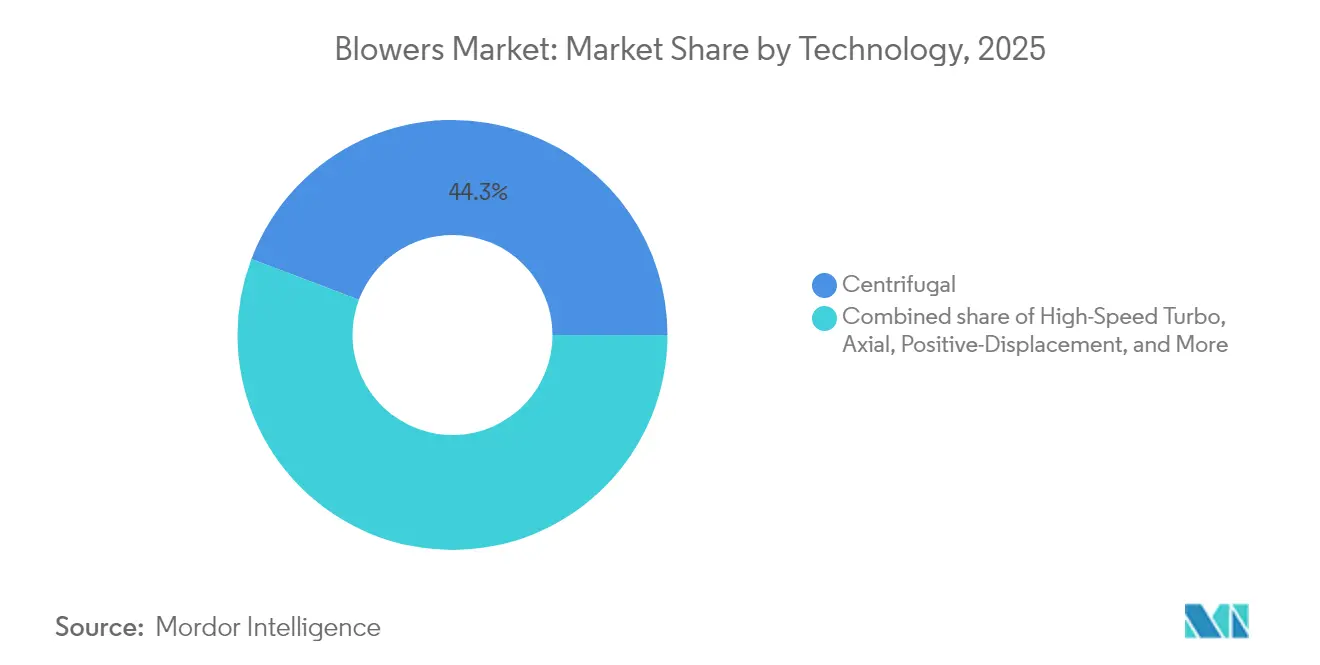
- Por tecnologia, as sopradoras centrífugas detinham 44,25% da participação do mercado de sopradoras em 2025, enquanto as sopradoras turbo de alta velocidade devem se expandir a uma CAGR de 5,86% até 2031.
- Por faixa de pressão, as unidades de baixa pressão capturaram 41,85% do tamanho do mercado de sopradoras em 2025, enquanto o segmento de média pressão está preparado para crescer a uma CAGR de 5,46% durante o período de previsão.
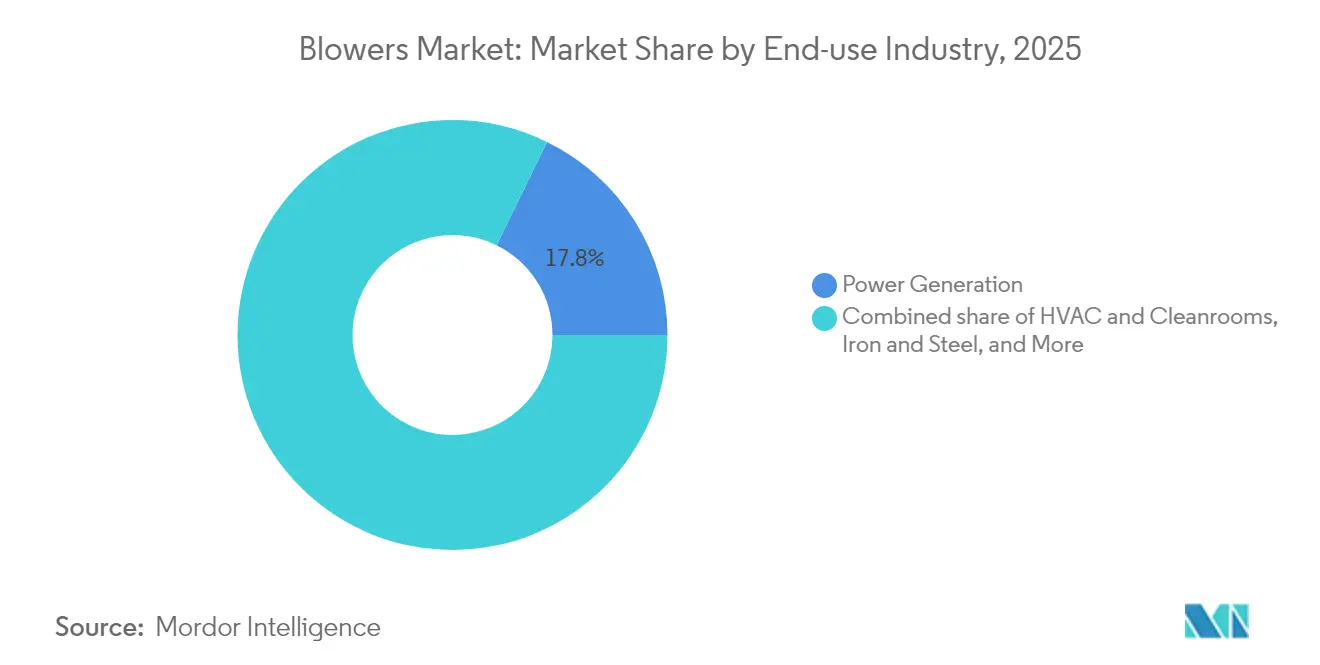
- Por indústria de uso final, a geração de energia representou 17,75% da participação de receita do tamanho do mercado de sopradoras em 2025; HVAC e salas limpas devem avançar a uma CAGR de 6,44% até 2031.
- Por geografia, a região Ásia-Pacífico comandou 43,10% das vendas de 2025 e também é o mercado regional de crescimento mais rápido, com uma CAGR de 5,02% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão rápida da infraestrutura de tratamento de águas residuais | +1.20% | Global, com APAC e MEA liderando | Médio prazo (2-4 anos) |
| Regulamentações mais rígidas de emissões industriais de ar | +0.80% | América do Norte e UE, expandindo para APAC | Longo prazo (≥ 4 anos) |
| Adições de geração de energia em economias emergentes | +0.90% | APAC como núcleo, com expansão para MEA | Médio prazo (2-4 anos) |
| Retrofits de eficiência energética industrial | +0.70% | Global, com UE e América do Norte como adotantes iniciais | Curto prazo (≤ 2 anos) |
| Demanda de resfriamento líquido em data centers por sopradoras de alta pressão | +0.60% | América do Norte, APAC, expandindo para UE | Curto prazo (≤ 2 anos) |
| Biodigestores de escala agrícola impulsionando sopradoras regenerativas | +0.40% | UE, América do Norte, emergindo na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Rápida da Infraestrutura de Tratamento de Águas Residuais
As instalações municipais e industriais de tratamento de águas residuais estão aumentando sua capacidade de aeração, que normalmente representa 40-60% do orçamento de eletricidade de uma estação, resultando em demanda sustentada por sopradoras.(1)Mark Hinckley, "Mancais Magnéticos: Uma Força Atraente para a Eficiência Energética," blowervacuumbestpractices.com Um retrofit na Instalação de Recuperação de Recursos Hídricos de Kansas reduziu os custos anuais de energia em USD 35.000 após a substituição por sopradoras turbo de engrenagem integral de alta velocidade. Os governos da Ásia-Pacífico estão associando preocupações com a escassez de água a regras de descarte mais rígidas, estimulando a adoção de modelos centrífugos e turbo com mancais magnéticos que fornecem controle preciso de oxigênio dissolvido. Os pacotes de tratamento modulares ajudam os municípios menores a padronizar as aquisições, impulsionando indiretamente o mercado de sopradoras ao favorecer marcas com confiabilidade comprovada. Os fornecedores capazes de oferecer monitoramento digital e software de manutenção preditiva ganham vantagem adicional à medida que as concessionárias visam economias operacionais ao longo de toda a vida útil.
Regulamentações Mais Rígidas de Emissões Industriais de Ar
O aperto dos limites de partículas e gases em plantas químicas, de energia e de processamento de alimentos está levando os operadores a adquirir sopradoras que mantêm fluxo constante em condições variáveis.(2)Britt Burt & Brock Ramey, "Perspectiva do Setor de Energia dos EUA 2025," turbomachinerymag.com Os Estados Unidos planejam 875 GW de nova capacidade de geração entre 2025-2029, com cada projeto integrando sistemas de tratamento de gases de combustão que dependem de sopradoras de alta eficiência. A Diretiva de Emissões Industriais revisada da Europa incorpora monitoramento contínuo de emissões, uma especificação que favorece os projetos turbo com mancais magnéticos devido à sua confiabilidade sem óleo. Produtores farmacêuticos e salas limpas agora exigem fluxo de ar de classe 100 ou superior, ampliando o apelo regulatório sobre o mercado de sopradoras. No geral, os custos de conformidade direcionam as aquisições para máquinas premium com métricas verificáveis de energia e tempo de atividade, permitindo que os fornecedores garantam margens mais altas apesar dos setores sensíveis a preços.
Adições de Geração de Energia em Economias Emergentes
O aumento da demanda de eletricidade nas regiões APAC e MEA sustenta pedidos de sopradoras de tiragem forçada, tiragem induzida e dessulfurização de gases de combustão que mantêm a eficiência de combustão em plantas de gás natural. A implantação paralela de energia solar e eólica em escala de serviço público adiciona requisitos de balanceamento, impulsionando a demanda por máquinas de alta confiabilidade que podem ciclar frequentemente sem tempo de inatividade para manutenção. A proliferação de data centers cria uma necessidade ainda de nicho, mas de crescimento rápido, por sopradoras de resfriamento líquido de alta pressão capazes de produzir uma saída estável de 70+ kPa. Os pacotes de turbinas a gás industriais também exigem movimentação de ar de precisão, frequentemente agrupados com acordos de manutenção de OEM que garantem receita de peças de longo prazo para os fornecedores de sopradoras. Nos mercados emergentes, as concessionárias priorizam o baixo custo total de propriedade, o que reforça as vendas de sistemas com mancais magnéticos, mesmo onde os orçamentos de capital permanecem limitados.
Retrofits de Eficiência Energética Industrial
Os fabricantes em todo o mundo visam reduções agressivas nas emissões de Escopo 1 e Escopo 2, traduzindo-se em atualizações sistemáticas dos sistemas de sopradoras. A Autoridade de Recuperação de Águas Residuais de Victor Valley relatou uma economia anual de 928.000 kWh e uma redução de custos de USD 98.000 após substituir unidades antigas por alternativas equipadas com VFD. As empresas de serviços de energia agora estruturam projetos de retrofit em contratos de garantia de desempenho, removendo as barreiras de despesas de capital inicial para os operadores de plantas. Os inversores de frequência variável, combinados com algoritmos de controle inteligentes, permitem que as instalações reduzam o fluxo de ar durante períodos de baixa carga sem comprometer a estabilidade do processo, reforçando assim a demanda por sistemas de sopradoras com habilitação digital. As altas tarifas de eletricidade e a precificação de carbono na UE aceleram os períodos de retorno, aguçando o interesse em soluções de levitação magnética que reduzem as despesas operacionais em percentuais de dois dígitos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços do aço e do cobre | -0.50% | Global, com regiões de manufatura intensiva mais afetadas | Curto prazo (≤ 2 anos) |
| Alto consumo de energia e ruído em comparação com tecnologias alternativas | -0.30% | Global, com regulamentações mais rígidas na UE e América do Norte | Médio prazo (2-4 anos) |
| Sopradoras turbo de levitação magnética canibalizando unidades legadas | -0.40% | América do Norte e UE como adotantes iniciais, expandindo globalmente | Médio prazo (2-4 anos) |
| Exposição da cadeia de suprimentos de ímãs de terras raras | -0.20% | Global, com cadeias de suprimentos dependentes da China mais vulneráveis | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Aço e do Cobre
As oscilações de commodities criam incerteza orçamentária para os usuários finais e pressão sobre as margens dos fabricantes, especialmente dado o peso do aço nas carcaças de sopradoras centrífugas e o papel do cobre nos enrolamentos dos motores. Os produtores respondem com dupla fonte de metais e mantendo estoques mais elevados, o que aumenta as necessidades de capital de giro. Os projetos em setores sensíveis a custos frequentemente adiam ordens de compra até que os sinais de preço se estabilizem, amortecendo temporariamente a demanda do mercado de sopradoras. Os contratantes de EPC agora inserem cláusulas de escalonamento de preços nos contratos, transferindo parte do risco de matéria-prima de volta aos clientes. Embora os instrumentos de hedge ofereçam alívio parcial, a volatilidade sustentada poderia atrasar as grandes licitações de estações de tratamento de águas residuais programadas para 2026-2027.
Sopradoras Turbo de Levitação Magnética Canibalizando Unidades Legadas
Os mancais magnéticos reduzem o consumo de energia em 30% e os custos de manutenção em 95%, possibilitando retornos de dois a três anos que motivam a rápida substituição de sistemas legados. A substituição resultante corrói a receita do mercado de reposição da base instalada para fornecedores de tecnologia convencional. Os fabricantes sem expertise em tecnologia magnética enfrentam obsolescência acelerada, a menos que licenciem ou adquiram plataformas adequadas. A tendência de atualização é mais intensa em processos industriais de tratamento de águas residuais e de alta demanda, onde o tempo de atividade é crítico. No médio prazo, a mudança pode limitar o crescimento de embarques unitários nos segmentos tradicionais de deslocamento positivo, mesmo que a receita geral do mercado de sopradoras aumente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A Dominância Centrífuga Enfrenta a Disrupção TurboO tamanho do mercado de sopradoras para a tecnologia centrífuga representa uma participação de 44,25% em 2025, refletindo décadas de confiabilidade comprovada em aplicações municipais de tratamento de águas residuais e industriais em geral. Os projetos turbo de alta velocidade, no entanto, devem registrar uma CAGR de 5,86% até 2031, à medida que os compradores priorizam a economia de energia ao longo da vida útil. Os modelos centrífugos ainda atraem onde o menor custo inicial e a manutenção mais simples superam os benefícios de eficiência, especialmente em regiões em desenvolvimento com disponibilidade limitada de mão de obra técnica qualificada. Os fornecedores posicionam portfólios híbridos que combinam linhas centrífugas internas com ofertas de mancais magnéticos adquiridas para defender sua participação de mercado. As máquinas turbo estão cada vez mais integrando sensores de monitoramento de condição, fornecendo aos operadores dados em tempo real que aumentam ainda mais seu valor percebido. As sopradoras de deslocamento positivo tipo roots retêm relevância em aplicações de fluxo constante, como o transporte pneumático de sólidos a granel, embora sua participação esteja diminuindo. As máquinas axiais ocupam um nicho em torres de resfriamento de alto volume e baixa pressão, enquanto as unidades regenerativas estão crescendo em biodigestores de escala agrícola, onde os fluxos de ar tolerantes à umidade são cruciais.
As sopradoras turbo de segunda geração operam em velocidades rotacionais superiores a 40.000 rpm, suportadas por filtros avançados de malha fina que aumentam a vida útil dos mancais em ambientes empoeirados. Vários fabricantes agora agrupam software que ajusta automaticamente o passo do impelidor para manter a eficiência em cargas flutuantes, um diferencial importante na aeração de águas residuais de torque variável. À medida que os riscos de fornecimento de ímãs persistem, um subconjunto de operadores sinaliza interesse na tecnologia de mancais cerâmicos híbridos, embora esses protótipos permaneçam não comprovados em escala industrial. No geral, espera-se que os equipamentos centrífugos mantenham a liderança numérica, mas cedam ganhos de receita incrementais para as unidades turbo em segmentos de alto valor.


Por Faixa de Pressão:
Aplicações de Média Pressão Impulsionam o CrescimentoAs máquinas de baixa pressão, operando abaixo de 15 kPa, garantiram 41,85% da participação do mercado de sopradoras em 2025, impulsionadas principalmente por bacias de aeração municipais e distribuição de HVAC. Os equipamentos de média pressão (15-70 kPa) estão se expandindo a uma CAGR de 5,46%, à medida que plantas químicas, fornos de cimento e linhas de manuseio de materiais se modernizam com controles de processo mais rígidos. A crescente demanda por regulação precisa de pressão em produtos químicos especiais está impulsionando a necessidade de sistemas de transporte pneumático, que os modelos centrífugos e turbo entregam efetivamente. As variantes de alta pressão acima de 70 kPa atendem a funções de nicho de ar de combustão e compressão de gás, com a entrada de pedidos vinculada a paradas de refinarias de petróleo e instalações de turbinas a gás. As tendências de intensificação de processos, como reatores de maior rendimento, necessitam de inversores de velocidade variável que permitem ajustes rápidos de pressão sem desperdiçar energia. Os provedores de soluções se diferenciam por meio de inversores de média tensão integrados como o SINAMICS PERFECT HARMONY GH180, que garante saída estável em uma faixa de velocidade de 10:1.
Os mercados emergentes favorecem pacotes de skid de média pressão padronizados, permitindo inicializações mais rápidas de plantas greenfield enquanto mitigam a escassez de mão de obra qualificada. Para atender a essa necessidade, vários OEMs realocaram sua montagem final para mais perto da APAC, reduzindo assim os custos de logística e os impostos de importação. As receitas de serviços de pós-venda também tendem a favorecer as aplicações de média pressão, pois os usuários industriais frequentemente assinam acordos de desempenho plurianuais que cobrem calibração de instrumentação e rebalanceamento de impelidor.
Por Indústria de Uso Final:
HVAC e Salas Limpas Emergem como Líder de CrescimentoA geração de energia representou 17,75% do tamanho global do mercado de sopradoras em 2025. As plantas de carga base a combustíveis fósseis, as unidades de ciclo combinado a gás e as caldeiras de biomassa dependem de sopradoras de tiragem induzida e de dessulfurização de gases de combustão para regular a combustão e controlar as emissões. No entanto, as instalações de HVAC e salas limpas devem crescer a uma CAGR de 6,44% até 2031, à medida que as indústrias de semicondutores e biológicos constroem dezenas de fábricas ultramodernas. Essas instalações requerem fluxo de ar laminar que mantém os limites de partículas ISO 14644 Classe 1-5, frequentemente necessitando de redundância e projetos com mancais magnéticos para evitar contaminação por óleo. Os processadores de alimentos e bebidas incorporam sopradoras higiênicas de aço inoxidável para cumprir códigos de saneamento mais rígidos, enquanto os segmentos de construção e cimento utilizam máquinas de média pressão para mistura de materiais e mitigação de poeira.
As aplicações de petróleo e gás enfrentam fortunas mistas: as estações de coleta de gás upstream ainda especificam sopradoras regenerativas para recuperação de vapores, mas as refinarias downstream adiam o capex não crítico em meio à incerteza da transição energética. Enquanto isso, mineração e metais se expandem cautelosamente junto com a demanda por metais básicos para baterias de veículos elétricos, gerando volumes de sopradoras estáveis, mas sem espetáculo. Em todos os setores, a mudança em direção a painéis de manutenção digital que integram análise de vibração é uniforme, destacando que o software auxiliar agora influencia a escolha de compra tanto quanto o projeto mecânico.
Análise Geográfica
Mercado de Sopradoras da APAC
A região da Ásia-Pacífico sustentou vendas de sopradoras no valor de 3,75 bilhões de USD em 2025, representando 43,10% do valor global. Os mandatos de "Descarga Zero" da China aceleram as modernizações de tratamento de águas residuais municipais, enquanto a Missão Jal Jeevan da Índia financia novas estações de tratamento que, em conjunto, impulsionam a adoção de sopradoras centrífugas e turbo sopradoras. Os centros de eletrônica da ASEAN no Vietnã e na Malásia estão instalando sopradoras de HVAC para salas limpas a fim de apoiar as exportações de montagem de chips em rápido crescimento. A perspectiva de CAGR de 5,02% da região reflete tanto a infraestrutura greenfield quanto as reformas voltadas para a redução da intensidade energética.
Mercado de Sopradoras da América do Norte
A América do Norte segue com uma demanda de reposição madura, porém lucrativa. As concessionárias modernizam equipamentos de aeração envelhecidos com turbo sopradoras conectadas a inversores de frequência (VFD) para cumprir os incentivos estaduais de eficiência energética. A expansão de data centers nos Estados Unidos gera pedidos de resfriamento líquido de alta pressão, proporcionando aos fornecedores oportunidades de projetos com margens elevadas. As metas federais de redução de emissões estão acelerando a adoção antecipada de tecnologias de mancais magnéticos em complexos petroquímicos ao longo da Costa do Golfo. Os programas de biogás em expansão no Canadá aumentam as vendas de unidades regenerativas resistentes à umidade para digestores anaeróbicos.
Mercado de Sopradoras da EMEA e da América do Sul
A Europa mantém preços premium com base na Diretiva de Emissões Industriais, incentivando as instalações a adquirir máquinas isentas de óleo que garantem pureza de ar classe zero. Os complexos químicos e farmacêuticos da Alemanha estão investindo em sopradoras centrífugas de velocidade variável para reduzir as contas de energia em meio ao aumento das taxas de carbono. O avançado ambiente de pós-venda da região favorece serviços de manutenção baseados em assinatura, ampliando os fluxos de receita recorrente. A América do Sul e o Oriente Médio e África contribuíram coletivamente com menos de 10% do volume de 2025, mas sinalizam potencial de crescimento vinculado a plantas de dessalinização e projetos de mineração. Os riscos cambiais e políticos moderam a adoção no curto prazo; no entanto, o foco dos financiadores internacionais na segurança hídrica no Oriente Médio e África apoia o crescimento de longo prazo no mercado de sopradoras.

Panorama regulatório
O design e a aquisição de sopradores são moldados por requisitos de segurança ocupacional e conformidade das plantas, com expectativas de ruído e segurança do trabalhador vinculadas a práticas alinhadas à OSHA em instalações industriais. No nível do equipamento, a documentação do fabricante original e os manuais de operação referenciam a conformidade com as regulamentações de segurança vigentes, o que influencia os testes de aceitação e os procedimentos operacionais no local em tratamento de águas residuais e indústrias de processo.
As vendas transfronteiriças também dependem do cumprimento de regimes de conformidade e qualidade para entrada no mercado, o que leva os fabricantes a manter certificações amplamente reconhecidas. Por exemplo, a DongKun Industrial Co. Ltd cita ISO 9001, CE, CCC, CSA e SASO para acessar mercados industriais globais, enquanto normas da UE e outras normas regionais, como a Diretiva de Emissões Industriais, favorecem projetos com mancais magnéticos livres de óleo para operação contínua sob restrições de emissões mais rígidas. Os fabricantes indianos também precisam observar os requisitos de listagem da SEBI e as Normas Contábeis Indianas para relatórios financeiros, o que afeta as divulgações de aquisição e as práticas de governança.
Cenário Competitivo
O mercado de sopradoras exibe fragmentação moderada, com os cinco principais fornecedores controlando uma estimativa de 35-40% da receita global, deixando espaço considerável para especialistas regionais. A Ingersoll Rand gastou mais de USD 300 milhões em aquisições entre 2024-2025, adicionando expertise em tratamento de águas residuais e ar à seu portfólio industrial. A aquisição pela Atlas Copco em 2025 da fabricante coreana de compressores Kyungwon Machinery expande sua presença de fabricação na Ásia-Pacífico e reduz os prazos de entrega para compradores regionais. Tais movimentos inorgânicos demonstram que escala e profundidade tecnológica são críticos para defender uma participação nos segmentos de mancais magnéticos com eficiência energética.
A integração tecnológica se destaca como a fronteira competitiva. Os líderes de mercado agrupam nós de IoT que transmitem dados de vibração, temperatura e mancais para painéis em nuvem, possibilitando manutenção preditiva e solução remota de problemas. As startups que visam o setor de sopradoras aproveitam materiais de mancais proprietários ou aerodinâmica avançada para atingir métricas de eficiência abaixo de 0,1 kW/m³/min, pressionando os titulares a acelerar a P&D. A rivalidade de preços permanece intensa nas licitações municipais de baixa pressão, mas a diferenciação por meio de modelagem de custo do ciclo de vida permite que as marcas premium garantam acordos de fornecimento apesar dos preços iniciais mais altos.
As dinâmicas regionais adicionam complexidade. Os fornecedores domésticos chineses estão crescendo rapidamente em projetos municipais de nível médio, mas têm dificuldade em entrar em salas limpas de semicondutores com controle de exportação que exigem ar sem óleo certificado pela ISO. As empresas europeias capitalizam as regulamentações ambientais rigorosas para vender unidades de levitação magnética de alta qualidade, enquanto os OEMs norte-americanos se concentram em contratos de pós-venda que garantem receita de peças e serviços. A volatilidade dos custos de matérias-primas aperta os produtores menores, que carecem de poder de compra, catalisando maior consolidação ao longo do horizonte de previsão.
Líderes do Setor de Sopradoras
Continental Blower LLC
CG Power and Industrial Solutions Limited
DongKun Industrial Co. Ltd
Howden Group Ltd
Loren Cook Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sopradoras
- Acme Engineering & Manufacturing Corp.
- Airmaster Fan Company Inc.
- Atlas Copco AB
- Continental Blower LLC
- CG Power & Industrial Solutions Ltd.
- DongKun Industrial Co. Ltd.
- Flakt Woods Group SA
- Gardner Denver Holdings Inc.
- Greenheck Fan Corp.
- Howden Group Ltd.
- Loren Cook Company
- Pollrich GmbH
- Ingersoll Rand Inc.
- Chicago Blower Corporation
- Twin City Fan & Blower
- Spencer Turbine Company
- New York Blower Company
- AirPro Fan & Blower Co.
- Atlantic Blowers
- Shandong Zhangqiu Blower Co. Ltd.
- Zhejiang Shangfeng Industrial Holdings
- Hitachi Industrial Equipment Systems Co. Ltd.

Oportunidades de mercado e perspectivas futuras
Retrofits de eficiência energética e ofertas de upgrade em pacote são temas de crescimento proeminentes no mercado de sopradores. Os usuários finais veem a energia como uma parcela significativa dos orçamentos operacionais de estações de tratamento de águas residuais, e a lógica de retorno em torno de sopradores com mancais magnéticos e alta eficiência tende a impulsionar os trade-offs nas decisões de capital. Ofertas combinadas que reúnem VFDs, monitoramento digital e garantias de desempenho se encaixam nos modelos de aquisição das empresas de serviços de energia e nos programas de retrofit impulsionados por concessionárias.
A expansão de data centers, implantações hyperscale e a localização de semicondutores também estão moldando a demanda por manuseio de ar industrial. Um projeto de data center hyperscale nos EUA vinculado a um contrato de transformador de potência de 99,2 milhões de dólares com a CG Power ilustra a continuidade do capex em data centers, enquanto os mercados da APAC se beneficiam de upgrades municipais sob os mandatos de Descarga Zero da China e a Missão Jal Jeevan da Índia. Juntas, essas dinâmicas apoiam uma adoção mais amplo de sopradores livres de óleo e monitorados digitalmente, e reforçam a diferenciação de fornecedores em torno de sistemas com mancais magnéticos.
Recent Industry Developments in Mercado de Sopradoras
- Junho de 2026: a Everllence anunciou um contrato para fornecer dois sopradores de vácuo RC para uma nova máquina de produção de tissue ultra-premium nos Estados Unidos, com comissionamento previsto para 2028. O pedido de soprador de vácuo para fabricação de tissue premium indica entrada em mercados premium a jusante e amplia a exposição adjacente à manufatura nos EUA. O acordo fortalece a presença especializada da Everllence em sopradores para embalagens premium e cria oportunidades de serviço OEM de ciclo longo.
- Abril de 2025: a Geiger Pump & Equipment (representando a Continental Blower LLC) firmou parceria para representar a linha completa de sistemas de sopradores de alto desempenho da Continental Blower na região do Mid-Atlantic. O acordo expande a distribuição na América do Norte e melhora o acesso dos clientes a tecnologia avançada de sopradores em um mercado estratégico. Também acelera a disponibilidade e o alcance de serviços regionais da Continental Blower.
- Março de 2025: a Atlas Copco anunciou uma aquisição pendente da Kyungwon Machinery Industry Co. Ltd para expandir sua Divisão de Ar Industrial na Ásia-Pacífico. A aquisição amplia sua presença em mercados-chave de sopradores e manuseio de ar na APAC e melhora o acesso a soluções com mancais magnéticos e eficiência energética. Também aumenta a escala e reforça a presença regional para produtos de alto padrão.


Mercado de Sopradoras Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de sopradores abrange equipamentos mecânicos que movem ar ou gás em um fluxo e pressão definidos para aplicações industriais, comerciais e de infraestrutura. A receita é medida como vendas de sopradores e fornecimento relacionado.
Exclusões de escopo: dispositivos de ar portáteis para consumo e alternativas não mecânicas, como sistemas de ar comprimido puro sem equipamento soprador, não são contabilizados.
Visão geral da segmentação
- Por Tecnologia
- Centrífuga
- Axial
- Deslocamento Positivo (Roots)
- Turbo de Alta Velocidade
- Regenerativa
- Por Faixa de Pressão
- Baixa (Abaixo de 15 kPa)
- Média (15 a 70 kPa)
- Alta (Acima de 70 kPa)
- Por Indústria de Uso Final
- Geração de Energia
- Petróleo e Gás
- Ferro e Aço
- Química e Petroquímica
- Mineração e Metais
- Construção e Cimento
- Alimentos e Bebidas
- Tratamento de Águas Residuais
- HVAC e Salas Limpas
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com fontes públicas que descrevem os fatores de demanda e os padrões de uso de equipamentos em setores que compram sopradores. Recorremos à Administração de Informações de Energia dos EUA para contexto de energia industrial, à EPA dos EUA para referências relacionadas a águas residuais e emissões, e a dados do Banco Mundial e da ONU para indicadores macroeconômicos vinculados à atividade industrial e a construções de infraestrutura.
Para traduzir esses sinais de demanda em insumos de mercado, também revisamos fontes como a UN Comtrade para fluxos comerciais de categorias relevantes de maquinário, publicações de associações de engenharia e manuseio de fluidos, e artigos técnicos que esclarecem classes de eficiência e faixas operacionais típicas. Relatórios anuais de empresas, apresentações para investidores e comunicados de imprensa ajudaram a mapear o mix de produtos e a exposição regional, e utilizamos assinaturas pagas aprovadas para dados financeiros de empresas e buscas de patentes para confirmar o foco de produto e a direção de investimento. Essas fontes documentais são apenas ilustrativas, e outros documentos públicos e tabelas de dados também foram usados para verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário focou em entrevistas e pesquisas curtas com fabricantes, distribuidores, partes interessadas de EPC e usuários finais em setores compradores-chave, como tratamento de águas residuais, energia, químicos, cimento e manufatura geral. As respostas dos entrevistados esclareceram tamanhos típicos de pedidos, ciclos de substituição, margens de canal e a divisão prática entre unidades padrão e unidades projetadas, o que ajudou a preencher lacunas deixadas por conjuntos de dados públicos e a manter as premissas realistas em todas as regiões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 18% | APAC: 48% |
| Nível médio: 43% | Líderes funcionais/de unidade: 27% | EMEA: 30% |
| Players menores: 19% | Gerentes: 55% | Américas: 22% |
Dimensionamento e previsão de mercado
Dimensionamos o mercado usando uma abordagem top-down que reconstrói a demanda por sopradores a partir da atividade de uso final e da intensidade de equipamentos, e depois verificamos o resultado com consolidações bottom-up seletivas a partir de divisões de receita de fornecedores amostrados e feedback de canal. Quando os dados públicos eram muito amplos, o modelo usou proporções práticas obtidas de entrevistas, e os totais foram ajustados apenas depois que a lógica correspondia ao que compradores e vendedores descrevem sobre os pipelines de projetos.
Os principais insumos incluíram crescimento da produção industrial, adições de capacidade de tratamento de águas residuais e ciclos de upgrade, adoção de eficiência energética, incluindo taxas de adesão a acionamentos de velocidade variável, tempo típico de substituição por ciclo de uso, e faixas médias de preço de venda por classe de pressão. Como os resultados das previsões podem se desviar se qualquer insumo único for levado longe demais, realizamos uma análise de cenários ancorada em um caso-base alinhado com a perspectiva de planejamento mais comum compartilhada pelos entrevistados, e depois testamos essa análise sob trajetórias de capex industrial mais rápidas e mais lentas. Quando a verificação bottom-up não cobria totalmente países menores ou canais fragmentados, preenchemos a lacuna usando sinais de importação e exportação, além de contagens de equipamentos normalizadas por local, e depois reverificamos essas premissas usando feedback de entrevistas regionais.
Validação de dados e ciclo de atualização
A validação foi feita por meio de múltiplas passagens, em que os resultados foram comparados com sinais independentes, como direção do movimento comercial, tendências de capex do setor e o gasto implícito de substituição da base instalada. Se um resultado de país ou uso final parecesse incomum, rastreávamos até a variável específica que o alterou e, então, corrigíamos o insumo ou documentávamos o motivo da variação antes da aprovação interna.
Os relatórios são atualizados em um ciclo anual, e atualizações intermediárias são acionadas quando eventos importantes alteram materialmente os preços, a disponibilidade de fornecimento ou as perspectivas de demanda. Antes da entrega, realizamos uma revisão final para que as tabelas, premissas e narrativa reflitam as informações mais recentes disponíveis e o feedback mais atual de especialistas.
Tamanho do mercado de sopradores da Mordor Intelligence comparado a outras estimativas publicadas
Os números publicados sobre o mercado de sopradores podem diferir porque o escopo nem sempre é definido da mesma forma, e porque as premissas de preço e volume se baseiam em sinais de dados diferentes. As diferenças também aparecem quando as empresas escolhem anos-base diferentes, aplicam cronogramas diferentes de conversão de moeda ou atualizam seus modelos em cronogramas diferentes.
Algumas estimativas agrupam equipamentos adjacentes, como ventiladores, compressores ou sistemas completos de manuseio de ar, o que pode fazer os totais parecerem maiores mesmo quando o problema do comprador é semelhante. No modelo da Mordor Intelligence, o valor é mantido restrito apenas à receita de equipamentos sopradores. Ele é então validado usando o mix de classes de pressão, ciclos de substituição e faixas de ASP obtidas por entrevistas antes de fixar o total final.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 8,69 bilhões de dólares (2025) | |
| Consultoria Global A | 10,20 bilhões de dólares (2025) | Usa uma categoria de equipamentos mais ampla que pode incluir ventiladores e módulos de ventilação empacotados, e aplica preços combinados sem separar as diferenças de classe de pressão e ciclo de uso. |
| Associação do Setor B | 7,90 bilhões de dólares (2025) | Depende fortemente da atividade de embarque reportada por membros, o que pode subestimar as vendas de não membros e a receita relacionada ao mercado de reposição, e pode não normalizar totalmente os níveis de preços regionais. |
A comparação mostra que a diferença é explicada principalmente pelo que é contabilizado como equipamento e por como os preços são convertidos em receita para um determinado ano. Nossa abordagem permanece rastreável porque cada etapa remete a fatores de demanda claros, faixas de preço realistas e verificações que sinalizam superestimação ou subcobertura antes da finalização dos resultados.


Principais Perguntas Respondidas no Relatório
Qual foi o tamanho global do mercado de sopradoras em 2026?
O tamanho do mercado de sopradoras atingiu USD 9,09 bilhões em 2026.
Com que rapidez se espera que o mercado de sopradoras cresça?
Entre 2026 e 2031, o mercado de sopradoras deve registrar uma CAGR de 4,62%.
Qual região lidera o mercado de sopradoras?
A Ásia-Pacífico detinha 43,10% da receita global em 2025 e também é a região de crescimento mais rápido, com uma CAGR de 5,02% até 2031.
Qual segmento de tecnologia está crescendo mais rapidamente?
As sopradoras turbo de alta velocidade devem se expandir a uma CAGR de 5,86%, a mais rápida entre todos os segmentos de tecnologia.
Por que as sopradoras com mancais magnéticos estão ganhando popularidade?
As unidades com mancais magnéticos reduzem o consumo de energia em 30% e cortam os custos de manutenção em 95%, gerando retornos em menos de três anos.
Qual indústria de uso final crescerá mais rapidamente?
Espera-se que as aplicações de HVAC e salas limpas avancem a uma CAGR de 6,44% até 2031, superando todos os outros setores.
Página atualizada pela última vez em:



