
Tamanho e Participação do Mercado de Lancetas de Sangue
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
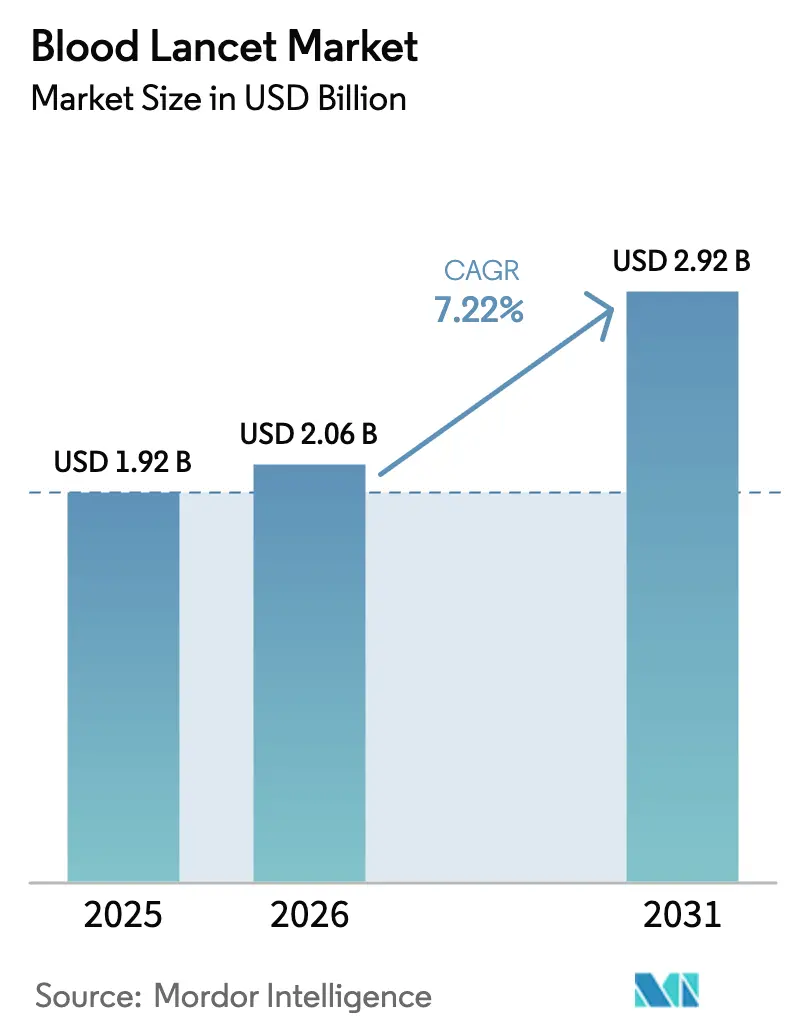
| Tamanho do Mercado (2026) | 2.06 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.92 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.22 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Lancetas de Sangue por Mordor Intelligence
O tamanho do mercado de lancetas de sangue foi avaliado em USD 1,92 bilhões em 2025 e estima-se que cresça de USD 2,06 bilhões em 2026 para atingir USD 2,92 bilhões até 2031, a um CAGR de 7,22% durante o período de previsão (2026-2031). O crescimento decorre do aumento da prevalência do diabetes, da maior cobertura de seguros para suprimentos de automonitoramento e da acelerada adoção de diagnósticos no ponto de atendimento em hospitais, clínicas de varejo e domicílios [1]Organização Mundial da Saúde, "Compêndio da OMS de Tecnologias Inovadoras de Saúde para Contextos de Baixos Recursos 2024," who.int . Dispositivos com engenharia de segurança ganham espaço à medida que os reguladores exigem a prevenção de lesões por objetos cortantes, enquanto conceitos de microagulhas indolores moldam os pipelines de inovação de longo prazo. Prioridades de sustentabilidade, oscilações nos custos de matérias-primas e sensores de glicose não invasivos emergentes definem coletivamente o panorama competitivo do mercado de lancetas de sangue até 2030.
Principais Conclusões do Relatório
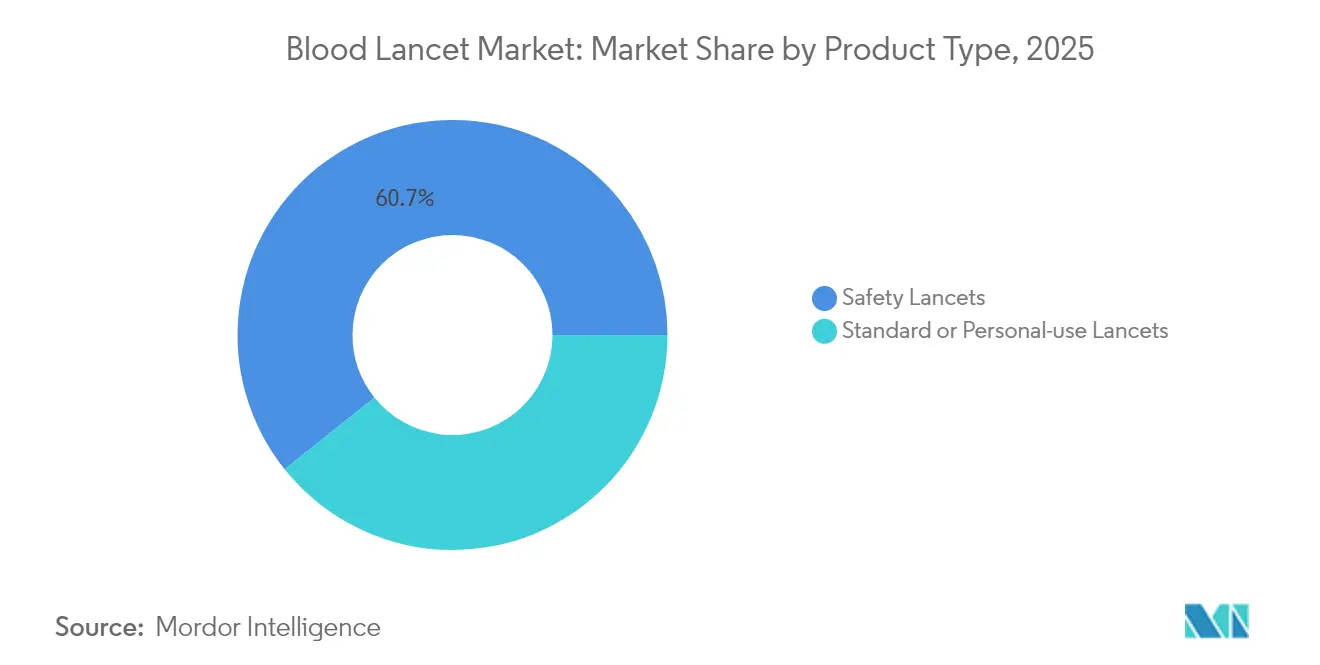
- Por tipo de produto, as lancetas de segurança lideraram com 60,74% de participação na receita em 2025; as lancetas padrão/de uso pessoal têm projeção de expansão a um CAGR de 8,05% até 2031.
- Por usuário final, os hospitais responderam por 50,98% do tamanho do mercado de lancetas de sangue em 2025, enquanto os laboratórios de diagnóstico registram o maior CAGR projetado de 8,12% até 2031.
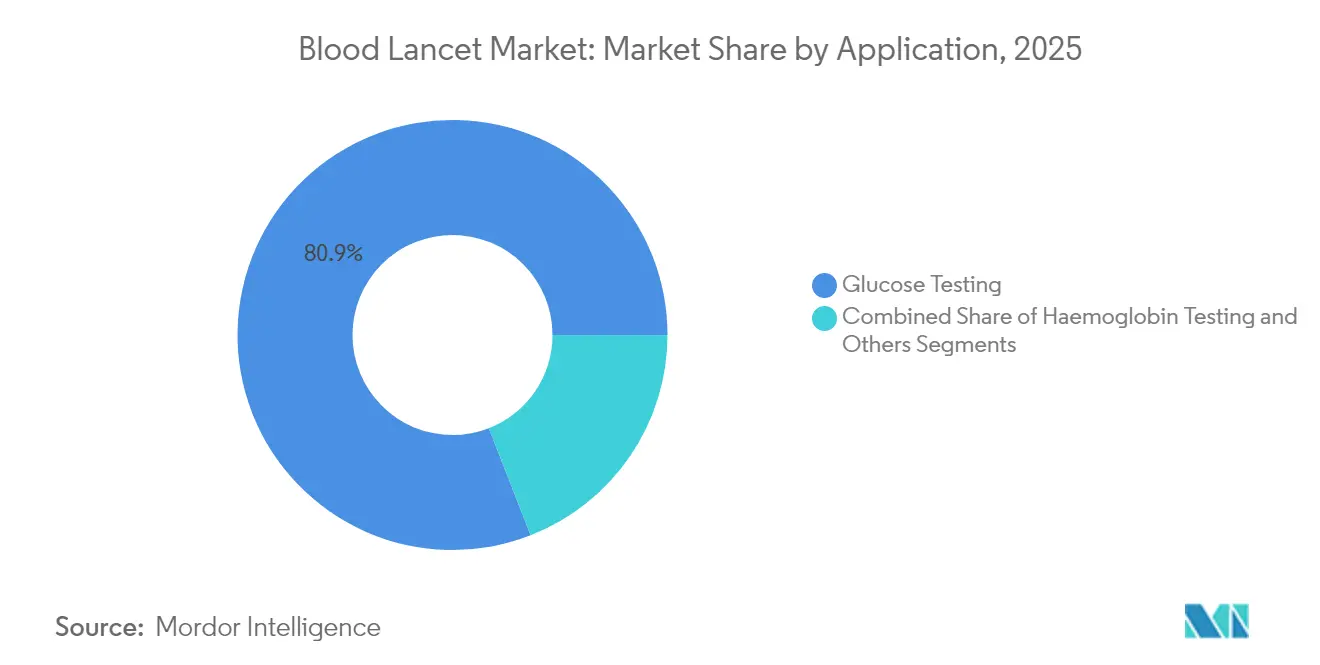
- Por aplicação, o teste de glicose captou 80,92% da participação do mercado de lancetas de sangue em 2025 e o teste de hemoglobina avança a um CAGR de 8,21% até 2031.
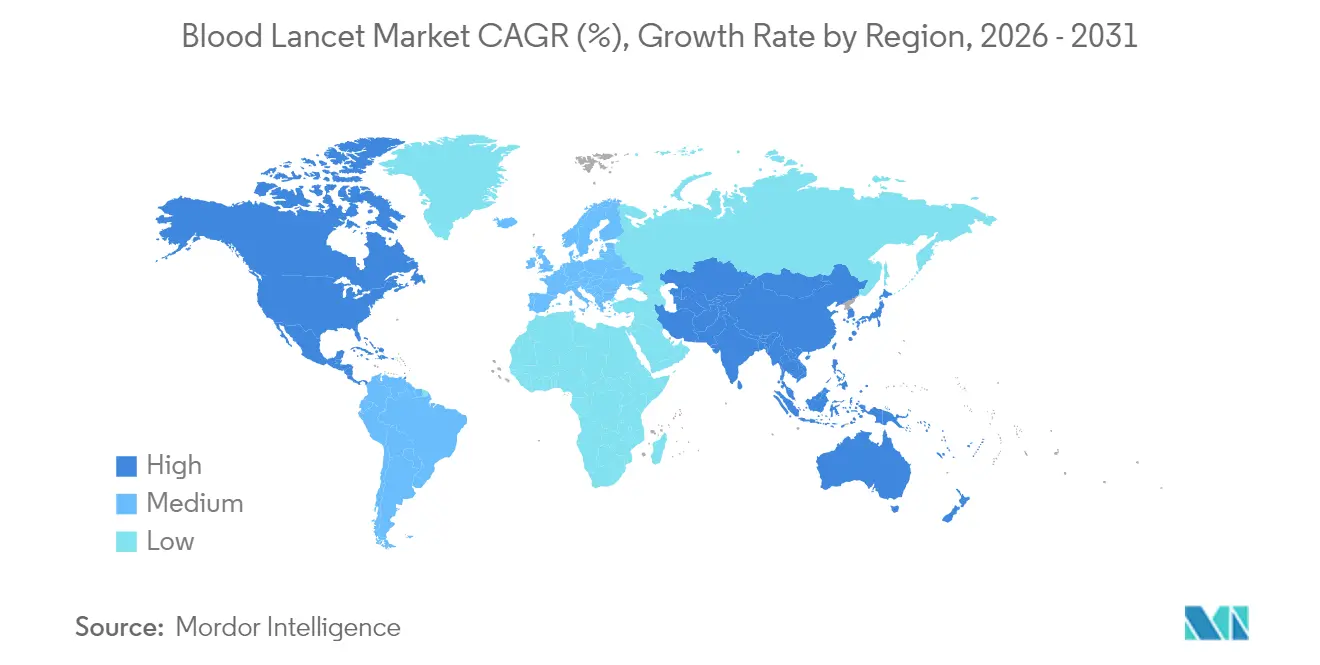
- Por geografia, a América do Norte deteve 41,88% da participação do mercado de lancetas de sangue em 2025; a Ásia-Pacífico está projetada para crescer a um CAGR de 8,25% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da incidência de diabetes e outras doenças crônicas | +1.8% | Global, com maior impacto na Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Crescente adoção de diagnósticos no ponto de atendimento | +1.5% | América do Norte e União Europeia, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Políticas de reembolso favoráveis nos países da OCDE | +1.2% | América do Norte, Europa, Austrália | Médio prazo (2-4 anos) |
| Expansão de programas de doação de sangue e triagem | +0.9% | Global, com ênfase em regiões em desenvolvimento | Longo prazo (≥ 4 anos) |
| Inovações em microagulhas indolores que impulsionam a adesão pediátrica | +0.7% | Global, adoção antecipada em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Aumento dos kits de punção digital domiciliares para genética/telessaúde | +1.0% | América do Norte e União Europeia, expandindo-se globalmente | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência de Diabetes e Outras Doenças Crônicas
Mais de 588,7 milhões de adultos viviam com diabetes em 2024, número projetado para atingir 852,5 milhões até 2050. Populações não tratadas em regiões emergentes abrem um considerável conjunto de pacientes endereçáveis para o monitoramento de sangue capilar, enquanto o envelhecimento demográfico em economias desenvolvidas multiplica o uso de lancetas por paciente à medida que as comorbidades aumentam. A triagem rotineira integrada nas vias de atenção primária nos países da OCDE assegura a demanda de base, e programas nacionais de incentivo na Índia e na China elevam acentuadamente as remessas de unidades até 2030. A elevada prevalência de doenças renais crônicas e cardiovasculares amplifica ainda mais o mercado de lancetas de sangue à medida que os painéis de punção digital multiparâmetros se tornam diagnósticos padrão de acompanhamento.
Crescente Adoção de Diagnósticos no Ponto de Atendimento
Os modelos de testes descentralizados reduzem os prazos de resposta e melhoram a tomada de decisões terapêuticas, levando salas de emergência, centros ambulatoriais e clínicas rurais a adquirir lancetas descartáveis em grandes quantidades. Analisadores portáteis que cabem em kits de mochila permitem a assistência em zonas carentes, multiplicando a frequência de testes por episódio de um único paciente. As vias aceleradas da FDA para dispositivos domiciliares de glicose e hemoglobina legitimam os autotestes pelo consumidor, e as seguradoras privadas reembolsam cada vez mais os kits domiciliares, estimulando a demanda em farmácias de varejo. Os benefícios de fluxo de trabalho integrado — menos venopunções, menores custos de transporte laboratorial, titulação imediata de medicamentos — consolidam o mercado de lancetas de sangue como uma linha de abastecimento fundamental para diagnósticos à beira do leito.
Políticas de Reembolso Favoráveis nos Países da OCDE
O Medicare Advantage e os sistemas nacionais de saúde europeus reembolsam lancetas de rotina no âmbito de programas integrados de gestão do diabetes. As dotações mensais de suprimentos para testes eliminam as barreiras de desembolso direto, incentivando o automonitoramento regular. As cláusulas de segurança ocupacional nessas políticas também absorvem os preços premium das lancetas de segurança, uma vez que a redução de lesões por picadas de agulha diminui os pagamentos de compensação dos trabalhadores. A paridade de reembolso entre testes em clínica e autoadministrados sustenta uma demanda equilibrada nos canais institucional e do consumidor, ancorando o mercado de lancetas de sangue contra choques de volume de curto prazo.
Expansão de Programas de Doação de Sangue e Triagem
As diretrizes de gestão de sangue da Organização Mundial da Saúde estipulam múltiplas coletas de amostras durante as sessões de doação, elevando os contadores de lancetas por doação [2]Organização Mundial da Saúde, "Compêndio da OMS sobre Segurança de Injeções," who.int . As unidades móveis de coleta dependem exclusivamente de lancetas de uso único devido às limitações de esterilização, intensificando a demanda em países populosos como Nigéria e Indonésia. Os fluxos de ajuda internacional destinados à infraestrutura de segurança sanguínea incluem rotineiramente o fornecimento de lancetas, estabilizando os volumes de base em regiões com recursos limitados e criando novas oportunidades de licitação para fabricantes de médio porte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Risco de infecção por reutilização de lancetas e descarte inadequado | -0.8% | Global, particularmente em contextos com recursos limitados | Médio prazo (2-4 anos) |
| Surgimento de dispositivos de monitoramento de glicose não invasivos | -1.2% | América do Norte e União Europeia inicialmente, expandindo-se globalmente | Longo prazo (≥ 4 anos) |
| Regulamentos ambientais sobre resíduos de objetos cortantes aumentando os custos | -0.6% | Europa e América do Norte, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Gargalos no fornecimento de aço inoxidável de grau médico | -0.4% | Global, com maior impacto nos centros de fabricação da Ásia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Risco de Infecção por Reutilização de Lancetas e Descarte Inadequado
As campanhas de segurança de injeções da Organização Mundial da Saúde destacam o descarte inadequado de objetos cortantes como um vetor principal para a transmissão de patógenos veiculados pelo sangue. Os custos de conformidade aumentam à medida que as clínicas devem fornecer recipientes à prova de perfuração e acordos de incineração certificados, corroendo os orçamentos discricionários em regiões de baixa renda. Os litígios associados a lesões de profissionais de saúde intensificam a aversão ao risco institucional, direcionando as aquisições para modelos retráteis mais dispendiosos e comprimindo as margens das linhas de lâminas metálicas básicas.
Surgimento de Dispositivos de Monitoramento de Glicose Não Invasivos
Os monitores contínuos de glicose alcançam precisão equivalente à laboratorial sem a calibração rotineira por punção digital, eliminando até 85% do uso diário de lancetas entre pacientes insulinodependentes em programas piloto na Alemanha e no Japão. Sensores ópticos vestíveis conectados a painéis de controle em smartphones ampliam a preferência dos usuários por medições indolores, levantando uma ameaça de substituição de longo prazo para o setor de lancetas de sangue. Os preços dos dispositivos permanecem elevados em 2025, mas as economias de escala e a cobertura por seguradoras poderão inclinar as curvas de adoção dentro de cinco anos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Recursos de Segurança Sustentam a Adoção PremiumAs lancetas de segurança captaram 60,74% do tamanho do mercado de lancetas de sangue em 2025, refletindo os protocolos obrigatórios de prevenção de lesões por objetos cortantes nas cadeias de abastecimento hospitalares. Os compradores institucionais aceitam preços unitários mais elevados porque os designs retráteis reduzem a exposição a responsabilidades e as reivindicações de compensação dos trabalhadores. As lancetas padrão ou de uso pessoal, embora com preço em média 35% inferior, apresentam o crescimento de volume mais rápido a um CAGR de 8,05%, à medida que as consultas de telessaúde e os pacotes de diabetes de venda livre normalizam as rotinas de testes domiciliares.
Os hospitais nos Estados Unidos e na Europa Ocidental fecham contratos de fornecimento de três anos que favorecem modelos de segurança certificados pela ISO, protegendo fluxos de receita previsíveis para os líderes de mercado. Enquanto isso, os canais de comércio eletrônico na Ásia promovem variantes com cores vivas, pegadas ergonômicas e embalagens de recarga em quantidade que atraem consumidores que se autogerem. As SKUs híbridas que combinam protetores com sistemas de mola econômicos têm como alvo clínicas de renda baixa a média, sinalizando uma futura convergência no mercado de lancetas de sangue.


Por Usuário Final:
Escala Hospitalar Encontra a Agilidade LaboratorialOs hospitais responderam por 50,98% do tamanho do mercado de lancetas de sangue em 2025, graças às coletas de alto volume provenientes de unidades de emergência, oncologia e vias de cuidados críticos que requerem testes seriados. Os departamentos de compras centralizados negociam acordos integrados que cobrem lancetas, swabs de álcool e vacutainers, reforçando a alavancagem dos fornecedores. Os laboratórios de diagnóstico, no entanto, registram o maior CAGR de 8,12% até 2031, à medida que os painéis de medicina personalizada e os fluxos de trabalho genômicos aumentam a produção de amostras.
Os laboratórios comerciais investem em bandejas de estações de trabalho com carregamento automático que padronizam as configurações de profundidade, reduzindo as taxas de erro e diminuindo o desperdício. Os bancos de sangue mantêm uma carga de base estável, impulsionada pelos protocolos de segurança de doadores alinhados com a Organização Mundial da Saúde. As agências de cuidados domiciliares em rápido crescimento equipam as enfermeiras visitantes com kits de lancetas pré-esterilizadas, diversificando os padrões de pedidos e expandindo o mercado de lancetas de sangue para além das instalações de saúde físicas.
Por Aplicação:
Dominância da Glicose Enfrenta Diversificação InicialO teste de glicose comandou 80,92% da participação do mercado de lancetas de sangue em 2025, uma prova das diretrizes enraizadas de gestão do diabetes. Cada paciente tratado com insulina faz em média de três a cinco punções digitais por dia, traduzindo-se em receita recorrente resiliente. No entanto, o teste de hemoglobina avança a um CAGR de 8,21% até 2031, à medida que os mandatos de triagem de anemia entram nos pacotes de cuidados pré-natais e geriátricos em todo o mundo, criando ventos favoráveis para formatos de lâmina de maior calibre otimizados para coletas de menor volume.
As aplicações emergentes em perfil lipídico, triagens rápidas de doenças infecciosas e procedimentos de plasma rico em plaquetas diversificam progressivamente o consumo. Esses novos casos de uso dependem de microamostras capilares em vez de coletas venosas, garantindo que o mercado de lancetas de sangue mantenha relevância mesmo à medida que o monitoramento de glicose não invasivo ganha participação.
Análise Geográfica
Mercado de Lancetas para Sangue na América do Norte
O tamanho do mercado de lancetas para sangue da América do Norte lidera com uma participação de receita de 41,88% em 2025, ancorado pelo reembolso do Medicare para consumíveis de segurança e pela ampla cobertura de seguros para suprimentos de diabetes em domicílio. Os hospitais nos Estados Unidos adotam rotineiramente lancetas com minimização de dor para reforçar as métricas de satisfação dos pacientes e evitar litígios relacionados à segurança dos trabalhadores. Os planos de saúde provinciais canadenses implantam centros de coleta em farmácias comunitárias que distribuem kits iniciais de lancetas subsidiados, sustentando a demanda de base.
Mercado de Lancetas para Sangue na APAC
A Ásia-Pacífico é a região de crescimento mais rápido, projetando um CAGR de 8,25% até 2031, à medida que o programa nacional de doenças não transmissíveis (DNT) da Índia amplia o rastreamento rural e as clínicas urbanas da China adotam plataformas de telemonitoramento. Parcerias público-privadas fornecem lancetas de segurança de baixo custo nos postos de saúde provinciais da Indonésia, enquanto o envelhecimento da sociedade japonesa impulsiona os volumes diários de testes capilares em residências de cuidados de longa duração. Estruturas contratuais com hedge cambial e investimentos locais em usinagem de lâminas protegem os fornecedores multinacionais de choques nos preços de matérias-primas na região.
Mercado de Lancetas para Sangue na Europa, América do Sul e GCC
A Europa mantém uma participação estável por meio de consórcios de aquisição robustos, como o NHS Supply Chain, que reservam lotes de licitação para dispositivos ambientalmente conformes. As diretivas sobre resíduos perfurocortantes incentivam componentes biodegradáveis, abrindo oportunidades de nicho para inovadores em polímeros. O crescimento da América do Sul gira em torno das melhorias no Sistema Único de Saúde brasileiro e dos incentivos de substituição de importações da Argentina, enquanto os estados do Conselho de Cooperação do Golfo adquirem kits de microagulhas premium voltados para turistas médicos. No geral, os padrões regionais específicos de reembolso e regulamentação ampliam coletivamente o mercado de lancetas para sangue, ao mesmo tempo em que moderam as estratégias de produtos padronizadas.

Panorama regulatório
Nos Estados Unidos, as lancetas sanguíneas são regulamentadas sob a norma 21 CFR 878.4850, com uma divisão baseada no uso que afeta o tempo até a comercialização e o posicionamento clínico. Lancetas sanguíneas de uso único com recursos integrados de prevenção de lesões por objetos perfurocortantes são classificadas na Classe II e geralmente seguem o caminho de notificação prévia à comercialização 510(k), enquanto lancetas de uso múltiplo destinadas ao uso em múltiplos pacientes são Classe III e exigem uma PMA aprovada ou um protocolo de desenvolvimento de produto concluído, o que aumenta substancialmente as exigências de evidência e conformidade.
As expectativas da FDA também se estendem a controles de limitação de uso e rastreabilidade. A rotulagem é um pilar crítico, com a orientação da FDA enfatizando uma rotulagem clara de uso único por paciente para reduzir o risco de transmissão de patógenos transmitidos pelo sangue, e os estabelecimentos devem concluir o registro anual na FDA e a listagem de dispositivos entre 1º de outubro e 31 de dezembro de cada ano. Globalmente, a ISO 13485:2016 continua sendo a base amplamente reconhecida de sistema de gestão da qualidade para fabricantes de dispositivos médicos, e foi revisada e confirmada pela ISO em 2025, reforçando os requisitos de qualificação de fornecedores e auditoria em cadeias de suprimentos multinacionais.
Análise da cadeia de valor
A cadeia de valor das lancetas sanguíneas começa com insumos como aço inoxidável de grau médico (comumente 304/316L), polímeros (HDPE, LDPE, ABS, PP), aço para molas e adesivos de grau médico, seguidos por trabalho de precisão em metal e moldagem. As principais etapas de fabricação incluem trefilação/retificação de fios, retificação de bisel e ponta para obter geometria consistente, moldagem por injeção de encaixes/tampas e componentes de segurança, montagem automatizada em mecanismos de mola ou retráteis, e esterilização terminal (geralmente óxido de etileno ou radiação) antes da embalagem e rotulagem.
Na etapa posterior, os produtos passam por licitações hospitalares e de GPOs, sistemas nacionais de compras (incluindo o NHS Supply Chain), distribuidores de laboratórios de diagnóstico, farmácias de varejo e canais de comércio eletrônico para testes domiciliares. Sistemas de gestão da qualidade alinhados à ISO 13485 e a documentação regulatória específica de cada região moldam a qualificação de fornecedores e as auditorias contínuas.
Cenário Competitivo
O setor de lancetas de sangue é moderadamente concentrado. Becton Dickinson, Roche e Abbott aproveitam a infraestrutura de distribuição global, as químicas proprietárias de revestimento de lâminas e as linhas de moldagem de alta produção para defender sua participação. Players de médio porte como Owen Mumford se diferenciam por meio de configurações de profundidade personalizáveis e designs amigáveis para uso pediátrico, enquanto os fabricantes contratados (OEMs) asiáticos buscam liderança em custo nas lancetas padrão. A integração vertical na trefilação de fio de agulha e na montagem automatizada concede aos participantes estabelecidos economias de escala que amortecem as oscilações nos preços do aço commodity.
Os pipelines de pesquisa e desenvolvimento concentram-se na redução da dor, na automação do fluxo de trabalho e em materiais ecologicamente corretos. O UltraTouch da BD usa pontas de caneta mais finas que reduzem a força de penetração em até 32%. O Unistik 3 da Owen Mumford recebeu autorização da FDA para múltiplos calibres em 2025, ampliando a versatilidade clínica. Startups prototipam a microperfuração a laser para contornar as lâminas descartáveis, representando uma ameaça de disrupção a médio prazo.
Os movimentos estratégicos incluem a aquisição da unidade de consumíveis da Ypsomed pelo Grupo MTD, aumentando a capacidade anual para mais de 2,5 bilhões de peças e fortalecendo o poder de negociação com os fornecedores de matérias-primas. A Terumo investe em dispositivos focados em doadores vinculados aos seus sistemas de coleta de plasma, criando sinergias de venda cruzada. Enquanto isso, o recall da Medline de swabs de álcool ressalta que as falhas no controle de qualidade podem repercutir nas categorias adjacentes de uso único, levando os compradores a favorecer fornecedores com históricos de conformidade impecáveis. Coletivamente, o ritmo de inovação, a resiliência da cadeia de abastecimento e o alinhamento regulatório ditarão os resultados competitivos no mercado de lancetas de sangue até 2030.
Líderes do Setor de Lancetas de Sangue
Becton, Dickinson and Company
F. Hoffmann-La Roche Ltd
B. Braun Melsungen AG
Abbott
Terumo Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Lancetas para Sangue
- Becton Dickinson & Co.
- Roche
- Abbott Laboratories
- Terumo Corp.
- B. Braun
- Owen Mumford
- HTL-Strefa S.A.
- Ypsomed
- Nipro Corp.
- Greiner Bio-One GmbH
- SteriLance Medical
- Intrinsyk LLC
- Arkray
- Amkay Products Pvt Ltd
- Sarstedt
- HTD Medical Inc.
- AgaMatrix
- Feiner Technology Inc.
- Sterimed (Sagard)
- Lifescan

Oportunidades de mercado e perspectivas futuras
A demanda impulsionada por compras por lancetas de uso único e segurança projetada continua a criar espaço para fornecedores que possam demonstrar desempenho na prevenção de lesões por objetos perfurocortantes, controle de esterilização e embalagem sustentável dentro das especificações de licitação. O ambiente de compras do Reino Unido oferece uma referência clara: as especificações do framework do NHS para consumíveis de coleta de sangue referenciam requisitos como a BS EN ISO 11135:2014+A1:2019 para esterilização por óxido de etileno e esperam produtos com marcação UKCA/CE, elevando o padrão para fabricantes e parceiros de embalagem em conformidade e prontos para auditoria.
No lado dos produtos, as oportunidades se concentram em dispositivos de segurança centrados no usuário e em fluxos de trabalho de microamostragem capilar que reduzem a variabilidade e melhoram a experiência do paciente em testes descentralizados. Uma ação concreta de mercado é a série KBMED Safety Lancet, lançada em junho de 2026 nos Estados Unidos, apresentando ativação por um único botão, retração automática da agulha e profundidade de penetração ajustável, o que reflete o interesse de varejistas e prestadores de serviços em recursos diferenciados de segurança e conforto além das lâminas de commodity. A atividade contínua de patenteamento em torno de mecanismos de lanceta de uso único e detecção integrada ou manuseio de microamostras também indica um pipeline de design ativo que os fornecedores podem transformar em SKUs premium para hospitais, laboratórios de diagnóstico e kits de cuidados domiciliares, ao mesmo tempo em que atendem às expectativas de rotulagem para uso único por paciente.
Recent Industry Developments in Mercado de Lancetas para Sangue
- Maio de 2026: A Roche anunciou um acordo definitivo de fusão para adquirir a PathAI e expandir suas capacidades baseadas em IA dentro de sua divisão de Diagnósticos. O anúncio fortalece a infraestrutura de patologia digital e análise que sustenta fluxos de trabalho diagnósticos de maior rendimento, o que, por sua vez, apoia a demanda por amostragem capilar padronizada e consumíveis de uso único em laboratórios e ambientes de testes descentralizados.
- Setembro de 2025: A aquisição da True Digital Surgery pela B. Braun foi concluída, avançando sua plataforma de microscopia cirúrgica digital Aesculap AEOS. O negócio indica investimento contínuo em plataformas digitais em dispositivos médicos que podem influenciar preferências de compra por consumíveis de uso único integrados e rastreáveis em cadeias de suprimentos hospitalares mais amplas.
- Dezembro de 2024: A BD anunciou a expansão do sistema de coleta e teste de sangue pela ponta do dedo BetterWay, integrando o dispositivo de coleta capilar BD MiniDraw, para ambientes de cuidados ambulatoriais nos Estados Unidos. Essa expansão sustenta um maior consumo rotineiro de consumíveis de punção digital e reforça a transição para fluxos de trabalho de amostragem de sangue mais amigáveis ao paciente e descentralizados.


Mercado de Lancetas para Sangue Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado de lancetas sanguíneas abrange dispositivos estéreis usados para fazer uma pequena punção na pele e coletar sangue capilar para testes em ambientes clínicos ou domiciliares, e a receita é registrada em base de valor nas principais regiões.
Exclusões de escopo: excluímos dispositivos de lancetagem como suportes reutilizáveis, medidores e tiras de glicose, e agulhas gerais de flebotomia projetadas para coleta de sangue venoso.
Visão geral da segmentação
- Por Tipo de Produto
- Lancetas de Segurança
- Lancetas Padrão / de Uso Pessoal
- Por Usuário Final
- Hospitais
- Bancos de Sangue
- Laboratórios de Diagnóstico
- Cuidados Domiciliares
- Outros
- Por Aplicação
- Teste de Glicose
- Teste de Hemoglobina
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Resto do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com sinais públicos de saúde e uso de dispositivos, para que o conjunto de demanda pudesse ser delimitado antes de estabelecer quaisquer premissas. Referenciamos fontes como a International Diabetes Federation para tendências de prevalência de diabetes, o CDC para indicadores de comportamento de diabetes e testes, e a OMS para o contexto mais amplo de doenças não transmissíveis que afeta o monitoramento rotineiro.
Para aprimorar a visão regulatória e de fornecimento, também utilizamos fontes como bancos de dados de dispositivos da FDA e comunicações de segurança da FDA, estatísticas de saúde da OCDE para direção de utilização, e periódicos clínicos revisados por pares para práticas de amostragem e sinais de adoção de lancetas de segurança. Relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa confiáveis foram usados para verificar mudanças no mix de produtos e na escala de fabricação. Quando necessário, assinaturas pagas foram usadas para dados financeiros e inteligência corporativa, notícias e finanças, bancos de dados de patentes e verificações de importação e exportação em nível de embarque. Esses exemplos não são exaustivos, e muitas outras fontes públicas foram revisadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com fabricantes, distribuidores e partes interessadas em compras de saúde, seguidas por discussões com profissionais de laboratório e cuidados com diabetes para validar padrões de uso e direção de preços. A abrangência foi equilibrada entre as principais regiões, para que as diferenças na intensidade de testes domiciliares, na adoção de lancetas de segurança e nas compras impulsionadas por licitações pudessem ser capturadas nas premissas finais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 13% | APAC: 45% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 33% | EMEA: 36% |
| Participantes menores: 15% | Gerentes: 54% | Américas: 19% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down em que a intensidade de monitoramento de diabetes e a atividade de testes no ponto de atendimento foram traduzidas em um conjunto de demanda por amostragem capilar por região, antes que o uso de unidades fosse convertido em valor através de faixas de preço de venda típicas. Uma vez definido o conjunto de demanda, ele foi filtrado usando fatores práticos como frequência de automonitoramento, a proporção de usuários que dependem de amostragem por punção digital, e o mix entre lancetas de segurança e padrão usadas em diferentes ambientes de cuidado.
Para manter o resultado fundamentado, aproximações seletivas bottom-up foram então usadas como verificações cruzadas, incluindo consolidações a partir de uma amostra de fornecedores e verificações de canais de distribuidores que ligam o preço médio de venda a volumes implícitos. As principais entradas monitoradas incluem tendências de prevalência de diabetes, adoção de testes de cuidados domiciliares, políticas de objetos perfurocortantes projetadas para segurança, direção de preços de reembolso ou licitação em sistemas públicos, e o mix de distribuição regional entre canais hospitalares, laboratoriais e de varejo. As previsões foram construídas usando análise de cenários apoiada por opiniões de especialistas sobre erosão de preços, ritmo de adoção de segurança e mudanças na frequência de testes, e depois suavizadas para que saltos de ano a ano só ocorram quando os fatores impulsionadores também se movem. Quando pequenos participantes são opacos, as lacunas foram tratadas aplicando faixas de penetração e preço específicas por região, validadas por meio de feedback primário.
Validação de dados e ciclo de atualização
Os resultados foram validados por triangulação entre sinais independentes, incluindo demanda unitária implícita, faixas de preço e direção de utilização de saúde regional, e depois revisados quanto à variação em relação à trajetória histórica. Quando um número parecia inconsistente, as premissas dos fatores impulsionadores foram revisitadas primeiro, seguidas por uma nova verificação do momento cambial e da divisão do mix entre produtos de segurança e padrão, antes que qualquer ajuste fosse aceito.
Uma revisão interna em múltiplas etapas foi usada para que os cálculos, definições e premissas sejam verificados por outro analista antes da aprovação final. Se as entrevistas indicarem uma mudança material, como uma redefinição de licitação, um impulso regulatório de segurança ou um movimento notável de preços, os respondentes são recontatados para confirmar a mudança e seu momento. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos importantes podem alterar materialmente a demanda ou os preços. Antes da entrega, uma nova revisão é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de lancetas sanguíneas da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para lancetas sanguíneas podem parecer diferentes mesmo quando o produto parece o mesmo, porque cada editora pode escolher sua própria definição, base de ano e lógica de preços. As diferenças também vêm de quão estritamente os itens adjacentes são separados, e se o modelo se baseia mais em sinais de demanda impulsionados pela epidemiologia ou em cestas de dispositivos mais amplas.
A dispersão geralmente é explicada por escolhas de escopo e pelo que é contabilizado como uma lanceta, junto com a forma como a adoção de lancetas de segurança e os preços médios de venda são projetados nas regiões. Algumas estimativas misturam o mercado mais amplo de lancetas ou incluem dispositivos de lancetagem e outros acessórios de punção digital, enquanto outras se concentram apenas em lancetas sanguíneas descartáveis e podem ancorar o valor em um mix de canais mais restrito ou em anos-base mais antigos. O momento da conversão cambial e a cadência de atualização também importam, porque a reprecificação de licitações e as mudanças de mix podem alterar a linha de valor mesmo quando o uso unitário é estável.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,06 bilhões de USD (2026) | |
| Editora de Pesquisa Global A | 5,90 bilhões de USD (2024) | Esse número reflete uma categoria mais ampla de lancetas que pode incluir tipos adicionais de lancetas e casos de uso relacionados à coleta de sangue além da definição restrita de lanceta sanguínea, e está ancorado em um ano-base anterior, o que pode ampliar a diferença quando combinado com premissas de preço distintas. |
| Editora de Dados do Setor B | 1,41 bilhão de USD (2024) | Essa estimativa é limitada a lancetas sanguíneas médicas descartáveis e é frequentemente estruturada em torno de definições de segmento mais restritas, o que pode subestimar o valor onde o mix de lancetas de segurança e a precificação premium são maiores nos canais clínicos. |
A tabela destaca que as regras de inclusão e as escolhas de ano-base explicam a maior parte da diferença, mais do que qualquer fator de crescimento isolado. Quando as lancetas sanguíneas descartáveis são isoladas de cestas de lancetas adjacentes e a precificação é vinculada a verificações de mix de canais em nível regional, o intervalo se estreita, que é a abordagem usada aqui pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de lancetas de sangue em 2031?
Espera-se que o mercado de lancetas de sangue valha USD 2,92 bilhões até 2031.
Qual tipo de produto lidera atualmente as vendas?
As lancetas de segurança lideraram com 60,74% de participação na receita em 2025 devido às regras obrigatórias de prevenção de lesões por objetos cortantes.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico registra o maior crescimento, avançando a um CAGR de 8,25% até 2031.
Por que os laboratórios de diagnóstico estão ganhando impulso?
Os painéis de medicina personalizada e os testes diretos ao consumidor impulsionam os laboratórios de diagnóstico a um CAGR de 8,12%, o mais rápido entre os grupos de usuários finais.
Como a tecnologia está mudando a demanda por lancetas?
A inovação em microagulhas indolores e o surgimento dos monitores contínuos de glicose melhoram a experiência do usuário, mas também criam uma ameaça de substituição de longo prazo para as lancetas convencionais.
Página atualizada pela última vez em:



