
Tamanho e Participação do Mercado de Enxertos Vasculares para Hemodiálise
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 298.25 Milhões de dólares |
| Tamanho do Mercado (2032) | 373.91 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.63 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
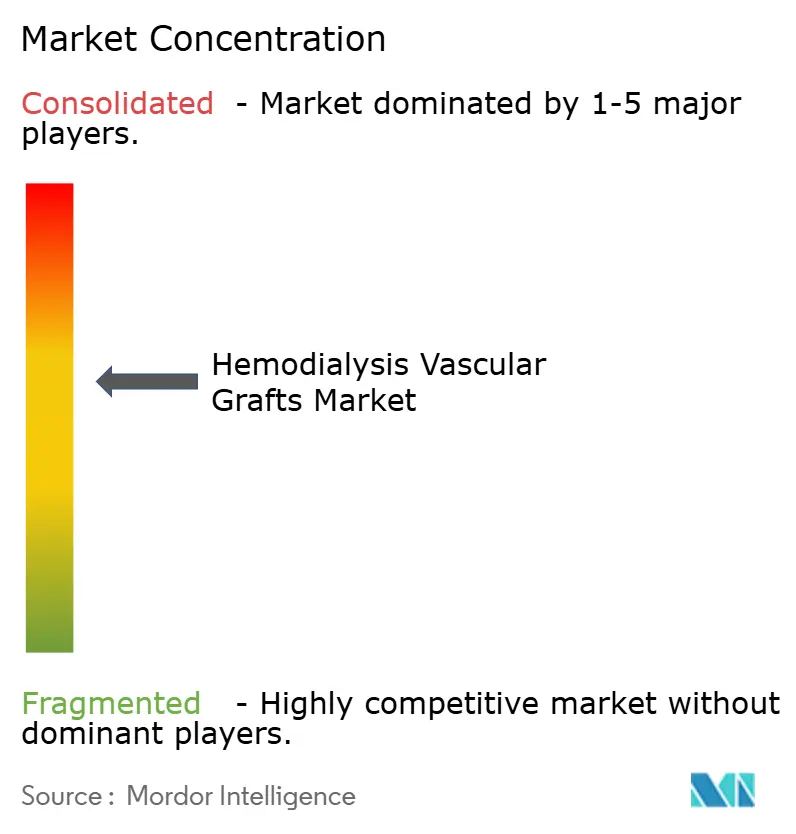
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Enxertos Vasculares para Hemodiálise por Mordor Intelligence
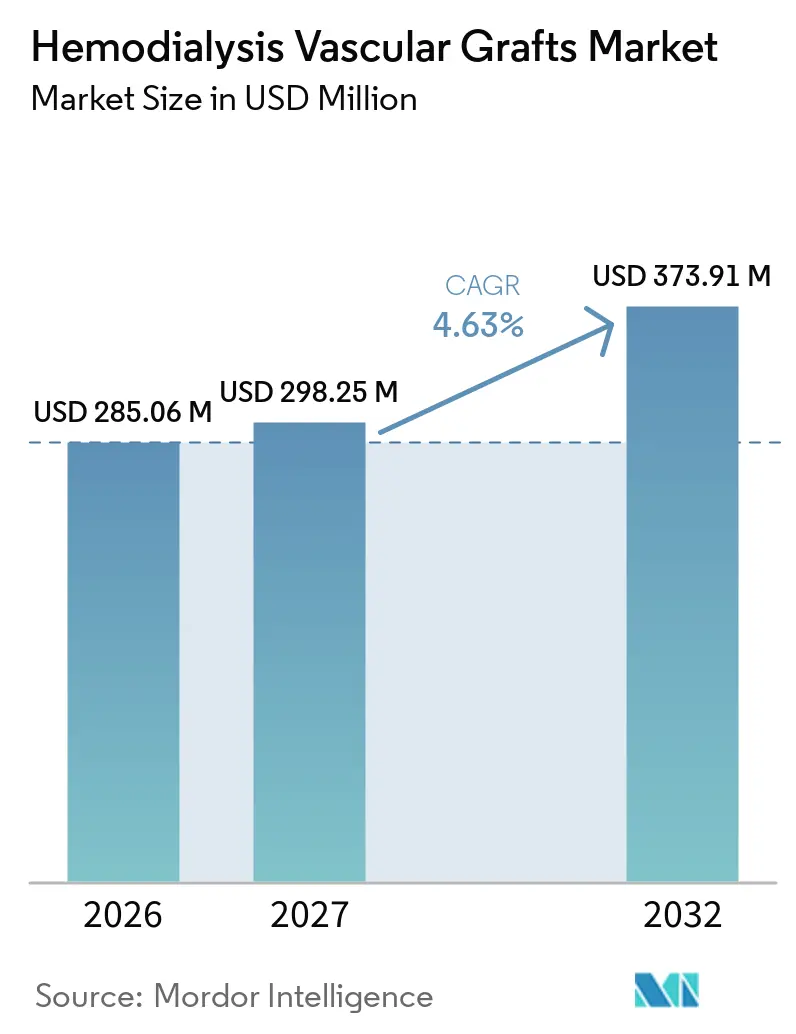
Espera-se que o tamanho do Mercado de Enxertos Vasculares para Hemodiálise aumente de 285,06 milhões de USD em 2026 para 298,25 milhões de USD em 2027 e atinja 373,91 milhões de USD até 2032, crescendo a um CAGR de 4,63% no período de 2027 a 2032.
A crescente prevalência de doença renal crônica (DRC), que afetou 673 milhões de pessoas em 2024, está ampliando o grupo de pacientes em diálise e sustentando a demanda por acesso vascular confiável. Incentivos econômicos como a taxa base de 273,82 USD por tratamento do Sistema de Pagamento Prospectivo (PPS) para Doença Renal em Estágio Terminal (DRET) do Medicare reforçam a necessidade de enxertos duráveis e de baixa manutenção[1]. A diferenciação tecnológica está se intensificando: designs de politetrafluoretileno expandido (ePTFE) de canulação precoce, revestimentos com heparina e vasos de engenharia tecidual são as principais frentes de inovação. Os participantes do mercado também estão respondendo a um ambiente clínico de "Fístula em Primeiro Lugar, Cateter por Último", posicionando os enxertos como opções de suporte rápido para pacientes de alto risco cujas fístulas não conseguem maturar.
Principais Conclusões do Relatório
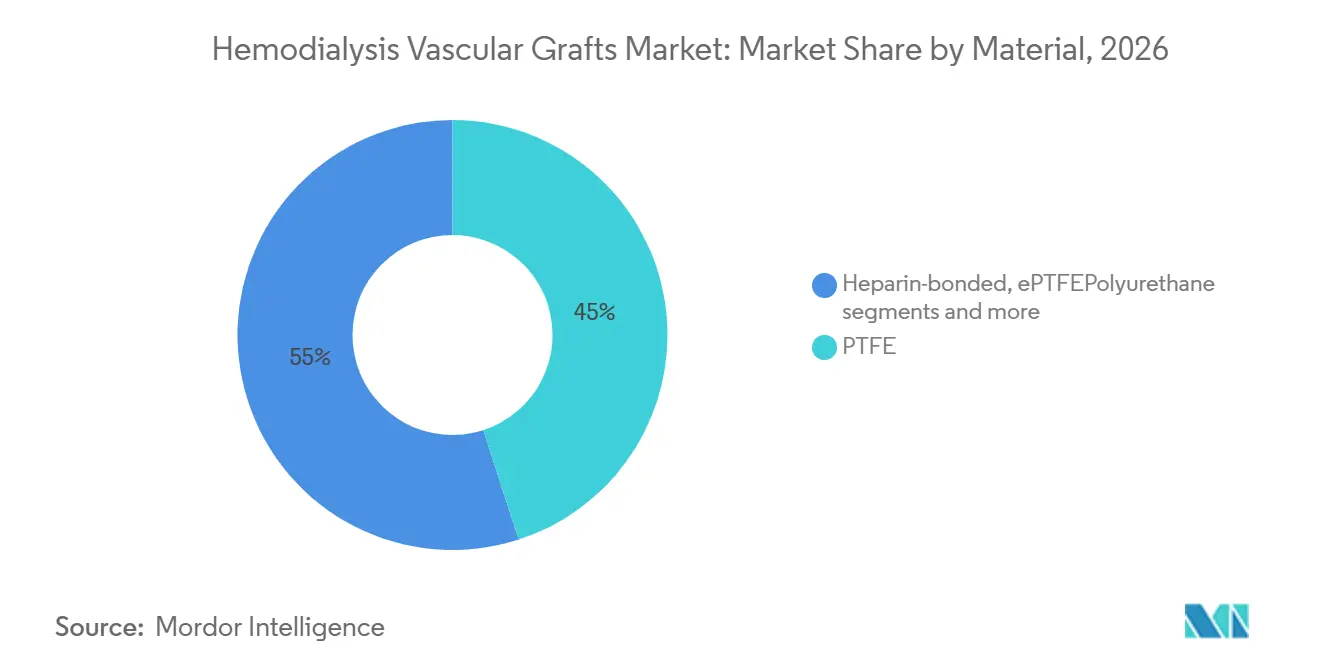
- Por material, o PTFE liderou com 45,02% da participação do mercado de enxertos de acesso vascular para hemodiálise em 2026, enquanto os materiais biossintéticos têm previsão de expansão a um CAGR de 4,96% até 2032.
- Por configuração, os enxertos convencionais detinham 68,42% da participação de receita em 2026, enquanto as variantes de canulação precoce têm projeção de crescimento a um CAGR de 5,52% até 2032.
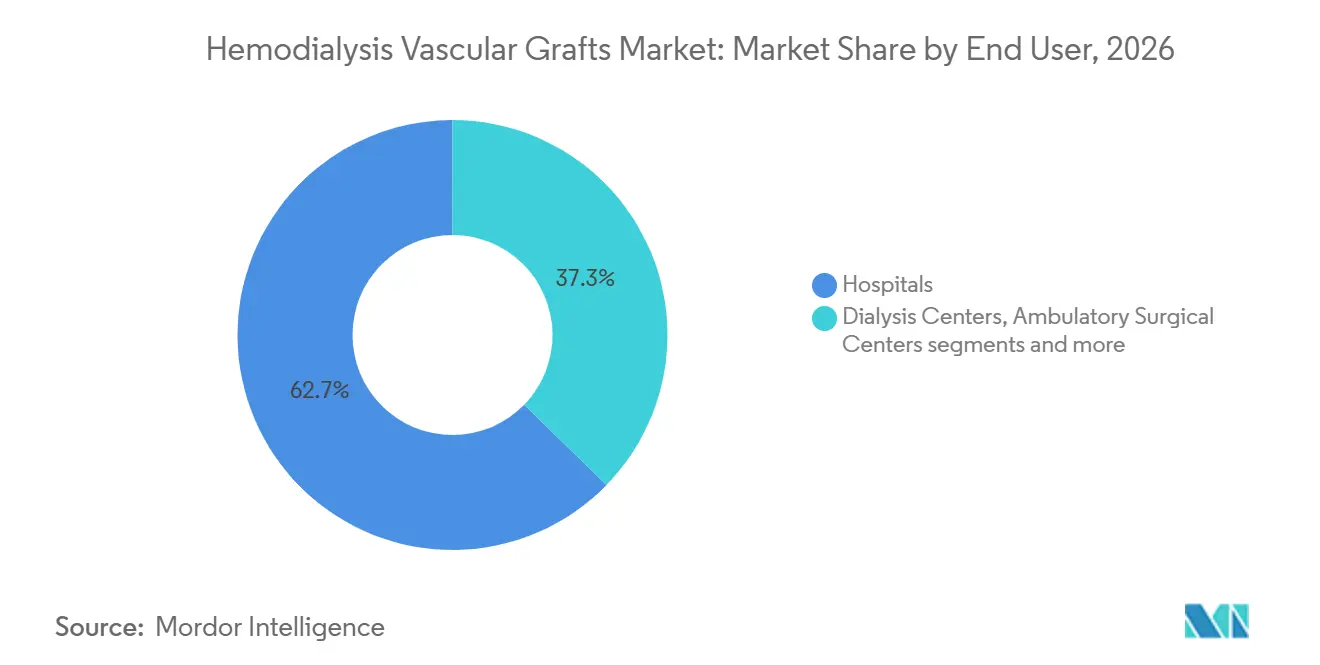
- Por usuário final, os hospitais responderam por 62,71% do tamanho do mercado de enxertos de acesso vascular para hemodiálise em 2026; os centros de diálise apresentam o crescimento mais rápido, com um CAGR de 5,71%.
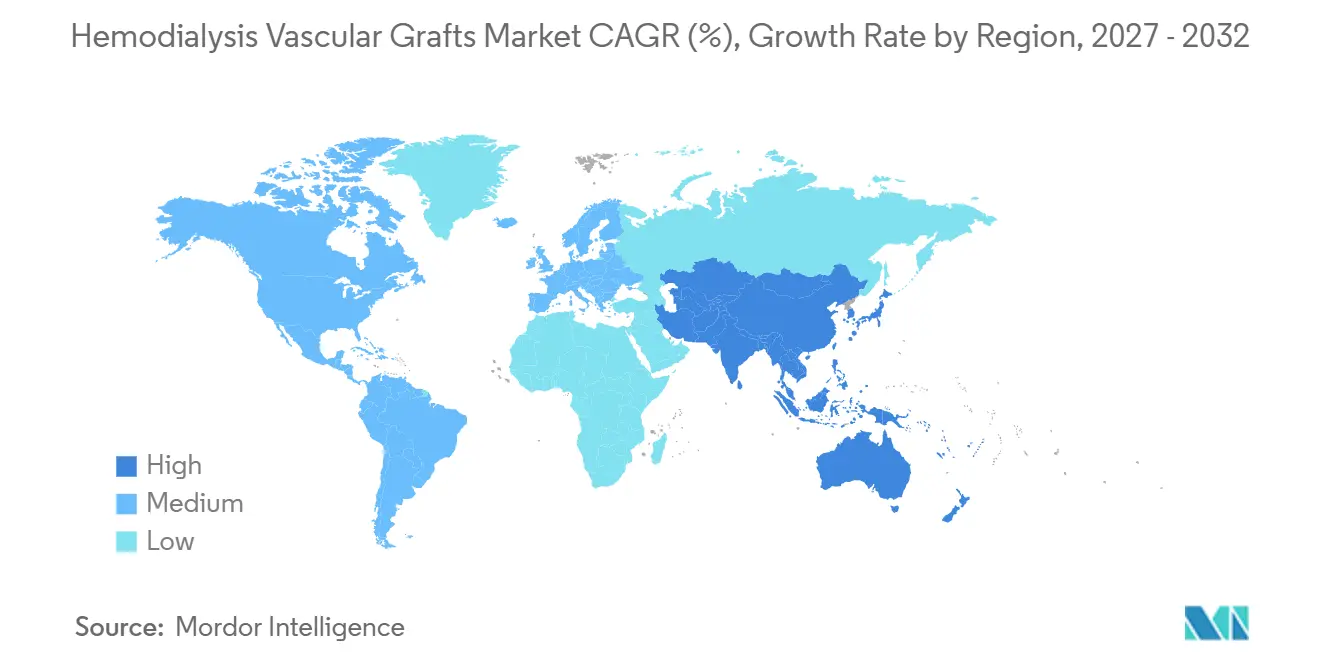
- Por geografia, a América do Norte deteve 37,10% da participação do mercado de enxertos de acesso vascular para hemodiálise em 2026, mas a Ásia-Pacífico está posicionada para a expansão mais rápida, com um CAGR de 6,63%.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de DRC e grupo de pacientes em diálise | +1.2% | Global, mais forte na Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Adoção crescente de enxertos de ePTFE de canulação precoce | +0.8% | América do Norte e União Europeia; expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Mudança tecnológica em direção a revestimentos ligados à heparina e bioativos | +0.6% | Global, liderado por mercados desenvolvidos | Médio prazo (2-4 anos) |
| Consolidação hospitalar impulsionando compras em volume | +0.4% | América do Norte e União Europeia | Curto prazo (≤ 2 anos) |
| Política do Medicare criando demanda de suporte por enxertos | +0.5% | Estados Unidos | Médio prazo (2-4 anos) |
| Enxertos de fibroína de seda microporosa em desenvolvimento | +0.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente prevalência de DRC e grupo de pacientes em diálise
A prevalência global de DRC subiu para 673 milhões de casos em 2024, acompanhada de maior mortalidade e anos de vida ajustados por incapacidade, especialmente em regiões de baixo nível sociodemográfico. A glicemia plasmática elevada em jejum é responsável por aproximadamente um terço das mortes relacionadas à DRC, indicando o diabetes como um principal impulsionador da demanda por enxertos de diálise em mercados emergentes. A detecção precoce de DRC por ultrassom está ampliando a base de pacientes elegíveis antes da progressão para o estágio terminal. Em conjunto, essas mudanças epidemiológicas sustentam a expansão contínua do mercado de enxertos vasculares para acesso em hemodiálise.
Adoção crescente de enxertos de ePTFE de canulação precoce
O enxerto ACUSEAL da Gore alcançou 73% de canulação bem-sucedida dentro de 24 horas após a implantação, reduzindo a exposição ao cateter e o risco de infecção [2]. Dados de coorte japonesa relataram 88,8% de perviedade primária assistida em 3 meses, confirmando a durabilidade clínica. Os hospitais valorizam a capacidade de iniciar a diálise rapidamente sem cateteres venosos centrais, um fator que acelera a adoção da canulação precoce.
Mudança tecnológica em direção a revestimentos ligados à heparina e bioativos
O enxerto vascular PROPATEN da Gore reduziu o risco de oclusão em 50% entre pacientes com isquemia crítica de membros, ilustrando como a heparina ligada à superfície melhora a tromboresistência. Pesquisas pré-clínicas mostram enxertos bicamada liberadores de óxido nítrico que promovem a cicatrização endotelial enquanto reduzem a proliferação de músculo liso. Tais inovações melhoram a perviedade a longo prazo, moldando a estratégia competitiva.
Consolidação hospitalar impulsionando compras em volume
As redes de prestação integrada negociam contratos por volume que favorecem fornecedores que oferecem soluções completas de acesso vascular. A aquisição de EUR 760 milhões da unidade de Intervenção Vascular da BIOTRONIK pela Teleflex exemplifica o alargamento do portfólio para satisfazer grandes compradores do sistema de saúde. Fornecedores capazes de apresentar propostas de valor baseadas em dados ganham vantagem nas negociações de aquisição em pacote.
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de intervenção vs. fístula | -0.70% | Global, mais forte em mercados sensíveis ao custo | Médio prazo (2-4 anos) |
| Cortes de reembolso no pacote de dialisadores (EUA) | -0.50% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Crescente resistência antimicrobiana | -0.40% | Global, maior em ambientes hospitalares | Médio prazo (2-4 anos) |
| Enxertos personalizados impressos em 3D após 2030 | -0.30% | Mercados desenvolvidos inicialmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto custo de intervenção vs. fístula
As fístulas arteriovenosas continuam sendo o referencial econômico, com dados do registro brasileiro mostrando o uso de enxertos em apenas 2,6% em comparação com 73,8% de fístulas em 2024. A estrutura de pagamento agrupado de DRET do Medicare incentiva modalidades de acesso de baixo custo, reduzindo a adoção de enxertos, a menos que novos dispositivos possam comprovar menos reintervenções.
Crescente resistência antimicrobiana → maior risco de infecção
Infecções da corrente sanguínea ocorreram em 17,5% dos pacientes em hemodiálise crônica em 2024, com organismos gram-negativos responsáveis por 46,3% dos casos. Patógenos multirresistentes complicam o tratamento, elevando o ônus clínico associado a enxertos sintéticos em relação às fístulas autógenas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
Dominância do PTFE Enfrenta Inovação BiossintéticaO PTFE representou 45,02% das receitas de 2026, evidenciando sua integração clínica consolidada e escalabilidade de fabricação. Em contrapartida, vasos biossintéticos e de engenharia tecidual, como o vaso de engenharia tecidual acelular (ATEV) da Humacyte, têm projeção de crescimento a um CAGR de 4,96%, apoiados pela aprovação da FDA em dezembro de 2024 para trauma vascular e por dados promissores da Fase 3 em diálise. Os atributos mecânicos dos arcabouços de fibroína de seda espelham os vasos nativos, fortalecendo o argumento em favor das opções biológicas.
O avanço biossintético está remodelando os roteiros dos fornecedores, mas os obstáculos de escalonamento persistem. O escrutínio regulatório de construtos com células vivas prolonga o tempo de chegada ao mercado, e os custos unitários mais elevados podem restringir a adoção inicial em regiões sensíveis ao preço. Ainda assim, os primeiros adotantes estão testando enxertos de engenharia tecidual prontos para uso em pacientes sem veias adequadas, sinalizando ganhos futuros de participação para os produtos biológicos dentro do mercado de enxertos de acesso vascular para hemodiálise.


Por Configuração:
Canulação Precoce Avança Apesar da Liderança ConvencionalOs enxertos convencionais mantiveram 68,42% da participação de receita em 2026, refletindo a familiaridade dos cirurgiões e os protocolos de sala cirúrgica consolidados. Os designs de canulação precoce, no entanto, têm previsão de entregar um CAGR de 5,52% até 2032. A participação do mercado de enxertos de acesso vascular para hemodiálise detida pelas variantes de canulação precoce poderá superar 30% até o final da década, à medida que as unidades priorizam a prevenção do uso de cateteres. Evidências clínicas mostram que o ACUSEAL permite a diálise em até 24 horas, mantendo 78% de patência secundária aos 12 meses.
As barreiras à adoção incluem custos iniciais mais elevados do dispositivo e curvas de aprendizado; no entanto, a análise do custo total do cuidado favorece cada vez mais o acesso precoce, pois as infecções por cateter prolongam as internações hospitalares. O foco dos formuladores de políticas na diálise domiciliar e no atendimento ambulatorial fortalece ainda mais a proposta de valor dos enxertos que se tornam funcionais rapidamente, sustentando o impulso de crescimento neste segmento de configuração.
Por Usuário Final:
Dominância Hospitalar Migra para Centros de DiáliseOs hospitais capturaram 62,71% das receitas de 2026 em razão das capacidades de colocação cirúrgica e das necessidades de gestão de pacientes complexos. O tamanho do mercado de enxertos de acesso vascular para hemodiálise atribuível aos hospitais está crescendo, mas sua participação sofrerá uma erosão moderada à medida que os centros de diálise, em expansão a um CAGR de 5,71%, aumentam os volumes de procedimentos. O crescimento baseado em centros reflete modelos de cuidado descentralizados; as unidades estão investindo em manutenção de acesso interna para reduzir encaminhamentos hospitalares onerosos.
Os centros cirúrgicos ambulatoriais estão ganhando espaço para colocações de enxertos no mesmo dia, e as medidas políticas para impulsionar a diálise domiciliar ampliam os ambientes clínicos que requerem opções de enxerto confiáveis. Os fornecedores que oferecem treinamento simplificado e suporte pós-operatório podem capitalizar essa transição nas categorias de usuários finais.
Análise Geográfica
Mercado de Enxertos Vasculares para Hemodiálise na América do Norte
A América do Norte deteve 37,10% do mercado de enxertos de acesso vascular para hemodiálise em 2026, apoiada pelo PPS do Medicare e pela ampla adesão às diretrizes "Fístula em Primeiro Lugar, Cateter por Último". A presença de centros de inovação e as vias aceleradas da FDA promovem a adoção precoce de designs com revestimento de heparina e de canulação precoce. A endoprótese WRAPSODY da Merit Medical, comercializada em janeiro de 2025, ilustra o avanço contínuo de dispositivos domésticos, com uma taxa de patência primária da leso-alvo de 70,1% aos 12 meses.
Mercado de Enxertos Vasculares para Hemodiálise na APAC e América do Norte
A Ásia-Pacífico tem previsão de expansão a um CAGR de 6,63% até 2032, impulsionada por grandes populações com DRC e pela melhoria do reembolso na China, Índia e Sudeste Asiático. No entanto, persistem disparidades; os altos custos de tratamento em países de menor renda limitam a utilização, enquanto o Japão e a Coreia do Sul representam mercados maduros de alto valor. A expansão da fabricação de Terumo em Porto Rico, anunciada em 2024, posiciona a empresa para atender de forma eficiente tanto à demanda norte-americana quanto à demanda em rápido crescimento da Ásia-Pacífico.
Mercado de Enxertos Vasculares para Hemodiálise na EMEA e LATAM
A Europa mantém-se estável, apoiada por sistemas de reembolso coordenados que favorecem tecnologias com valor clínico comprovado. O impulso do continente em direção à diálise domiciliar alinha-se com as tendências de adoção de canulação precoce. A América Latina e o Oriente Médio e África oferecem nichos de crescimento, porém os orçamentos de saúde limitados e a menor penetração de enxertos moderam as perspectivas de curto prazo. No geral, a variabilidade regional enfatiza a necessidade de estratégias comerciais adaptadas dentro do mercado de enxertos de acesso vascular para hemodiálise.

Cenário Competitivo
O mercado apresenta concentração moderada, com W.L. Gore & Associates, Terumo Corporation e B. Braun Melsungen ancorando o fornecimento global por meio de químicas proprietárias de ePTFE, expertise em ligação de heparina e distribuição abrangente. O portfólio da Gore abrange STRETCH, ACUSEAL e PROPATEN, permitindo que os cirurgiões combinem o tipo de enxerto ao perfil de risco do paciente. As inovações de fechamento vascular da Terumo apoiam uma oferta complementar de hardware de acesso, aumentando a penetração de contas. O lançamento pela B. Braun em 2024 de Heparina Sódica 2.000 unidades em solução salina demonstra o compromisso da empresa com terapias adjuvantes que preservam a patência do enxerto.
Os participantes de engenharia tecidual representam potencial de disrupção. O vaso acelular aprovado pela FDA da Humacyte e o planejado pedido de Novo Medicamento em Investigação (IND) para uso coronariano de pequeno diâmetro ampliam o mercado endereçável da tecnologia. Enxertos bioimpressos em 3D alcançaram fluxo sanguíneo funcional em modelos pré-clínicos de 2025, prenunciando pressão competitiva de longo prazo sobre a demanda por produtos sintéticos.
A atividade de fusões e aquisições está elevando as barreiras de entrada. A aquisição pela Teleflex dos dispositivos da BIOTRONIK por 760 milhões de EUR e o acordo da Merit Medical com a Biolife por 120 milhões de USD ressaltam o valor da escala e da amplitude da linha de produtos. Os fornecedores que combinam dispositivos, revestimentos e produtos hemostáticos auxiliares podem atender melhor aos requisitos das redes de entrega integradas, consolidando assim a participação no mercado de enxertos de acesso vascular para hemodiálise.
Líderes do Setor de Enxertos Vasculares para Hemodiálise
-
W. L. Gore & Associates, Inc.
-
Vascudyne, Inc.
-
LeMaitre
-
Getinge AB
-
CryoLife, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Enxertos Vasculares para Hemodiálise Empresas cobertas neste relatório
- W. L. Gore & Associates
- Terumo
- B. Braun
- Merit Medical Systems
- BD (C. R. Bard)
- LeMaitre Vascular
- Cook Group
- Getinge (Intervascular)
- Medtronic
- Artivion Inc.
- Vascular Flow Technologies
- Humacyte
- InnAVasc Medical
- PolyMedicure Ltd.
- Nipro
- Fresenius
- Becton Dickinson & Co.
- Shenzhen LePu Medical
- JOTEC
- Suokang Medical

Desenvolvimentos industriais recentes em Mercado de Enxertos Vasculares para Hemodiálise
- Fevereiro de 2025: A Teleflex concordou em adquirir o negócio de Intervenção Vascular da BIOTRONIK por cerca de EUR 760 milhões, ampliando seu portfólio intervencionista.
- Janeiro de 2025: A Humacyte anunciou planos de apresentar um IND para um vaso de engenharia tecidual acelular de pequeno diâmetro em revascularização coronariana.
- Janeiro de 2025: A Merit Medical iniciou o lançamento nos EUA da Endoprótese Impermeável a Células WRAPSODY após aprovação da FDA em dezembro de 2024.


Escopo do Relatório Global do Mercado de Enxertos Vasculares para Hemodiálise
De acordo com o escopo do relatório, os enxertos vasculares para hemodiálise ou enxertos arteriovenosos (AV) são dispositivos médicos utilizados para conectar uma artéria e uma veia em pessoas que necessitam de hemodiálise. Eles são projetados para ser duráveis, fornecer taxas de fluxo sanguíneo adequadas para diálise eficiente e resistir a infecções e coagulação.
O mercado de enxertos vasculares para hemodiálise é segmentado por matéria-prima e geografia. Por matéria-prima, o mercado é segmentado em poliéster, politetrafluoretileno, poliuretano e materiais biológicos. Por material biológico, o mercado é segmentado em veias safenas e umbilicais humanas e materiais de engenharia tecidual. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece o valor (em USD) para os segmentos acima.
Visão geral da segmentação
| PTFE |
| ePTFE ligado à heparina |
| Poliuretano |
| Biossintético |
| Biológico / Engenharia Tecidual |
| Canulação precoce |
| Convencional |
| Hospitais |
| Centros de Diálise |
| Centros Cirúrgicos Ambulatoriais |
| Ambientes de Cuidados Domiciliares |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Material | PTFE | |
| ePTFE ligado à heparina | ||
| Poliuretano | ||
| Biossintético | ||
| Biológico / Engenharia Tecidual | ||
| Por Configuração | Canulação precoce | |
| Convencional | ||
| Por Usuário Final | Hospitais | |
| Centros de Diálise | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Ambientes de Cuidados Domiciliares | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de enxertos vasculares para acesso em hemodiálise?
O mercado situou-se em 298,25 milhões de USD em 2027 e tem previsão de atingir 373,91 milhões de USD até 2032.
Qual material lidera o mercado de enxertos vasculares para acesso em hemodiálise?
O PTFE representa a maior participação de receita, com 45,02% em 2026, beneficiando-se de décadas de uso clínico.
Por que os enxertos de canulação precoce estão ganhando popularidade?
Eles permitem que a diálise comece dentro de horas após a implantação, reduzindo os riscos de infecção relacionados ao cateter e os custos hospitalares.
Qual região está crescendo mais rapidamente neste mercado?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 6,63% até 2032 devido ao aumento da incidência de DRC e à melhoria do reembolso.
Como a resistência antimicrobiana afeta a adoção de enxertos?
O aumento das infecções por organismos multirresistentes eleva os riscos de complicações, pressionando os fabricantes a aprimorar os revestimentos antimicrobianos.
Quais anos este Mercado de Enxertos Vasculares para Hemodiálise abrange e qual foi o tamanho do mercado em 2025?
Em 2025, o tamanho do Mercado de Enxertos Vasculares para Hemodiálise foi estimado em USD 285,06 milhões. O relatório abrange o tamanho histórico do Mercado de Enxertos Vasculares para Hemodiálise para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Enxertos Vasculares para Hemodiálise para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
