
Tamanho e Participação do Mercado de Água de Bétula
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 282.41 Milhões de dólares |
| Tamanho do Mercado (2031) | 329.27 Milhões de dólares |
| Growth Rate (2026 - 2031) | 3.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Água de Bétula por Mordor Intelligence
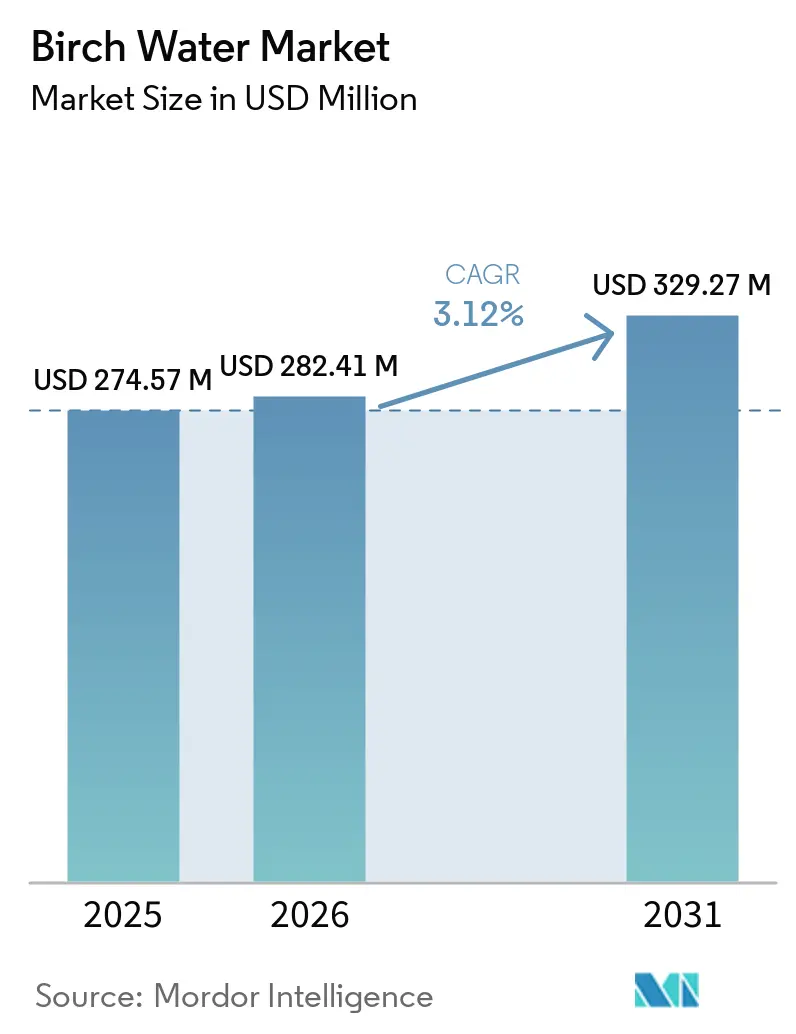
O tamanho do mercado de água de bétula deve crescer de 274,57 milhões de USD em 2025 para 282,41 milhões de USD em 2026 e está previsto para atingir 329,27 milhões de USD até 2031, a um CAGR de 3,12% durante 2026-2031. Um curto período de coleta na primavera limita o fornecimento de matéria-prima e sustenta o posicionamento premium da categoria. A demanda dos consumidores é impulsionada pelo interesse em listas de ingredientes simples, hidratação à base de plantas e produtos com origens rastreáveis. De acordo com o CBI Países Baixos, um estudo apoiado pela associação revelou que aproximadamente 99% dos fabricantes europeus consideram produtos com rótulo limpo em 2025[1]Fonte: Centro para a Promoção de Importações de Países em Desenvolvimento, "Quais tendências oferecem oportunidades ou representam uma ameaça no mercado europeu de aditivos alimentares naturais", cbi.eu. Marcas com acesso garantido a direitos de colheita florestal podem planejar a produção de forma mais confiável do que aquelas que adquirem seiva no mercado aberto. A necessidade de preservar a frescura após a coleta também aumenta a importância de um processamento eficiente e de capacidades de cadeia de frio. O mercado de água de bétula permanece uma categoria de bebidas especializada; portanto, a educação clara sobre o produto e as compras recorrentes serão mais importantes do que descontos amplos. A concorrência da água de coco, bordo e cacto torna o sabor, a origem e o posicionamento do produto fundamentais para as marcas que buscam espaço nas prateleiras.
Principais Conclusões do Relatório
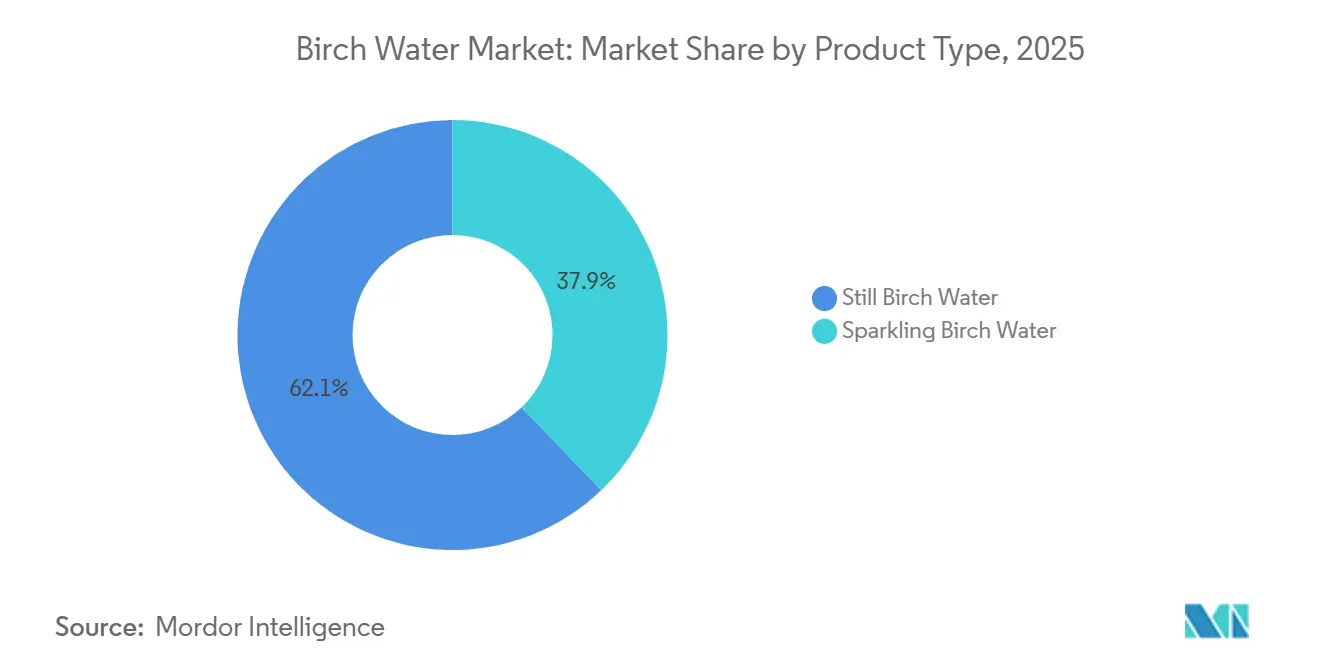
- Por tipo de produto, a água de bétula sem gás representou a maior participação do mercado de água de bétula, com 62,15% em 2025, enquanto a água de bétula com gás está projetada para crescer ao CAGR mais rápido, de 4,25%, durante 2026-2031.
- Por perfil de sabor, a água de bétula sem sabor ou original representou a maior participação do mercado de água de bétula, com 64,72% em 2025, enquanto a água de bétula com sabor está projetada para crescer ao CAGR mais rápido, de 3,99%, durante 2026-2031.
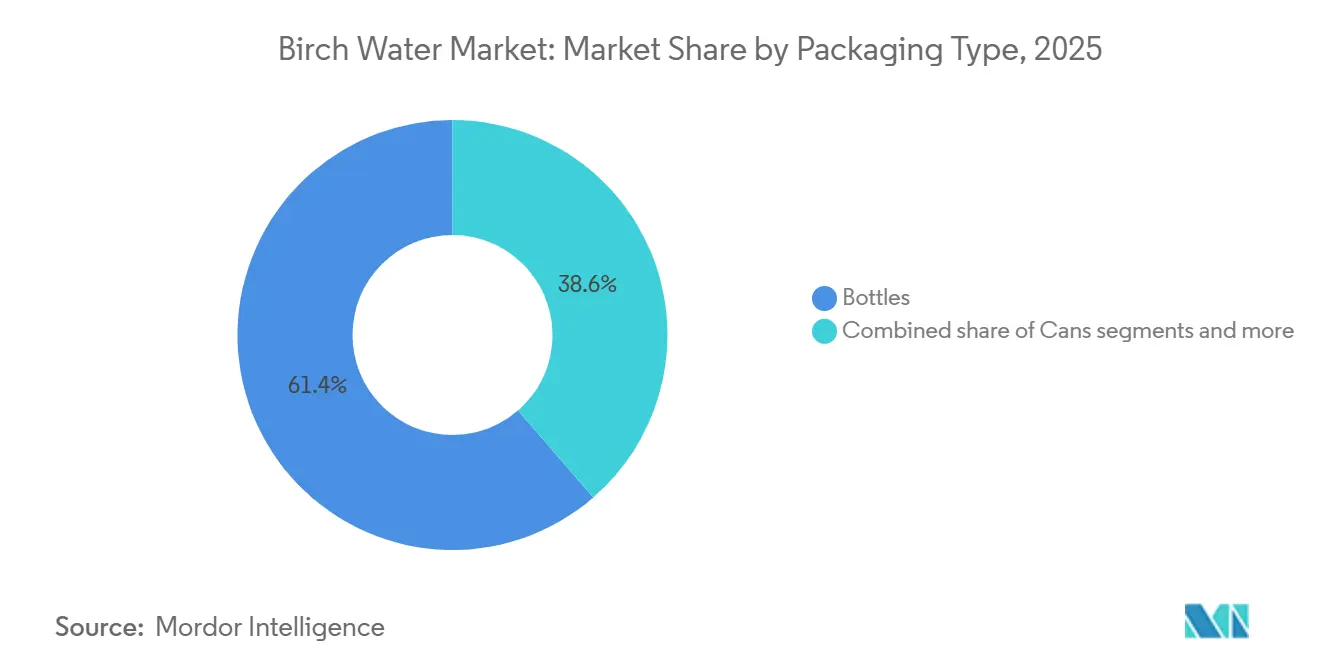
- Por tipo de embalagem, as garrafas representaram a maior participação do mercado de água de bétula, com 61,37% em 2025, enquanto as latas estão projetadas para crescer ao CAGR mais rápido, de 3,85%, durante 2026-2031.
- Por canal de distribuição, supermercados e hipermercados representaram a maior participação do mercado de água de bétula, com 39,77% em 2025, enquanto as lojas de varejo online estão projetadas para crescer ao CAGR mais rápido, de 4,15%, durante 2026-2031.
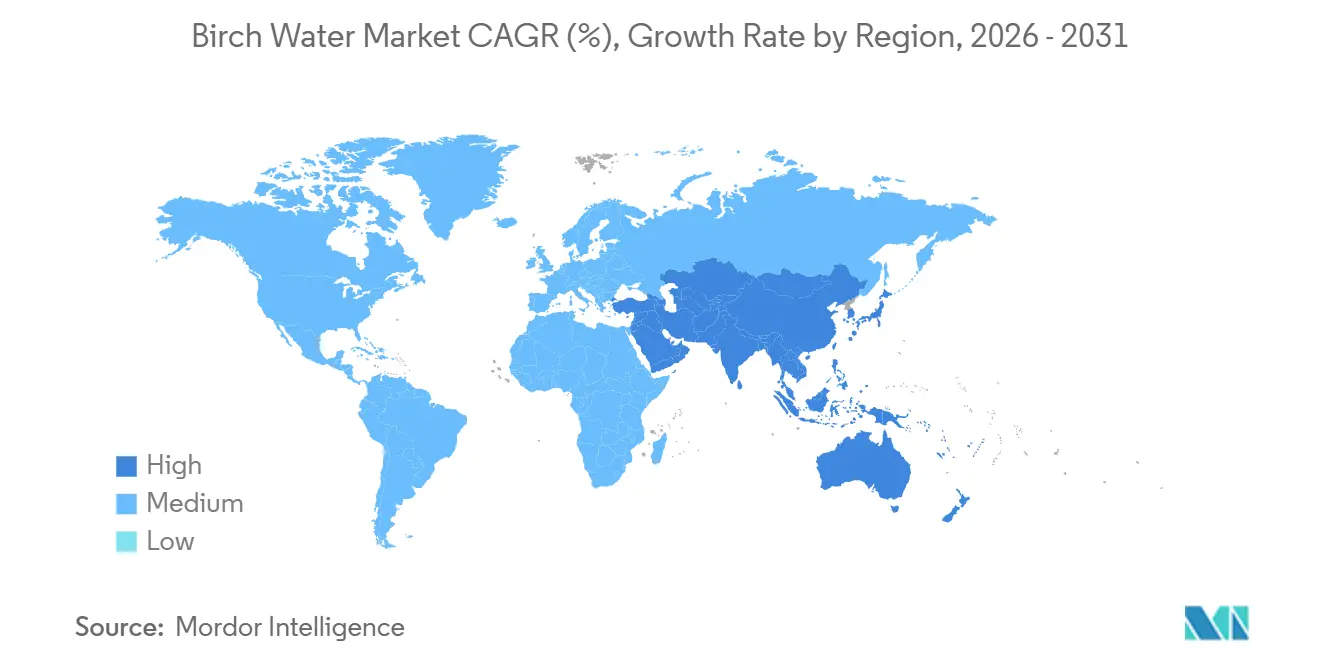
- Por geografia, a Europa representou a maior participação do mercado de água de bétula, com 44,91% em 2025, enquanto a Ásia-Pacífico está projetada para crescer ao CAGR mais rápido, de 4,42%, durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por bebidas naturais, com rótulo limpo e baixo teor calórico | +0.5% | Global, com impacto central na Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Adoção de hidratação funcional de origem vegetal | +0.4% | Global, com impacto central na Ásia-Pacífico e expansão para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Premiumização de bebidas orgânicas e de origem florestal | +0.3% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Expansão do comércio eletrônico e vendas diretas ao consumidor de bebidas | +0.3% | Global, mais forte na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Oportunidades de infraestrutura de coleta de seiva em climas frios | +0.3% | Países nórdicos, América do Norte e região báltica | Longo prazo (≥ 4 anos) |
| Rastreabilidade digital para ingredientes florestais sazonais | +0.2% | Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Bebidas Naturais, com Rótulo Limpo e Baixo Teor Calórico
O mercado de água de bétula se beneficia do crescente interesse dos consumidores em bebidas com ingredientes reconhecíveis, menor teor de açúcar e práticas de produção transparentes. As marcas posicionam a seiva de bétula como uma bebida minimamente processada, permitindo-lhes comunicar a origem do produto sem depender de extensas listas de ingredientes adicionados. Seu perfil de baixo teor calórico está alinhado com a demanda por alternativas a bebidas altamente adoçadas e oferece aos consumidores uma base prática para compará-la com outros produtos de água premium. Essas preferências apoiam produtos com listas curtas de ingredientes e sem aditivos artificiais, particularmente em canais de varejo especializados e voltados para a saúde. No entanto, a categoria requer rotulagem clara e comunicação com o consumidor, pois muitos consumidores ainda não estão familiarizados com a seiva de bétula, seu processo de colheita sazonal e sua adequação como bebida cotidiana.
Adoção Crescente de Hidratação Funcional de Origem Vegetal
O mercado de água de bétula se beneficia da demanda por produtos de hidratação de origem vegetal que não dependem de altos níveis de cafeína ou formulações fortemente enriquecidas. A seiva de bétula contém glicose, frutose, ácido málico, ácido cítrico e outros compostos mensuráveis que contribuem para sua composição de ocorrência natural. Essa composição permite que as marcas comuniquem as características do produto sem desviar a atenção da seiva ou criar uma mensagem de produto excessivamente complexa. A categoria compete por consumidores que também consideram água de coco premium e outras bebidas botânicas, aumentando a importância do teor de açúcar, sabor e origem do produto. A comunicação clara e em conformidade com as normas do produto permanece essencial, pois as alegações funcionais requerem fundamentação adequada sob as regulamentações europeias de rotulagem de alimentos.
Premiumização de Bebidas Orgânicas e de Origem Florestal
A certificação orgânica e a origem florestal documentada apoiam o posicionamento premium no mercado de água de bétula, particularmente em regiões onde os consumidores esperam práticas verificáveis de fornecimento e produção. A certificação requer registros de áreas de colheita e métodos de extração, tornando-a um compromisso operacional em vez de uma alegação de embalagem adicionada tardiamente no desenvolvimento do produto. Pontos de venda premium, lojas especializadas e estabelecimentos de serviços de alimentação são canais adequados para produtos de pequeno volume com valores unitários mais elevados, pois fornecem contexto para a origem do produto. Garrafas de vidro, rótulos detalhados e informações sobre a colheita podem ajudar a explicar o produto a consumidores não familiarizados com a seiva de bétula. Pesquisas sobre rastreabilidade de alimentos indicam que sistemas de código QR podem fortalecer as percepções dos consumidores sobre transparência e qualidade do produto.
Expansão do Comércio Eletrônico e Vendas Diretas ao Consumidor de Bebidas
O varejo online permite que as marcas de água de bétula forneçam informações detalhadas sobre a origem do produto, ingredientes, sugestões de consumo e uso além do que o espaço nas prateleiras do varejo permite. Essa capacidade é particularmente valiosa para uma categoria que muitos consumidores ainda não experimentaram e podem não compreender totalmente apenas pela embalagem. Os modelos de assinatura direta ao consumidor podem incentivar compras recorrentes, permitir que os consumidores adquiram formatos multipacks e ajudar as marcas a gerenciar a demanda além do período de coleta. Os canais online também oferecem às marcas menores acesso a consumidores quando as listagens em supermercados amplos não estão disponíveis ou quando os produtos requerem mais explicação do que as marcas convencionais de água. Por exemplo, de acordo com a Comissão Europeia, foi revelado que cerca de 78% dos usuários de internet compraram mantimentos e outros produtos online em 2025[2]Fonte: Comissão Europeia, "Estatísticas de comércio eletrônico para indivíduos", ec.europa.eu. O rápido crescimento previsto das lojas de varejo online indica que a descoberta digital, a educação do produto e os pedidos recorrentes continuarão sendo importantes para o desenvolvimento da categoria.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Janela de colheita de seiva de bétula curta e dependente do clima | -0.4% | Global, mais aguda nas zonas de fornecimento nórdicas, bálticas e canadenses | Longo prazo (≥ 4 anos) |
| Preços premium em relação a produtos de hidratação convencionais | -0.4% | Mercados emergentes, América do Sul, Oriente Médio e África e Ásia-Pacífico interior | Médio prazo (2 a 4 anos) |
| Perecibilidade da seiva fresca e requisitos de processamento | -0.3% | Ásia-Pacífico e América do Sul | Médio prazo (2 a 4 anos) |
| Compreensão limitada dos consumidores sobre os benefícios e uso da água de bétula | -0.3% | América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Janela de Colheita de Seiva de Bétula Curta e Dependente do Clima
O mercado de água de bétula depende de uma temporada de coleta biologicamente limitada, o que restringe a capacidade de expandir o fornecimento rapidamente em resposta ao aumento da demanda. A seiva flui antes da brotação no início da primavera, e a janela de coleta normalmente dura de 10 a 14 dias em um determinado local. Um estudo de 2026 sobre florestas de bétula no noroeste da Espanha relatou rendimentos médios de 9,5 litros por árvore ao longo de sete dias, variando de 1,6 litros a 28,5 litros por árvore. Primaveras mais quentes podem acelerar a brotação, enquanto a geada pode reduzir a pressão da seiva e interromper a coleta, deixando os produtores com tempo limitado para responder. O fornecimento da Finlândia, dos estados bálticos e da América do Norte pode reduzir a dependência de uma única colheita local; no entanto, pode aumentar a complexidade logística e exigir controles de qualidade e gestão de origem mais rigorosos.
Preços Premium em Relação a Produtos de Hidratação Convencionais
A água de bétula normalmente custa de três a cinco vezes mais do que a água engarrafada convencional, limitando os testes dos consumidores em ambientes sensíveis ao preço e tornando as compras recorrentes mais difíceis. Janelas de colheita curtas, requisitos de cadeia de frio, custos de certificação orgânica e baixos volumes de produção contribuem para esses preços mais elevados. Esse desafio é particularmente significativo na América do Sul e no Oriente Médio e África, onde as bebidas embaladas premium têm bases de consumidores mais estreitas e os produtos importados incorrem em custos adicionais de distribuição. Reduzir os preços pode corroer as margens antes que as marcas atinjam volumes suficientes para compensar os retornos unitários mais baixos, especialmente dada a disponibilidade sazonal das matérias-primas. A educação do consumidor, posicionamentos em hospitalidade premium, informações online sobre o produto e formatos específicos para ocasiões podem ajudar as marcas a comunicar valor sem depender de descontos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Formato Sem Gás Lidera, Enquanto o Com Gás Cria Ocasiões PremiumA água de bétula sem gás representou 62,15% da participação do mercado de água de bétula em 2025. Este formato reflete a identidade da categoria como um produto de hidratação puro e minimamente processado, diretamente ligado à coleta de seiva de bétula. Sua proposta de produto direta está alinhada com a demanda por bebidas com rótulo limpo e permite que as marcas comuniquem uma mensagem familiar aos consumidores que preferem produtos com ingredientes limitados. Os produtos sem gás também permitem que as marcas enfatizem a origem florestal, o momento da colheita e as qualidades naturais da seiva, em vez de se concentrarem na formulação. O formato requer reformulação limitada, ajudando a preservar o posicionamento estabelecido da categoria no varejo especializado e em ambientes de bebidas naturais premium.
A água de bétula com gás está prevista para crescer a um CAGR de 4,25% de 2026 a 2031. Este formato permite que as marcas entrem em mixers premium, cardápios de restaurantes e ocasiões de consumo social, onde os consumidores podem buscar alternativas à água com gás convencional. Também pode competir com a água mineral com gás em locais onde os consumidores desejam uma opção sem álcool, mas ainda esperam uma experiência de consumo premium. A carbonatação permite que o mercado de água de bétula expanda as ocasiões de uso sem se afastar da seiva de bétula como ingrediente principal ou enfraquecer sua mensagem baseada em origem. As regulamentações de rotulagem de alimentos permanecem relevantes quando as marcas adicionam vitaminas ou fazem alegações funcionais; portanto, o desenvolvimento de produtos deve estar alinhado com as alegações permitidas.


Por Perfil de Sabor:
Os Produtos Originais Lideram, Enquanto os Aromatizados Apoiam a ExperimentaçãoA água de bétula sem sabor ou original representou 64,72% do valor do mercado global de água de bétula em 2025. Este segmento se beneficia da demanda dos consumidores por produtos minimamente processados que permanecem próximos à sua forma colhida. Também permite que os produtores enfatizem a origem do produto, o método de colheita, a disponibilidade sazonal e o sabor natural. Como os ingredientes adicionados exigem rotulagem clara, os produtos originais desempenham um papel central nas estratégias de marca orientadas pela origem e ocupam uma posição distinta dentro de portfólios premium. Os formatos originais permanecem particularmente importantes em lojas especializadas e entre consumidores que preferem composições de produtos diretas em vez de opções de bebidas orientadas por sabor.
A água de bétula com sabor está prevista para crescer a um CAGR de 3,99% durante 2026–2031. Formulações de frutas vermelhas e cítricos podem tornar a água de bétula mais acessível a consumidores não familiarizados com o sabor da seiva de bétula pura ou que buscam maior variedade em bebidas premium. Na Suécia, a Hammars Bryggeri lançou seiva de bétula orgânica nas variantes de cranberry e limão, posicionando esses produtos como bebidas funcionais naturais para consumidores que buscam alternativas a bebidas energéticas com cafeína. Os formatos com sabor também podem criar oportunidades no setor de alimentação fora do lar em coquetéis e preparações de sobremesas, onde suas notas botânicas distintas podem oferecer maior utilidade do que bebidas engarrafadas padrão. Essas aplicações podem ajudar os produtores a estender o uso da seiva de bétula além das ocasiões de consumo no varejo principal e a otimizar o uso do fornecimento sazonal.
Por Tipo de Embalagem:
As Garrafas Mantêm a Visibilidade Premium, Enquanto as Latas Melhoram a DistribuiçãoAs garrafas capturaram 61,37% do mercado de água de bétula em 2025. A embalagem de vidro sustenta o posicionamento premium de origem florestal utilizado no varejo especializado e no setor de alimentação fora do lar, onde a apresentação molda a forma como os compradores entendem um produto desconhecido. Oferece às marcas um formato estabelecido para comunicar detalhes do produto por meio de rótulos, design de embalagem e informações sobre a origem da seiva. As garrafas são particularmente relevantes nos contextos do Norte e Oeste Europeu, onde as bebidas naturais premium já têm presença no varejo e os consumidores estão acostumados a bebidas especializadas embaladas. O formato permanece intimamente ligado à imagem de pequenos lotes e foco na origem da categoria, mesmo quando os produtores consideram outros formatos para uma distribuição mais ampla.
As latas estão projetadas para registrar um CAGR de 3,85% de 2026 a 2031. Seu menor peso pode reduzir os encargos de entrega para remessas de comércio eletrônico e pacotes de assinatura, o que é útil para marcas que constroem modelos de entrega direta. O alumínio também pode apoiar a comunicação de embalagens com foco em reciclagem e fornecer um formato familiar para consumidores que adquirem bebidas para consumo imediato. Outros formatos, incluindo tetrapaks, podem atender locais onde as cadeias de abastecimento refrigeradas são limitadas ou onde as distâncias de transporte aumentam o valor prático da estabilidade em temperatura ambiente. A SourceBirch apresentou tecnologia de seiva de bétula estável em temperatura ambiente na Expo Mundial de Osaka 2025, afirmando que o processo proporciona uma vida útil de 12 meses sem conservantes

Por Canal de Distribuição:
Os Supermercados Fornecem Escala, Enquanto o Varejo Online Apoia a DescobertaOs supermercados e hipermercados representaram 39,77% do mercado de água de bétula em 2025. Essas lojas oferecem potencial de volume para marcas que têm o reconhecimento necessário para competir por espaço nas prateleiras de bebidas e explicar seu valor rapidamente. Também apoiam as compras rotineiras de consumidores que já entendem a categoria e estão dispostos a selecioná-la ao lado de produtos de hidratação mais familiares. As lojas de conveniência e mercearias atendem a compras por impulso e ocasiões de reposição, embora o espaço limitado nas prateleiras possa dificultar a educação sobre a categoria. O setor de água de bétula pode usar esses canais físicos para melhorar a visibilidade fora dos ambientes de varejo especializado e alcançar consumidores que podem posteriormente fazer pedidos online.
As lojas de varejo online estão projetadas para crescer a um CAGR de 4,15% durante 2026-2031. As vitrines digitais podem fornecer detalhes do produto, informações de fornecimento e sugestões de consumo que são difíceis de comunicar em uma breve interação na loja. As ofertas de assinatura podem apoiar compras recorrentes, o envio de pedidos em múltiplas unidades e o acesso dos consumidores a produtos que podem não estar disponíveis localmente. A OOZ lançou água de seiva de bétula orgânica nos Estados Unidos em junho de 2026 por meio de varejistas premium da Costa Leste, incluindo mercearias orientadas para o bem-estar e locais de hospitalidade, antes de expandir seu canal de acesso ao consumidor. A entrada gradual da empresa demonstra como os posicionamentos físicos e os pedidos online podem funcionar juntos para uma bebida especializada que ainda necessita de educação do consumidor.
Análise Geográfica
Mercado Europeu de Água de Bétula
A Europa representou 44,91% do mercado de água de bétula em 2025. Os países nórdicos e bálticos possuem uma longa familiaridade com a seiva de bétula, enquanto a Alemanha, o Reino Unido e a França oferecem canais de varejo orgânico e especializado bem estabelecidos que suportam produtos premium. A Finlândia combina a familiaridade do consumidor com uma base de produtores que apoia o fornecimento regional, tornando a origem florestal um elemento credível no posicionamento de marca. As vendas de água mineral e medicinal alemã estão projetadas para crescer a uma taxa nominal em 2025, indicando o crescente interesse dos consumidores por opções de hidratação natural. Os produtores e importadores europeus devem cumprir os requisitos de higiene alimentar e orgânicos, que estabelecem padrões de qualidade, documentação, manuseio de produtos e rotulagem, devido à crescente aceitação e adoção de alimentos e bebidas com certificação orgânica em toda a EuropaFonte: Comissão Europeia,Manual de regras orgânicas adequado para o futuro", agriculture.ec.europa.eu">[3].
Mercado de Água de Bétula na Ásia-Pacífico
A Ásia-Pacífico está prevista para crescer a um CAGR de 4,4% durante 2026–2031, tornando-se a região de crescimento mais rápido no mercado de água de bétula. A China está desenvolvendo a produção doméstica de água de bétula em Heilongjiang, enquanto o Japão e a Coreia do Sul oferecem demanda impulsionada por aplicações de bem-estar e cuidados com a pele, que diferem do foco principal em hidratação dos mercados ocidentais. A SourceBirch deverá utilizar a Expo Mundial de Osaka de 2025 para apresentar sua tecnologia de seiva de bétula estável em temperatura ambiente a delegados internacionais e potenciais distribuidores. Os formatos estáveis em prateleira são particularmente importantes na região, pois reduzem a dependência da distribuição refrigerada e podem melhorar a praticidade de atender localidades além dos principais mercados urbanos.
Mercado de Água de Bétula nas Américas e no Oriente Médio e África
A América do Norte representa o segundo maior mercado regional, apoiado por canais de varejo de alimentos naturais e especializados nos Estados Unidos e por grupos de consumidores preocupados com a saúde no Canadá. A categoria permanece menos consolidada do que na Europa, tornando a educação no varejo, os testes de produtos e o conteúdo digital importantes para construir a familiaridade do consumidor. A OOZ deverá entrar em mais de 50 locais premium na Costa Leste em junho de 2026, demonstrando o papel das redes de varejo selecionadas no desenvolvimento de categorias em estágio inicial. A América do Sul, o Oriente Médio e a África permanecem mercados em estágio inicial, onde a dependência de importações, a sensibilidade ao preço e os custos da cadeia de frio limitam uma adoção mais ampla. Hotéis premium, bares, spas, restaurantes com foco em saúde, embalagens estáveis em prateleira e o comércio eletrônico oferecem rotas potenciais para entrada direcionada no mercado antes que as empresas possam sustentar uma presença mais ampla no varejo.

Cenário Competitivo
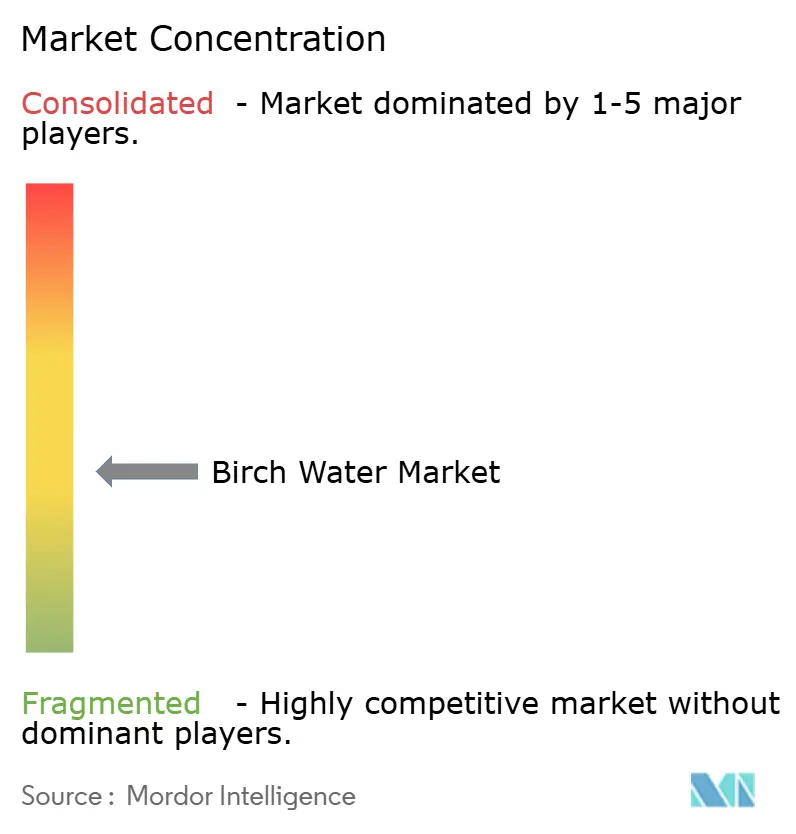
O mercado de água de bétula é moderadamente concentrado, sem que nenhuma marca detenha uma posição global dominante. As marcas europeias de herança incluem Sibberi, Tapped Birch Water, Sealand Birk, BelSeva e Nordic Koivu, que ajudaram a estabelecer a categoria por meio de canais de alimentos naturais e varejo especializado. Seu posicionamento geralmente se concentra em credenciais orgânicas, silvicultura sustentável e origem do produto, enquanto os novos entrantes na América do Norte e na Ásia-Pacífico utilizam atividades diretas ao consumidor e comércio social para alcançar consumidores que ainda estão aprendendo sobre a categoria. Essa estrutura torna o acesso ao fornecimento, a educação do produto, as escolhas de embalagem e a seleção de canais mais importantes do que a ampla concorrência de preços.
Os direitos de colheita garantidos são uma questão competitiva central no mercado de água de bétula, pois o período de coleta de seiva é curto e sensível às condições climáticas. As marcas que obtêm fornecimento em áreas nórdicas, bálticas e norte-americanas podem reduzir a exposição a um único local de colheita e apoiar um plano de fornecimento mais estável. Um fornecimento mais amplo pode aumentar as necessidades de transporte, exigir controles de qualidade mais rigorosos e tornar mais difícil manter uma história de origem clara em todos os produtos. A SourceBirch adotou uma abordagem orientada pelo processamento, apresentando tecnologia de seiva de bétula estável em temperatura ambiente com vida útil de 12 meses sem conservantes. A OOZ lançou água de seiva de bétula com certificação orgânica USDA e Euro Orgânico nos Estados Unidos em junho de 2026 e construiu disponibilidade inicial por meio de varejistas premium da Costa Leste.
A extensão de produtos é outra forma pela qual as marcas podem competir enquanto permanecem próximas ao posicionamento natural da categoria. A Hammars Bryggeri introduziu produtos orgânicos de seiva de bétula com cranberry e limão na Suécia, oferecendo alternativas a bebidas energéticas com cafeína. A rastreabilidade digital pode ajudar as marcas a mostrar informações sobre o lote florestal e a colheita, e pesquisas indicam que as ferramentas de rastreabilidade podem fortalecer as percepções dos consumidores sobre transparência. O setor de alimentação fora do lar, o fornecimento de ingredientes, os cuidados com a pele e os usos culinários podem fornecer saídas adicionais para a seiva e oferecer às marcas outras formas de utilizar uma matéria-prima sazonal limitada. A estrutura competitiva fragmentada deixa espaço para marcas diferenciadas, mas limita as vantagens de escala disponíveis para qualquer participante.
Líderes do Setor de Água de Bétula
-
Sealand Birk
-
Nordic Koivu Ltd.
-
Treo Brands, LLC
-
Nature On Tap Ltd.
-
The Birch Factory Aps
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Água de Bétula
- Nordic Koivu Ltd.
- Alaska Wild Harvest LLC
- Sibberi
- The Birch Factory Aps
- TreeVitalise Organic Birch Water
- Tapped Birch Water
- Sealand Birk
- BelSeva
- OselBirch
- Nature On Tap Ltd.
- Treo Brands, LLC
- Sapp Inc.
- Birch Tree Water Co.
- DrinkBirk
- Byarozavik
- Absolutely Wild
- Nordic Tree Water
- OOZ
- Hammers Family Birch
- Birkentree

Recent Industry Developments in Mercado de Água de Bétula
- Junho de 2026: A OOZ lançou água de seiva de bétula com certificação Orgânica USDA e Orgânica da UE no mercado dos EUA, garantindo posicionamentos em mais de 50 locais de varejo premium na Costa Leste dentro de dois meses após o lançamento. Esses locais incluíram Happier Grocery, Pearl River Mart e Westside Market. Fundada por Christina Zhang e Tia Gong, a marca posicionou sua entrada no mercado como a criação de uma nova categoria de hidratação florestal.
- Junho de 2026: A OOZ anunciou sua participação no Summer Fancy Food Show 2026 no Javits Center em Nova York. A empresa utilizará o evento para apresentar sua marca a compradores de varejo especializado e expandir a distribuição além de sua rede inicial da Costa Leste.
- Agosto de 2025: A SourceBirch estreou sua tecnologia de seiva de bétula estável em temperatura ambiente no dia promocional da Província de Heilongjiang durante a Expo Mundial de Osaka 2025. A tecnologia proporciona uma vida útil de 12 meses sem conservantes.
- Abril de 2025: A SourceBirch apresentou sua abordagem de processamento de seiva de bétula estável em prateleira a potenciais distribuidores no Japão e na Coreia do Sul durante sua apresentação na Expo Mundial de Osaka.


Escopo do Relatório Global do Mercado de Água de Bétula
| Água de Bétula Sem Gás |
| Água de Bétula Com Gás |
| Água de Bétula Aromatizada |
| Água de Bétula Sem Sabor/Original |
| Garrafas |
| Latas |
| Outros (tetrapaks, |
| Supermercados/Hipermercados |
| Lojas de Conveniência/Mercearias |
| Lojas de Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Suécia | |
| Bélgica | |
| Finlândia | |
| Noruega | |
| Restante da Europa | |
| Ásia-Pacífico | |
| América do Sul | |
| Oriente Médio e África |
| Por Tipo de Produto | Água de Bétula Sem Gás | |
| Água de Bétula Com Gás | ||
| Por Perfil de Sabor | Água de Bétula Aromatizada | |
| Água de Bétula Sem Sabor/Original | ||
| Por Tipo de Embalagem | Garrafas | |
| Latas | ||
| Outros (tetrapaks, | ||
| Por Canal de Distribuição | Supermercados/Hipermercados | |
| Lojas de Conveniência/Mercearias | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | |
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Suécia | ||
| Bélgica | ||
| Finlândia | ||
| Noruega | ||
| Restante da Europa | ||
| Ásia-Pacífico | ||
| América do Sul | ||
| Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para a água de bétula até 2031?
A categoria está prevista para crescer a um CAGR de 3,12% de 2026 a 2031, aumentando de 282,41 milhões de USD em 2026 para 329,27 milhões de USD até 2031.
Qual formato de água de bétula deve crescer mais rapidamente?
A água de bétula com gás está projetada para crescer a um CAGR de 4,25% entre 2026 e 2031, apoiada por ocasiões de mixer premium e setor de alimentação fora do lar.
Qual região deteve a maior participação em 2025?
A Europa liderou com uma participação de 44,91% em 2025, apoiada pela familiaridade com a seiva de bétula e pelos canais de varejo orgânico e especializado estabelecidos.
Qual área regional deve crescer mais rapidamente?
A Ásia-Pacífico está prevista para expandir a um CAGR de 4,42% durante 2026-2031, apoiada pelo desenvolvimento da produção na China e pela demanda regional por bem-estar.
Página atualizada pela última vez em:



